
Tamaño y Participación del Mercado de Agricultura Vertical de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
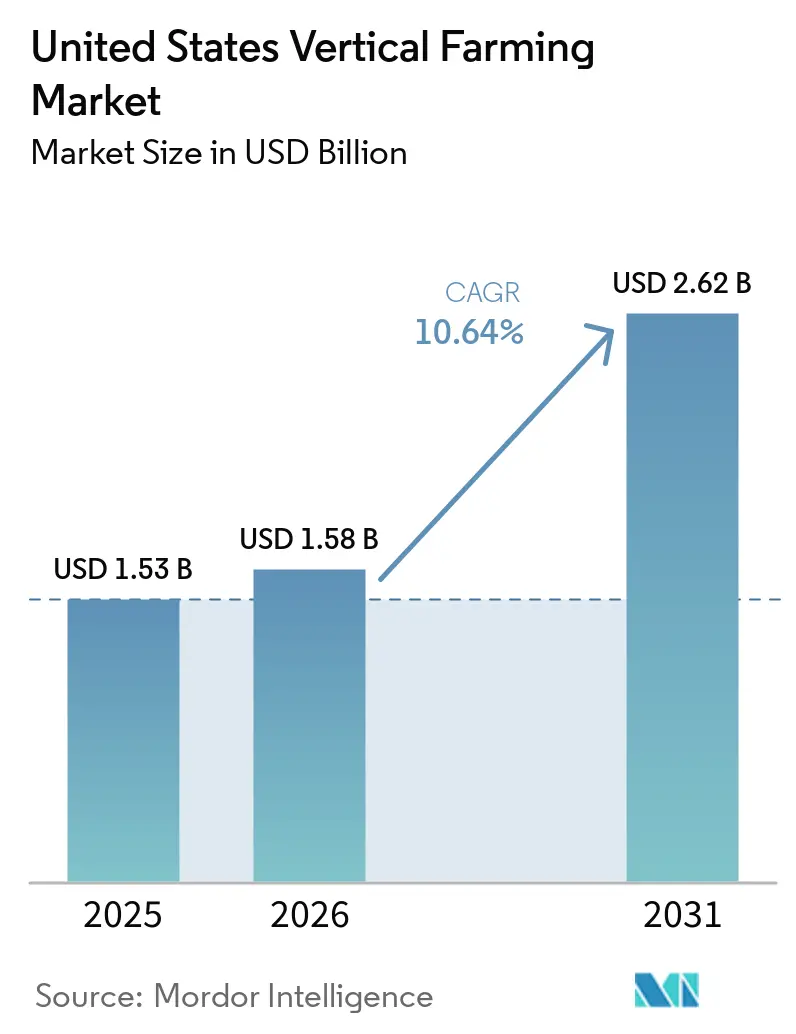
| Tamaño del mercado en el año base (2025) | 1.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.64 % |
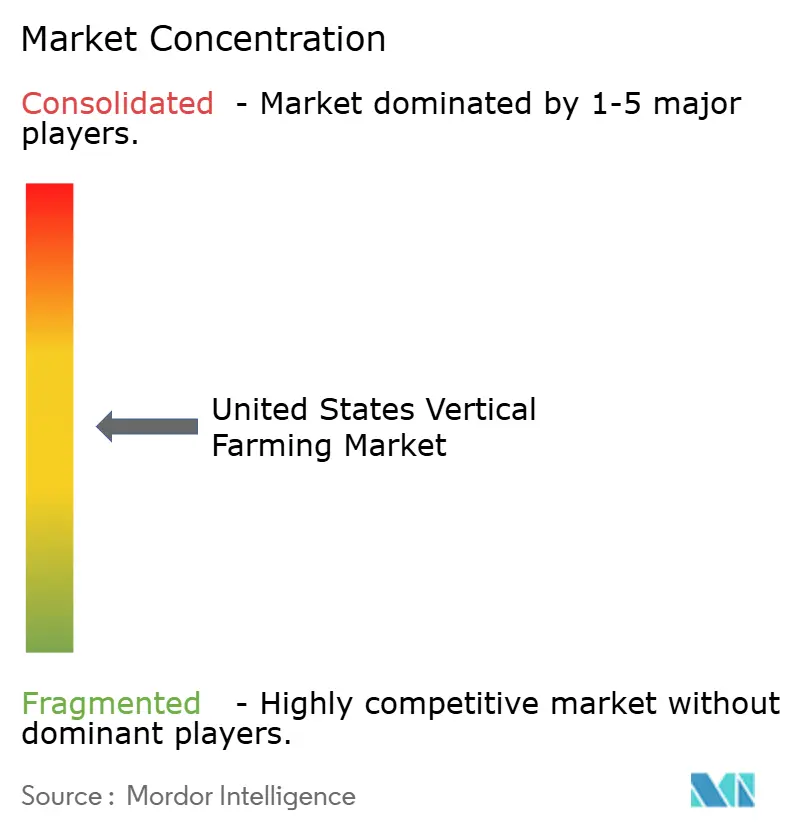
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agricultura Vertical de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de agricultura vertical de los Estados Unidos fue valorado en 1,5 mil millones de USD en 2025 y se estima que crecerá desde 1,6 mil millones de USD en 2026 hasta alcanzar los 2,6 mil millones de USD en 2031, a una CAGR del 10,6% durante el período de previsión 2026-2031. El mercado de agricultura vertical de los Estados Unidos está saliendo del período de reajuste de 2022 a 2024, con un conjunto más reducido de operadores que poseen mejores activos y balances más sólidos. La demanda de productos frescos libres de pesticidas y de origen local continúa respaldando una absorción constante, ayudando a los productores rentables a preservar los ingresos incluso cuando las condiciones de financiación siguen siendo restrictivas. El mercado de agricultura vertical de los Estados Unidos también está ganando apoyo por el estrés hídrico en la agricultura de campo occidental, ya que los compradores de productos frescos tratan la hidroponía interior como una opción de continuidad de suministro en lugar de un formato premium de nicho. Los contratos de energía renovable, los acuerdos de microrredes y una selección de emplazamientos más disciplinada están mejorando la visibilidad de costos para las granjas expuestas a fluctuaciones eléctricas. Al mismo tiempo, la polinización asistida por inteligencia artificial y el control espectral están ampliando la mezcla de cultivos hacia bayas y otros formatos premium, otorgando al mercado de agricultura vertical de los Estados Unidos una base de ingresos más amplia que cuando las verduras de hoja eran la única categoría de escala probada.
Conclusiones Clave del Informe
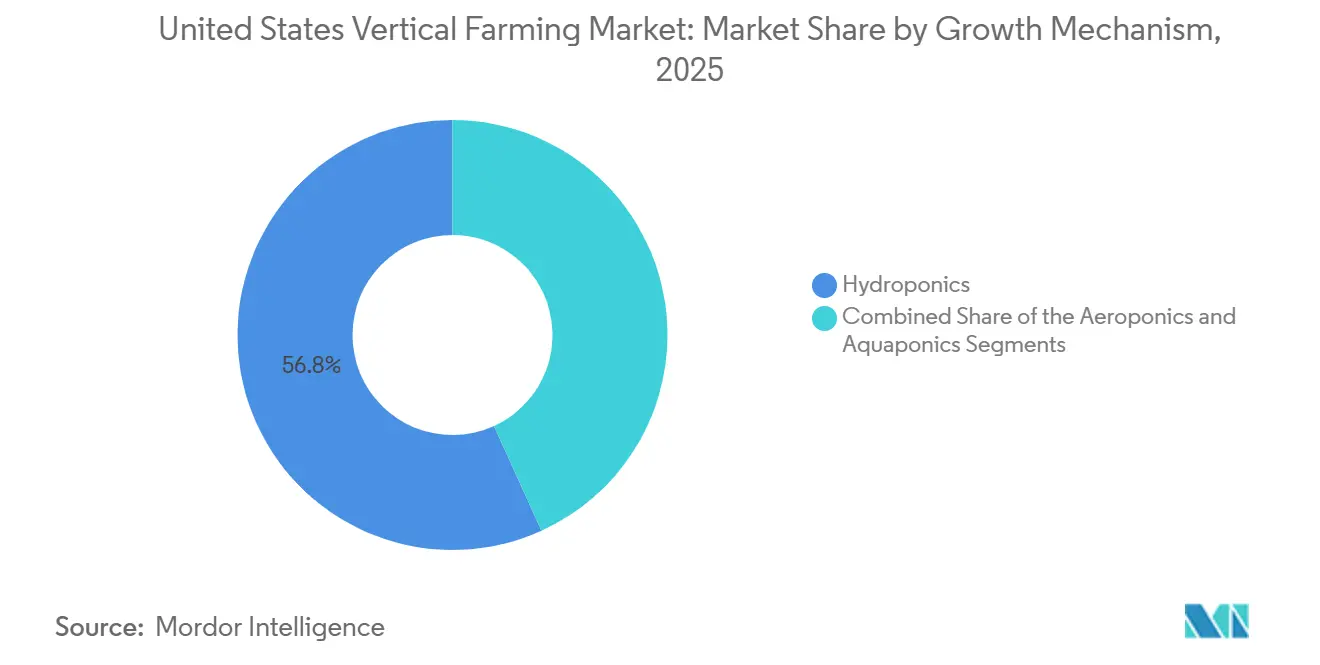
- Por mecanismo de crecimiento, la hidroponía fue el segmento más grande con el 56,8% de la participación del mercado de Agricultura Vertical de los Estados Unidos en 2025, mientras que la aeroponía es el segmento de mayor crecimiento y se proyecta que se expanda a una CAGR del 16% durante 2026-2031.
- Por estructura, las granjas basadas en edificios fueron el segmento más grande con el 68,6% de la participación del mercado de Agricultura Vertical de los Estados Unidos en 2025, mientras que las granjas en contenedores de envío son el segmento de mayor crecimiento a una CAGR del 12,2% durante 2026-2031.
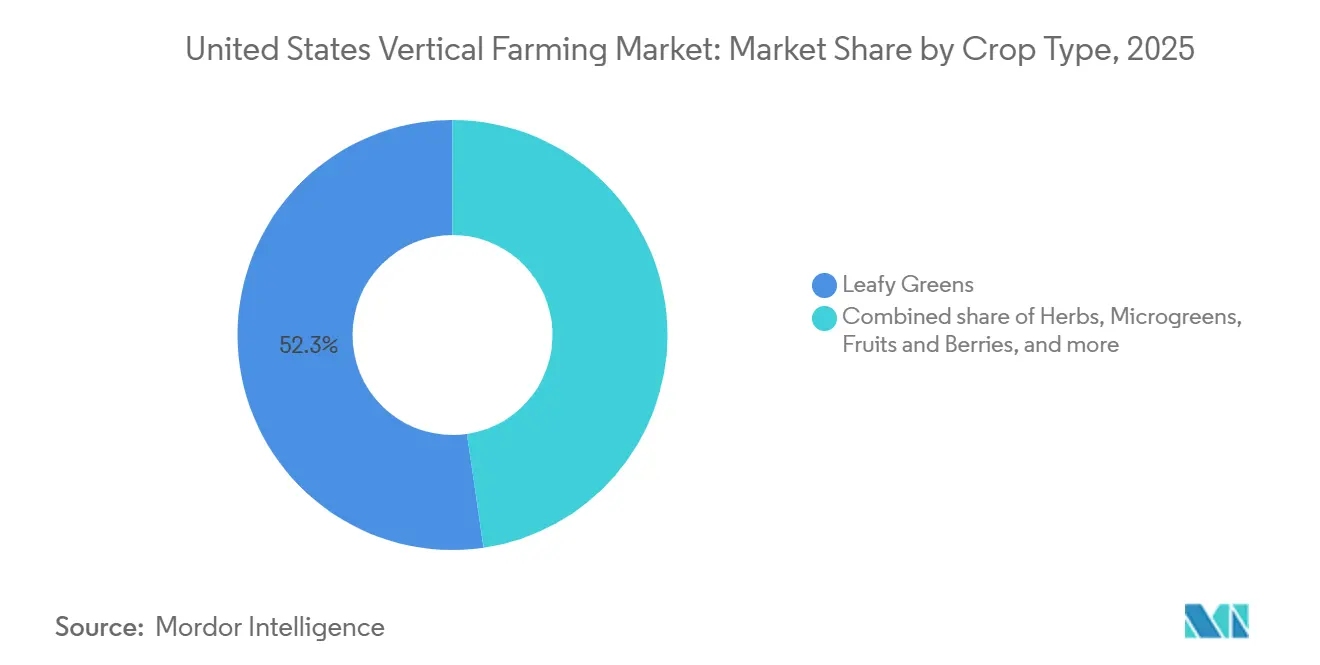
- Por tipo de cultivo, las verduras de hoja fueron el segmento más grande con el 52,3% de participación del tamaño del mercado de Agricultura Vertical de los Estados Unidos en 2025, mientras que las frutas y bayas son el segmento de mayor crecimiento a una CAGR del 10,3% durante 2026-2031.
- Por componente, el hardware fue el segmento más grande con el 63,7% de la participación del mercado de Agricultura Vertical de los Estados Unidos en 2025, mientras que el software es el segmento de mayor crecimiento a una CAGR del 12,4% durante 2026-2031.
- Por usuario final, el comercio minorista y los supermercados fueron el segmento más grande con el 48% de participación del tamaño del mercado de Agricultura Vertical de los Estados Unidos en 2025, mientras que los compradores de ingredientes farmacéuticos y cosméticos son el segmento de mayor crecimiento a una CAGR del 15% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Verduras Locales Libres de Pesticidas | +2.3% | Nacional, con la mayor tracción minorista en los corredores urbanos del Noreste y la Costa Oeste, donde los productos frescos premium tienen mayor rotación | Corto plazo (≤ 2 años) |
| Reducción de Kilómetros Alimentarios y Frescura en el Mismo Día | +1.5% | Nacional, centrado en las grandes redes de distribución metropolitanas, donde las pérdidas por vida útil en estantería tienen implicaciones directas en los márgenes | Corto plazo (≤ 2 años) |
| Producción Eficiente en Agua bajo la Presión de la Sequía en el Oeste | +1.2% | Más fuerte en California, Arizona y Colorado, con demanda derivada en Texas a medida que la seguridad hídrica condiciona las decisiones de abastecimiento | Mediano plazo (2-4 años) |
| Demanda de los Minoristas de Resiliencia en el Suministro durante Todo el Año | +1.6% | Nacional, especialmente en regiones expuestas a interrupciones de cultivos de campo relacionadas con el clima y flujos de productos entrantes variables | Mediano plazo (2-4 años) |
| La Contratación de Energía Renovable y Microrredes Mejora la Economía | +0.9% | Más relevante en Texas y los estados del oeste, donde las estructuras energéticas flexibles y el acceso a energías renovables pueden respaldar instalaciones interiores | Largo plazo (≥ 4 años) |
| La Visión por IA, la Polinización y las Recetas de Cultivo Permiten Cultivos de Frutas Premium | +1.1% | Nacional, con concentración comercial temprana en Nueva Jersey, Virginia y California, donde los programas de bayas están superando la fase piloto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Verduras Locales Libres de Pesticidas
La demanda minorista está anclando el mercado de agricultura vertical de los Estados Unidos, ya que las principales cadenas de supermercados tratan cada vez más los productos libres de pesticidas como un estándar de adquisición. Las granjas interiores cumplen de manera consistente los requisitos de cero pesticidas y sin herbicidas, superando a los productores de campo y a muchos proveedores de invernadero en todas las temporadas. Esta alineación con las expectativas minoristas está respaldada además por iniciativas federales, como el anuncio del USDA en enero de 2025 de 14,4 millones de USD en nuevas subvenciones de Agricultura Urbana y Producción Innovadora, elevando los compromisos totales desde 2020 a 53,7 millones de USD[1]. Estos desarrollos fortalecen la visibilidad contractual, las relaciones con los minoristas y la disciplina de precios en las categorías de ensaladas envasadas y productos frescos cortados. Al reducir el riesgo de que las verduras interiores sean tratadas como productos discrecionales durante las recesiones económicas, el mercado está desplazando su enfoque hacia la gestión de categorías minoristas y la garantía de suministro. Este patrón de demanda interconectado subraya la creciente dependencia del mercado de agricultura vertical de los Estados Unidos en asociaciones minoristas estables en lugar de preferencias de novedad del consumidor.
Reducción de Kilómetros Alimentarios y Frescura en el Mismo Día
Las distancias de entrega más cortas están impulsando la eficiencia en el mercado de agricultura vertical de los Estados Unidos al abordar las significativas pérdidas de vida útil que enfrentan las verduras de hoja durante el largo tránsito transcontinental. Los productos convencionales de California y Arizona a menudo tardan de 4 a 6 días en llegar a las redes minoristas del este, dejando tiempo limitado para la manipulación en tienda y la compra del consumidor. En contraste, las granjas interiores ubicadas a menos de 320 kilómetros de las principales ciudades pueden entregar productos dentro de las 24 horas posteriores a la cosecha, extendiendo la vida útil en estantería entre 5 y 7 días. Un estudio de septiembre de 2025 de Wang y coautores destacó que el abastecimiento de proximidad redujo las pérdidas por respiración poscosecha entre un 18% y un 22%, mejorando directamente los márgenes de los minoristas y reduciendo las rebajas. Este cambio subraya por qué la frescura en el mismo día está evolucionando de un mensaje de marketing a un estándar contractual en los corredores de distribución urbana, consolidando el caso de la agricultura interior regional.
Producción Eficiente en Agua bajo la Presión de la Sequía en el Oeste
La productividad hídrica está transformando el mercado de agricultura vertical de los Estados Unidos a medida que los riesgos de sequía se intensifican en los estados del oeste. Un estudio de Agronomy for Sustainable Development (2025) destacó que la lechuga hidropónica en entornos controlados alcanzó 140 gramos de peso fresco por litro de agua, en comparación con solo 15,3 gramos por litro en la producción a campo abierto. Además, una evaluación del ciclo de vida reveló que la lechuga de campo convencional requería hasta 240 litros por kilogramo en California y 169 litros por kilogramo en Arizona, mientras que los sistemas hidropónicos utilizaban significativamente menos agua[2]. Estas eficiencias están influyendo en las decisiones de los compradores, ya que la disponibilidad de agua impacta cada vez más en la continuidad y los costos de adquisición. Reflejando este cambio, Vertical Harvest Farms obtuvo 59,5 millones de USD en 2024, respaldado por el Programa de Energía Rural para América del USDA, siendo el ahorro de agua un factor clave. A medida que crecen los riesgos de irrigación, la agricultura vertical está consolidando su papel como solución sostenible en las estrategias de abastecimiento del oeste.
La Visión por IA, la Polinización y las Recetas de Cultivo Permiten Cultivos de Frutas Premium
La diversificación de cultivos está transformando el mercado de agricultura vertical de los Estados Unidos a medida que las granjas completamente cerradas se expanden más allá de las verduras de hoja hacia bayas y frutas premium. La polinización asistida por inteligencia artificial (IA) y las recetas de cultivo espectrales están permitiendo la gestión eficiente de cultivos frutales que anteriormente no eran económicos de producir a escala en interiores. Por ejemplo, la Granja Amatelas de Oishii en Nueva Jersey, inaugurada en junio de 2024, demuestra la viabilidad de la producción de bayas a escala industrial con 237.000 pies cuadrados de capacidad interior para fresas, 50 robots autónomos y 60 mil millones de puntos de datos de cultivos anuales. De manera similar, en septiembre de 2024, la asociación de Plenty Unlimited con Driscoll's en Virginia integra la producción interior con una plataforma comercial de bayas a gran escala, enfatizando la escalabilidad y el valor de marca. Estos avances están transformando la mezcla de ingresos en el mercado de agricultura vertical al introducir categorías de mayor valor, como las frutas premium, que alcanzan precios más altos que las verduras tradicionales. Este cambio no solo diversifica la oferta, sino que también justifica las inversiones en automatización sofisticada y sistemas de datos, impulsando así el potencial de crecimiento a largo plazo del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Rentabilidad de los Cultivos Sigue Concentrada en Verduras de Hoja y Hierbas | -1.5% | Nacional, con los límites más claros en los programas maduros de verduras del Noreste y el Medio Oeste, donde la diversificación de cultivos aún avanza lentamente | Corto plazo (≤ 2 años) |
| La Intensidad Energética y la Volatilidad del Precio de la Electricidad Presionan los Márgenes | -2.0% | Más fuerte en las zonas tarifarias del Medio Oeste y el Noreste, especialmente en Illinois, Nueva York y Ohio | Mediano plazo (2-4 años) |
| La Brecha de Financiación Posterior a la Quiebra Eleva el Costo del Capital | -1.2% | Nacional, con el efecto más pronunciado en los operadores de nivel medio con ingresos anuales inferiores a 50 millones de USD | Corto plazo (≤ 2 años) |
| Complejidad de Zonificación, Permisos e Interconexión Estatal y Local | -0.8% | Nacional, con mayores retrasos en proyectos de relleno urbano en Nueva York, Illinois y California | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Intensidad Energética y la Volatilidad del Precio de la Electricidad Presionan los Márgenes
La electricidad es un importante impulsor de costos para el mercado de agricultura vertical de los Estados Unidos debido a la dependencia de sistemas de alta intensidad energética como la iluminación, el control climático y la deshumidificación. En 2024, Kaiser y coautores informaron que la electricidad constituye entre el 20% y el 40% de los costos de producción, siendo la iluminación responsable del 60% al 85% del total de electricidad consumida. Los hallazgos de AGEYE en 2025 mostraron que los modelos financieros previos a la construcción a menudo subestiman los costos de climatización y deshumidificación entre un 30% y un 50%, lo que lleva a supuestos de costos más débiles. Un estudio de 2026 en Nature Communications encontró que la mayoría de las granjas verticales superan el umbral de intensidad energética para un posicionamiento competitivo en carbono frente a las importaciones tradicionales. Si bien la iluminación dinámica puede reducir los costos de electricidad en un 12%, la modernización de instalaciones más antiguas suele ser inviable económicamente. Esto deja al mercado vulnerable a la volatilidad tarifaria, particularmente en el Medio Oeste y el Noreste, destacando la urgente necesidad de adopción de energías renovables, sistemas de almacenamiento y tecnologías eficientes para estabilizar los costos y mejorar la competitividad.
La Brecha de Financiación Posterior a la Quiebra Eleva el Costo del Capital
El mercado de agricultura vertical de los Estados Unidos enfrenta desafíos de financiación, ya que los prestamistas e inversores siguen siendo cautelosos tras las quiebras y reestructuraciones ocurridas entre 2022 y 2024. Los estándares crediticios más estrictos ahora imponen a los operadores más pequeños convenios más restrictivos, mayores diferenciales de interés y flexibilidad limitada ante retrasos. Los actores establecidos como Local Bounti, que reestructuró 197 millones de USD en deuda en 2025 y recaudó 15 millones de USD en 2026, y AeroFarms, que emitió y luego revocó un aviso WARN tras su reestructuración, ilustran la necesidad continua de estabilidad financiera. Este entorno favorece a los compradores bien capitalizados que pueden expandirse sin incurrir en costos de construcción por primera vez, mientras que los operadores con financiación insuficiente son empujados hacia fusiones o ventas en situación de dificultad. La brecha de financiación remodela el mercado, determinando el ritmo y los participantes del crecimiento futuro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mecanismo de Crecimiento:
La Hidroponía es la Más Grande, la Aeroponía es la Más RápidaLa hidroponía dominó el mercado de agricultura vertical de los Estados Unidos con una participación del 56,8% en 2025, impulsada por su compatibilidad con las verduras de hoja, los sistemas de nutrientes establecidos y la facilidad de integración en los diseños de granjas interiores existentes. Su capacidad para ofrecer resultados predecibles y ciclos de cultivo estandarizados se alinea con la demanda minorista de cultivos como la lechuga y las espinacas, que siguen siendo los principales productos comerciales. Sin embargo, la adopción generalizada de la hidroponía ha reducido la diferenciación de productos, haciendo que la escala operativa, la ejecución y el acceso a los clientes sean más críticos para el éxito.
La aeroponía, con una CAGR proyectada del 16% durante 2026-2031, está emergiendo como el mecanismo de mayor crecimiento debido a su eficiente uso del agua, entre un 70% y un 95% menos que la hidroponía, y la mayor oxigenación de la zona radicular, lo que beneficia a los cultivos de alto valor y sensibles al agua. Innovaciones como el sistema híbrido asistido por IA de Local Bounti, patentado en febrero de 2026, destacan la creciente flexibilidad de los métodos de crecimiento a medida que los operadores optimizan el rendimiento. Si bien la acuaponía sigue siendo un nicho debido a su complejidad operativa en la gestión de la biología tanto de plantas como de peces, sirve a mercados especializados como los canales institucionales y farmacéuticos, donde la trazabilidad y la producción en circuito cerrado añaden valor. En conjunto, estos mecanismos reflejan un mercado que evoluciona hacia la eficiencia, la innovación y las aplicaciones específicas para satisfacer demandas diversas.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura:
Las Granjas Basadas en Edificios son las Más Grandes, los Contenedores son los Más RápidosLas granjas basadas en edificios representaron el 68,6% del valor del mercado en 2025, convirtiéndose en el tipo de estructura más grande en el mercado de agricultura vertical de los Estados Unidos. Su capacidad para reconvertir espacios de almacén e industriales existentes para la producción de alto volumen, además de los diseños densos de múltiples niveles y el control climático más preciso, garantiza mayores volúmenes de cosecha. Estas ventajas son fundamentales para cumplir con los contratos minoristas nacionales y regionales, y la escalabilidad de los formatos basados en edificios permite a los operadores distribuir los costos fijos sobre una mayor producción, consolidando su papel central en el mercado.
Mientras tanto, las granjas en contenedores de envío, con una CAGR proyectada del 12,2% durante 2026-2031, están emergiendo como el tipo de estructura de mayor crecimiento. Sus capacidades modulares y de despliegue rápido las hacen ideales para desiertos alimentarios, ubicaciones militares y campus institucionales donde la construcción permanente es menos práctica. Por ejemplo, el despliegue del cubo automatizado de Opollo Farm en 2025 en Phoenix demostró cómo los sistemas de contenedores pueden abordar las limitaciones de mano de obra y espacio mediante soluciones compactas y automatizadas. Las granjas basadas en almacenes, posicionadas entre estos dos formatos, ofrecen mayor volumen de cultivo que los contenedores pero menor intensidad de construcción en comparación con los edificios multinivel diseñados específicamente. En conjunto, estos tipos de estructura reflejan un mercado que equilibra grandes centros regionales con unidades más pequeñas y modulares, impulsando la evolución del mercado de agricultura vertical de los Estados Unidos hacia soluciones diversas y adaptables.
Por Tipo de Cultivo:
Las Verduras de Hoja son las Más Grandes, las Frutas y Bayas son las Más RápidasLas verduras de hoja representaron el 52,3% de los ingresos de 2025, consolidando su posición como el segmento de cultivos más grande en el mercado de agricultura vertical de los Estados Unidos. Esta dominancia se deriva de ciclos de crecimiento cortos optimizados, técnicas de iluminación consistentes y formatos de envasado eficientes que se integran perfectamente en la distribución minorista. Cultivos como la lechuga, las espinacas y la rúcula siguen siendo la columna vertebral del mercado debido a su demanda constante y facilidad de manejo. En octubre de 2025, Little Leaf Farms informó tener más del 54% de la categoría de lechuga interior en más de 8.000 tiendas de los Estados Unidos, subrayando la penetración minorista generalizada de las verduras de hoja, que continúan definiendo la base de ingresos del mercado.
Mientras tanto, las frutas y bayas están emergiendo como el segmento de cultivos de mayor crecimiento, con una CAGR proyectada del 10,3% de 2026 a 2031. Este crecimiento está impulsado por los avances en los sistemas de polinización, el mejor control climático y los mayores ingresos por unidad en comparación con las verduras de hoja. Instalaciones como la de Oishii en Nueva Jersey y el programa de bayas de Plenty en Virginia con Driscoll's destacan el paso de la producción interior de bayas de la viabilidad técnica a la escalabilidad comercial. Además, las hierbas y los microvegetales contribuyen al crecimiento del mercado al respaldar precios premium y una demanda constante de los servicios de alimentación, el comercio minorista especializado y los consumidores preocupados por la salud. Por ejemplo, 80 Acres Farms amplió su gama de microvegetales a más de 17.000 ubicaciones minoristas en enero de 2026, demostrando la escalabilidad de los cultivos de formato más pequeño y contribuyendo aún más al crecimiento del mercado. En conjunto, estos desarrollos subrayan la diversificación y el potencial de crecimiento del mercado de agricultura vertical de los Estados Unidos, con las verduras de hoja anclando los ingresos y las frutas, bayas y microvegetales impulsando la expansión futura.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Hardware es el Más Grande, el Software es el Más RápidoEn 2025, el hardware representó el 63,7% del mercado de agricultura vertical de los Estados Unidos, impulsado por la inversión inicial esencial en iluminación, irrigación, estanterías y sistemas climáticos necesarios para iniciar la producción de cultivos. Estos sistemas siguen siendo fundamentales ya que influyen directamente en el rendimiento y los costos unitarios, asegurando que el hardware mantenga la mayor participación de mercado. Sin embargo, a medida que las instalaciones establecen su infraestructura física, el enfoque se desplaza cada vez más hacia los sistemas de control digital para mejorar la eficiencia y reducir los costos.
El software, proyectado para crecer a una CAGR del 12,4% durante 2026-2031, se está volviendo indispensable para el monitoreo avanzado de cultivos, la trazabilidad y la planificación de la producción, particularmente para los operadores de múltiples sitios. La integración de la inteligencia artificial, la visión por computadora y el software empresarial está evolucionando de opcional a esencial, permitiendo la optimización de los activos físicos. Además, la expansión de los servicios externalizados, como el soporte agronómico y la integración de sistemas, refleja un cambio hacia la priorización de la experiencia operativa y el software sobre la infraestructura física por sí sola. En conjunto, estas tendencias destacan la creciente sinergia entre hardware y software, impulsando la evolución del mercado de agricultura vertical de los Estados Unidos.
Por Usuario Final:
El Comercio Minorista y los Supermercados son los Más Grandes, los Compradores Farmacéuticos y Cosméticos son los Más RápidosEl comercio minorista y los supermercados, proyectados para representar el 48% de los ingresos por usuario final en 2025, dominan el mercado de agricultura vertical de los Estados Unidos. Los estantes de los supermercados ponen a prueba la economía de la agricultura interior, ya que las ensaladas envasadas y las verduras frescas dependen de tasas de llenado consistentes, control de calidad y gestión de la vida útil. Las cadenas minoristas impulsan los costos de cumplimiento a través de las exigencias de documentación de seguridad alimentaria e integración logística, pero ofrecen a los operadores estables una demanda recurrente, consolidando el comercio minorista como el ancla de ingresos del mercado.
Mientras tanto, los compradores farmacéuticos y cosmticos, que crecen a una CAGR del 15% durante 2026-2031, priorizan los entornos controlados por su pureza y consistencia, destacando el valor de la agricultura vertical para aplicaciones sensibles. Los servicios de alimentación, el segundo segmento más grande, enfatizan la frescura y el abastecimiento local, mientras que los canales directos al consumidor y de comercio electrónico se centran en artículos especiales premium. En conjunto, estas tendencias subrayan una base de usuarios finales en diversificación, con la agricultura vertical satisfaciendo cada vez más las demandas de cultivos que los sistemas tradicionales no pueden producir de manera confiable.
Análisis Geográfico
El Noreste dominó el mercado de agricultura vertical de los Estados Unidos en 2025. Este liderazgo está impulsado por la densa demanda urbana, las rutas de entrega cortas y la concentración de activos de agricultura interior en el corredor de Nueva York, Nueva Jersey y Pensilvania. Desarrollos clave, como la expansión del invernadero de Little Leaf Farms en Pensilvania y la producción de bayas premium de Oishii en Nueva Jersey, destacan la innovación de la región. Sin embargo, el aumento de los costos inmobiliarios y los plazos de interconexión más lentos están impulsando el traslado de nuevos proyectos a áreas menos urbanizadas.
El Medio Oeste y el Sur están emergiendo como regiones competitivas, aprovechando las ventajas de costos e infraestructura. El Medio Oeste se beneficia de menores costos inmobiliarios y un sólido acceso al agua, como se observa en la expansión de Gotham Greens en Chicago, mientras que el Sur atrae grandes inversiones como las instalaciones de BrightFarms en Texas y Georgia, respaldadas por una zonificación favorable y acceso a la red eléctrica. Estas regiones se están convirtiendo en centros de crecimiento vitales, equilibrando las eficiencias de costos con la escalabilidad operativa.
El Oeste registra la CAGR más rápida durante 2026-2031, impulsada por la escasez de agua y la adopción de sistemas hidropónicos y aeropónicos. Estados como California y Arizona lideran con un uso eficiente del agua, mientras que Colorado y Washington añaden impulso con acceso a energía limpia y demanda de cultivos premium. Los despliegues innovadores de Arizona, como los sistemas automatizados de Opollo Farm, enfatizan aún más el papel de la región en la configuración del futuro de la agricultura vertical. En conjunto, estas dinámicas regionales reflejan un mercado que evoluciona hacia la eficiencia de recursos, la innovación y el crecimiento interconectado.
Panorama Competitivo
El mercado de agricultura vertical de los Estados Unidos sigue siendo moderadamente concentrado, con los cinco principales operadores, Little Leaf Farms, Gotham Greens, BrightFarms, Oishii y Local Bounti, manteniendo una participación significativa del valor del mercado en 2025. Sin embargo, este liderazgo está evolucionando a medida que la reestructuración permite a los compradores bien financiados adquirir activos de operadores más débiles a costos reducidos. La fusión de 2025 entre 80 Acres Farms y Soli Organic, creando una plataforma con unos ingresos estimados en el primer año de 200 millones de USD en 17.000 ubicaciones minoristas, ha intensificado la competencia. Al mismo tiempo, los operadores regionales de invernaderos están desafiando a las granjas verticales al apuntar al espacio premium en estantes minoristas con menores requisitos de energía y capital. Este cambio destaca que la fortaleza competitiva ahora depende de la eficiencia de costos, el acceso a los clientes y la estrategia de cultivos, más que del número de granjas o la capacidad por sí solos.
La tecnología es un impulsor crítico de esta evolución competitiva, ya que los sistemas digitales y la propiedad intelectual mejoran el rendimiento, la eficiencia laboral y la preparación para el cumplimiento normativo. La patente de febrero de 2026 de Local Bounti para su sistema de cultivo híbrido asistido por IA refleja los esfuerzos por asegurar ventajas tecnológicas. Los proveedores como Priva Holding y Argus Control Systems siguen siendo influyentes, ya que muchos productores dependen de sus sistemas dentro de marcos propietarios. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA, por sus siglas en inglés) está extendiendo la fecha de cumplimiento para los registros adicionales de trazabilidad bajo la Sección 204 de la Ley de Modernización de la Seguridad Alimentaria hasta julio de 2028, tras los principales hitos de cumplimiento que entraron en vigor en 2025[3]. Estos factores fortalecen colectivamente la posición de los actores establecidos, limitando la fragmentación del mercado a pesar de los continuos avances tecnológicos.
Los movimientos estratégicos en 2025 y 2026 ilustran aún más cómo los actores de escala se están adaptando a este panorama competitivo. BrightFarms está construyendo centros regionales en Texas y Georgia para mejorar la distribución minorista y la cobertura regional. La asociación de Oishii con MISUMI en marzo de 2026 se centra en la fabricación de precisión para el cultivo robótico, enfatizando la producción de frutas premium y la automatización. La captación de capital de Local Bounti en marzo de 2026, tras la reestructuración de la deuda, subraya la creciente importancia de la estabilidad financiera junto con la expansión de granjas. De manera similar, 80 Acres Farms se expandió mediante adquisiciones de activos en situación de dificultad en 2025, aprovechando los menores costos de construcción. Estas estrategias demuestran colectivamente que el mercado de agricultura vertical de los Estados Unidos se está consolidando en torno a la escala regional, la innovación tecnológica y la gestión disciplinada del capital, impulsándolo hacia un futuro más competitivo e impulsado por la innovación.
Líderes de la Industria de Agricultura Vertical de los Estados Unidos
-
Little Leaf Farms, LLC
-
Gotham Greens Holdings, LLC
-
BrightFarms Inc.
-
Oishii Farm Corporation
-
Local Bounti Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agricultura Vertical de los Estados Unidos Empresas cubiertas en este informe
- Little Leaf Farms, LLC
- Gotham Greens Holdings, LLC
- BrightFarms Inc. (Cox Enterprises, Inc.)
- Oishii Farm Corporation
- Local Bounti Corporation
- Plenty Unlimited Inc.
- AeroFarms, Inc.
- 80 Acres Farms, Inc.
- Square Roots, Inc.
- Farm.One, Inc.
- American Hydroponics, Inc.
- Argus Control Systems Limited
- Priva Holding B.V.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Fluence Bioengineering, Inc. (ams-OSRAM AG)
Lea el análisis de las empresas de agricultura vertical de los estados unidos
Desarrollos recientes de la industria en Mercado de Agricultura Vertical de los Estados Unidos
- Marzo de 2026: Oishii Farm Corporation estableció una asociación estratégica con MISUMI para suministrar componentes mecanizados de precisión para sus sistemas de cultivo robótico. Esto fortalece el mercado de agricultura vertical de los Estados Unidos al mejorar la economía de la automatización en la producción de bayas premium, lo que puede respaldar el escalado en cultivos de alto valor y ampliar las oportunidades de ingresos futuros más allá de las verduras de hoja.
- Marzo de 2026: Local Bounti obtuvo 15 millones de USD en nuevo capital para avanzar en su estrategia de crecimiento. La captación permite la expansión de puntos de venta minoristas y la inversión en eficiencia operativa sin las restricciones de la estructura de capital heredada.
- Octubre de 2025: Little Leaf Farms inauguró su cuarto invernadero en McAdoo, Pensilvania, convirtiéndose en el mayor productor mundial de verduras de hoja en agricultura de entorno controlado con más del 54% de participación en el mercado de lechuga interior en más de 8.000 tiendas de los Estados Unidos.
Alcance del Informe del Mercado de Agricultura Vertical de los Estados Unidos
La agricultura vertical es una práctica agrícola que implica el cultivo de plantas en capas apiladas verticalmente, típicamente dentro de entornos interiores controlados. Este sistema de producción optimiza el crecimiento de las plantas regulando factores como la luz, la temperatura, la humedad y los nutrientes, y emplea comúnmente técnicas de cultivo sin suelo, incluidas la hidroponía, la acuaponía y la aeroponía.
El mercado de agricultura vertical de los Estados Unidos está segmentado por mecanismo de crecimiento (aeroponía, hidroponía y acuaponía), por estructura (granjas verticales basadas en edificios, granjas verticales basadas en almacenes y granjas verticales en contenedores de envío), por tipo de cultivo (verduras de hoja, hierbas y microvegetales, frutas y bayas, y flores y plantas ornamentales), por componente (hardware, software y otros) y por usuario final (comercio minorista y supermercados, servicios de alimentación, directo al consumidor y comercio electrónico, institucional y gubernamental, y compradores de ingredientes farmacéuticos y cosméticos). El informe proporciona el tamaño del mercado y las previsiones en términos de valor (USD) para todos los segmentos mencionados.
Resumen de la segmentación
| Hidroponía |
| Aeroponía |
| Acuaponía |
| Granjas Verticales Basadas en Edificios |
| Granjas Verticales Basadas en Almacenes |
| Granjas Verticales en Contenedores de Envío |
| Verduras de Hoja |
| Hierbas |
| Microvegetales |
| Frutas y Bayas |
| Flores y Plantas Ornamentales |
| Hardware | Sistemas de Iluminación |
| Climatización y Control Climático | |
| Sensores y Monitoreo | |
| Irrigación y Suministro de Nutrientes | |
| Estanterías, Bandejas y Sistemas de Transporte | |
| Sistemas de Energía y Respaldo | |
| Software | Sistemas Operativos de Granja |
| IA y Visión por Computadora | |
| Flujo de Trabajo, ERP y Trazabilidad | |
| Servicios | Diseño e Integración |
| Mantenimiento y Soporte Agronómico | |
| Operaciones Gestionadas |
| Comercio Minorista y Supermercados |
| Servicios de Alimentación |
| Directo al Consumidor y Comercio Electrónico |
| Institucional y Gubernamental |
| Compradores de Ingredientes Farmacéuticos y Cosméticos |
| Por Mecanismo de Crecimiento | Hidroponía | |
| Aeroponía | ||
| Acuaponía | ||
| Por Estructura | Granjas Verticales Basadas en Edificios | |
| Granjas Verticales Basadas en Almacenes | ||
| Granjas Verticales en Contenedores de Envío | ||
| Por Tipo de Cultivo | Verduras de Hoja | |
| Hierbas | ||
| Microvegetales | ||
| Frutas y Bayas | ||
| Flores y Plantas Ornamentales | ||
| Por Componente | Hardware | Sistemas de Iluminación |
| Climatización y Control Climático | ||
| Sensores y Monitoreo | ||
| Irrigación y Suministro de Nutrientes | ||
| Estanterías, Bandejas y Sistemas de Transporte | ||
| Sistemas de Energía y Respaldo | ||
| Software | Sistemas Operativos de Granja | |
| IA y Visión por Computadora | ||
| Flujo de Trabajo, ERP y Trazabilidad | ||
| Servicios | Diseño e Integración | |
| Mantenimiento y Soporte Agronómico | ||
| Operaciones Gestionadas | ||
| Por Usuario Final | Comercio Minorista y Supermercados | |
| Servicios de Alimentación | ||
| Directo al Consumidor y Comercio Electrónico | ||
| Institucional y Gubernamental | ||
| Compradores de Ingredientes Farmacéuticos y Cosméticos | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de agricultura vertical de los Estados Unidos?
El mercado de agricultura vertical de los Estados Unidos alcanza los 1,6 mil millones de USD en 2026.
¿Qué categoría de cultivo genera más ingresos en los Estados Unidos?
Las verduras de hoja son el segmento de cultivos más grande, con el 52,3% de los ingresos en 2025, porque la lechuga, las espinacas y la rúcula siguen siendo las categorías interiores más optimizadas y listas para el comercio minorista.
¿Qué mecanismo de crecimiento se está expandiendo más rápidamente en la agricultura interior en los Estados Unidos?
La aeroponía es el mecanismo de mayor crecimiento, con una CAGR del 16% durante 2026-2031.
¿Cuál es el mayor desafío de costos para los operadores de granjas interiores?
La electricidad es el principal punto de presión, con la energía representando entre el 20% y el 40% del costo de producción en muchas instalaciones, y la iluminación representando entre el 60% y el 85% del uso total de electricidad.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente más allá del comercio minorista de comestibles?
Los compradores de ingredientes farmacéuticos y cosméticos son el segmento de usuarios finales de mayor crecimiento, con una CAGR del 15% durante 2026-2031, porque valoran la pureza controlada y los perfiles fitoquímicos reproducibles.