
Tamaño y Cuota del Mercado de Smart TV en EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
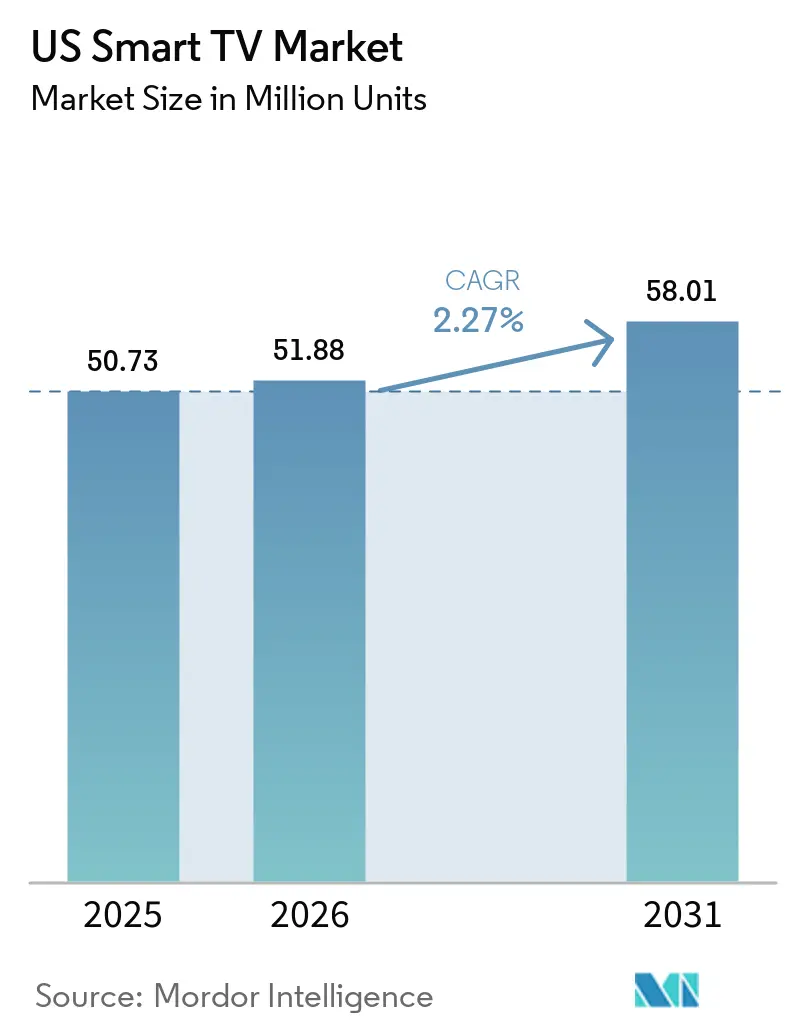
| Tamaño del mercado en el año base (2025) | 50.73 Millones de unidades |
| Volumen del Mercado (2026) | 51.88 Millones de unidades |
| Volumen del Mercado (2031) | 58.01 Millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 2.27 % |
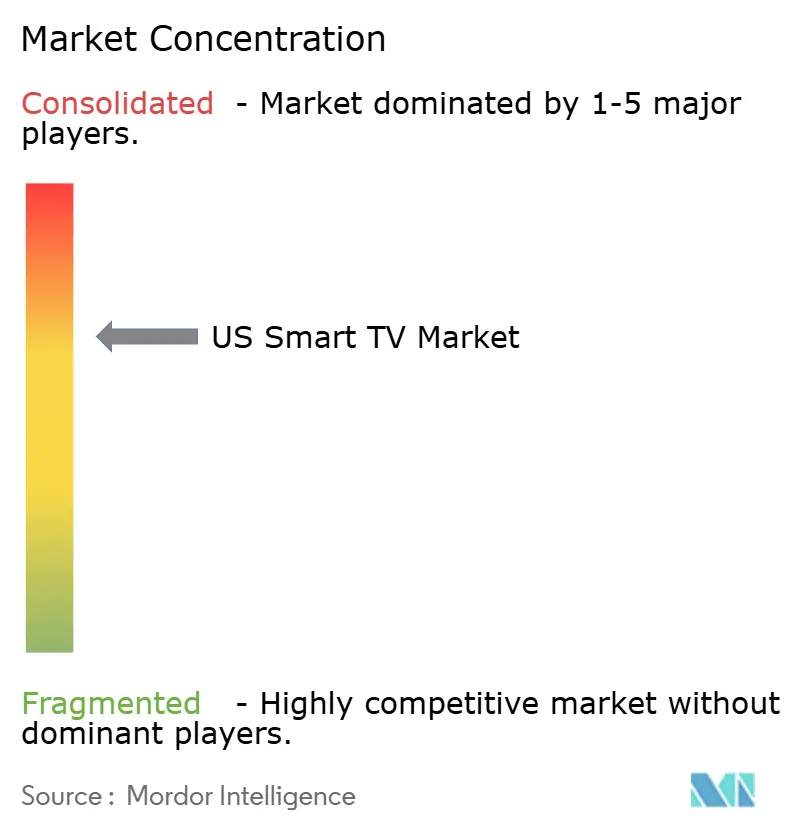
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Smart TV en EE. UU. por Mordor Intelligence
El tamaño del mercado de Smart TV en EE. UU. fue valorado en 50,73 millones de unidades en 2025 y se estima que crecerá desde 51,88 millones de unidades en 2026 hasta alcanzar 58,01 millones de unidades en 2031, a una CAGR del 2,27% durante el período de previsión (2026-2031). La demanda de los usuarios finales está evolucionando hacia una calidad de imagen premium, ecosistemas de streaming integrados y funciones optimizadas para videojuegos, incluso cuando el crecimiento general se modera en una categoría de electrónica de consumo madura. El impulso de los formatos grandes, especialmente los modelos de 55-64 pulgadas, sigue anclando los volúmenes del mercado mayoritario, mientras que las pantallas ultragrandes de más de 75 pulgadas se convierten en la principal compra aspiracional. Al mismo tiempo, los ciclos de innovación en tecnología de panel —OLED de 4 capas, mini-LED y retroiluminación RGB emergente— están acortando los plazos de reposición. La monetización de plataformas a través de la publicidad en televisión conectada (CTV) ahora subsidia los precios del hardware, ayudando a las marcas a defender su cuota de unidades frente a la agresiva compresión de precios de los nuevos fabricantes chinos. Por último, los incentivos energéticos a nivel estatal y el endurecimiento de las normas de privacidad de datos configuran las prioridades de desarrollo de productos, subrayando el complejo entorno regulatorio que rodea al mercado de Smart TV en EE. UU.
Conclusiones Clave del Informe
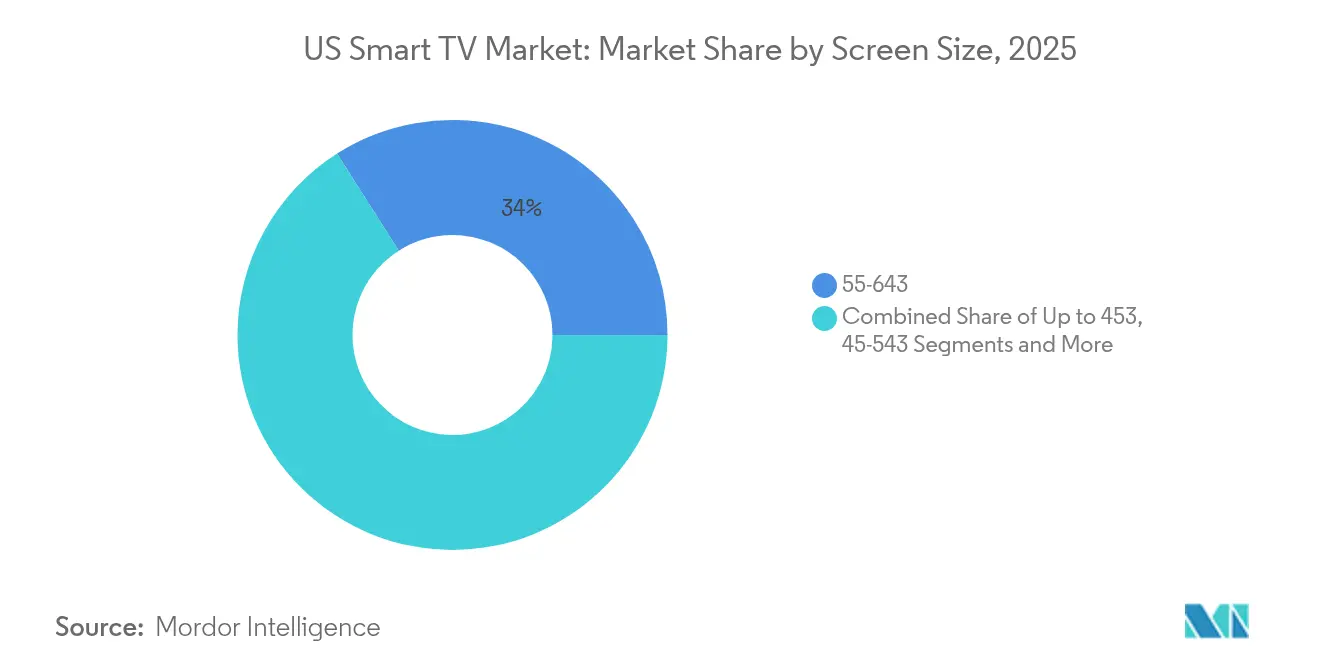
- Por tamaño de pantalla, los modelos de 55-64 pulgadas lideraron con una cuota de mercado del 34,02% en 2025, mientras que los modelos de 75 pulgadas y más registraron el crecimiento más rápido con una CAGR del 2,69% hasta 2031.
- Por resolución, 4K UHD capturó el 54,02% del mercado de Smart TV en EE. UU. en 2025; 8K UHD lidera con una CAGR proyectada del 3,17% hasta 2031.
- Por tecnología de panel, LCD/LED capturó el 60,45% del tamaño del mercado de Smart TV en EE. UU. en 2025, mientras que OLED generó una previsión de CAGR del 2,62%, superando al tamaño general del mercado de Smart TV en EE. UU.
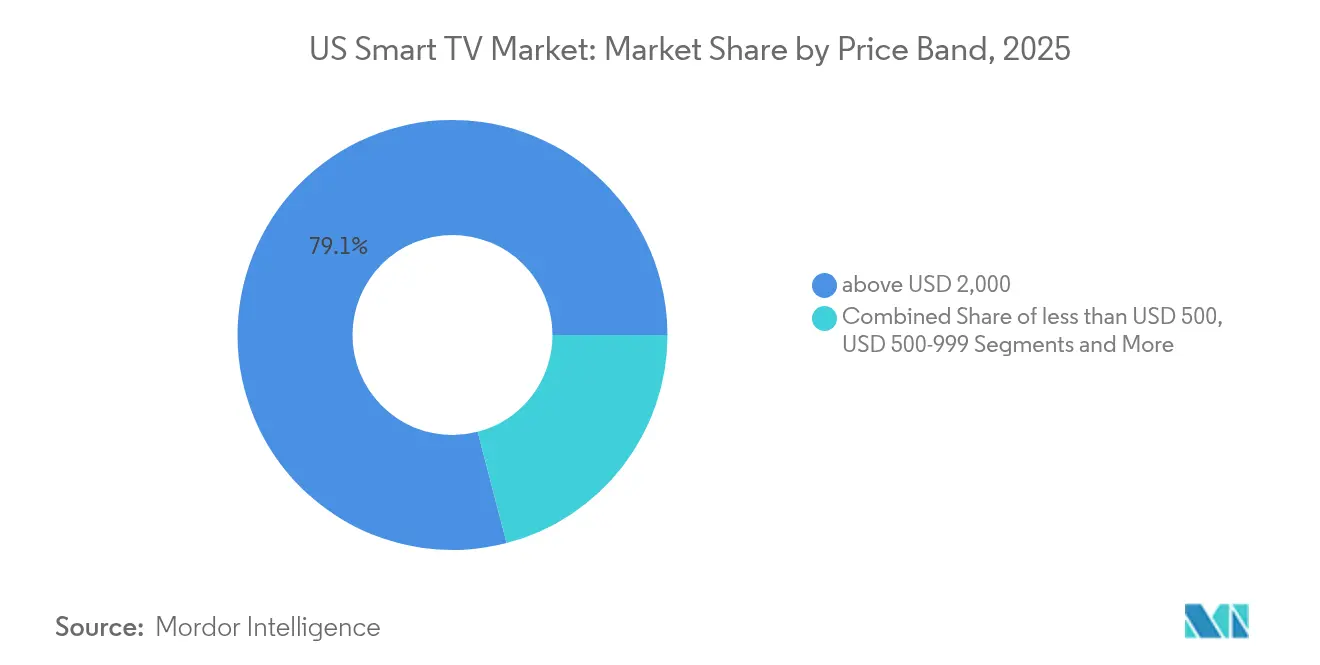
- Por banda de precio, los modelos con precio superior a USD 2.000 contribuyeron el 79,05% de los ingresos del segmento premium en 2025 y se proyecta que crezcan a una CAGR del 2,61% hasta 2031.
- Por sistema operativo, Roku OS lideró con el 38,12% de los ingresos del segmento premium en 2025, mientras que se espera que Google TV crezca a una CAGR del 2,6% hasta 2031.
- Samsung, LG y TCL en conjunto mantuvieron el 78,95% de los ingresos del segmento premium en 2025, lo que subraya la concentrada fortaleza de marca en el extremo alto del mercado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Smart TV en EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) (%) Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo acelerado de actualización a 4K/8K | +0.8% | Clústeres metropolitanos nacionales | Mediano plazo (2-4 años) |
| Ecosistemas integrados de streaming y aplicaciones | +0.6% | Regiones con abandono de la televisión por cable en todo el país | Corto plazo (≤ 2 años) |
| Auge en las compras de pantallas de más de 65" | +0.7% | Mercados de altos ingresos | Mediano plazo (2-4 años) |
| Reparto de ingresos publicitarios de CTV con los fabricantes de equipos originales | +0.4% | Principales áreas de mercado designadas | Largo plazo (≥ 4 años) |
| Funciones de Smart TV optimizadas para videojuegos | +0.3% | Segmentos demográficos con alta densidad de jugadores | Corto plazo (≤ 2 años) |
| Incentivos fiscales por eficiencia energética | +0.2% | Estados con programas de reembolso | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo acelerado de actualización a 4K/8K
4K UHD ya domina más de la mitad de los envíos, pero los fabricantes están acortando el ciclo tecnológico mediante la implantación masiva de procesadores preparados para 8K y retroiluminación avanzada. Los prototipos RGB mini-LED de Samsung presentados en 2025 prometen un contraste a nivel OLED manteniendo la paridad de costes con LCD[1]. La arquitectura OLED de cuatro capas de LG eleva el brillo máximo en un 40%, resolviendo las limitaciones HDR que antes frenaban la adopción premium[2]. Estos cambios de nivel impulsan conjuntamente a los propietarios actuales hacia una sustitución más temprana, especialmente a medida que el streaming y las consolas de nueva generación exponen gradualmente contenido nativo en 8K.
Ecosistemas integrados de streaming y aplicaciones
Los sistemas operativos de Smart TV ahora replican la funcionalidad de los dispositivos externos, integrando tiendas de aplicaciones, pagos y publicidad dirigida bajo la marca del televisor. Roku OS sigue representando la mayor base instalada, pero Google TV es el de mayor crecimiento gracias a que la personalización de búsquedas impulsa el tiempo de visualización. LG informa que sus ingresos de tecnología publicitaria en webOS superaron los 1 billón de KRW en 2024, lo que demuestra que la economía de plataformas compensa cada vez más la compresión del margen del hardware.[3]
Auge en las compras de pantallas de más de 65"
La prima de precio para los paneles de 75 pulgadas se ha reducido a aproximadamente 1,3 veces el coste de un modelo de 65 pulgadas, frente a casi 2 veces hace cinco años. Las cajas de salida inalámbricas, que ahora se están incorporando desde los modelos OLED de gama alta hasta las líneas mini-LED de gama media-alta, reducen el desorden de cables y el temor a la instalación. Al mismo tiempo, el cambio hacia estilos de vida de trabajo remoto ha convertido las salas de estar en centros de entretenimiento híbridos, animando a los consumidores a justificar pantallas de gran tamaño tanto para la productividad diurna como para el streaming nocturno.
El reparto de ingresos publicitarios de CTV genera nuevos modelos de negocio
Los propietarios de plataformas firman cada vez más acuerdos de reparto de ingresos que generan un crecimiento de ARPU de dos dígitos. Los ingresos publicitarios de webOS de LG en 2024 ya cubren cerca del 15% de su beneficio bruto total en entretenimiento para el hogar, demostrando cómo el inventario basado en datos puede reducir los precios de portada sin erosionar la contribución al resultado final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) (%) Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Canibalización por visualización en smartphones/tabletas | −0.5% | Segmentos urbanos jóvenes | Largo plazo (≥ 4 años) |
| Compresión de precios por marcas chinas de bajo coste | −0.4% | Segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Resistencia a la privacidad de datos a nivel de sistema operativo | −0.3% | Estados centrados en la privacidad | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro en retroiluminaciones mini-LED | −0.2% | Disponibilidad premium | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Canibalización por visualización en smartphones/tabletas
Las pantallas móviles capturan cada vez más minutos de entretenimiento diurno, limitando las ocasiones de visualización compartida que tradicionalmente justificaban las actualizaciones a pantallas grandes. El estudio de 2024 de la Comisión Federal de Comercio (FTC, por sus siglas en inglés) destaca cómo las plataformas de streaming sobreindexan el diseño de su interfaz de usuario hacia dispositivos de mano, reforzando los hábitos de consumo individual.[4] Sin embargo, los videojuegos y el contenido cinematográfico premium siguen siendo bastiones del televisor, moderando el efecto de canibalización.
Compresión de precios por marcas chinas de bajo coste
La integración vertical de TCL CSOT y el ensamblaje localizado de Hisense mantienen los costes de lista de materiales aproximadamente entre un 12% y un 15% por debajo de los fabricantes coreanos. La consiguiente agresividad en el comercio minorista arrastra los precios de venta promedio del mercado general hacia abajo, obligando a las marcas premium a demostrar valor diferenciado mediante exclusivas de panel y plataforma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Pantalla: Los Formatos Grandes Consolidan la Demanda Aspiracional
La banda de 55-64 pulgadas mantuvo una cuota de envíos líder del 34,02% en 2025, confirmando su papel como el punto óptimo del mercado mayoritario. Sin embargo, el segmento de más de 75 pulgadas está proyectado para crecer más rápido con una CAGR del 2,69%, superando el crecimiento general del mercado de Smart TV en EE. UU. Los primeros adoptantes citan los videojuegos inmersivos y el streaming de calidad cinematográfica como justificación para adquirir paneles que ahora cuestan menos de USD 2.000 en promoción. Samsung controla aproximadamente un tercio de los formatos ultragrandes aprovechando su cadena de suministro de micro-LED y agresivas promociones en canal. Los modelos de entrada de menos de 45 pulgadas continúan reduciéndose, presionados por las tabletas económicas para uso personal y por los modelos de tamaño medio que cada vez se adaptan mejor a apartamentos más pequeños gracias a la minimización de los marcos de pantalla.
Los instaladores informan que las cajas de salida inalámbricas reducen el tiempo de instalación en casi un 40%, acelerando la aceptación de pantallas de 75 pulgadas montadas en pared en hogares existentes. Los datos de ENERGY STAR sugieren que el consumo eléctrico por pulgada cuadrada está cayendo más rápido de lo que aumenta el área del panel, silenciando las objeciones al coste eléctrico entre los compradores conscientes del consumo energético. En conjunto, estas tendencias significan que las pantallas de gran formato seguirán siendo el principal impulsor de crecimiento dentro del mercado de Smart TV en EE. UU.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por Resolución: 8K Encuentra Terreno a Través de los Videojuegos
El UHD 4K alcanzó una cuota de envíos del 54,02% en 2025, convirtiéndose ya en un estándar del mercado. Se proyecta que el incipiente segmento 8K registre un CAGR del 3,17%, impulsado por motores de escalado por IA que compensan la escasez de contenido fuente. Las actualizaciones de firmware de 2025 de Xbox Series X de Microsoft y PlayStation 5 Pro de Sony habilitaron la salida en 8K, y los proveedores de streaming han iniciado pruebas de VOD en 8K en mercados limitados. A medida que el mercado de TV 4K pivota hacia modelos centrados en servicios, las actualizaciones de firmware y las integraciones de juegos en la nube extienden los ciclos de vida de los productos. Las tácticas de venta adicional combinan paneles 8K con planes de financiación más cortos para compensar el impacto del precio, garantizando que los primeros adoptantes roten en el mercado cada 3 o 4 años. Los modelos Full HD sobreviven actualmente principalmente en el sector de la hostelería y en ofertas de entrada de precio en el comercio minorista.
Los proveedores de OLED argumentan que las mejoras en brillo reducen la ventaja percibida del 8K sobre el 4K HDR de alta calidad, pero los datos de encuestas muestran que los jugadores pioneros eligen de manera desproporcionada los televisores 8K por sus derechos de alarde en pruebas de rendimiento. Las encuestas indican que más del 60% de los consumidores estadounidenses citan la escasez de contenido como el principal factor disuasorio para adquirir un televisor 8K, lo que limita el potencial a corto plazo del mercado de TV 8K. A medida que los códecs de compresión maduren, la sobrecarga de ancho de banda para las transmisiones en 8K disminuirá, eliminando uno de los últimos obstáculos técnicos para su despliegue masivo.
Por Tecnología de Panel: OLED Estrecha la Brecha
La tecnología LCD/LED todavía mantenía una cuota de unidades del 60,45% en 2025, pero los envíos de OLED están creciendo casi 30 puntos básicos por encima de la CAGR general del mercado de Smart TV en EE. UU. La arquitectura de cuatro capas de LG finalmente impulsa el brillo máximo HDR por encima de 1.500 nits, silenciando la crítica de "solo para habitaciones oscuras". Mientras tanto, la línea de OLED de puntos cuánticos de Samsung se beneficia de la certificación libre de cadmio para mitigar el riesgo de cumplimiento ambiental. Los clústeres mini-LED ofrecen a los televisores LCD premium un contraste casi comparable al OLED, difuminando las distinciones para los compradores ocasionales y trasladando la segmentación basada en precios al ámbito del marketing más que a las especificaciones técnicas puras. Los contratiempos en la cadena de suministro de mini-LED potencian la disponibilidad comparativa de OLED, ofreciendo a LG y Sony un apalancamiento temporal en los ciclos de producto del cuarto trimestre.
Las demostraciones de micro-LED en CES 2025 insinuaron factores de forma para el mercado masivo, aunque los rendimientos de obleas aún están lejos de la viabilidad económica comercial. En el ínterin, OLED y mini-LED continuarán su carrera de dos caballos para definir la diferenciación del nivel premium dentro del mercado de Smart TV en EE. UU.
Por Banda de Precio: El Crecimiento Premium Supera al Volumen
Por banda de precio, los modelos con precio superior a USD 2.000 contribuyeron el 79,05% de los ingresos del segmento premium en 2025 y se proyecta que crezcan a una CAGR del 2,61% hasta 2031. Samsung y LG en conjunto absorbieron más de la mitad de esos ingresos premium, respaldados por propiedad intelectual de panel, diseño industrial y servicios de suscripción incluidos. Las promociones de financiación extienden los pagos a 36 meses sin intereses, reduciendo la diferencia frente al desembolso mensual del nivel medio. En el otro extremo, los modelos por debajo de USD 500 enfrentan una presión de margen abrumadora a medida que TCL y Hisense monetizan la posventa mediante anuncios de CTV dirigidos en lugar de márgenes sobre el hardware.
Los incentivos energéticos se complementan con las ofertas premium: las retroiluminaciones mini-LED pueden superar las 3.000 zonas de regulación local sin sobrepasar el presupuesto energético del Nivel 2 de California. Los compradores premium ven así la eficiencia energética como una justificación adicional para el gasto inicial más elevado. En las bandas intermedias (USD 1.000-1.999), las marcas luchan por mantener la diferenciación mediante exclusivas de software, clientes de videojuegos en la nube y control de voz con IA, en lugar de basarse únicamente en métricas de visualización sin procesar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Sistema Operativo: Las Guerras de Plataformas Definen la Fidelización
Roku OS todavía representa aproximadamente el 38,12% de las pantallas inteligentes activadas en todo el país, aunque Google TV avanza un 2,6% anual impulsado por la integración de búsqueda y YouTube. El éxito de la monetización de webOS de LG ha llevado a Samsung a relanzar el intercambio de inventario publicitario de Tizen, generando un crecimiento de CPM de dos dígitos. El sistema operativo Fire TV de Amazon canaliza los datos del hogar centrados en Prime de vuelta al volante de ventas minoristas de la empresa, otorgándole un retorno sobre la inversión publicitaria desproporcionado a pesar de una menor cuota de unidades. El VIDAA U de Hisense, aunque es un actor de nicho, prioriza los canales FAST localizados para captar a los usuarios que abandonan la televisión por cable en busca de programación gratuita con publicidad.
Los videojuegos en la nube se están convirtiendo rápidamente en la función diferenciadora clave del sistema operativo. La expansión en 2025 de Microsoft de Xbox Cloud Gaming a los modelos de LG y Samsung entregó a esas marcas una biblioteca inmediata de más de 50 títulos sin necesidad de adquirir una consola. A medida que otras plataformas negocian acuerdos similares, la diferenciación a nivel de sistema operativo puede depender de la optimización de la latencia y la simplicidad del emparejamiento de mandos. Simultáneamente, las leyes estatales de privacidad podrían obligar a mostrar avisos de consentimiento que reduzcan la profundidad de la recopilación de datos, amenazando la diferencia de ARPU publicitario entre los ecosistemas de sistema operativo cerrado y abierto.
Análisis Geográfico
(sin datos geográficos)
Panorama regulatorio
Estados Unidos regula los televisores inteligentes en cuanto a rendimiento energético, requisitos de accesibilidad y gobernanza de datos. ENERGY STAR para Televisores sigue siendo el principal punto de referencia para la gestión del consumo energético, con la Versión 9.1 finalizada en marzo de 2024 a medida que aumentan los tamaños de pantalla. En materia de accesibilidad y derechos del usuario, la norma FCC 47 CFR 79.103(e) facilita la localización de los controles de subtítulos como parte de un hito más amplio de 2026 para dispositivos conectados.
Las expectativas de seguridad también avanzan hacia un etiquetado estandarizado para dispositivos IoT. El programa voluntario U.S. Cyber Trust Mark, con ioXt Alliance como Administrador Principal, ofrece un marco común de etiquetado de seguridad y está diseñado para alinearse con las actualizaciones de política previstas hasta 2026.
Análisis de la cadena de valor
La cadena de valor de los televisores inteligentes en EE. UU. comienza con los componentes de nivel inicial (paneles, SoC, memoria y módulos de conectividad), cuya producción está concentrada globalmente, y continúa con el ensamblaje final, la logística y la distribución minorista. La monetización se desplaza cada vez más hacia las capas posteriores, encabezadas por los sistemas operativos, las tiendas de aplicaciones y la publicidad en televisión conectada (CTV).
La competencia entre fabricantes de equipos originales se centra tanto en la economía de la plataforma como en el rendimiento del hardware. El alcance del sistema operativo, las alianzas de tecnología publicitaria y los servicios agrupados determinan cuánto valor permanece con los fabricantes frente a los distribuidores, mientras que los mecanismos de gobernanza del USMCA también influyen en las decisiones de abastecimiento y cumplimiento.
Panorama Competitivo
El mercado de Smart TV en EE. UU. muestra una concentración moderada: los cinco principales fabricantes capturan poco más del 70% de los envíos de unidades, lo que equivale a una puntuación de concentración de mercado de 7. Samsung sigue siendo el líder en ingresos, aprovechando una sólida área de I+D y economías de escala tanto en sustratos LCD como OLED. El giro de LG hacia los ingresos de plataforma le permitió mejorar la economía unitaria a pesar de la presión sobre el precio de venta promedio. La integración vertical de TCL a través de TCL CSOT asegura ventajas de coste, lo que permite un posicionamiento de precios agresivo sin erosionar excesivamente el margen bruto.
Las estrategias en 2025 se centran en la agrupación de servicios. Samsung emparejó su línea insignia Neo QLED con seis meses de Xbox Game Pass Ultimate, diferenciándose instantáneamente de los rivales con precios equivalentes. LG contraataca con niveles freemium en su servicio FAST webOS Channels, con el objetivo de duplicar las impresiones publicitarias por usuario activo. Hisense, decidida a salir del nivel de valor, presentó un modelo mini-LED de 110 pulgadas por debajo de USD 3.000, compitiendo con las marcas coreanas y redefiniendo el techo de la asequibilidad para pantallas grandes en el mercado masivo.
La apertura de la plataforma es el nuevo campo de batalla. Google y Amazon presionan por la penetración de diseños de referencia, cortejando a los ensambladores más pequeños para ampliar la huella de su sistema operativo. Samsung y LG defienden sus sistemas propietarios prometiendo mejoras de funciones posteriores a la compra: refinamientos de escalado inteligente mediante IA, portales de videojuegos de prueba gratuitos y traducción de idiomas en el dispositivo. La pugna se intensificará a medida que los presupuestos publicitarios continúen reasignándose desde la televisión lineal hacia la CTV programática, con el control de la plataforma dictando la captación de ingresos.
Líderes de la Industria de Smart TV en EE. UU.
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd
-
Sharp Corporation
-
Sony Group Corporation
-
Panasonic Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La monetización de CTV liderada por plataformas crea espacio adicional más allá de los márgenes únicos del hardware, con el alcance a nivel de sistema operativo y el inventario publicitario funcionando como activos estratégicos para minoristas y plataformas. La iniciativa Walmart-VIZIO de 2024 ilustra la comercialización del sistema operativo impulsada por minoristas para el inventario publicitario, y el acuerdo Fox-Roku de 2026 apunta a una consolidación continua en torno a la distribución del sistema operativo y la tecnología publicitaria.
Los cambios regulatorios y de política también están dando forma a las hojas de ruta de los productos. El programa U.S. Cyber Trust Mark y la ley HB 692 de Kentucky sobre el manejo de datos ACR afectan las decisiones de privacidad por diseño, mientras que los requisitos de accesibilidad mantienen el enfoque en funciones prácticas de usabilidad, como la localización de subtítulos, a medida que se acerca el hito de cumplimiento de 2026.
Desarrollos recientes del sector
- Abril de 2026: Fox Corporation anunció un acuerdo para adquirir Roku, Inc. por aproximadamente 22.000 millones de USD en una transacción en efectivo y acciones. El acuerdo desplaza el valor estratégico del sistema operativo de televisores inteligentes hacia las capacidades de distribución y publicidad, lo que modifica las negociaciones de licencias de sistema operativo y suministro publicitario.
- Enero de 2026: LG Electronics presentó la plataforma de televisores inteligentes webOS26 con integraciones de asistentes de IA, incluidos Microsoft Copilot y Google Gemini. El lanzamiento refuerza la diferenciación a nivel de sistema operativo como palanca para la interacción y la monetización, combinando el descubrimiento personalizado y las mejoras a nivel de servicio con funciones de hardware.
- Noviembre de 2024: Microsoft habilitó la transmisión de títulos comprados en Xbox Store a los televisores inteligentes Samsung, ampliando los juegos en la nube más allá de los catálogos de suscripción. Esto amplió el papel de los televisores inteligentes preparados para juegos y fortaleció los centros de juegos integrados en el sistema operativo como un argumento de venta para pantallas premium.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los televisores inteligentes vendidos para uso en los Estados Unidos, donde el televisor cuenta con conectividad a internet integrada y un sistema operativo que admite aplicaciones de streaming y funciones conectadas.
Exclusiones del alcance: Se excluyen los dispositivos de streaming externos, los decodificadores, los paneles de visualización vendidos como componentes y las pantallas de señalización profesional, incluso cuando cuentan con funciones conectadas.
Descripción general de la segmentación
- Por Tamaño de Pantalla
- Hasta 45"
- 45-54"
- 55-64"
- 65-74"
- 75" y Más
- Por Tipo de Resolución
- HDTV
- Full HD
- 4K UHD
- 8K UHD
- Por Tecnología de Panel
- LCD/LED
- QLED
- OLED
- Mini-LED
- Por Banda de Precio
- Menos de USD 500
- USD 500-999
- USD 1.000-1.999
- Más de USD 2.000
- Por Sistema Operativo
- Roku OS
- Google/Android TV
- Tizen OS
- webOS
- Fire TV OS
- VIDAA U
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por determinar el conjunto de demanda y el comportamiento de reemplazo de los televisores, de modo que el tamaño permanezca vinculado a patrones de compra doméstica realistas. Revisamos datos públicos como los del Censo de los Estados Unidos, la Oficina de Estadísticas Laborales y las publicaciones de la Comisión de Comercio Internacional de los Estados Unidos para comprender las señales de gasto del consumidor, los flujos de importación y el movimiento de categorías a lo largo del tiempo. También se utilizan fuentes como la Comisión Federal de Comunicaciones y los materiales del programa ENERGY STAR para identificar estándares que pueden influir en las especificaciones de los productos y en los plazos de renovación.
Además, utilizamos informes anuales de empresas, presentaciones para inversores, anuncios de minoristas y cobertura de prensa confiable para comprender los lanzamientos de modelos, la intensidad de las promociones y los cambios en los precios de venta promedio. Cuando resulta útil, también recurrimos a suscripciones de pago para obtener información financiera y de inteligencia empresarial, noticias y datos financieros, así como bases de datos de patentes, con el fin de validar los ciclos de productos y las hojas de ruta de características sin sobreajustar el modelo. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para realizar verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para someter a prueba el ciclo de reemplazo, la combinación de canales y la lógica de precios que las fuentes documentales no pueden explicar completamente por sí solas. Conversamos con una combinación de marcas, distribuidores y especialistas del lado minorista, y luego validamos con personas que realizan un seguimiento de la adopción de plataformas y sistemas operativos en los Estados Unidos. Los insumos se utilizan para cerrar brechas en la profundidad de las promociones, las tasas de adopción de características premium (4K, 8K, OLED, mini-LED) y cómo estos factores mueven unidades e ingresos a lo largo de las diferentes temporadas de venta en los EE. UU.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 19% | Gerentes: 42% |
Dimensionamiento del mercado y pronósticos
El modelo central se construye utilizando un enfoque de arriba hacia abajo, en el que la tenencia de televisores en los hogares, el momento del ciclo de reemplazo y la estacionalidad de las ventas al por menor se utilizan para reconstruir la demanda anual de unidades en los Estados Unidos. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como los envíos de unidades muestreados por bandas de tamaño de pantalla y una estructura de precio de venta promedio que se verifica mediante conversaciones con los canales de distribución.
Algunos insumos prácticos en este mercado incluyen el cambio en la combinación hacia pantallas de 55 pulgadas y más, la participación de 4K UHD frente a HDTV y Full HD, la tasa de tecnologías de paneles premium como OLED y mini-LED, y el patrón de promociones en torno a los principales períodos festivos. La combinación de sistemas operativos también se monitorea porque a menudo cambia los conjuntos de características y los precios, lo que luego se incorpora a nuestra progresión del precio de venta promedio. Para los pronósticos, se utiliza el análisis de escenarios para que nuestro caso base pueda ajustarse a ciclos de actualización más rápidos o más lentos, y luego se fundamenta nuevamente a través de las opiniones de expertos sobre la presión de precios, la adopción de características y el impulso esperado de los envíos. Cuando los datos son incompletos por banda de precio o resolución, llenamos las brechas utilizando divisiones conservadoras basadas en el posicionamiento minorista observado y luego verificamos esas divisiones con entrevistas antes de finalizar los totales.
Ciclo de validación y actualización de datos
La validación se realiza mediante múltiples verificaciones para que el modelo no se desvíe de las señales reales del mercado. Comparamos los resultados con indicadores independientes como la dirección de las importaciones, las señales de gasto en electrónica de consumo y el volumen de reemplazo implícito, y luego revisamos los valores atípicos por tamaño de pantalla y banda de precio antes de la aprobación final. Si una variación no puede explicarse por un evento claro, como un cambio en el ciclo de promociones o un cambio en la combinación tecnológica, se revisan los supuestos y se vuelve a contactar a expertos seleccionados.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos de precios, cambios de política que afectan a la electrónica o cambios notables en el inventario de los canales de distribución. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la visión más actualizada que pueda rastrearse hasta las variables y verificaciones declaradas.
Tamaño del mercado de Smart TV en los Estados Unidos según Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el mercado de Smart TV en EE. UU. pueden parecer muy dispares porque el año, la unidad de dimensionamiento y la lógica de precios no siempre se tratan de la misma manera. Las diferencias también surgen cuando un estudio mezcla el valor del hardware con la economía relacionada con las plataformas, o cuando el momento de la moneda y los períodos de promoción se manejan de manera imprecisa.
En nuestro trabajo, la cadencia de actualización y las verificaciones de validación se tratan como insumos de primer orden, ya que los precios de los Smart TV pueden cambiar rápidamente con los lanzamientos de modelos y los descuentos estacionales, y los valores resultantes se mantienen comparables de un año a otro gracias a la forma en que Mordor Intelligence alinea los supuestos del precio de venta promedio con la ventana de precios del año base y los verifica con la retroalimentación de los canales de distribución.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 61,52 mil millones de USD (2025) | |
| Revista especializada A | 55,00 mil millones de USD (2024) | Utiliza una estimación puntual histórica con una ventana de precios poco clara, y la referencia del año no se indica con precisión, lo que puede comprimir el valor cuando los períodos con alta actividad promocional dominan. |
| Boletín sectorial B | 100,06 mil millones de USD (2030) | Reporta una cifra para un año futuro que probablemente incorpora supuestos agresivos de premiumización y reemplazo, mientras que los pasos intermedios de unidades y precio de venta promedio no son visibles para su replicación. |
La dispersión se debe principalmente a la combinación de diferentes elecciones de temporalidad, la presentación de informes en unidades frente a valor, y la forma en que los cambios de precios se trasladan a años futuros. Cuando el año y la ventana de precios se hacen explícitos y la trayectoria de unidades se verifica con respecto al comportamiento de reemplazo, el tamaño del mercado se vuelve más fácil de defender y de actualizar en un calendario repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen de envíos proyectado para el mercado de Smart TV en EE. UU. en 2031?
Se espera que los envíos alcancen 58,01 millones de unidades en 2031.
¿Qué segmento de tamaño de pantalla se expandirá más rápidamente hasta 2031?
Se prevé que los modelos de 75 pulgadas y más crezcan a una CAGR del 2,69%.
¿Cómo compensan los fabricantes de televisores la presión sobre el margen del hardware?
Monetizan el inventario publicitario de televisión conectada (CTV); la plataforma webOS de LG, por ejemplo, generó más de KRW 1 billón en ingresos en 2024.
¿Qué sistema operativo lidera actualmente las activaciones en EE. UU.?
Roku OS mantiene la mayor base instalada, cubriendo aproximadamente el 38,12% de las pantallas inteligentes activas.


 Sus datos están seguros y nunca se venden ni se comparten.

