
Tamaño y Participación del Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
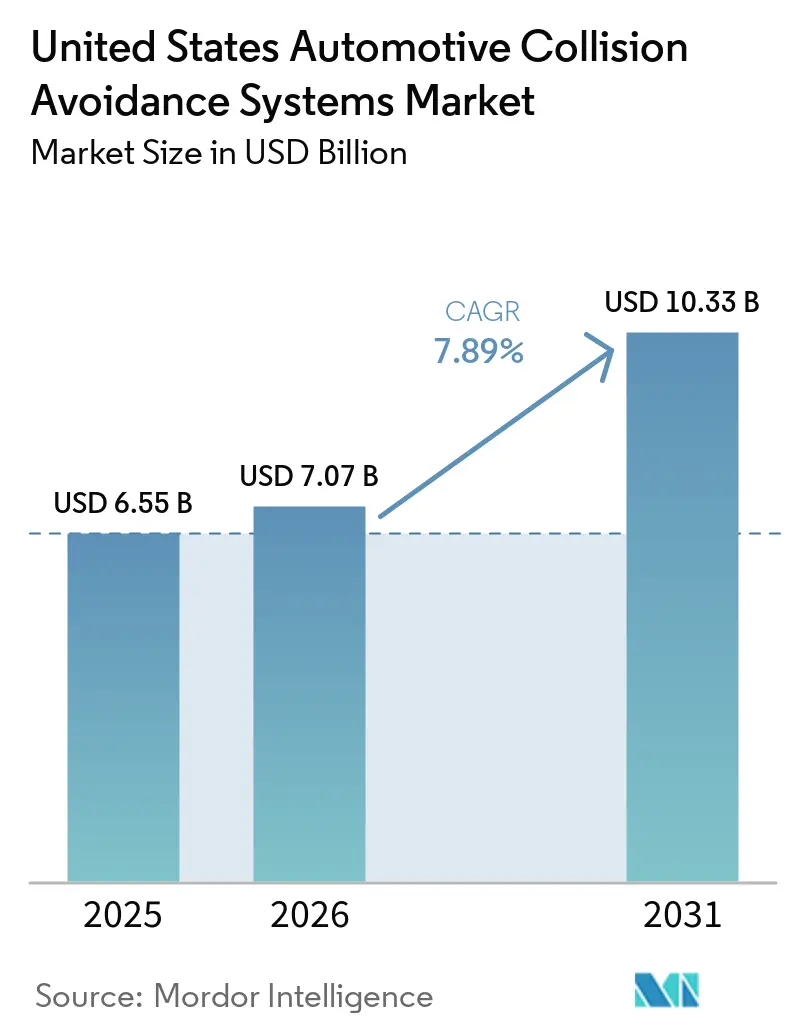
| Tamaño del mercado en el año base (2025) | 6.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.89 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos por Mordor Intelligence
El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos fue valorado en 6,55 mil millones de USD en 2025, se estima en 7,07 mil millones de USD en 2026 y se proyecta que alcance los 10,33 mil millones de USD en 2031, a una CAGR del 7,89% durante el período de pronóstico (2026-2031). Los requisitos federales de frenado de emergencia automático están trasladando los equipos de prevención de colisiones de paquetes opcionales a programas de vehículos estándar. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos también está cambiando a medida que los fabricantes de automóviles combinan radar, cámaras y software en menos unidades de control electrónico. Esto favorece a los proveedores que pueden validar sistemas completos y dar soporte a programas de vehículos durante varios años modelo. La reparación, la recalibración y la disponibilidad de semiconductores siguen siendo consideraciones importantes porque las funciones de seguridad necesitan soporte después de la venta, así como durante la producción. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos depende, por tanto, del rendimiento fiable de los sensores, la preparación para la fabricación y la comunicación clara con el conductor.
Conclusiones Clave del Informe
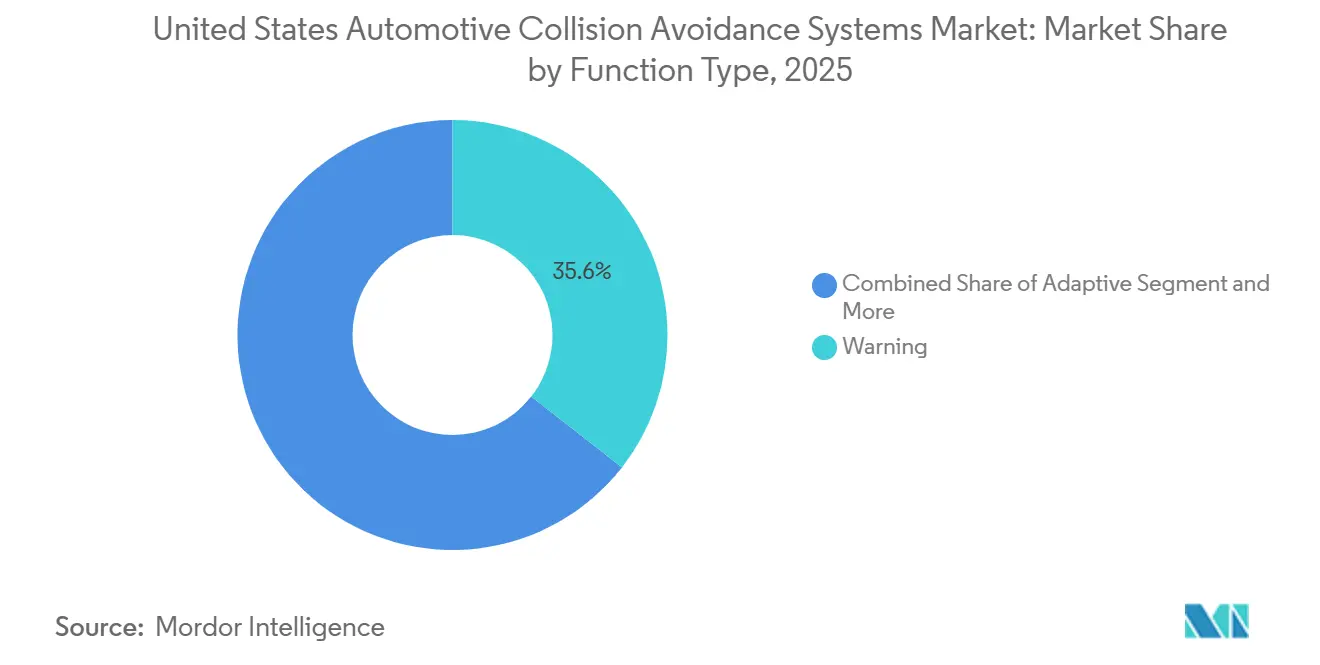
- Por tipo de función, la advertencia representó el 35,56% de la participación del mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos en 2025, mientras que el automatizado se proyecta que crezca a una CAGR del 8,81% hasta 2031.
- Por tipo de tecnología, el radar representó una participación del 41,11% en 2025, mientras que la cámara se proyecta que crezca a una CAGR del 15,71% hasta 2031.
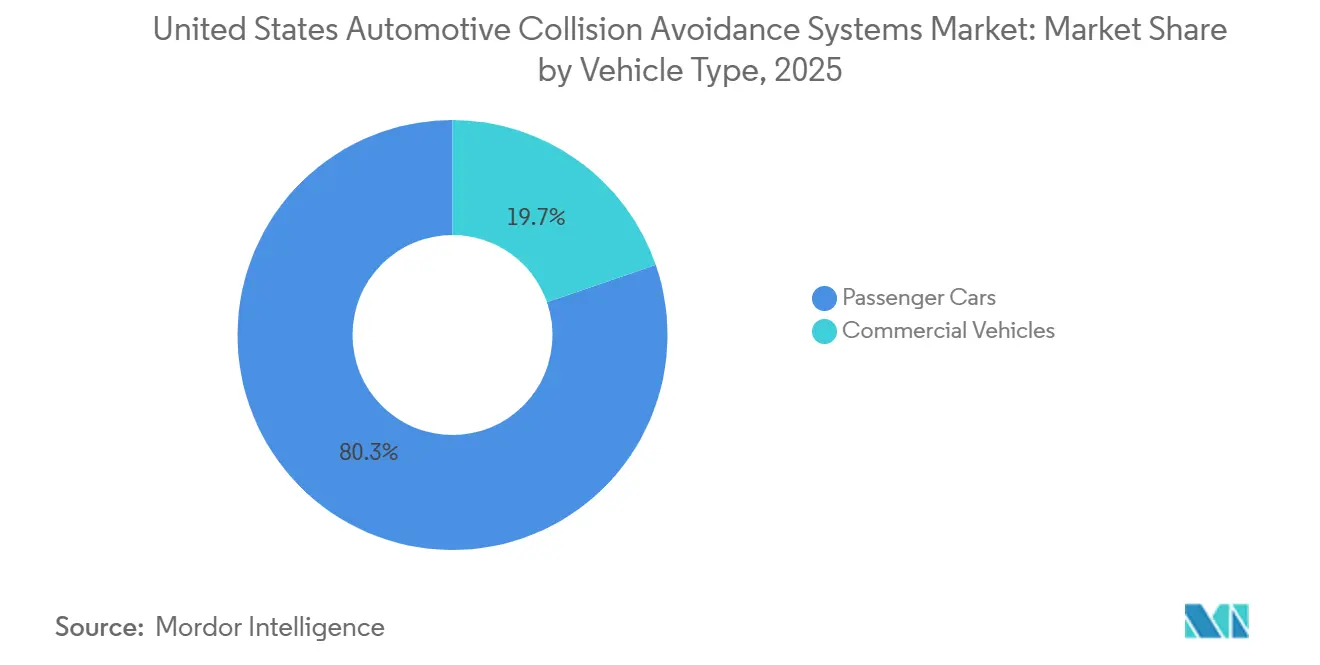
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación del 80,29% en 2025 y se proyecta que crezcan a una CAGR del 8,29% hasta 2031.
- Por aplicación, el control de crucero adaptativo representó una participación del 27,78% en 2025, mientras que la detección de punto ciego se proyecta que crezca a una CAGR del 16,83% hasta 2031.
- Por estado, California representó una participación del 14,45% en 2025, mientras que Ohio se proyecta que crezca a una CAGR del 8,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estandarización del AEB Federal y del AEB Peatonal | +2.1% | Nacional; inversión en cumplimiento concentrada en los canales de fabricantes de equipos originales de California, Texas, Míchigan y Florida | Largo plazo (≥ 4 años) |
| Expansión del Equipamiento Estándar de los Fabricantes de Equipos Originales en Vehículos de Alto Volumen | +1.8% | Nacional; los efectos en cascada de la producción se sienten primero en los corredores de ensamblaje de Míchigan, California y Texas | Largo plazo (≥ 4 años) |
| Creciente Demanda de Consumidores y Flotas por Prevención de Colisiones Verificada | +1.4% | California, Texas, Florida, Nueva York, Ohio | Mediano plazo (2–4 años) |
| Mejora de la Curva de Costos de Fusión de Sensores e IA de Borde | +1.2% | Míchigan, California, Texas, Ohio (principales centros de I+D automotriz) | Mediano plazo (2–4 años) |
| Incentivos de Seguros y Economía de Reparación para la Seguridad Preventiva | +0.9% | California, Florida, Nueva York, Texas, Pensilvania | Corto plazo (≤ 2 años) |
| Brecha de Rendimiento Nocturno y para Usuarios Vulnerables de la Vía en los Estados Unidos | +0.6% | Florida, Arizona, Texas, California (arterias urbanas con alta tasa de mortalidad peatonal) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Estandarización del AEB Federal y del AEB Peatonal
La norma federal de frenado de emergencia automático establece un plazo claro de equipamiento para el mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos. La NHTSA finalizó la FMVSS N.° 127 en 2024 y exige frenado de emergencia automático, incluido el frenado de emergencia automático peatonal, en los vehículos ligeros nuevos a partir de septiembre de 2029[1]. La norma convierte el rendimiento de detección consistente en un requisito de diseño para todo el vehículo, en lugar de una función reservada para acabados seleccionados. Los fabricantes de automóviles deben evaluar la detección, el control de frenado, la validación del software y las alertas al conductor como un único sistema de seguridad. Aumenta el valor de los proveedores que pueden dar soporte a las pruebas, el lanzamiento de producción, las actualizaciones, el funcionamiento nocturno fiable y la detección de peatones. La norma también proporciona a los fabricantes una base común para seleccionar socios de hardware y software, al tiempo que aumenta la importancia de evitar eventos de frenado innecesarios.
Expansión del Equipamiento Estándar de los Fabricantes de Equipos Originales en Vehículos de Alto Volumen
El cambio de paquetes opcionales a equipamiento estándar aumenta el número de vehículos que necesitan hardware de prevención de colisiones. También cambia la adquisición porque un fabricante de automóviles puede seleccionar una plataforma para varias líneas de vehículos en lugar de comprar componentes separados para cada función. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos se beneficia cuando una arquitectura común puede dar soporte a modelos de entrada y vehículos de mayor contenido sin necesidad de rediseños repetidos. El equipamiento estándar crea compromisos de suministro más prolongados para sensores, hardware de cómputo, software y soporte de servicio. Requiere que los fabricantes de automóviles gestionen el costo, la fiabilidad, el cableado, el empaquetado y las actualizaciones en varios acabados. Los proveedores que ofrecen plataformas escalables pueden satisfacer esta necesidad preservando diferencias significativas entre los programas premium y de volumen.
Creciente Demanda de Consumidores y Flotas por Prevención de Colisiones Verificada
Los compradores de flotas evalúan el equipamiento de seguridad a través del tiempo de inactividad del vehículo, el historial de reclamaciones, la interrupción de reparaciones y las necesidades de gestión de conductores. Su proceso de compra difiere del de los compradores individuales porque los resultados operativos pueden revisarse en muchos vehículos. El IIHS informó que los vehículos equipados con paquetes de funciones de asistencia al conductor más completos estaban asociados con tasas de reclamaciones por daños a la propiedad más bajas[2]. Esto respalda un argumento práctico para combinar varias funciones de asistencia en lugar de tratar cada función como un complemento independiente. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos puede beneficiarse a medida que las flotas especifican capacidades de seguridad en los requisitos de adquisición. También puede beneficiarse cuando los aseguradores y los gestores de flotas utilizan evidencia consistente para comparar paquetes de equipamiento.
Mejora de la Curva de Costos de Fusión de Sensores e IA de Borde
La fusión de sensores está mejorando la forma en que los vehículos combinan entradas de radar, cámara y ultrasonido para interpretar distancia, movimiento, carriles y objetos cercanos. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos se beneficia cuando las funciones que antes requerían unidades de control electrónico separadas pueden operar a través de una arquitectura más integrada. El procesamiento local puede acortar el camino entre la detección y una decisión de advertencia o frenado, al tiempo que reduce las demandas de cableado y empaquetado. Bosch introdujo sistemas de radar en chip que combinan la detección de radar con el procesamiento a bordo para funciones avanzadas de asistencia al conductor, lo que ilustra este enfoque. Los proveedores que pueden alinear sensores, hardware de cómputo, software y procedimientos de reparación están mejor posicionados para dar soporte a los fabricantes de automóviles que buscan menores costos de integración y un rendimiento fiable del sistema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Integración y Calibración del Sistema | -0.9% | California, Texas, Nueva York, Pensilvania, Ohio (mercados densos de reparación de colisiones y servicio de fabricantes de equipos originales) | Mediano plazo (2–4 años) |
| Volatilidad en la Cadena de Suministro de Semiconductores y Sensores | -0.7% | Nacional; impacto de primer orden en los clústeres de ensamblaje automotriz de Míchigan, Texas y California | Largo plazo (≥ 4 años) |
| Degradación del Rendimiento en Oscuridad, Condiciones Meteorológicas Adversas y Geometría Vial Compleja | -0.5% | Illinois, Pensilvania, Nueva York, Ohio (estados del cinturón de nieve); Arizona (condiciones de deslumbramiento solar) | Mediano plazo (2–4 años) |
| Confianza del Consumidor, Falsas Alertas y Asignación de Responsabilidad | -0.4% | California, Texas, Florida (mayor densidad de litigios y notificación de incidentes relacionados con vehículos autónomos/ADAS) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Integración y Calibración del Sistema
Los sistemas de prevención de colisiones necesitan una alineación precisa después de una reparación que afecte al parabrisas, el parachoques, la rejilla, la cámara u otra ubicación de sensor. Esto crea un requisito de servicio que puede surgir incluso tras una colisión menor. Los talleres de reparación necesitan técnicos capacitados, áreas de trabajo adecuadas, herramientas, objetivos y acceso a procedimientos específicos del modelo. Un vehículo puede salir de fábrica con un sistema capaz, pero aun así generar insatisfacción en el cliente si la recalibración es difícil de organizar tras un daño. Los diagnósticos consistentes y las instrucciones de reparación claras pueden ayudar a preservar el rendimiento previsto y reducir la incertidumbre para los propietarios de vehículos y las flotas.
Volatilidad en la Cadena de Suministro de Semiconductores y Sensores
El equipamiento de prevención de colisiones depende de semiconductores especializados, sensores, dispositivos de potencia y componentes de comunicación. La escasez de cualquier insumo puede interrumpir la producción de vehículos porque estas piezas funcionan dentro de una arquitectura electrónica más amplia. Los proveedores automotrices no pueden simplemente sustituir una pieza nueva sin confirmar la compatibilidad de seguridad, durabilidad, hardware y software. Esto convierte la calificación de fuentes alternativas en una tarea de planificación a largo plazo en lugar de una respuesta de compra rápida. La diversificación temprana de proveedores puede añadir trabajo de desarrollo, pero puede reducir las interrupciones cuando un componente de soporte deja de estar disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Función: Los Sistemas Automatizados Ganan Importancia junto a las Funciones de Advertencia
Las funciones de advertencia representaron el 35,56% de la participación del mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos por tipo de función en 2025. Esta categoría incluye la advertencia de colisión frontal, las alertas de salida de carril, las alertas de punto ciego y funciones relacionadas que instan a los conductores a responder. Su papel establecido refleja la familiaridad de la asistencia basada en alertas en muchas categorías de vehículos. Las funciones de advertencia pueden introducirse sin cambiar la responsabilidad principal del conductor de controlar el vehículo. También proporcionan una base común para los paquetes de seguridad que incluyen formas de soporte más activas.
Se proyecta que las funciones automatizadas crezcan a una CAGR del 8,81% hasta 2031. Este grupo incluye sistemas que pueden aplicar el frenado o proporcionar asistencia de dirección cuando un vehículo identifica un riesgo inminente. Su crecimiento refleja el movimiento más amplio hacia la intervención cuando un conductor no reacciona a tiempo. Las funciones de monitoreo siguen siendo relevantes porque la información sobre la atención del conductor puede determinar cómo se entrega una advertencia o intervención. Las funciones adaptativas, incluido el control de crucero adaptativo, continúan siendo un puente entre las alertas básicas y la asistencia más activa durante la conducción habitual.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Tecnología: El Radar se Mantiene Consolidado mientras las Cámaras se Expanden
El radar representó el 41,11% de los ingresos por tecnología en 2025 dentro del mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos. Su posición refleja su capacidad para medir la distancia y la velocidad relativa en una variedad de situaciones de conducción. Los fabricantes de automóviles utilizan el radar para dar soporte al control de crucero adaptativo, el soporte de colisión frontal y otras funciones que dependen de información de alcance fiable. Puede proporcionar una entrada importante cuando las condiciones de iluminación dificultan la detección visual. El radar se combina cada vez más con otras tecnologías en lugar de utilizarse como solución independiente.
Se proyecta que la tecnología de cámara crezca a una CAGR del 15,71% hasta 2031. Las cámaras ayudan al vehículo a interpretar carriles, usuarios de la vía, señales y el contexto visual más amplio que rodea a un objeto. Esto las hace importantes cuando un sistema necesita una comprensión más detallada de la escena, incluido el reconocimiento de peatones. El LiDAR sigue siendo relevante para programas seleccionados que requieren percepción tridimensional detallada, aunque su uso varía según la línea de vehículos. Los sensores ultrasónicos continúan dando soporte a funciones de corto alcance, en particular el aparcamiento y las maniobras a baja velocidad.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Sostienen el Despliegue más Amplio
Los automóviles de pasajeros representaron el 80,29% de la categoría de vehículos en 2025. Su posición refleja la escala de la producción de vehículos ligeros y el amplio alcance de las compras de consumidores y flotas. Los fabricantes de automóviles pueden estandarizar las funciones de seguridad en las líneas de vehículos de pasajeros utilizando plataformas electrónicas comunes. El segmento incluye vehículos de propiedad privada, así como vehículos utilizados para entrega, alquiler y trabajo de servicio. Esto hace que los automóviles de pasajeros sean importantes para la instalación en equipos originales y la demanda de reparación a largo plazo.
Se proyecta que los automóviles de pasajeros crezcan a una CAGR del 8,29% hasta 2031. Los vehículos comerciales tienen un perfil operativo diferente porque pueden requerir una cobertura de detección más amplia y un soporte robusto para ciclos de uso más prolongados. Sus sistemas de seguridad también pueden enfrentar diferentes condiciones de carga, remolque y operación. El objetivo central sigue siendo similar porque los operadores de vehículos necesitan advertencias fiables e intervención apropiada. La dirección futura de los requisitos de seguridad para vehículos pesados determinará la rapidez con que estos sistemas se adopten en las plataformas comerciales.
Por Aplicación: El Control de Crucero Adaptativo Lidera mientras la Detección de Punto Ciego se Acelera
El control de crucero adaptativo representó el 27,78% de los ingresos por aplicación en 2025. A menudo es una de las primeras funciones avanzadas de asistencia al conductor que los conductores utilizan durante los viajes habituales por autopista. La función gestiona el espaciado entre vehículos y puede hacer que los trayectos más largos sean menos exigentes cuando las condiciones del tráfico son apropiadas. Los fabricantes de automóviles suelen combinarlo con funciones de detección frontal y frenado. Esto convierte al control de crucero adaptativo en un punto de entrada importante para paquetes de prevención de colisiones más amplios.
Se proyecta que la detección de punto ciego crezca a una CAGR del 16,83% hasta 2031. La función asiste a los conductores durante los cambios de carril identificando vehículos que pueden no ser visibles en los espejos. Los materiales de la NAIC identifican la advertencia de punto ciego como una de las funciones de asistencia al conductor evaluadas en relación con las reclamaciones de seguros y la prevención de accidentes. La advertencia de colisión frontal, el frenado de emergencia automático, la advertencia de salida de carril y la asistencia de aparcamiento continúan dando soporte a diferentes etapas de la tarea de conducción. Un conjunto coherente de alertas puede ayudar a los conductores a comprender cómo estas aplicaciones funcionan conjuntamente.
Análisis Geográfico
Segmento de Radar en el Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
California representó el 14,45% del segmento estatal en 2025. California, Texas y Florida tienen condiciones de demanda sólidas debido a la actividad vehicular, las rutas urbanas densas y la alta exposición a situaciones de conducción complejas. California también ofrece un entorno donde los fabricantes pueden evaluar sistemas en tráfico de cercanías, autopistas y zonas con alta presencia peatonal. Esto ayuda a los proveedores a recopilar aprendizaje operativo que puede informar programas de vehículos más amplios. El estado es importante no solo porque allí se venden vehículos, sino también porque los desarrolladores de tecnología y los fabricantes de automóviles lo utilizan para perfeccionar las funciones de seguridad. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos se beneficia cuando las lecciones de estos casos de uso pueden aplicarse a diseños de vehículos convencionales.
Se espera que Ohio crezca a una CAGR del 8,85% hasta 2031, respaldado por su lugar en la red de fabricación automotriz del Medio Oeste. Míchigan, Ohio, Pensilvania e Illinois desempeñan un papel diferente al de los estados costeros de alta demanda porque están estrechamente vinculados a la ingeniería, el abastecimiento, el ensamblaje y la validación en condiciones invernales. Míchigan sigue siendo importante para las decisiones de programas de vehículos y la coordinación de proveedores. Pensilvania e Illinois ofrecen condiciones de clima frío que ayudan a los fabricantes a evaluar el rendimiento cuando cambian las carreteras, la iluminación y la visibilidad. Estas ubicaciones son importantes a medida que los fabricantes de automóviles preparan vehículos para uso nacional amplio en lugar de un único clima. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos necesita esta variedad de condiciones de prueba para respaldar un rendimiento fiable.
Nueva York, Arizona y otros estados añaden entornos operativos distintos al panorama nacional. Nueva York ofrece intersecciones densas, peatones y cambios de carril frecuentes que pueden poner a prueba el comportamiento práctico de las funciones de asistencia al conductor. Arizona ofrece condiciones secas y luminosas que son útiles para evaluar el comportamiento de los sensores en calor e intensa luz solar. Otros centros de fabricación y logística pueden generar demanda a través del ensamblaje de vehículos, el transporte comercial y las operaciones de flotas. El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos se desarrollará de manera diferente según el estado porque las condiciones viales, la combinación de vehículos y la capacidad de servicio no son iguales en todas partes. Un requisito de seguridad nacional puede aun así producir diferencias locales en las pruebas, la instalación, la calibración y la experiencia del cliente.
Panorama Competitivo
Segmento de Automóviles de Pasajeros en el Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
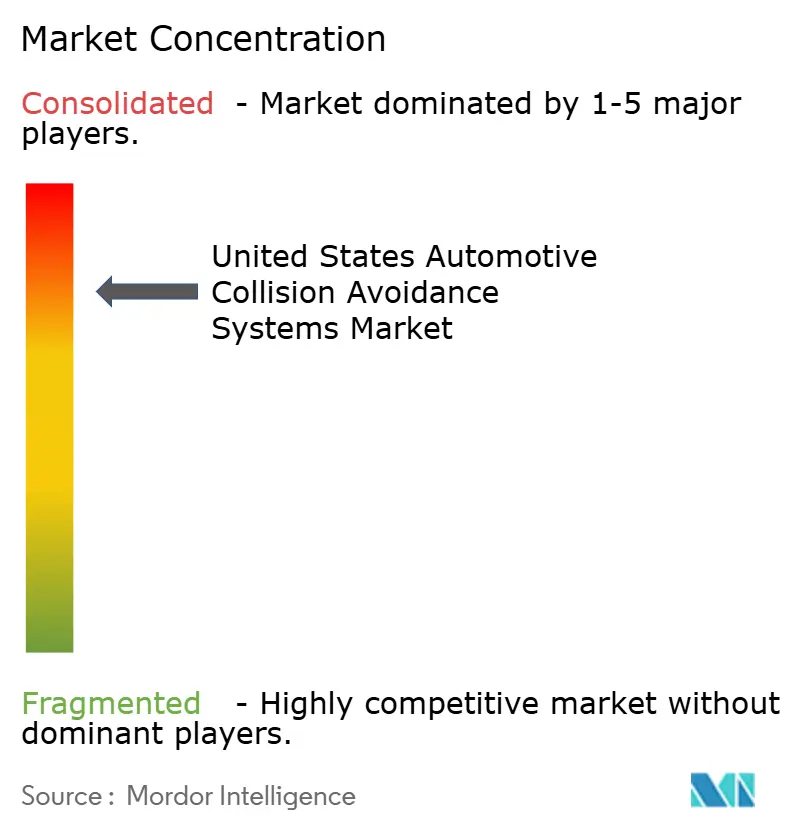
El mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos está muy concentrado porque los principales proveedores representan colectivamente la mayoría de los diseños ganadores en equipos originales, mientras que varios proveedores especializados de tecnología y componentes permanecen activos. El mercado está liderado por proveedores que combinan detección, hardware de cómputo, software y soporte de integración vehicular. Robert Bosch GmbH, DENSO Corporation, ZF Friedrichshafen AG, Aptiv PLC y Mobileye Global Inc. son participantes importantes en este grupo de proveedores. La competencia se centra en si una empresa puede dar soporte a programas de vehículos completos en lugar de simplemente vender un sensor individual. Los fabricantes de automóviles necesitan sistemas que funcionen con controles de frenado, arquitecturas eléctricas, pantallas para el conductor y herramientas de diagnóstico. Los proveedores también necesitan dar soporte a la validación durante la vida útil de un programa de vehículos. Esto crea una ventaja para las empresas con amplios recursos de ingeniería y relaciones establecidas con los fabricantes de vehículos.
La integración de plataformas es una estrategia competitiva importante en el mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos. Los principales proveedores buscan combinar radar, cámaras, procesamiento y software en un sistema que pueda desplegarse en varios modelos. Esto puede reducir el esfuerzo necesario para calificar diferentes piezas de proveedores separados. También facilita a los fabricantes de automóviles el mantenimiento del software y las actualizaciones de funciones. Mobileye se ha centrado en plataformas integradas de percepción y cómputo para programas avanzados de asistencia al conductor. Bosch ha continuado desarrollando sistemas basados en radar que combinan la detección y el procesamiento más cerca del sensor. Aptiv también ha avanzado en plataformas de radar para futuras arquitecturas de vehículos, lo que demuestra que el rendimiento y la escalabilidad siguen siendo puntos importantes de competencia.
El campo competitivo también incluye empresas de semiconductores y especialistas en servicios que dan soporte a los sistemas de seguridad vehicular. Infineon Technologies, NXP Semiconductors, Texas Instruments, Analog Devices y NVIDIA proporcionan componentes o plataformas de cómputo utilizadas en la electrónica automotriz. Su papel es importante porque los proveedores de sistemas necesitan procesadores fiables, gestión de energía y manejo de señales para ofrecer funciones de seguridad terminadas. Los proveedores de calibración y reparación se están volviendo más visibles a medida que se expande la base instalada de vehículos equipados con sensores. La adquisición planificada por HARMAN del negocio ADAS de ZF ilustra el interés continuo en combinar capacidades de electrónica automotriz y tecnología de seguridad.
Líderes de la Industria de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
-
Continental AG
-
Robert Bosch
-
ZF Friedrichshafen AG
-
Mobileye
-
Denso
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Alcance del Informe del Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos en California
California continúa liderando el mercado de sistemas de prevención de colisiones de los Estados Unidos, con aproximadamente el 11% de la participación total del mercado en 2024. El dominio del estado está impulsado por su sólido ecosistema automotriz y su entorno regulatorio progresivo que apoya las tecnologías avanzadas de seguridad vehicular. El liderazgo de California en las pruebas y el desarrollo de vehículos autónomos ha creado un entorno propicio para la adopción de sistemas de prevención de colisiones. La presencia de importantes empresas tecnológicas y centros de innovación automotriz en Silicon Valley ha fomentado el avance continuo en tecnologías de sensores y algoritmos de inteligencia artificial esenciales para estos sistemas. La alta concentración de ventas de vehículos de lujo en el estado, que típicamente cuentan con sistemas avanzados de seguridad automotriz como equipamiento estándar, fortalece aún más el crecimiento del mercado. Además, las estrictas regulaciones de seguridad vehicular y las políticas ambientales de California han alentado a los fabricantes de automóviles a incorporar tecnologías de prevención de colisiones más sofisticadas en sus vehículos. La gran población del estado y las altas tasas de propiedad de vehículos, combinadas con la creciente conciencia del consumidor sobre la seguridad vehicular, continúan impulsando una demanda sostenida de estos sistemas.
Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos en Ohio
Ohio emerge como el mercado de más rápido crecimiento para los sistemas de prevención de colisiones automotrices, con una CAGR proyectada de aproximadamente el 5% de 2024 a 2029. El notable crecimiento del estado se atribuye a su sólida base de fabricación automotriz y la creciente integración de tecnologías de seguridad avanzadas en los vehículos producidos localmente. La posición estratégica de Ohio en la cadena de suministro automotriz, con numerosos proveedores de Nivel 1 y Nivel 2 especializados en sistemas de seguridad, ha creado un ecosistema robusto para el desarrollo de tecnología de prevención de colisiones. El enfoque proactivo del estado para adoptar nuevas tecnologías de seguridad automotriz, respaldado por diversas instituciones de investigación e instalaciones de prueba, ha acelerado la expansión del mercado. La presencia de importantes centros de investigación automotriz e instalaciones de prueba ha facilitado la validación e implementación rápida de nuevas tecnologías de prevención de colisiones. Además, las diversas condiciones climáticas de Ohio lo han convertido en un campo de pruebas ideal para desarrollar y perfeccionar estos sistemas bajo diversos desafíos ambientales. El enfoque del estado en iniciativas de movilidad inteligente e infraestructura de vehículos conectados también ha creado oportunidades adicionales para el crecimiento del mercado.
Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos en Texas
Texas representa un mercado significativo para los sistemas de prevención de colisiones automotrices, impulsado por su extensa red de transporte y su diversa flota de vehículos. La combinación única de entornos de conducción urbanos y rurales del estado ha creado demandas variadas para diferentes tipos de tecnologías de prevención de colisiones. El sólido sector económico y de vehículos comerciales de Texas ha influido particularmente en la adopción de sistemas de seguridad avanzados en los vehículos de flota. El extenso sistema de autopistas del estado y las condiciones de conducción a alta velocidad han enfatizado la importancia de los sistemas de advertencia de colisión frontal y frenado de emergencia automático. La presencia de importantes instalaciones de fabricación automotriz y centros de investigación ha facilitado la innovación local en tecnologías de prevención de colisiones. Además, las crecientes poblaciones urbanas de Texas en ciudades como Houston, Dallas y Austin han creado una mayor demanda de vehículos equipados con características de seguridad avanzadas. El enfoque del estado en reducir los accidentes de tráfico a través de soluciones tecnológicas ha acelerado aún más la adopción de estos sistemas.
Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos en Florida
El mercado de sistemas de prevención de colisiones automotrices de Florida se caracteriza por su composición demográfica única y sus condiciones de conducción. La gran comunidad de jubilados del estado ha creado una demanda específica de vehículos equipados con características de seguridad avanzadas que mejoran la conciencia del conductor y el tiempo de reacción. La alta actividad turística de Florida también ha influido en el mercado de alquiler de automóviles para adoptar vehículos con sistemas de seguridad modernos. Las variadas condiciones de conducción del estado, desde áreas urbanas densas hasta autopistas costeras, han requerido diversas soluciones de prevención de colisiones. La prevalencia de condiciones climáticas severas ha impulsado particularmente la demanda de sistemas que puedan funcionar eficazmente en situaciones de visibilidad difícil. El compromiso de Florida con las mejoras en la seguridad vial ha llevado a una mayor conciencia y adopción de tecnologías de prevención de colisiones. Los concesionarios y centros de servicio automotriz del estado han desempeñado un papel crucial en la educación de los consumidores sobre los beneficios de estos sistemas de seguridad. Además, la creciente población de Florida y la creciente urbanización continúan impulsando la expansión del mercado.
Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos en Otros Estados
Los estados restantes de los Estados Unidos demuestran niveles variables de adopción y crecimiento en los sistemas de prevención de colisiones automotrices, cada uno influenciado por sus entornos geográficos, económicos y regulatorios únicos. Estados como Nueva York han mostrado altas tasas de adopción en áreas urbanas donde las complejas condiciones de tráfico requieren características de seguridad avanzadas como la advertencia de salida de carril y la detección de punto ciego. Los estados del noreste generalmente demuestran tasas de adopción más altas debido a sus densos centros de población y las difíciles condiciones climáticas. Los estados del medio oeste se benefician de su sólida herencia de fabricación automotriz e infraestructura de pruebas. Los estados del oeste muestran tasas de adopción crecientes impulsadas por sus poblaciones con afinidad tecnológica y su enfoque en soluciones de transporte innovadoras. El desarrollo del mercado en estas regiones está respaldado además por regulaciones de seguridad específicas de cada estado, las preferencias de los consumidores y la presencia de la industria automotriz local. El ritmo variable del desarrollo de infraestructura y las condiciones económicas en estos estados continúan dando forma a los patrones de adopción regional de las tecnologías de prevención de colisiones.
Líderes de la Industria de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
Principales Empresas en el Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
El mercado se caracteriza por una innovación continua de productos en tecnologías de detección, particularmente en sistemas basados en radar, LiDAR y cámara. Las empresas están buscando activamente alianzas estratégicas con empresas tecnológicas y fabricantes de automóviles para mejorar sus capacidades de conducción autónoma. Los principales actores están expandiendo su presencia manufacturera, particularmente evidente en la expansión de las instalaciones de Texas de Continental y el aumento de la capacidad de producción de Aptiv. Las inversiones en investigación y desarrollo están fuertemente enfocadas en integrar múltiples funcionalidades en plataformas unificadas, con empresas como Bosch y Delphi liderando innovaciones revolucionarias en tecnología de fusión de sensores automotrices. La industria está siendo testigo de una fuerte tendencia hacia el desarrollo de soluciones escalables que puedan implementarse en diferentes segmentos de vehículos, mientras trabaja simultáneamente en la optimización de costos para hacer que estos sistemas sean más accesibles para los vehículos del mercado masivo.
Mercado Consolidado Liderado por Actores Globales
El panorama competitivo está dominado por conglomerados de tecnología automotriz globales bien establecidos, con los cuatro principales fabricantes capturando aproximadamente el setenta por ciento de la participación de mercado. Continental AG, Delphi Automotive (ahora Aptiv), Robert Bosch y ZF Friedrichshafen AG se han establecido como líderes del mercado a través de sus completas carteras de productos y sus sólidas relaciones con los principales fabricantes de automóviles. Estas empresas aprovechan sus amplias capacidades de investigación y desarrollo, su presencia manufacturera global y su larga experiencia en la industria para mantener sus posiciones competitivas. El mercado ha sido testigo de una consolidación significativa a través de adquisiciones estratégicas, notablemente la adquisición de WABCO por parte de ZF y la adquisición de Mobileye por parte de Intel, lo que indica una tendencia hacia la integración tecnológica y la mejora de capacidades.
La estructura del mercado se caracteriza por altas barreras de entrada debido a la sustancial experiencia tecnológica y los requisitos de capital necesarios para desarrollar y fabricar sistemas de prevención de colisiones automotrices. Las empresas están formando cada vez más alianzas estratégicas y empresas conjuntas para compartir los costos de desarrollo y acelerar los ciclos de innovación. La dinámica competitiva está además moldeada por la presencia de actores especializados como Mobileye y Autoliv, que han consolidado posiciones sólidas en segmentos tecnológicos específicos mientras compiten con proveedores de gama completa. La industria ha visto un notable cambio hacia la integración vertical, con los principales actores expandiendo sus capacidades a lo largo de la cadena de valor para fortalecer sus posiciones en el mercado.
La Innovación y la Integración Impulsan el Éxito en el Mercado
El éxito en este mercado depende cada vez más de la capacidad de las empresas para desarrollar soluciones integradas que combinen múltiples tecnologías de detección mientras mantienen la competitividad en costos. Los actores establecidos se están enfocando en fortalecer sus capacidades tecnológicas a través de mayores inversiones en investigación y desarrollo y adquisiciones estratégicas de startups innovadoras. Las empresas también están enfatizando el desarrollo de plataformas escalables que puedan adaptarse fácilmente a diferentes segmentos de vehículos y puntos de precio. La capacidad de establecer alianzas sólidas con los fabricantes de automóviles y mantener altos estándares de calidad mientras se cumplen las estrictas regulaciones de seguridad se ha vuelto crucial para mantener la posición en el mercado.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y enfocarse en nichos tecnológicos específicos donde puedan desarrollar soluciones superiores. Las empresas necesitan equilibrar la creciente demanda de los usuarios finales de características de seguridad avanzadas con las consideraciones de costos, particularmente a medida que los fabricantes de automóviles buscan incorporar estos sistemas en vehículos de gama media. El entorno regulatorio continúa desempeñando un papel crucial en la configuración de la dinámica del mercado, con las empresas necesitando mantenerse a la vanguardia de los estándares y requisitos de seguridad en evolución. El riesgo de sustitución sigue siendo relativamente bajo debido a la naturaleza crítica de los sistemas de seguridad vehicular, pero las empresas deben innovar continuamente para mantener su ventaja competitiva y satisfacer las cambiantes preferencias de los clientes. La integración de la tecnología de seguridad automotriz es crucial para satisfacer estas demandas.
Desarrollos Recientes de la Industria
Junio de 2020: Continental AG invirtió 120 millones de USD para establecer una nueva planta de fabricación de sistemas ADAS en Texas. En septiembre de 2020, colaboró con AEye para mejorar su gama de productos basados en tecnología LiDAR.
Noviembre de 2020: Robert Bosch GmbH se unió a Hunter Engineering para ofrecer sistemas avanzados de asistencia al conductor en América del Norte.
Enero de 2021: Denso Corporation se asoció con Aeva, una empresa estadounidense de sistemas de percepción y LiDAR, para desarrollar sistemas de detección y percepción de vanguardia.
Alcance del Informe del Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos
Los sistemas de prevención de colisiones automotrices son tecnologías de seguridad avanzadas diseñadas para prevenir o mitigar accidentes en la vía. Utilizan varios sensores y herramientas de comunicación para monitorear el entorno y proporcionar advertencias o intervenciones automáticas para ayudar a los conductores a evitar posibles colisiones con otros vehículos, peatones u obstáculos.
El Mercado de Sistemas de Prevención de Colisiones Automotrices de los Estados Unidos está segmentado por tipo de función, tipo de tecnología, tipo de vehículo, aplicación y estado. Por Tipo de Función, el mercado está segmentado en Adaptativo, Automatizado, Monitoreo y Advertencia. Por Tipo de Tecnología, el mercado está segmentado en Radar, LiDAR, Cámara y Ultrasónico. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros y Vehículos Comerciales. Por Aplicación, el mercado está segmentado en Control de Crucero Adaptativo, Frenado de Emergencia Autónomo, Advertencia de Colisión Frontal, Detección de Punto Ciego, Advertencia de Salida de Carril y Asistencia de Aparcamiento. Por Estado, el mercado está segmentado en California, Texas, Florida, Nueva York, Ohio, Arizona, Pensilvania, Illinois y el resto de los Estados Unidos. Los pronósticos del mercado se proporcionan en términos de Valor (USD).
| Adaptativo |
| Automatizado |
| Monitoreo |
| Advertencia |
| Radar |
| LiDAR |
| Cámara |
| Ultrasónico |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| California |
| Texas |
| Florida |
| Nueva York |
| Ohio |
| Resto de los Estados Unidos |
| Tipo de Función | Adaptativo |
| Automatizado | |
| Monitoreo | |
| Advertencia | |
| Tipo de Tecnología | Radar |
| LiDAR | |
| Cámara | |
| Ultrasónico | |
| Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales | |
| Estado | California |
| Texas | |
| Florida | |
| Nueva York | |
| Ohio | |
| Resto de los Estados Unidos |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de sistemas de prevención de colisiones automotrices en los Estados Unidos?
Los requisitos federales de frenado de emergencia automático, los programas de vehículos con equipamiento estándar y las necesidades de seguridad de las flotas están respaldando una adopción más amplia.
¿Cuál es el tamaño del mercado de sistemas de prevención de colisiones automotrices de los Estados Unidos?
El mercado se estima en 7,07 mil millones de USD en 2026 y se prevé que alcance los 10,33 mil millones de USD en 2031.
¿Qué tipo de función tuvo la mayor participación en 2025?
Las funciones de advertencia lideraron la categoría de tipo de función con una participación del 35,56% en 2025.
¿Qué tecnología de detección está creciendo más rápido?
Se proyecta que la tecnología de cámara crezca a una CAGR del 15,71% hasta 2031 a medida que los programas de vehículos requieren una interpretación visual de la escena más sólida.