
Tamaño y Participación del Mercado de Ropa de Cama y Baño del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.54 % |
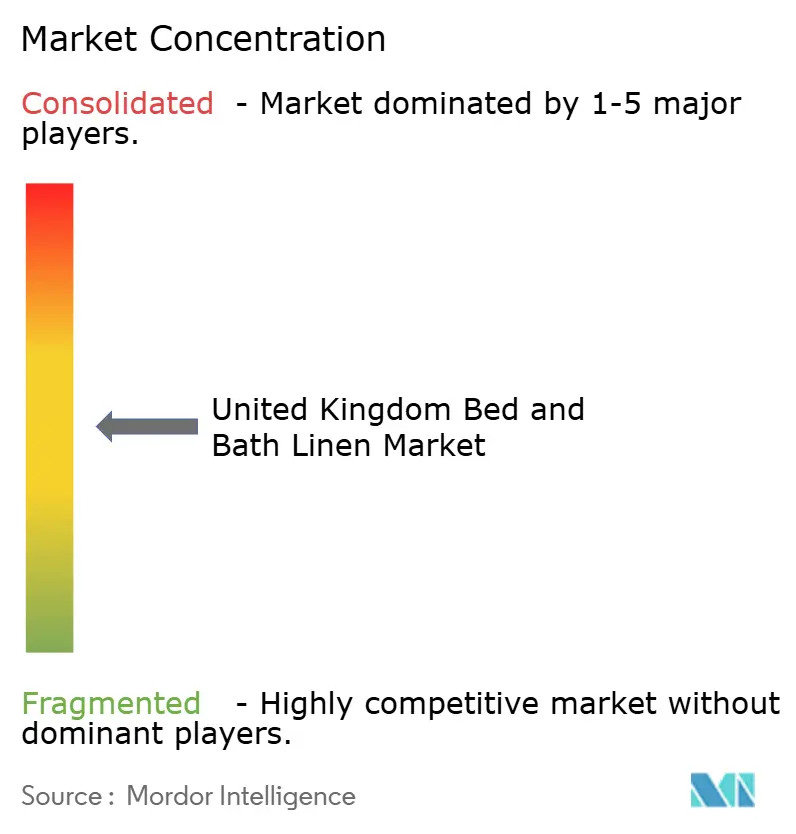
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ropa de Cama y Baño del Reino Unido por Mordor Intelligence
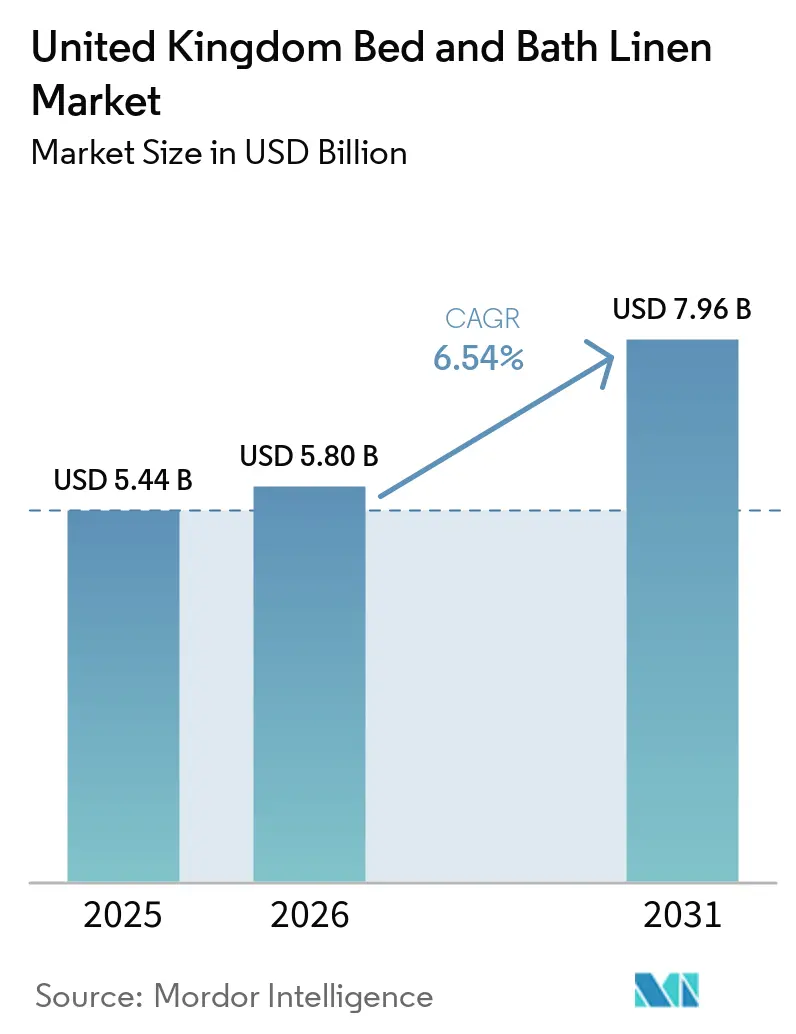
El tamaño del mercado de ropa de cama y baño del Reino Unido en 2026 se estima en 5,8 mil millones de USD, creciendo desde un valor de 5,44 mil millones de USD en 2025, con proyecciones para 2031 que muestran 7,96 mil millones de USD, creciendo a una CAGR del 6,54% durante 2026-2031. El mercado de ropa de cama y baño del Reino Unido está respaldado por una actividad sostenida de mejora del hogar, crecientes inversiones en hostelería y una preferencia creciente por tejidos sostenibles y de primera calidad. Los consumidores actualizan cada vez más la ropa de cama y las toallas como parte de la renovación del hogar y las mejoras decorativas, generando demanda de reposición en las categorías de productos de valor y de gama alta. La expansión del sector hotelero de lujo refuerza aún más la demanda comercial, ya que los operadores de hostelería priorizan la ropa de cama duradera, de alta calidad y de origen sostenible. El comercio electrónico también está transformando el comportamiento de compra al ofrecer una mayor variedad de productos, entrega conveniente, recomendaciones personalizadas y una visualización mejorada de los productos. Mientras tanto, la creciente conciencia de los consumidores sobre los problemas medioambientales está impulsando la adopción de algodón orgánico, fibras recicladas y programas de recogida circular. En el ámbito comercial, los requisitos de higiene más estrictos de los centros sanitarios y los operadores de hostelería están apoyando la demanda de ropa de cama orientada al rendimiento con propiedades antimicrobianas, duraderas y de fácil cuidado. Estas tendencias fomentan colectivamente la innovación de productos, la premiumización, la distribución omnicanal y el abastecimiento sostenible en todo el mercado.
Conclusiones clave del informe
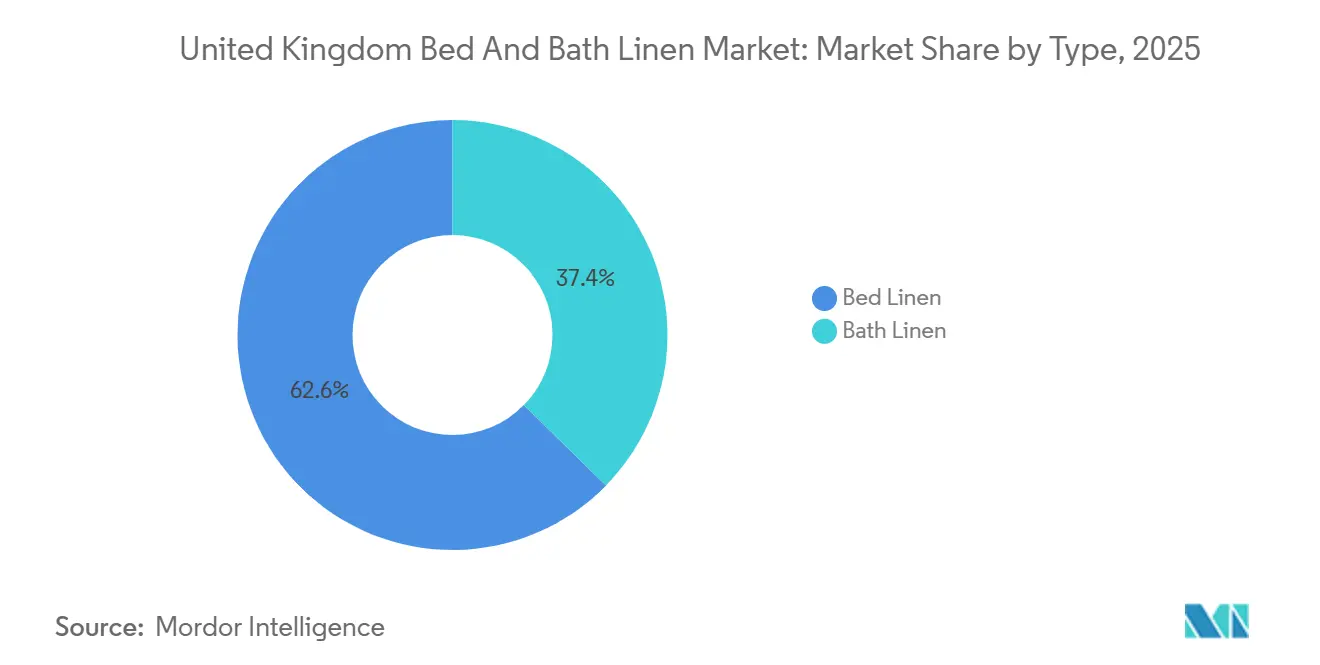
- Por tipo de producto, la ropa de cama lideró con el 62,65% de la participación del Mercado de Ropa de Cama y Baño del Reino Unido en 2025; se prevé que la ropa de baño se expanda a una CAGR del 7,18% hasta 2031.
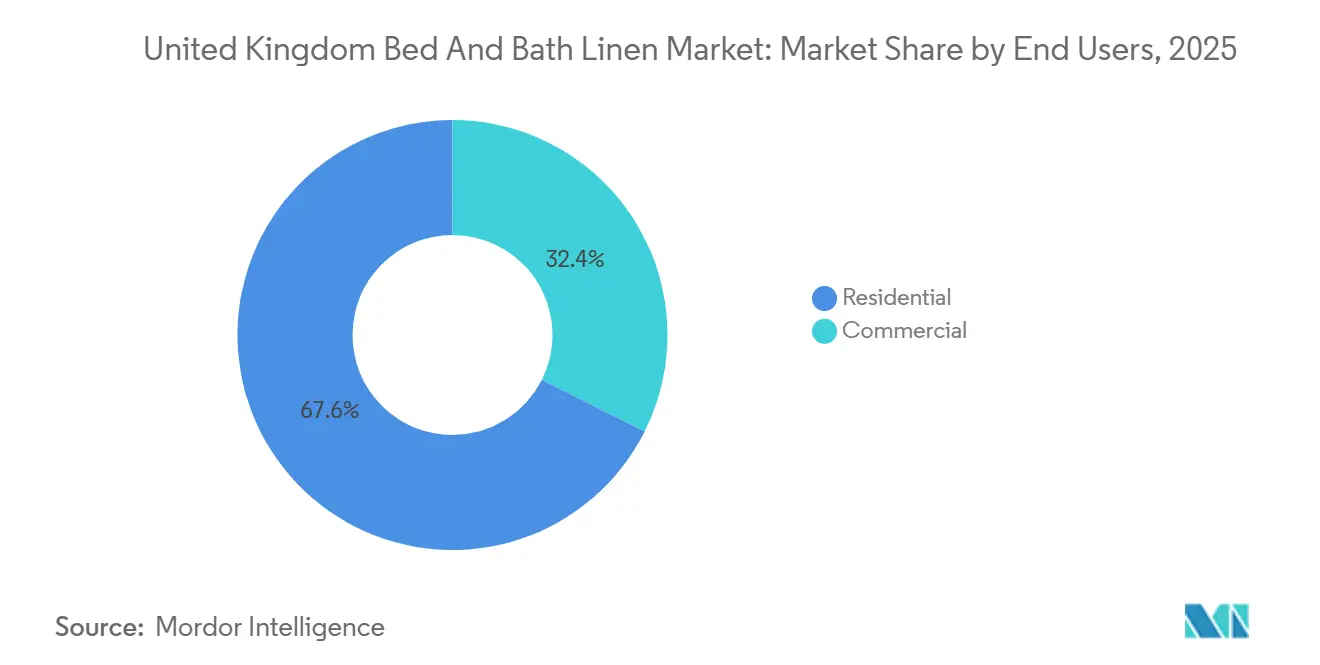
- Por usuarios finales, el segmento residencial capturó el 67,60% de la participación del Mercado de Ropa de Cama y Baño del Reino Unido en 2025; se proyecta que el segmento comercial avance a una CAGR del 7,10% entre 2026 y 2031.
- Por canal de distribución, los hipermercados y supermercados contribuyeron con el 37,75% de la participación del Mercado de Ropa de Cama y Baño del Reino Unido en 2025, y se espera que las ventas del comercio electrónico se aceleren a una CAGR del 10,15% en el mismo período.
- Por geografía, Inglaterra representó el 78,90% de la participación del Mercado de Ropa de Cama y Baño del Reino Unido en 2025, y Escocia está en camino de crecer más rápido con una CAGR del 7,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge de la renovación del hogar postpandemia | 1.0% | Nacional, con mayor impacto en Inglaterra y Gales | Mediano plazo (2-4 años) |
| Expansión del mercado de hoteles de lujo del Reino Unido | 0.8% | Nacional, concentrado en Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Ganancias de cuota del comercio electrónico en textiles para el hogar | 1.2% | Nacional, con mayor adopción en zonas urbanas | Largo plazo (≥ 4 años) |
| Cambio del consumidor hacia tejidos sostenibles y orgánicos | 0.7% | Nacional, liderado por Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Protocolos de control de infecciones del NHS para ropa de cama sanitaria | 0.5% | Nacional, concentrado en Inglaterra | Corto plazo (≤ 2 años) |
| Adopción temprana de tecnología de ropa de cama inteligente | 0.4% | Inglaterra y Escocia, limitado en Gales/Irlanda del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la renovación del hogar postpandemia
Los hogares continúan canalizando ingresos discrecionales hacia mejoras del hogar que incluyen sábanas, edredones y toallas de mayor calidad, dado que los estilos de vida siguen siendo más centrados en el hogar. Los datos de afluencia al comercio minorista muestran que las categorías de ropa de cama mantuvieron un crecimiento de volumen de dígito medio en 2024, incluso tras el fin de los confinamientos[2]. Los consumidores que inicialmente adquirieron ropa de cama económica durante las restricciones de suministro están migrando ahora hacia algodón orgánico y acabados de mayor densidad de hilos, elevando los precios medios de venta. Las grandes superficies aprovechan los conjuntos de dormitorio en paquete para capitalizar este ciclo de actualización, mientras que las tiendas especializadas en línea recurren a herramientas de diseño personalizables para convertir visitantes en compradores recurrentes. La tendencia es más pronunciada entre los propietarios de inmuebles recientemente renovados, donde la ropa de cama coordinada se convierte en el toque final que eleva la estética interior. La actividad sostenida de bricolaje actúa, por tanto, como un estímulo fiable para la demanda de reposición tanto en segmentos de valor como en segmentos premium.
Expansión del mercado de hoteles de lujo del Reino Unido
Los operadores de hostelería han anunciado o inaugurado miles de habitaciones de alta gama que requieren especificaciones de ropa de cama premium, apoyando una base estable de demanda institucional. IHG incorporó más de 900 habitaciones en el Reino Unido e Irlanda en 2024 y especificó densidades de hilo más elevadas para mejorar las métricas de satisfacción de los huéspedes[3]. Los hoteleros consideran ahora la ropa de cama como un diferenciador rentable para mejorar los ingresos por habitación disponible, lo que impulsa contratos de suministro con cláusulas estrictas de durabilidad y sostenibilidad. Las reservas anticipadas para propiedades históricas en proceso de renovación señalan un apetito continuo por el alojamiento de lujo, especialmente en Londres y Edimburgo. Dado que cada conjunto de cama de lujo incluye típicamente varias sábanas, fundas de edredón y protectores de almohada, los volúmenes de aprovisionamiento se multiplican rápidamente, beneficiando a los proveedores capaces de cumplir con estrictos plazos de entrega. La expansión de la cartera de proyectos proporciona, por tanto, una absorción predecible que ayuda a los fabricantes a suavizar la volatilidad en los canales de consumo.
Ganancias de cuota del comercio electrónico en textiles para el hogar
La migración digital remodela los hábitos de compra gracias a una mejor representación visual de los productos, la entrega en el mismo día en las principales ciudades y las políticas de devolución sin complicaciones, que superan la necesidad tradicional de palpar los tejidos en la tienda. Las ventas de ropa de cama en línea aumentaron hasta representar el 37% de los ingresos de Dunelm en el ejercicio 2024, duplicando su cuota respecto a 2020. Las herramientas de búsqueda basadas en inteligencia artificial y la visualización mediante realidad aumentada ayudan a los clientes a combinar colores con la decoración del dormitorio, elevando las tasas de conversión. Los marketplaces y las marcas de venta directa al consumidor explotan los menores costes generales para ofrecer precios por debajo de los establecimientos físicos sin sacrificar márgenes. Para los consumidores de zonas rurales, el comercio electrónico amplía la variedad de estilos más allá de lo que ofrecen los comercios locales, acelerando aún más la adopción digital. Los socios logísticos amplían capacidad antes de las promociones de los días festivos, garantizando que la velocidad de entrega siga siendo un factor diferenciador a medida que los canales convergen.
Cambio del consumidor hacia tejidos sostenibles y orgánicos
Los consumidores concienciados con el medioambiente examinan los certificados de origen y el uso del agua, impulsando el algodón orgánico y las mezclas recicladas hacia los surtidos de la corriente principal. Una investigación del Real Colegio de Arte muestra que el diseño circular podría reducir a la mitad las emisiones del sector textil para 2030 si se adopta ampliamente[4]. Los minoristas responden con códigos QR en los pasillos que rastrean las cadenas de suministro desde el campo hasta la estantería, potenciando la transparencia. Las primas de precio para la ropa de cama orgánica se mantuvieron resistentes a pesar de las presiones del coste de vida, lo que indica una sólida atribución de valor a los atributos medioambientales. Las marcas que lanzan programas de recogida de ropa de cama usada registran una mejora en la fidelización de clientes y ventas incrementales al canjear vales por los artículos devueltos. Este giro ecológico presiona a los fabricantes convencionales a invertir en tintado con ahorro de agua y en el uso de energías renovables para mantenerse a la altura de las expectativas cambiantes de los compradores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios mundiales del algodón y el lino | -0.8% | Nacional, afecta a todas las regiones | Corto plazo (≤ 2 años) |
| Entrada masiva de importaciones asiáticas de bajo coste que generan guerras de precios | -0.5% | Nacional, concentrado en Inglaterra | Mediano plazo (2-4 años) |
| Retrasos en la documentación aduanera post-Brexit | -0.3% | Nacional, con mayor impacto en los importadores | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada en los molinos textiles del Reino Unido | -0.3% | Inglaterra y Gales, limitado en Escocia/Irlanda del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios mundiales del algodón y el lino
Los futuros del algodón oscilaron entre USD 0,70 y USD 0,80 por libra en 2024 debido a perturbaciones climáticas y disrupciones comerciales, comprimiendo los márgenes de los molinos del Reino Unido dependientes de importaciones. La incertidumbre en los precios al contado desincentiva las grandes series de producción, obligando a los minoristas a mantener mayores existencias de seguridad o a cubrirse con sustitutos sintéticos. Las fluctuaciones cambiarias desde el Brexit amplían las oscilaciones de coste de las materias primas al convertir facturas denominadas en USD o EUR. Algunos proveedores optan por fibras recicladas para mitigar la exposición, aunque los volúmenes de suministro siguen siendo insuficientes para una sustitución a gran escala. Los minoristas recurren, por tanto, a motores de fijación dinámica de precios, transfiriendo parte del incremento a los consumidores, pero con el riesgo de afectar a la elasticidad de la demanda en los segmentos de valor. Las reversiones abruptas de los costes de insumos también generan riesgos de valoración de inventarios, complicando la planificación promocional.
Entrada masiva de importaciones asiáticas de bajo coste que generan guerras de precios
Los fabricantes asiáticos aprovechan las economías de escala y las ventajas salariales para suministrar ropa de cama de gama básica a precios que los productores nacionales no pueden igualar. Los minoristas del segmento de valor intensifican la frecuencia promocional, erosionando los márgenes en toda la cadena. Los consumidores más exigentes en cuanto a calidad reportan en ocasiones un desgaste prematuro y decoloración de los artículos importados, brindando oportunidades a las marcas locales que destacan la artesanía británica. Sin embargo, los aranceles siguen siendo bajos, por lo que la penetración de las importaciones se mantiene por encima del 65% en términos de volumen. Los molinos nacionales se centran en la producción rápida y a medida para evitar la competencia directa en precios, pero las limitaciones de capacidad restringen la recuperación de cuota de mercado. La presión sostenida de las importaciones frena, por tanto, el crecimiento del precio medio de venta incluso cuando los subsegmentos premium se expanden.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
el predominio de la ropa de cama enfrenta la aceleración de la ropa de bañoLa ropa de cama representa el 62,65% de los ingresos de 2025, lo que subraya el papel consolidado de esta categoría en los ciclos de renovación doméstica que se alinean con las promociones estacionales y los picos de regalos. La concentración de la cuota del mercado de ropa de cama y baño del Reino Unido en las sábanas se ve reforzada por sólidos programas de marca propia en las cadenas de supermercados, que atraen a compradores que buscan conveniencia de ventanilla única. Sin embargo, el mercado de ropa de cama y baño del Reino Unido está experimentando un crecimiento más rápido en unidades para toallas de baño y albornoces, dado que los compradores del sector hostelero reemplazan el stock con mayor frecuencia para cumplir con las normas de control de infecciones. Los pedidos de compra comerciales suelen especificar pesos GSM más elevados y acabados antimicrobianos, lo que aumenta el valor por unidad y apoya los márgenes de los proveedores. En el segmento premium, los conjuntos de toallas de estilo spa comercializados a través de influenciadores en redes sociales estimulan oportunidades de venta cruzada con alfombrillas de baño y cortinas de ducha coordinadas. Por su parte, la innovación en ropa de cama se centra en la termorregulación y la evacuación de humedad, como se aprecia en las fundas de colchón con control de temperatura que alcanzan el triple del precio medio de la ropa de cama convencional.
Se proyecta que el tamaño del mercado de ropa de baño del Reino Unido crezca a una CAGR del 7,18%, superando el ritmo del 6,03% previsto para la ropa de cama, lo que evidencia que la diversificación de productos está reformando las carteras estratégicas. Los ciclos de renovación de la hostelería amplifican los volúmenes de ropa de baño porque cada habitación de huéspedes requiere múltiples tamaños de toallas, toallas de mano y alfombrillas de baño. Los fabricantes capaces de pretratear las toallas para que sean resistentes al cloro obtienen una ventaja competitiva entre las lavanderías institucionales que someten los artículos a centenares de ciclos. Mientras tanto, los minoristas aprovechan el merchandising por historias de color para impulsar la venta de renovaciones completas de baño, agrupando toallas con cortinas de ducha y accesorios coordinados para aumentar el valor de la cesta. Las inversiones en la cadena de suministro en tintado con bajo índice de licor reducen el consumo de agua, alineándose con los mensajes de sostenibilidad y reduciendo los costes operativos. En conjunto, la trayectoria de doble velocidad entre los segmentos de ropa de cama y de baño exige una gestión ágil del inventario y un marketing personalizado para evitar excesos de existencias en las referencias de movimiento más lento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por usuarios finales:
liderazgo residencial ante la aceleración comercialLos clientes residenciales capturaron el 67,60% de la facturación de 2025 gracias a los estilos de vida centrados en el hogar que persisten y a una cohorte de millennials que entra en los años de mayor formación de hogares. El mercado de ropa de cama y baño del Reino Unido se beneficia de que los consumidores consideran la ropa de cama tanto una necesidad funcional como un elemento decorativo, lo que aumenta la disposición a pagar por algodón orgánico y mayores densidades de hilo. Sin embargo, las instituciones comerciales, desde hoteles de lujo hasta instalaciones del NHS, están en camino de superar a los hogares con una CAGR del 7,10% para 2031, a medida que la ocupación hotelera se acerca a los niveles previos a la pandemia. Los contratos institucionales suelen incluir cláusulas de reposición plurianuales, lo que ofrece volúmenes predecibles que ayudan a los fabricantes a optimizar la capacidad. Sin embargo, las concesiones de precios exigidas por los marcos de contratación pública presionan los márgenes, a menos que los proveedores se diferencien en características de rendimiento. Los canales residenciales, por el contrario, permiten una narrativa más rica en torno al bienestar y la sostenibilidad, amortiguando los ciclos de descuento.
El tamaño del mercado de ropa de cama y baño del Reino Unido asignado a los compradores comerciales se basa en la frecuencia de compra repetida más que en la magnitud del pedido inicial, por lo que la capacidad de respuesta del proveedor y las credenciales de cumplimiento a menudo superan al reconocimiento de marca. Los proveedores de atención sanitaria exigen instrucciones detalladas de lavado y certificaciones de vida útil del producto, lo que endurece el proceso de licitación. Los grupos hoteleros, por su parte, incorporan la calidad de la ropa de cama en los estándares de marca, lo que hace que los cambios de proveedor sean menos frecuentes una vez aprobados. Para los compradores residenciales, las compras impulsivas en los pasillos de los supermercados y las ventas flash en línea crean picos de demanda volátiles que ponen a prueba la agilidad del cumplimiento. En consecuencia, las empresas con estrategias de doble canal cubren las oscilaciones cíclicas, aprovechando las tiradas de producción para atender tanto las especificaciones de consumidores como las institucionales con cambios mínimos. Esta exposición equilibrada apoya un EBITDA estable a pesar de los shocks sectoriales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por canal de distribución:
resiliencia del comercio tradicional ante la disrupción digitalLos hipermercados y supermercados mantuvieron una participación del 37,75% en 2025 gracias a la alta frecuencia de compradores y a precios atractivos, lo que confirma la relevancia del comercio físico en la ropa de cama. El mercado de ropa de cama y baño del Reino Unido se inclina no obstante cada vez más hacia los canales digitales, ya que el comercio electrónico registra una CAGR del 10,15%, captando a los segmentos demográficos más jóvenes que dependen de las reseñas y la entrega al día siguiente. Las cadenas de supermercados responden integrando estantes virtuales basados en códigos QR que amplían los surtidos más allá de las limitaciones de espacio en tienda, defendiendo así su cuota. Las tiendas especializadas se diferencian mediante surtidos seleccionados y experiencias táctiles, pero la recuperación del tráfico de clientes sigue siendo desigual, especialmente fuera de las principales ubicaciones comerciales. Al mismo tiempo, los operadores de marketplaces utilizan el análisis de datos para personalizar las ofertas y reducir los costes de búsqueda, aumentando la conversión y el valor medio del pedido. La gestión de las devoluciones de artículos sensibles a la textura mejora gracias a descriptores de productos de fácil lavado e imágenes en 360 grados.
La participación del mercado de ropa de cama y baño del Reino Unido capturada por los minoristas físicos podría erosionarse si la adopción de pagos digitales se acelera aún más entre los segmentos de mayor edad, aunque los establecimientos físicos siguen desempeñando un papel fundamental en el cumplimiento omnicanal. Los servicios de compra en línea y recogida en tienda representaron un tercio de los pedidos de ropa de cama en línea en 2024 en las principales cadenas de artículos para el hogar. Este modelo híbrido reduce los costes de última milla e impulsa compras adicionales en tienda. Los hipermercados invierten en quioscos digitales en los pasillos que permiten a los compradores explorar catálogos ampliados sin salir de la tienda, combinando comodidad con gratificación inmediata. Los minoristas en línea experimentan con modelos de suscripción que suministran toallas nuevas cada trimestre, suavizando los ingresos y reforzando la fidelidad del cliente. En general, los límites entre canales se difuminan a medida que los minoristas persiguen experiencias de cliente fluidas mientras mitigan el gasto logístico.
Análisis geográfico
Inglaterra contribuyó con el 78,90% del valor de 2025 debido a la alta densidad de centros de población, mayores ingresos disponibles y una concentración de hoteles de lujo que demandan ropa de cama de alta gama. El tamaño del mercado de ropa de cama y baño del Reino Unido en Inglaterra se beneficia de redes de suministro integradas centradas en el corredor logístico de los Midlands, lo que permite la entrega al día siguiente en la mayoría de los códigos postales. Los consumidores de Londres, con gran sensibilidad hacia el diseño, impulsan las tendencias de premiumización que se extienden a las ciudades regionales a través de la influencia de las redes sociales. Escocia, aunque más pequeña, registra el crecimiento más rápido con una CAGR del 6,05% impulsada por la recuperación del turismo y los proyectos de infraestructura del sector público que aumentan la demanda de ropa de cama para hostelería. Gales e Irlanda del Norte experimentan avances más estables pero modestos, vinculados a los cambios demográficos y al posicionamiento en valor entre los minoristas.
Las disparidades regionales en los ingresos de los hogares determinan la combinación de referencias: el sureste de Inglaterra se inclina hacia el algodón egipcio orgánico, mientras que algunas zonas de Gales prefieren las mezclas de poliéster y algodón que se ajustan a los umbrales de precio. Los costes de transporte aumentan hacia las regiones periféricas, lo que lleva a los minoristas a instalar centros de microfulfillment para mantener los niveles de servicio. Los molinos textiles escoceses aprovechan las subvenciones gubernamentales a la innovación para modernizar los telares, lo que permite tiempos de entrega más rápidos y diseños de tartán a medida que conectan con las iniciativas de patrimonio local. Irlanda del Norte aprovecha las rutas comerciales intra-Reino Unido sin restricciones para mitigar las fricciones aduaneras del Brexit, estabilizando los flujos de importación de tejidos en bruto. Se espera que la cuota de mercado de ropa de cama y baño del Reino Unido correspondiente a Inglaterra se sitúe ligeramente por debajo en 2031, a medida que las regiones de mayor crecimiento erosionen su predominio, aunque las ganancias absolutas seguirán siendo las mayores allí debido a su escala.
Panorama regulatorio
El mercado de ropa de cama y baño del Reino Unido opera bajo normas de seguridad de producto y etiquetado que rigen las declaraciones dirigidas al consumidor y la debida diligencia de los minoristas. Las Regulaciones Generales de Seguridad de Productos de 2005 (General Product Safety Regulations 2005) establecen el requisito base de que solo se comercialicen productos seguros en el mercado de Gran Bretaña, mientras que las Regulaciones de Productos Textiles (Etiquetado y Composición de Fibras) de 2012 (Textile Products (Labelling and Fibre Composition) Regulations 2012) rigen las declaraciones de composición de fibras utilizadas en los surtidos de ropa de cama y toallas en tiendas y en línea.
Para los muebles utilizados en determinadas aplicaciones, los requisitos de seguridad contra incendios influyen en la elección de materiales y acabados, y aumentan el valor de la evidencia de pruebas y la trazabilidad entre los socios de la cadena de suministro. Un cambio de cumplimiento entró en vigor el 30 de octubre de 2025 cuando las Regulaciones de Muebles y Mobiliario (Incendios) (Seguridad) (Enmienda) de 2025 (The Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025) entraron en vigencia, eliminando el requisito de etiquetas de exhibición (swing) en muebles tapizados de uso doméstico y ampliando el plazo para que las autoridades de aplicación de la ley inicien procedimientos de 6 a 12 meses bajo el marco de la Ley de Protección al Consumidor (Consumer Protection Act). Esto amplía el período de exposición al cumplimiento normativo para proveedores y minoristas que mantienen registros de productos.
Análisis de la cadena de valor
La cadena de valor va desde el abastecimiento de fibras e hilos (algodón, lino/flax y mezclas) hasta la formación y el acabado de telas (teñido, impresión y acabados antimicrobianos o de alto rendimiento para toallas comerciales), el corte y confección, y el empaquetado y etiquetado. La distribución luego avanza a través de hipermercados y supermercados, minoristas especializados en artículos para el hogar y comercio electrónico. Dado que el mercado depende de las importaciones tanto de materias primas como de productos terminados, los proveedores internacionales y los transportistas de carga desempeñan un papel más importante, y el cumplimiento aduanero y la documentación de productos se vuelven fundamentales para las listas minoristas del Reino Unido.
Los programas de cumplimiento técnico y sostenibilidad cuentan con el respaldo de organismos de pruebas, certificación e industria con sede en el Reino Unido a los que los minoristas y compradores comerciales recurren en los procesos de licitación. Organizaciones como la Furniture Industry Research Association (FIRA) brindan orientación técnica para el ecosistema más amplio del mobiliario, mientras que el Furniture Industry Sustainability Programme (FISP, establecido en 2006) se utiliza como referencia de sostenibilidad en las cadenas de suministro de mobiliario. El compromiso ascendente también cuenta con el respaldo de asociaciones comerciales, incluidas la British Furniture Confederation y la British Furniture Association. En el extremo descendente, la logística combina cada vez más la entrega a domicilio con la recogida en tienda (click-and-collect) y la logística inversa para gestionar devoluciones y pilotos de recuperación circular de textiles al final de su vida útil.
Panorama competitivo
El mercado de ropa de cama y baño del Reino Unido está moderadamente fragmentado, con las cinco principales empresas que en conjunto ostentan una porción significativa del mercado. Esto crea oportunidades tanto para el crecimiento a gran escala como para estrategias de nicho especializadas. Dunelm se destaca como el líder del mercado, demostrando la solidez de su enfoque omnicanal y su orientación al valor. En el segmento superior del mercado, The White Company ha consolidado una fuerte presencia al enfatizar el lujo y las ventas directas al consumidor. En conjunto, estos actores ilustran las diversas formas en que las marcas pueden tener éxito en un panorama competitivo. La dinámica competitiva está siendo moldeada cada vez más por la resiliencia de la cadena de suministro y el aprovisionamiento sostenible, dado que los consumidores exigen prácticas de fabricación éticas y responsables con el medioambiente.
Las complejidades aduaneras post-Brexit están otorgando ventaja a los actores nacionales y a los importadores experimentados con infraestructura logística y de cumplimiento normativo sólida. Estos cambios crean barreras para los nuevos entrantes internacionales más pequeños que carecen de competencia en documentación y experiencia aduanera. Los esfuerzos estratégicos en la industria se centran en la integración vertical, con Dunelm adentrándose en la fabricación de tratamientos de ventanas a medida. Este movimiento tiene como objetivo capturar pedidos a medida de mayor margen y reducir la dependencia de proveedores externos. Como resultado, las empresas están mejor posicionadas para controlar la calidad, los costes y la experiencia del cliente.
La tecnología está transformando rápidamente el sector mediante innovaciones como la búsqueda impulsada por inteligencia artificial, las herramientas de realidad aumentada y los sistemas de inventario inteligentes. Estas soluciones mejoran el recorrido del cliente y aumentan la eficiencia operativa al elevar las tasas de conversión y reducir las necesidades de capital circulante. Las iniciativas de economía circular están ganando impulso, con Dunelm y The Salvation Army pilotando programas de recogida de textiles usados. Estos programas no solo promueven soluciones sostenibles al final de la vida útil del producto, sino que también mejoran la fidelización del cliente a través de la responsabilidad medioambiental. Se espera que la próxima legislación de Responsabilidad Ampliada del Productor (RAP) beneficie a las empresas más grandes con logística inversa consolidada, mientras que el aumento de los costes de cumplimiento podría suponer un reto para los competidores más pequeños con menos recursos.
Líderes de la Industria de Ropa de Cama y Baño del Reino Unido
-
Dunelm Group plc
-
John Lewis Partnership plc
-
Marks & Spencer Group plc
-
IKEA Ltd (UK)
-
The White Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ropa de Cama y Baño del Reino Unido Empresas cubiertas en este informe
- Dunelm Group plc
- John Lewis Partnership plc
- Marks & Spencer Group plc
- IKEA Ltd (UK)
- The White Company
- Next plc
- Bedeck Ltd
- Christy (Welspun UK)
- Soak & Sleep Ltd
- Belledorm (Fine Bedding Co.)
- Dreams Ltd
- Sheridan (Hanover Acceptances)
- Sanderson Design Group
- Brabantia UK
- House of Fraser Ltd
- Habitat Retail Ltd
- Laura Ashley Ltd
- Slumberdown (Comfy Quilts)
- Brook + Wilde
- Dunroven House UK
Lea el análisis de las empresas de ropa de cama y baño del reino unido
Oportunidades de mercado y perspectivas futuras
La circularidad y la capacidad de logística inversa están surgiendo como un área donde los minoristas aún están construyendo una ejecución práctica, a medida que se prueban las rutas de recuperación y reciclaje mientras los textiles enfrentan un mayor escrutinio en materia de gestión de residuos. Los pilotos en el Reino Unido, como la recuperación de textiles domésticos de Dunelm y The Salvation Army a través de ACT UK (lanzado en julio de 2024) y el inicio operativo de la instalación Project Reclaim en Kettering, Northamptonshire (mayo de 2024), brindan a fabricantes y minoristas vías viables para vales, clasificación y resultados de reciclaje vinculados a las compras de ropa de cama y toallas. Esto respalda propuestas diferenciadas más allá de las promociones basadas en precio.
Las incorporaciones en el sector hotelero y la contratación en el sector sanitario sustentan la demanda de toallas de mayor durabilidad y ropa de cama lista para contratos, con IHG añadiendo más de 900 habitaciones en el Reino Unido e Irlanda en 2024. En el lado de la oferta, las empresas con balances más sólidos pueden llevar a cabo una racionalización del surtido, mejorar la previsión y construir un abastecimiento y una gestión logística más resilientes para manejar las presiones continuas de costos generales e inventario.
Desarrollos recientes de la industria en Mercado de Ropa de Cama y Baño del Reino Unido
- Julio de 2026: John Lewis Partnership anunció un programa de inversión de 50 millones de GBP en cinco ubicaciones de tiendas en el Reino Unido, incluida una reurbanización de 20 millones de GBP para su tienda departamental en Glasgow. La reinversión en tiendas respalda gamas de artículos para el hogar de mayor rotación y un cumplimiento omnicanal más sólido, influyendo en cómo se surten, se exhiben y se reabastecen las marcas de ropa de cama y baño a través de un importante minorista nacional.
- Julio de 2025: Trident Group anunció su entrada en el mercado de textiles para el hogar del Reino Unido, lanzando su marca Trident Threads para ropa de cama y baño. El nuevo participante añade presencia directa en el mercado en los segmentos de gama media y de valor, y aumenta la escala de abastecimiento, lo que podría presionar a los operadores establecidos en términos de precio y ritmo promocional.
- Julio de 2024: Dunelm y The Salvation Army lanzaron un programa piloto de recuperación de textiles domésticos a través de ACT UK. El piloto pone en marcha la recolección y la logística inversa para textiles domésticos usados, reforzando las propuestas de economía circular y alineando los procesos minoristas con las crecientes expectativas de gestión al final de la vida útil del producto.
Mercado de Ropa de Cama y Baño del Reino Unido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca el valor de la ropa de cama y la ropa de baño vendida para uso en el Reino Unido tanto a compradores residenciales como comerciales, contabilizado en el punto de venta a través de canales minoristas físicos y en línea.
Exclusiones del alcance: Los textiles decorativos para el hogar, como cortinas, tapicerías y alfombras, quedan excluidos de este mercado.
Descripción General de la Segmentación
- Por tipo
- Ropa de cama
- Ropa de baño
- Por usuarios finales
- Residencial
- Comercial
- Por canal de distribución
- Hipermercados y supermercados
- Tiendas especializadas
- Comercio electrónico
- Otros canales de distribución
- Por geografía
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo una base de hechos clara sobre el consumo y el comercio de textiles en el Reino Unido, ya que la ropa de cama y de baño se mueve tanto a través de canales de suministro doméstico como de importación intensiva. Las referencias habituales incluyen las estadísticas oficiales de comercio y aduanas del Reino Unido, las tablas de gasto de los hogares de la Oficina de Estadísticas Nacionales y las publicaciones de HMRC cuando son relevantes para los flujos de valor por categoría. Para comprender la demanda comercial, revisamos los indicadores de hostelería y alojamiento de fuentes como VisitBritain y los comunicados de ocupación del sector, dado que la reposición de ropa de cama está vinculada a las pernoctaciones y las aperturas de hoteles.
En cuanto a la oferta y los precios, cotejamos los informes de las empresas y los materiales para inversores de los grandes minoristas y marcas, junto con la cobertura de prensa de reputación sobre cambios en el surtido y promociones. Las publicaciones académicas sobre textiles y sostenibilidad se utilizan para verificar los cambios en la composición de tejidos que pueden mover los precios medios de venta a lo largo del tiempo. También utilizamos bases de datos de pago para los datos financieros de las empresas y el seguimiento de noticias, así como bases de datos de patentes cuando las señales de innovación son relevantes para los materiales y acabados. Las fuentes documentales mencionadas anteriormente son ilustrativas y no exhaustivas, y se utilizaron referencias públicas y de pago adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se utilizaron para contrastar supuestos que son difíciles de leer a partir de datos públicos, como los cambios en la combinación entre sábanas, fundas de almohada, toallas y albornoces, y cómo las promociones afectan a los precios realizados. Hablamos con una combinación de minoristas, distribuidores y participantes vinculados a la lavandería comercial o la hostelería en todo el Reino Unido, y luego utilizamos preguntas de seguimiento para conciliar las diferencias entre lo que informaron los encuestados del lado de la oferta y del lado de la demanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos ejecutivos (CXO): 15% |
| Nivel medio: 58% | Responsables funcionales/de unidad: 28% |
| Actores menores: 17% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que los indicadores de consumo de los hogares y las señales de ventas minoristas se utilizan para reconstruir el conjunto de gasto en ropa de cama y de baño en el Reino Unido, que luego se divide entre grupos de productos y tipos de compradores. Corroboramos ese total con aproximaciones ascendentes selectivas, como puntos de precio muestreados en distintos canales multiplicados por el volumen de unidades esperado, seguidos de verificaciones con la exposición de categorías de los minoristas observada en informes públicos y entrevistas.
Algunos insumos prácticos relevantes en este mercado incluyen la evolución del precio medio de venta por tipo de artículo (por ejemplo, toallas frente a juegos de sábanas), la intensidad de las promociones por canal, la participación del comercio electrónico en los textiles para el hogar, la actividad hotelera que influye en los ciclos de reposición comercial y las tendencias del valor de las importaciones que pueden reflejarse en los precios y la disponibilidad. Cuando las señales ascendentes son escasas para los canales más pequeños, cubrimos las lagunas utilizando rangos obtenidos en entrevistas y luego verificamos el resultado con el conjunto de gasto global para que el número final sea realista.
Para el pronóstico, se utiliza el análisis de escenarios en torno a las variables que los encuestados señalaron de forma más consistente, a saber, los ajustes de precios impulsados por la inflación, los cambios en la combinación de canales y las tendencias de demanda hotelera y de estancias cortas. El caso base se somete luego a una prueba de estrés con una verificación de series temporales más sencilla para que la trayectoria no se aleje de lo que el crecimiento histórico y las señales minoristas a corto plazo respaldarían.
Validación de Datos y Ciclo de Actualización
Validamos los resultados mediante múltiples verificaciones cruzadas, en las que los totales del modelo se comparan con indicadores independientes como el movimiento del valor del comercio, las divulgaciones de los grandes minoristas y los cambios de dirección en el gasto de los hogares. Los valores atípicos se revisan a nivel de supuestos, y cuando una variación no puede explicarse por la estacionalidad, los cambios de canal o los movimientos de precios puntuales, volvemos a contactar con los encuestados para confirmar qué cambió y cuándo ocurrió.
Antes de la aprobación final, el trabajo pasa por una revisión analítica paso a paso para que la aritmética, la coherencia de las unidades y el tratamiento de las divisas estén alineados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales que pueden cambiar los precios, la demanda o la oferta. Justo antes de la entrega, realizamos una actualización final para que la visión del mercado refleje las últimas publicaciones públicas disponibles y los aprendizajes de las entrevistas.
Tamaño del Mercado de Ropa de Cama y Baño del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la ropa de cama y de baño del Reino Unido pueden variar incluso cuando el tema parece el mismo, porque la cesta de productos, la cobertura de canales y el año utilizado para la fijación de precios pueden tratarse de manera diferente. Las diferencias también aparecen cuando una estimación se apoya más en señales de comercio o producción, mientras que otra se apoya más en patrones de gasto minorista y precios ajustados por promociones.
Las cortinas y los artículos de textiles para el hogar más amplios se mantienen fuera del alcance de Mordor Intelligence, lo que es una razón por la que el total del mercado puede parecer diferente de las estimaciones que agrupan múltiples categorías de textiles en un solo número. Otro factor que genera diferencias es la fijación de precios, ya que algunos editores utilizan precios de lista o un único ajuste por inflación, mientras que nuestro modelo utiliza precios realizados verificados mediante entrevistas por tipo de artículo y canal antes de anualizarlos. El momento de la conversión de divisas y la cadencia de actualización también importan, porque las actualizaciones más recientes tienden a reflejar antes los últimos descuentos minoristas y los cambios en la demanda hotelera.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,80 mil millones de USD (2026) | |
| Revista Especializada A | 6,50 mil millones de USD (2026) | A menudo agrupa la ropa de cama y de baño con categorías adyacentes de textiles para el hogar y aplica una inflación amplia de precios minoristas, lo que puede sobreestimar el gasto cuando no se ajustan las promociones y los cambios en la combinación de productos. |
| Consultora Global B | 5,10 mil millones de USD (2025) | Utiliza un año base anterior y puede apoyarse más en señales de valor de importación, lo que puede subestimar las ventas de origen doméstico y parte de la contratación comercial canalizada a través de distribuidores locales. |
En conjunto, la dispersión proviene principalmente de lo que se incluye en la cesta de productos, de cómo se normalizan los precios a los niveles de transacción reales y de si el año base refleja las condiciones de compra actuales. Al mantener el alcance ajustado a la ropa de cama y de baño y al vincular la construcción a un conjunto repetible de verificaciones de demanda y precios, la estimación resulta más fácil de auditar y actualizar año tras año.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de ropa de cama y baño del Reino Unido en 2026?
Totaliza 5,8 mil millones de USD y se espera que alcance 7,96 mil millones de USD para 2031, creciendo a una CAGR del 6,54%.
¿Qué categoría de producto lidera las ventas?
La ropa de cama representa el 62,65% de los ingresos de 2025, dominando debido a los frecuentes ciclos de reposición y a la premiumización.
¿Qué canal se expande con mayor rapidez?
El comercio electrónico avanza a una CAGR del 10,15% a medida que los consumidores adoptan la comodidad digital y surtidos más amplios.
¿Por qué se considera Escocia un foco de crecimiento?
La recuperación del turismo y los nuevos proyectos hoteleros impulsan la demanda regional, elevando la CAGR prevista de Escocia al 6,05%.