
Tamaño y Participación del Mercado de Polietileno de Ultra Alto Peso Molecular
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
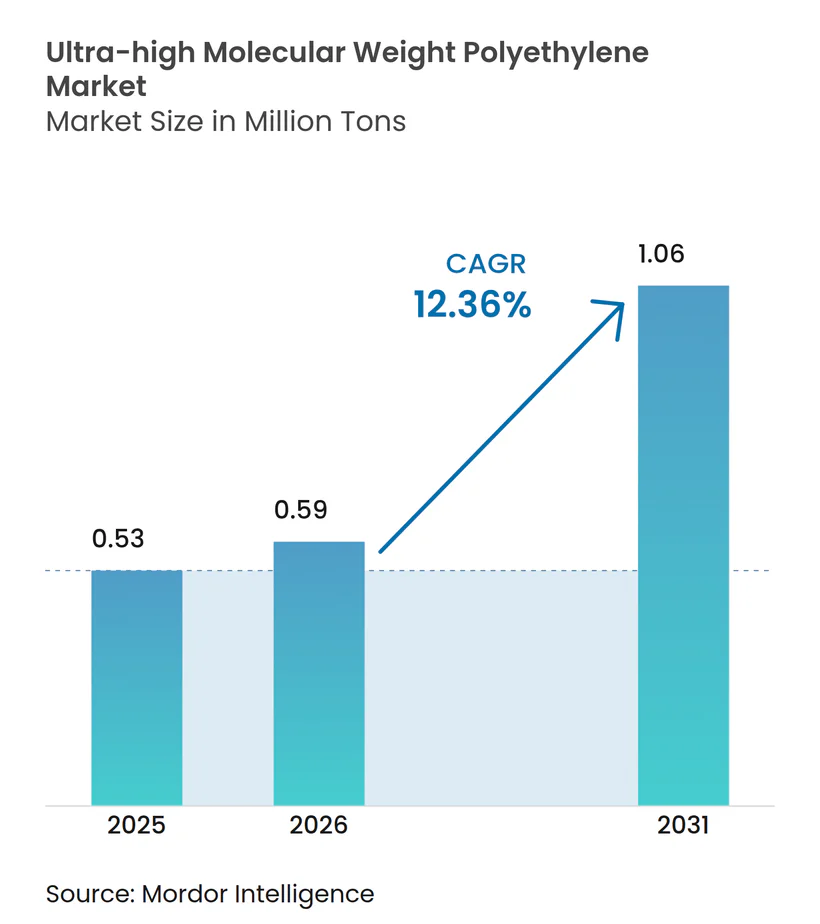
| Volumen del Mercado (2026) | 0.59 Millones de toneladas |
| Volumen del Mercado (2031) | 1.06 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 12.36 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polietileno de Ultra Alto Peso Molecular por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Polietileno de Ultra Alto Peso Molecular sea de 0,53 millones de toneladas en 2025, 0,59 millones de toneladas en 2026, y alcance 1,06 millones de toneladas en 2031, creciendo a una CAGR del 12,36% de 2026 a 2031. Los factores impulsores de la demanda provienen de los separadores de baterías de iones de litio para vehículos eléctricos, cables y líneas de amarre para energía eólica marina, e innovaciones médicas como los implantes ortopédicos fabricados mediante impresión 3D. El polvo sigue siendo la forma predominante, ya que las líneas de hilado en gel iniciadas en China y América del Norte convierten esta materia prima en fibra de alta tenacidad. La medicina continúa siendo el sector de uso final con mayor volumen, aunque la electrónica muestra ahora el crecimiento más rápido, dado que el envasado de chips y el aislamiento avanzado adoptan películas de polietileno de ultra alto peso molecular para gestionar el estrés térmico. A nivel regional, Asia-Pacífico ancla la producción y el consumo, América del Norte se acelera gracias al apoyo de las políticas energéticas, y Europa aprovecha las estrictas normativas sobre dispositivos médicos para asegurar importaciones de alta gama. La intensidad competitiva es moderada: Celanese, Asahi Kasei, Honeywell, DSM y SABIC defienden su tecnología propietaria mientras los nuevos participantes chinos escalan su capacidad de bajo costo.
Conclusiones Clave del Informe
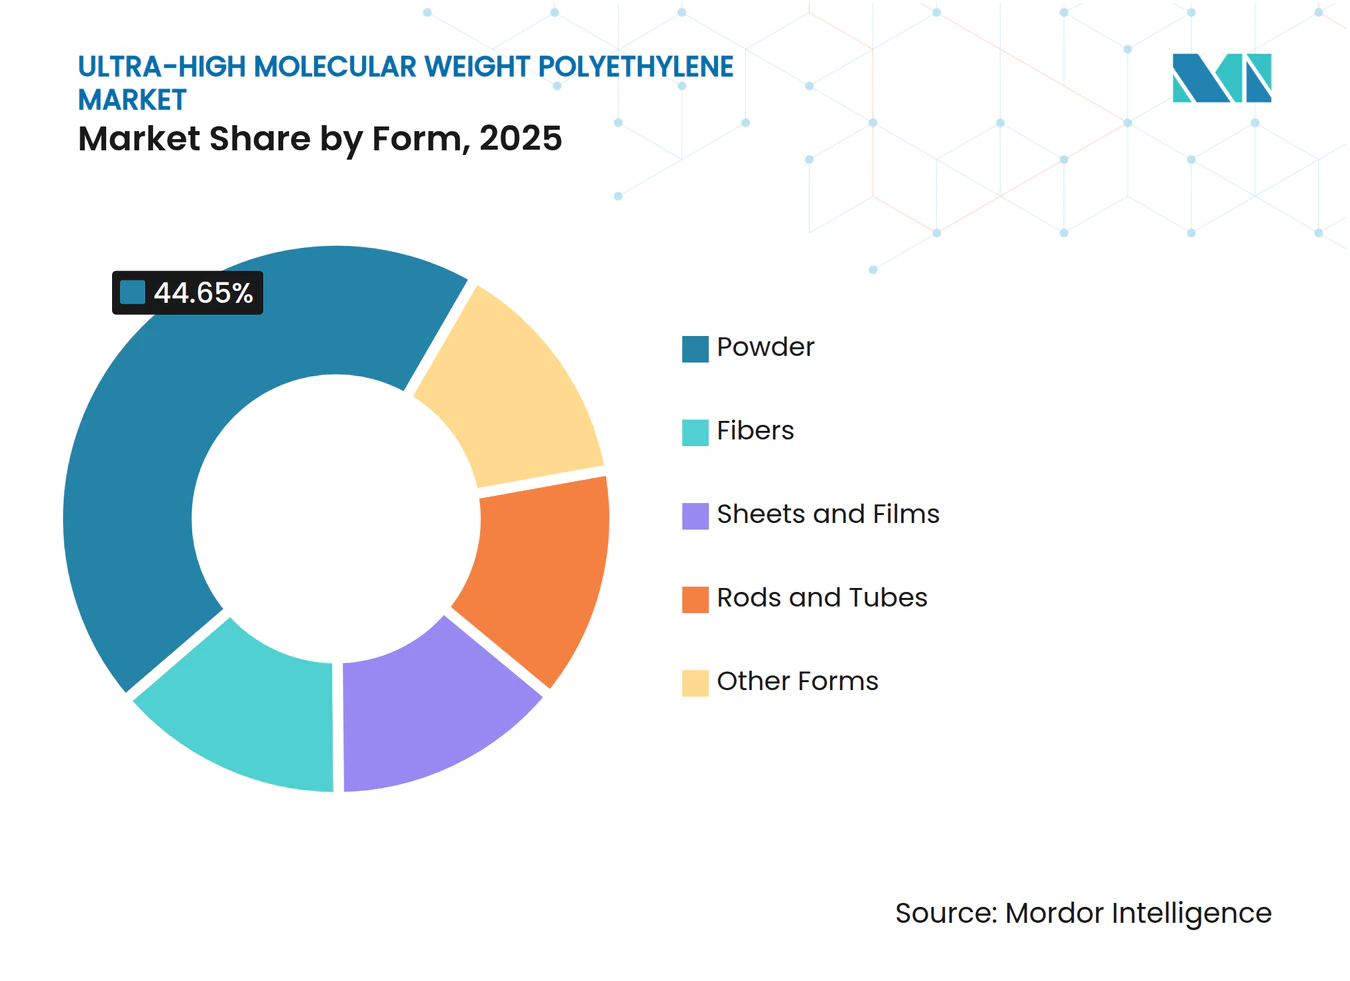
- Por forma, el polvo representó el 44,65% de la participación del mercado de Polietileno de Ultra Alto Peso Molecular en 2025 y está previsto que crezca a una CAGR del 12,64% hasta 2031.
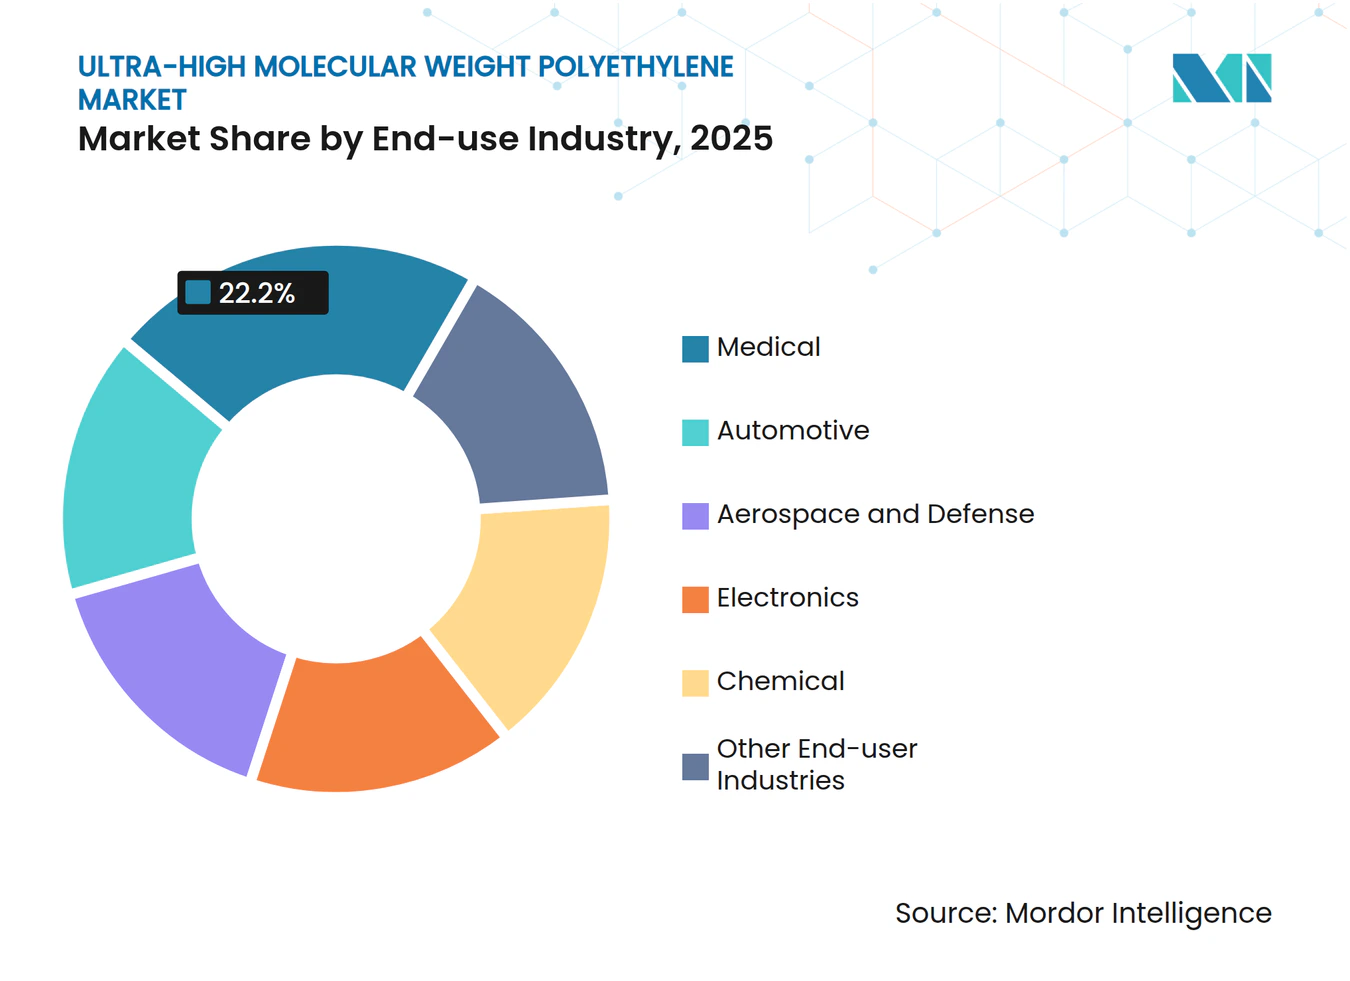
- Por usuario final, el segmento médico lideró con una participación del 22,20% en 2025, mientras que se prevé que la electrónica registre la CAGR más rápida del 13,10% hasta 2031.
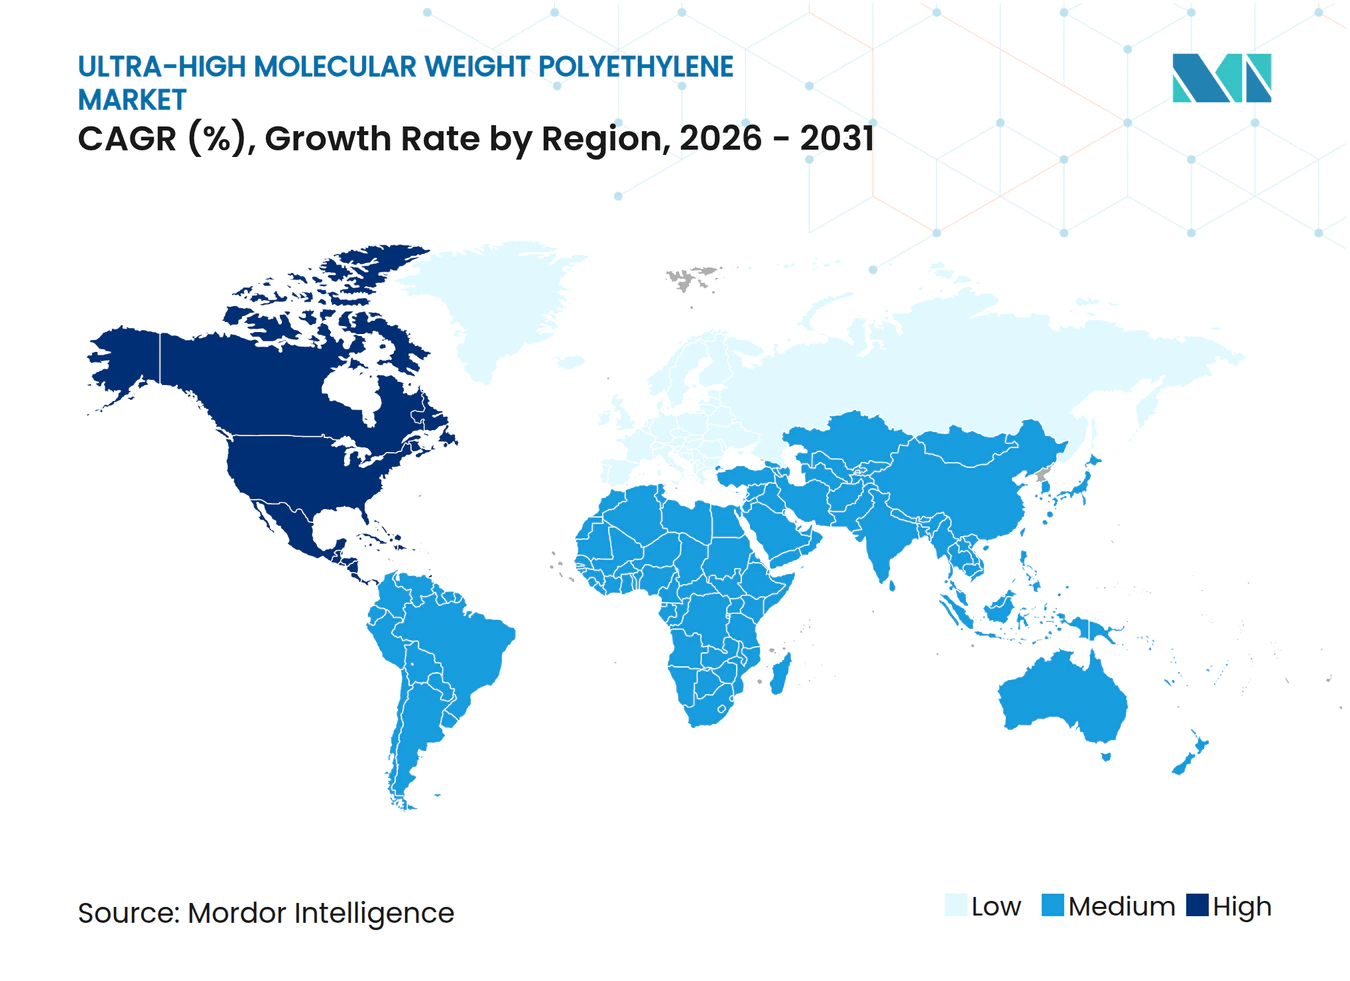
- Por geografía, Asia-Pacífico dominó con una participación de volumen del 44,57% en 2025, y América del Norte está preparada para la CAGR más alta del 12,99% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Polietileno de Ultra Alto Peso Molecular*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de polímeros de alto rendimiento en separadores de baterías para vehículos eléctricos | +3.2% | Global, con concentración en China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge en la construcción naval y la demanda de cables marinos en Asia-Pacífico | +2.8% | Asia-Pacífico como núcleo, con expansión hacia proyectos marinos en Oriente Medio | Corto plazo (≤ 2 años) |
| Uso creciente en dispositivos médicos portátiles y textiles inteligentes | +1.9% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Demanda creciente de implantes ortopédicos de polietileno de ultra alto peso molecular fabricados mediante impresión 3D | +2.1% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Rutas de reciclaje de polietileno de ultra alto peso molecular de grado médico en circuito cerrado | +1.4% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Polímeros de Alto Rendimiento en Separadores de Baterías para Vehículos Eléctricos
Los fabricantes de celdas en el sector de iones de litio optan cada vez más por membranas de polietileno de ultra alto peso molecular, producidas mediante separación de fases inducida térmicamente. Esta preferencia se debe al alto peso molecular de la resina, que garantiza un rendimiento mecánico robusto incluso a espesores inferiores a 20 µm. En un movimiento significativo, Braskem obtuvo un reconocimiento del Departamento de Energía en octubre de 2024. Este financiamiento tiene como objetivo aumentar la capacidad de polvo para separadores en Texas, fortaleciendo las cadenas de suministro nacionales y creando empleos especializados. Además, el polietileno de ultra alto peso molecular modificado con nanopartículas está mejorando la humectabilidad del electrolito, reduciendo la impedancia de las celdas y adaptándose a los perfiles de carga rápida que buscan los fabricantes de equipos originales de vehículos. A medida que la demanda de separadores aumenta, se observa un desplazamiento notable del polvo desde los mercados de láminas de uso general, beneficiando a los productores que canalizan inversiones en extrusión en sala limpia y sistemas de calidad automotriz.
Auge en la Construcción Naval y la Demanda de Cables Marinos en Asia-Pacífico
En 2023, China añadió capacidad de energía eólica marina. Cada instalación de un gigavatio consumió cable de polietileno de ultra alto peso molecular, totalizando la fibra del año. El cable de polietileno de ultra alto peso molecular, derivado del polímero, tiene un peso significativamente menor que el cable de acero, pero ofrece una resistencia a la tracción superior, lo que lo hace ideal para turbinas en aguas más profundas. La tasa de sustitución del polietileno de ultra alto peso molecular ha aumentado a lo largo de los años, con proyecciones que sugieren que continuará creciendo hasta 2030. La nueva norma china GB/T 21328-2024, que entrará en vigor en octubre de 2024, establece criterios de carga de rotura y abrasión, acelerando aún más la adopción regional. Además, existe una demanda creciente de buques transportadores de gas natural licuado coreanos y japoneses, que ahora incorporan líneas de amarre compuestas de polietileno de ultra alto peso molecular.
Uso Creciente en Dispositivos Médicos Portátiles y Textiles Inteligentes
En 2024, un estudio presentó un hilo inteligente trenzado de ultra alta resistencia, integrado con fibras de polietileno de ultra alto peso molecular, que alcanzó una alta resistencia a la tracción. Este innovador hilo, que alberga sensores triboeléctricos, cumple una doble función: proporcionar soporte estructural y facilitar la transducción de señales. Estas capacidades posicionan a este polímero como el elemento fundamental para prendas de próxima generación, diseñadas para monitorear el movimiento, aprovechar la energía y soportar ciclos de lavado. En 2024, el mercado chino de robótica quirúrgica integró numerosas unidades, cada una utilizando tendones de polietileno de ultra alto peso molecular, generando una demanda incremental. A nivel global, las plataformas de robots humanoides optan cada vez más por cables de polietileno de ultra alto peso molecular, con el objetivo de optimizar sus relaciones carga útil-peso. Si bien los dispositivos portátiles pueden no dominar en tonelaje, su precio premium y sus diversos canales electrónicos impulsan significativamente los márgenes generales.
Demanda Creciente de Implantes Ortopédicos de Polietileno de Ultra Alto Peso Molecular Fabricados mediante Impresión 3D
Los ensayos piloto sobre retículas híbridas de polietileno de ultra alto peso molecular y PEEK demostraron componentes de cadera y rodilla fabricados de forma aditiva que coinciden con la rigidez ósea del paciente, mitigando el apantallamiento de tensiones y reduciendo el riesgo de revisión. La guía de la FDA de EE. UU. define el índice de oxidación, la distribución del peso molecular y los límites de residuos de desgaste que los proveedores de polímeros deben cumplir para calificar para dispositivos ortopédicos. A medida que las impresoras logran una resolución de capa inferior a 100 µm, los revestimientos adaptados al paciente pasan del prototipo a la evaluación clínica. Una población envejecida en América del Norte y Europa sostiene la demanda base, mientras que los flujos de trabajo aditivos acortan los plazos entre el escáner y la cirugía.
Análisis del Impacto de las Restricciones del Mercado de Polietileno de Ultra Alto Peso Molecular*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta intensidad energética del procesamiento frente a alternativas de base biológica | -1.8% | Global, con presión aguda en Europa debido a la fijación de precios del carbono | Mediano plazo (2-4 años) |
| El bajo punto de fusión limita los diseños de compuestos de alta carga | -1.3% | Sectores aeroespacial y automotriz en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aranceles de medidas comerciales correctivas sobre las exportaciones de polvo de polietileno de ultra alto peso molecular asiático | -0.7% | Regiones dependientes de importaciones: Europa, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad Energética del Procesamiento frente a Alternativas de Base Biológica
La producción de materiales hilados en gel requiere significativamente más energía por tonelada en comparación con la extrusión de película de polietileno tradicional[1]. Esta mayor demanda energética surge de la necesidad de disolver el polímero en decalina caliente o parafina antes de someterlo a un estirado en múltiples etapas. En 2024, la fijación de precios del carbono en Europa aumentó los costos de producción del polietileno de ultra alto peso molecular[2]. Si bien el polietileno de base biológica tiene una huella de carbono más ligera, esta ventaja ejerce una presión a la baja sobre los precios de las láminas y películas de uso general. A pesar de la promesa de los ensayos con disolvente de CO₂ supercrítico y los proyectos de recuperación de calor residual, su naturaleza intensiva en capital limita cualquier alivio financiero inmediato.
El Bajo Punto de Fusión Limita los Diseños de Compuestos de Alta Carga
Si bien el polietileno de ultra alto peso molecular se funde a una temperatura muy por debajo de las temperaturas de servicio encontradas en los escudos inferiores de carrocería automotriz y las estructuras aeroespaciales, esto limita su aplicabilidad. Aunque la reticulación mejora la estabilidad térmica, simultáneamente reduce la elongación y aumenta la fragilidad. Como resultado, los ingenieros de diseño recurren al PEEK o al PPS, que se funden a temperaturas significativamente más altas, para aplicaciones en zonas de alto calor. Además, la creciente adopción de compuestos termoplásticos en cabinas de aeronaves margina aún más al polietileno de ultra alto peso molecular, ya que la ventana de procesamiento limitada del polímero plantea desafíos para el tendido de cinta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Polietileno de Ultra Alto Peso Molecular
Por Forma:
El Polvo Mantiene el Liderazgo a Medida que las Líneas de Hilado en Gel se ExpandenEl polvo capturó el 44,65% del volumen en 2025 y crece a una CAGR del 12,64% hasta 2031. Este crecimiento se ve impulsado por el lanzamiento de líneas de hilado en gel a gran escala, en particular la instalación de Jiuzhou Xingji, que entró en funcionamiento en 2024. El tamaño del mercado de polvo de polietileno de ultra alto peso molecular está previsto que aumente durante el período de previsión. La demanda de grados de fibra, impulsada por aplicaciones en armadura balística, cables marinos y películas especiales, está orientando las inversiones de capital. Mientras tanto, las láminas moldeadas por compresión y las varillas extruidas por émbolo se utilizan como revestimientos resistentes al desgaste. En un movimiento estratégico, Mitsui Chemicals aumentó su capacidad HI-ZEX en 2024, garantizando un suministro robusto de polvo para separadores de baterías.
Las fibras, que ocupan la segunda posición en el mercado, se benefician de los presupuestos de defensa. Estos presupuestos priorizan los laminados de polietileno de ultra alto peso molecular, que pueden detener proyectiles de rifle con un peso significativamente menor que la armadura de aramida tradicional. Las láminas y películas encuentran sus aplicaciones en portadores de obleas de semiconductores, equipos de manipulación de alimentos y revestimientos de tolvas, donde atributos como la baja fricción y la inercia química son primordiales. Si bien las varillas y tubos han encontrado un nicho en componentes mecánicos, los filamentos experimentales para impresión 3D están lidiando con desafíos de viscosidad, a pesar de prometedoras demostraciones de laboratorio para prototipos médicos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
La Electrónica Desafía el Dominio de la MedicinaLa medicina representó el 22,20% del volumen en 2025, ya que los reemplazos articulares continuaron especificando revestimientos acetabulares de polietileno de ultra alto peso molecular con tasas de desgaste inferiores a 0,1 mm/año. La electrónica registra una CAGR del 13,10% hasta 2031, impulsada por el envasado de nodos inferiores a 5 nm que requiere películas de aislamiento de baja constante dieléctrica y resistentes a la humedad. La industria automotriz, en tercer lugar, se beneficia de la adopción de separadores y cojinetes de polímero en trenes de potencia eléctricos. El sector aeroespacial y de defensa depende de la armadura y las palas de rotor de polietileno de ultra alto peso molecular, pero enfrenta largos ciclos de adquisición vinculados a presupuestos públicos. El procesamiento químico y los artículos deportivos de nicho absorben el resto, ofreciendo incrementos constantes pero menores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polietileno de Ultra Alto Peso Molecular en APAC
Asia-Pacífico representó el 44,57% del volumen en 2025 y sigue siendo el epicentro del mercado de polietileno de ultra alto peso molecular. La cadena integrada de China se extiende desde el monómero hasta la cuerda terminada, y su norma nacional GB/T 21328-2024 agiliza el aseguramiento de la calidad para los contratistas de energía eólica marina. Japón obtiene polvo para suturas quirúrgicas y dispositivos médicos de Teijin, mientras que los constructores navales de Corea del Sur incorporan líneas de amarre de UHMWPE en buques metaneros. India y la ASEAN crecen desde una base pequeña a medida que los sectores locales de vehículos eléctricos y procesamiento de alimentos se expanden.
Mercado de Polietileno de Ultra Alto Peso Molecular en América del Norte
América del Norte registra el crecimiento regional más rápido con una CAGR del 12,99% hasta 2031, impulsado por el financiamiento del Departamento de Energía para la planta de separadores de Braskem en Texas y por el gasto en defensa que prioriza el suministro nacional de fibra Spectra. Las regulaciones de la FDA mantienen altas barreras de entrada, garantizando polvo con una distribución de peso molecular consistente. Canadá utiliza revestimientos de lechada de UHMWPE en arenas petrolíferas, y las plantas automotrices mexicanas avanzan hacia la laminación interna de separadores. El plan de Honeywell de escindir Materiales Avanzados a principios de 2026 podría desbloquear nuevas fuentes de capital para expansiones regionales.
Mercado de Polietileno de Ultra Alto Peso Molecular en EMEA y América del Sur
Europa queda rezagada en volumen, pero se beneficia del estricto Reglamento de Dispositivos Médicos que favorece la biocompatibilidad del UHMWPE. Los fabricantes alemanes de vehículos eléctricos premium están probando separadores, y el Reino Unido equipa a sus fuerzas de seguridad con armadura corporal de UHMWPE. El ensayo de Dyneema reciclado de DSM y SABIC se alinea con los incentivos de economía circular de la Unión Europea. América del Sur y Oriente Medio y África siguen siendo pequeños importadores; el sector minero de Brasil utiliza láminas, y Arabia Saudita prueba revestimientos de tuberías de UHMWPE para salmuera corrosiva.
Análisis de la cadena de valor
En la etapa inicial, la cadena de valor comienza con materias primas de etileno y sistemas catalizadores que permiten una polimerización especializada para alcanzar un peso molecular ultra alto. Los productores luego convierten la resina de UHMWPE en polvo y, para canales de mayor valor, realizan hilado en gel a base de solventes y estirado en varias etapas para fabricar fibra de alta tenacidad destinada a blindajes balísticos y cuerdas para uso costa afuera, o rutas de película y membrana en salas limpias para separadores de baterías de iones de litio y aislamiento electrónico.
El procesamiento intermedio y final es donde se concentran la diferenciación y los cuellos de botella. El control estricto del peso molecular, la gestión de impurezas y la formulación y laminación específicas para cada aplicación determinan el acceso a especificaciones médicas, de separadores y de defensa, mientras que los mercados de láminas y varillas de tipo commodity enfrentan una mayor presión de precios. Las ampliaciones de capacidad en China y proyectos específicos, como la unidad de UHMWPE de 40.000 tpa anunciada por CNOOC Ningbo Daxie Petrochemical, subrayan la inversión continua en las primeras etapas de la cadena, pero la captura de valor se desplaza cada vez más hacia los convertidores integrados de fibra y película y hacia canales de distribución calificados que abastecen a las cadenas de suministro médicas y de baterías.
Panorama Competitivo
Concentración del Mercado
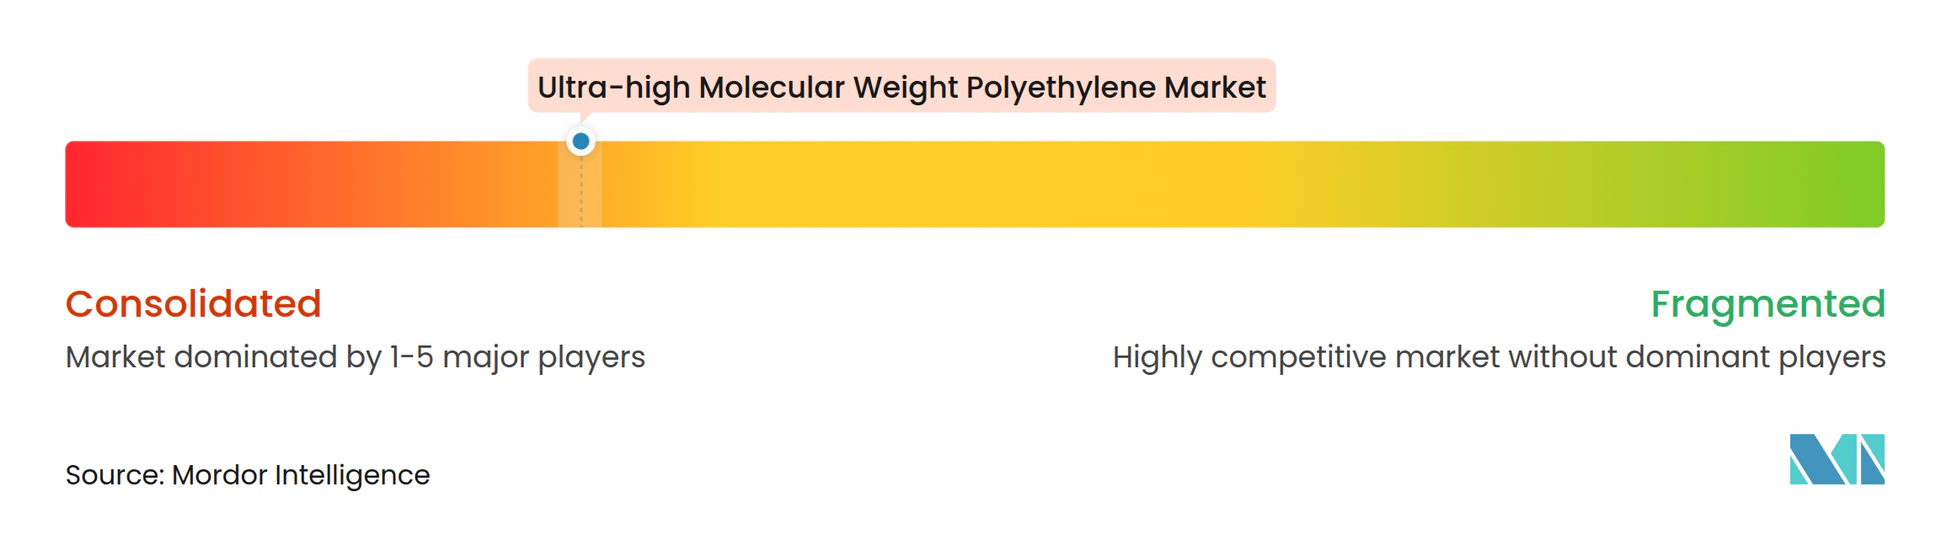
El mercado de polietileno de ultra alto peso molecular está concentrado. Las empresas chinas aumentan la capacidad rápidamente e integran a través del tejido y la laminación, comprimiendo los márgenes en los grados de uso general. La ventaja tecnológica ahora depende de los inhibidores de oxidación, los modificadores de viscosidad y el control del peso molecular que permiten películas más delgadas sin defectos de ojo de pez. Las solicitudes de patentes de 2024-2025 exploran químicas de reticulación que elevan los puntos de fusión por encima de los 150 °C, abriendo un camino hacia los interiores aeroespaciales. Los organismos de normalización ASTM e ISO refinan el análisis de residuos y las pruebas de oxidación, creando costos de certificación que los actores más pequeños deben absorber. El interés en fusiones y adquisiciones se centra en el reciclaje médico, las películas avanzadas para separadores y los preimpregnados compuestos balísticos. Los proveedores occidentales de resina protegen los márgenes brutos a través de la ingeniería de aplicaciones y los contratos de suministro a largo plazo vinculados al cumplimiento normativo.
Líderes de la Industria de Polietileno de Ultra Alto Peso Molecular
-
Celanese Corporation
-
Braskem
-
Mitsui Chemicals Inc.
-
LyondellBasell Industries Holdings B.V.
-
dsm-firmenich
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polietileno de Ultra Alto Peso Molecular Empresas cubiertas en este informe
- Asahi Kasei Corporation
- Avient Corporation
- Braskem
- Celanese Corporation
- dsm-firmenich
- DuPont
- Honeywell International Inc.
- Korea Petrochemical Ind. Co., LTD.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Röchling SE & Co. KG
- Shandong Longforce Engineering Material Co., Ltd
- TEIJIN LIMITED
Oportunidades de mercado y perspectivas futuras
Existe una brecha visible entre la capacidad instalada y la producción calificada para aplicaciones de alta gama, particularmente donde la adopción depende de una limpieza estricta de la resina y una distribución de peso molecular consistente, como en las membranas separadoras y los dispositivos médicos. El mismo patrón se observa en el impulso hacia cadenas de suministro localizadas en América del Norte para materiales de baterías, incluido el proceso de otorgamiento de subvenciones del Departamento de Energía de EE. UU. vinculado a la capacidad de UHMWPE de Braskem en La Porte, Texas, para separadores de baterías de iones de litio. La actividad normativa en usos finales costa afuera y médicos también aumenta el énfasis en la preparación para la calificación, incluida la norma GB/T 21328-2024 de China para el rendimiento de cuerdas costa afuera y las expectativas cambiantes de las guías de la FDA para componentes ortopédicos.
Europa también ofrece una apertura a corto plazo para la sustitución de importaciones, ya que los nuevos proyectos de suministro regional acortan los ciclos de calificación para los convertidores que actualmente dependen de importaciones premium. Repsol está construyendo una planta de UHMWPE de 15.000 tpy en el Complejo Industrial de Puertollano, en España, con puesta en marcha prevista para 2026. Al mismo tiempo, el momento de los proyectos y la asignación de capital siguen vinculados a las condiciones del ciclo petroquímico y a la volatilidad de la demanda de vehículos eléctricos, incluida la cancelación por parte de Braskem del proyecto de modernización y expansión UTEC-1 LIBS en La Porte tras la ingeniería FEL-2 en diciembre de 2025. Como resultado, las oportunidades se concentran en proveedores que pueden redirigir la capacidad hacia grados de mayor margen y asegurar compromisos de compra.
Desarrollos Recientes de la Industria en el Mercado de Polietileno de Ultra Alto Peso Molecular
- Enero de 2026: Solstice Advanced Materials anunció una expansión de 220 millones de USD en su producción de fibra balística en Colonial Heights, Virginia, para aumentar la producción de fibra Spectra Shield. La inversión refuerza la disponibilidad nacional de materiales de blindaje a base de UHMWPE y aumenta la presión competitiva sobre el suministro de fibras especializadas destinadas a usos finales de defensa y seguridad.
- Junio de 2025: Braskem entró en negociaciones finales para una subvención de 50 millones de USD del Departamento de Energía de EE. UU. destinada a expandir la producción de UHMWPE en La Porte, Texas, orientada a aplicaciones de separadores de baterías de iones de litio. Este movimiento destaca los esfuerzos respaldados por políticas para nacionalizar insumos poliméricos críticos para las cadenas de suministro de electrificación y respalda la actividad de calificación de convertidores en torno a fuentes de polvo nacionales.
- Noviembre de 2024: La guía actualizada 510(k) para placas y tornillos óseos ortopédicos de la FDA de EE. UU. aclara las expectativas de datos de rendimiento para componentes de UHMWPE. La guía refuerza la vía de calificación para el UHMWPE de grado médico y afecta las decisiones de los proveedores y el calendario de entrada al mercado de dispositivos médicos.
Mercado de Polietileno de Ultra Alto Peso Molecular Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para esta metodología, el mercado de polietileno de ultra alto peso molecular (UHMWPE) abarca la demanda de resina UHMWPE y formas semiacabadas utilizadas en aplicaciones de alto desgaste, baja fricción y alta resistencia en usos finales industriales y especializados.
Exclusiones del alcance: El dimensionamiento excluye los bienes terminados fabricados aguas abajo en los que el UHMWPE es solo uno de los insumos (por ejemplo, dispositivos terminados, ensamblajes o sistemas instalados).
Descripción general de la segmentación
- Por Forma
- Polvo
- Fibras
- Láminas y Películas
- Varillas y Tubos
- Otras Formas (Filamento para Impresión 3D, etc.)
- Por Industria de Uso Final
- Automotriz
- Aeroespacial y Defensa
- Médico
- Electrónica
- Química
- Otras Industrias de Uso Final (Petróleo y Gas, Deportes, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la oferta, el comercio y la demanda de uso final del UHMWPE, de modo que el modelo tenga anclajes reales antes de incorporar supuestos. Se utilizaron fuentes públicas para comprender la demanda de polímeros y la actividad industrial, incluidas las estadísticas comerciales de la USITC y UN Comtrade, las tablas industriales de Eurostat, el contexto de materiales del USGS, y las estadísticas de aduanas y puertos publicadas por determinados organismos nacionales.
También se revisaron señales técnicas y de adopción provenientes de referencias de pruebas relacionadas con ISO y ASTM en cuanto a la forma en que se reporta el desempeño, bases de datos de patentes sobre actividad de procesos y aplicaciones, y revistas científicas arbitradas sobre temas como el rendimiento de separadores de baterías, el desgaste médico y el procesamiento de fibras. Se consultaron informes anuales de empresas, presentaciones para inversores y prensa de reputación para confirmar expansiones de capacidad, posicionamiento de productos y comentarios sobre demanda regional, utilizando bases de datos de información financiera corporativa y noticias para estandarizar cronologías e identificadores. Estas fuentes no son exhaustivas, y se emplearon documentos públicos y puntos de datos adicionales para la recopilación, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para someter a prueba de estrés lo que las fuentes documentales no pueden mostrar completamente, especialmente los cambios en la mezcla a nivel de forma y el comportamiento de precios y contratos a corto plazo para el UHMWPE. Se realizaron conversaciones con participantes a lo largo de la cadena de valor de resina y fibra, incluidos distribuidores, convertidores y roles de adquisiciones e ingeniería en APAC, EMEA y las Américas. Los insumos obtenidos se utilizaron para cerrar brechas y confirmar patrones de adopción en piezas de desgaste médico, componentes de desgaste industrial y usos en almacenamiento de energía.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% | APAC: 41% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores menores: 18% | Gerentes: 49% | Américas: 27% |
Dimensionamiento del mercado y pronóstico
El modelo central se construye mediante una reconstrucción de arriba hacia abajo de la demanda en toneladas, donde la producción, los flujos comerciales y las señales de consumo se traducen en demanda aparente regional y luego se distribuyen entre los principales grupos de aplicaciones. Los resultados se corroboran posteriormente con verificaciones selectivas de abajo hacia arriba, como el muestreo de adiciones de capacidad de proveedores y tasas de utilización típicas, y la validación de volúmenes implícitos mediante rangos de precio de venta promedio para que los totales se mantengan realistas.
Los insumos utilizados en el modelo incluyen la producción de polímeros y la dirección del comercio, las adiciones de capacidad y los cronogramas de eliminación de cuellos de botella, los rendimientos de conversión típicos del polvo en fibra y material relacionado con separadores, la demanda de reemplazo y desgaste en piezas industriales, y el ritmo de construcción de separadores para baterías de vehículos eléctricos que influye en la demanda de alta pureza. Cuando una verificación de abajo hacia arriba presenta cobertura incompleta para operadores privados, los vacíos se completan con rangos de utilización conservadores validados en entrevistas y aplicados de manera consistente por región.
El pronóstico se realiza mediante análisis de escenarios respaldado por relaciones de tipo regresión ligera entre indicadores de producción industrial, ciclos de construcción de vehículos y almacenamiento de energía, y movimientos históricos de precios de resina, seguido de una revisión experta para verificar su realismo. Una vez finalizada la lógica año por año, el crecimiento del volumen y la progresión de precios se mantienen separados durante la construcción y se recombina solo después de que los impulsores son revisados para verificar su consistencia.
Ciclo de validación de datos y actualización
Se realizan verificaciones en varios puntos para que los totales no se alejen de las restricciones del mundo real. Se comparan los resultados del modelo con señales independientes, como la dirección del saldo comercial, la capacidad anunciada y los retrasos en la puesta en marcha, y la intensidad implícita por aplicación. Cualquier valor atípico se revisa nuevamente antes de la aprobación final.
Las verificaciones de anomalías incluyen saltos interanuales, variaciones en la participación regional y discrepancias entre precio y volumen, que se rastrean hasta los supuestos de los impulsores y se corrigen cuando es necesario. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como paradas importantes de plantas, grandes expansiones o movimientos bruscos de precios impulsados por materias primas. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del mercado de polietileno de ultra alto peso molecular de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para el UHMWPE suelen variar porque la unidad de medida, lo que se contabiliza como UHMWPE frente a polímeros adyacentes, y la forma en que se aplican los precios no siempre son consistentes. Algunas fuentes presentan los datos en términos de ingresos, mientras que otras se centran en volúmenes de envío, y la dispersión se amplía aún más cuando la cobertura regional y el momento de actualización difieren.
Al rastrear el volumen en toneladas y luego verificar el valor implícito utilizando un rango de precio por tonelada transparente, Mordor Intelligence mantiene el UHMWPE contabilizado como demanda de resina en lugar de mezclar bienes terminados aguas abajo. Las diferencias también provienen de si la demanda relacionada con fibras y separadores de baterías se trata como consumo de resina o como un producto convertido de mayor valor, y de si el ajuste de divisas e inflación se aplica de manera uniforme a lo largo de los años.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,59 M toneladas (2026) | |
| Consultora global A | 2,93 mil millones de USD (2025) | Esta estimación se publica en USD y probablemente aplica un alcance más amplio de la cadena de valor, donde las formas convertidas y los precios aguas abajo más elevados pueden combinarse en el total, lo que eleva el valor en comparación con una perspectiva anclada en el volumen de resina. |
| Editorial sectorial B | 2,14 mil millones de USD (2024) | El número indicado está orientado a ingresos y vinculado a un año base de 2024; además, hace referencia tanto al volumen como a los ingresos, lo que puede generar una mezcla de bases de medición y una actualización más lenta de los cronogramas de capacidad y los cambios de precios. |
La tabla muestra que la mayor brecha no es solo el año, sino también si el total se construye a partir de toneladas y luego se valora, o si se construye directamente a partir de ingresos con límites de producto más amplios. Cuando se mantienen consistentes el mismo alcance y la misma unidad, la narrativa del mercado resulta más fácil de rastrear hasta impulsores claros como las rampas de capacidad, la dirección del comercio y la demanda de uso final, y es posible explicar cada paso sin depender de multiplicadores ocultos.
Preguntas Clave Respondidas en el Informe
¿Cuál será la demanda global de polietileno de ultra alto peso molecular en 2031?
Se prevé que el volumen alcance 1,06 millones de toneladas en 2031, reflejando una CAGR del 12,36% desde 0,59 millones de toneladas en 2026.
¿Qué forma contribuye más al crecimiento futuro?
El polvo mantiene el liderazgo, expandiéndose a una CAGR del 12,64% a medida que las nuevas líneas de hilado en gel lo convierten en fibra de alta tenacidad.
¿Qué impulsa la expansión regional en América del Norte?
El financiamiento del Departamento de Energía para el polvo de separadores de baterías y la demanda de defensa de fibra Spectra elevan la CAGR regional al 12,99%.
¿Por qué la electrónica supera a la medicina en tasa de crecimiento?
El envasado de semiconductores y las películas de aislamiento requieren polietileno de ultra alto peso molecular de baja constante dieléctrica, impulsando la electrónica a una CAGR del 13,10% hasta 2031.