
Análisis del Mercado de Polietileno de Baja Densidad por Mordor Intelligence
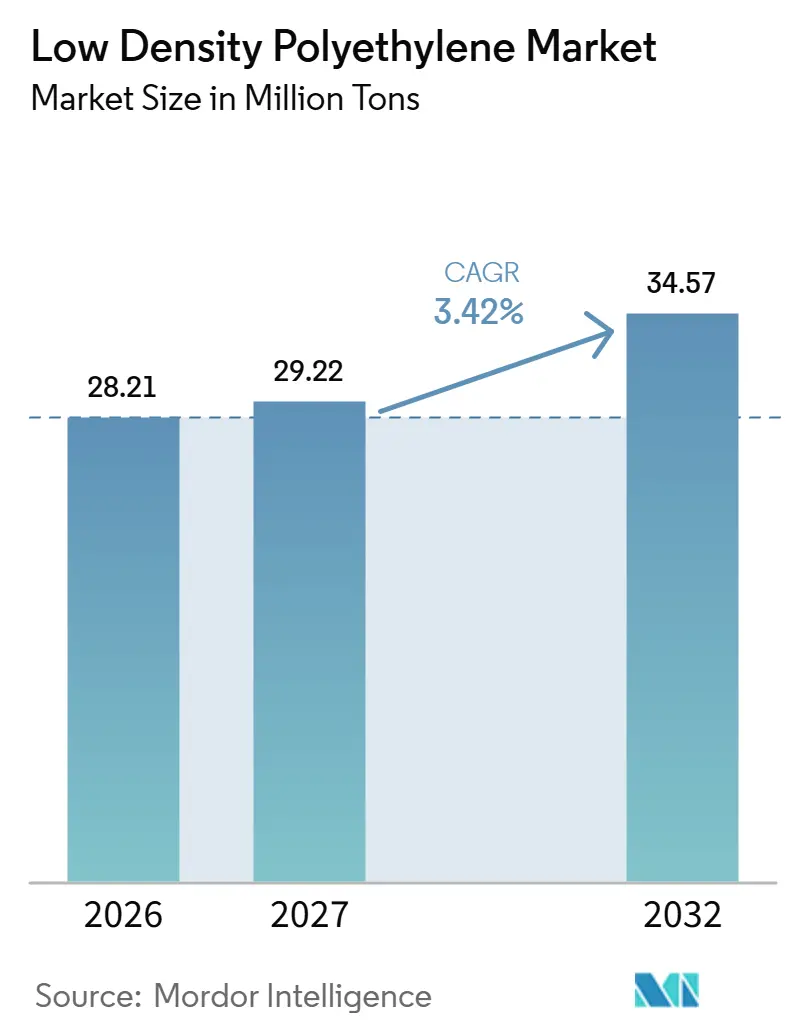
Se espera que el tamaño del mercado de polietileno de baja densidad aumente de 28,21 millones de toneladas en 2026 a 29,22 millones de toneladas en 2027 y alcance 34,57 millones de toneladas para 2032, creciendo a un CAGR del 3,42% durante 2027-2032.
La demanda de películas para envíos en línea y uso agrícola crea una salida para la resina, pero las especificaciones de contenido reciclado hacen que la mezcla de materiales sea comercialmente importante. Las respuestas de los proveedores pueden combinar el desarrollo de aplicaciones en China con formulaciones de resina adecuadas para los futuros requisitos de contenido y diseño de envases. El conflicto en Oriente Medio tras los bombardeos estadounidenses e israelíes sobre objetivos iraníes el 28 de febrero de 2026 elevó los costos de materias primas en Europa y presionó la recuperación de costos de los convertidores. El crecimiento favorece, por tanto, a los productores que califican el polietileno de baja densidad (LDPE) para usos en envases y revestimientos con contenido reciclado, mientras que los proveedores de grados fácilmente reemplazables enfrentan sustitución y presión sobre los costos de materias primas.
Conclusiones Clave del Informe
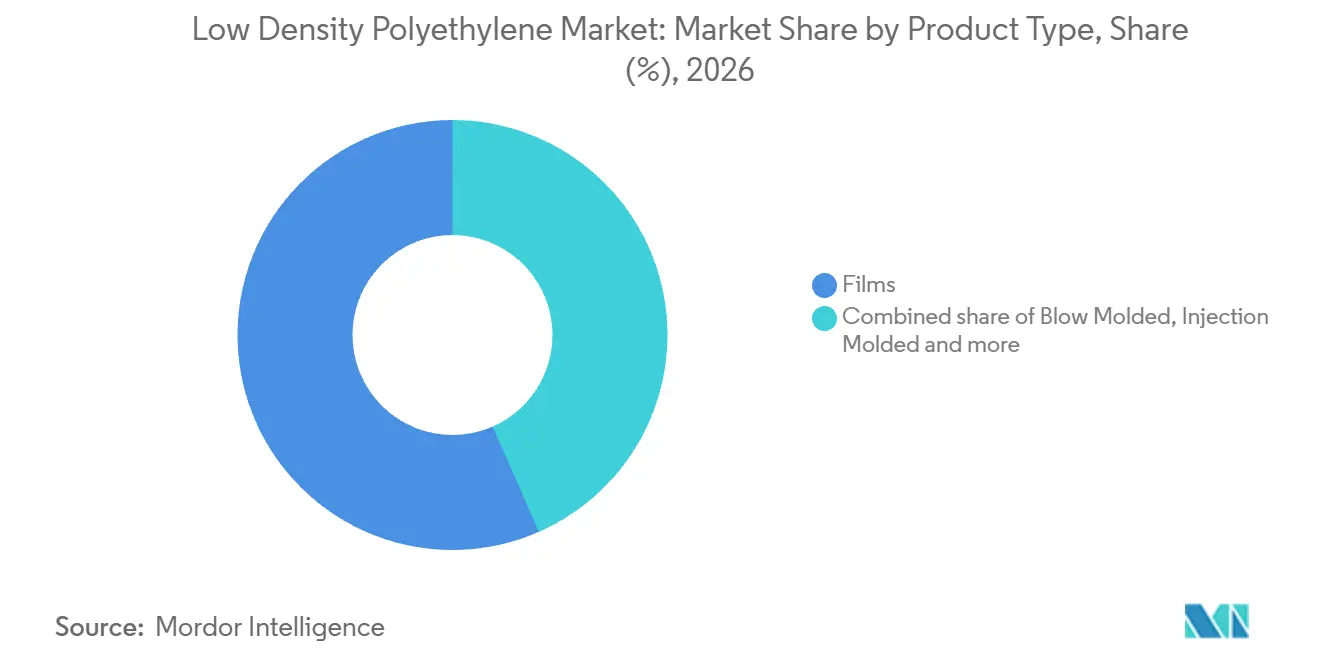
- Por tipo de producto, las películas tuvieron una participación del 56,58% en el mercado de polietileno de baja densidad en 2026, mientras que el aislamiento de cables y alambres es el segmento de mayor crecimiento con un CAGR previsto del 4,1% durante 2027-2032.
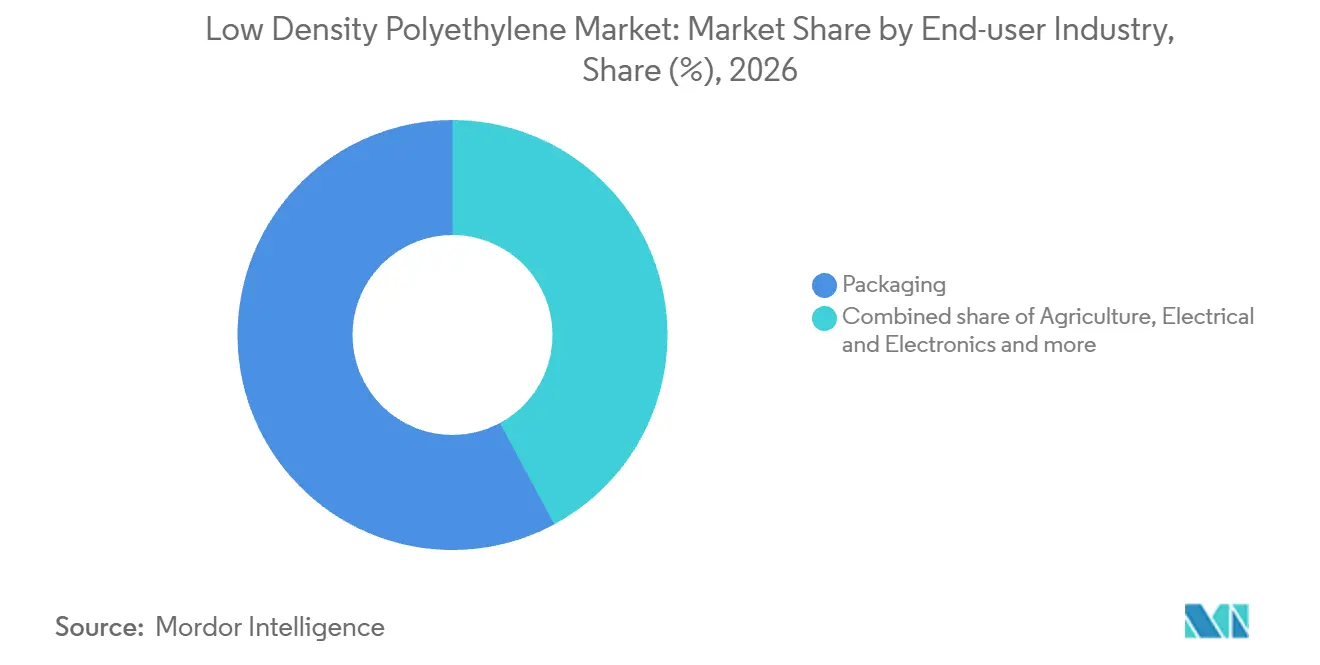
- Entre las industrias de usuarios finales, el sector de envases representó una participación del 57,86% del tamaño del mercado de polietileno de baja densidad en 2026, y salud y farmacia es el segmento de mayor crecimiento con un CAGR del 4,05% durante 2027-2032.
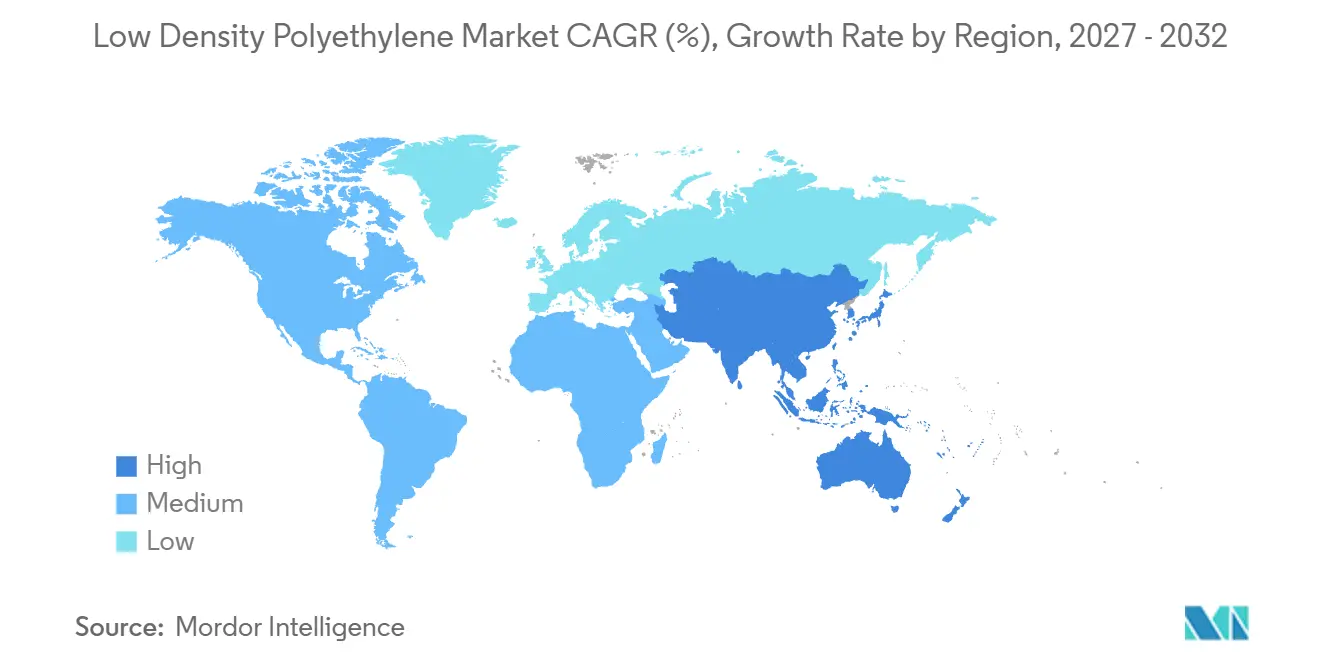
- Geográficamente, Asia-Pacífico lideró con una participación del 47,77% en 2026 y también es la región de mayor crecimiento, con un CAGR previsto del 4,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del embalaje flexible para el comercio electrónico | +1.8% | Europa Continental | Corto plazo (≤ 2 años) |
| Creciente demanda de películas agrícolas | +1.5% | Estados Unidos y China | Mediano plazo (2-4 años) |
| Preferencia por aplicaciones de revestimiento por extrusión | +1.3% | China continental y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Adopción de películas encapsulantes para paneles solares | +0.3% | India | Largo plazo (≥ 4 años) |
| Reciclaje avanzado que permite grados premium de LDPE | +0.2% | Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del embalaje flexible para el comercio electrónico
El uso de sobres de envío puede ampliar la demanda de películas de LDPE a medida que los minoristas en línea aumentan sus requisitos de embalaje para envíos. ABOUT YOU utilizó 1.020,7 toneladas métricas de sobres de polietileno de LDPE para envíos salientes en el ejercicio fiscal 2024/2025, en comparación con 886,9 toneladas métricas en el ejercicio fiscal 2023/2024. El peso de sus sobres aumentó aproximadamente un 15% interanual. El minorista indicó que sus sobres de polietileno contenían más del 90% de material reciclado posconsumo, con proporciones menores de aditivos que eran difíciles de reducir. Un mayor tonelaje de sobres crea una salida más amplia en el mercado descendente para los convertidores que abastecen esta aplicación. Para los convertidores que compran resina para esos sobres, apoyar una mayor producción de películas debe ir acompañado del cumplimiento de las especificaciones de contenido reciclado del minorista.
Creciente demanda de películas agrícolas
La demanda de películas agrícolas está vinculada a la gestión de malezas y agua, así como a la expansión del cultivo protegido. Las películas de acolchado disponibles comercialmente en los Estados Unidos están fabricadas típicamente con LDPE y se utilizan principalmente en cultivos comerciales de frutas y verduras.[1] Estas películas ayudan a controlar las malezas, aumentar la temperatura del suelo y reducir la pérdida de agua. En Weifang, China, el área de invernaderos cubiertos con plástico mapeada aumentó un 21,3% hasta 752 kilómetros cuadrados entre 2016 y 2025. Las aplicaciones de cobertura del suelo y el cultivo protegido crean rutas diferenciadas para los proveedores que atienden a compradores agrícolas. Cualquier sustituto del acolchado de LDPE debe, por tanto, igualar su control de malezas, calentamiento del suelo y retención de agua, lo que establece el nivel de rendimiento que una resina sustituta debe alcanzar.
Preferencia por aplicaciones de revestimiento por extrusión
El desarrollo del mercado de revestimientos puede ampliar el alcance comercial de un productor de LDPE sin requerir la entrada en otra categoría de resina. Asia Polymer reportó ventas totales de LDPE de 27.538 toneladas métricas en el primer semestre de 2026, un máximo de 7 años. El productor también describió el desarrollo continuo de mercados de revestimiento en China continental y el Sudeste Asiático. Para un proveedor con una base de ventas de LDPE en operación, dirigirse a los convertidores de revestimiento crea una ruta específica por aplicación hacia clientes adicionales en esos destinos. La oportunidad depende de convertir ese desarrollo de mercado en pedidos de resina para grados de revestimiento.
Adopción de películas encapsulantes para paneles solares
Un proveedor de LDPE puede beneficiarse de la adopción de películas encapsulantes solo cuando las especificaciones del módulo incluyen su resina. El comprador relevante es el convertidor que fabrica la película especificada, por lo que la capacidad de módulos proporciona solo una guía indirecta sobre la oportunidad de resina. Para cualquier formulación calificada, el potencial de ventas depende de su contenido de LDPE y de la cantidad de película encapsulante requerida por cada diseño de módulo. Un convertidor que amplía su producción con una formulación sin cambios crearía un requisito de resina diferente al de uno que cambia su mezcla de materiales con el mismo volumen de producción. Esta distinción hace que la inclusión en la formulación y la intensidad de resina sean criterios de entrada comercial más útiles que los totales de instalación solar por sí solos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia del LLDPE y el HDPE | -0.8% | Italia | Corto plazo (≤ 2 años) |
| Volatilidad del precio del etileno como materia prima | -0.6% | Europa | Corto plazo (≤ 2 años) |
| Prohibiciones de la Unión Europea para 2030 sobre ciertas películas de poliolefinas de un solo uso | -0.35% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia del LLDPE y el HDPE
Las primas de precio exponen la demanda de LDPE a la sustitución en cualquier lugar donde los grados competidores puedan satisfacer las mismas especificaciones técnicas. En febrero de 2026, algunos compradores italianos optaron por mLLDPE o LLDPE en lugar de LDPE ante la prima de precio del LDPE, cuando las especificaciones técnicas lo permitían. Esta respuesta muestra que un precio más alto del LDPE puede desviar un pedido hacia otro polímero cuando la especificación lo permite. Para los proveedores que atienden estas aplicaciones, la decisión de precios conlleva, por tanto, un riesgo de volumen más allá de la negociación inmediata de precios. Los requisitos técnicos limitan esa exposición al determinar qué pedidos pueden trasladarse a grados lineales. La restricción resultante se concentra en las aplicaciones reemplazables, donde mantener una prima puede significar ceder ventas de resina.
Volatilidad del precio del etileno como materia prima
El conflicto en Oriente Medio tras los bombardeos estadounidenses e israelíes sobre objetivos iraníes el 28 de febrero de 2026 perturbó las cadenas de suministro y elevó los costos de materias primas en Europa. El precio contractual europeo del etileno para entrega en abril de 2026 subió un 39% respecto a marzo.[2] En abril de 2026, muchos convertidores europeos redujeron sus compras de polietileno a menos del 50% de los niveles normales, ya que los costos más altos resultaban difíciles de trasladar. El repunte más amplio del precio del polietileno comenzó con el LDPE antes de extenderse a otros grados. La presión de compra resultante muestra cómo los aumentos de costos en la cadena ascendente pueden restringir los pedidos cuando los convertidores carecen de una recuperación equivalente en el precio de venta. Los precios más altos de la resina pueden, por tanto, coexistir con una reducción de las ventas físicas a los convertidores atrapados entre los precios ascendentes y descendentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Películas Lideran Mientras las Aplicaciones de Cables se ExpandenLas películas representaron una participación del 56,58% del tamaño del mercado de polietileno de baja densidad en 2026. Westlake Corporation reportó una capacidad anual nominal de LDPE de 1.500 millones de libras en Lake Charles, Luisiana, y Longview, Texas, a partir del 18 de febrero de 2026. Sus usos finales de LDPE incluyen películas termorretráctiles, envases de alimentos y cartón revestido, además de otras aplicaciones. El productor vende polietileno a clientes externos como resina en pellets. Dado que esa capacidad también sirve para cartón revestido, cierres y moldeo de uso general, el total establece un límite superior para el conjunto de resina disponible para los convertidores de películas.
El aislamiento de cables y alambres es el segmento de mayor crecimiento, con un CAGR previsto del 4,1% durante 2027-2032. Un análisis sectorial de 2025 identificó el soterramiento de cables, la transmisión de energía interregional y la energía eólica marina como fuerzas que se espera amplíen la demanda de LDPE específica para cables en China durante su 15.º Plan Quinquenal. Para los proveedores de resina, esto vincula el crecimiento de las aplicaciones con la inversión en activos de distribución y conexión eléctrica. El análisis también prevé un crecimiento de la demanda más fuerte para los grados de alta y ultra alta tensión que para el LDPE específico para cables en general. Los productores que venden grados de alta y ultra alta tensión están, por tanto, expuestos a la parte más dinámica de esa previsión.



Por Industria de Usuario Final:
La Escala del Sector de Envases se Combina con la Especialización FarmacéuticaEl sector de envases representó una participación del 57,86% en el mercado de polietileno de baja densidad en 2026. Rompetrol Rafinare S.A. produjo 31.506 toneladas métricas de LDPE en todos sus grados en Rumanía en 2025. Su mezcla de grados de LDPE incluyó el B21/05 para películas de envases de líquidos, junto con grados para películas termorretráctiles, conectando su producción a más de un formato de envase. El productor reportó una operación estable de sus unidades de LDPE y polipropileno en el primer semestre de 2026. Los grados de película delgada y bolsa gruesa amplían la gama de requisitos de película que los compradores de envases pueden obtener de este productor rumano.
Salud y farmacia es el segmento de mayor crecimiento, con un CAGR previsto del 4,05% durante 2027-2032. The Ritedose Corporation forma ampollas de LDPE, las llena con medicamentos líquidos estériles y las sella mediante procesamiento aséptico de soplado-llenado-sellado. Para enero de 2026, había instalado 2 líneas adicionales de alta velocidad que añaden 360 millones de dosis unitarias de capacidad para medicamentos oftálmicos y respiratorios. Los fabricantes de medicamentos en los Estados Unidos deben utilizar envases protectores y seguir especificaciones escritas y métodos de prueba, con esterilización cuando la naturaleza del medicamento lo requiera. La capacidad adicional de fabricación de medicamentos puede generar mayor demanda de envases de LDPE, con los requisitos de calidad farmacéutica estableciendo las condiciones para el suministro comercial.

Análisis Geográfico
Mercado de Polietileno de Baja Densidad en Asia-Pacífico
Asia-Pacífico tuvo una participación del 47,77% en el mercado de polietileno de baja densidad en 2026 y es la región de mayor crecimiento, con un CAGR previsto del 4,3% durante 2027-2032. Asia Polymer Corporation operó su producción de LDPE en Taiwán a plena capacidad en el primer trimestre de 2026, salvo por mantenimiento rutinario. Las ventas de LDPE del productor durante ese trimestre superaron los niveles observados en años recientes. También expandió activamente el desarrollo de mercados de exportación en enero y febrero de 2026. La Fase 2 de Yulongdao Refining & Petrochemical añadió capacidad regional mediante la puesta en marcha de su unidad EVA-LDPE a mediados de enero de 2026, con una capacidad nominal combinada de 300.000 toneladas métricas por año.
La base de suministro de LDPE en América del Norte incluye la planta de LyondellBasell en Morris, Illinois, que también produce otros grados de polietileno. En Europa, Rompetrol Rafinare reinició su planta de LDPE en Rumanía en 2025 y entregó 26.311 toneladas métricas de LDPE a clientes nacionales y de exportación durante el año. Las entregas de Rompetrol en 2025 se dividieron en un 54% para el mercado nacional y un 46% para exportación, por lo que los pedidos internacionales constituyeron una segunda salida casi equivalente. El valor comercial de la unidad reiniciada descansa, por tanto, en retener a los compradores nacionales y preservar el acceso a los mercados de exportación.
La base de proveedores de América del Sur incluye la unidad de LDPE de Braskem S.A. en Cubatão, São Paulo, Brasil. En los crackers de Brasil/América del Sur de Braskem, la utilización del cuarto trimestre de 2025 cayó respecto al tercer trimestre debido a una menor oferta de materias primas en São Paulo, el mantenimiento de Bahía completado en enero de 2026 y los ajustes de producción por una demanda estacionalmente más baja. Oriente Medio y África incluye las operaciones de Saudi Kayan Petrochemical Company en Jubail, donde el LDPE fue uno de los productos clave que contribuyeron a los ingresos del productor en 2025. Para la oferta de LDPE de Saudi Kayan, las películas de envases, bolsas y envases de alimentos son posibles salidas de aplicación. Su exposición al sector de envases abarca, por tanto, varios formatos de producto terminado dentro de un negocio petroquímico más amplio.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los convertidores que utilizan LDPE virgen en películas agrícolas y de envases. Las normas vinculan el acceso comercial a las especificaciones de las películas, la responsabilidad ampliada del productor (EPR) o el contenido de material reciclado posconsumo (PCR). Un arancel impuesto al fabricante de envases crea una exposición diferente a la de un arancel de recolección impuesto al usuario de la película agrícola. Las fechas de transición determinan cuándo los convertidores enfrentan especificaciones de material adicionales o requisitos administrativos.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos | Alemania | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Autoridades locales de regulación del mercado para la calidad del producto; autoridades agrícolas para el uso y la recuperación | CalRecycle en California | Zentrale Stelle Verpackungsregister para la autorización de EPR | Ministerio de Medio Ambiente y Cambio Climático (MMA) para la autorización del sistema colectivo | Ministro de Silvicultura, Pesca y Medio Ambiente |
| Instrumentos clave o dirección | Opinión sobre control de plásticos; Medidas de Gestión de Películas Agrícolas; proyecto de revisión obligatoria de la norma de películas de acolchado de 2026 con un período de proyecto de 12 meses | Normas de la Ley SB 54 de California, vigentes desde el 1 de mayo de 2026, con objetivos hasta 2032 | Procedimiento de autorización del Reglamento de Envases y Residuos de Envases (PPWR) para envases no sujetos a participación en el sistema | Decreto 12.688/2025; las obligaciones de contenido comenzaron en enero de 2026 para las grandes empresas y en julio de 2026 para las pequeñas y medianas empresas | Reglamento sobre bolsas de transporte y bolsas planas, Aviso 317 |
| Efecto comercial | Se prohíben las películas de acolchado agrícola de PE con un espesor inferior a 0,01 mm; los fabricantes mantienen registros de ventas; los usuarios recuperan la película agrícola no biodegradable | Los productores de California deben lograr un 25% menos de plástico de un solo uso y envases reciclables o compostables para 2032 | A partir del 1 de enero de 2028, los productores cubiertos requieren autorización de ZSVR, con períodos de transición previos; las obligaciones pueden cumplirse directamente o a través de una organización de responsabilidad del productor | Los fabricantes, importadores, distribuidores y vendedores financian la logística inversa proporcional; los fabricantes e importadores enfrentan un 22% de contenido reciclado en 2026 y un 24% en 2027; se aplican exenciones de normas específicas, con envases de contacto con alimentos cubiertos donde la ley permite PCR bajo la guía del MMA | Las bolsas especificadas requieren al menos un 75% de material reciclado posconsumo a partir de 2025 y un 100% a partir del 1 de enero de 2027; las personas que no puedan cumplir el nivel de 2027 pueden solicitar una exención |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento | En endurecimiento | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | |||||
Las normas de producto existentes en China respaldan un atractivo Medio, mientras que su proyecto de normas de 2026 añadiría requisitos obligatorios para tipos adicionales de películas de acolchado y rendimiento de resistencia a la intemperie. Las obligaciones de los productores en California y los objetivos para 2032 respaldan una evaluación Media con una dirección de endurecimiento para los convertidores que atienden ese estado. La calificación Media de Alemania refleja la preparación administrativa asociada con la autorización para envases fuera de la participación en el sistema a partir de enero de 2028. Las obligaciones de financiación de Brasil respaldan una calificación Media, mientras que el mínimo del 75% para bolsas en Sudáfrica respalda una calificación Baja, con ambas endureciéndose a través de sus aumentos programados de contenido reciclado para 2027.
Etapas de la Cadena de Valor
Se compara la captura de valor en el suministro de etileno, la fabricación de resina LDPE y la conversión descendente de películas o envases. La resina LDPE se produce polimerizando etileno a alta presión en reactores de autoclave o tubulares. Las ventas nacionales de Asia Polymer fueron principalmente LDPE en 2025, mientras que el acetato de vinilo y etileno (EVA) fue su principal producto de exportación. Los compradores de esas resinas incluían convertidores y empresas comerciales, situando las ventas de resina antes de la venta de películas o envases convertidos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de etileno | Productores de etileno como LyondellBasell Industries Holdings BV | Ventas de etileno | Exposición a los movimientos de precios de materias primas y resinas | Vincular los términos de precios comerciales a los movimientos de materias primas |
| Polimerización de LDPE | Productores de resina como Asia Polymer Corporation y LyondellBasell Industries Holdings BV | Ventas de resina LDPE | Dependencia de activos de reactores de alta presión | Coordinar el mantenimiento del reactor con los programas de producción por grado |
| Conversión de películas y envases | Productores de películas de polietileno como Ecoplast Limited; convertidores de envases asépticos como UFlex Limited | Ventas de películas y envases convertidos | Adecuación del procesamiento de resina a las especificaciones de películas y laminados | Calificar los grados de resina para la ruta de conversión seleccionada |
| Fuente: Mordor Intelligence | ||||
PTT Global Chemical PLC reportó un precio promedio de LDPE de 1.121 USD por tonelada métrica en 2025, frente a 1.182 USD en 2024.[3] El diferencial reportado entre LDPE y etileno se amplió de 219 USD a 282 USD por tonelada métrica durante el mismo período. La prima de precio de resina reportada por PTTGC sobre el etileno aumentó, por tanto, en 63 USD por tonelada métrica mientras que su precio de LDPE cayó en 61 USD por tonelada métrica.
Panorama Competitivo
Concentración del Mercado
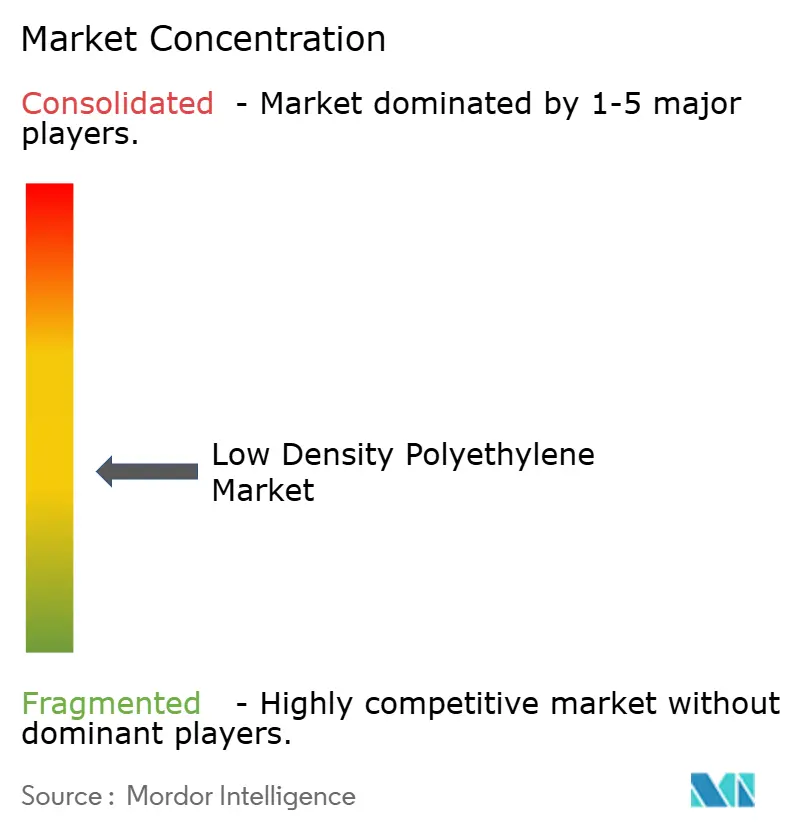
Los principales participantes incluyen ExxonMobil Corporation, LyondellBasell Industries Holdings BV, que suministra resinas LDPE, Dow, SABIC y China Petrochemical Corporation. ExxonMobil puso en marcha su complejo de propiedad total en Huizhou, provincia de Guangdong, China, en 2025, con 3 líneas de polietileno y 2 de polipropileno que suman más de 2,5 millones de toneladas métricas de capacidad anual combinada. Construido como el primer complejo petroquímico de propiedad 100% extranjera en China, la instalación estaba destinada a atender la demanda nacional de polietileno y polipropileno que se cubría con importaciones. La base de producción local otorga a ExxonMobil una ruta de fabricación hacia esos compradores junto con el suministro importado.
La disponibilidad de las unidades de LDPE determina las alternativas de suministro disponibles para los convertidores dentro de la cartera de polímeros más amplia de un gran productor. El calendario de CCFGroup para el 6 de julio de 2026 indicaba que la unidad de LDPE de Sinopec Yanshan Petrochemical en China estaba paralizada desde el 25 de mayo de 2025. La unidad del operador mencionado tenía una capacidad anual nominal de 380.000 toneladas métricas. Una unidad de LDPE inactiva puede crear una apertura comercial para los proveedores competidores cuyos activos operativos y grados ofrecen una alternativa adecuada para los pedidos de los convertidores. Cualquier pedido que quede abierto durante dicha paralización solo puede trasladarse a productores con capacidad de LDPE disponible en grados que los convertidores ya aceptan.
Los grados sanitarios específicos por aplicación y las restricciones sobre envases de conveniencia crean condiciones competitivas diferentes para los proveedores de resina. En noviembre de 2025, Borouge lanzó el primer LDPE sanitario fabricado en los Emiratos Árabes Unidos en Ruwais, utilizando la tecnología Bormed de Borealis para un grado sin aditivos diseñado para botellas y ampollas de soplado-llenado-sellado. A partir del 1 de enero de 2030, el Reglamento (UE) 2025/40 prohibirá a los operadores comercializar en el mercado de la Unión Europea envases agrupados de plástico de un solo uso que fomenten la compra de múltiples artículos en el punto de venta, excepto los envases necesarios para la manipulación. Para los proveedores, el límite relevante es el uso del envase y no el polímero por sí solo. La restricción reduce la salida para las películas de agrupación y el film termorretráctil utilizados para ese agrupamiento de conveniencia, sin afectar a los envases agrupados necesarios para la manipulación.
Líderes de la Industria del Polietileno de Baja Densidad
-
ExxonMobil Corporation
-
LyondellBasell Industries Holdings BV
-
Dow
-
SABIC
-
China Petrochemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polietileno de Baja Densidad Empresas cubiertas en este informe
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Corporation (Chemical Division)
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A. (Eni)
- Westlake Corporation
Oportunidades Clave para los Participantes del Mercado
Se comparan las oportunidades para los proveedores de resina LDPE que atienden a convertidores de envases bajo los requisitos de contenido de material y diseño de la Unión Europea. El Reglamento de Envases y Residuos de Envases ha sido de aplicación desde el 12 de agosto de 2026, con obligaciones de contenido reciclado y diseño en calendarios posteriores. Constantia Flexibles puso en servicio una línea de película soplada de 5 capas en Pirk, Alemania, en 2025 para producir películas de envases monomaterial a base de PE. La apertura relevante para los proveedores de LDPE es apoyar formulaciones adicionales de convertidores, con evidencia de material y rendimiento de diseño tratados como partes de la oferta de resina.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Resinas LDPE con insumos posconsumo para películas de sobres | Mínimos de contenido reciclado de la Unión Europea aplicables a partir del 1 de enero de 2030, o 3 años después de que el acto de ejecución pertinente entre en vigor, lo que ocurra más tarde | Convertidores de películas de sobres no sensibles al contacto para bienes ordinarios | Calificar mezclas de insumos de LDPE y verificar el contenido reciclado sobre la base aplicable de planta y año | Calificación de la formulación y contabilidad verificada de insumos posconsumo | Proveedores de LDPE reciclado y convertidores de películas para sobres |
| Resinas LDPE para el rediseño de envases monomaterial | Requisitos de diseño para el reciclaje de la Unión Europea a partir del 1 de enero de 2030, o 24 meses después de que los actos delegados pertinentes entren en vigor, lo que ocurra más tarde | Convertidores de envases flexibles que atienden a productos de consumo ordinarios | Desarrollar grados de LDPE y estructuras de película conforme a los criterios de reciclabilidad de envases aplicables | Obtener una evaluación de reciclabilidad de envases calificada | Proveedores de resina LDPE; convertidores de películas de PE como Constantia Flexibles |
| Ofertas de resina LDPE con insumos de material documentados | El calendario de la Comisión programa los métodos de cálculo del contenido reciclado antes del 31 de diciembre de 2026 | Convertidores de envases que preparan registros de insumos reciclados | Suministrar LDPE con registros de composición de insumos alineados con las normas de cálculo aplicables | Verificación de los registros de insumos conforme a los métodos del acto de ejecución | Proveedores de LDPE con registros de composición de material verificables |
| Fuente: Mordor Intelligence | |||||
El contenido reciclado y la reciclabilidad crean pruebas de calificación separadas para una oferta de resina LDPE. La metodología de cálculo y los criterios de diseño tienen hitos programados para el 31 de diciembre de 2026 y el 1 de enero de 2028, respectivamente. Los proveedores pueden, por tanto, buscar la calificación de los convertidores antes de que se apliquen las obligaciones de envases posteriores, con la apertura central en formulaciones de resina respaldadas por datos de material verificables.
Desarrollos recientes de la industria en Mercado de Polietileno de Baja Densidad
- Ago 2026: Asia Polymer reportó ventas totales de LDPE en el primer semestre de 2026 de 27.538 toneladas métricas, un máximo de 7 años, y continuó el desarrollo de mercados de revestimiento en China continental y el Sudeste Asiático.
- Ago 2026: El Reglamento de Envases y Residuos de Envases de la Unión Europea comenzó a aplicarse en todos los estados miembros el 12 de agosto de 2026.
- Ene 2026: Yulongdao Refining & Petrochemical Fase 2 puso en marcha una unidad EVA-LDPE en China a mediados de enero con una capacidad nominal combinada de 300.000 toneladas métricas por año.
Mercado de Polietileno de Baja Densidad Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de polietileno de baja densidad mide los volúmenes anuales de resina de polietileno de baja densidad vendida a convertidores a nivel mundial, en toneladas. Estas ventas se clasifican por forma de producto convertido, industria de usuario final y región de demanda.
Exclusiones del alcance: Se excluyen el polietileno lineal de baja densidad y la resina de polietileno de alta densidad, la materia prima de etileno, la resina de acetato de vinilo y etileno, y los productos plásticos terminados fabricados con LDPE.
Descripción General de la Segmentación
- Por Tipo de Producto
- Moldeado por Soplado
- Películas
- Moldeado por Inyección
- Láminas
- Espumas
- Aislamiento de Cables y Alambres
- Por Industria de Usuario Final
- Agricultura
- Eléctrica y Electrónica
- Embalaje
- Construcción
- Automotriz
- Bienes de Consumo
- Atención Médica y Farmacéutica
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los conjuntos de datos públicos proporcionan indicadores para el suministro de resina y los usos descendentes que dependen de ella. Las fuentes públicas ilustrativas, como Eurostat, que reporta los residuos de envases plásticos en toneladas métricas, y la base de datos Comtrade de las Naciones Unidas, que registra el comercio del código SA 390110 para el polietileno con una densidad inferior a 0,94 y sirve como verificación direccional del comercio de resinas, dado que esa categoría aduanera no aísla el LDPE de todos los grados lineales, se complementan con las series de valor añadido industrial y manufacturero del Banco Mundial para comparar la demanda industrial entre países y con los informes de Plastics Europe sobre tendencias regionales de producción, conversión, consumo, comercio y circularidad de plásticos.
Los informes de empresas, informes anuales, materiales para inversores y prensa especializada de reputación pueden servir para verificar la capacidad de los productores, las interrupciones, los desarrollos en los usos finales y las condiciones del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con productores de resina, distribuidores, convertidores y responsables de compras o técnicos aclararían el uso de grados, los patrones de pedidos, la utilización de la capacidad y los cambios en la demanda de aplicaciones en las regiones globales. Las encuestas estructuradas a los participantes del mercado pondrían a prueba los supuestos de fuentes secundarias sobre las participaciones de producto, usuario final y región, mientras que las preguntas de seguimiento resolverían las diferencias materiales entre las ventas reportadas, la producción y los requisitos de los convertidores. Cuando una respuesta o una serie pública no esté disponible, los analistas conservarían un rango documentado y lo triangularían con indicadores de comercio, capacidad y demanda descendente antes de utilizarlo en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima las toneladas anuales globales de resina LDPE vendida a convertidores, y luego divide ese total por forma de producto convertido, industria de usuario final y región de demanda. Una visión de la demanda de arriba hacia abajo se construye a partir de la actividad de películas de envases y convertidores, el uso de películas agrícolas, la inversión en redes y cables, la producción industrial y la capacidad y utilización de LDPE reportadas. Los indicadores de envases de Eurostat, la actividad industrial del Banco Mundial, los flujos comerciales, las divulgaciones de productores y la información pública de proyectos proporcionan verificaciones observables, con los datos aduaneros tratados solo como señal direccional donde su clasificación de resina es más amplia que el LDPE.
El análisis de escenarios lleva la base de volumen de 2027 hasta 2032 variando el ritmo de la demanda de envases e industrial, la sustitución de resinas, la disponibilidad de capacidad y el crecimiento de las aplicaciones. Las participaciones de segmento se derivan de las mezclas de aplicaciones reportadas, las divulgaciones de usos finales, los balances regionales de producción y comercio, y la evidencia sobre dónde los convertidores consumen LDPE, verificándose luego para que cada visión se reconcilie con el total global. Las verificaciones ascendentes selectivas comparan los resúmenes de suministro basados en ventas o capacidad de los productores con las señales de demanda regional, y los precios de venta muestreados se utilizan solo para verificar la coherencia de las unidades y no para reemplazar el modelo de volumen. Cuando faltan datos locales o de segmento, los analistas utilizan el indicador más cercano disponible, documentan el rango y conservan el total de arriba hacia abajo como ancla. Las entrevistas y las respuestas a las encuestas pondrían a prueba las previsiones a nivel de variable y cuestionarían los supuestos sobre la sustitución de aplicaciones, la utilización y la demanda regional antes de finalizar las estimaciones.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la estimación global con la producción y ventas de los productores, los flujos comerciales, la actividad de los convertidores y los indicadores independientes de usos finales, e investigaron las variaciones materiales verificando unidades, geografía, cronología, definición de grado y transacciones duplicadas de distribuidores. Las anomalías se resuelven mediante la revisión de fuentes y, cuando persiste una discrepancia material, mediante seguimiento con el encuestado pertinente. Los analistas registran la explicación y completan una segunda revisión antes de la aprobación. El modelo se actualiza anualmente, se reabre entre ciclos cuando un evento material de capacidad, regulatorio o de demanda cambia las perspectivas, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Polietileno de Baja Densidad de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de polietileno de baja densidad mide los volúmenes anuales de resina de polietileno de baja densidad vendida a convertidores a nivel mundial, en toneladas.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores de envases de Eurostat, la actividad industrial del Banco Mundial, los flujos comerciales, las divulgaciones de productores y la información pública de proyectos proporcionan verificaciones observables, con los datos aduaneros tratados solo como señal direccional donde su clasificación de resina es más amplia que el LDPE.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 29,22 millones de toneladas (2027) | |
| Consultora Global A | 25,1 millones de toneladas (2025) | Con su base de 2025, esta estimación es un 14,1% inferior al valor de este informe para 2027 de 29,22 millones de toneladas, 2 años después. Su base de volumen de mercado anterior y la trayectoria de previsión declarada implican un total de años intermedios más bajo. |
| Consultora Global B | 18,3422 millones de toneladas (2024) | Con su base de 2024, esta estimación es un 37,2% inferior al valor de este informe para 2027 de 29,22 millones de toneladas, 3 años después. La estimación cubre únicamente las aplicaciones de envases de LDPE, y su año base anterior también contribuye a un total más bajo. |
Los analistas de Mordor Intelligence triangulan la estimación global con la producción y ventas de los productores, los flujos comerciales, la actividad de los convertidores y los indicadores independientes de usos finales, e investigan las variaciones materiales verificando unidades, geografía, cronología, definición de grado y transacciones duplicadas de distribuidores.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de polietileno de baja densidad y sus perspectivas de crecimiento?
El mercado se proyecta en 29,22 millones de toneladas en 2027 y 34,57 millones de toneladas en 2032, con un CAGR del 3,42% durante 2027-2032.
¿Qué respalda la demanda de embalaje flexible de LDPE?
El comercio electrónico respalda la demanda de películas de LDPE. ABOUT YOU utilizó 1.020,7 toneladas métricas de sobres de polietileno de LDPE para envíos salientes en el ejercicio fiscal 2024/2025.
¿Qué tipo de producto de LDPE tiene la mayor participación?
Las películas lideraron con el 56,58% del volumen total de resina en 2026. El aislamiento de cables y alambres es el segmento de mayor crecimiento, con un CAGR del 4,1% durante 2027-2032.
¿Quiénes son los principales proveedores de resina LDPE?
Los principales proveedores incluyen ExxonMobil Corporation, LyondellBasell Industries Holdings BV, Dow, SABIC y China Petrochemical Corporation.
¿Qué restringe la demanda de LDPE?
Los costos de materias primas y la sustitución de resinas restringen la demanda. El precio contractual europeo del etileno para entrega en abril de 2026 subió un 39% respecto a marzo.
¿Qué región lidera la demanda de resina LDPE?
Asia-Pacífico tuvo el 47,77% del total de 2026 y también es la región de mayor crecimiento, con un CAGR del 4,3% durante 2027-2032.