
Tamaño y Cuota del Mercado de Polietileno Lineal de Baja Densidad (LLDPE)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 116.22 Millones de toneladas |
| Volumen del Mercado (2031) | 142.86 Millones de toneladas |
| Growth Rate (2026 - 2031) | 4.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polietileno Lineal de Baja Densidad (LLDPE) por Mordor Intelligence
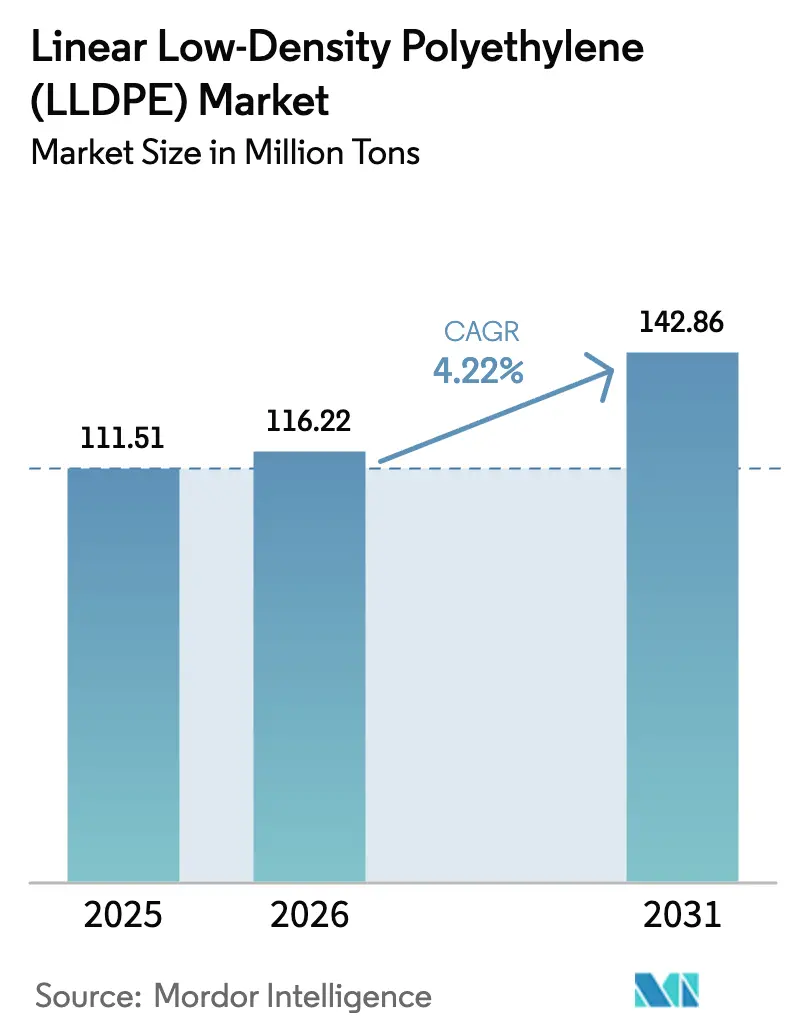
El Mercado de Polietileno Lineal de Baja Densidad fue valorado en 111,51 millones de toneladas en 2025 y se estima que crecerá desde 116,22 millones de toneladas en 2026 hasta alcanzar 142,86 millones de toneladas en 2031, a una CAGR del 4,22% durante el período de pronóstico (2026-2031). La reducción de calibre en el embalaje, la logística del comercio electrónico y las ampliaciones de capacidad en la región Asia-Pacífico son las fuerzas estructurales que sostienen la demanda a largo plazo. Incluso cuando las tasas de utilización en América del Norte y Europa rondan el 80%, los productores de Asia-Pacífico continúan operando activos más nuevos a tasas superiores al 90% y están redirigiendo el excedente de resina hacia el Sudeste Asiático y África, remodelando así los patrones comerciales. La competencia en costos se está intensificando porque los precios del etano en Estados Unidos permanecen bajos, mientras que los costos de la nafta en Asia han aumentado, comprimiendo los márgenes para los crackers integrados. Mientras tanto, los mandatos de sostenibilidad están impulsando a los convertidores hacia estructuras de películas de material único que favorecen al LLDPE y a los grados de mayor contenido reciclado, lo que impulsa la inversión en activos de reciclaje avanzado. La volatilidad en los precios de las materias primas y la divergencia regulatoria entre regiones crean tanto riesgos como oportunidades para los actores posicionados con carteras flexibles de materias primas y portafolios diferenciados de catalizadores.
Conclusiones Clave del Informe
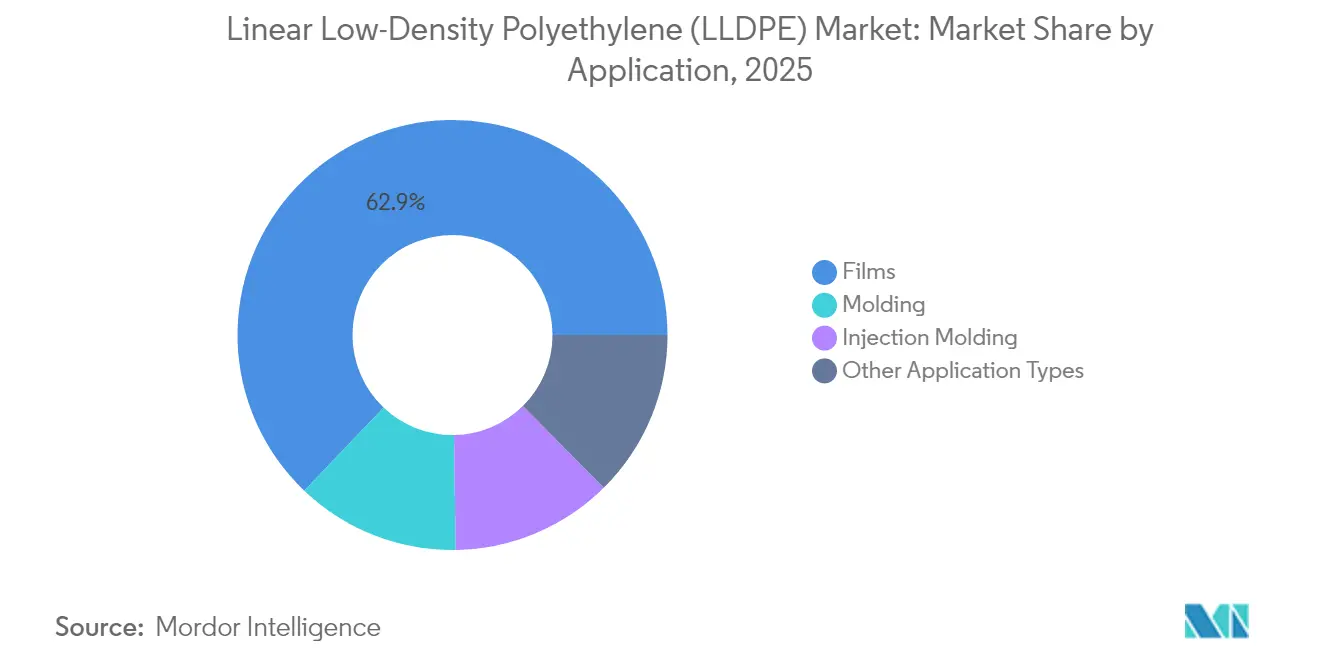
- Por aplicación, las películas representaron el 62,89% de la cuota del mercado de Polietileno Lineal de Baja Densidad en 2025, y se pronostica que otros tipos de aplicación registrarán la CAGR más rápida del 5,68% entre 2026 y 2031.
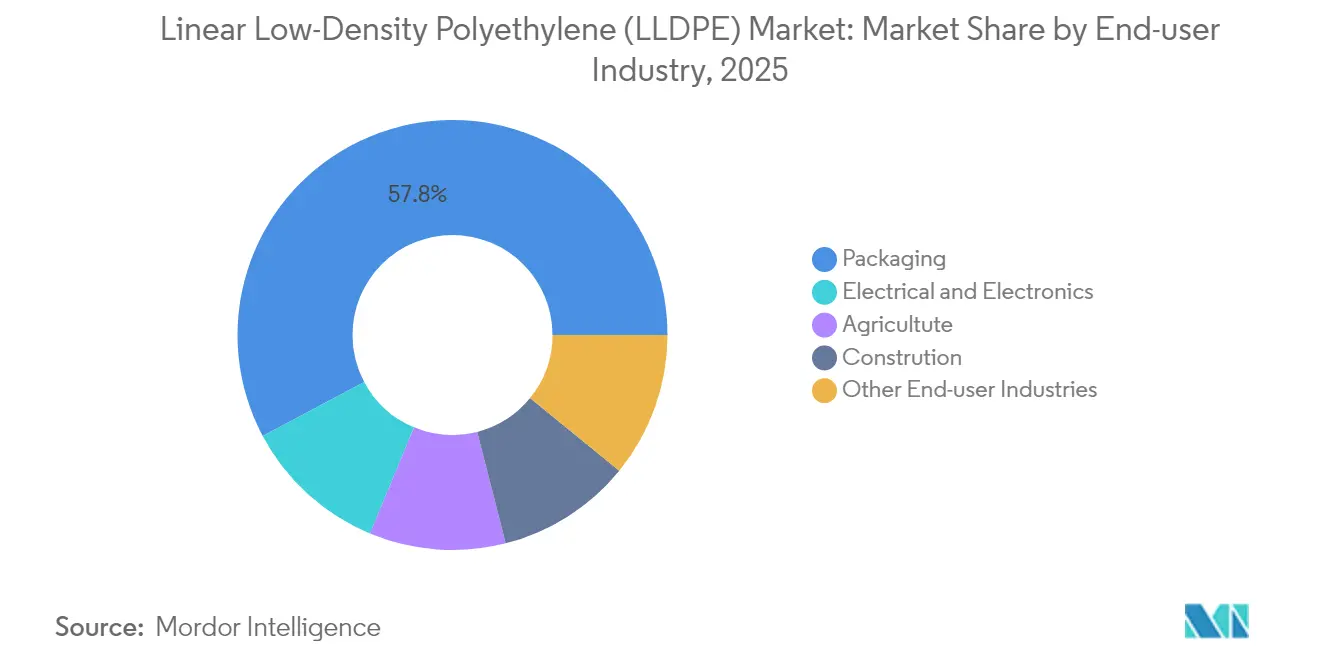
- Por industria usuaria final, el embalaje representó el 57,78% del tamaño del mercado de Polietileno Lineal de Baja Densidad en 2025, mientras que el sector eléctrico y electrónico está preparado para crecer con mayor rapidez a una CAGR del 5,61%.
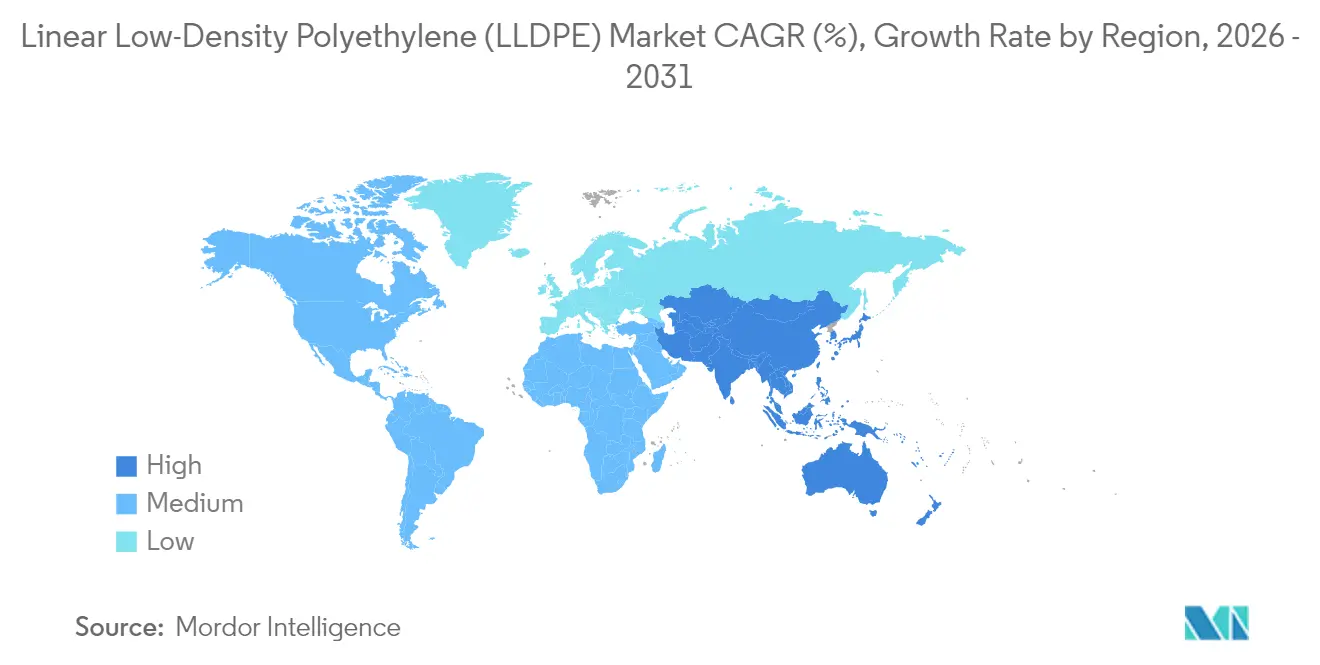
- Por geografía, la región Asia-Pacífico lideró con el 46,10% del volumen global en 2025. Se anticipa que la región Asia-Pacífico entregará la CAGR más alta del 5,07% desde 2021 hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incremento de la demanda de películas para alimentos envasados | +0.9% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Auge de películas extensibles/retráctiles para comercio electrónico | +1.1% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de películas de encapsulación para paneles solares | +0.3% | Núcleo en Asia-Pacífico, expansión hacia Oriente Medio-África | Largo plazo (≥ 4 años) |
| Mandatos de reducción de calibre y economía circular | +0.8% | Europa, América del Norte, adopción temprana en Asia-Pacífico | Mediano plazo (2–4 años) |
| Películas de acolchado agrícola e invernadero | +0.6% | Asia-Pacífico, Oriente Medio-África, América del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Incremento de la Demanda de Películas para Alimentos Envasados
El embalaje flexible de aperitivos y comidas preparadas está pasando de formatos rígidos a bolsas livianas, reduciendo el uso de resina en casi un 90% al tiempo que preserva la integridad del sellado mediante la reducción de calibre habilitada por metalocenos[1]LyondellBasell, "Tendencias en Películas de Embalaje Flexible," lyondellbasell.com. El grado Exceed XP 7 de ExxonMobil, introducido en 2024, ofrece valores de impacto por dardo de 900 g y energía de punción que alcanza 2,3 J por mil a densidades cercanas a 0,912 g/cc, lo que permite a los convertidores reducir el calibre de las películas entre un 15% y un 20% sin sacrificar el rendimiento de barrera. El avance en el rendimiento es crucial en India, donde la demanda de polietileno aumentó un 20% interanual en 2024 y el espacio en vertederos es limitado. La adopción de bolsas de fondo plano favorece al LLDPE sobre el LDPE porque el ramificado de cadena corta proporciona una resistencia de pegado en caliente superior para líneas de formado-llenado-sellado de alta velocidad. A medida que el gasto en alimentos de la clase media crece en toda Asia, los propietarios de marcas consideran la capacidad de reducción de calibre del LLDPE como la palanca principal tanto para objetivos de costo como de sostenibilidad.
Auge de Películas Extensibles/Retráctiles para Comercio Electrónico
El comercio minorista en línea global continúa superando al PIB, impulsando la necesidad de especificaciones mejoradas de envoltura de paletas y protección de paquetes. La película extensible que incorpora LLDPE de metaloceno maximiza la adherencia y la resistencia a la punción, atendiendo las demandas de estabilidad de carga que superan los costos directos de los materiales. La empresa conjunta de LyondellBasell con AFA Nord en 2023 tiene como objetivo producir 50.000 t/año de LLDPE y LDPE flexible reciclado para 2026, en consonancia con las normas de responsabilidad ampliada del productor. Aunque los márgenes de los crackers del noreste asiático se volvieron negativos a finales de 2024, el consumo de película extensible mostró resiliencia debido a su correlación casi perfecta con los volúmenes de paquetes. Los minoristas también están migrando del PVC a mezclas de LLDPE para el enfardado retráctil de bebidas y electrónica, con el fin de eliminar los polímeros clorados y mejorar los rendimientos del reciclaje.
Adopción de Películas de Encapsulación para Paneles Solares
Los módulos fotovoltaicos bifaciales requieren láminas traseras pigmentadas en blanco para mejorar el albedo, y el LLDPE ofrece la resistencia a la humedad y los beneficios de costo necesarios para esta especificación emergente. Una cartera de energía solar a escala de servicios públicos de 1.500 GW prevista para su puesta en servicio entre 2025 y 2030 en Asia-Pacífico y Oriente Medio crea un horizonte de varios años para las películas de encapsulación[2]Agencia Internacional de Energía, "Petróleo 2024," iea.org. La temperatura de procesamiento más baja del LLDPE en comparación con el EVA reduce la energía de laminación, alineándose con los objetivos de reducción de carbono de los fabricantes de módulos. Sin embargo, las rigurosas pruebas de durabilidad IEC 61215 y las relaciones consolidadas con los proveedores moderan las ganancias de volumen a corto plazo.
Mandatos de Reducción de Calibre y Economía Circular
Las normas europeas sobre plásticos de un solo uso, completamente aplicadas desde 2024, impulsan a los convertidores hacia películas de LLDPE de material único que cumplen los criterios de diseño para el reciclaje. El programa Path2Zero de Dow se compromete a producir 2 millones de toneladas por año de polietileno de bajo contenido de carbono y 3 millones de toneladas por año de resinas recicladas o renovables para 2030, respaldado por más de USD 1.000 millones en gasto de capital. Los auxiliares de procesamiento libres de PFAS lanzados en julio de 2024 permiten la uniformidad del calibre por debajo de 20 µm sin fractura del fundido, resultando en una reducción de hasta el 12% en el uso de resina de recorte. Los estudios de reciclaje mecánico muestran que el LLDPE conserva su funcionalidad durante dos ciclos, pero pierde el 85% de su resistencia al desgarro en el cuarto ciclo, lo que subraya la futura importancia de las vías de despolimerización química.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desplazamiento hacia m-LLDPE/HDPE por mayor resistencia | -0.7% | Global, especialmente América del Norte y Europa | Mediano plazo (2–4 años) |
| Costos volátiles de materias primas de nafta/etano | -0.9% | Asia-Pacífico y Oriente Medio-África (nafta), América del Norte (etano) | Corto plazo (≤ 2 años) |
| Restricciones globales a los plásticos de un solo uso | -0.5% | Europa, América del Norte, adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento hacia m-LLDPE/HDPE por Mayor Resistencia
El LLDPE de metaloceno y el HDPE presentan primas de precio del 10%–15% al ofrecer mayor resistencia a la punción y rigidez, desplazando a los grados convencionales en sacos de uso industrial y revestimientos industriales. Los datos de ExxonMobil muestran que el LLDPE de metaloceno C6 proporciona distribuciones de peso molecular más estrechas, que reducen las temperaturas de iniciación del sellado y disminuyen los residuos de recorte en líneas de alta velocidad. La superior resistencia al agrietamiento por estrés ambiental del HDPE favorece los contenedores químicos y los contenedores intermedios para gráneles (IBC), arrebatando cuota al LLDPE en América del Norte y Europa, donde los convertidores pueden reconfigurar los equipos. Los mercados emergentes con extrusoras heredadas siguen siendo sensibles al costo, lo que ralentiza el efecto de sustitución.
Costos Volátiles de Materias Primas de Nafta/Etano
Los crackers asiáticos basados en nafta enfrentaron un incremento del 15%–20% en los costos de materias primas a principios de 2025, lo que obligó a los productores a reducir las tasas de operación y erosionó los márgenes petroquímicos. En contraste, los precios del etano en Estados Unidos se suavizaron por el exceso de oferta de gas asociado, ampliando una brecha de costo en efectivo de USD 200–USD 300/t frente al noreste asiático. La divergencia complica los contratos a largo plazo e impulsa un desplazamiento hacia ciclos de precios más cortos, lo que presiona la eficiencia del capital de trabajo para los productores integrados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Las Películas Anclan el Volumen, los Segmentos Especializados se AceleranLas películas representaron el 62,89% del volumen global en 2025, ya que los convertidores prefirieron los grados de metaloceno que permitieron calibres más delgados sin comprometer la integridad del sellado. Los sistemas de catalizadores de metaloceno proporcionan una mayor resistencia al pegado en caliente, lo que permite que las bolsas de fondo plano multicapa operen a mayores velocidades de línea y reduzcan el consumo total de material por envase. Los productores de películas extensibles están adoptando rollos pre-estirados que reducen el uso de resina por paleta hasta en un 50%, integrando aún más el LLDPE en los programas de sostenibilidad de la cadena de suministro. La adopción de películas retráctiles especializadas en el empaquetado de electrónica está avanzando a medida que el PVC cae en desuso debido a las responsabilidades de eliminación relacionadas con el cloro.
Se pronostica que otros tipos de aplicación crecerán a la CAGR líder del mercado del 5,68% hasta 2031. La cuota del mercado de Polietileno Lineal de Baja Densidad de estas aplicaciones especializadas sigue siendo modesta, aunque la propuesta de valor está aumentando. Los tanques de agua rotomoldeados están ganando tracción en las comunidades africanas no conectadas a la red, aprovechando la construcción en una sola pieza del LLDPE que elimina los puntos de fuga. Las espumas protectoras ultraligeras para el embalaje de electrónica de consumo son otra salida emergente, respaldada por un método publicado en Nature para producir láminas de polietileno ultrafinas que conservan la flexibilidad a espesores a microescala. La logística de semiconductores está estimulando la demanda de películas antiestáticas, un nicho que se beneficia de la inherente baja resistividad superficial del LLDPE cuando se compone con aditivos conductores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria Usuaria Final:
El Embalaje Domina, la Electrónica se DisparaEl embalaje representó el 57,78% de la demanda global en 2025 y continúa dictando los ciclos de precios, ya que los convertidores de películas típicamente mantienen inventarios limitados. Los compromisos de los propietarios de marcas de reducir el uso de resina virgen entre un 20% y un 25% para 2030 están impulsando una reducción acelerada del calibre, lo que paradójicamente mantiene el volumen de LLDPE al abrir nuevas aplicaciones que reemplazan los formatos rígidos. Un desplazamiento visible desde laminados de múltiples materiales hacia bolsas de polietileno de material único mejora la reciclabilidad mecánica, un cambio que favorece al LLDPE debido a sus características de resistencia en estado fundido.
El sector eléctrico y electrónico es el uso final de más rápido crecimiento con una CAGR del 5,61%. Las películas antiestáticas y de barrera contra la humedad protegen las obleas de alto valor durante el tránsito global, y cualquier defecto puede destruir lotes de semiconductores valorados en USD 10.000 o más, lo que justifica el uso de grados premium de LLDPE de metaloceno. La agricultura sigue siendo una salida esencial aunque regionalmente variable, dependiendo de las películas de acolchado e invernadero para amplificar los rendimientos en regiones con escasez de agua. La construcción continúa empleando LLDPE para barreras de vapor y geomembranas, beneficiándose de su resistencia a la punción y facilidad de instalación. El sector sanitario es una especialidad emergente, donde las bolsas médicas de un solo uso que aprovechan la resistencia del LLDPE están obteniendo aprobación bajo los marcos ISO 13485, especialmente en los mercados hospitalarios de rápido crecimiento del Sudeste Asiático.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polietileno Lineal de Baja Densidad (LLDPE) en Asia-Pacífico
La región de Asia-Pacífico representó el 46,10% del volumen global en 2025 y se espera que registre una CAGR del 5,07% hasta 2031. La puesta en marcha en China de 5 millones de toneladas por año (t/a) de capacidad de polietileno en 2025 y de 6,5 millones de t/a en 2026 reducirá su necesidad de importaciones a un promedio de 300.000 t/a, redirigiendo los cargamentos de Oriente Medio y Estados Unidos hacia Indonesia, Vietnam y Filipinas. Se espera que India incorpore 2,4 millones de toneladas por año durante los prximos tres años, impulsada por un crecimiento anual del 7% en la demanda petroquímica y una ampliación del gasoducto virtual de etano que asegura la materia prima para Jamnagar. Japón y Corea del Sur, aunque son mercados maduros, están actualizando su tecnología de catalizadores para atender nichos de películas agrícolas y para cubrirse frente a la volatilidad del nafta mediante la integración de etano importado.
Mercado de Polietileno Lineal de Baja Densidad (LLDPE) en las Américas y EMEA
América del Norte sigue siendo un proveedor de ajuste gracias a las ventajas de costos derivadas del etano. Borealis puso en marcha su unidad Baystar de 640.000 t/a y obtuvo acceso rápido a las terminales de exportación del Golfo. ExxonMobil continúa evaluando un complejo de 8.600 millones de USD en Point Comfort; sin embargo, la compañía cerró su línea de 400.000 toneladas por año en Gravenchon, Francia, lo que pone de relieve la divergencia continental en la economía de las materias primas. El papel de México como reexportador se está ampliando en el marco del T-MEC, mientras que el crecimiento de Canadá está limitado por los obstáculos de permisos para nuevos sitios petroquímicos en Alberta y Ontario. Europa está reduciendo capacidad ante los elevados costos energéticos y las estrictas normativas medioambientales. SABIC cerró su cracker de 400.000 t/a en Geleen, y LyondellBasell está explorando desinversiones de activos por entre 7.000 y 9.000 millones de USD para centrarse en el reciclaje y las resinas de base biológica. No obstante, la región lidera la innovación en economía circular; la empresa conjunta de reciclaje de envases flexibles de LyondellBasell tiene como objetivo 50.000 t/a para 2026, posicionando a Europa como centro tecnológico para el reciclaje químico. América del Sur y Oriente Medio-África representan fronteras de crecimiento. Braskem está negociando el suministro de gas para ampliar su complejo de Río más allá de las 540.000 t/a, mientras que el proyecto de polietileno de 1,4 millones de t/a de Borealis en Abu Dabi supera la mitad de su finalización mecánica, asegurando suministro de bajo costo a los transformadores de Asia y África.

Análisis de la cadena de valor
La cadena de valor del LLDPE comienza con materias primas ascendentes, etano y propano en Norteamérica y nafta en algunas partes de Asia-Pacífico y Europa. El craqueo con vapor produce etileno, seguido de la polimerización utilizando sistemas de catalizadores Ziegler-Natta y metaloceno para fabricar grados de LLDPE de uso general y especializados. La resina luego se mueve a través de logística a granel y redes de distribución regional hacia los transformadores, incluida la extrusión de películas para envasado de alimentos y comercio electrónico, moldeo por inyección y soplado para bienes de consumo e industriales, y recubrimiento por extrusión y películas especializadas para agricultura, protección de electrónicos y componentes de módulos solares.
La economía intermedia y descendente está siendo moldeada por la divergencia de materias primas y la logística. La producción estadounidense basada en gas natural con ventaja de costos respalda un suministro orientado a la exportación, mientras que las adiciones de capacidad en Asia-Pacífico están remodelando los flujos comerciales intrarregionales. El comercio y la distribución son cada vez más centrales para la competitividad, porque la nueva capacidad y los niveles cambiantes de utilización alteran la disponibilidad de exportación por región. China ha surgido como un exportador notable, con exportaciones de LLDPE reportadas en 478.289 toneladas de enero a mayo de 2026, cambiando la forma en que los volúmenes de Oriente Medio y Estados Unidos se colocan en el sudeste asiático y otros mercados dependientes de importaciones. La tensión geopolítica en Oriente Medio también se ha citado como un factor que perturba las cadenas de suministro y redirige los flujos, lo que aumenta el valor de un suministro confiable de etano, terminales de exportación y canales de venta flexibles (ciclos de precios spot y más cortos) para productores y comerciantes que mueven resina hacia centros de películas y envasado.
Panorama Competitivo
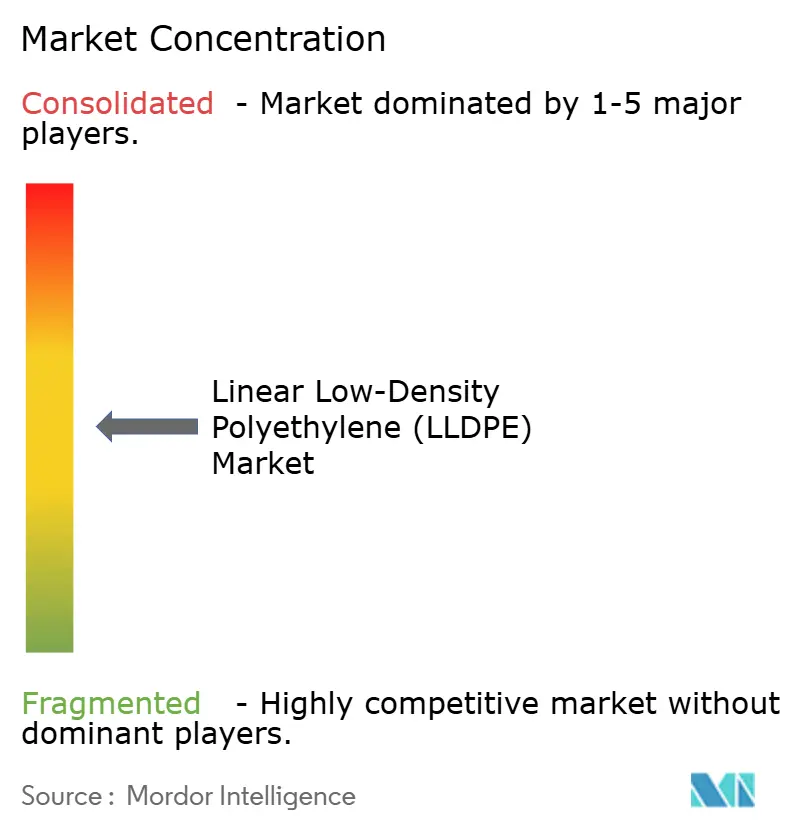
El Mercado de Polietileno Lineal de Baja Densidad (LLDPE) está moderadamente concentrado. Las empresas de propiedad estatal, como SINOPEC y Reliance Industries, aprovechan las cadenas integradas de materias primas y la distribución local para mantener altas tasas de utilización. En contraste, los grandes actores privados y cotizados en bolsa de América del Norte y Europa enfrentan presión en los márgenes a medida que los precios de la nafta suben y los costos regulatorios aumentan. La bifurcación estratégica es evidente: los actores de Oriente Medio y la Costa del Golfo de Estados Unidos están escalando activos basados en etano para capturar cuota de exportación, mientras que los operadores europeos establecidos se centran en portafolios de contenido reciclado y de base biológica para alinearse con los mandatos de economía circular.
Líderes de la Industria de Polietileno Lineal de Baja Densidad (LLDPE)
Dow
Exxon Mobil Corporation
LyondellBasell Industries Holdings B.V.
SABIC
INEOS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polietileno Lineal de Baja Densidad (LLDPE)
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company
- Dow
- Exxon Mobil Chemical
- Formosa Plastic Corporation
- INEOS
- LG Chem
- Lyonde Bassells Industries Holdings BV
- Mitsui Chemicals Inc.
- Nova Chemicals Corporate
- PTT Global Chemical Public Company Limited.
- Reliance Industries Limited
- Repsol
- SABIC
- SINOPEC (China Petroleum & Chemical Corporation)
- Tasnee
- TotalEnergies
- Westlake Corporation
Lea el análisis de las empresas de polietileno lineal de baja densidad (LLDPE)

Oportunidades de mercado y perspectivas futuras
Están surgiendo espacios en blanco en corredores de exportación con ventaja de costos y en regiones donde las medidas comerciales están afectando las decisiones de abastecimiento. India inició una investigación antidumping en julio de 2025 sobre las importaciones de LLDPE procedentes de Kuwait, Malasia, Omán, Catar, Arabia Saudita y los Emiratos Árabes Unidos, y los comentarios del mercado en 2026 han destacado cómo tales medidas pueden desplazar la cuota de importación incremental hacia proveedores alternativos. Paralelamente, las interrupciones del suministro en Oriente Medio citadas en 2026 han reforzado el papel de los productores norteamericanos con posiciones de materia prima basadas en gas natural, apoyando oportunidades vinculadas a la logística de exportación, programas de calificación de clientes y desarrollo de aplicaciones en mercados finales intensivos en películas.
La oportunidad también se está concentrando en torno a estructuras de película monomaterial de menor calibre y soluciones de LLDPE con contenido reciclado (rLLDPE) a medida que se endurecen las especificaciones de los propietarios de marcas y transformadores. Borealis introdujo Borcycle M CWT120CL en marzo de 2025, formulado para envasado flexible no alimentario con alto contenido de material reciclado posconsumo, y refleja el impulso comercial hacia grados circulares que aún cumplen con los requisitos de rendimiento de la película. Otra área de oportunidad se encuentra en la intersección del crecimiento de la capacidad y la diferenciación tecnológica: China amplió su capacidad de LLDPE a aproximadamente 18,3 millones de toneladas/año en 2026 (alrededor de un 10 % más que en 2025). Ese aumento eleva el valor de los catalizadores, el know-how de procesos y las gamas de grados especializados que ayudan a los productores a defender los márgenes a medida que los flujos comerciales se vuelven más competitivos.
Recent Industry Developments in Mercado de Polietileno Lineal de Baja Densidad (LLDPE)
- Mayo de 2026: Dow y Pembina Pipeline finalizaron un acuerdo de suministro de etano modificado para respaldar el proyecto Path2Zero en Fort Saskatchewan, Alberta, incluyendo 35.000 bpd de etano a partir de 2029; Pembina aprobó la planta de extracción Heartland. El acuerdo fortalece la seguridad del suministro de etano en Norteamérica. Apoya las expansiones de capacidad planificadas de PE y derivados del etileno y se alinea con los plazos de Path2Zero.
- Mayo de 2026: Dow reanudó oficialmente la construcción de su proyecto Path2Zero de polietileno y derivados del etileno en Fort Saskatchewan, Alberta, tras una suspensión de 9 meses; se prevé el inicio de la Fase 1 para finales de 2029. El proyecto restablece una importante inversión en PE en un centro clave de Norteamérica. Ajusta el perfil de riesgo del proyecto y el despliegue de capital para el período de 2029 a 2031.
- Mayo de 2026: LyondellBasell completó la venta de cuatro activos europeos como parte de la transformación de su cartera. La transacción señala una reestructuración de cartera entre los principales actores de poliolefinas en Europa. Podría impulsar cambios en la capacidad de producción europea y el equilibrio de suministro regional.


Mercado de Polietileno Lineal de Baja Densidad (LLDPE) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca la demanda de resina de polietileno lineal de baja densidad (LLDPE), rastreada como consumo de volumen en toneladas métricas en los principales usos finales donde el LLDPE se procesa en productos terminados. Nuestra dimensión sigue una lógica de consumo aparente por región, de modo que el modelo refleje patrones reales de absorción, no solo la capacidad instalada.
Exclusiones de alcance: se excluyen las materias primas recicladas y los productos de envasado terminados descendentes. La dimensión se mantiene a nivel de demanda de resina, no de ingresos de los transformadores.
Descripción general de la segmentación
- Por Aplicación
- Películas
- Moldeo
- Moldeo por Inyección
- Otros Tipos de Aplicación
- Por Industria Usuaria Final
- Agricultura
- Eléctrica y Electrónica
- Embalaje
- Construcción
- Otras Industrias Usuarias Finales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la base fáctica del modelo, especialmente el límite del mercado y la división regional de la actividad de polietileno. Revisamos estadísticas públicas y referencias como los datos comerciales de UN Comtrade, USITC DataWeb, Eurostat Comext, la Agencia Internacional de Energía para el contexto energético y petroquímico, e indicadores macroeconómicos del Banco Mundial que ayudan a explicar los cambios en la demanda de manufactura y envasado.
En el ámbito de la industria, también utilizamos fuentes como publicaciones de asociaciones y revistas de polímeros revisadas por pares para verificar la mezcla típica de aplicaciones y las tendencias de procesamiento, incluida la reducción de calibre en películas. Se revisaron informes anuales de empresas y presentaciones para inversores para comprender las adiciones de capacidad y los comentarios sobre las tasas de operación. Se utilizó de forma selectiva una suscripción de pago que cubre datos de envíos de importación-exportación a nivel de envío, además de información financiera y noticias de empresas, para verificar la dirección y el momento del comercio. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en convertir las señales generales de resina y comercio en un panorama de demanda utilizable para el LLDPE, y luego someterlo a prueba con personas que ven los pedidos y las realidades operativas. Hablamos con productores, distribuidores, transformadores y expertos independientes del sector en APAC, EMEA y América para validar supuestos sobre utilización, comportamiento de precios regionales y cómo está evolucionando la demanda de películas y la sustitución por LDPE o HDPE según el uso final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26 % | Directivos de alto nivel (CXO): 15 % | APAC: 45 % |
| Nivel medio: 55 % | Líderes funcionales/de unidad: 42 % | EMEA: 35 % |
| Actores más pequeños: 19 % | Gerentes: 43 % | América: 20 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción descendente del consumo aparente por región, donde la capacidad de producción, las tasas de utilización estimadas y los flujos comerciales netos se utilizan para llegar a la demanda de resina en toneladas. Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones ascendentes selectivas, como bandas de precios muestreadas aplicadas a los volúmenes de demanda regional, seguidas de verificaciones de canal sobre la participación de películas y los patrones de pedidos.
Algunos insumos tienen la mayor parte del peso en este mercado, por lo que se manejan con cuidado, incluso cuando los informes públicos son desiguales. Estos incluyen las puestas en marcha y cierres de nuevas unidades de PE, los rangos de utilización durante las paradas de mantenimiento, los cambios en el balance de importación-exportación, las tendencias de producción de películas y envasado, incluida la reducción de calibre, y los movimientos de precios impulsados por materias primas que cambian el comportamiento de compra y los ciclos de inventario. Donde aparecen brechas, especialmente en países más pequeños con divulgación de producción limitada, la demanda se cubre utilizando indicadores basados en comercio y verificaciones de intensidad de uso final, y luego se ajusta utilizando la retroalimentación de las entrevistas.
Para la previsión, utilizamos análisis de escenarios respaldados por señales de tasas de operación a corto plazo y dirección de precios, y luego lo filtramos a través de expectativas de crecimiento del envasado y actividad industrial. La visión prospectiva se construye primero región por región, y solo luego se consolida en el total global, de modo que los cambios de mezcla hacia APAC se reflejen con claridad.
Validación de datos y ciclo de actualización
La validación se realiza en varios pasos para que los errores puntuales no se transmitan a las cifras finales. Comparamos los resultados del modelo con señales independientes como la dirección del comercio neto, los cambios de capacidad anunciados y si la utilización regional implícita parece factible para el año.
Cuando las variaciones son grandes, se revisan los supuestos y se activan llamadas de seguimiento con los participantes más relevantes, por ejemplo, comerciantes en caso de oscilaciones comerciales repentinas o transformadores en caso de debilidad de la demanda. Antes de la aprobación final, otro analista revisa el trabajo en cuanto a la coherencia de unidades, las verificaciones de conversión y la lógica de aplicación. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Comparación del tamaño del mercado de polietileno lineal de baja densidad de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados pueden variar mucho, incluso cuando se trata de la misma familia de resina, porque las elecciones de medición no siempre están alineadas. Las mayores diferencias suelen provenir de si la estimación se basa en volumen o en valor, qué se cuenta como LLDPE frente a una categoría más amplia de polietileno lineal, y cómo se aplican los niveles de precios regionales entre los distintos grados.
El momento de la actualización también importa en el LLDPE porque los movimientos de materias primas pueden cambiar rápidamente el precio de la resina, y las tasas de cambio pueden convertir la misma demanda física en un total en USD diferente. Al actualizar las bandas de precios regionales del año base más cerca de la ventana de dimensionamiento, alinear el momento de la conversión de divisas y verificar el precio implícito frente a las señales comerciales y el comportamiento contractual típico, Mordor Intelligence limita la desviación que puede producirse cuando se arrastran promedios más antiguos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 85,76 mil millones de USD (2025) | |
| Boletín de análisis comercial A | 17,23 mil millones de USD (2025) | Esta cifra se construye a partir del volumen de comercio transfronterizo (LLDPE/EAOC) valorado utilizando un precio comercial combinado, por lo que el consumo doméstico que nunca ingresa al comercio no se captura, y la mezcla de grados se simplifica a lo que aparece en los informes aduaneros. |
| Compendio de estadísticas del sector B | 78,40 mil millones de USD (2026) | Esta cifra se presenta como un total global en USD, que puede diferir según cómo evolucionan los precios de venta promedio de un año a otro, cómo se tratan los diferenciales regionales, y si la conversión de valor está vinculada a una base de volumen clara para la misma definición de LLDPE. |
La tabla muestra que una comparación es efectivamente una construcción basada únicamente en el comercio y la otra es una estimación de valor que depende en gran medida de supuestos de precios y divisas. Cuando la unidad de medida, la definición de la resina y el momento de fijación de precios se hacen explícitos, el tamaño de mercado resultante es más fácil de rastrear hasta variables repetibles y de utilizar en la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Polietileno Lineal de Baja Densidad en 2026 y a qué velocidad está creciendo?
El mercado se sitúa en 116,22 millones de toneladas en 2026 y está dispuesto a expandirse hasta 142,86 millones de toneladas en 2031 a una CAGR del 4,22%.
¿Qué aplicación tiene la cuota dominante de la demanda global de LLDPE?
Las películas representan el 62,89% del volumen de 2025, impulsadas por usos en películas extensibles, retráctiles y de embalaje alimentario.
¿Qué sector de uso final se espera que crezca más rápidamente hasta 2031?
Se proyecta que el sector eléctrico y electrónico crecerá a una CAGR del 5,61% gracias a la demanda de películas antiestáticas y de barrera contra la humedad.
¿Qué región lidera el consumo global y por qué?
Asia-Pacífico representa el 46,10% del volumen de 2025, respaldado por rápidas adiciones de capacidad en China y un sólido crecimiento de la demanda en India y el Sudeste Asiático.
¿Qué factor clave está comprimiendo los márgenes de los productores en 2025?
Los costos divergentes de las materias primas —el aumento de los precios de la nafta en Asia frente a los débiles precios del etano en América del Norte— están comprimiendo los márgenes de los crackers integrados.
Última actualización de la página el:



