
Tamaño y participación del mercado DOOH de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
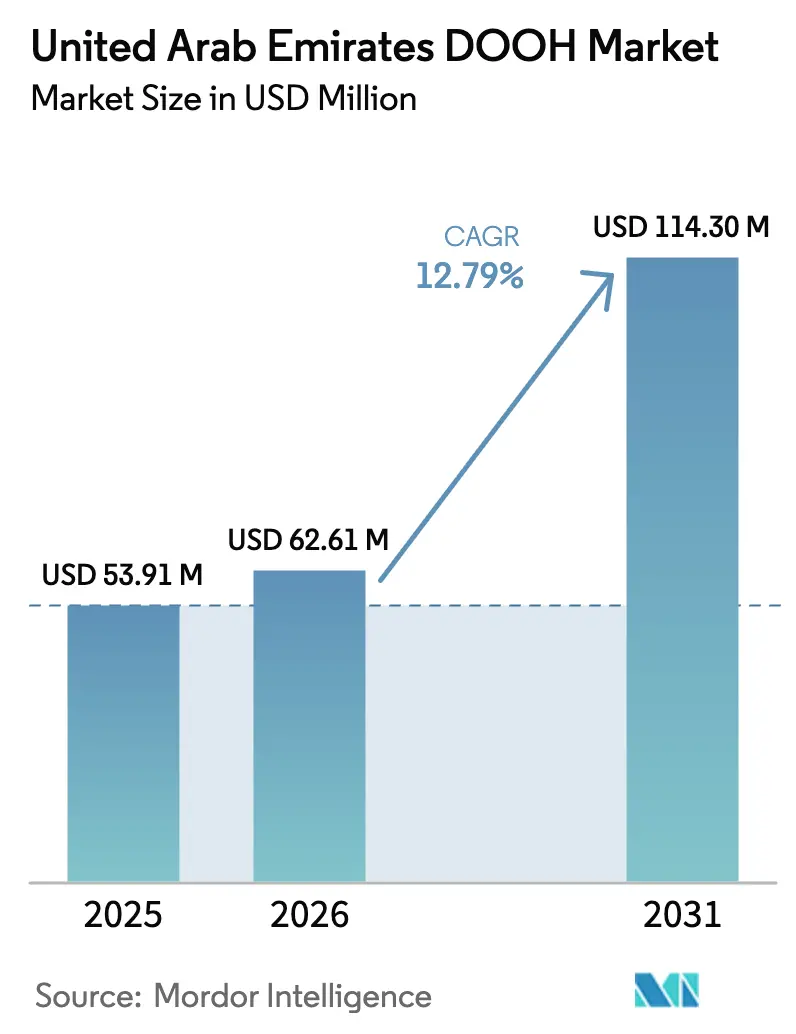
| Tamaño del mercado en el año base (2025) | 53.91 Millones de dólares |
| Tamaño del Mercado (2026) | 62.61 Millones de dólares |
| Tamaño del Mercado (2031) | 114.30 Millones de dólares |
| Growth Rate (2026 - 2031) | 12.79 % |
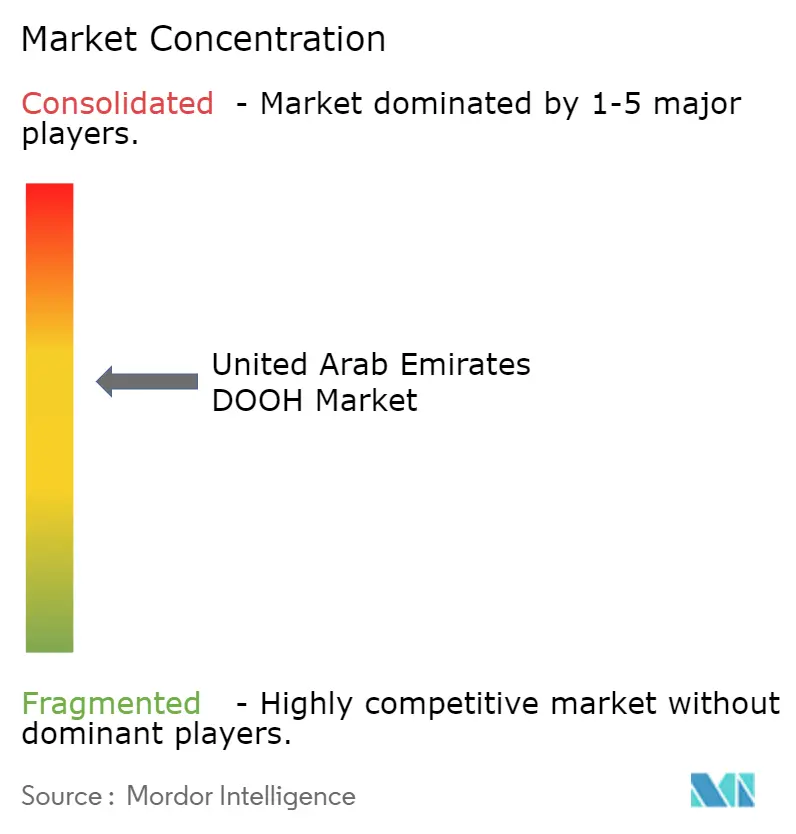
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado DOOH de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado DOOH de los Emiratos Árabes Unidos fue valorado en USD 53,91 millones en 2025 y se estima que crecerá desde USD 62,61 millones en 2026 hasta alcanzar USD 114,3 millones en 2031, a una CAGR del 12,79% durante el período de previsión (2026-2031). La expansión está impulsada por el giro de los anunciantes desde carteles estáticos hacia pantallas basadas en datos, la rápida recuperación del tráfico de pasajeros en aeropuertos y una agenda nacional de ciudad inteligente que integra redes de pantallas en paradas de autobús, estaciones de metro y zonas comerciales. Las plataformas de compra programática permiten ahora a las marcas pujar por impresiones en tiempo real, mientras que el contenido anamórfico 3D y la tecnología LED de alta luminosidad posibilitan una diferenciación creativa que justifica precios premium. Las concesiones municipales a lo largo de Sheikh Zayed Road, el Aeropuerto Internacional de Dubái y los principales centros comerciales siguen siendo los activos más codiciados, pero el aumento de los costos de arrendamiento está empujando a los operadores más pequeños hacia corredores secundarios en Sharjah y los Emiratos del Norte. La regulación de privacidad promulgada en 2021 ha llevado a los propietarios de medios a adoptar análisis de cámara anonimizados, moderando las preocupaciones públicas sin frenar el impulso de despliegue.
Conclusiones clave del informe
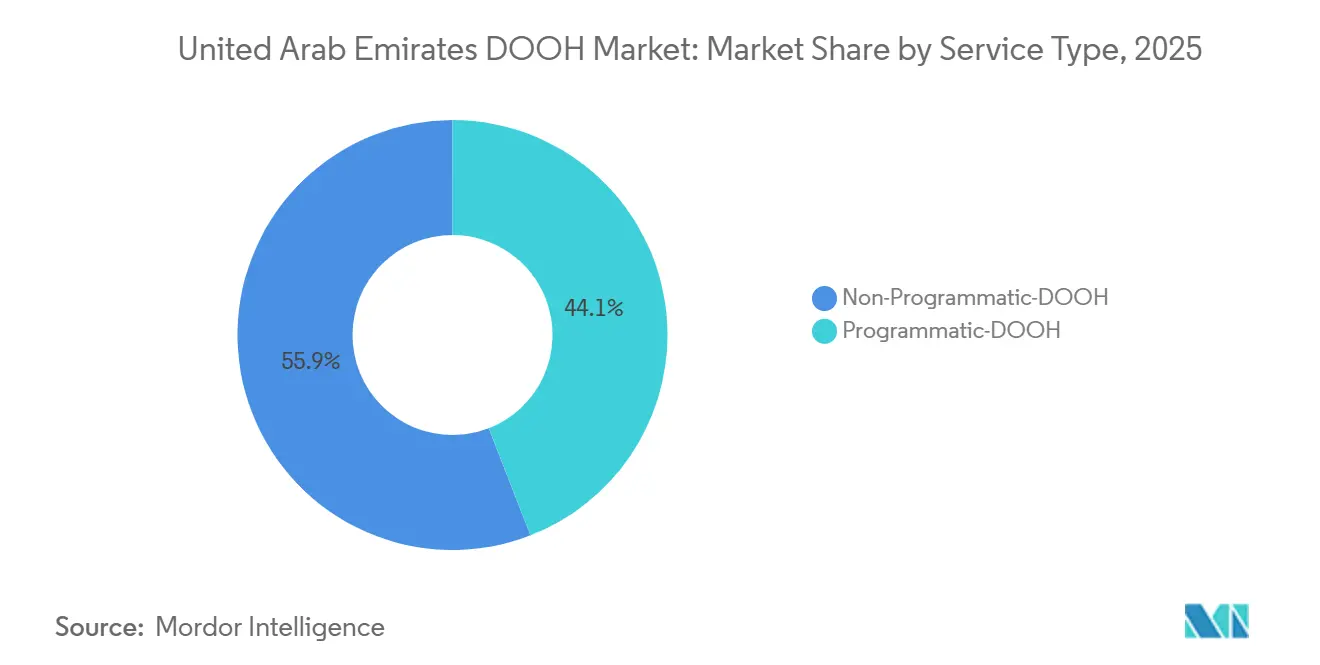
- Por tipo de servicio, las pantallas no programáticas lideraron con el 59,87% de la participación del mercado DOOH de los Emiratos Árabes Unidos en 2025, mientras que los formatos programáticos avanzan a una CAGR del 16,03% hasta 2031.
- Por aplicación, las vallas publicitarias representaron el 37,89% del tamaño del mercado DOOH de los Emiratos Árabes Unidos en 2025, mientras que las pantallas de tránsito están proyectadas para crecer a una CAGR del 15,27% hasta 2031.
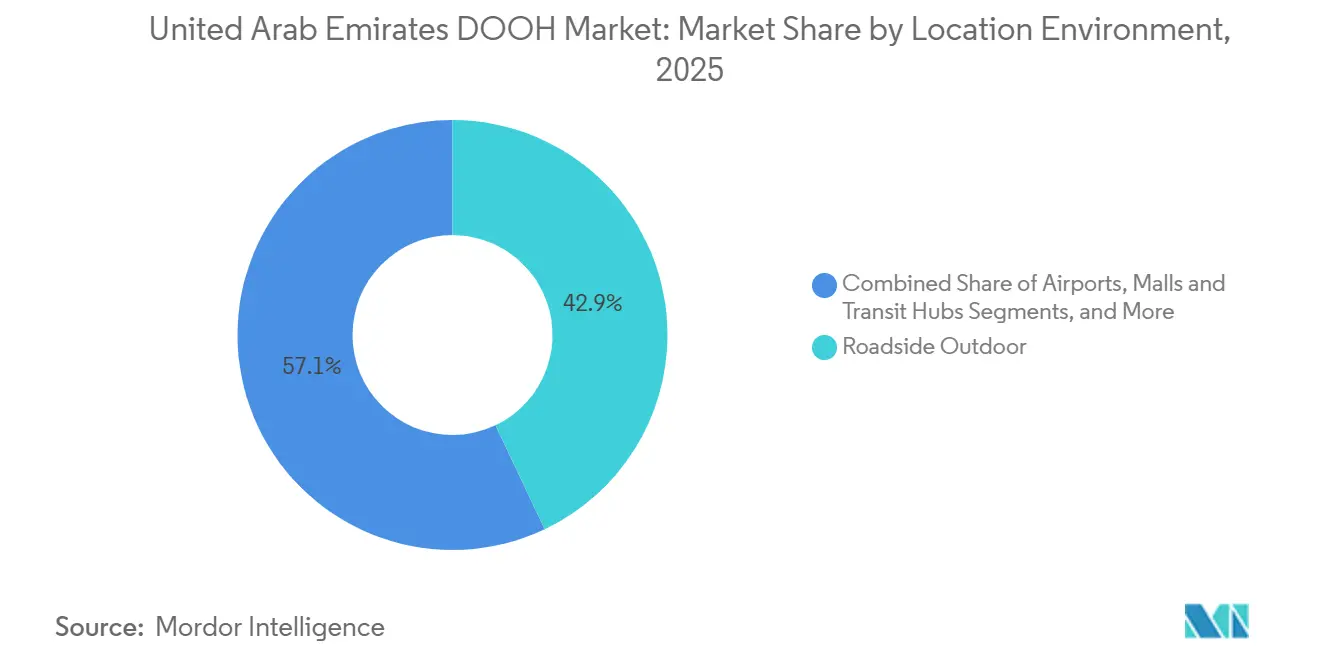
- Por entorno de ubicación, las pantallas en carretera dominaron con una participación de ingresos del 42,94% en 2025, aunque el inventario de aeropuertos está proyectado para expandirse a una CAGR del 15,42% durante el período de previsión.
- Por industria de usuario final, el comercio minorista encabezó el gasto con el 27,06% en 2025, pero se prevé que las campañas del sector automotriz registren una CAGR del 14,23% impulsadas por el acelerado lanzamiento de vehículos eléctricos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado DOOH de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cambio liderado por marcas de formatos DOOH estáticos a dinámicos | +3.2% | Nacional, concentrado en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de ciudad inteligente que impulsan la digitalización del mobiliario urbano | +2.8% | Nacional, liderado por los municipios de Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Aumento de la afluencia a centros comerciales por turistas internacionales tras la Expo 2020 | +2.1% | Dubái, Abu Dabi, Sharjah | Corto plazo (≤ 2 años) |
| Capacidades más amplias de publicidad programática | +2.5% | Nacional, adopción temprana en Dubái | Mediano plazo (2-4 años) |
| Integración de datos en tiempo real con el ecosistema de la tarjeta Nol de la RTA | +1.4% | Dubái y los Emiratos del Norte atendidos por la RTA | Mediano plazo (2-4 años) |
| Integración de contenido anamórfico 3D para diferenciar pantallas premium | +0.9% | Corredores premium de Dubái | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambio liderado por marcas de formatos DOOH estáticos a dinámicos
Las marcas están desviando presupuestos de las vallas publicitarias impresas hacia pantallas LED que permiten la programación por franjas horarias, cambios creativos rápidos y la optimización de campañas en horas en lugar de semanas. BackLite Media reporta un crecimiento de ingresos de ocho veces desde que digitalizó su red de carreteras, lo que subraya el potencial comercial de los formatos dinámicos.[1]BackLite Media, "Operaciones de vallas publicitarias digitales," backlitemedia.com Los fabricantes de automóviles de lujo que lanzan modelos eléctricos pueden actualizar las especificaciones de autonomía y los detalles promocionales en tiempo casi real, alineándose con los esquemas de subsidios en evolución. La eliminación de los costos de impresión e instalación libera fondos para corredores de mayor visibilidad, aunque el requisito de capital inicial para paneles LED 4K y conectividad de fibra favorece a los operadores establecidos con sólida financiación. Como resultado, el mercado de publicidad digital exterior de los Emiratos Árabes Unidos continúa consolidándose en torno a operadores con la solidez financiera necesaria para renovar redes enteras a escala.
Iniciativas gubernamentales de ciudad inteligente que impulsan la digitalización del mobiliario urbano
La Autoridad de Carreteras y Transporte ha desplegado 1.023 refugios de autobús inteligentes con energía solar que transmiten datos de tránsito mientras funcionan como nodos publicitarios de alta permanencia.[2]Autoridad de Carreteras y Transporte, "Refugios de autobús inteligentes e infraestructura digital," rta.ae El Departamento de Municipios y Transporte de Abu Dabi está implementando proyectos comparables bajo la Visión 2030, creando un flujo constante de licitaciones municipales para proveedores de pantallas. Los mandatos solares reducen los gastos operativos y respaldan el compromiso de los Emiratos Árabes Unidos de alcanzar cero emisiones netas para 2050, fortaleciendo las credenciales medioambientales de las campañas exteriores. El mobiliario urbano digital también apoya las transmisiones de servicio público durante emergencias, lo que facilita la obtención de permisos al demostrar utilidad cívica. En conjunto, estos programas de ciudad inteligente integran espacios publicitarios en los trayectos diarios de los viajeros, sustentando el crecimiento del inventario a largo plazo en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Aumento de la afluencia a centros comerciales por turistas internacionales tras la Expo 2020
Dubái recibió 24,3 millones de visitantes con pernoctación en 2024 y sigue en camino de registrar nuevas ganancias, canalizando a turistas adinerados hacia The Dubai Mall y Mall of the Emirates. Solo The Dubai Mall registró 105 millones de visitas en 2023. La plataforma Precision Media de Majid Al Futtaim combina ahora visión artificial con compra programática para activar anuncios contextuales dentro de sus centros comerciales. Los propietarios de los inmuebles están reemplazando los carteles estáticos con quioscos interactivos y paredes LED, amplificando la demanda de inventario interior premium. El Yas Mall de Abu Dabi está replicando este giro digital para competir por el gasto de las marcas de lujo y las grandes empresas de electrónica global, añadiendo mayor impulso al mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Capacidades más amplias de publicidad programática
La integración de Play+ de JCDecaux en 378 pantallas de aeropuerto permite a los anunciantes pujar por impresiones alineadas con el origen del vuelo, el destino y la composición de pasajeros.[3]JCDecaux, "Lanzamiento de la plataforma programática Play+," jcdecaux.com Lemma Technologies avanzó en esta automatización con Lemma Phi, cuyo motor de inteligencia artificial optimiza el contenido creativo y la programación por franjas horarias en función de las condiciones en tiempo real.[4]Lemma Technologies, "Lanzamiento de Lemma Phi," lemmatechnologies.com El acceso programático reduce la fricción de las compras en múltiples ciudades y atrae a anunciantes orientados al rendimiento que exigen resultados medibles. Operadores regionales como Elevision Media están incorporando exchanges como VIOOH para defender su cuota frente a las plataformas globales. A medida que las integraciones del lado de la oferta maduran, la transparencia a nivel de impresión acelerará el escalado del gasto programático en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevados costos de arrendamiento de ubicaciones a lo largo de Sheikh Zayed Road | -1.8% | Dubái, particularmente Sheikh Zayed Road y los corredores del centro | Corto plazo (≤ 2 años) |
| Plazos de aprobación de contenido municipal ajustados | -1.3% | Nacional, con aplicación más estricta en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Preocupaciones de privacidad en torno a la medición de audiencias mediante cámaras | -0.9% | Nacional, acentuado en centros urbanos | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de ubicaciones premium | -0.7% | Distritos centrales de negocios de Dubái y Abu Dabi, terminales aeroportuarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos de arrendamiento de ubicaciones a lo largo de Sheikh Zayed Road
Los arrendamientos anuales para sitios LED emblemáticos oscilan entre AED 1,8 millones y AED 2,5 millones (USD 0,49-0,68 millones), elevando los presupuestos totales de los proyectos por encima de USD 1 millón tras incluir hardware, instalación y conectividad. Los nuevos participantes más pequeños tienen dificultades para obtener capital o asegurar condiciones de financiación lo suficientemente largas como para amortizar los desembolsos, lo que refuerza el dominio de los concesionarios establecidos en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos. Los contratos de largo plazo también limitan la agilidad, ya que los operadores no pueden salir fácilmente o reubicar el inventario cuando surgen nuevos corredores de tránsito.
Plazos de aprobación de contenido municipal ajustados
El Municipio de Dubái exige la presentación del material creativo con al menos 10 días hábiles de antelación al inicio de la campaña, y el Decreto-Ley Federal N.º 55 de 2023 añade una capa nacional de contenido mediático que puede extender las revisiones hasta tres semanas para sectores sensibles.[5]Municipio de Dubái, "Regulaciones de publicidad exterior," dm.gov.ae Estos plazos chocan con las promesas de disponibilidad inmediata de la compra programática, obligando a las marcas a preautorizar múltiples variantes de anuncios o arriesgarse a retrasos en el lanzamiento. El cuello de botella es más disruptivo para las promociones impulsadas por eventos y de tiempo limitado, lo que empuja a los anunciantes hacia canales de medios con tiempos de respuesta más rápidos. Aunque el nuevo portal de permisos DANA de Dubái aplica verificaciones automatizadas, la armonización completa entre emiratos sigue siendo un trabajo en progreso, lo que modera el crecimiento en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: lo programático gana impulso dentro de un bastión no programático
Las ubicaciones no programáticas capturaron el 59,87% de la participación del mercado DOOH de los Emiratos Árabes Unidos en 2025, una ventaja sostenida por contratos de carretera de larga data con anunciantes de lujo y del sector automotriz. Los formatos programáticos, sin embargo, están escalando a una CAGR del 16,03% a medida que las plataformas del lado de la demanda estandarizan la negociación de impresiones y la atribución. El despliegue en aeropuertos de JCDecaux y la asociación de Elevision con VIOOH demuestran cómo la puja en tiempo real está pasando de ser un concepto en prueba a una norma operativa en entornos de gran formato. Dado que los propietarios de aeropuertos y centros comerciales pueden verificar el tiempo de permanencia y los perfiles demográficos, están acelerando las integraciones del lado de la oferta que admiten la rotación dinámica de contenido creativo y la superposición de datos de terceros.
La coexistencia de ambos modelos de venta está redefiniendo las prioridades operativas. Los propietarios de medios están reentrenando a los ejecutivos de cuentas para gestionar paquetes basados en audiencias, mientras los equipos de tecnología de la información actualizan los sistemas de gestión de contenido para admitir protocolos OpenRTB. Los acuerdos no programáticos siguen siendo atractivos donde la seguridad de marca y el posicionamiento exclusivo son primordiales, especialmente para lanzamientos automotrices de cuatro años o campañas de concienciación gubernamental. A lo largo del horizonte de previsión, las ganancias de participación de lo programático aumentarán la liquidez del inventario y ampliarán la participación de los anunciantes, reforzando la competitividad a largo plazo del mercado de publicidad digital exterior de los Emiratos Árabes Unidos.


Por aplicación: las pantallas de tránsito se aceleran con datos de afluencia, mientras las vallas publicitarias mantienen su relevancia para la construcción de marca
Las vallas publicitarias representaron el 37,89% del tamaño del mercado DOOH de los Emiratos Árabes Unidos en 2025, gracias a los espectaculares muros LED a lo largo de Sheikh Zayed Road y Emirates Road que alcanzan a millones de automovilistas semanalmente. Los formatos de tránsito, impulsados por los 230 millones de pasajeros anuales del Metro de Dubái y 1.023 refugios de autobús inteligentes, están proyectados para crecer a una CAGR del 15,27%. La ventaja del tránsito radica en ventanas de permanencia más largas, a menudo de tres a cinco minutos, durante las cuales los viajeros absorben narrativas de múltiples fotogramas y estímulos interactivos.
Los anunciantes aprovechan ahora los conjuntos de datos de la tarjeta Nol para agrupar pantallas por demografía de los pasajeros, mejorando la precisión de la segmentación en comparación con las audiencias vehiculares que difuminan los segmentos socioeconómicos. No obstante, las vallas publicitarias en carretera siguen siendo insuperables para la visibilidad de gran impacto, como lo ilustra la campaña 3D Whoop de BackLite Media que generó un gran revuelo viral en redes sociales. De cara al futuro, persistirá una combinación equilibrada de inventario: las vallas publicitarias protegen los objetivos de la parte superior del embudo y los lanzamientos globales, mientras que los despliegues de tránsito atraen presupuestos de rendimiento de marcas de comercio minorista, banca y telecomunicaciones en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Por entorno de ubicación: la recuperación de pasajeros orienta el gasto hacia los aeropuertos sin desplazar el dominio de las carreteras
Las pantallas en carretera lideraron los ingresos con el 42,94% en 2025, ancladas por la red arterial de Dubái que acomoda densos flujos vehiculares. Los entornos aeroportuarios están proyectados para expandirse a una CAGR del 15,42%, respaldados por 91,6 millones de viajeros en el Aeropuerto Internacional de Dubái y 16,1 millones en el Aeropuerto Internacional de Abu Dabi en 2024. Un tiempo de exposición promedio superior a 20 minutos amplifica el recuerdo y permite a los minoristas de lujo adaptar los mensajes según el origen del vuelo o la clase de cabina a través de plataformas como Play+.
Las integraciones LED se extienden ahora a paseos de uso mixto, como lo evidencia la instalación de Daktronics en Yas Bay Waterfront en 2025, que atrae a turistas de ocio con contenido inmersivo. Si bien la permanencia en carretera sigue siendo sólida para los lanzamientos de vehículos de alcance masivo y las campañas de servicio público, los aeropuertos, centros comerciales y distritos de entretenimiento captarán una participación presupuestaria creciente a medida que los anunciantes persigan audiencias adineradas y en busca de experiencias en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final: la adopción automotriz se acelera en medio del auge de los vehículos eléctricos
El comercio minorista mantuvo el 27,06% del gasto en 2025, reflejando las promociones semanales en centros comerciales y los ciclos de ventas estacionales. Se proyecta que el gasto automotriz crecerá a una CAGR del 14,23% a medida que el parque de vehículos eléctricos se acerque a las 19.000 unidades para 2025, con incentivos como estacionamiento gratuito y exenciones de peaje que avivan el interés de los consumidores. Las marcas aprovechan el contenido 3D y las actualizaciones dinámicas de autonomía en megaestructuras LED para diferenciarse en un calendario de lanzamientos saturado.
Los proveedores de atención médica están ampliando las ubicaciones de tránsito para llegar a profesionales expatriados, mientras que los bancos despliegan pantallas cerca de los distritos centrales de negocios para impulsar la adopción de la banca digital. Las empresas de medios y entretenimiento activan campañas de alta intensidad en torno a conciertos y estrenos de películas, utilizando herramientas de ritmo de impresiones para ajustarse a las curvas de venta de entradas. En conjunto, estos cambios diversifican la exposición vertical, haciendo que el mercado de publicidad digital exterior de los Emiratos Árabes Unidos sea menos cíclico y más resiliente ante las desaceleraciones de un solo sector.
Análisis geográfico
Dubái y Abu Dabi dominan el gasto, respaldados por densos sistemas de tránsito, cifras récord de llegadas turísticas y marcos regulatorios bien definidos. Los 230 millones de viajes en metro de Dubái, los 1.000 millones de usos de la tarjeta Nol y la afluencia de tres dígitos a los centros comerciales proporcionan capas de frecuencia sin igual para la planificación de campañas. El portal de permisos DANA del emirato, lanzado en octubre de 2025, automatiza el cumplimiento normativo y reduce los ciclos de aprobación, acelerando el despliegue de pantallas.
Abu Dabi alinea las inversiones en DOOH con la Visión 2030, canalizando fondos hacia la renovación del mobiliario urbano y las ampliaciones de terminales con el objetivo de atender a 40 millones de pasajeros para 2030. Los enclaves de ocio de prestigio en las islas Yas y Saadiyat atraen a audiencias de alto gasto que justifican CPM premium. Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah y Fujairah conforman colectivamente una frontera de crecimiento, ofreciendo tarifas de arrendamiento más bajas que atraen a anunciantes sensibles al precio que han sido desplazados de las arterias de Dubái.
El papel de los Emiratos Árabes Unidos como centro de conexión entre Europa, Asia y África multiplica el impacto de las pantallas en aeropuertos, ya que una sola ubicación alcanza a viajeros de innumerables mercados de origen en cuestión de horas. Sin embargo, dicha concentración geográfica también concentra el riesgo; los cambios regulatorios o las fluctuaciones económicas en Dubái podrían repercutir en la demanda a nivel nacional. La continua expansión de infraestructura en los Emiratos del Norte podría equilibrar gradualmente la exposición en el conjunto del mercado de publicidad digital exterior de los Emiratos Árabes Unidos.
Panorama regulatorio
El mercado de DOOH de los EAU está regido por un marco escalonado que combina normas federales de medios con controles de publicidad exterior a nivel de emirato. A nivel federal, la Oficina Reguladora de Medios (MRO) de los EAU supervisa las actividades de medios y los estándares de contenido, respaldada por el Decreto Ley Federal N.º 55 de 2023, que establece requisitos sobre contenido publicitario conforme y la separación entre publicidad y material editorial. A nivel de emirato, el Decreto N.º (6) de 2020 de Dubái regula la publicidad en el Emirato de Dubái, con el Municipio de Dubái (DM) y la Autoridad de Carreteras y Transporte (RTA) como entidades centrales en la concesión de permisos y gestión de concesiones para activos viales y vinculados al transporte.
Dubái también ha avanzado hacia requisitos técnicos y de proceso más codificados a través de su Manual de Publicidad Exterior, formalizado mediante la Resolución Administrativa N.º (180) de 2025, que ofrece a contratistas y propietarios de medios especificaciones más claras para la instalación y el cumplimiento continuo. El mismo marco de Dubái incluye una supervisión centralizada a través de una base de datos electrónica de anuncios administrada por el Municipio de Dubái, que determina cómo se registra, aprueba y auditan el inventario en los corredores y sitios de alto valor del emirato.
Panorama competitivo
El campo competitivo está moderadamente fragmentado. Los grandes operadores globales como JCDecaux aprovechan su escala en múltiples mercados y sus plataformas de datos propietarias para asegurar concesiones en aeropuertos y metro. Los campeones regionales, BackLite Media, Hypermedia, Next Level Media, anclan los corredores de carretera premium mediante contratos de larga duración con la RTA, ejemplificados por el mandato de AED 1.000 millones de BackLite en Sheikh Zayed Road. Los proveedores de tecnología LG Electronics, Samsung Electronics y Daktronics suministran módulos LED, plataformas de gestión de contenido y diagnósticos remotos, a menudo en asociación con operadores de espacios como Expo City Dubai.
Los operadores más pequeños explotan nichos en atrios de centros comerciales, puentes peatonales y activaciones experienciales emergentes donde el gasto de capital es menor y la experimentación creativa es bienvenida. Los exchanges programáticos, incluidos VIOOH y Lemma, agregan la oferta de múltiples proveedores, ofreciendo a los anunciantes un alcance unificado en el mercado de publicidad digital exterior de los Emiratos Árabes Unidos. Las cláusulas de exclusividad regulatoria limitan el número de operadores por emirato, lo que hace que las renovaciones de concesiones y las relaciones municipales sean fundamentales para el posicionamiento estratégico. Se anticipa una consolidación a medida que los requisitos de capital escalen y los estándares de compra basada en datos aumenten.
Líderes de la industria DOOH de los Emiratos Árabes Unidos
JCDecaux Group
Next Level
Eyemedia
ELAN Group
Backlite Media (Multiply Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se centra en empaquetar y estandarizar el inventario premium de centros comerciales y espacios de estilo de vida en productos de compra repetibles que reduzcan la fricción para anunciantes internacionales y de lujo. Los paquetes de planificación en centros comerciales de ELAN Media (incluidos Luxury Impact y Brand Accelerator), junto con su opción siempre activa ELAN Connect, indican una demanda creciente de ofertas de DOOH interior gestionadas y multisitio que puedan activarse sin una planificación a medida para cada centro comercial o distrito.
Un segundo espacio en blanco consiste en traducir el inventario premium de vías y destinos en referencias de medición y planificación listas para la toma de decisiones para los equipos de marca y rendimiento, junto con una integración más estrecha con la activación programática. La colaboración de BackLite Media con Publicis Media Luxe y Nielsen en referencias de investigación de OOH premium en 2026 ofrece un punto de referencia concreto de cómo el mercado avanza hacia una evaluación más estandarizada de la eficacia del DOOH premium. Los operadores que puedan alinear analíticas de audiencia conformes con los procesos de aprobación establecidos por el Municipio de Dubái y las normas federales de medios podrán destacar en velocidad de salida al mercado y repetibilidad entre campañas.
Desarrollos recientes del sector
- Febrero de 2026: Lemma Technologies amplió su sistema de gestión de contenido con IA Lemma Phi a las redes de los EAU para permitir la optimización creativa dinámica. La expansión mejora la optimización de contenido DOOH y el soporte de subasta en tiempo real en los EAU. Respalda el rendimiento de campañas basado en datos en las redes de los EAU.
- Enero de 2026: La Fase 2 de la plataforma de permisos DANA del Municipio de Dubái añadió verificaciones de cumplimiento automatizadas. Esto agiliza las aprobaciones de las vallas publicitarias DOOH de los EAU y acorta los ciclos de despliegue de activos DOOH en Dubái.
- Diciembre de 2025: INFiLED suministró paneles LED de alto brillo para una unidad DOOH vial insignia en Dubái. La mejora de hardware admite reproducción en 4K y activos DOOH resistentes a la intemperie. Esto refuerza la capacidad del inventario premium vial y el impacto en el espectador.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado se define como los ingresos publicitarios generados por pantallas digitales de exterior que operan en los EAU, abarcando los principales tipos de espacios como vías, transporte, aeropuertos, centros comerciales y otras ubicaciones de alta afluencia.
Exclusiones de alcance: este dimensionamiento excluye los medios OOH no digitales (estáticos), y también excluye los costos puros de producción de contenido creativo, salvo que estén incluidos dentro de los ingresos de compra de medios DOOH.
Descripción general de la segmentación
- Por tipo de servicio
- DOOH programático
- DOOH no programático
- Por aplicación
- Vallas publicitarias
- Tránsito
- Mobiliario urbano
- Otras aplicaciones
- Por entorno de ubicación
- Exterior en carretera
- Aeropuertos
- Centros comerciales y centros de tránsito
- Establecimientos comerciales y espacios interiores
- Otros entornos de ubicación
- Por industria de usuario final
- Automotriz
- Comercio minorista
- Salud
- Servicios bancarios y financieros
- Medios y entretenimiento
- Otras industrias de usuario final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base fáctica de cómo se está expandiendo el inventario DOOH de los EAU y cómo suele fluir el gasto publicitario entre canales. Nos basamos en estadísticas públicas y contexto normativo, incluidas publicaciones de telecomunicaciones e infraestructura digital, además de indicadores de transporte y turismo que influyen en las impresiones y el tiempo de permanencia (por ejemplo, datos abiertos del gobierno de los EAU, actualizaciones de la Autoridad de Carreteras y Transporte de Dubái, y publicaciones de tráfico de pasajeros aeroportuarios).
Para mantener el modelo de ingresos realista, también revisamos aportes de la industria publicitaria y estándares, como publicaciones de IAB MENA, materiales de asociaciones de medios y publicidad exterior, y artículos revisados por pares sobre medición de audiencia y analíticas conformes con la privacidad. Además, utilizamos presentaciones de resultados de empresas, presentaciones a inversores y coberturas mediáticas creíbles para verificar la dirección de precios, los términos de concesión y los anuncios de implementación. Se utilizaron suscripciones pagas de manera selectiva para datos financieros de empresas, análisis de noticias y finanzas, búsquedas de patentes y verificaciones comerciales a nivel de envíos cuando fue pertinente. Esta lista es solo ilustrativa, y se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en cubrir las brechas que las fuentes documentales no explican bien, como la forma en que se monetizan las redes de pantallas, los patrones habituales de compra de campañas y cómo varía el precio según la calidad del espacio y la hora del día. Hablamos con partes interesadas entre propietarios de medios, agencias, intermediarios programáticos y equipos de medios del lado de la marca, y mantuvimos una cobertura distribuida entre los principales centros de demanda de los EAU para poder comparar los supuestos con la ejecución real de campañas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 14% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una perspectiva de fondo de demanda, donde el gasto total en DOOH direccionable se reconstruye utilizando la dirección del gasto publicitario en los EAU, el cambio de inventario estático a digital y las señales de oferta de impresiones impulsadas por espacios. Esta construcción descendente se corrobora luego con aproximaciones ascendentes selectivas, en las que los recuentos de pantallas muestreados por tipo de espacio se multiplican por la capacidad de bucle vendible habitual y los rangos de precios observados, antes de ajustar los totales por venta efectiva y descuentos.
En el contexto de los EAU, los insumos más relevantes fueron el tráfico de pasajeros aeroportuarios y el uso de metro o paradas de autobús, la dirección de la afluencia a centros comerciales, el ritmo de nuevos permisos y actualizaciones de pantallas digitales, la participación programática del inventario negociado, y la progresión de CPM o tarifas por paquete en corredores premium. Debido a que la cobertura de datos es desigual por emirato y por tipo de espacio, gestionamos las brechas utilizando agregaciones proxy de sitios comparables y luego normalizando con aportes de entrevistas para que los valores atípicos no distorsionen el total.
Para la previsión, utilizamos un análisis de escenarios respaldado por una verificación de regresión multivariante simple, que vincula los ingresos de DOOH con la dirección del gasto publicitario, indicadores de movilidad y turismo, y el ritmo de digitalización del inventario. Los supuestos sobre precio y utilización se revisaron con participantes de la industria y luego se aplicaron de manera consistente a lo largo del período de previsión para que el resultado sea repetible.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales independientes, incluida la dirección del gasto publicitario reportado, los anuncios de implementación de pantallas y las métricas de tráfico de espacios, e investigamos cualquier variación antes de finalizar. Cuando las cifras variaron de forma pronunciada, revisamos nuevamente los factores determinantes, examinamos el momento de conversión de divisas y volvimos a contactar a entrevistados seleccionados para confirmar si el cambio se debía a un evento aislado o a un cambio estructural.
Se sigue una revisión interna de varios pasos para que los totales y las tasas de crecimiento se mantengan alineados con el alcance declarado y no entren en conflicto con restricciones de mercado conocidas, como el ritmo de permisos o la capacidad de los espacios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidas adjudicaciones importantes de concesiones o cambios abruptos en los volúmenes de aeropuertos y transporte. Antes de la entrega, realizamos un nuevo repaso de los indicadores clave para reflejar la información más reciente disponible.
Tamaño del mercado de DOOH de los EAU de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas pueden parecer muy dispares incluso cuando todas utilizan la misma etiqueta, porque el alcance y la lógica de conteo difieren de maneras pequeñas pero importantes. La tabla resalta esta dispersión, que suele estar impulsada por lo que se considera ingresos DOOH frente a actividad de OOH adyacente, además de cómo se normalizan los precios y la utilización entre ubicaciones premium y secundarias.
La tabla muestra una base más alta que una cifra externa, lo cual concuerda con el hecho de que, en el modelo de Mordor Intelligence, los ingresos se contabilizan en un amplio conjunto de entornos DOOH de los EAU, incluidos aeropuertos, transporte y espacios comerciales (no solo grandes activos viales), y la construcción de la previsión está vinculada a señales de tráfico de espacios en lugar de un único supuesto de conteo de pantallas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 53,91 millones de USD (2025) | |
| Revista Especializada A | 31,39 millones de USD (2024) | Esta estimación a menudo se presenta como una fotografía reducida del gasto publicitario en DOOH para un solo año y puede subestimar entornos no viales o excluir partes del inventario gestionado de comercio minorista y transporte, lo que reduce el valor en comparación con una visión de ingresos de red completa. |
| Portal Sectorial B | 350,00 millones de USD (2024) | Esta cifra parece incorporar un gasto publicitario en OOH más amplio o utiliza supuestos agresivos sobre los precios de pantallas premium y la venta efectiva en todo el inventario, lo que puede sobreestimar los ingresos exclusivos de DOOH cuando no se separan las diferencias de combinación de espacios y utilización. |
En general, la comparación sugiere que el mayor factor de variación no es matemático, sino qué se incluye como DOOH y cómo se aplican los precios y la utilización según el tipo de espacio. Al anclar el modelo en el tráfico observable y la expansión del inventario, y luego verificar su coherencia con la retroalimentación de canales y compradores, el tamaño resultante es más fácil de rastrear hasta los verdaderos impulsores del mercado y de repetir en futuras actualizaciones.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de publicidad digital exterior de los Emiratos Árabes Unidos?
El tamaño del mercado de publicidad digital exterior de los Emiratos Árabes Unidos se situó en USD 62,61 millones en 2026.
¿A qué ritmo está creciendo la compra programática en la publicidad exterior de los Emiratos Árabes Unidos?
Los formatos programáticos se están expandiendo a una CAGR del 16,03% entre 2026 y 2031, convirtiéndolos en el tipo de servicio de más rápido crecimiento.
¿Qué aplicación tiene la previsión de crecimiento más rápido dentro del DOOH de los Emiratos Árabes Unidos?
Se proyecta que las pantallas de tránsito crecerán a una CAGR del 15,27%, impulsadas por la digitalización del metro y los refugios de autobús.
¿Por qué son los aeropuertos fundamentales para los anunciantes de DOOH en los Emiratos?
Los aeropuertos de Dubái y Abu Dabi ofrecen tiempos de permanencia superiores a 20 minutos a más de 100 millones de pasajeros de alto poder adquisitivo, proporcionando un alcance premium y una segmentación avanzada basada en datos.
¿Qué factor limita los cambios creativos rápidos a pesar de las capacidades programáticas?
Los ciclos de aprobación de contenido municipal, que pueden extenderse hasta tres semanas, restringen los ajustes de campaña de última hora.
¿Qué sector vertical está proyectado para incrementar su gasto en DOOH más rápidamente?
Se espera que los anunciantes del sector automotriz crezcan a una CAGR del 14,23% a medida que se multipliquen los lanzamientos de vehículos eléctricos.
Última actualización de la página el:


