
アラブ首長国連邦DOOH市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
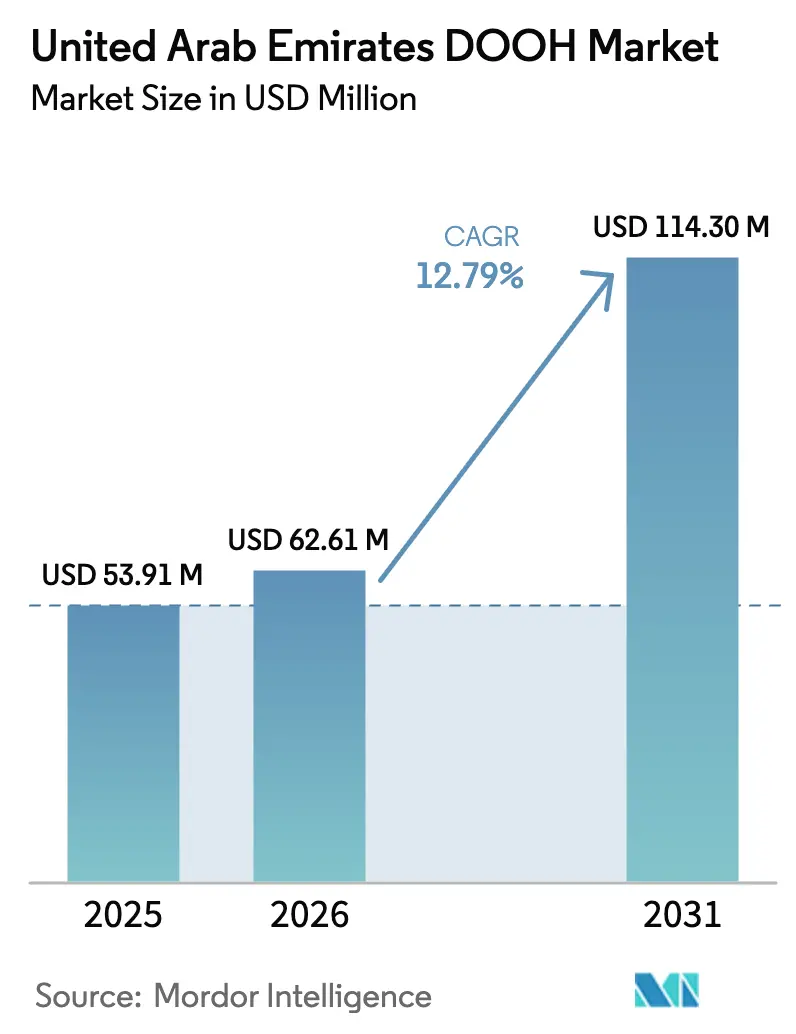
| 基準年の市場規模 (2025) | 53.91 百万米ドル |
| 市場規模 (2026) | 62.61 百万米ドル |
| 市場規模 (2031) | 114.30 百万米ドル |
| Growth Rate (2026 - 2031) | 12.79 % |
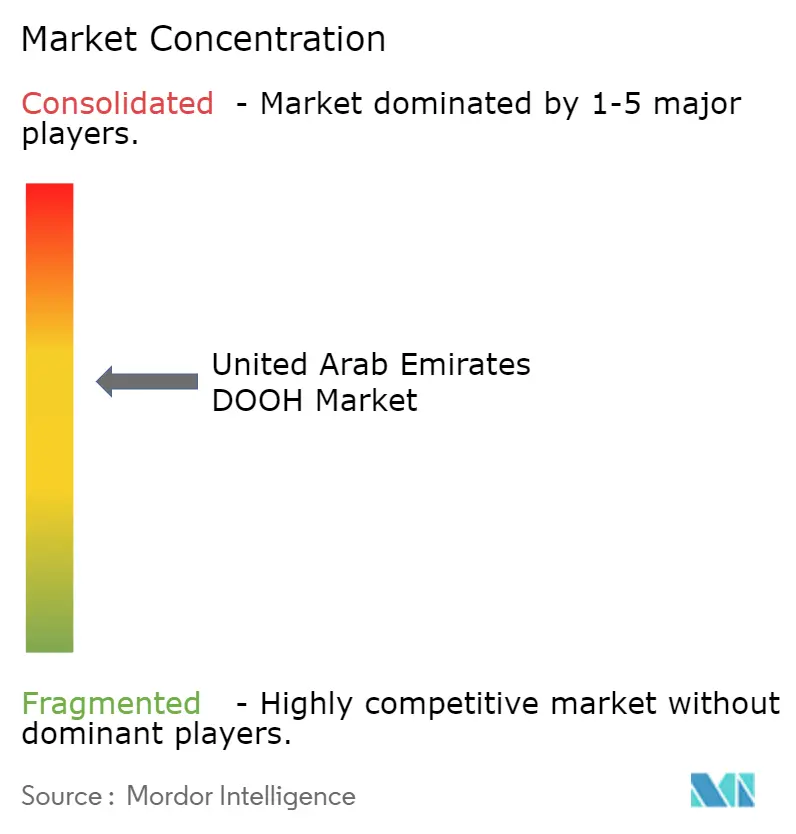
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦DOOH市場分析
アラブ首長国連邦DOOH市場規模は2025年にUSD 5,391万と評価され、2026年のUSD 6,261万から2031年にはUSD 1億1,430万に達すると推定されており、予測期間(2026年〜2031年)中のCAGRは12.79%です。この拡大は、静的ポスターからデータ活用型スクリーンへの広告主のシフト、空港旅客数の急速な回復、およびバスシェルター、地下鉄駅、小売エリアにディスプレイネットワークを組み込む全国的なスマートシティ推進計画によって牽引されています。プログラマティック購買プラットフォームにより、ブランドはリアルタイムでインプレッションに入札できるようになり、3Dアナモルフィックコンテンツと高輝度LED技術がプレミアム価格を実現するクリエイティブな差別化を可能にしています。シェイク・ザイード・ロード、ドバイ国際空港、および主要モール沿いの自治体コンセッションは最も需要の高い資産であり続けていますが、リース費用の上昇により、小規模事業者はシャルジャや北部首長国の二次的な回廊へと移行しつつあります。2021年に施行されたプライバシー規制により、メディアオーナーは匿名化されたカメラ分析を採用するようになり、展開の勢いを損なうことなく公衆の懸念を和らげています。
主要レポートのポイント
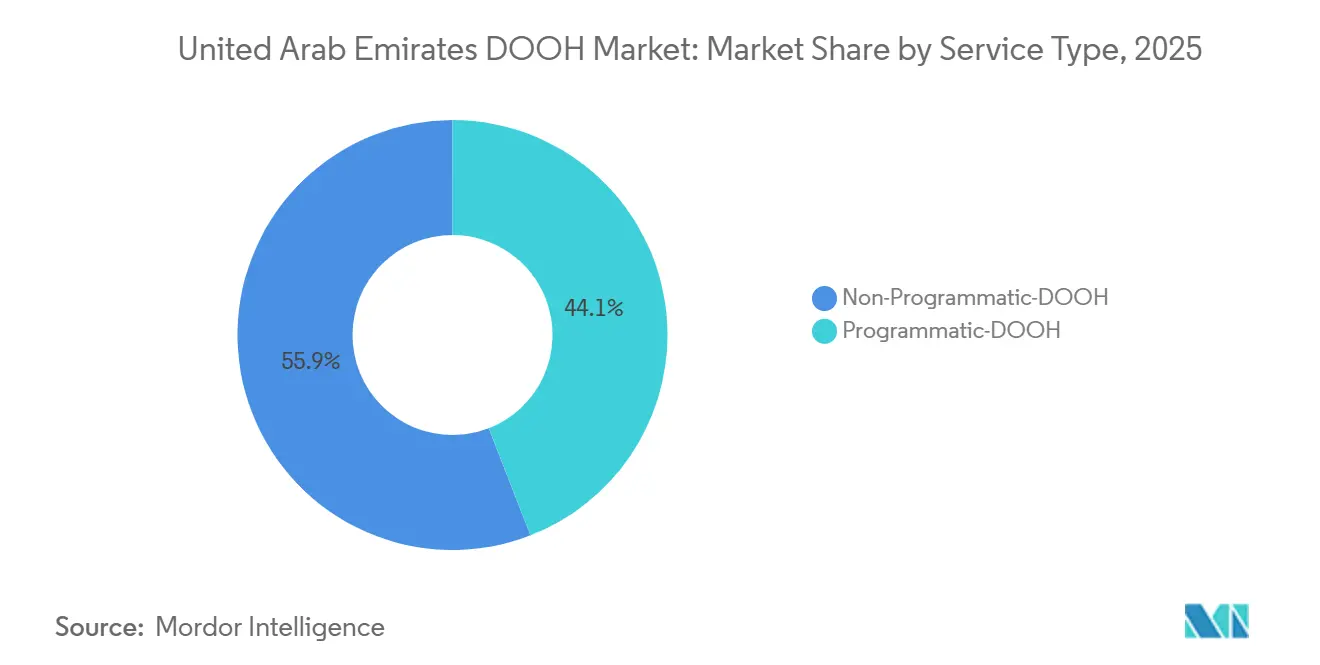
- サービスタイプ別では、非プログラマティックスクリーンが2025年のアラブ首長国連邦デジタルアウトオブホーム(DOOH)市場シェアの59.87%をリードし、プログラマティック形式は2031年にかけてCAGR 16.03%で拡大しています。
- アプリケーション別では、ビルボードが2025年のアラブ首長国連邦DOOH市場規模の37.89%を占め、トランジットスクリーンは2031年にかけてCAGR 15.27%で上昇する見込みです。
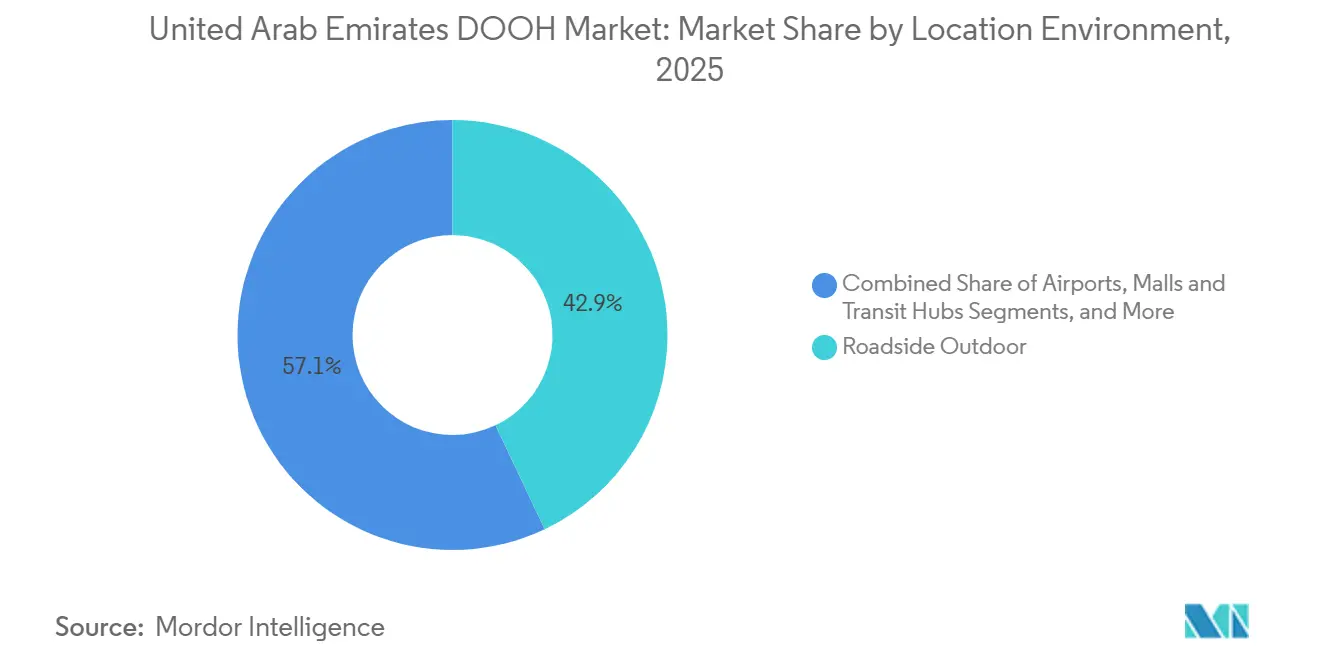
- ロケーション環境別では、ロードサイドディスプレイが2025年に42.94%の収益シェアで首位を占めましたが、空港インベントリは予測期間中にCAGR 15.42%で拡大すると予測されています。
- エンドユーザー産業別では、小売が2025年に27.06%で支出トップとなりましたが、電気自動車の発売加速を背景に自動車キャンペーンはCAGR 14.23%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アラブ首長国連邦DOOH市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 静的から動的DOOH形式へのブランド主導のシフト | +3.2% | 全国的、ドバイおよびアブダビに集中 | 中期(2〜4年) |
| ストリートファニチャーのデジタル化を促進する政府のスマートシティ推進計画 | +2.8% | 全国的、ドバイおよびアブダビ自治体が主導 | 長期(4年以上) |
| エキスポ2020後の国際観光客によるモール来客数の急増 | +2.1% | ドバイ、アブダビ、シャルジャ | 短期(2年以内) |
| より広範なプログラマティック広告機能 | +2.5% | 全国的、ドバイでの早期採用 | 中期(2〜4年) |
| RTAノルカードエコシステムとのリアルタイムデータ統合 | +1.4% | ドバイおよびRTAが管轄する北部首長国 | 中期(2〜4年) |
| プレミアムスクリーンを差別化するための3Dアナモルフィックコンテンツの統合 | +0.9% | ドバイのプレミアム回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
静的から動的DOOH形式へのブランド主導のシフト
ブランドは、日中の時間帯スケジューリング、迅速なクリエイティブ変更、および数週間ではなく数時間以内のキャンペーン最適化を可能にするLEDスクリーンへと、印刷ビルボードから予算を移行しています。BackLite Mediaは、ロードサイドネットワークのデジタル化以来、収益が8倍に成長したと報告しており、動的形式の商業的な優位性を裏付けています。[1]BackLite Media、「デジタルビルボード運営」、backlitemedia.com 電気モデルを発売する高級自動車メーカーは、進化する補助金制度に合わせて、航続距離の主張やプロモーションの詳細をほぼリアルタイムで更新できます。印刷および設置コストを排除することで、より視認性の高い回廊への資金が解放されますが、4K LEDパネルとファイバー接続の初期資本要件は、財務基盤の強固な既存事業者に有利に働きます。その結果、アラブ首長国連邦デジタルアウトオブホーム市場は、ネットワーク全体を大規模に改修するための財務的な余力を持つ事業者を中心に統合が進んでいます。
ストリートファニチャーのデジタル化を促進する政府のスマートシティ推進計画
道路交通局は、交通データをストリーミングしながら高滞在時間の広告ノードとしても機能する1,023基のソーラー発電式スマートバスシェルターを展開しました。[2]道路交通局、「スマートバスシェルターとデジタルインフラ」、rta.ae アブダビの自治体交通局は、ビジョン2030のもとで同様のプロジェクトを実施しており、スクリーンベンダー向けの自治体入札の安定したパイプラインを創出しています。太陽光発電の義務化により運営コストが削減され、UAEの2050年ネットゼロ目標を支援し、屋外キャンペーンの環境的信頼性を強化しています。デジタルストリートファニチャーは緊急時の公共サービス放送もサポートしており、市民的有用性を示すことで許可取得を容易にしています。これらのスマートシティプログラムは、日常の通勤者の移動に広告不動産を組み込み、アラブ首長国連邦デジタルアウトオブホーム市場全体の長期的なインベントリ成長を支えています。
エキスポ2020後の国際観光客によるモール来客数の急増
ドバイは2024年に2,430万人の宿泊観光客を受け入れ、さらなる増加軌道にあり、富裕層の観光客をドバイモールやモール・オブ・ジ・エミレーツへと誘導しています。ドバイモールだけで2023年に1億500万回の来訪を記録しました。Majid Al FuttaimのPrecision Mediaプラットフォームは、コンピュータビジョンとプログラマティック購買を組み合わせ、モール内でコンテキストに応じた広告をトリガーするようになりました。ランドロードは静的ポスターをインタラクティブキオスクとLEDウォールに置き換え、プレミアム屋内インベントリへの需要を高めています。アブダビのヤスモールは、高級ブランドやグローバルエレクトロニクスブランドからの支出を獲得するためにこのデジタルシフトを模倣しており、アラブ首長国連邦デジタルアウトオブホーム市場にさらなる勢いをもたらしています。
より広範なプログラマティック広告機能
JCDecauxのPlay+は378の空港スクリーンに統合されており、広告主はフライトの出発地、目的地、および乗客構成に合わせたインプレッションに入札できます。[3]JCDecaux、「Play+プログラマティックプラットフォームの立ち上げ」、jcdecaux.com Lemma TechnologiesはLemma Phiでこの自動化を進化させ、そのAIエンジンはリアルタイムの状況に基づいてクリエイティブと日中の時間帯配信を最適化します。[4]Lemma Technologies、「Lemma Phi立ち上げ」、lemmatechnologies.com プログラマティックアクセスにより、複数都市での購買の摩擦が低減され、測定可能な成果を求めるパフォーマンス志向の広告主を引き付けます。Elevision Mediaなどの地域事業者は、グローバルプラットフォームに対してシェアを守るためにVIOOHなどのエクスチェンジをオンボーディングしています。サプライサイドの統合が成熟するにつれ、インプレッションレベルの透明性がアラブ首長国連邦デジタルアウトオブホーム市場全体でのプログラマティック支出の拡大を加速させるでしょう。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シェイク・ザイード・ロード沿いの高いロケーションリース費用 | -1.8% | ドバイ、特にシェイク・ザイード・ロードおよびダウンタウン回廊 | 短期(2年以内) |
| 厳格な自治体コンテンツ承認リードタイム | -1.3% | 全国的、ドバイおよびアブダビでより厳格な執行 | 中期(2〜4年) |
| カメラ対応オーディエンス測定に関するプライバシーへの懸念 | -0.9% | 全国的、都市部で高まる | 長期(4年以上) |
| プレミアムロケーションの限られた可用性 | -0.7% | ドバイおよびアブダビのCBD、空港ターミナル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シェイク・ザイード・ロード沿いの高いロケーションリース費用
主要LEDサイトの年間リース料はAED 180万〜AED 250万(USD 49万〜68万)の範囲で、ハードウェア、設置、および接続費用を加えるとプロジェクト総予算はUSD 100万を超えます。小規模参入者は資本調達や支出を償却するのに十分な長期の融資条件の確保に苦労しており、アラブ首長国連邦デジタルアウトオブホーム市場における既存コンセッショネアの優位性を強化しています。長期契約はまた、新たなトランジット回廊が出現した際に事業者がインベントリを容易に撤退または移転できないため、機動性を制限します。
厳格な自治体コンテンツ承認リードタイム
ドバイ自治体は、フライトの少なくとも10営業日前にクリエイティブの提出を要求しており、2023年連邦政令法第55号により、機密性の高いセクターでは審査が3週間に延長される可能性のある国家メディアコンテンツ層が追加されました。[5]ドバイ自治体、「屋外広告規制」、dm.gov.ae これらの期間はプログラマティック購買のオンデマンドの約束と相反し、ブランドは複数の広告バリアントを事前にクリアするか、ローンチの遅延リスクを負うことを余儀なくされます。このボトルネックはイベント主導型および期間限定プロモーションに最も支障をきたし、広告主をより迅速なターンアラウンドを持つメディアチャネルへと誘導します。ドバイの新しいDANA許可ポータルは自動チェックを適用していますが、首長国間の完全な調和はまだ進行中であり、アラブ首長国連邦デジタルアウトオブホーム市場全体の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:非プログラマティックの牙城の中でプログラマティックが勢いを増す
非プログラマティックの配置は2025年のアラブ首長国連邦デジタルアウトオブホーム市場シェアの59.87%を占め、高級および自動車広告主との長年のロードサイド契約によってリードが維持されています。しかし、プログラマティック形式は、デマンドサイドプラットフォームがインプレッション取引とアトリビューションを標準化するにつれ、CAGR 16.03%で拡大しています。JCDecauxの空港展開とElevisionのVIOOHパートナーシップは、リアルタイム入札が大型フォーマット環境において概念実証から運用規範へと移行していることを示しています。空港やモールのランドロードは滞在時間と人口統計プロファイルを検証できるため、動的クリエイティブローテーションとサードパーティデータオーバーレイをサポートするサプライサイド統合を加速させています。
両販売モデルの共存は運営上の優先事項を再形成しています。メディアオーナーはオーディエンスベースのパッケージを扱うためにアカウントエグゼクティブを再教育する一方、ITチームはOpenRTBプロトコルをサポートするためにコンテンツ管理システムをアップグレードしています。非プログラマティック取引は、ブランドセーフティと独占的なポジショニングが最重要視される場合、特に4年間の自動車ローンチや政府の啓発キャンペーンにおいて依然として魅力的です。予測期間にわたり、プログラマティックのシェア拡大はインベントリの流動性を高め、広告主の参加を広げ、アラブ首長国連邦デジタルアウトオブホーム市場の長期的な競争力を強化するでしょう。


アプリケーション別:トランジットスクリーンが乗客データで加速し、ビルボードはブランド構築の影響力を維持
ビルボードは2025年のアラブ首長国連邦デジタルアウトオブホーム市場規模の37.89%を占め、シェイク・ザイード・ロードとエミレーツロード沿いの壮大なLEDウォールが毎週数百万人のドライバーにリーチしていることによります。ドバイメトロの年間2億3,000万人の乗客と1,023基のスマートバスシェルターに支えられたトランジット形式は、CAGR 15.27%で急増すると予測されています。トランジットの優位性は、通勤者がマルチフレームのストーリーテリングとインタラクティブなプロンプトを吸収する、多くの場合3〜5分という長い滞在時間にあります。
広告主はノルカードのデータセットを活用して乗客の人口統計別にスクリーンをクラスタリングし、社会経済的セグメントが混在する車両オーディエンスと比較してターゲティング精度を向上させています。それでも、ロードサイドビルボードはブロックバスター的な視認性において他の追随を許さず、BackLite Mediaの3D Whoopキャンペーンがバイラルなソーシャルバズを生み出したことがその証左です。今後も、バランスの取れたインベントリミックスが持続するでしょう:ビルボードはアッパーファネルの目標とグローバルローンチを守り、トランジット展開はアラブ首長国連邦デジタルアウトオブホーム市場全体で小売、銀行、通信ブランドからのパフォーマンス予算を獲得します。
ロケーション環境別:旅客数の回復がロードサイドの優位性を損なうことなく空港への支出を誘導
ロードサイドディスプレイは2025年に42.94%で収益をリードし、密な車両流量を収容するドバイの幹線道路網に支えられています。空港環境は、2024年にドバイ国際空港で9,160万人、アブダビ国際空港で1,610万人の旅行者に支えられ、CAGR 15.42%で拡大する見込みです。20分を超える平均露出時間により想起率が高まり、高級小売業者はPlay+などのプラットフォームを通じてフライトの出発地やキャビンクラスによってメッセージをカスタマイズできます。
LEDの統合は複合用途のプロムナードにまで広がっており、Daktronicsの2025年ヤスベイウォーターフロント設置がイマーシブコンテンツでレジャー観光客を引き付けていることがその証拠です。ロードサイドの地位は大衆リーチの車両ローンチや公共サービスキャンペーンにおいて安定していますが、広告主がアラブ首長国連邦デジタルアウトオブホーム市場全体で富裕層および体験志向のオーディエンスを追求するにつれ、空港、モール、エンターテインメント地区は加速する予算シェアを獲得するでしょう。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:電気自動車の急増の中で自動車の採用が加速
小売は2025年に支出の27.06%を占め、毎週のモールプロモーションと季節的なセールサイクルを反映しています。電気自動車の在庫が2025年までに19,000台に向けて増加し、無料駐車場や通行料免除などのインセンティブが消費者の関心を高める中、自動車支出はCAGR 14.23%で増加すると予測されています。ブランドは3Dコンテンツと動的な航続距離更新をLEDメガストラクチャーで活用し、混雑したローンチカレンダーの中で差別化を図っています。
ヘルスケアプロバイダーは海外在住の専門家にリーチするためにトランジット配置を拡大しており、銀行はデジタルバンキングの普及を促進するためにCBD近くにスクリーンを展開しています。メディアおよびエンターテインメント企業はコンサートや映画公開に合わせてバーストキャンペーンを展開し、インプレッションペーシングツールを使用してチケット販売曲線に合わせています。これらのシフトが合わさることで垂直的な露出が多様化し、アラブ首長国連邦デジタルアウトオブホーム市場を単一セクターの低迷に対してより景気循環に左右されにくく、より強靭なものにしています。
地理的分析
ドバイとアブダビが支出を支配しており、密なトランジットシステム、記録的な観光客数、および明確に定義された規制フレームワークに支えられています。ドバイの2億3,000万回の地下鉄乗車、10億回のノルカードスワイプ、および3桁のモール来訪数は、キャンペーン計画において比類のない頻度レイヤーを提供します。2025年10月に開始されたDANA許可ポータルはコンプライアンスを自動化し、承認サイクルを短縮してスクリーンの展開を加速させています。
アブダビはDOOH投資をビジョン2030に合わせ、2030年までに4,000万人の旅客を目標とするターミナル拡張とアップグレードされたストリートファニチャーに資金を投入しています。ヤス島とサアディヤット島のプレスティージレジャーエンクレーブは、プレミアムCPMを要求する高支出オーディエンスを引き付けています。シャルジャ、アジュマーン、ウンム・アル・クワイン、ラス・アル・ハイマ、フジャイラは総じて成長フロンティアを形成しており、ドバイの幹線道路から締め出された価格に敏感な広告主にとって魅力的な低リース料を提供しています。
UAEのヨーロッパ・アジア・アフリカのハブとしての役割は、単一の配置が数時間以内に無数の出発市場からの旅行者にリーチするため、空港スクリーンの影響を倍増させます。しかし、このような地理的集中はリスクも集中させます。ドバイにおける規制変更や経済的変動は全国的な需要に波及する可能性があります。北部首長国における継続的なインフラ拡張は、アラブ首長国連邦デジタルアウトオブホーム市場全体でのエクスポージャーを徐々にバランスさせる可能性があります。
規制環境
UAEのDOOH市場は、連邦レベルのメディア規則とエミレート(首長国)レベルの屋外広告規制を組み合わせた重層的な枠組みによって統治されている。連邦レベルでは、UAEメディア規制局(MRO)がメディア活動とコンテンツ基準を監督し、これを2023年連邦法令第55号が支え、準拠した広告コンテンツと広告と編集素材の分離に関する要件を定めている。エミレートレベルでは、2020年ドバイ法令第6号がドバイ首長国における広告を規制し、道路沿いおよび交通関連資産の許認可・利用権管理においてドバイ市庁(DM)と道路交通局(RTA)が中心的な役割を担っている。
ドバイはまた、2025年行政決議第180号によって成文化された「屋外広告マニュアル(Out-of-Home Advertising Manual)」を通じて、より体系化された技術・手続き上の要件へと移行している。これにより、施工業者やメディア所有者に対して、設置および継続的なコンプライアンスに関するより明確な仕様が提供される。同じドバイの枠組みには、ドバイ市庁が運営する電子広告データベースによる集中的な監督が含まれており、これがエミレート内の主要な回廊や施設全体における在庫の登録、承認、監査の方法を規定している。
競争環境
競争環境は中程度に分散しています。JCDecauxのようなグローバル大手は、クロスマーケットのスケールと独自のデータスタックを活用して空港および地下鉄のコンセッションを確保しています。地域チャンピオンであるBackLite Media、Hypermedia、Next Level Mediaは、BackLiteのAED 10億のシェイク・ザイード・ロードの委託に例示されるように、長期のRTA契約を通じてプレミアムロードサイド回廊を確保しています。テクノロジーベンダーのLG Electronics、Samsung Electronics、およびDaktronicsは、エキスポシティドバイなどの会場事業者と提携してLEDモジュール、CMSプラットフォーム、およびリモート診断を供給しています。
小規模事業者は、設備投資が低くクリエイティブな実験が歓迎されるモールのアトリウム、歩行者橋、および体験型ポップアップのニッチを活用しています。VIOOHやLemmaを含むプログラマティックエクスチェンジは、マルチベンダーのサプライを集約し、広告主にアラブ首長国連邦デジタルアウトオブホーム市場全体での統一されたリーチを提供しています。規制上の独占条項により首長国ごとの事業者数が制限されており、コンセッションの更新と自治体との関係が戦略的ポジショニングの要となっています。資本要件の増大とデータ主導の購買基準の向上に伴い、統合が予想されます。
アラブ首長国連邦DOOH産業リーダー
JCDecaux Group
Next Level
Eyemedia
ELAN Group
Backlite Media (Multiply Group)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会は、プレミアムモールおよびライフスタイル施設の在庫を、国際的・高級ブランド広告主にとって摩擦の少ない繰り返し利用可能な購買製品としてパッケージ化・標準化することに集中している。ELAN Mediaのモール内プランニングパッケージ(Luxury ImpactやBrand Acceleratorを含む)と、常時稼働型オプションのELAN Connectは、モールや地区ごとに個別のプランニングを行わずに活用できる、管理型・複数施設対応の屋内DOOHサービスに対する需要の高まりを示している。
もう一つのホワイトスペースは、プレミアムな道路沿いおよびデスティネーション型在庫を、ブランドおよびパフォーマンスチーム向けの意思決定可能な測定・プランニングのベンチマークへと変換し、プログラマティック活用との連携をより緊密にすることである。BackLite Mediaが2026年にPublicis Media LuxeおよびNielsenと共同で実施したプレミアムOOH研究ベンチマークは、市場がプレミアムDOOHの効果をより標準化された形で評価する方向に進んでいることを示す具体的な参照点となっている。ドバイ市庁および連邦メディア規則が定める承認プロセスに準拠した視聴者分析を整合させることができる事業者は、市場投入の速さとキャンペーン全体での再現性において優位に立つことができる。
最近の業界動向
- 2026年2月:Lemma Technologiesは、動的クリエイティブ最適化を実現するため、Lemma Phi AI CMSをUAEのネットワークに拡大した。この拡大により、UAEにおけるDOOHコンテンツ最適化とリアルタイムビッディング支援が強化される。UAE全体のネットワークにおけるデータ主導のキャンペーン成果を支援する。
- 2026年1月:ドバイ市庁のDANA許認可プラットフォームのフェーズ2に、自動コンプライアンスチェック機能が追加された。これにより、UAEのDOOHビルボードの承認手続きが効率化され、ドバイにおけるDOOH資産の展開サイクルが短縮される。
- 2025年12月:INFiLEDは、ドバイの旗艦的な道路沿いDOOHユニット向けに高輝度LEDパネルを供給した。このハードウェアのアップグレードにより4K再生と耐候仕様のDOOH資産が実現する。これにより、プレミアムな道路沿い在庫の容量と視認者への影響力が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場をUAEで稼働するデジタル屋外広告(DOOH)スクリーンから生じる広告収益として定義し、道路沿い、交通機関、空港、モール、その他の高人流施設など主要な施設タイプを対象としている。
対象範囲の除外事項:本市場規模には非デジタル(静止型)のOOHメディアは含まれておらず、また、DOOHメディア購買収益に組み込まれていない限り、クリエイティブコンテンツの純粋な制作コストも除外している。
セグメンテーション概要
- サービスタイプ別
- プログラマティック-DOOH
- 非プログラマティック-DOOH
- アプリケーション別
- ビルボード
- トランジット
- ストリートファニチャー
- その他のアプリケーション
- ロケーション環境別
- ロードサイドアウトドア
- 空港
- モールおよびトランジットハブ
- 店内および屋内会場
- その他のロケーション環境
- エンドユーザー産業別
- 自動車
- 小売
- ヘルスケア
- 銀行および金融サービス
- メディアおよびエンターテインメント
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、UAEのDOOH在庫がどのように拡大しているか、また広告費が各チャネルにどのように流れる傾向があるかについての事実基盤を構築するために用いられた。公的統計や政策関連情報(通信・デジタルインフラに関する発表、インプレッションや滞在時間に影響を与える交通・観光指標(例:UAE政府のオープンデータ、ドバイ道路交通局の最新情報、空港旅客数に関する発表)など)を活用した。
収益モデルの現実性を確保するため、IAB MENAの発行物、屋外メディア・広告業界団体の資料、視聴者測定およびプライバシー準拠型分析に関する査読済み論文といった広告業界・標準に関する情報も確認した。これに加え、企業開示資料、投資家向け説明資料、信頼できるメディア報道を用いて、価格動向、利用権契約条件、展開発表を確認した。有料サブスクリプションは、企業財務情報、ニュースおよび財務のスクリーニング、特許調査、および関連する場合の出荷レベルの貿易確認のために選択的に利用した。このリストは例示に過ぎず、データ収集、検証、確認のために他にも多数の公開情報源を参照した。
一次インタビューおよび調査
一次調査は、スクリーンネットワークがどのように収益化されているか、典型的なキャンペーン購買パターン、施設の質や時間帯によって価格がどのように変動するかなど、デスクリサーチでは十分に説明できないギャップを埋めることに重点を置いた。メディア所有者、代理店、プログラマティック仲介業者、ブランド側のメディアチームにわたるステークホルダーに聞き取りを行い、UAEの主要な需要拠点全体にカバレッジを分散させることで、想定を実際のキャンペーン実施状況と比較検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:12% |
| ミドルティア:58% | 機能・事業部門リーダー:31% |
| 中小規模プレイヤー:14% | マネージャー:57% |
市場規模算定と予測
市場規模の算定は需要プールの観点から始まり、UAEの広告費動向、静止型からデジタル在庫への移行、施設主導のインプレッション供給シグナルを用いて、総アドレサブルDOOH広告費を再構築する。このトップダウン構築は、施設タイプ別のサンプル抽出したスクリーン数に典型的な販売可能ループ容量と観測された価格帯を乗じるという、選択的なボトムアップ的近似によって裏付けられ、その後、セルスルー率と割引率を考慮して総額を調整する。
UAEの文脈において最も重要な入力は、空港旅客数、地下鉄・バス停の利用状況、モールの人流動向、新規デジタルスクリーン許認可およびアップグレードの進度、取引される在庫のプログラマティック比率、そしてプレミアム回廊におけるCPMまたはパッケージ料率の推移であった。データカバレッジがエミレートや施設によって不均一であるため、比較可能な施設からの代理集計を用いてギャップに対応し、その後インタビュー結果を用いて正規化することで、外れ値が総額を歪めないようにした。
予測にあたっては、単純な多変量回帰チェックによって支えられたシナリオ分析を用い、DOOH収益を広告費動向、移動性・観光指標、在庫のデジタル化の進度に結び付けた。価格および利用率に関する前提は業界関係者と共に検証し、その後予測期間全体に一貫して適用することで、出力の再現性を確保した。
データ検証と更新サイクル
モデルの出力は、報告された広告費動向、スクリーン展開発表、施設交通指標などの独立したシグナルと照合し、乖離があれば最終確定前に調査した。数値が大きく変動した場合には、要因を再確認し、通貨換算のタイミングを見直し、選定した対象者に再度連絡を取り、その変化が一時的な出来事によるものか、構造的な変化によるものかを確認した。
総額と成長率が示された対象範囲と整合し、許認可のペースや施設容量といった既知の市場制約と矛盾しないよう、複数段階の内部レビューを実施している。レポートは年次で更新され、大規模な利用権契約の獲得や空港・交通量の急激な変化など、重大な事象が発生した場合には中間更新を行う。提供前には主要指標に対して最新パスを実行し、最新の入手可能な情報が反映されるようにしている。
Mordor IntelligenceのUAE DOOH市場規模と他の公表推計値との比較
公表されている市場数値は、同じラベルを使用していても、対象範囲や算定ロジックの小さいながら重要な違いによって、大きく異なるように見える場合がある。この表はその差異を示しており、通常はDOOH収益として扱われるものと隣接するOOH活動との区別、およびプレミアム施設と二次的施設全体での価格・利用率の正規化方法によって左右される。
この表は、外部の一つの数値よりも高い基準値を示しているが、これはMordor Intelligenceのモデルにおいて、収益が空港、交通機関、リテール施設(大規模な道路沿い資産のみではない)を含むUAEの広範なDOOH環境全体で算定されており、予測構築が単一のスクリーン数の想定ではなく施設交通シグナルに結び付けられていることと整合している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 53.91 M (2025) | |
| 業界誌A | USD 31.39 M (2024) | この推計値は、単年の狭いDOOH広告費のスナップショットとして提示されることが多く、道路沿い以外の環境を過小評価したり、管理型リテールおよび交通関連在庫の一部を除外したりする可能性があり、フルネットワークの収益ベースの見方に比べて値が低くなる傾向がある。 |
| 業界ポータルB | USD 350.00 M (2024) | この数値は、より広範なOOH広告費を含んでいるか、またはすべての在庫にわたるプレミアムスクリーンの価格設定とセルスルー率について積極的な前提を用いているように見受けられ、施設の構成や利用率の違いを区別しない場合、DOOHのみの収益を過大評価する可能性がある。 |
全体として、この比較は、差異の最大の要因が算定方法そのものではなく、何がDOOHとして含まれ、施設タイプ別に価格と利用率がどのように適用されるかにあることを示している。観測可能な交通量や在庫拡大にモデルを基盤付け、その後チャネルおよび購買者からのフィードバックで妥当性を検証することで、得られた市場規模は実際の市場要因に遡って追跡しやすく、将来の更新においても再現しやすくなる。


レポートで回答される主要な質問
アラブ首長国連邦デジタルアウトオブホーム市場の現在の価値はいくらですか?
アラブ首長国連邦デジタルアウトオブホーム市場規模は2026年にUSD 6,261万でした。
UAEの屋外広告においてプログラマティック購買はどのくらいの速さで成長していますか?
プログラマティック形式は2026年から2031年にかけてCAGR 16.03%で拡大しており、最も成長の速いサービスタイプとなっています。
UAE DOOHの中でどのアプリケーションが最も速く成長すると予測されていますか?
トランジットスクリーンは地下鉄とバスシェルターのデジタル化に牽引され、CAGR 15.27%で上昇すると予測されています。
首長国においてDOOH広告主にとって空港が重要な理由は何ですか?
ドバイとアブダビの空港は、1億人以上の高所得旅客に20分を超える滞在時間を提供し、プレミアムリーチと高度なデータターゲティングを実現しています。
プログラマティック機能があるにもかかわらず、迅速なクリエイティブ変更を制限する要因は何ですか?
自治体のコンテンツ承認サイクルは最大3週間に及ぶ可能性があり、直前のキャンペーン調整を制約しています。
どの産業垂直がDOOH支出を最も速く増加させる見込みですか?
電気自動車のローンチが増加するにつれ、自動車広告主はCAGR 14.23%で成長すると予測されています。
最終更新日:


