
Tamaño y Participación del Mercado de Neurociencia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
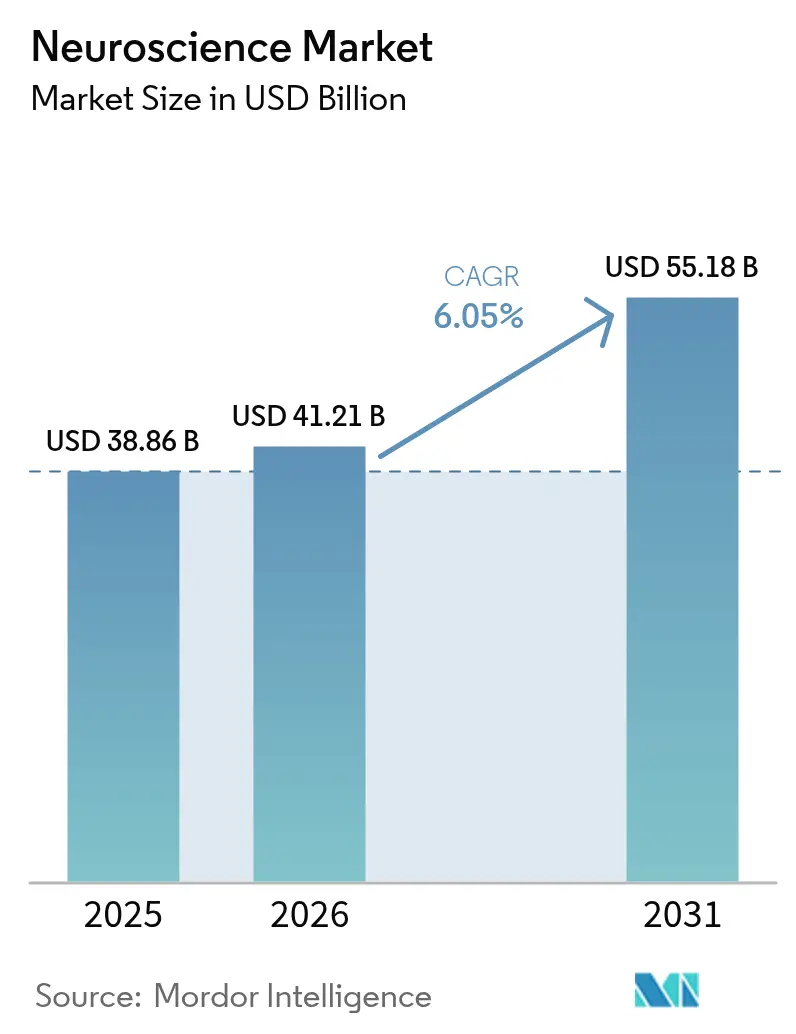
| Tamaño del Mercado (2026) | 41.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
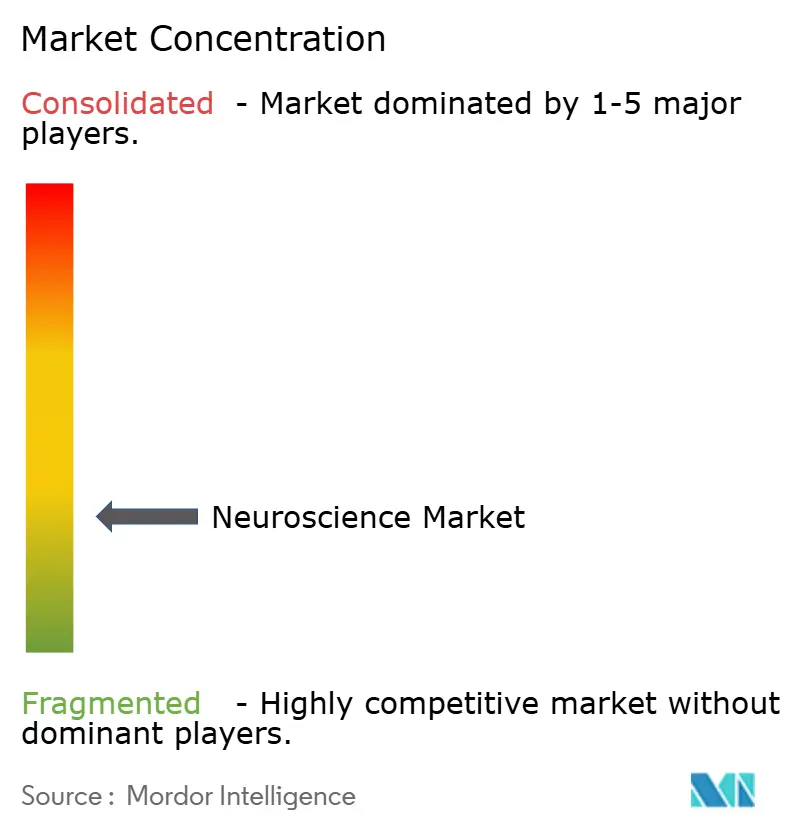
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neurociencia por Mordor Intelligence
El tamaño del mercado de neurociencia en 2026 se estima en 41,21 mil millones de USD, creciendo desde el valor de 2025 de 38,86 mil millones de USD con proyecciones para 2031 que muestran 55,18 mil millones de USD, creciendo a una CAGR del 6,05% durante 2026-2031. El tamaño actual del mercado de neurociencia subraya un impulso sustancial, ya que los trastornos neurológicos representan 3.400 millones de casos en todo el mundo, la mayor carga de enfermedad en todas las áreas terapéuticas[1]. El envejecimiento demográfico, la rápida adopción de sistemas de imagen de 7 T y superiores que ahora ofrecen una resolución de 0,19 mm, y los continuos avances en interfaces cerebro-computadora adaptativas impulsan colectivamente la demanda. Las herramientas de apoyo a la decisión con inteligencia artificial en tiempo real, las plataformas de fusión de datos multimodales y la neuroelectrónica miniaturizada amplían el alcance clínico al tiempo que reducen los costos de monitoreo. Sin embargo, los elevados costos iniciales de los equipos y los marcos éticos en evolución en torno a las neurotecnologías invasivas moderan la trayectoria de crecimiento y obligan a los participantes del mercado a innovar en estrategias de financiamiento y regulación.
Conclusiones Clave del Informe
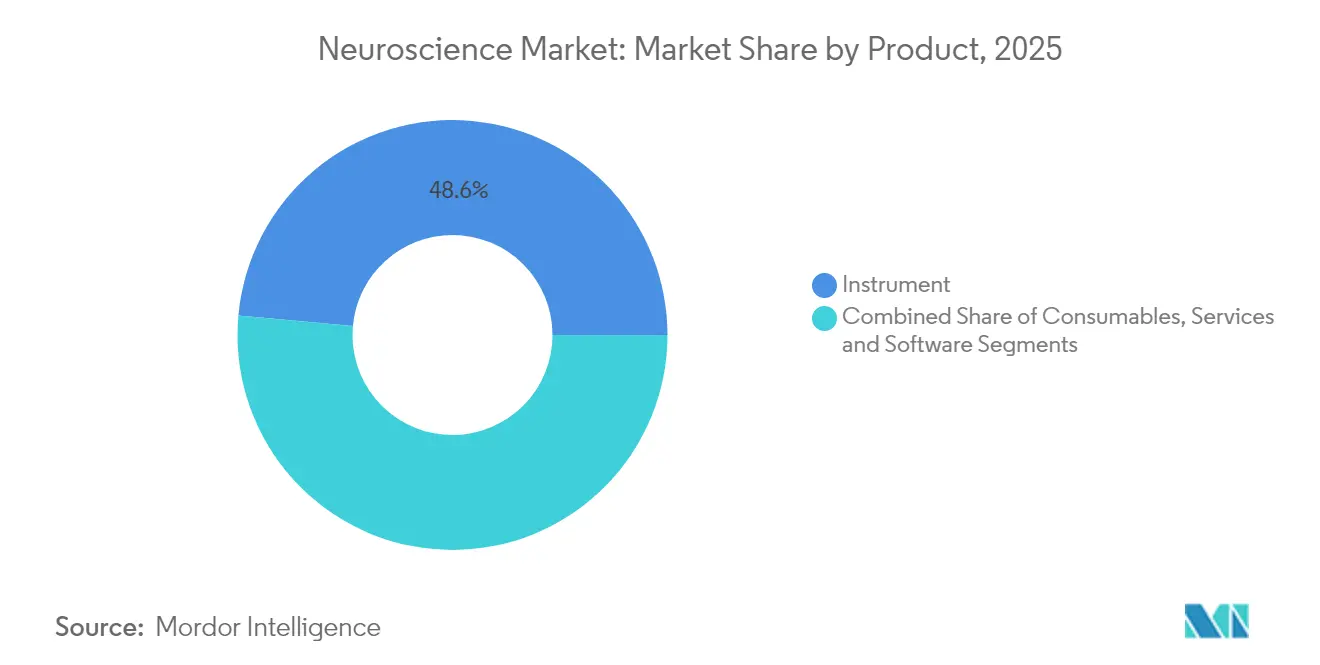
- Por producto, los instrumentos capturaron el 48,55% de la participación del mercado de neurociencia en 2025; se proyecta que el software y los servicios se expandirán a una CAGR del 6,11% hasta 2031.
- Por tecnología, la neuroimagen representó el 41,82% del tamaño del mercado de neurociencia en 2025, mientras que la neuroestimulación está prevista para crecer a una CAGR del 6,33% hasta 2031.
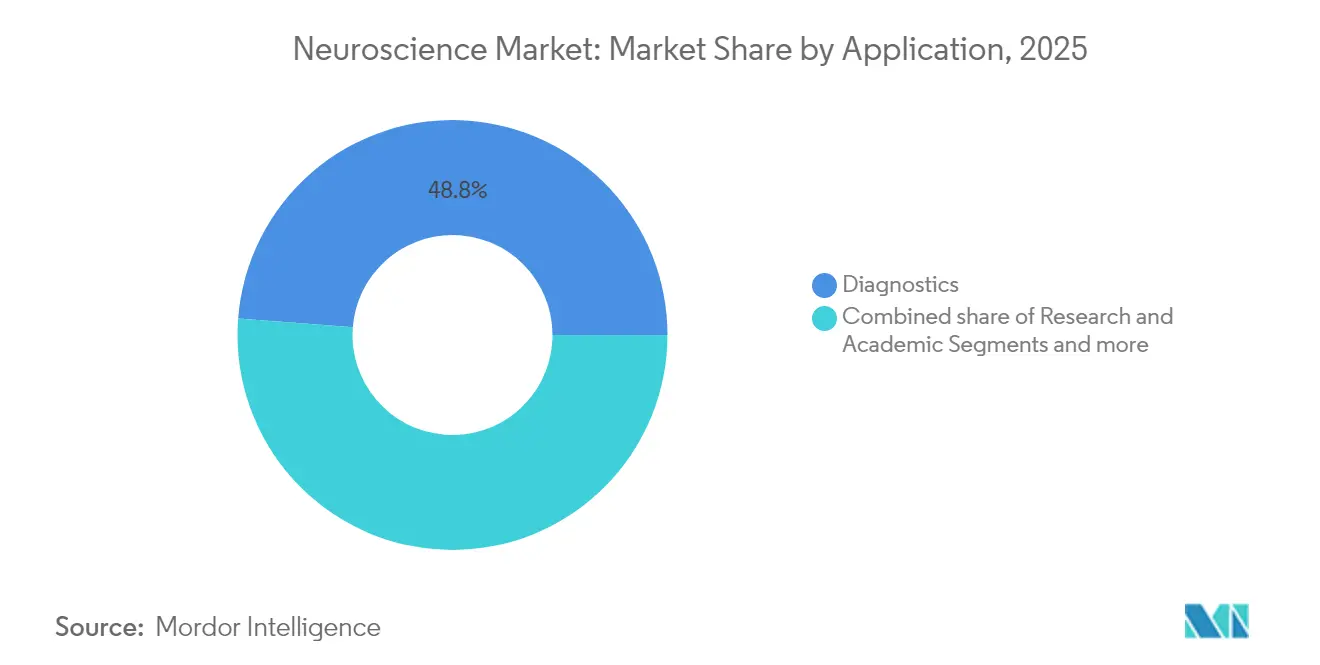
- Por aplicación, el diagnóstico lideró con una participación de ingresos del 48,78% en 2025; el monitoreo terapéutico avanzará a una CAGR del 6,55% hasta 2031.
- Por usuario final, los hospitales y clínicas mantuvieron una participación del 47,30% del tamaño del mercado de neurociencia en 2025, mientras que los laboratorios de diagnóstico registran la CAGR proyectada más alta del 6,78% hasta 2031.
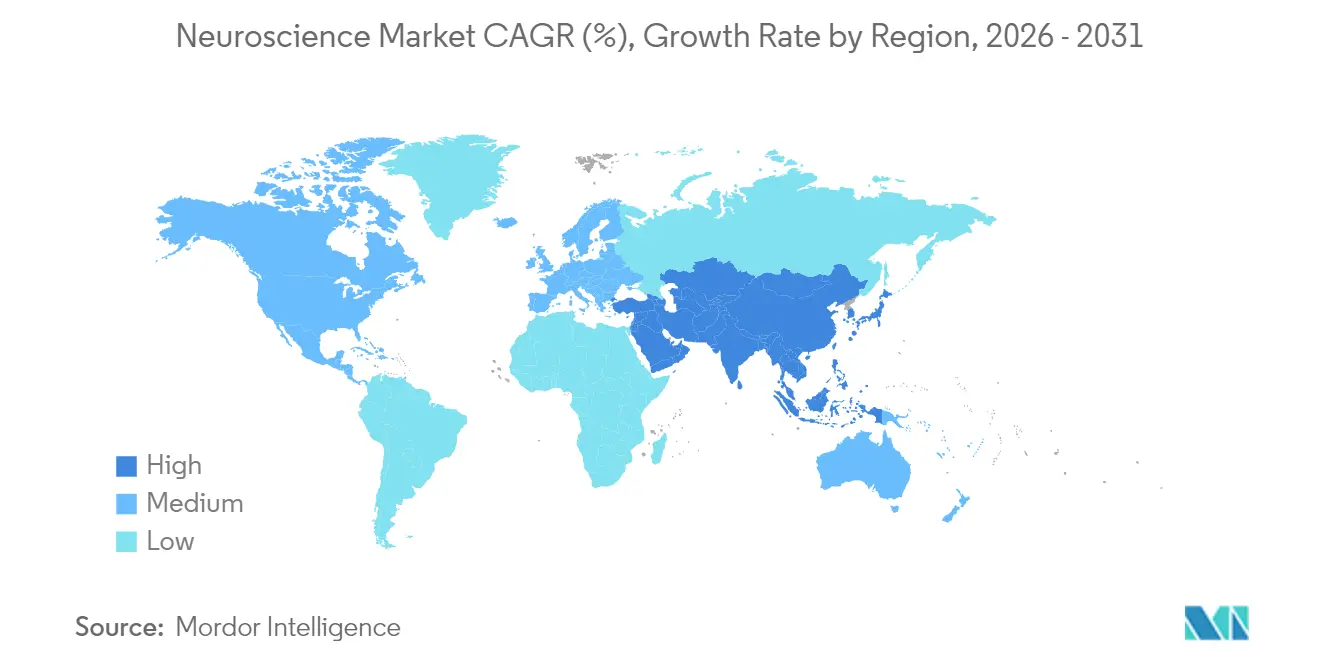
- Por geografía, América del Norte mantuvo una participación del 41,90% del tamaño del mercado de neurociencia en 2025, mientras que Asia-Pacífico registra la CAGR proyectada más alta del 6,97% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de trastornos neurodegenerativos | +1.8% | Global: mayor en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Avances tecnológicos en neuroimagen de alto campo (7 T +) | +1.2% | América del Norte y la UE lideran; APAC sigue | Mediano plazo (2-4 años) |
| Plataformas de integración de datos multimodales impulsadas por inteligencia artificial | +1.0% | Global; adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Miniaturización de neuroelectrónica para monitoreo domiciliario | +0.8% | Global; adopción por parte del consumidor primero en América del Norte y la UE | Mediano plazo (2-4 años) |
| Ola de comercialización de interfaces cerebro-computadora | +0.7% | América del Norte lidera; China y la UE aceleran | Largo plazo (≥ 4 años) |
| Creciente aumento de subvenciones públicas y privadas de I+D en neurociencia | +0.6% | Concentrado en Estados Unidos, China y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos Neurodegenerativos
Las afecciones neurológicas afectaron a 3.400 millones de personas en 2024, una cifra equivalente al 43,1% de la población mundial y responsable de 443 millones de años de vida ajustados por discapacidad. La prevalencia de enfermedades aumentó un 18,2% entre 1990 y 2024 y se proyecta que crecerá un 22% para 2050, con los casos de Parkinson solos esperados a alcanzar los 25,2 millones. Los sistemas mejorados con inteligencia artificial ahora alcanzan una precisión diagnóstica del 96% para el Parkinson, lo que ilustra cómo las herramientas avanzadas pueden reducir los costos de atención a largo plazo al tiempo que mejoran los resultados. El envejecimiento demográfico en Asia Oriental y Europa intensifica la demanda de diagnósticos en etapas tempranas y vías de atención individualizadas. Los planificadores de sistemas de salud priorizan cada vez más los programas de neurología preventiva, apoyando la adquisición sostenida de equipos de imagen y estimulación en instalaciones públicas y privadas.
Avances Tecnológicos en Neuroimagen de Alto Campo (7 T +)
La resonancia magnética de campo ultraalto desbloquea información microestructural inalcanzable a intensidades más bajas, lo que permite a los médicos localizar focos epileptogénicos y lesiones microvasculares de forma más temprana. Las plataformas de 7 T autorizadas por la FDA operan actualmente en toda América del Norte y Europa, mientras que el sistema Iseult de 11,7 T demuestra una resolución de 0,19 mm para investigación de vanguardia[2]. Las curvas de costos están comenzando a descender a medida que los proveedores perfeccionan el diseño de imanes y los requisitos de instalación. Los nuevos contrastes de imagen y modos funcionales, incluidos el mapeo de sodio y la curtosis de difusión, mejoran el diagnóstico diferencial en accidentes cerebrovasculares, esclerosis múltiple y neuro-oncología. Los organismos reguladores han emitido directrices de seguridad específicas, mejorando la confianza de los médicos y acelerando los ciclos de adquisición hospitalaria.
Plataformas de Integración de Datos Multimodales Impulsadas por Inteligencia Artificial
Los algoritmos diseñados específicamente fusionan EEG, resonancia magnética funcional, datos genómicos e historiales clínicos para presentar retratos neurales coherentes, una capacidad ejemplificada por el marco NeuroBind que mejora el rendimiento de las tareas mediante representaciones unificadas. Los modelos de lenguaje de gran escala entrenados en casos de neurología ahora superan a los profesionales experimentados en evaluaciones ciegas. Las herramientas intraoperatorias como FastGlioma clasifican el tejido maligno en 10 segundos con una precisión del 92%, reduciendo los tiempos de cirugía. Las plataformas de inteligencia artificial también aportan beneficios de retroalimentación, con conocimientos neurocientíficos que dan forma a las arquitecturas de aprendizaje automático de próxima generación. Los análisis habilitados en la nube extienden el apoyo avanzado a la toma de decisiones a centros de tamaño mediano, democratizando el acceso a interpretaciones sofisticadas que antes estaban restringidas a hospitales académicos.
Miniaturización de la Neuroelectrónica para el Monitoreo Domiciliario
Los sistemas de EEG intrauricular y de clip para gafas ofrecen registros de calidad clínica sin equipos voluminosos, lo que permite el seguimiento continuo de biomarcadores de Alzheimer basados en el sueño. Los usuarios con epilepsia obtienen pronósticos diarios de probabilidad de convulsiones a través de EEG portátil de ultra largo plazo que cumple con los estándares de calidad de señal. Los avances en sustratos flexibles y electrodos independientes del cuero cabelludo mejoran la inclusividad en poblaciones diversas. Los organismos reguladores mantienen ahora equipos de revisión dedicados para dispositivos neurológicos portátiles, facilitando la comercialización. A medida que aumentan los volúmenes de producción, los costos unitarios disminuyen, abriendo canales minoristas y de telesalud que amplían el mercado general de neurociencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital de los sistemas avanzados de imagen y estimulación | -1.4% | Global, con mayor impacto en mercados emergentes e instalaciones sanitarias más pequeñas | Mediano plazo (2-4 años) |
| Obstáculos éticos y regulatorios en torno a la neurotecnología invasiva | -0.9% | Global, con marcos regulatorios variables según las regiones | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad de datos en el neuroanálisis basado en la nube | -0.6% | Global, con mayor impacto en la UE bajo el RGPD y regiones similares centradas en la privacidad | Mediano plazo (2-4 años) |
| Escasez de neuroespecialistas capacitados en mercados emergentes | -0.5% | Mercados emergentes en APAC, África y América Latina, con efectos secundarios a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de los Sistemas Avanzados de Imagen y Estimulación
Una resonancia magnética de 3 T de última generación tiene un costo de adquisición cercano a los 3,2 millones de USD, mientras que las plataformas de 7 T superan esa cifra de manera sustancial, lo que representa un desafío para los hospitales con presupuestos limitados. Las tarifas de uso por hora del escáner oscilan entre 480 y 835 USD, lo que refleja los costos de mantenimiento, helio y contratos de servicio. La resonancia magnética portátil de 64 mT con un precio aproximado de 200.000 USD aborda solo indicaciones clínicas limitadas. La implantación de estimulación cerebral profunda sigue siendo prohibitivamente costosa para los pacientes de bajos ingresos a pesar de las políticas de reembolso, y la escasez de neurocirujanos agrava los tiempos de espera. Están surgiendo modelos de adquisición innovadores, como acuerdos de pago por exploración y empresas de arrendamiento público-privado, para distribuir el riesgo de propiedad y acelerar la adopción.
Obstáculos Éticos y Regulatorios en Torno a la Neurotecnología Invasiva
Los códigos de dispositivos existentes no anticiparon los flujos de datos neurales, lo que llevó a los reguladores a elaborar nuevas normas sobre privacidad mental y apoyo a largo plazo a los pacientes. La Ley de Inteligencia Artificial de la UE introduce una clasificación de riesgo obligatoria y vigilancia poscomercialización para los neurodispositivos, lo que podría prolongar el tiempo de comercialización. El RGPD complica aún más los ensayos multinacionales al restringir la transferencia transfronteriza de datos cerebrales sin procesar. Los casos pasados en los que los fabricantes de dispositivos cerraron operaciones y dejaron a los usuarios con implantes sin apoyo ponen de relieve la importancia crítica de las salvaguardias de continuidad de la atención. Las propuestas de neuromonitoreo basado en el empleo generan debates sobre la libertad cognitiva, lo que impulsa una supervisión adicional. Los reguladores están respondiendo a través de vías de dispositivos innovadores y aprobaciones condicionales vinculadas a la recopilación de evidencia poscomercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Instrumentos Impulsan la Ola de InnovaciónEn 2025, los instrumentos generaron casi la mitad de los ingresos totales al asegurar el 48,55% de la participación del mercado de neurociencia. Las plataformas de uso intensivo de capital, como la resonancia magnética de 7 T, los estimuladores cerebrales profundos adaptativos y el EEG de alta densidad, dominan los presupuestos de adquisición y sustentan la trayectoria de expansión del tamaño del mercado de neurociencia. El software y los servicios crecen más rápido a una CAGR del 6,11%, ya que los análisis en la nube, los paneles de visualización en tiempo real y las ofertas de algoritmos como servicio desbloquean valor incremental del hardware instalado. Los consumibles mantienen una demanda estable vinculada al volumen de ensayos moleculares y pruebas de electrofisiología.
Un cambio hacia contratos basados en resultados incentiva a los proveedores a combinar capacidades de software con el mantenimiento de hardware, suavizando el gasto anual para los proveedores. El sistema BrainSense de Medtronic, autorizado en 2025, ilustra un modelo de hardware más algoritmo mediante el cual los electrodos implantados transmiten datos neurales continuos al software de control adaptativo para el tratamiento del Parkinson. Los organismos reguladores publican ahora clasificaciones dedicadas para aplicaciones de programación de estimulación cerebral, fomentando a proveedores de software independientes especializados. A medida que los hospitales priorizan los flujos de trabajo integrados, la demanda se desplaza de los instrumentos independientes hacia ecosistemas modulares que unen la adquisición, el procesamiento y el seguimiento remoto.



Por Tecnología:
La Neuroimagen Mantiene el Liderazgo pero la Estimulación AceleraLa neuroimagen capturó el 41,82% de los ingresos de 2025, consolidando su posición como la modalidad central dentro del mercado de neurociencia más amplio. El crecimiento proviene de las indicaciones clínicas ampliadas para los escáneres de 7 T, la integración de combinaciones de resonancia magnética funcional y espectroscopía funcional de infrarrojo cercano, y la disponibilidad de sistemas de gradiente especializados que alcanzan una intensidad de 500 mT/m para la conectómica. Sin embargo, la neuroestimulación avanza más rápido a una CAGR del 6,33%, impulsada por las aprobaciones de estimulación cerebral profunda adaptativa en trastornos del movimiento y la expansión de la cobertura de estimulación magnética transcraneal para la depresión.
La electrofisiología se beneficia de la miniaturización de sensores inalámbricos, haciendo que el monitoreo a largo plazo sea práctico fuera de los centros terciarios. Los ensayos moleculares y celulares rastrean los mecanismos subyacentes de la enfermedad, apoyando los ensayos de medicina de precisión que dependen de biomarcadores derivados simultáneamente de imagen y estimulación. Los organismos de normalización continúan refinando las normas de seguridad de la IEC, proporcionando a los administradores de sistemas de salud directrices más claras y acelerando las decisiones de planificación de capital.
Por Aplicación:
El Diagnóstico Lidera Mientras el Monitoreo Terapéutico Gana RitmoLas funciones de diagnóstico representaron el 48,78% de los ingresos de 2025, ya que la detección temprana sigue siendo el eje central de la atención neurológica rentable. Los informes mejorados con inteligencia artificial agilizan el flujo de trabajo del radiólogo y aumentan el rendimiento diagnóstico, reforzando la participación dominante. El monitoreo terapéutico registra una CAGR del 6,55% hasta 2031 y depende cada vez más de sistemas de circuito cerrado que ajustan automáticamente la intensidad de la estimulación en función de la retroalimentación neural continua, lo que ilustra la convergencia del diagnóstico y la terapia en un único flujo de trabajo.
La investigación académica y traslacional recibe un respaldo estable de programas de subvenciones de varios miles de millones de dólares en todo el mundo, sustentando el tamaño del mercado de neurociencia para instrumentos de alta precisión. Los pipelines farmacéuticos y de biotecnología se apoyan en lecturas multimodales para validar la eficacia de los fármacos, creando oportunidades de venta cruzada para kits integrados de ensayo de imagen más biofluidos. Los biomarcadores digitales derivados de dispositivos portátiles tienden además un puente entre el entorno clínico y el domiciliario, permitiendo evaluaciones de eficacia de 24 horas.
Por Usuario Final:
El Dominio Hospitalario Enfrenta el Impulso de los LaboratoriosLos hospitales y clínicas controlaron el 47,30% de los ingresos del sector en 2025, ya que despliegan complejas suites de neuroimagen y quirófanos de neuroestimulación quirúrgica. Los laboratorios de diagnóstico registran ahora la CAGR más alta del 6,78%, ya que los pagadores respaldan las pruebas centralizadas de mayor volumen para lograr eficiencia en costos. Los centros académicos ganan importancia estratégica gracias a las expansiones de programas financiados con subvenciones, como el Programa de Formación en Neurotecnología de Stanford, que cultivan el talento de próxima generación.
Los patrocinadores farmacéuticos externalizan la medición de biomarcadores a laboratorios especializados, impulsando la demanda de análisis de EEG de alto rendimiento y servicios de ensayo de radioligandos. Los servicios de teleneurología extienden la influencia hospitalaria más allá de las paredes físicas, mientras que los dispositivos portátiles permiten a las clínicas comunitarias ofrecer cribado neurológico de referencia, ampliando así la huella general del mercado de neurociencia.
Análisis Geográfico
Mercado de Neurociencia en América del Norte
América del Norte lideró el sector con una participación de ingresos del 41,90% en 2025, ya que las sólidas políticas de reembolso y las tempranas autorizaciones de la FDA fomentan una rápida adopción tecnológica. El financiamiento continuo de la Iniciativa BRAIN de los NIH de 400 millones de USD anuales sostiene un vibrante pipeline de innovación. Las redes de proveedores integran cada vez más la estimulación cerebral profunda adaptativa y el EEG portátil en las vías de atención estándar, reforzando el liderazgo regional.
Mercado de Neurociencia en Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 6,97% gracias a ambiciosos programas nacionales y una considerable población envejecida. El plan de política de China para las interfaces cerebro-computadora sustenta la aceleración de los ensayos clínicos y la expansión de los flujos de capital. Los fabricantes japoneses aplican su experiencia en robótica e imagen al diseño de imanes de próxima generación, mientras que India canaliza las asignaciones de infraestructura sanitaria hacia hospitales de atención terciaria, ampliando el acceso al mercado en todos los niveles socioeconómicos.
Mercado de Neurociencia en EMEA
Europa mantiene un crecimiento equilibrado respaldado por la Ley de Inteligencia Artificial de la UE, que codifica las obligaciones de seguridad y rendimiento, mejorando la certeza de los inversores. Las aprobaciones de la Agencia Europea de Medicamentos para nuevos tratamientos, como la pridopidina para la enfermedad de Huntington, estimulan la demanda diagnóstica complementaria. Los mercados de Oriente Medio y África siguen siendo incipientes, pero reciben apoyo al desarrollo internacional para mitigar la escasez de neurocirujanos, que actualmente se sitúa en 0,12 por cada 100.000 habitantes en los países de bajos ingresos frente a 2,44 en los de altos ingresos.
Marco Regulatorio
Los instrumentos de neurociencia, los sistemas de neuroestimulación y el software de neuroanálisis están regulados principalmente como dispositivos médicos, con vías de aprobación que varían según la clase de riesgo y la región. En Estados Unidos, los dispositivos neurológicos están regulados bajo las autoridades de dispositivos médicos de la FDA, con clasificaciones de dispositivos neurológicos bajo 21 CFR Parte 882. Los fabricantes también deben alinear sus sistemas de calidad con los requisitos de la FDA, incluido el Reglamento del Sistema de Gestión de Calidad (QMSR) que entró en vigor el 2 de febrero de 2026. La actualización reforzó las expectativas de cumplimiento de documentación y ciclo de vida para sistemas complejos como implantables y plataformas de neuromodulación conectadas.
En Europa, el Reglamento (UE) 2017/745 (RDM) sigue siendo el marco central para los neurodispositivos, con una versión actualizada vigente desde el 1 de enero de 2026. Influye en los requisitos de evidencia clínica, la vigilancia poscomercialización y la documentación técnica tanto para productos de neuromodulación implantables como no invasivos. El Reglamento Delegado de la Comisión (UE) 2026/1359 (adoptado el 20 de marzo de 2026) modifica los detalles del RDM relacionados con la lista de determinados dispositivos implantables de clase IIb y las exenciones de evaluación de documentación técnica asociadas, lo que refleja los continuos esfuerzos de la UE por perfeccionar la carga administrativa manteniendo los requisitos de seguridad para los implantes de mayor riesgo utilizados en neurología.
Análisis de la Cadena de Valor
La cadena de valor de la neurociencia abarca componentes aguas arriba, fabricación y cumplimiento de calidad en la etapa intermedia, y distribución aguas abajo a través de canales clínicos. Los insumos aguas arriba incluyen imanes de alto campo y gradientes para resonancia magnética, detectores y flujos de trabajo de radiotrazadores para tomografía por emisión de positrones, electrodos y encapsulados herméticos para implantables, y electrónica de grado médico como chips de interfaz analógica frontal. El trabajo en la etapa intermedia se centra en la fabricación y el cumplimiento de calidad, incluidos los procesos ISO 13485 para sistemas implantables y dispositivos portátiles de grado clínico, mientras que la actividad aguas abajo discurre a través de canales de equipos de capital hospitalario, programas de neurocirugía, clínicas de neurología y laboratorios de diagnóstico especializados.
En las interfaces cerebro-computadora invasivas y la neuromodulación de próxima generación, la cadena es cada vez más modular. Los desarrolladores en etapa clínica dependen de proveedores especializados y organizaciones de desarrollo y fabricación por contrato (CDMO) para matrices de electrodos, microfabricación y ensamblaje, en lugar de construir una fabricación de pila completa internamente. Los plazos de construcción pueden alargarse cuando el acceso a capacidad de sala limpia certificada, suministro de chips de grado médico calificado y producción de electrodos de alta precisión son limitados. CorTec (CDMO de neurotecnología implantable) y Precision BioMEMS (capacidad de fabricación de matrices de microelectrodos) reflejan esta capa de fabricación especializada que ayuda a las empresas de dispositivos a pasar de estudios de viabilidad a una implementación clínica más amplia. En el lado de la comercialización, los hitos regulatorios de 2026 para sistemas específicos de condición y adaptativos, incluida la aprobación de la FDA de Neurovalens Modius Spero para el trastorno de estrés postraumático y la actividad de marcado CE para plataformas de estimulación cerebral profunda adaptativa, también elevan el papel de la infraestructura poscomercialización, las redes de servicio y la gobernanza de actualizaciones de software como parte de la cadena de valor total.
Panorama Competitivo
El mercado de neurociencia muestra una concentración moderada, con los principales proveedores diferenciándose mediante algoritmos propietarios, capacidad multimodal y rapidez regulatoria. La estimulación cerebral profunda adaptativa de Medtronic marca el primer despliegue a gran escala de neuroestimulación de circuito cerrado, atendiendo a más de 40.000 pacientes en todo el mundo. GE HealthCare y Siemens Healthineers perfeccionan imanes con bajo consumo de helio y secuencias de adquisición rápida que reducen el tiempo total de exploración y los gastos operativos. Bruker y Zeiss se dirigen a nichos de imagen preclínica y microscopía, ampliando la diversidad de ingresos.
Las fusiones estratégicas continúan: Boston Scientific adquirió el especialista en neuromodulación de salud pélvica Axonics para ampliar la cobertura de indicaciones; Globus Medical adquirió Nevro para integrar plataformas de estimulación espinal y craneal. Los comunicados de prensa de las empresas confirman las sinergias de ventas esperadas y los planes de distribución multicanal. Las empresas emergentes como Precision Neuroscience y Neuralink persiguen formatos de interfaces cerebro-computadora mínimamente invasivos con plazos regulatorios acelerados gracias a las vías de dispositivos innovadores de Estados Unidos.
La dinámica competitiva ahora enfatiza las asociaciones de inteligencia artificial, la infraestructura nativa en la nube y los contratos de servicio durante el ciclo de vida, en lugar del hardware únicamente. Los proveedores que ofrecen ecosistemas interoperables con garantías de resultados ganan terreno entre los sistemas hospitalarios conscientes de los costos. Mientras tanto, las herramientas de código abierto y los repositorios de código globales reducen las barreras de entrada para las empresas más pequeñas, intensificando la rivalidad en el software de análisis y de capa de aplicación.
Líderes de la Industria de Neurociencia
-
GE Healthcare
-
Siemens Healthineers
-
Medtronic PLC
-
Abbott Laboratories
-
Boston Scientific Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Neurociencia
- Medtronic
- GE HealthCare Technologies Inc.
- Abbott Laboratories
- Boston Scientific
- Siemens Healthineers
- Koninklijke Philips
- Thermo Fisher Scientific
- Nihon Kohden
- Hitachi
- FUJIFILM
- Bruker
- Carl Zeiss
- Bio-Rad Laboratories
- Revvity
- Compumedics
- Alpha Omega Engineering Ltd.
- Axion BioSystems Inc.
- Blackrock Neurotech

Oportunidades de Mercado y Perspectivas Futuras
Las oportunidades se concentran en la neuromodulación de circuito cerrado y los flujos de trabajo clínicos definidos por software que combinan detección, análisis y terapia en una única vía de atención. El mercado ya cuenta con puntos de prueba específicos en epilepsia, depresión y trastorno de estrés postraumático: NeuroPace recibió la aprobación de la FDA para su Asistente ECoG (mayo de 2026) para avanzar en la atención de la epilepsia impulsada por inteligencia artificial, Neurolief recibió la aprobación de la FDA (PMA) para una terapia de neuromodulación domiciliaria para el trastorno depresivo mayor (enero de 2026), y Neurovalens recibió la aprobación de la FDA para Modius Spero para el trastorno de estrés postraumático (julio de 2026). En conjunto, estas aprobaciones apuntan a un espacio en blanco para plataformas integradas que conecten el hardware de neuromodulación con el apoyo a la toma de decisiones orientado al médico y la gestión longitudinal de datos del paciente, donde la personalización de la terapia y el monitoreo pueden reducir la carga clínica.
Una segunda área de oportunidad es la expansión de la infraestructura de investigación traslacional y clínica que alimenta nuevos pipelines de productos en imagen, estimulación e interfaces cerebro-computadora. El presupuesto del ejercicio fiscal 2026 de la Iniciativa BRAIN de los NIH de 429 millones de USD apoya el desarrollo y la validación de herramientas que pueden traducirse en la adquisición de plataformas avanzadas de neuroimagen, electrofisiología e integración de datos en centros médicos académicos y hospitales afiliados. Al mismo tiempo, la fabricación basada en asociaciones y el abastecimiento de componentes en interfaces cerebro-computadora invasivas, incluidos los acuerdos de suministro de silicio comercial, crean espacio adicional para que proveedores calificados, CDMO y proveedores de software cumplan con los requisitos de grado médico, al tiempo que ayudan a los desarrolladores de dispositivos a escalar más allá de la producción piloto y los despliegues en un solo centro.
Recent Industry Developments in Mercado de Neurociencia
- Junio de 2026: Medtronic lanzó la plataforma de software GAiTEWAY para conectar la planificación quirúrgica impulsada por inteligencia artificial, los conocimientos y los análisis en todo su ecosistema AiBLE. El lanzamiento refuerza el cambio del mercado hacia plataformas digitales integradas que van más allá del hardware neuroquirúrgico independiente al vincular la planificación, el flujo de trabajo intraoperatorio y los datos postoperatorios.
- Febrero de 2025: Medtronic obtuvo la aprobación de la FDA de Estados Unidos para BrainSense Adaptive DBS para personas con enfermedad de Parkinson. La aprobación fortaleció la vía de comercialización para modelos de terapia de circuito cerrado habilitados por sensores que combinan hardware implantado con programación algorítmica y monitoreo continuo.
- Octubre de 2024: ADx NeuroSciences se asoció con Alamar Biosciences para desarrollar soluciones de ensayo de biomarcadores personalizadas utilizando la plataforma NULISA y el Sistema ARGO HT. La colaboración apoya flujos de trabajo de neurobiomarkers de mayor sensibilidad que pueden acelerar el desarrollo terapéutico y ampliar la demanda de capacidades avanzadas de ensayo molecular y celular en laboratorios especializados en neurología.


Mercado de Neurociencia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de neurociencia se trata como los ingresos generados por herramientas, consumibles y software y servicios de apoyo que se utilizan para estudiar, visualizar, monitorear y diagnosticar el cerebro y el sistema nervioso en entornos de investigación y clínicos.
Exclusiones del alcance: Excluimos la infraestructura hospitalaria general, el equipo de laboratorio no relacionado con la neurociencia utilizado para trabajos de biología general, y la atención psiquiátrica pura que no está vinculada a tecnologías o pruebas de neurociencia.
Descripción General de la Segmentación
- Por Producto
- Instrumentos
- Consumibles (reactivos, anticuerpos, kits de ensayo)
- Software y Servicios
- Por Tecnología
- Neuroimagen (resonancia magnética, tomografía por emisión de positrones, tomografía computarizada, magnetoencefalografía)
- Neuroestimulación / Neuromodulación
- Electrofisiología (EEG, ECoG, EMG)
- Ensayos Moleculares y Celulares
- Por Aplicación
- Investigación y Académica
- Diagnóstico
- Monitoreo Terapéutico
- Por Usuario Final
- Hospitales y Clínicas
- Laboratorios de Diagnóstico
- Empresas Farmacéuticas y de Biotecnología
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para construir el mapa básico del mercado, comenzamos con fuentes públicas sin acceso restringido que ayudan a confirmar las señales de demanda y el contexto operativo. Los insumos provienen de fuentes como la Organización Mundial de la Salud para la carga de enfermedades neurológicas, los Centros para el Control y la Prevención de Enfermedades de Estados Unidos para los marcadores epidemiológicos, los NIH para la dirección de la investigación financiada, y la OCDE para los indicadores del sistema de salud que influyen en las pruebas y la adopción.
También revisamos fuentes como las bases de datos públicas de la FDA de Estados Unidos para las autorizaciones de dispositivos, los registros de ensayos clínicos para la dirección del pipeline, y las estadísticas de aduanas y comercio para el movimiento de equipos y consumibles principales donde sea relevante. Los informes anuales de las empresas, las presentaciones para inversores, las revistas revisadas por pares y los comunicados de prensa de reputación se utilizan para rastrear los ciclos de productos y los patrones de precios. En algunos casos, se utilizan suscripciones de pago para información financiera de empresas y bases de datos de patentes para agilizar las verificaciones cruzadas, aunque el modelo no depende de ninguna fuente de pago única. Esta lista no es exhaustiva, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los supuestos del modelo que la investigación documental no puede responder completamente, especialmente en cuanto al ritmo de adopción, el comportamiento de compra y cómo se asignan los presupuestos entre instrumentos, consumibles y software. Hablamos con una combinación de fabricantes, distribuidores, partes interesadas de hospitales y laboratorios, y usuarios de investigación en APAC, EMEA y las Américas para que el modelo refleje los patrones reales de compra y uso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 12% | APAC: 40% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 57% | Américas: 24% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la adopción tecnológica y la actividad clínica y de investigación, que luego se traduce en gasto en las herramientas y consumibles utilizados en los flujos de trabajo de neurociencia. En la práctica, el modelo está guiado por variables como los indicadores de prevalencia de enfermedades neurológicas, los volúmenes de procedimientos de neuroimagen y electrofisiología, la dirección del financiamiento de la investigación, los ciclos de reemplazo de la base instalada para los instrumentos clave y el consumo típico de consumibles por sistema activo.
Una vez formados los totales, se verifican mediante aproximaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados multiplicados por volúmenes estimados de envío o instalación, y verificaciones de canal sobre las tasas de consumo de consumibles. Donde la cobertura es desigual por país, las brechas se manejan utilizando indicadores proxy como la intensidad del gasto en salud, el número de laboratorios y hospitales relevantes, y las curvas de adopción del mercado de referencia, antes de que los supuestos sean revisados con los comentarios de las entrevistas. La previsión utiliza análisis de escenarios respaldados por líneas de tendencia de la base histórica, y luego los escenarios se ajustan utilizando el consenso de expertos sobre los ciclos de financiamiento, los plazos de adquisición y las actualizaciones tecnológicas.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante múltiples pasadas, comenzando con verificaciones de consistencia interna y luego cruzando los resultados con señales independientes como el crecimiento de procedimientos, la dirección del financiamiento y los patrones de importación para las categorías de equipos clave. Si una región o línea tecnológica muestra un salto inusual, los impulsores se revisan nuevamente y, cuando es necesario, los supuestos se vuelven a probar mediante consultas de seguimiento con expertos.
Antes de la publicación, el modelo y sus supuestos pasan por una revisión estructurada de analistas para que la aritmética, la lógica de unidades y el momento de la conversión de divisas sean consistentes en toda la serie temporal completa. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda o los precios. Justo antes de la entrega, se completa una pasada final para que los clientes reciban la vista actualizada más reciente.
Comparación del Tamaño del Mercado de Neurociencia de Mordor Intelligence con Otras Estimaciones Publicadas
Los diferentes valores publicados del mercado de neurociencia pueden parecer muy distantes entre sí porque el término neurociencia se aplica a diferentes conjuntos de productos, y porque las empresas pueden anclar sus cálculos en diferentes años base y supuestos de precios. También observamos diferencias cuando un estudio utiliza definiciones de tecnología más amplias, o cuando el momento de la conversión de divisas y el tratamiento de la inflación no están alineados.
Algunas estimaciones parecen agrupar áreas adyacentes como los tratamientos neurológicos generales o las herramientas de investigación en ciencias de la vida más amplias en el mismo número, lo que naturalmente eleva el total. En Mordor Intelligence, el recuento se limita a las tecnologías de neurociencia y sus consumibles, software y servicios vinculados, y los ingresos por medicamentos y el gasto general en laboratorio que no es específico de la neurociencia se mantienen fuera del total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 41,21 mil millones de USD (2026) | |
| Consultora Global A | 44,65 mil millones de USD (2023) | Utiliza un año base diferente y puede capturar un conjunto de ingresos más amplio al tratar el mercado como un gasto más amplio en neurociencia con precios de años anteriores, lo que puede elevar los totales cuando se compara con un recuento vinculado a la tecnología de un año posterior. |
| Editorial de la Industria B | 37,12 mil millones de USD (2024) | Se basa en una visión de componentes más estrecha y una ventana de previsión diferente, y partes del software y los servicios pueden estar subestimadas si están vinculadas a sistemas ya instalados en lugar de registrarse como partidas separadas. |
Vistos en conjunto, la dispersión se explica principalmente por lo que se contabiliza y el año al que se anclan los precios y los volúmenes. Nuestro enfoque sigue siendo trazable porque los totales se construyen a partir de indicadores de demanda claros (actividad de procedimientos, comportamiento de la base instalada y dirección de la investigación) y luego se verifican con insumos prácticos de precios y adopción de las entrevistas, lo que hace que el número final sea más fácil de reproducir y actualizar.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de neurociencia en 2026 y qué crecimiento se espera?
El tamaño del mercado de neurociencia se sitúa en 41,21 mil millones de USD en 2026 y se proyecta que alcance los 55,18 mil millones de USD en 2031, lo que refleja una CAGR del 6,05%.
¿Qué segmento crece más rápido dentro de la categoría de productos?
El software y los servicios, impulsados por el análisis de inteligencia artificial y la integración en la nube, crecen a una CAGR del 6,11% hasta 2031.
¿Por qué Asia-Pacífico es la región de expansión más rápida?
La inversión gubernamental, la hoja de ruta de interfaces cerebro-computadora de China y la expansión de la infraestructura sanitaria impulsan una CAGR del 6,97% en Asia-Pacífico.
¿Qué tecnología muestra el mayor potencial futuro?
La neuroestimulación avanza a una CAGR del 6,33% debido a las aprobaciones de estimulación cerebral profunda adaptativa y a las indicaciones más amplias en dolor y psiquiatría.
¿Qué barrera clave restringe la adopción de imagen avanzada?
El gasto de capital sigue siendo un obstáculo, con sistemas de resonancia magnética de 7 T que cuestan muy por encima de los 3 millones de USD, aunque los modelos de arrendamiento y pago por exploración están mitigando la carga.
¿Cómo se están abordando las preocupaciones éticas en torno a los datos cerebrales?
Las nuevas disposiciones de la Ley de Inteligencia Artificial de la UE y los requisitos de vigilancia poscomercialización exigen evaluaciones de riesgo, mientras que organismos como la FDA otorgan autorizaciones condicionales bajo vías de dispositivos innovadores.


 Sus datos están seguros y nunca se venden ni se comparten.
