
Tamaño y Participación del Mercado de Tioquímicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
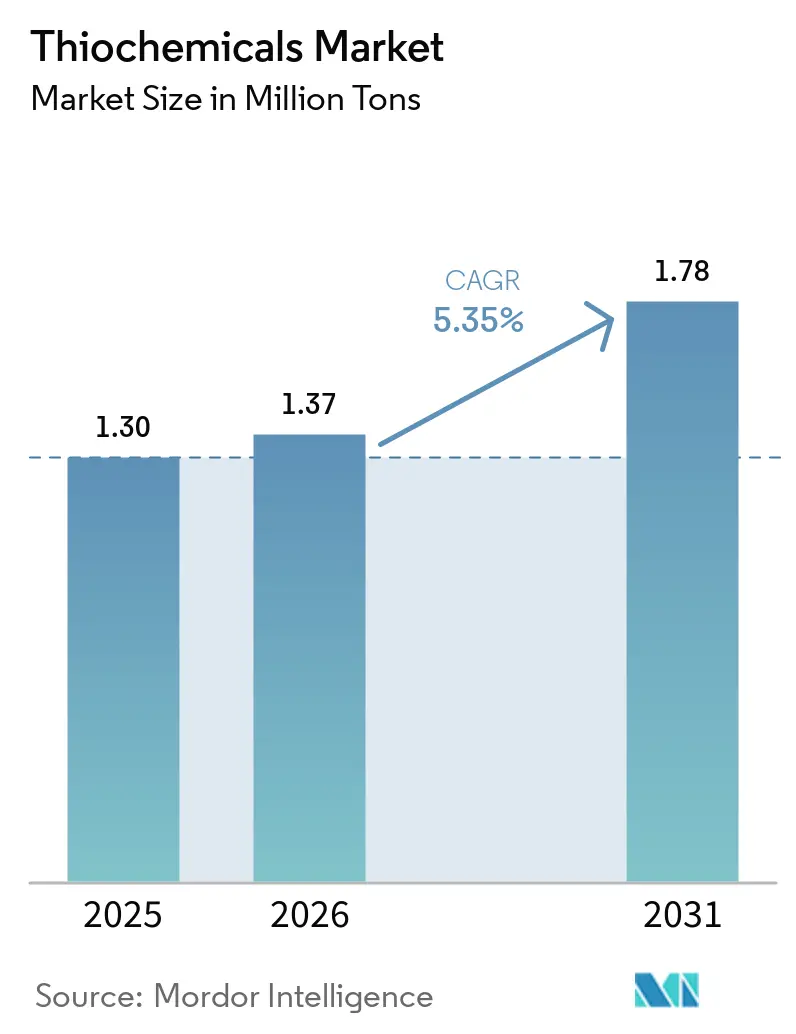
| Volumen del Mercado (2026) | 1.37 Millones de toneladas |
| Volumen del Mercado (2031) | 1.78 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
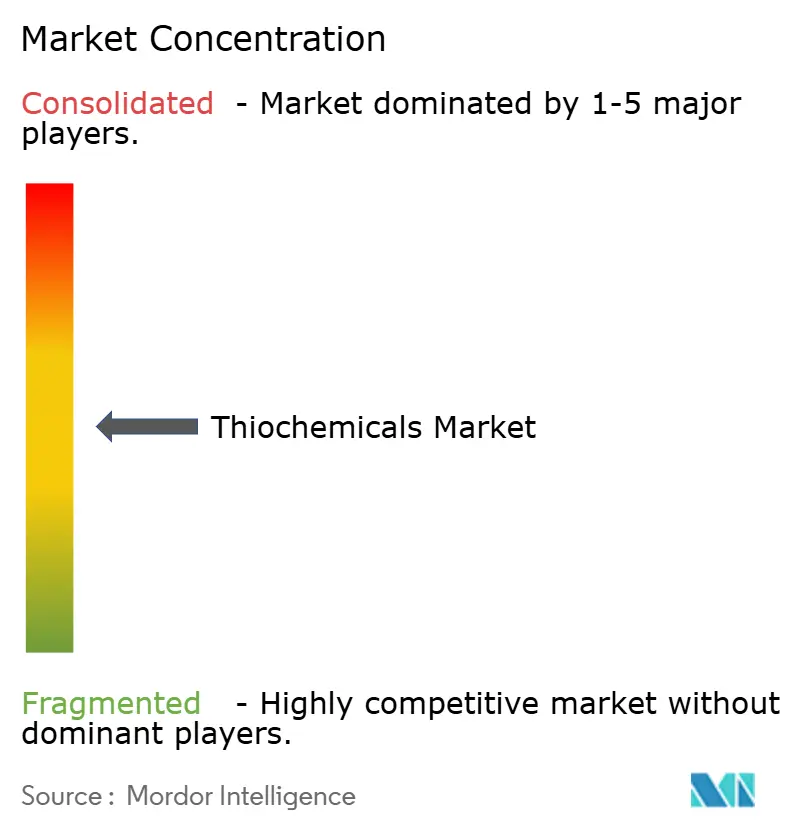
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tioquímicos por Mordor Intelligence
El tamaño del mercado de tioquímicos en 2026 se estima en 1,37 millones de toneladas, creciendo desde el valor de 2025 de 1,30 millones de toneladas, con proyecciones para 2031 que muestran 1,78 millones de toneladas, creciendo a una CAGR del 5,35% durante el período 2026-2031. El fuerte consumo de proteínas, la demanda estable de catalizadores de refinería y las aplicaciones emergentes de solventes de grado para baterías son los principales vectores de crecimiento que sostienen el mercado de tioquímicos. La intensificación de la modernización ganadera en Asia-Pacífico, las actualizaciones de refinerías orientadas al cumplimiento del diésel de ultra bajo contenido de azufre y la creciente adopción de dimetilsulfóxido de alta pureza en la fabricación electrónica anclan conjuntamente la trayectoria positiva del mercado. Los productores integrados despliegan tecnologías propietarias y amplían las capacidades regionales para asegurar el suministro de azufre como materia prima, optimizar costos y profundizar el compromiso con los clientes en los ámbitos de la nutrición animal, la refinación y la electrónica. Las presiones regulatorias en favor de agentes de sulfuración más seguros, junto con la innovación en vías de base biológica, están abriendo nuevas oportunidades al tiempo que elevan los gastos de cumplimiento. La resiliencia de la cadena de suministro, especialmente en la adquisición de azufre elemental, se ha convertido por tanto en un diferenciador decisivo para el éxito a largo plazo dentro del mercado de tioquímicos.
Conclusiones Clave del Informe
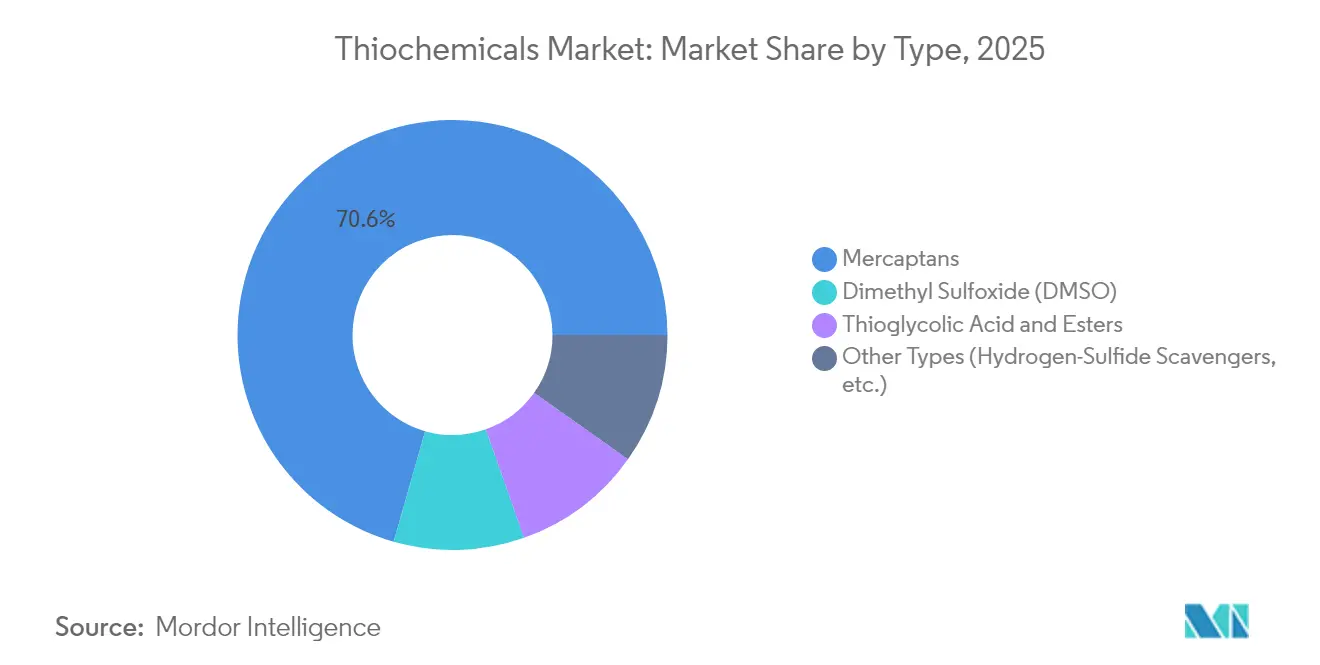
- - Por tipo de producto, los mercaptanos lideraron con una participación del 70,59% en el mercado de tioquímicos en 2025, y se prevé que se expandan a una CAGR del 5,62% hasta 2031.
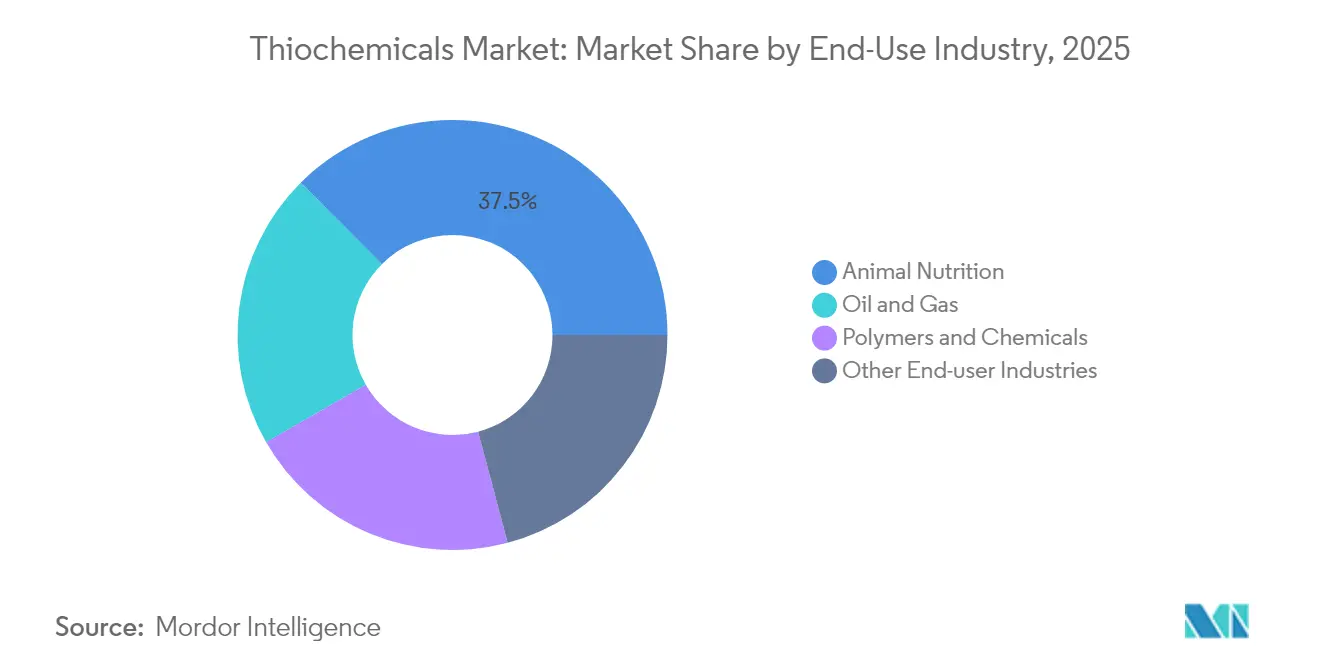
- - Por industria de uso final, la nutrición animal representó el 37,48% del tamaño del mercado de tioquímicos en 2025 y está previsto que crezca a una CAGR del 6,44% hasta 2031.
- - Por geografía, Asia-Pacífico concentró el 38,55% del mercado de tioquímicos en 2025, y se proyecta que registre la CAGR regional más rápida del 6,33% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de metionina por parte de productores industriales de alimentos para animales | +1.80% | Global con Asia-Pacífico y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Expansión del uso del Dimetil Disulfuro como agente de sulfuración de catalizadores de refinería | +1.20% | Global, concentrado en las principales regiones de refinación | Largo plazo (≥ 4 años) |
| Adopción de tioquímicos en baterías avanzadas | +0.90% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Creciente uso de tioquímicos en la producción de metionina | +0.70% | Global, con énfasis en centros de producción integrados | Mediano plazo (2-4 años) |
| Crecimiento en las campañas de desulfuración de diésel de ultra bajo contenido de azufre | +0.60% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Metionina por Parte de Productores Industriales de Alimentos para Animales
Los productores mundiales de aves de corral y acuicultura están ampliando formulaciones de alimentos premium que dependen de la metionina derivada de tioquímicos, estimulando así inversiones adicionales en capacidad en el mercado de tioquímicos. Evonik Industries opera centros integrados en Amberes, Mobile y Singapur con una producción agregada que supera las 700.000 t por año, lo que subraya la intensidad de capital vinculada a este aumento de la demanda. El crecimiento del consumo sigue siendo más pronunciado en Asia-Pacífico, donde los ingresos y la ingesta de proteínas aumentan en paralelo con la consolidación de las granjas comerciales. Las evaluaciones científicas revelan que la DL-metionina mejora el metabolismo hepático y el estrés oxidativo, mientras que la L-metionina acelera el aumento de peso en pollos de engorde, creando nichos de aditivos diferenciados que respaldan precios premium. Los complejos integrados de tioquímicos a metionina reducen los costos logísticos, disminuyen la volatilidad de los insumos de azufre y protegen los márgenes, lo que lleva a los principales productores a reforzar las estrategias de integración hacia atrás. En consecuencia, el efecto de arrastre sostenido de la metionina garantiza que el mercado de tioquímicos mantenga una base sólida de demanda a medida que las industrias de alimentos escalan.
Expansión del Uso del Dimetil Disulfuro como Agente de Sulfuración de Catalizadores de Refinería
Las refinerías prefieren cada vez más el dimetil disulfuro (DMDS) para activar los catalizadores de hidrotratamiento porque suministra volumétricamente más azufre con menos preocupaciones de seguridad que el sulfuro de hidrógeno, alineándose con las normas de protección de los trabajadores y los imperativos de operación continua. Las evaluaciones técnicas muestran que los grados Exact-S basados en DMDS elevan rápidamente la actividad catalítica al tiempo que minimizan la manipulación de materiales peligrosos, lo que permite a las refinerías cumplir con límites de azufre en combustibles más estrictos. El cambio global hacia el diésel de ultra bajo contenido de azufre acelera esta tendencia de sustitución, especialmente en América del Norte, Oriente Medio y los emergentes centros de refinación asiáticos que están experimentando expansiones de capacidad. La investigación publicada en ScienceDirect valida que los catalizadores sulfurados con DMDS cumplen o superan el rendimiento logrado con la presulfuración con H₂S en condiciones de desulfuración profunda. El coprocesamiento de diésel renovable está impulsando aún más la adopción de DMDS porque las mezclas de materias primas requieren agentes de sulfuración versátiles capaces de estabilizar catalizadores expuestos a compuestos oxigenados. En conjunto, estas ventajas operativas garantizan un crecimiento persistente del volumen de DMDS dentro del mercado más amplio de tioquímicos.
Adopción de Tioquímicos en Baterías Avanzadas
El dimetilsulfóxido (DMSO) demuestra un poder de solvatación deseable, estabilidad térmica y baja viscosidad, cualidades que aumentan la capacidad de descarga y la vida útil de los ciclos en las químicas de baterías de litio-oxígeno y zinc-aire. Una adición de electrolito de DMSO al 5% aumentó la utilización del zinc al tiempo que suprimía la pasivación en las celdas de baterías de flujo, lo que señala un claro potencial para soluciones de almacenamiento a escala de red. Al mismo tiempo, los fabricantes de semiconductores solicitan solventes DMSO de Grado Electrónico de alta pureza que superan el 99,99% de pureza para procesos de TFT-LCD y grabado, ofreciendo a los proveedores márgenes más elevados. Se prevé que el crecimiento de las flotas de vehículos eléctricos y la construcción de almacenamiento estacionario amplíen la demanda de solventes especiales, particularmente en Asia-Pacífico, donde se concentran las gigafábricas de baterías. Los productores, por tanto, mejoran las líneas de purificación e instituyen rigurosos controles de contaminación, creando un nivel de producto premium dentro del mercado de tioquímicos. Los diseños emergentes de estado sólido y cátodos ricos en azufre también apuntan a casos de uso más amplios de tioquímicos, posicionando a los proveedores para oportunidades atractivas a largo plazo.
Creciente Uso de Tioquímicos en la Producción de Metionina
La síntesis industrial de metionina depende del metil mercaptano y de intermediarios relacionados, lo que lleva a las empresas a desarrollar unidades de producción contiguas que convierten el azufre elemental hasta la producción final de aminoácidos[1]. Los científicos están perfeccionando vías de base biológica transformando el glicerol y otras materias primas renovables en materias primas tioquímicas, contribuyendo a los objetivos de descarbonización al tiempo que reducen la dependencia de los volátiles mercados del azufre. Los sistemas microbianos diseñados han logrado recientemente títulos de L-cisteína superiores a 33,8 g L-¹, creando perspectivas para cascadas enzimáticas que se integran perfectamente con las plantas clásicas de metionina. Estas innovaciones podrían moderar las fluctuaciones de precios de las materias primas al tiempo que reducen la huella ambiental de la producción de aminoácidos a gran escala. Los despliegues en etapa temprana siguen siendo modestos, pero subrayan la evolución dinámica que mantiene al mercado de tioquímicos tecnológicamente vibrante y cada vez más sostenible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de toxicidad y gestión de olores | -0.80% | Global con aplicación más estricta en mercados desarrollados | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del azufre elemental | -0.60% | Global, las aplicaciones sensibles al costo son las más afectadas | Corto plazo (≤ 2 años) |
| Riesgo de concentración de productores que causa perturbaciones en el suministro | -0.40% | Global, las cadenas de suministro de Asia-Pacífico son las más vulnerables | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Toxicidad y Gestión de Olores
Los tioquímicos poseen fuertes olores y perfiles de toxicidad que obligan a los productores a invertir en sistemas de contención, depuradores e infraestructura especializada de manipulación, elevando así los costos operativos. Las enmiendas de 2024 al Programa de Gestión de Riesgos de la Agencia de Protección Ambiental de los Estados Unidos incrementan el gasto anual en cumplimiento de las plantas de productos químicos orgánicos sintéticos en 256,9 millones de USD a una tasa de descuento del 3%, una carga que recae sobre varias instalaciones de tioquímicos[2]. Los cartuchos adsorbentes de olores patentados y los biorreactores de membrana orientados a la eliminación del 100% de DMSO demuestran las soluciones disponibles, aunque estas tecnologías requieren desembolsos de capital significativos y supervisión técnica. Las fábricas de semiconductores en Taiwán y Corea del Sur aplican reactores de membrana aeróbica adaptados a las corrientes de aguas residuales cargadas de DMSO, lo que demuestra que los mercados finales también trasladan criterios de descarga más estrictos a lo largo de la cadena de suministro. El mayor escrutinio ambiental puede acelerar el cambio hacia formulaciones de bajo olor, pero probablemente restringirá la expansión de la producción a corto plazo en las instalaciones heredadas, moderando el crecimiento a corto plazo del mercado de tioquímicos.
Volatilidad en los Precios del Azufre Elemental
Los precios al contado del azufre elemental se triplicaron con creces durante 2024, subiendo de 69 USD t-¹ a 216 USD t-¹ en ciertos puertos, impulsados por interrupciones de mantenimiento en refinerías y repuntes de la demanda de fertilizantes[3]. Las interrupciones ferroviarias en el oeste de Canadá redujeron las exportaciones, tensando el suministro y escalando los costos para las plantas de mercaptanos de la Costa del Golfo de los Estados Unidos que dependen del azufre importado. Dado que la adquisición de azufre puede representar hasta el 25% de los costos en efectivo para los productores de metil mercaptano, los picos de precios comprimen los márgenes y complican las negociaciones de contratos con clientes de alimentos para animales y refinación. Algunos actores integrados cubren la volatilidad mediante acuerdos de compra a largo plazo con refinerías, aunque las empresas tioquímicas más pequeñas e independientes enfrentan una exposición más aguda. Tales fluctuaciones introducen incertidumbre en la elaboración de presupuestos de capital y pueden retrasar los proyectos de eliminación de cuellos de botella, aplicando así un freno leve pero persistente al mercado de tioquímicos en aplicaciones sensibles al costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Mercaptanos Sostienen el Liderazgo del MercadoLos mercaptanos capturaron el 70,59% de la cuota del mercado de tiocompuestos en 2025 debido a su papel central en la síntesis de dimetil disulfuro y la fabricación de metionina. El segmento se expandió junto con las nuevas refinerías y plantas de piensos asiáticas que demandan suministros confiables de metil mercaptano y etanotiol. El DMDS sigue siendo el agente de sulfuración de referencia porque suministra de forma segura un alto contenido de azufre por unidad de masa, reduciendo los tiempos de parada durante la activación de catalizadores. Los clientes en las megarefinerías de Oriente Medio realizan pedidos a granel con años de anticipación, garantizando un rendimiento predecible para los productores integrados de mercaptano-DMDS. Los avances en los reactores continuos de oxidación de mercaptanos también han mejorado los rendimientos, reduciendo los costos variables y respaldando una perspectiva de CAGR del 5,62% para los mercaptanos hasta 2031. Un potencial adicional podría surgir de las iniciativas de bio-mercaptanos que prometen reducir la intensidad de carbono al tiempo que ofrecen a los proveedores una ventaja de marketing en jurisdicciones con mecanismos emergentes de ajuste en frontera por carbono.
El dimetil sulfóxido tiene una participación significativa en el mercado de tiocompuestos por volumen. Los ensambladores de electrónica de consumo ahora exigen rangos de mayor pureza que limitan los iones metálicos a menos de 100 ppt, lo que impulsa a los productores a instalar columnas de doble destilación y sistemas de acero inoxidable que inhiben la contaminación. El abastecimiento seguro de DMSO de grado farmacéutico para criopreservación y formulaciones oncológicas también está aumentando en Europa, ampliando la diversidad de aplicaciones. El ácido tioglicólico y sus ésteres mantienen roles estables aunque de nicho en cosméticos para el cuidado del cabello, estabilizadores térmicos de PVC y eliminación de fotorresistencias en microelectrónica. Otras químicas menores como los polisulfuros y los tiazoles abordan la vulcanización del caucho y la eliminación de H₂S en campos petroleros, proporcionando flujos de ingresos suplementarios de alto margen para los innovadores dispuestos a participar en síntesis personalizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final:
La Nutrición Animal Lidera el CrecimientoLa nutrición animal dominó con el 37,48% del tamaño del mercado de tioquímicos en 2025, ya que los integradores construyen complejos de metionina cada vez más grandes contiguos a las unidades de mercaptanos en Asia y América del Norte. Las dietas de maíz y harina de soja carecen de metionina adecuada, lo que lleva a los formuladores de alimentos a dosificar formas sintéticas a niveles controlados que optimizan las tasas de conversión alimenticia. El creciente consumo de carne de aves de corral en Indonesia, México y Egipto alimenta un crecimiento constante del volumen, mientras que el cambio de la acuicultura hacia proteínas vegetales intensifica los requisitos de metionina para igualar el rendimiento de la harina de pescado. Los investigadores continúan publicando evidencia que muestra mejoras significativas en el aumento de peso corporal y el estado antioxidante cuando se añade DL-metionina o metionina análoga hidroxi al 0,15-0,20% del peso de la ración. La demanda agregada de metionina, por tanto, sustenta una base resiliente para los volúmenes generales del mercado de tioquímicos.
En el sector de petróleo y gas, el DMDS, los polisulfuros y los aditivos sulfurados desempeñan un papel crucial. Estas sustancias ayudan a combatir la corrosión, mantener un contenido equilibrado de azufre y estabilizar los catalizadores, particularmente durante el procesamiento de reformado pesado. Las adiciones de capacidad de hidrotratamiento global mantendrán una demanda sustancial de agentes de sulfuración, particularmente en el impulso de combustibles limpios en ascenso de Asia-Pacífico. Las aplicaciones de polímeros y productos químicos aprovechan los tioquímicos como agentes de transferencia de cadena, aceleradores de vulcanización y bloques de construcción para resinas de alto índice de refracción utilizadas en lentes de teléfonos inteligentes. La electrónica, la limpieza de semiconductores y los agroquímicos exhiben colectivamente un potencial de CAGR de un solo dígito medio a alto, impulsado por la demanda de solventes ultrapuros y soluciones nutritivas azufradas; estos segmentos, aunque más pequeños en términos de peso, ofrecen márgenes atractivos que fomentan la especialización de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Tioquímicos de Asia-Pacífico
Asia-Pacífico concentró el 38,55% de la cuota del mercado de tioquímicos en 2025 y se proyecta que se expanda a una CAGR del 6,33% hasta 2031, impulsado por la escala manufacturera y la diversidad de la demanda en sectores posteriores de la cadena de valor. La expansión de refinerías en China, combinada con el creciente volumen de producción avícola, asegura adquisiciones estables de mercaptanos, mientras que los ensambladores locales de electrónica consumen grados premium de DMSO para la fabricación de pantallas LCD y memorias. El segmento de química especializada de India se beneficia de los modelos de abastecimiento globales «China + 1», acelerando la inversión en capacidades integradas de metionina y DMDS. Malasia y Tailandia atraen a multinacionales de materiales avanzados que valoran el acceso a zonas de libre comercio y los marcos regulatorios favorables, ampliando así los nodos de demanda regional de tioquímicos.
Mercado de Tioquímicos de América del Norte
Las estrictas normas medioambientales de América del Norte, que exigen combustibles con contenido ultrareducido de azufre y controles avanzados de olores, refuerzan la posición del mercado en la región. El Consejo Americano de Química anticipa un crecimiento del 15% en la demanda doméstica de productos químicos para 2033; sin embargo, las adiciones de capacidad van por detrás de esa demanda, lo que implica una mayor dependencia de las importaciones y oportunidades para expansiones incrementales en tioquímicos. La costa del Golfo alberga complejos tioquímicos verticalmente integrados que alimentan la producción regional de metionina y DMDS, beneficiándose de la abundante disponibilidad de hidrógeno derivado de la explotación de esquisto y de una sólida infraestructura logística. La producción de azufre de Canadá convierte a sus refinerías locales en proveedores estratégicos para los productores de mercaptanos; no obstante, la congestión ferroviaria y las limitaciones portuarias alteran ocasionalmente los flujos, lo que impulsa estrategias de acumulación de inventarios.
Mercado de Tioquímicos de EMEA y América del Sur
Europa mantiene una posición tecnológicamente madura y ambientalmente progresista, promoviendo la investigación en tioquímicos de base biológica y penalizando las emisiones. Arkema, con sede en Francia, innova con donadores de azufre Vultac orientados a los mercados de caucho especializado que abastecen a marcas de neumáticos premium. Los clústeres químicos alemanes canalizan financiación hacia proyectos de economía circular centrados en la valorización de residuos en azufre y en el calor de proceso neutro en carbono, iniciativas que podrían transformar las estructuras de suministro regionales. América del Sur y Oriente Medio y África representan conjuntamente menos del 10% del comercio mundial en la actualidad; sin embargo, las modernizaciones de refinerías en Brasil y la diversificación petroquímica en Arabia Saudita apuntan a futuras oportunidades en el mercado de tioquímicos, a medida que las cadenas de suministro localizadas maduran y las políticas medioambientales se endurecen.
Análisis de la cadena de valor
En los tioquímicos, las materias primas comienzan con azufre elemental y sulfuro de hidrógeno recuperado, que se refinan para obtener mercaptanos de alimentación e intermediarios relacionados. La volatilidad del precio del azufre reportada por el USGS en 2024 ha agudizado la atención sobre la seguridad de las materias primas, impulsando a los productores hacia una integración más estrecha de las corrientes de azufre y acuerdos de compra a más largo plazo para reducir interrupciones y picos de precios. Aguas abajo, se necesita logística y almacenamiento especializados porque el olor, la toxicidad y las clasificaciones de peligro determinan los requisitos de transporte, con envíos dedicados y almacenamiento regional que respaldan la demanda en nutrición animal, sulfuración en refinerías y aplicaciones de electrónica y farmacéutica.
Los principales cuellos de botella tienden a situarse en la disponibilidad de azufre elemental y en las variaciones de las tasas de recuperación en las corrientes de refinería. Estas condiciones pueden restringir el suministro para los productores no integrados y aumentar las necesidades de capital de trabajo en toda la cadena.
Panorama Competitivo
El mercado de tioquímicos sigue siendo moderadamente fragmentado. Los grandes productores integrados aprovechan el conocimiento propietario de la oxidación de mercaptanos, el abastecimiento cautivo de azufre y las carteras de productos de múltiples aplicaciones para mantener el poder de fijación de precios. El reciente desembotellamiento de la planta de Beaumont de Arkema por 100 millones de USD elevará la capacidad de DMDS en un 30% y acortará los plazos de entrega para los refinadores de América del Norte. Chevron Phillips Chemical enfatiza los compromisos de economía circular que resuenan con los clientes de refinerías que buscan reducciones de emisiones de Alcance 3, asegurando contratos de suministro a largo plazo reconocidos por los galardones de seguridad 2024 del Consejo Americano de Química.
La rivalidad se manifiesta a través de la optimización continua de procesos, el servicio técnico de valor añadido y los programas de codesarrollo con clientes. Las solicitudes de patentes revelan avances como la producción de mercaptanos mejorada por enzimas que posiblemente ofrece eficiencias catalíticas superiores a 100.000 M-¹ s-¹, lo que podría reducir drásticamente la intensidad energética y generar ahorros de costos significativos. Los innovadores más pequeños se centran en formulaciones de nicho como DMSO de grado litio y biotiololes derivados de la fermentación, dirigiéndose a usuarios finales dispuestos a pagar primas por sostenibilidad o pureza. Las fusiones y adquisiciones se centran en la expansión geográfica y la seguridad de las materias primas. En general, la calidad del producto, el cumplimiento normativo y la opcionalidad de materias primas de azufre continúan definiendo la ventaja competitiva.
Líderes de la Industria de Tioquímicos
-
Arkema
-
BRUNO BOCK
-
Chevron Phillips Chemical Company LLC.
-
Daicel Corporation
-
Toray Fine Chemicals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tiocompuestos Empresas cubiertas en este informe
- Arkema
- BRUNO BOCK
- Chevron Phillips Chemical Company LLC.
- Daicel Corporation
- Dr. Spiess Chemische Fabrik
- Hebei Yanuo Bioscience
- KIP Chemicals
- Merck KGaA
- Taizhou Sunny Chemical Co., Ltd.
- TCI Chemicals
- Toray Fine Chemicals
- WEIFANG YI HUA CHEMICAL CO., LTD.
Oportunidades de mercado y perspectivas futuras
Se están formando grupos de oportunidades en torno a una integración más estrecha entre el acceso a las materias primas de azufre y la producción de mercaptanos, junto con las cadenas de suministro de metionina o DMDS aguas abajo, con una concentración particular de ampliación de escala en Asia-Pacífico. Dado el papel de los mercaptanos en la demanda y la gran cuota de la nutrición animal, las inversiones destinadas a asegurar el acceso a las materias primas y mejorar la purificación y entrega en las plantas apuntan a palancas clave de rendimiento y margen.
Está surgiendo una segunda brecha en grados de alta pureza y soporte técnico in situ para aplicaciones que requieren un control de proceso más estricto, incluido el DMSO de grado electrónico y otros entornos sensibles. Al mismo tiempo, la presión regulatoria por mejorar el manejo y la seguridad se está traduciendo en más mejoras de proceso y calificación de proveedores. La volatilidad del precio del azufre elemental en 2024 refuerza el papel de los acuerdos de compra de azufre a largo plazo y las estrategias de abastecimiento integrado, favoreciendo una contratación más diferenciada, almacenamiento regional y ofertas de fiabilidad.
Desarrollos recientes de la industria en Mercado de Tiocompuestos
- Abril de 2026: BRUNO BOCK anunció que dejará de fabricar productos de azufre en su planta de Waterloo, Nueva York, durante el segundo trimestre de 2026 y transformará el sitio en un centro de distribución regional como parte de una reestructuración más amplia en Norteamérica. Este cambio orienta la presencia de la empresa hacia la logística y el servicio al cliente, alterando la dinámica de suministro regional de productos e intermediarios organosulfurados.
- Febrero de 2026: Arkema informó que mantiene su enfoque en una asignación disciplinada de capital y control de costos en su comunicación a inversores del año completo 2025, reforzando un enfoque selectivo para las inversiones en toda su cartera, que incluye los tioquímicos. Esta postura influye en el ritmo y la priorización de las decisiones de capacidad y eliminación de cuellos de botella en las especialidades a base de azufre en medio de condiciones volátiles de materias primas y logística.
- Agosto de 2024: el USGS informó volatilidad en el precio del azufre, con precios spot que se triplicaron con creces en ciertos puertos durante 2024, destacando el riesgo en las cadenas de suministro de azufre elemental. La respuesta del mercado ha incluido interés en acuerdos de compra de azufre a más largo plazo y estrategias de abastecimiento integrado para mejorar la fiabilidad del suministro.
Mercado de Tiocompuestos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de tiocompuestos abarca los productos químicos orgánicos que contienen azufre de uso industrial, comercializados como intermedios, solventes y aditivos de rendimiento en los principales usos finales. Los resultados se miden como el volumen de material suministrado a los mercados finales, en toneladas.
Exclusiones del alcance: Se excluyen las transferencias internas en planta que no tienen precio como transacciones de mercado, junto con las formulaciones terminadas posteriores en las que los tiocompuestos son solo un ingrediente menor.
Descripción General de la Segmentación
- Por Tipo
- Mercaptanos
- Dimetilsulfóxido (DMSO)
- Ácido Tioglicólico y Ésteres
- Otros Tipos (Captadores de Sulfuro de Hidrógeno, etc.)
- Por Industria de Uso Final
- Nutrición Animal
- Petróleo y Gas
- Polímeros y Productos Químicos
- Otras Industrias de Uso Final (Electrónica y Limpieza de Semiconductores, Agroquímicos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre los insumos de azufre y petroquímicos, los movimientos comerciales y la actividad de uso final. Consultamos fuentes públicas como UN Comtrade para los flujos de importación y exportación, el USGS para estadísticas de azufre y minerales relacionados, las agencias estadísticas nacionales para la producción industrial, y las publicaciones de aduanas o autoridades portuarias cuando están disponibles.
Para traducir estas señales en un modelo de mercado utilizable, también revisamos la literatura técnica y las normas que describen las rutas de producción y los grados de pureza típicos, junto con referencias ambientales y de seguridad química de organizaciones como la EPA de los Estados Unidos y la ECHA. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa ayudan a validar las adiciones de capacidad, los cierres y el enfoque de aplicación, y una suscripción de pago para las finanzas y noticias de las empresas respalda las verificaciones cruzadas sobre el calendario. Esta lista no es exhaustiva y se utilizaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que las señales documentales no pueden explicar completamente, especialmente la lógica de precios, las tasas de operación y dónde el consumo de la demanda se produce realmente por aplicación. Hablamos con fabricantes, distribuidores y usuarios finales en APAC, EMEA y las Américas para que los supuestos sobre la combinación de grados, la participación comercial y la utilización de plantas puedan verificarse y ajustarse en función de cómo las empresas reportan las ventas reales y los patrones de operación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 14% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% | EMEA: 34% |
| Actores menores: 14% | Gerentes: 48% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye utilizando una reconstrucción de arriba hacia abajo en la que la producción, los cambios de capacidad, los flujos comerciales y los indicadores de demanda de uso final se traducen en un balance global de oferta hacia consumo para los tiocompuestos. Para mantener los totales realistas, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados por grupo de productos, verificaciones de canal sobre los movimientos de distribuidores y rangos de precio por tonelada aplicados a bolsas de consumo conocidas.
Los insumos clave que mueven el modelo incluyen los rangos de capacidad anunciada y tasa de operación, la disponibilidad de azufre e insumos de hidrocarburos, la dependencia regional de las importaciones y las señales de demanda de la nutrición animal, el tratamiento de petróleo y gas, y la fabricación de polímeros y productos químicos. Los precios se manejan a través de una lógica de precio de venta promedio por tonelada que utiliza la combinación de grados y los diferenciales regionales, en lugar de asumir un precio global único, lo que ayuda a reducir la sobreestimación cuando los volúmenes de mayor pureza son pequeños.
Para los pronósticos, utilizamos análisis de escenarios respaldados por líneas de tendencia en los indicadores de uso final y opiniones de expertos sobre la utilización, la normalización del comercio y la dirección de los insumos. Cuando falta evidencia de abajo hacia arriba para países más pequeños, las brechas se llenan utilizando indicadores proxy como la producción industrial y la intensidad del comercio, y luego se verifican nuevamente para que los totales regionales sigan coincidiendo con el balance global.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante múltiples verificaciones, que incluyen la conciliación de las toneladas implícitas con la capacidad y la utilización, la revisión de anomalías comerciales y la prueba de sensibilidad a los supuestos de precio por tonelada y combinación de grados. Un segundo analista revisa los impulsores clave y los valores atípicos, y si una variación no puede explicarse, volvemos a contactar a las fuentes para confirmar si un evento en planta, un cambio regulatorio o una tendencia de sustitución lo está impulsando.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes movimientos de capacidad, interrupciones prolongadas o cambios bruscos de precios impulsados por los insumos. Antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada alineada con las últimas publicaciones de datos y las señales de mercado confirmadas.
Tamaño del Mercado de Tiocompuestos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado publicados para los tiocompuestos porque las empresas no siempre utilizan la misma unidad de medida, las mismas reglas de límites y el mismo momento para los precios y la conversión de divisas. Las diferencias también pueden provenir de cuánto de la cadena de valor se contabiliza y de si el comercio y la utilización se tratan como restricciones estrictas o como supuestos amplios.
En este estudio, la cadencia de actualización es importante porque el precio por tonelada y el momento de la divisa están alineados con el último trimestre confirmado antes de la actualización anual, y luego se validan de nuevo con la utilización de capacidad y las señales comerciales, razón por la cual la línea de base de Mordor Intelligence no es la misma que las estimaciones basadas en ingresos que dependen de precios promedio más antiguos. Otro factor común es el alcance, ya que algunas cifras combinan productos químicos de azufre adyacentes o formulaciones posteriores, y otras cuentan los tiocompuestos solo cuando se venden como producto comercial en lugar de transferirse internamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,37 millones de USD (2026) | |
| Editor de la Industria A | 1,20 mil millones de USD (2025) | Utiliza un enfoque de ingresos sin indicar claramente la construcción del precio por tonelada ni la combinación de grados por región, lo que puede comprimir o inflar el valor cuando se asume que los productos de mayor pureza representan una participación mayor de la que realmente tienen. |
| Fuente de Investigación Global B | 2,67 mil millones de USD (2024) | Parece aplicar un límite de producto más amplio y un momento de divisa diferente, donde los productos químicos de azufre adyacentes y los usos posteriores pueden estar incluidos, lo que lleva a un total mayor que es más difícil de conciliar con las restricciones de capacidad y comercio. |
La dispersión entre las cifras refleja principalmente las elecciones de límites y cómo se manejan los precios y el momento de la divisa, no solo una visión de crecimiento diferente. Al vincular los totales de nuevo a las toneladas, la utilización y los movimientos comerciales, la estimación permanece rastreable a verificaciones simples que pueden repetirse cuando se publican nuevos datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tioquímicos?
El tamaño del mercado de tioquímicos alcanzó 1,37 millones de toneladas en 2026 y se prevé que llegue a 1,78 millones de toneladas en 2031.
¿Qué segmento genera la mayor demanda de tioquímicos?
La nutrición animal lidera la demanda, con una participación del 37,48% del mercado en 2025 gracias a los requisitos de metionina en los alimentos para aves de corral y acuicultura.
¿Por qué se prefiere el dimetil disulfuro en las refinerías?
El DMDS ofrece una mayor entrega de azufre por unidad y mayor seguridad que el sulfuro de hidrógeno, lo que permite una activación eficiente del catalizador para el cumplimiento del diésel de ultra bajo contenido de azufre.
¿Qué región crece más rápido en el mercado de tioquímicos?
Asia-Pacífico muestra el crecimiento más rápido con una CAGR del 6,33%, respaldada por la expansión de las industrias ganaderas, de refinación y electrónica.
¿Cómo influyen las regulaciones ambientales en los productores de tioquímicos?
Los mandatos más estrictos de toxicidad y olores requieren costosos sistemas de contención e impulsan la innovación hacia una producción más limpia, impactando los gastos operativos y las prioridades de inversión.