
Tamaño y Participación del Mercado de Software de Adquisición de Talento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
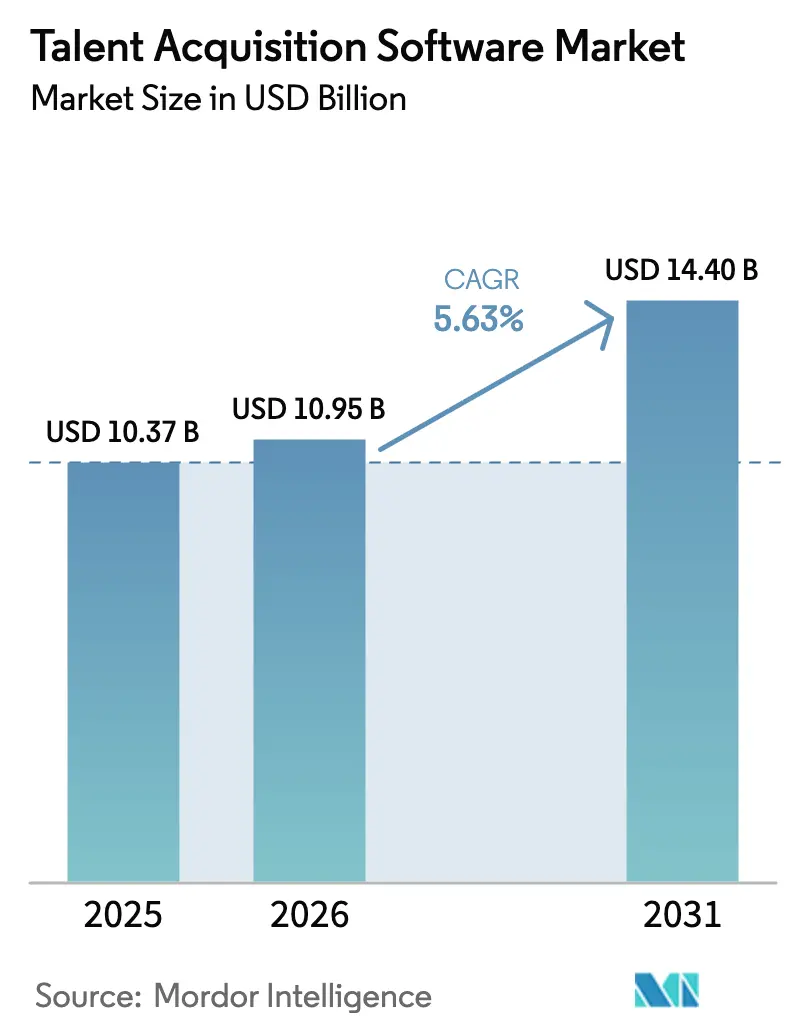
| Tamaño del Mercado (2026) | 10.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.4 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
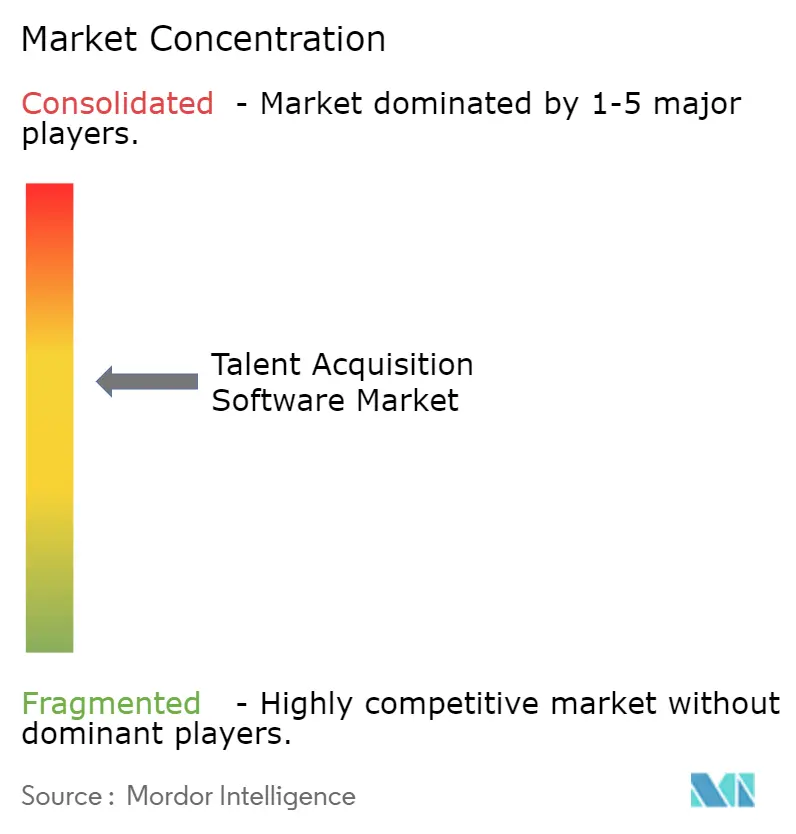
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Adquisición de Talento por Mordor Intelligence
El mercado de software de adquisición de talento fue valorado en USD 10,37 mil millones en 2025 y se estima que crecerá desde USD 10,95 mil millones en 2026 hasta alcanzar USD 14,4 mil millones en 2031, a una CAGR del 5,63% durante el período de pronóstico (2026-2031). La sólida demanda empresarial de emparejamiento de candidatos impulsado por IA, junto con las migraciones aceleradas hacia plataformas de recursos humanos nativas en la nube, sustenta esta expansión. Los proveedores se benefician del cambio desde el seguimiento transaccional de candidatos hacia la orquestación integrada de talento que unifica los flujos de trabajo de búsqueda, selección y gestión de relaciones con candidatos. Las implementaciones basadas en la nube ya gestionan más de dos tercios de las nuevas instalaciones, ayudando a las organizaciones a reducir los costos de infraestructura y a ofrecer ciclos de innovación más ágiles. Los incentivos gubernamentales para programas de contratación digital en Asia Pacífico, América del Norte y partes de Europa refuerzan el impulso de adopción, incluso cuando los costos de cumplimiento normativo y la incertidumbre económica moderan el gasto a corto plazo.
Conclusiones Clave del Informe
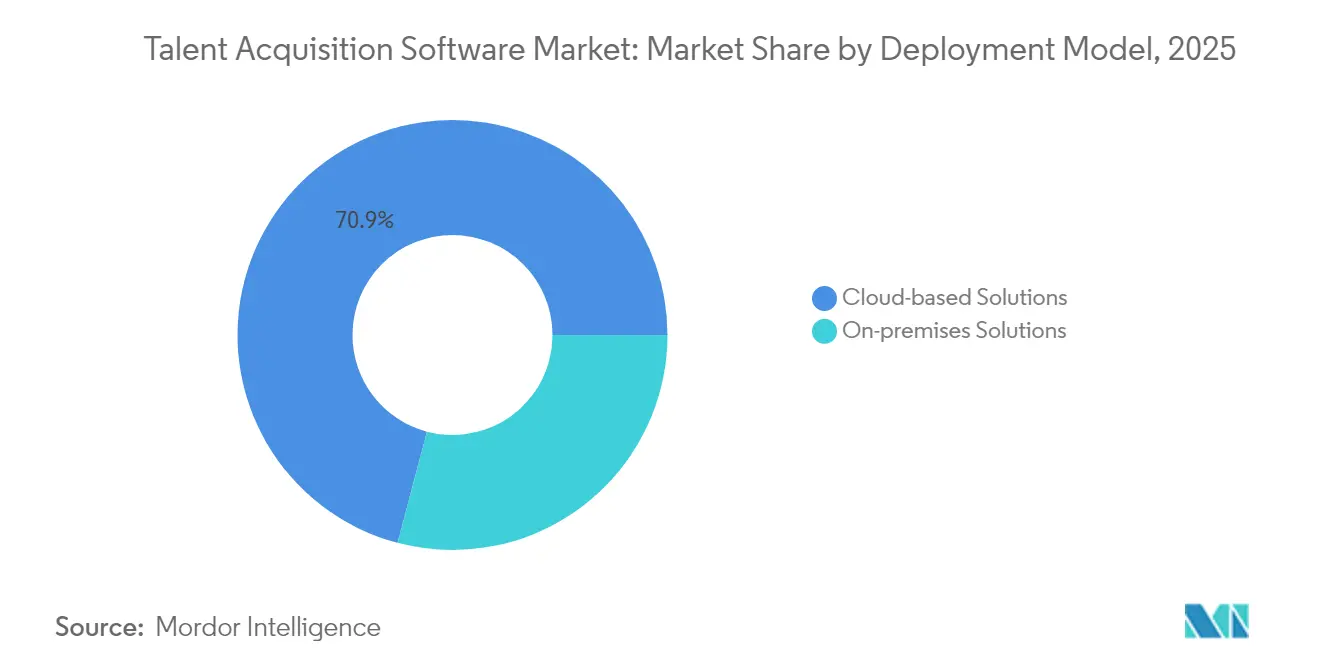
- Por modelo de implementación, las soluciones en la nube controlaron el 70,89% de la participación de ingresos en 2025 y avanzan a una CAGR del 6,62% hasta 2031.
- Por componente, los sistemas de seguimiento de candidatos lideraron con el 37,25% de la participación del mercado de software de adquisición de talento en 2025, mientras que se proyecta que las suites de marketing de reclutamiento registren la CAGR más rápida del 6,45% hasta 2031.
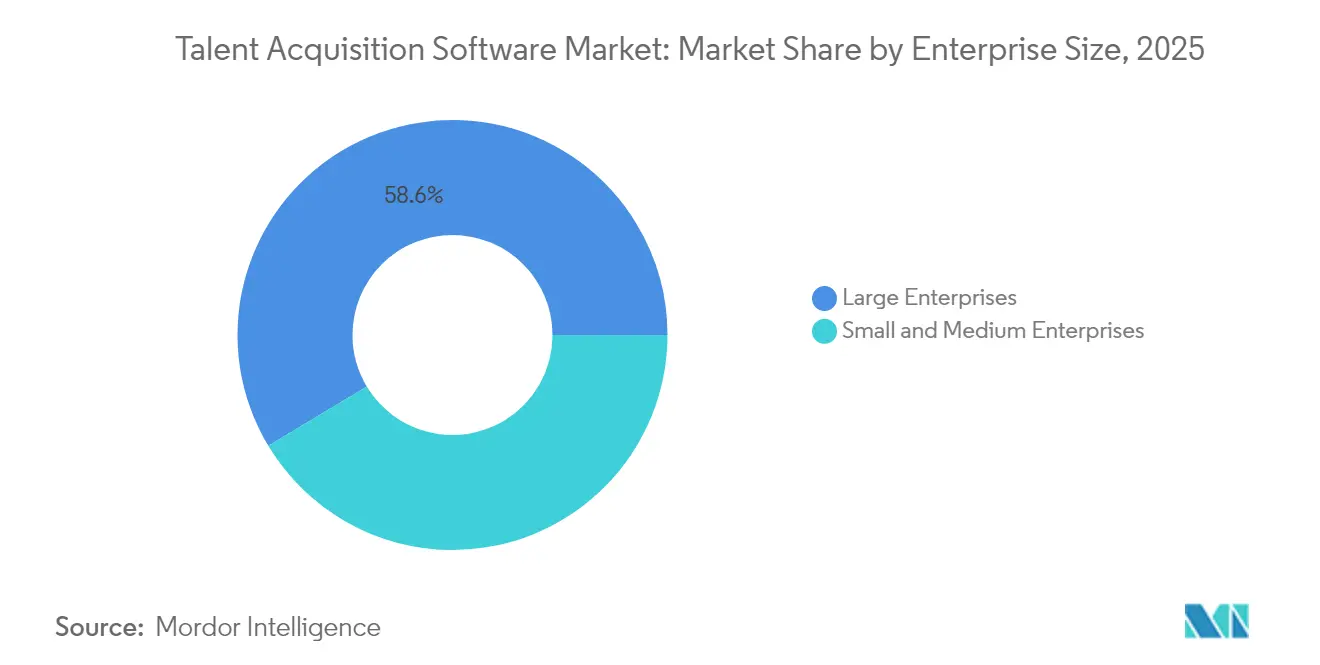
- Por tamaño de empresa, se anticipa que las pequeñas y medianas empresas registren una CAGR del 6,44%, superando el crecimiento de las grandes empresas a pesar de que estas últimas representan el 58,62% de la participación en 2025.
- Por industria de uso final, el uso en el sector minorista y comercio electrónico crece a una CAGR del 6,65%, desafiando a TI y telecomunicaciones, que retuvo el 22,11% de la participación de ingresos en 2025.
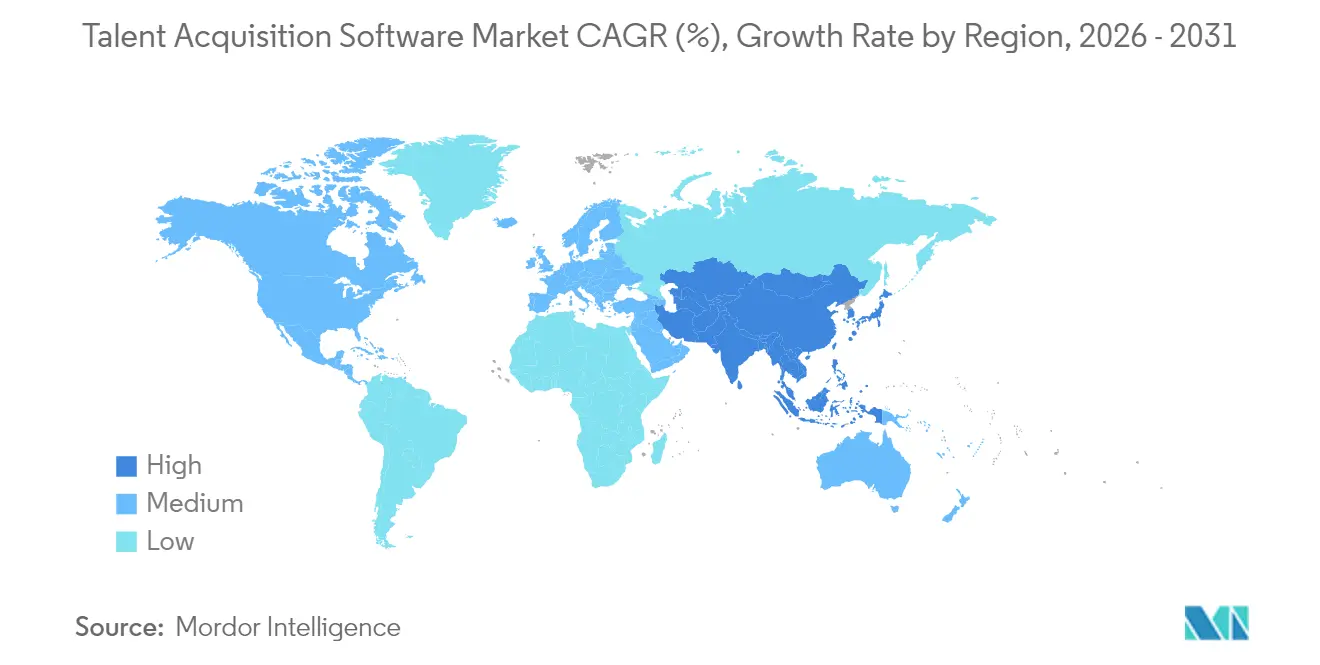
- Por geografía, Asia Pacífico está encaminada a una CAGR del 6,18% hasta 2031, aunque América del Norte se mantuvo como el mayor mercado regional con el 34,05% de participación en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la nube de las pilas tecnológicas de recursos humanos | +1.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Emparejamiento de candidatos impulsado por IA que mejora la calidad de contratación | +1.5% | América del Norte y Asia Pacífico como núcleo, con expansión hacia Europa | Corto plazo (≤ 2 años) |
| Expectativas de experiencia del candidato hiperpersonalizada | +1.2% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente penetración de la fuerza laboral contingente | +1.0% | Global, concentrado en Asia Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Adopción de analíticas de talento para cuadros de mando de DEI | +0.8% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para plataformas de contratación digital | +0.6% | Asia Pacífico como núcleo, con programas selectivos en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Migración a la Nube de las Pilas Tecnológicas de Recursos Humanos Acelera la Consolidación de Plataformas
Las organizaciones que migran hacia arquitecturas de recursos humanos nativas en la nube reportan beneficios de costo y rendimiento de dos dígitos. La integración de datos en tiempo real elimina los silos históricos, mejorando las analíticas de contratación y habilitando información sobre la fuerza laboral a nivel empresarial. Los ciclos de implementación más ágiles y la escalabilidad elástica hacen que las implementaciones en la nube sean especialmente atractivas para el reclutamiento de alto volumen. Los diseños con API como núcleo permiten a los empleadores conectar módulos especializados de búsqueda, evaluación o verificación de antecedentes en flujos de trabajo unificados, posicionando al mercado de software de adquisición de talento como la piedra angular de la transformación digital de recursos humanos más amplia.[1]Oracle, "Por qué los Recursos Humanos en la Nube Generan un Retorno de Inversión más Rápido," oracle.com
El Emparejamiento de Candidatos Impulsado por IA Transforma las Métricas de Calidad de Contratación
Los motores de aprendizaje automático ahora analizan currículums, evaluaciones y señales conductuales para identificar los perfiles más adecuados con mayor precisión que las búsquedas por palabras clave. Las principales plataformas procesaron cientos de miles de requisiciones en 2024, aumentando la capacidad de los reclutadores en más de la mitad. Los paneles de IA explicable y las auditorías de sesgo se han convertido en funciones imprescindibles en un contexto de mayor escrutinio regulatorio. A pesar de las claras ganancias en eficiencia, casi nueve de cada diez grandes empleadores aún no han implementado personalización impulsada por IA en sus sitios de carreras, una brecha de adopción que continúa impulsando oportunidades de crecimiento
La Experiencia del Candidato Hiperpersonalizada se Convierte en un Diferenciador Competitivo
Los buscadores de empleo esperan motores de recomendación al estilo de Netflix, chatbots conversacionales y rutas de solicitud móvil con un solo clic. Los empleadores que incorporan video, contenido de estilo social y descripciones centradas en habilidades observan mejoras en la tasa de finalización de solicitudes y ciclos de contratación más cortos. La automatización del marketing de reclutamiento orquesta campañas en TikTok, Reddit y bolsas de trabajo especializadas, posicionando al mercado de software de adquisición de talento como un habilitador central de las estrategias de contratación orientadas a la marca.
La Creciente Penetración de la Fuerza Laboral Contingente Amplía el Alcance de las Plataformas
Los trabajadores de la economía gig, los contratistas y los especialistas de tiempo parcial ahora componen una parte significativa de los grupos de trabajo globales. Las plataformas de reclutamiento deben, por tanto, gestionar clasificaciones mixtas de trabajadores, regímenes de cumplimiento variados y flujos de trabajo de pago integrados. La integración estrecha con sistemas de gestión de proveedores, mercados de trabajadores independientes y taxonomías de habilidades permite a los empleadores equilibrar las demandas de talento remoto, híbrido y presencial sin fragmentar los datos ni las experiencias de los candidatos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de cumplimiento de privacidad de datos (GDPR, CPRA) | -1.2% | Europa y California, en expansión global | Corto plazo (≤ 2 años) |
| Obstáculos de integración con HRIS heredados | -0.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Congelación de contrataciones por recesión económica | -0.7% | Global, con mayor sensibilidad en las economías desarrolladas | Corto plazo (≤ 2 años) |
| Sesgo algorítmico y escrutinio regulatorio sobre algoritmos | -0.5% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Cumplimiento de Privacidad de Datos Crean Barreras de Implementación
Los requisitos regulatorios más estrictos obligan a los empleadores a invertir en gestión del consentimiento, salvaguardas contra brechas de seguridad y gobernanza de datos de candidatos. Algunas multinacionales ahora asignan presupuestos multimillonarios para la remediación de flujos de trabajo heredados y controles de transferencia de datos transfronterizos. Estos gastos ralentizan las decisiones de compra y desvían fondos destinados a la innovación de funciones, ejerciendo presión a corto plazo sobre el mercado de software de adquisición de talento.[2]IBM, "Informe sobre el Costo de una Brecha de Datos 2025," ibm.com
Los Obstáculos de Integración con HRIS Heredados Limitan la Velocidad de Adopción
Muchas organizaciones aún operan sistemas de información de recursos humanos con décadas de antigüedad. Las APIs limitadas, los esquemas de datos inconsistentes y los registros duplicados complican el despliegue de nuevas plataformas. Los proyectos de integración a menudo requieren middleware personalizado y sólidos programas de gestión del cambio, lo que incrementa los costos de transición y retrasa los plazos de retorno de inversión. Las pequeñas y medianas empresas, al carecer de recursos de TI empresariales, tienden a optar por soluciones de implementación sencilla que las protejan de una integración compleja.[3]SHRM, "Los Múltiples Costos de la Proliferación de Software de Recursos Humanos," shrm.org
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación:
El Dominio de la Nube Impulsa una Escala RápidaEl tamaño del mercado de software de adquisición de talento vinculado a implementaciones en la nube superó los USD 7,35 mil millones en 2025, lo que subraya una clara preferencia de los clientes por la entrega basada en suscripción. Con una CAGR futura del 6,62%, las ofertas en la nube están preparadas para capturar una participación aún mayor en 2031. Las instalaciones locales persisten en sectores altamente regulados, pero enfrentan una erosión constante a medida que se multiplican las certificaciones de seguridad y las opciones de nube soberana. Los modelos híbridos sirven como etapas intermedias para las organizaciones que migran datos sensibles por fases, especialmente en servicios financieros y salud. Los programas de financiamiento gubernamental en Singapur, Columbia Británica y determinados estados de EE. UU. aceleran aún más las transiciones a la nube, beneficiando directamente al mercado de software de adquisición de talento.
La migración a la nube desbloquea simultáneamente capacidades de IA y actualizaciones continuas que las arquitecturas heredadas no pueden igualar. Por ello, los proveedores empaquetan analíticas avanzadas, bots de IA conversacional y tecnología de grafos de habilidades como características estándar en la nube. A su vez, los compradores obtienen mejoras medibles en la calidad de contratación sin cargas de gastos de capital. Estas ventajas refuerzan la atracción gravitacional a largo plazo hacia la entrega de software como servicio, ampliando la brecha entre los líderes en la nube y los rezagados con instalaciones locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Componente:
La Base de los ATS Evoluciona hacia Suites UnificadasLos sistemas de seguimiento de candidatos representaron la mayor proporción del 37,25% de los ingresos de 2025, convirtiéndose en la capa de flujo de trabajo de referencia en los segmentos empresariales y de mercado medio. Sin embargo, a medida que convergen los módulos de marketing de reclutamiento, gestión de relaciones con candidatos e incorporación, los compradores adquieren cada vez más suites integradas de un único proveedor. Este cambio impulsa la funcionalidad de marketing de reclutamiento a una CAGR proyectada del 6,45%, seguida de cerca por los módulos de gestión de relaciones con candidatos que cultivan grupos de talento pasivo. Los servicios, la implementación y la consultoría de optimización también registran un crecimiento saludable porque los despliegues globales complejos requieren experiencia especializada.
La convergencia entre suites está impulsada por la demanda de los reclutadores de paneles de control unificados, analíticas integradas y menor sobrecarga de gestión de proveedores. Los productos ATS modernos agrupan el análisis de currículums, la programación de entrevistas y las analíticas predictivas que antes requerían licencias separadas, reduciendo el costo total de propiedad e impulsando la consolidación en el mercado de software de adquisición de talento.
Por Tamaño de Empresa:
El Crecimiento de las PYME Reduce las Brechas de CapacidadSi bien las grandes empresas aún representan el 58,62% del gasto, las PYME ahora registran la CAGR más rápida del 6,44%, redefiniendo las prioridades de comercialización de los proveedores. Los precios por suscripción, los flujos de trabajo preconfigurados y la personalización de bajo código hacen que los conjuntos de herramientas sofisticados sean accesibles para empresas con recursos limitados. La implementación en la nube elimina las cargas de mantenimiento de servidores, lo que permite a las empresas más pequeñas adoptar el emparejamiento impulsado por IA y la programación automatizada que históricamente estaban fuera de su alcance. Los incentivos gubernamentales de adopción digital y las transiciones al trabajo remoto de la era pandémica amplificaron esta tendencia, posicionando al mercado de software de adquisición de talento como un ecualizador fundamental en la eficiencia del reclutamiento.
En contraste, las grandes empresas se centran en la integración profunda con suites de aprendizaje, desempeño y compensación. El cumplimiento normativo en múltiples países, las taxonomías de habilidades y las analíticas de movilidad interna demandan configuraciones personalizadas y sólidos servicios de implementación. Los proveedores, por tanto, mantienen niveles duales de productos, equilibrando la extensibilidad de nivel empresarial con la simplicidad para las PYME.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Industria de Uso Final:
El Comercio Minorista y el Comercio Electrónico Superan el Liderazgo de TIEl sector de TI y telecomunicaciones generó el 22,11% de los ingresos de 2025, aprovechando evaluaciones avanzadas de candidatos para el talento técnico difícil de encontrar. Sin embargo, el comercio minorista y el comercio electrónico ahora registran la CAGR más alta del 6,65% hasta 2031, impulsados por fluctuaciones estacionales de contratación, roles en la economía gig y necesidades de dotación de personal orientadas al cliente. La automatización de las campañas de publicación de empleos, la selección basada en chat y la programación de entrevistas por lotes ofrecen un retorno de inversión convincente para los reclutadores minoristas de alto volumen.
La salud y el BFSI continúan con una adopción constante, impulsada por el estricto seguimiento de credenciales y los requisitos de control de riesgos. La demanda en la manufactura aumenta en medio de la escasez de mano de obra calificada y el despliegue de fábricas inteligentes, mientras que la hospitalidad depende de funciones de incorporación rápida para gestionar la alta rotación. La adopción transversal de la contratación basada en habilidades amplía las integraciones de evaluación y las funciones de gestión de taxonomías, manteniendo una amplia relevancia de la plataforma en todos los sectores verticales.
Análisis Geográfico
Mercado de Software de Adquisición de Talento en América del Norte
América del Norte captó el 34,05% del gasto en 2025, lo que refleja una profunda penetración del SaaS y ecosistemas de integración maduros. Las organizaciones estadounidenses enfatizan la explicabilidad de la IA y las métricas de experiencia del candidato, mientras que los compradores canadienses priorizan los flujos de trabajo bilingües y la búsqueda de talento transfronterizo. La creciente huella manufacturera de México incrementa el apetito por sistemas de reclutamiento escalables que respalden tanto los oficios especializados como los roles de ingeniería.
Mercado de Software de Adquisición de Talento en Asia Pacífico
Asia Pacífico registra la CAGR más sólida del 6,18% hasta 2031, impulsada por el crecimiento de tres dígitos en las ofertas de empleo de India en 2024 y los repuntes de contratación en el sector tecnológico de China. Los programas gubernamentales en Singapur, Malasia y Tailandia subvencionan la adopción de tecnología de recursos humanos, y la localización en múltiples idiomas sigue siendo un requisito fundamental. La diversidad de legislaciones laborales y los mandatos de residencia de datos impulsan a los proveedores a mantener opciones flexibles de alojamiento y cumplimiento normativo, elevando el mercado general de software de adquisición de talento en la región.
Mercado de Software de Adquisición de Talento en Europa
Europa muestra un crecimiento sostenido, impulsado por las actualizaciones vinculadas al RGPD y la contratación transfronteriza dentro del mercado único. Alemania y el Reino Unido continúan liderando la adopción empresarial, mientras que Francia y España se centran en la capacidad multilingüe y la movilidad del talento en la UE. La próxima Ley de IA de la UE añade urgencia a la demanda de algoritmos transparentes e informes de mitigación de sesgos, lo que condiciona aún más las hojas de ruta de los productos.
Mercado de Software de Adquisición de Talento en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representan corredores de demanda emergente a medida que la diversificación económica y la inversión extranjera impulsan la digitalización empresarial. El ecosistema tecnológico de Brasil y los proyectos de modernización del sector público del Consejo de Cooperación del Golfo ejemplifican el nuevo impulso de adquisición. Los proveedores que ofrecen implementaciones de bajo impacto y soporte en idiomas regionales están en posición de capturar cuota incremental del mercado de software de adquisición de talento en estas geografías.

Panorama regulatorio
Los proveedores de software de adquisición de talento operan bajo requisitos cada vez más amplios de privacidad, IA y cumplimiento laboral que moldean el diseño de los productos, incluyendo la captura de consentimiento, los controles de retención, los registros de auditoría y la explicabilidad. En Europa, el GDPR sigue siendo la base para el procesamiento de datos de candidatos, mientras que las transferencias transfronterizas dependen con frecuencia del Marco de Privacidad de Datos UE-EE. UU. (vigente desde julio de 2023), junto con requisitos de localización y residencia de datos reflejados en consideraciones de alojamiento europeo. En Norteamérica, las herramientas de contratación automatizadas enfrentan un escrutinio creciente, incluidos los requisitos de la Ley Local 144 de la Ciudad de Nueva York sobre auditorías anuales de sesgo para herramientas automatizadas de decisión de empleo, lo que impulsa a los compradores hacia plataformas con pruebas de sesgo, documentación y reportes.
La gobernanza de la IA se está endureciendo para los casos de uso de contratación, impulsando actualizaciones centradas en el cumplimiento en materia de transparencia y monitoreo de modelos. La Ley de IA de la UE (en vigor desde febrero de 2025) eleva la IA relacionada con la contratación a un área de alto riesgo, con obligaciones de cumplimiento para los sistemas relevantes que comienzan en agosto de 2026, lo que aumenta la demanda de paneles de IA explicable y controles de riesgo estandarizados. En Canadá, la Ley 25 de Quebec añade expectativas de evaluación de impacto en la privacidad para ciertas transferencias transfronterizas de datos, influyendo en la contratación de proveedores, el mapeo de datos y las decisiones de alojamiento para implementaciones multinacionales. En Asia, India notificó reglas bajo la Ley de Protección de Datos Personales Digitales el 13 de noviembre de 2025, con cumplimiento requerido para el 13 de mayo de 2027, lo que impulsa a proveedores de software y empleadores a formalizar bases legales de procesamiento, la debida diligencia de proveedores y flujos de trabajo de gobernanza de datos de candidatos.
Análisis de la cadena de valor
La cadena de valor comienza con la estrategia de producto y la ingeniería de plataformas (ATS, CRM, marketing de reclutamiento, análisis y servicios), y luego se extiende a la infraestructura en la nube, la seguridad y las capas de identidad que permiten la entrega de SaaS multiinquilino. La distribución y comercialización se realizan cada vez más a través de ecosistemas y mercados empresariales de HCM que simplifican la adquisición y la integración, como se observa en ADP Marketplace, que se expande hacia un destino para descubrir e implementar agentes de IA que se integran con las plataformas de ADP. Los socios de implementación y los integradores de sistemas siguen siendo fundamentales para los despliegues empresariales, abarcando la migración de datos, la integración de HRIS, la configuración de flujos de trabajo y la gestión del cambio.
Aguas abajo, la pila de adquisición de talento se completa cada vez más mediante capacidades de socios integradas que se ofrecen como integraciones nativas en lugar de herramientas puntuales independientes. La verificación de antecedentes, la gestión de credenciales, las evaluaciones, las comunicaciones y el soporte para la clasificación de trabajadores se habilitan comúnmente a través de conectores nativos de la plataforma, como lo ejemplifica BambooHR al integrar verificaciones de antecedentes nativas mediante su asociación con Turn, y plataformas centradas en la dotación de personal como Bullhorn, que integra la gestión de credenciales con Asurint para flujos de trabajo de dotación de personal en el sector de la salud. Los empleadores y las empresas de dotación de personal se encuentran al final de la cadena como los principales compradores, con resultados vinculados a la reducción del tiempo de contratación, la mejora de la postura de cumplimiento y una mayor productividad de los reclutadores; las obligaciones de privacidad de datos y auditoría de IA también aumentan la demanda de servicios gestionados y optimización continua.
Panorama Competitivo
El mercado permanece moderadamente fragmentado, aunque la consolidación se acelera a medida que los proveedores de HCM de suite completa adquieren innovadores de nicho. El plan de SAP de incorporar SmartRecruiters en su suite de gestión de experiencia humana y la adquisición de Paycor por parte de Paychex por USD 4,1 mil millones subrayan el impulso por unificar el reclutamiento con la nómina y la gestión de la fuerza laboral.[4]Paychex, "Paychex Completa la Adquisición de Paycor," paychex.com Las asociaciones como la colaboración de Workday con Randstad integran motores de recomendación de IA con redes globales de personal, combinando software y servicios para una eficiencia de contratación de extremo a extremo.
La diferenciación competitiva gira en torno a la IA explicable, las APIs abiertas y la gobernanza de datos lista para cumplimiento normativo. Las empresas emergentes enfocadas en flujos de trabajo de la economía gig, analíticas de diversidad o inteligencia de grafos de habilidades atraen una sólida financiación de capital de riesgo, como lo evidencia la ronda Serie B de USD 42,7 millones de TechWolf. Los incumbentes tradicionales de bolsas de trabajo, representados por la fusión de CareerBuilder y Monster, buscan plataformas unificadas para recuperar la cuota de audiencia frente a los agregadores.
Los nuevos participantes del mercado que apuntan a las PYME implementan niveles freemium y plantillas de despliegue rápido, mientras que las plataformas de nivel empresarial enfatizan las integraciones nativas con módulos de aprendizaje, desempeño y compensación. Los proveedores capaces de documentar reducciones en el tiempo de contratación, mejoras en la calidad de contratación y puntuaciones superiores de experiencia del candidato capturan un crecimiento desproporcionado en el mercado de software de adquisición de talento.
Líderes de la Industria de Software de Adquisición de Talento
ADP LLC
Applicant Tracking System Inc. (Trakstar)
Bamboo HR LLC
Bullhorn Inc.
Cegid Group SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Adquisición de Talento
- ADP LLC
- Applicant Tracking System Inc. (Trakstar)
- Bamboo HR LLC
- Bullhorn Inc.
- Cegid Group SA
- ClearCompany HRM Inc.
- Cornerstone OnDemand Inc.
- Greenhouse Software Inc.
- HireVue Inc.
- iCIMS Inc.
- IBM Corporation
- Jobvite Inc.
- Learning Technologies Group PLC
- Lever Inc.
- Oracle Corporation
- PeopleFluent Inc.
- Recruit Holdings Co. Ltd.
- SAP SE
- SmartRecruiters Inc.
- Workday Inc.
- Zoho Corporation Pvt. Ltd.
Lea el análisis de las empresas de software de adquisición de talento

Oportunidades de mercado y perspectivas futuras
Una gran oportunidad se encuentra en la intersección entre la migración a la nube y la IA lista para la gobernanza, donde los compradores desean una contratación automatizada que pueda ser auditada, explicada y respaldada por controles de privacidad en distintas jurisdicciones. El inicio del cumplimiento de la Ley de IA de la UE en agosto de 2026, junto con requisitos de auditoría de sesgo como la Ley Local 144 de la Ciudad de Nueva York, crea un ciclo de actualización concreto para los proveedores que pueden operacionalizar la documentación de modelos, el monitoreo de sesgos y los controles de datos de candidatos dentro de los flujos de trabajo centrales de ATS y CRM. Este impulso derivado del cumplimiento también respalda la demanda de plantillas empaquetadas, reportes y servicios que reducen la friccción de implementación para empresas multinacionales.
La expansión liderada por ecosistemas también está creando espacio para servicios integrados que convierten a las plataformas de adquisición de talento en centros integrales de contratación y ciclo de vida laboral. En 2026, BambooHR amplió la profundidad de sus flujos de trabajo nativos mediante una asociación multianual para ofrecer verificaciones de antecedentes dentro de la plataforma y lanzó la Gestión de Contratistas impulsada por Remote, lo que refleja el interés de los compradores en la verificación integrada y la incorporación de contratistas conforme a la normativa sin sistemas separados. La incorporación de agentes de IA por parte de ADP Marketplace, y la inversión de ADP Ventures en Ema para escalar la IA agéntica de nivel empresarial, destacan una ruta paralela donde los mercados y los marcos de agentes permiten que terceros implementen automatizaciones de reclutamiento y RR. HH. dentro de las plataformas establecidas. Los flujos de trabajo verticales especializados continúan abriendo vías de expansión específicas, incluida la integración de Bullhorn y Asurint para la gestión de credenciales en la dotación de personal del sector salud, donde la verificación de credenciales, con alta carga de cumplimiento, puede diferenciar las pilas de adquisición de talento orientadas a la dotación de personal.
Recent Industry Developments in Mercado de Software de Adquisición de Talento
- Junio de 2026: BambooHR LLC lanzó BambooHR Contractor Management impulsado por Remote para permitir la contratación, incorporación, gestión y pago de contratistas conforme a la normativa. El lanzamiento amplía el flujo de trabajo de adquisición de talento para abarcar a los contratistas, fortaleciendo el ecosistema de la plataforma con servicios de fintech e infraestructura y acelerando la gestión del ciclo de vida de los contratistas dentro de los flujos de trabajo de TA.
- Mayo de 2026: BambooHR LLC lanzó BambooHR On-Demand Pay, integrando el acceso a salarios devengados dentro de la plataforma BambooHR. La función mejora las tasas de aceptación de ofertas por parte de los candidatos y la flexibilidad financiera de los empleados, añadiendo capacidades fintech integradas a la suite de TA y aumentando las capacidades integrales de contratación y retención.
- Abril de 2026: BambooHR LLC anunció una asociación multianual con Turn para ofrecer verificaciones de antecedentes nativas dentro de la plataforma BambooHR. La integración agiliza la selección de candidatos con verificaciones de antecedentes incorporadas, reforzando la integración del flujo de trabajo de TA y reduciendo el tiempo de contratación al integrar la verificación esencial dentro de la plataforma principal.


Mercado de Software de Adquisición de Talento Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado incluye plataformas de software utilizadas para planificar, buscar, atraer, seleccionar, evaluar, involucrar y gestionar candidatos a través de flujos de trabajo de contratación, incluidos los ingresos relacionados basados en suscripción y uso vinculados a estos módulos.
Exclusiones del alcance: Se excluyen las tarifas de servicio de agencias de dotación de personal, los servicios de reclutamiento externalizados y las herramientas generales de nómina y control de horarios de HRIS que no se venden como software de adquisición de talento.
Descripción general de la segmentación
- Por Modelo de Implementación
- Soluciones Locales
- Soluciones Basadas en la Nube
- Por Componente
- Sistema de Seguimiento de Candidatos
- Gestión de Relaciones con Candidatos
- Suite de Marketing de Reclutamiento
- Servicios y Soporte
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria de Uso Final
- Manufactura
- Salud
- BFSI
- Educación
- Hospitalidad
- TI y Telecomunicaciones
- Comercio Minorista y Comercio Electrónico
- Otras Industrias de Uso Final
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- España
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer el contexto de la actividad de reclutamiento y a anclar los indicadores públicos que influyen en el gasto en software de reclutamiento. Consultamos series de mercado laboral y empleo de fuentes como la Oficina de Estadísticas Laborales de EE. UU., Eurostat e ILOSTAT, y también revisamos publicaciones de empleadores y prácticas de RR. HH. de grupos como SHRM y CIPD.
Para conectar las señales de demanda con la lógica de ingresos del software, revisamos presentaciones ante la SEC e informes anuales, presentaciones para inversores, documentación oficial de productos y cobertura de prensa confiable sobre presupuestos y adopción de tecnología de RR. HH. Cuando fue necesario, se utilizaron suscripciones de pago seleccionadas para obtener datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para respaldar las verificaciones cruzadas sobre el enfoque de producto y los ciclos de inversión. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué compran los compradores en software de adquisición de talento y cómo se aplican los precios en los distintos módulos, puestos y volúmenes de contratación. Hablamos con una combinación de proveedores de software, socios de implementación y líderes de RR. HH. y talento en las principales regiones para validar los patrones de adopción, el comportamiento de renovación y los factores desencadenantes de las actualizaciones.
Estas conversaciones también se utilizaron para ajustar los supuestos sobre las tasas de adopción de módulos, el ritmo de migración a la nube y las estructuras contractuales típicas, y luego para poner a prueba los resultados del modelo frente a condiciones reales de adquisición y uso.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 40% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 44% | América: 19% |
Dimensionamiento y pronóstico del mercado
El mercado se dimensionó utilizando un enfoque descendente que parte de la actividad de contratación y la intensidad del proceso de reclutamiento, las cuales luego se traducen en adopción de software y gasto por organización en las principales geografías. En la práctica, vinculamos señales macro como el crecimiento del empleo y las vacantes laborales con la penetración de software para reconstruir un fondo de gasto abordable.
Para mantener los totales realistas, los resultados se corroboraron con aproximaciones ascendentes selectivas, como puntos de precio muestreados por módulo, recuentos de puestos típicos por tamaño de empresa y una consolidación limitada de las divulgaciones de ingresos de proveedores donde los informes son suficientemente claros. Algunas brechas se manejaron mediante interpolación conservadora cuando no se divulgaban los precios o las divisiones de módulos, y luego se ajustaron tras la retroalimentación de las entrevistas.
Para el pronóstico, se aplicó un análisis de escenarios en torno a los factores de demanda que tienden a variar de un año a otro y que se reflejan en las decisiones presupuestarias, y luego esas trayectorias se tradujeron en crecimiento de ingresos. Las entradas utilizadas en el modelo incluyeron las tendencias de volumen de contratación, la combinación de nube frente a instalaciones locales, la adopción de módulos para la búsqueda y el compromiso de candidatos, la duración promedio de los contratos y las tasas de renovación, y las actualizaciones de funciones impulsadas por el cumplimiento vinculadas a controles de privacidad y sesgo.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones escalonadas para que las cifras finales permanezcan vinculadas a señales observables. Los resultados del modelo se compararon con métricas independientes, como las tendencias de vacantes laborales, los comentarios sobre presupuestos de tecnología de RR. HH. y el desempeño de ingresos de software divulgado, seguido de verificaciones de varianza entre regiones y cohortes de tamaño de empresa.
Se marcaron anomalías cuando el crecimiento implicaba cambios poco realistas en la penetración o los precios, y luego se revisaron los supuestos y, cuando fue necesario, se volvió a contactar a los encuestados para aclarar el factor determinante. Antes de la aprobación final, el trabajo se revisa en más de una pasada de analistas para que las entradas, los cálculos y las definiciones concuerden.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes afectan los patrones de adopción o de gasto. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente basada en los datos disponibles más actualizados.
Comparación del dimensionamiento del mercado de software de adquisición de talento de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de adquisición de talento a menudo varían porque cada editor cuenta un conjunto diferente de productos e ingresos, y también difieren en cómo tratan los paquetes, los servicios y el momento de la moneda regional. Utilizamos los puntos de comparación a continuación para mostrar qué supuestos pueden ampliar o reducir el total.
Los ingresos de servicios de dotación de personal y RPO quedan fuera del alcance de Mordor Intelligence para este mercado, razón por la cual algunas estimaciones más amplias parecen mucho mayores incluso cuando hacen referencia a señales de contratación similares. Las diferencias también provienen de cómo se proyecta el precio de los módulos a lo largo del tiempo, de si se asume que las curvas de adopción para las capacidades de emparejamiento aumentan rápidamente, y de cuán recientemente se actualizaron las cifras tras cambios en las condiciones de contratación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,37 mil millones de USD (2025) | |
| Editorial de la Industria A | 8,70 mil millones de USD (2025) | Utiliza una definición más estrecha centrada en el seguimiento básico de solicitantes y las funciones básicas de reclutamiento, y aplica supuestos de penetración conservadores para los compradores del mercado medio, lo que reduce el fondo de gasto implícito. |
| Grupo de Consultoría B | 25,70 mil millones de USD (2024) | Combina software con tecnología de dotación de personal e ingresos impulsados por servicios, y extiende el alcance hacia una gestión de talento y servicios de fuerza laboral más amplios, lo que eleva los totales más allá de los ingresos exclusivamente de software. |
En las tres cifras, la diferencia proviene principalmente de qué se considera ingreso por software frente a servicios, seguido de la rapidez con la que se permite que la adopción y los precios se expandan. Cuando el alcance y los factores determinantes se hacen explícitos y se verifican frente a señales de demanda repetibles, la cifra final se vuelve más fácil de explicar y reutilizar para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de software de adquisición de talento?
El mercado está valorado en USD 10,95 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que avance a una CAGR del 5,63% entre 2026 y 2031.
¿Qué modelo de implementación se expande más rápidamente?
Las implementaciones basadas en la nube crecen a una CAGR del 6,62% a medida que las empresas migran desde los sistemas locales.
¿Qué región registra el mayor crecimiento?
Se prevé que Asia Pacífico se expanda a una CAGR del 6,18%, impulsada por incentivos gubernamentales y la digitalización de la fuerza laboral.
¿Qué segmento lidera la demanda de componentes?
Los sistemas de seguimiento de candidatos siguen siendo el componente más grande, con una participación de ingresos del 37,25% en 2025.
¿Cómo influyen las pequeñas y medianas empresas en la adopción?
Las PYME están adoptando plataformas en la nube asequibles, lo que resulta en la CAGR más alta del 6,44% entre todos los segmentos por tamaño de empresa.
Última actualización de la página el:



