
Tamaño y Participación del Mercado de Pararrayos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.80 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
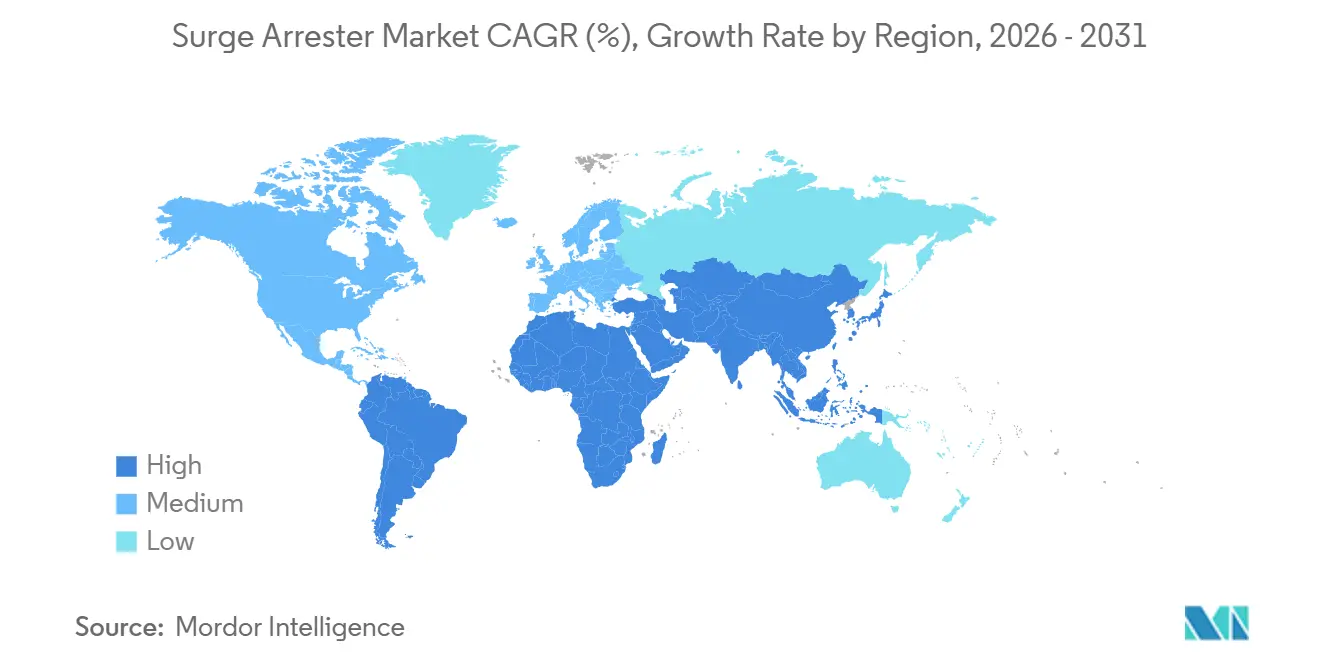
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pararrayos por Mordor Intelligence
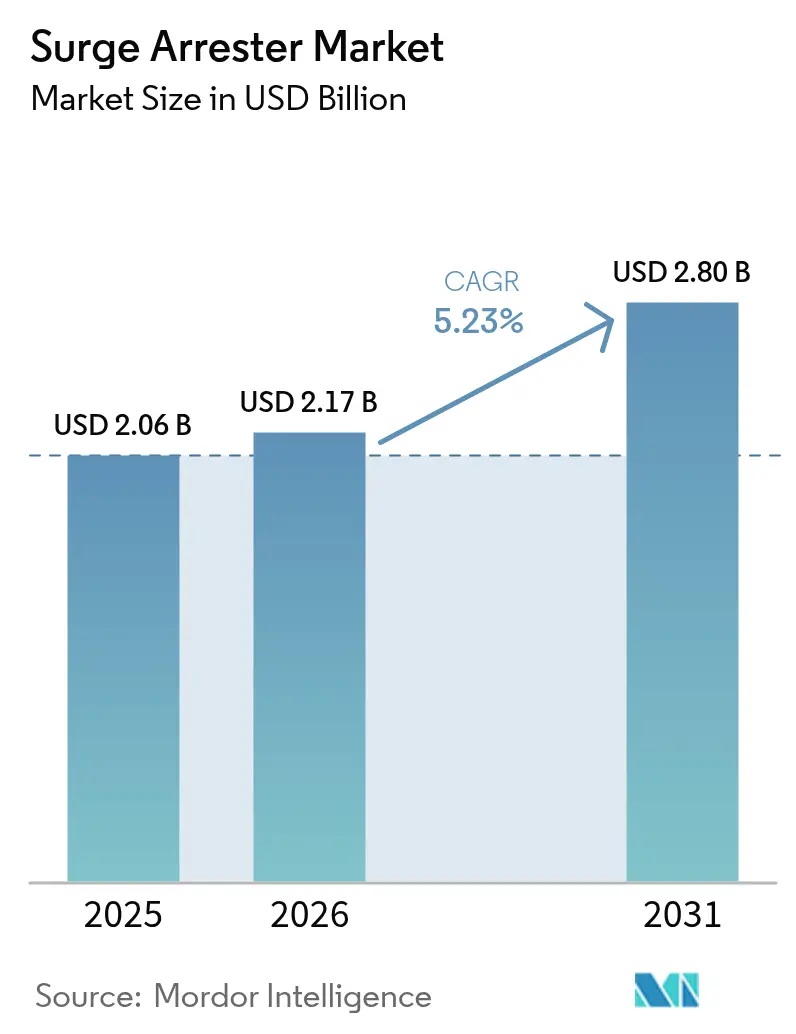
Se espera que el tamaño del mercado de pararrayos crezca de USD 2,06 mil millones en 2025 a USD 2,17 mil millones en 2026 y se prevé que alcance USD 2,8 mil millones en 2031 a una CAGR del 5,23% durante 2026-2031.
El aumento de las inversiones en modernización de redes, la integración agresiva de energías renovables y objetivos de fiabilidad más estrictos mantienen al mercado global de pararrayos en una sólida senda de expansión. Las tendencias de digitalización ahora requieren pararrayos con monitoreo de salud integrado, mientras que la resiliencia de la cadena de suministro sigue siendo una prioridad de primer nivel tras las recientes fluctuaciones de precios de los varistores de óxido metálico. Las empresas de servicios públicos en América del Norte y Europa están adoptando modelos de gemelos digitales para optimizar los ciclos de reemplazo, mientras que las empresas de servicios públicos en la región Asia-Pacífico están impulsando despliegues de tensión extra alta y ultra alta que amplían los límites de rendimiento de los productos. Los movimientos competitivos se centran en la diferenciación de productos, clasificaciones de energía más altas, huellas compactas y conectividad IoT; sin embargo, los fabricantes de equipos originales también deben contrarrestar la creciente marea de dispositivos falsificados que ingresan a economías sensibles al precio.
Conclusiones Clave del Informe
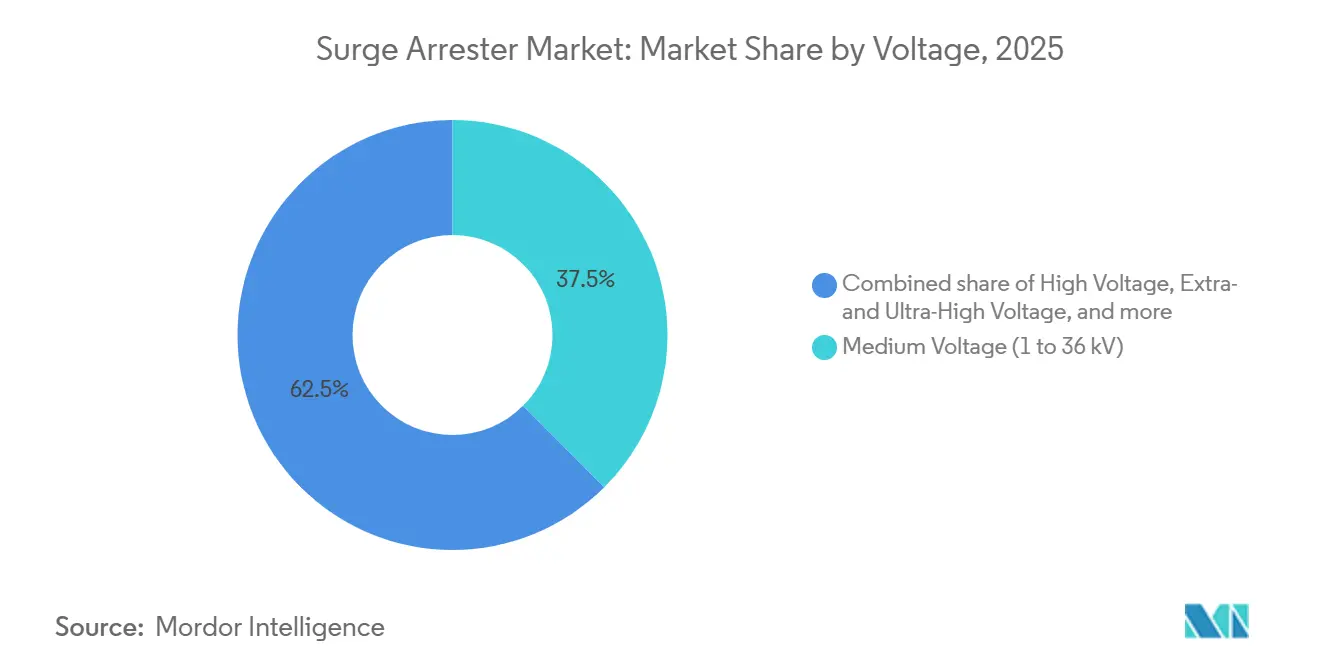
- Por clasificación de tensión, los pararrayos de media tensión tuvieron una participación de mercado del 37,52% en el mercado de pararrayos en 2025. Se proyecta que los pararrayos de tensión extra alta y ultra alta se expandirán a una CAGR del 6,74% entre 2026 y 2031.
- Por tipo de producto, las unidades de clase estación representaron una participación de ingresos del 41,95% del tamaño del mercado de pararrayos en 2025. Los pararrayos de línea representan la categoría de producto de más rápido crecimiento, avanzando a una CAGR del 7,18% hasta 2031.
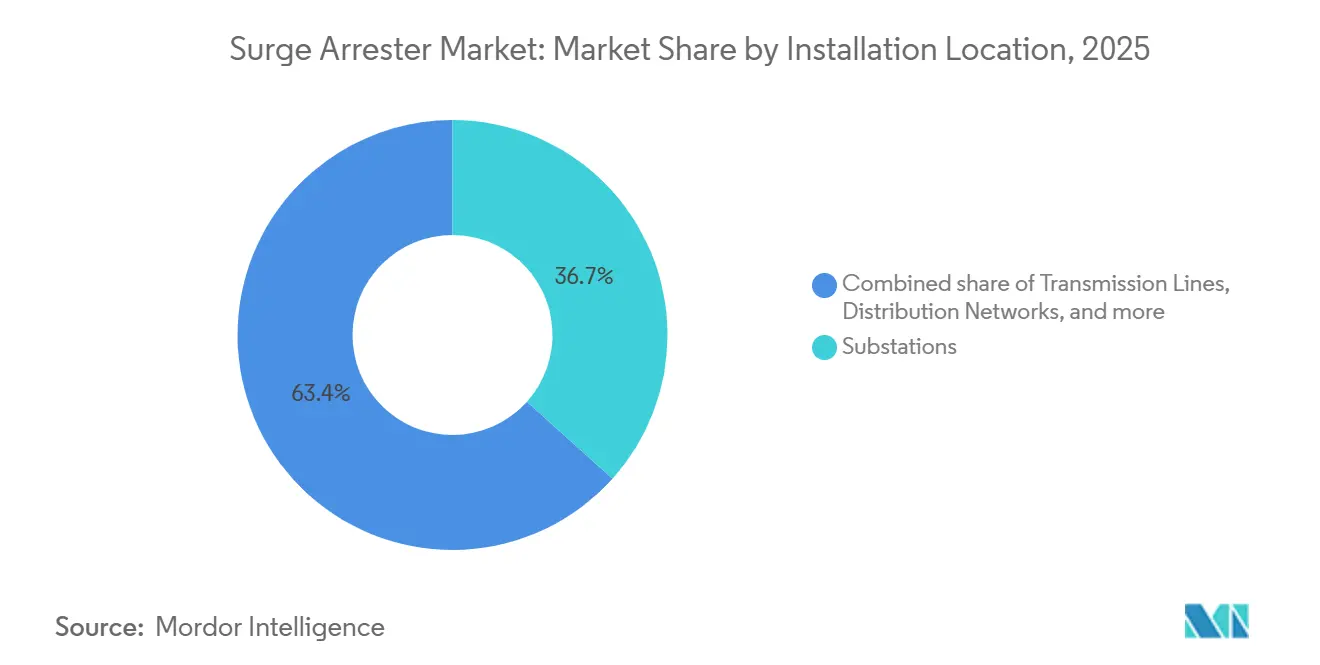
- Por ubicación de instalación, las subestaciones representaron el 36,65% del tamaño del mercado de pararrayos en 2025, mientras que se espera que las líneas de transmisión se expandan a una CAGR del 6,92%.
- Por aplicación, el segmento de servicios públicos capturó el 53,35% del tamaño del mercado de pararrayos en 2025, mientras que se proyecta que el segmento residencial crezca a una CAGR del 6,12%.
- Por geografía, la región Asia-Pacífico lideró con el 41,05% del mercado global de pararrayos en 2025 y se espera que registre una CAGR del 5,82% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de modernización de redes en América del Norte y la UE | 1.20% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Adiciones de capacidad renovable a escala de servicios públicos que requieren protección contra sobretensiones | 1.00% | Global, concentración en APAC y la UE | Largo plazo (≥ 4 años) |
| Electrificación de procesos industriales en Asia emergente | 0.80% | APAC, con efectos secundarios en MEA | Mediano plazo (2-4 años) |
| Rápida construcción de corredores de carga rápida para vehículos eléctricos | 0.60% | Global, adopción temprana en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Modernización de pararrayos en subestaciones de parques eólicos marinos | 0.40% | Regiones costeras de América del Norte y la UE | Mediano plazo (2-4 años) |
| Monitoreo de salud de activos habilitado por gemelos digitales que impulsa la demanda de reemplazo | 0.30% | Global, liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Modernización de Redes en América del Norte y la UE
Los reguladores de servicios públicos en ambas regiones asignan presupuestos multimillonarios para reforzar redes envejecidas frente a condiciones meteorológicas severas, elevando la demanda de pararrayos de clase estación con sensores de condición en línea. Proyectos como el plan de refuerzo de líneas de Entergy Texas por USD 335 millones combinan mejoras de protección contra sobretensiones con financiamiento federal de resiliencia, ilustrando cómo los mandatos de fiabilidad se traducen directamente en órdenes de compra. El mantenimiento predictivo, impulsado por análisis de corriente de fuga, ahora informa los calendarios de reemplazo de pararrayos, permitiendo a las empresas de servicios públicos evitar fallas catastróficas mientras gestionan los gastos de capital. Al mismo tiempo, el uso creciente de interconexiones de energías renovables incrementa la frecuencia de sobretensiones por maniobra, forzando una coordinación más estrecha entre pararrayos, interruptores y reactores en derivación. Como resultado, el mercado global de pararrayos recibe un impulso pronunciado de hardware preparado para la digitalización alineado con las actualizaciones del código de red de América del Norte y Europa.[1]"Entergy Texas Refuerza sus Líneas," T&D World, tdworld.com
Adiciones de Capacidad Renovable a Escala de Servicios Públicos que Requieren Protección contra Sobretensiones
Los desarrolladores de energía eólica y solar especifican pararrayos en sistemas de recolección, subestaciones y cables de exportación para proteger inversores y transformadores de rayos y sobretensiones por maniobra. Los parques eólicos marinos presentan un riesgo elevado; las sobretensiones temporales medidas pueden alcanzar niveles que amenazan el aislamiento de los cables a menos que se mitiguen. Estudios técnicos demuestran que los pararrayos reducen esas sobretensiones en un 68,3%, con reducciones aún mayores cuando se combinan con resistencias de preinserción, lo que subraya la necesidad de esquemas de protección coordinados. A medida que los gobiernos duplican sus objetivos de energías renovables para cumplir las metas climáticas de 2030, los equipos de conmutación de media tensión y el hardware de protección contra sobretensiones asociado experimentan un crecimiento de dos dígitos. En consecuencia, los proveedores de componentes que escalan tecnologías de varistores de óxido metálico de alta energía capturan una participación adicional del mercado global de pararrayos.[2]B. De Andrade et al., "Mitigación de Sobretensiones Temporales en Parques Eólicos Marinos," IEEE Access, ieee.org
Electrificación de Procesos Industriales en Asia Emergente
Los fabricantes que hacen la transición de calderas de combustibles fósiles a calentadores eléctricos a menudo encuentran fluctuaciones de tensión frecuentes, lo que resulta en pérdidas de producción que pueden superar los USD 25.000 por mes en algunas plantas. Las modernizaciones de protección contra sobretensiones, por lo tanto, pasan de ser inversiones opcionales a inversiones de ruta crítica. El impulso de automatización de China genera demanda de pararrayos de media tensión que manejan transitorios de alta frecuencia generados por variadores de frecuencia, mientras que los programas de incentivos de India fomentan clústeres de electrónica que requieren dispositivos de baja contaminación y resistentes a la corrosión. Los proveedores capaces de empaquetar pararrayos con filtros y transformadores de aislamiento obtienen una ventaja. Estos pedidos sustentan las perspectivas del mercado global de pararrayos para los segmentos industriales en la ASEAN y el sur de Asia.[3]Reinhausen, "La industria asiática utiliza transformadores de distribución de regulación de tensión en la lucha contra las redes fluctuantes," reinhausen.com
Rápida Construcción de Corredores de Carga Rápida para Vehículos Eléctricos
Los cargadores rápidos de corriente continua públicos son susceptibles a rayos, maniobras de red y sobretensiones por fallas internas tanto en la entrada de corriente alterna como en la salida de corriente continua. Las normas van por detrás del despliegue de equipos, lo que da a los fabricantes de pararrayos una ventana para definir las mejores prácticas. Lanzamientos de productos como los módulos de Clase I+II de 1.500 VCC de Bourns ilustran la adaptación de productos a corriente continua de mayor tensión. Los diseños de desconexión térmica y las huellas compactas se adaptan a los gabinetes de borde de carretera, favoreciendo el tiempo de actividad seguro. A medida que aumenta la densidad de los corredores de carga, la protección personalizada traslada más ingresos al mercado global de pararrayos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica |
|---|---|---|
| Precios volátiles de los varistores de óxido metálico | -0.80% | Global, concentrado en regiones de fabricación |
| Normas de prueba fragmentadas de IEC e IEEE entre regiones | -0.50% | Global, que afecta a fabricantes multinacionales |
| Retrasos en proyectos de líneas de transmisión UHV de larga distancia | -0.40% | Núcleo de APAC, con efectos secundarios a nivel global |
| Productos falsificados de bajo costo que erosionan los márgenes de los fabricantes de equipos originales | -0.30% | Mercados emergentes, particularmente Asia y MEA |
| Fuente: Mordor Intelligence | ||
Precios Volátiles de los Varistores de Óxido Metálico
El óxido de zinc representa la mayor parte del peso del varistor, por lo que las fluctuaciones en la producción minera y las regulaciones ambientales más estrictas generan oscilaciones de costos que comprimen los márgenes, especialmente en las unidades de baja tensión vendidas mediante licitaciones competitivas. Algunos fabricantes de equipos originales rediseñan las formulaciones para reducir el contenido de ZnO; sin embargo, los ciclos de calificación siguen siendo prolongados. La volatilidad a corto plazo, por lo tanto, reduce la rentabilidad, desacelerando modestamente las adquisiciones en el mercado global de pararrayos.
Normas de Prueba Fragmentadas de IEC e IEEE entre Regiones
Los regímenes de cumplimiento paralelos obligan a programas de diseño y prueba duales. La norma IEC 61643-01 enfatiza el rendimiento ante impulsos de rayo, mientras que la IEEE C62.11 se centra en las clasificaciones de energía ante sobretensiones por maniobra. Los proveedores multinacionales a menudo necesitan mantener líneas de productos duplicadas, lo que infla los costos y extiende el tiempo de comercialización. Hasta que surja una mayor armonización, esta complejidad restringe las economías de escala dentro del mercado global de pararrayos.[4]"Normas de Dispositivos de Protección contra Sobretensiones," Comisión Electrotécnica Internacional, iec.ch
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión:
Impulsando la Innovación Técnica en UHVSe proyecta que los pararrayos de tensión extra alta y ultra alta crecerán a la tasa más rápida, con una CAGR del 6,74%, ya que las transferencias de energías renovables interregionales demandan tensiones de ±800 kV y superiores. Los dispositivos de media tensión aún anclan el 37,52% del mercado global de pararrayos en 2025, proporcionando protección de columna vertebral para los alimentadores de distribución que sirven a parques industriales y cargas urbanas densas. Las pilas complejas de varistores y las carcasas de silicona diseñadas para servicios de 330 kV y más continúan filtrándose hacia las ofertas de menor tensión, mejorando la estabilidad térmica en general. La línea UHVDC de ±800 kV de 1.901 km de China subraya la viabilidad técnica y estimula el interés exportador en corredores similares en el sur de Asia y África.


Por Tipo de Producto:
Los Pararrayos de Línea Ganan Tracción en TransmisiónLos pararrayos de clase estación generaron el 41,95% de los ingresos en 2025, mientras que los pararrayos de línea avanzaron a una CAGR del 7,18% a medida que las empresas de servicios públicos cuantificaron las reducciones de interrupciones que superaron el costo de instalación. Los diseños sin entrehierro con carcasa polimérica, combinados con abrazaderas resistentes a la vibración, aceleran las campañas de modernización en líneas de 220 kV existentes. Los datos de campo de CIGRE confirman reducciones significativas de interrupciones por rayos, reforzando la curva de adopción en el mercado global de pararrayos.
Por Ubicación de Instalación:
Las Líneas de Transmisión Aceleran la AdopciónLas subestaciones mantuvieron una participación del 36,65% en 2025, pero las aplicaciones en líneas de transmisión se expandieron a una CAGR del 6,92% debido a un renovado enfoque en la fiabilidad. Los módulos de monitoreo remoto ahora transmiten la temperatura y la corriente de fuga del pararrayos a través de enlaces celulares, permitiendo inspecciones sin helicóptero en tramos de montaña. Tales avances amplían el tamaño de la oportunidad dentro del mercado global de pararrayos, particularmente en regiones con largos corredores aéreos.
Por Aplicación:
El Segmento Residencial Impulsa el Crecimiento del Hogar InteligenteLas redes de servicios públicos tuvieron una participación del 53,35% en 2025; no obstante, la adopción residencial registró una CAGR brisk del 6,12% a medida que crecía la electrónica para el hogar inteligente. Los datos de seguros que destacan USD 825 millones en daños por rayos en hogares de Estados Unidos catalizan revisiones de códigos que exigen el uso de dispositivos Tipo 1 o Tipo 2 en las entradas de servicio. Ese contexto normativo inyecta nuevo impulso al mercado global de pararrayos para unidades de baja tensión.
Análisis Geográfico
Mercado de Pararrayos de Sobretensión en Asia-Pacífico
La región de Asia-Pacífico lideró con una participación del 41,05% en el mercado global de pararrayos de sobretensión en 2025 y se prevé que se expanda a una CAGR del 5,82%. La Red Estatal de China por sí sola invirtió más de 500 mil millones de yuanes en despliegues de redes inteligentes durante 2024, con líneas de UHV absorbiendo un presupuesto considerable en pararrayos. Los programas de electrificación de India añaden demanda en media tensión, mientras que el largo historial de instalaciones de 66-1100 kV de Japón aporta conocimiento aplicado.
Mercado de Pararrayos de Sobretensión en América del Norte
América del Norte registra avances sostenidos a medida que las alianzas federales y estatales de modernización de redes liberan tramos de financiación vinculados a métricas de resiliencia. El desarrollo de parques eólicos marinos a lo largo del Atlántico impulsa las adquisiciones de pararrayos de grado marino, y la hoja de ruta de actualización de redes de Canadá por 1,4 billones de USD asegura ciclos de reemplazo a largo plazo, reforzando cada uno la contribución de América del Norte al mercado global de pararrayos de sobretensión.
Mercado de Pararrayos de Sobretensión en EMEA y América del Sur
Europa hace hincapié en la monitorización digital y en prácticas de protección armonizadas bajo la norma EN 50539, y los cables de parques eólicos marinos del Mediterráneo añaden un exigente entorno de niebla salina. América del Sur, junto con Oriente Medio y África, conforman bolsas de mercado emergentes; los proyectos mineros y petroquímicos generan sobretensiones específicas en cada emplazamiento, pero la contratación suele favorecer modelos robustos y probados frente a unidades con muchas funciones, lo que modera, aunque no niega, el crecimiento dentro del mercado global de pararrayos de sobretensión.

Panorama regulatorio
El cumplimiento normativo en el mercado de descargadores de sobretensión sigue estando determinado por los marcos paralelos de la IEC y el IEEE, lo que mantiene los requisitos de calificación y etiquetado específicos de cada región para los proveedores multinacionales. En Europa, CENELEC publicó la norma EN IEC 61643-11:2026/A11:2026 (octubre de 2025), que alinea los requisitos de los dispositivos de protección contra sobretensiones de baja tensión con la Directiva de Baja Tensión 2014/35/UE. Las referencias de protección de telecomunicaciones y señalización también avanzaron con la IEC 61643-21:2025 (octubre de 2025) y la EN IEC 61643-21:2026 (enero de 2026).
En China, la Administración Estatal de Regulación del Mercado implementó la norma GB/T 28182-2024 (diciembre de 2024) para descargadores con espinterómetro en serie de 52 kV y menos, que reemplaza la edición de 2011 y endurece la base para la contratación y certificación nacionales. Los organismos técnicos continúan trabajando en la armonización de los enfoques de ensayo entre la IEC 60099-4 y la IEEE C62.11, pero los proveedores aún necesitan una validación de doble vía cuando las licitaciones globales o los programas de exportación exigen ambos regímenes.
Panorama Competitivo
El mercado permanece moderadamente consolidado. ABB, Siemens Energy y Hitachi Energy continúan dominando los nichos de alta tensión combinando profundas líneas de investigación y desarrollo con flotas de servicio globales. Estos líderes integran sensores IoT en pararrayos con carcasa polimérica para reforzar la diferenciación. Los actores de nivel medio como Eaton y TE Connectivity amplían sus carteras mediante adquisiciones específicas: la adquisición de Harger por parte de TE en noviembre de 2024 añade amplitud en puesta a tierra contra rayos que complementa su línea de pararrayos. La proliferación de falsificaciones, particularmente en ciertas partes de Asia, presiona los precios en el extremo inferior y obliga a los fabricantes de equipos originales a invertir en trazabilidad y pasaportes de producto con código QR. Las alianzas estratégicas entre contratistas de ingeniería, adquisición y construcción y desarrolladores de energías renovables influyen cada vez más en la adjudicación de contratos, empujando al mercado global de pararrayos hacia una competencia basada en ecosistemas.
Líderes de la Industria de Pararrayos
ABB Ltd
Siemens AG
Hitachi Energy Ltd.
Eaton Corporation plc
DEHN SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pararrayos de Sobretensión
- ABB Ltd.
- Siemens Energy AG
- Hitachi Energy Ltd.
- Eaton Corporation plc
- Schneider Electric SE
- Mitsubishi Electric Corp.
- CG Power & Industrial Solutions Ltd.
- General Electric Company
- Raycap Corporation SA
- Legrand SA
- Littelfuse Inc.
- Leviton Manufacturing Co. Inc.
- DEHN SE
- Phoenix Contact GmbH & Co. KG
- CITEL Electronic
- Hakel Spol s r.o.
- Bourns Inc.
- Hubbell Power Systems
- Belkin International Inc.
- Tripp Lite (by Eaton)
- Zhejiang Thor Electric Co. Ltd.
- Advanced Protection Technologies Inc.
Lea el análisis de las empresas de pararrayos de sobretensión

Oportunidades de mercado y perspectivas futuras
El refuerzo de las redes eléctricas y las ampliaciones de transmisión se están traduciendo en una demanda más clara de diseños de descargadores de mayor energía y mayor distancia de fuga, particularmente en torno a los corredores de UAT/HVDC y las principales ampliaciones de transmisión. Esto se refleja en la planificación de las empresas de servicios públicos y en las carteras de proyectos, como el Plan de Transmisión 2025-2026 aprobado por la Junta de California ISO (mayo de 2026), que identifica 38 proyectos de transmisión con un costo de 6.700 millones de USD para apoyar la integración de recursos a largo plazo. Programas como este amplían la base instalada de subestaciones y terminaciones de línea, donde la adquisición de descargadores de clase estación y de línea forma parte de la lista de materiales estándar.
La protección específica para aplicaciones y la digitalización también están generando demanda de productos. El mantenimiento basado en la condición está aumentando la necesidad de diagnósticos integrados (seguimiento de corriente de fuga, indicadores térmicos e interfaces más inteligentes), mientras que los casos de uso impulsados por el despliegue, como la carga rápida de vehículos eléctricos y la medición distribuida, favorecen los SPD compactos y alineados con normas que simplifican la instalación. Del lado de la ingeniería, la guía técnico-económica publicada sobre la ubicación óptima de descargadores de MT (Electric Power Systems Research, mayo de 2026) respalda una adopción más sistemática de descargadores de sobretensión para líneas de transmisión, donde las empresas de servicios públicos buscan mejoras medibles en el rendimiento frente a rayos y sobretensiones de maniobra, junto con la optimización del derecho de vía y de la estructura.
Recent Industry Developments in Mercado de Pararrayos de Sobretensión
- Mayo de 2026: Phoenix Contact lanzó el descargador combinado de corriente de rayo y sobretensión FLT-SEC-ZP2-SV con una toma de tensión integrada diseñada para sistemas de gateway de contador inteligente (SMGW). El producto está posicionado para casos de uso en sistemas de suministro eléctrico principal alineados con la norma VDE-AR-N 4100, favoreciendo una integración más estrecha de la protección contra sobretensiones en arquitecturas digitales de medición y monitoreo.
- Diciembre de 2025: DEHN lanzó el descargador combinado DEHNventil ACI M TNS 264 FM (Tipo 1+2+3), con tecnología de Interrupción de Circuito Avanzada (ACI), que elimina la necesidad de fusibles de respaldo en instalaciones específicas. Esto simplifica el diseño de tableros y los trabajos de modernización, un criterio de compra clave en salas eléctricas comerciales e industriales con espacio limitado.
- Julio de 2024: DEHN anunció la adquisición de las marcas de negocio de protección contra sobretensiones Current Technology y Joslyn de ABB en los Estados Unidos. La transacción amplió el acceso a canales y la presencia en la base instalada de DEHN en América del Norte, fortaleciendo su posición competitiva en los segmentos de protección contra sobretensiones para servicios públicos, industria y edificios.


Mercado de Pararrayos de Sobretensión Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los descargadores de sobretensión utilizados para proteger equipos y redes eléctricas de eventos de sobretensión, incluidos los productos instalados en sistemas de distribución y transmisión y dentro de subestaciones. Dimensionamos el mercado en función del valor de las unidades de descargadores de sobretensión vendidas para usos en servicios públicos, industriales, comerciales y residenciales.
Exclusiones del alcance: se excluyen los dispositivos de protección contra sobretensiones de alcance más amplio que no son descargadores de sobretensión, así como el equipo de calidad de energía no relacionado y los accesorios eléctricos generales.
Descripción general de la segmentación
- Por Tensión
- Baja Tensión (Hasta 1 kV)
- Media Tensión (1 a 36 kV)
- Alta Tensión (36 a 330 kV)
- Tensión Extra Alta y Ultra Alta (Más de 330 kV)
- Por Tipo de Producto
- Pararrayos de Clase Estación
- Pararrayos de Clase Distribución
- Pararrayos de Clase Intermedia
- Pararrayos de Línea
- Por Ubicación de Instalación
- Subestaciones
- Líneas de Transmisión
- Redes de Distribución
- Instalaciones de Generación de Energía
- Maquinaria Industrial y Plantas de Proceso
- Por Aplicación
- Servicios Públicos
- Industrial
- Comercial
- Residencial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base del modelo, principalmente alineando el conjunto de demanda con la actividad de construcción y mantenimiento de la red. Consultamos fuentes públicas como la Agencia Internacional de Energía, el Banco Mundial, la base de datos de Comtrade de las Naciones Unidas, la Administración de Información Energética de los EE. UU. y publicaciones de reguladores nacionales de redes y energía para obtener indicadores de la red eléctrica.
Para traducir estas señales en cifras de mercado, también revisamos informes anuales de empresas, presentaciones para inversores, notas técnicas de normas publicadas por organismos reconocidos y prensa especializada de reputación que hace seguimiento de las mejoras de red y de los eventos de interrupción del servicio. Para las verificaciones cruzadas, utilizamos suscripciones pagas que respaldan datos financieros e inteligencia empresarial, seguimiento de noticias y finanzas, bases de datos de patentes y vistas de importación y exportación a nivel de envíos cuando estaban disponibles. Estos tipos de fuentes son solo ilustrativos, y también utilizamos otras referencias públicas y pagas durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, distribuidores, equipos de adquisiciones de empresas de servicios públicos, contratistas de EPC y subestaciones, e ingenieros involucrados en la especificación y el mantenimiento. Dado que se trata de un mercado global, cubrimos los patrones de demanda y precios en APAC, EMEA y América para poder confirmar y ajustar, cuando fue necesario, los supuestos sobre ciclos de reemplazo, combinación de tensiones y márgenes de canal.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% | APAC: 45% |
| Nivel medio: 55% | Responsables funcionales/de unidad: 43% | EMEA: 35% |
| Actores más pequeños: 15% | Gerentes: 45% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un enfoque de arriba hacia abajo, donde las señales de inversión en la red y la actividad de la base instalada se convierten en un conjunto de demanda de descargadores por clase de tensión y punto de instalación (subestación frente a línea). Una vez creado el conjunto de demanda, se aplican bandas de precios utilizando datos primarios sobre los rangos típicos de PVP promedio por nivel de tensión y tipo de material, y luego los totales se consolidan por región y a nivel global.
Para mantener los resultados fundamentados, la cifra principal se corrobora con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores vinculados a líneas de descargadores, verificaciones de canales de distribución y comprobaciones simples de volumen por PVP para redes de alta actividad. Los principales insumos del modelo incluyen la expansión de la transmisión y la distribución, las adiciones y renovaciones de subestaciones, los patrones de exposición a rayos y sobretensiones de maniobra, los ciclos de reemplazo de activos envejecidos y el cambio de participación hacia diseños poliméricos en determinados climas (estos actúan como palancas prácticas que mueven volúmenes y precios de forma conjunta).
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por el consenso de expertos, ya que el momento del capex de la red y los ciclos de adquisición de las empresas de servicios públicos pueden variar de un año a otro. Cuando los datos son escasos para países más pequeños, las brechas se manejan utilizando proxies de combinación de tensión regionales y luego reequilibrando con la retroalimentación de las entrevistas sobre las prácticas locales de adquisición y la dependencia de las importaciones.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como los anuncios de expansión de la red, los flujos comerciales de categorías relevantes de protección eléctrica y el ritmo de las mejoras de subestaciones y líneas. Cuando una variación parece inusual, se revisan de nuevo los supuestos y se realizan llamadas de seguimiento para confirmar si se debió a precios, aplazamientos de proyectos o un cambio en la combinación de productos.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas de varios pasos, que incluye verificaciones de coherencia entre regiones y movimientos año tras año por clase de tensión. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes programas de estímulo a la red o movimientos cambiarios pronunciados que afectan a los componentes importados. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de descargadores de sobretensión de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los descargadores de sobretensión a menudo no coinciden porque el alcance y las reglas de conteo difieren, y esas diferencias no siempre se indican con claridad. En nuestras verificaciones, las mayores variaciones suelen provenir de lo que se incluye en torno a la protección de baja tensión, el ciclo de reemplazo asumido y la forma en que se convierten los precios entre regiones.
Los dispositivos de protección contra sobretensiones utilizados dentro de edificios (como los SPD montados en tableros) quedan fuera del alcance de Mordor Intelligence para este mercado de descargadores de sobretensión, lo que es una de las razones por las que algunos valores publicados parecen más altos incluso cuando las tasas de crecimiento son similares. Las diferencias también aparecen cuando una estimación se basa fuertemente en un único año base, utiliza plazos agresivos de mejora de la red o aplica un único PVP combinado sin reflejar la combinación de tensiones entre la demanda de distribución y de transmisión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,17 mil millones de USD (2026) | |
| Consultora Global A | 1,94 mil millones de USD (2025) | Utiliza un año base anterior y una ventana de previsión más corta, y la descripción del alcance sugiere una división por nivel de tensión que puede no captar plenamente las diferencias de instalación entre líneas de transmisión y subestaciones de la misma manera. |
| Editorial del Sector B | 1,94 mil millones de USD (2025) | Se basa en amplias categorías de segmentos (por tensión, clase y material) con visibilidad limitada sobre cómo se normalizan los ciclos de reemplazo y los precios regionales, lo que puede comprimir los totales cuando los proyectos de alta tensión están subrepresentados. |
La tabla muestra que la mayor parte de la dispersión es explicable una vez que se hacen explícitas las reglas de inclusión y la combinación de tensión e instalación. Al vincular la demanda con la actividad de construcción y renovación de la red, y luego validar la lógica de precios y reemplazo mediante la retroalimentación de campo, la cifra final permanece trazable a insumos claros y puede repetirse cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado global de pararrayos?
El mercado alcanzó USD 2,17 mil millones en 2026 y se prevé que crezca hasta USD 2,8 mil millones en 2031.
¿Qué región lidera la demanda de pararrayos?
Asia-Pacífico tuvo una participación del 41,05% en 2025, impulsada por los proyectos de tensión ultra alta de China y las actualizaciones de distribución de India.
¿Qué segmento de producto se está expandiendo más rápido?
Se proyecta que los pararrayos de línea crecerán a una CAGR del 7,18% hasta 2031 debido a su eficacia en la reducción de interrupciones inducidas por rayos.
¿Cómo influirá la integración de energías renovables en las compras de pararrayos?
Los sitios de energía eólica y solar a escala de servicios públicos requieren una amplia protección contra sobretensiones, añadiendo aproximadamente 1,0 punto porcentual a la CAGR general del mercado.
¿Por qué son preocupantes los pararrayos falsificados?
Erosionan el poder de fijación de precios de los fabricantes de equipos originales y representan riesgos de seguridad, especialmente en los mercados emergentes, reduciendo el crecimiento esperado del mercado en un estimado de 0,3 puntos porcentuales.
Última actualización de la página el:



