
Tamaño y Participación del Mercado de Interruptores Automáticos de CC
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.19 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
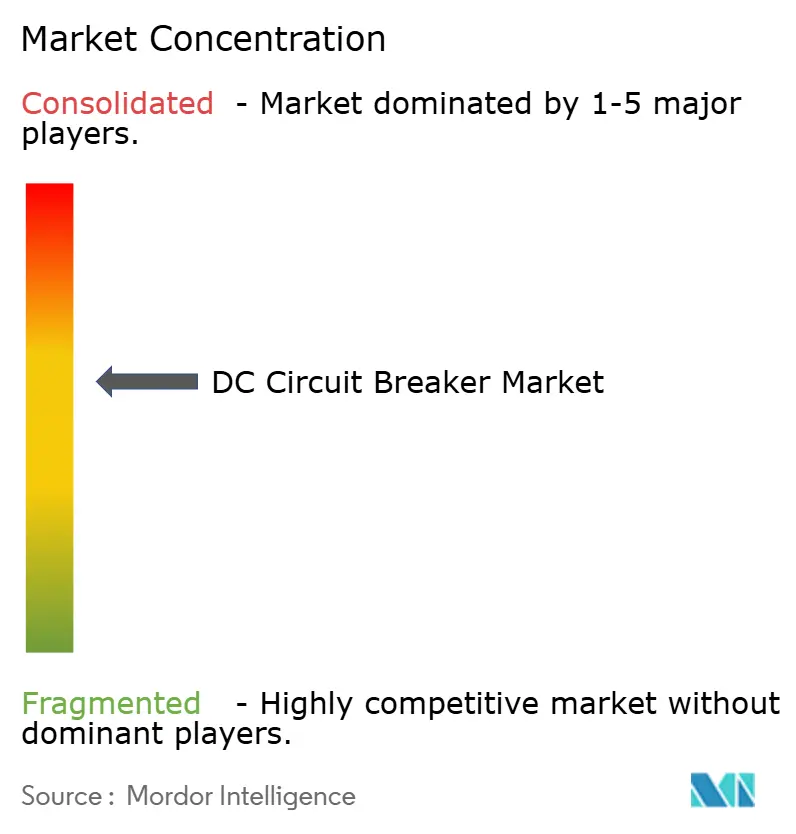
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores Automáticos de CC por Mordor Intelligence
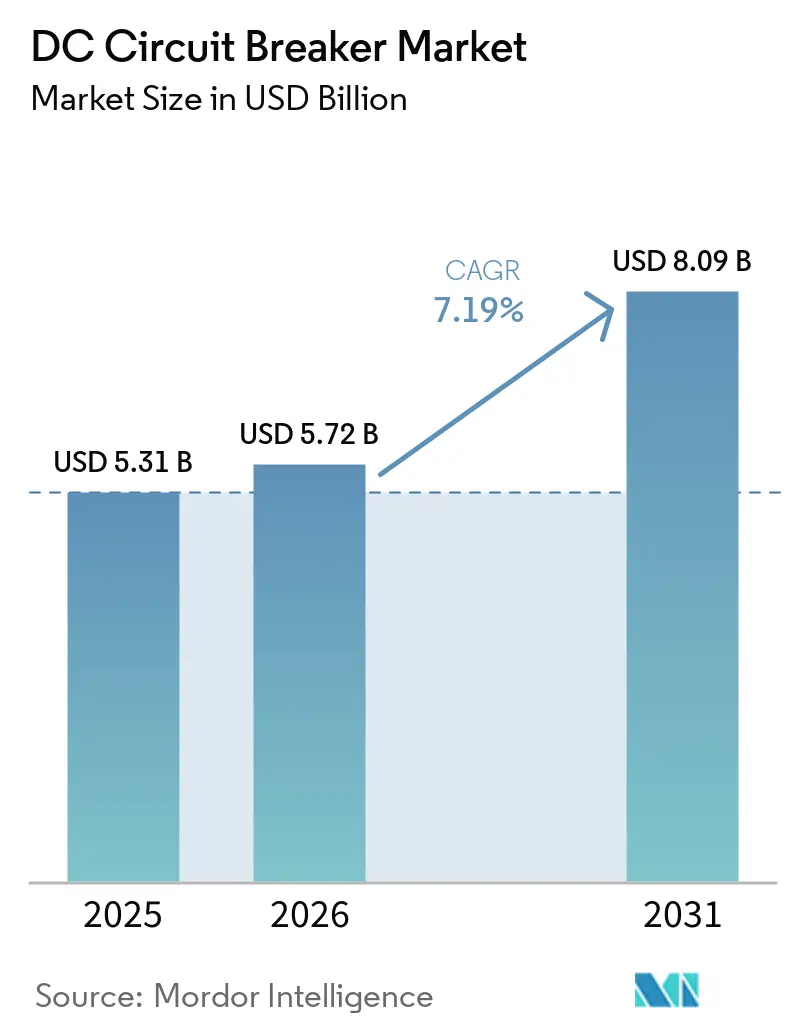
Se proyecta que el tamaño del Mercado de Interruptores Automáticos de CC sea de USD 5,31 mil millones en 2025, USD 5,72 mil millones en 2026, y alcance USD 8,09 mil millones en 2031, creciendo a una CAGR del 7,19% de 2026 a 2031.
El crecimiento está impulsado por los corredores de transmisión en corriente continua de ultra alta tensión (CCAT), la rápida electrificación ferroviaria y la transición de los centros de datos hacia canalizaciones de 800 VCC, cada uno de los cuales requiere velocidades de despeje de faltas inalcanzables con los dispositivos de corriente alterna convencionales.[1] La prohibición gradual de la Unión Europea sobre el aislamiento de hexafluoruro de azufre (SF₆), vigente desde enero de 2026 para equipos de hasta 24 kV, está acelerando la transición hacia tecnologías de vacío y estado sólido.[2] Asia-Pacífico lidera la adopción a medida que China, India y Vietnam ponen en servicio nuevos enlaces CCAT y líneas de metro, mientras que América del Norte y Europa registran demanda de modernización al reemplazar equipos de conmutación con aceite. Las estrategias competitivas se concentran ahora en asegurar el suministro de obleas de carburo de silicio, integrar módulos propietarios de interruptores en estaciones convertidoras y obtener la certificación IEC 62271-100 para gases libres de SF₆.[3]
Conclusiones Clave del Informe
- Por tipo, las unidades de estado sólido representaron el 76,3% de la participación en ingresos en 2025, mientras que los diseños híbridos tienen un pronóstico de expansión a una CAGR del 8,8% hasta 2031.
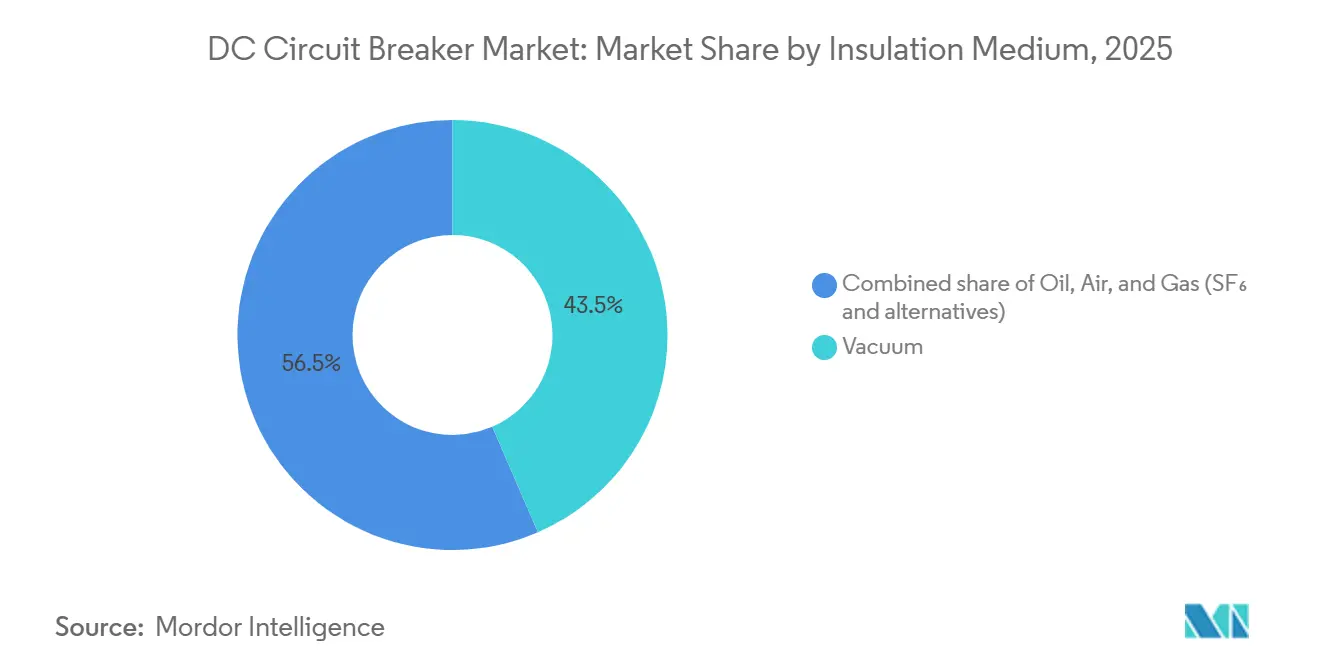
- Por medio de aislamiento, los interruptores de vacío capturaron el 43,5% de la participación del mercado de interruptores automáticos de CC en 2025 y crecerán a una CAGR del 7,7% hasta 2031.
- Por clasificación de voltaje, los productos de media tensión lideraron con el 48,1% del tamaño del mercado de interruptores automáticos de CC en 2025, mientras que el segmento de alta tensión avanza a una CAGR del 10,5% hasta 2031.
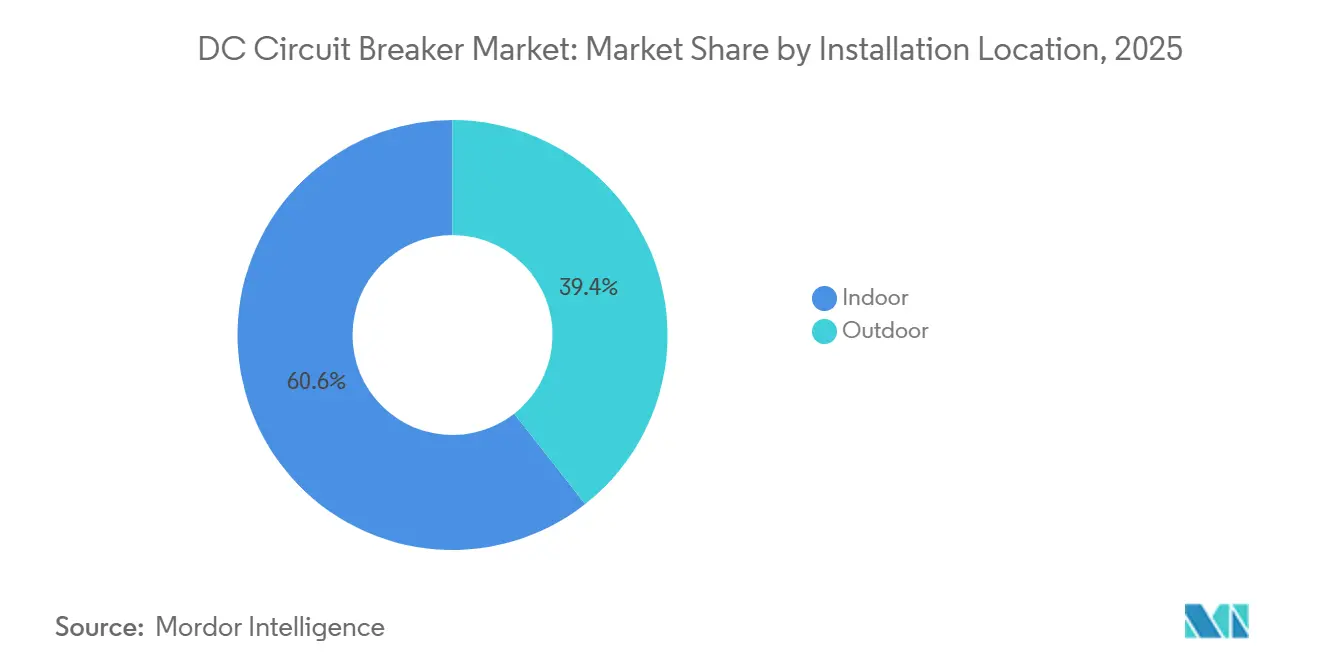
- Por ubicación de instalación, las unidades de interior dominaron con una participación del 60,6% en 2025; se proyecta que los modelos de exterior crezcan más rápido a una CAGR del 9,2%.
- Por mecanismo de operación, los diseños mecánicos controlaron una participación del 44,9% en 2025, mientras que los interruptores accionados por estado sólido registrarán una CAGR del 11,6% hasta 2031.
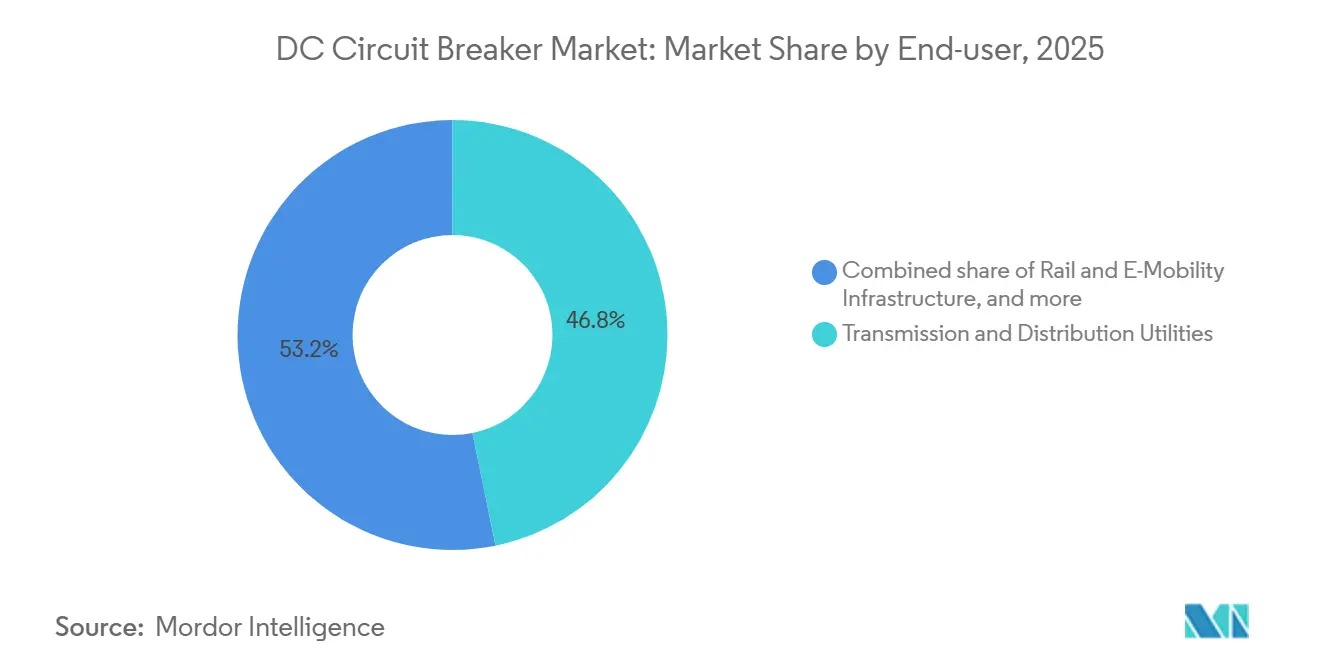
- Por usuario final, las empresas de transmisión y distribución representaron el 46,8% de los ingresos de 2025, aunque el ferroviario y la movilidad eléctrica son los segmentos de mayor crecimiento con una CAGR del 11,1%.
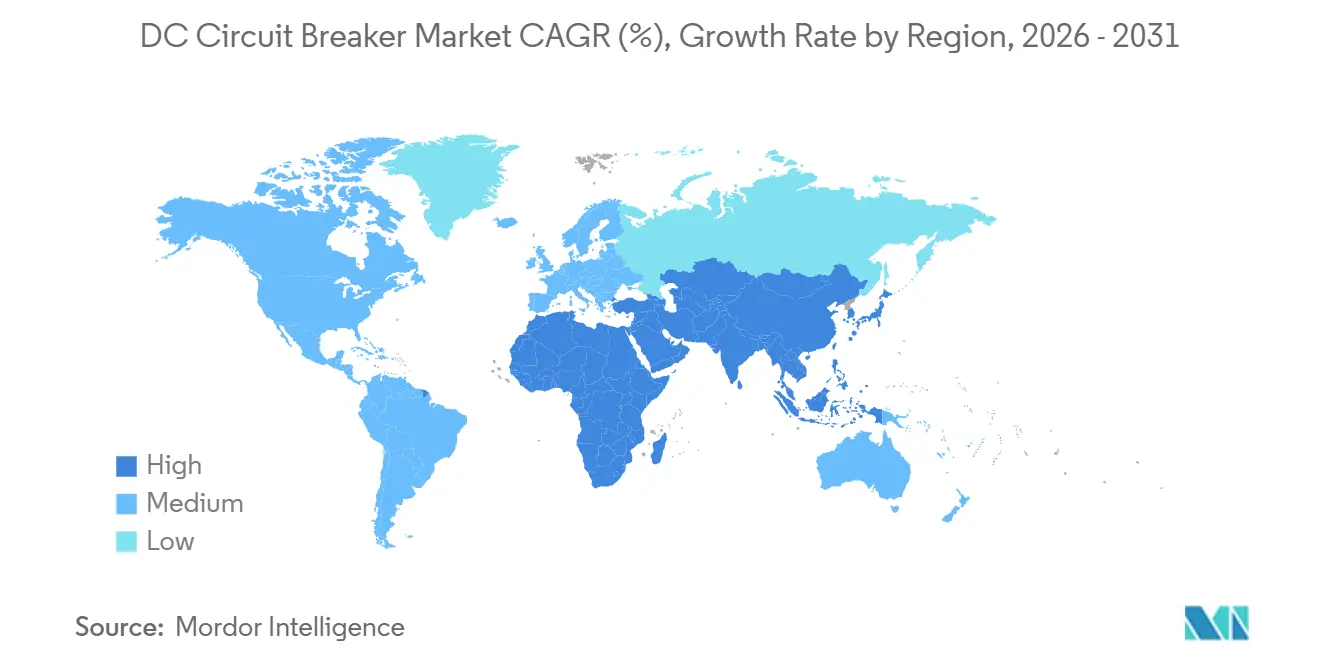
- Por geografía, Asia-Pacífico comandó una participación del 39,7% en 2025 y se prevé que mantenga la CAGR regional más alta del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en las redes de CC vinculadas a energías renovables | 1.40% | China, India, energía eólica marina de la UE | Mediano plazo (2-4 años) |
| Rápida expansión de corredores de transmisión CCAT | 1.60% | Asia-Pacífico, Europa, Brasil | Largo plazo (≥ 4 años) |
| Programas de modernización de redes en flotas de T&D envejecidas | 1.10% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Proyectos de electrificación de CC en ferrocarriles y metro | 0.80% | Vietnam, India, China, Europa | Mediano plazo (2-4 años) |
| Transición de centros de datos hacia canalizaciones LVCC en instalaciones propias | 0.70% | Estados Unidos, Europa, Singapur | Corto plazo (≤ 2 años) |
| Prohibiciones de política sobre el aislamiento de SF₆ | 0.90% | UE-27, Reino Unido, Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en las Redes de CC Vinculadas a Energías Renovables
Los parques solares y eólicos marinos a escala de servicios públicos exportan energía cada vez más en redes de recolección de CC, generando corrientes de falta que superan la capacidad de los equipos de conmutación de CA. China informó que el 68% de los parques solares puestos en servicio en 2025 utilizaron inversores de cadena de 1.500 VCC con interruptores integrados, reduciendo los costos del balance del sistema en un 12%.[4] India licitó 15 GW de almacenamiento acoplado en CC, requiriendo interruptores de vacío de 3 kV para proteger los conjuntos de iones de litio. Los desarrolladores del Mar del Norte especifican ahora plataformas de recolección de 320 kV con interruptores híbridos capaces de interrumpir 40 kA en 2 milisegundos para evitar disparos en cascada. La enmienda borrador de la IEC propuesta en diciembre de 2025, una vez ratificada, acortará los ciclos de certificación e impulsará una adopción más amplia. En conjunto, estas inversiones fortalecen las perspectivas de demanda del mercado de interruptores automáticos de CC.
Rápida Expansión de Corredores de Transmisión CCAT
Las líneas CCAT están desplazando a los corredores de CA de larga distancia gracias a menores pérdidas resistivas. El enlace Hami-Chongqing de ±800 kV, energizado en 2024, utiliza 12 interruptores híbridos en cada terminal para aislar faltas en 3 milisegundos. Hitachi Energy suministra módulos de interruptores que combinan una desconexión mecánica con tiristores de carburo de silicio para servicios de 25 kA. El Interconector Céltico de Europa comenzó su construcción en marzo de 2025 y especifica interruptores de vacío en ambos extremos para habilitar la capacidad de arranque en negro. El proyecto Madeira de Brasil empleará interruptores de estado sólido de ±600 kV para proteger un corredor de 2.400 km que exporta 4 GW de energía hidroeléctrica. Estos megaproyectos sustentan los flujos de ingresos de alta tensión dentro del mercado de interruptores automáticos de CC.
Programas de Modernización de Redes en Flotas de T&D Envejecidas
Las empresas de servicios públicos de América del Norte y Europa están eliminando gradualmente los equipos de conmutación con aceite instalados en la década de 1970. El Departamento de Energía de los Estados Unidos asignó USD 3.500 millones en 2024-2025 para mejoras de distribución, destinando el 22% a microrredes de CC. Alemania prohíbe ahora los equipos con SF₆ por encima de 10 kV en nuevas subestaciones, acelerando el reemplazo de 18.000 interruptores convencionales para 2028. El SafeRing de ABB, lanzado en abril de 2025, emplea una mezcla de fluoronitrilo-CO₂ y capturó el 14% de los pedidos de modernización de Europa en nueve meses. En conjunto, estos programas renuevan la demanda de soluciones de media tensión y refuerzan el crecimiento a largo plazo en el mercado de interruptores automáticos de CC.
Proyectos de Electrificación de CC en Ferrocarriles y Metro
Las autoridades de tránsito urbano estandarizan sistemas de 750 VCC y 1.500 VCC que necesitan interruptores capaces de despejar cargas inductivas sin reignición del arco. Vietnam aprobó USD 61.000 millones para la expansión del metro hasta 2035, especificando interruptores de vacío en subestaciones de tracción. La electrificación de la red ferroviaria de India exige interruptores de 3 kV, con un contrato de USD 180 millones adjudicado en agosto de 2024. East Japan Railway modernizó 320 subestaciones con interruptores de estado sólido durante 2025, recuperando un 9% de energía mediante frenado regenerativo. Los tranvías con almacenamiento a bordo, como el Citadis X05 de Alstom, imponen picos de 15 kA que solo los diseños híbridos pueden interrumpir. Estos proyectos respaldan un crecimiento de dos dígitos en las aplicaciones ferroviarias dentro del mercado de interruptores automáticos de CC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de capital de los diseños de estado sólido e híbridos | -0.5% | Global, con alta sensibilidad en mercados competitivos en precio (India, Sudeste Asiático, África, América Latina) | Corto plazo (≤ 2 años) |
| Despeje de faltas complejo en redes de CC multiterminales | -0.3% | Europa (centros de energía eólica del Mar del Norte), China (mallas CCAT provinciales), América del Norte (interconectores de energía eólica marina planificados) | Mediano plazo (2-4 años) |
| Ausencia de estándares universales de protección de CC | -0.4% | Global, con impacto pronunciado en proyectos CCAT de múltiples proveedores e interconectores transfronterizos que requieren interoperabilidad | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de semiconductores de banda ancha | -0.3% | Global, con concentración de suministro en EE. UU. (Wolfspeed), Japón (Rohm, Mitsubishi) y Europa (Infineon, STMicroelectronics) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prima de Capital de los Diseños de Estado Sólido e Híbridos
Los interruptores de estado sólido e híbridos tienen un múltiplo de costo de 3 a 5 veces en comparación con las unidades de vacío mecánicas. Un polo híbrido de 52 kV puede costar hasta USD 580.000, extendiendo los períodos de recuperación de la inversión más allá de 12 años para las empresas de servicios públicos reguladas. India aplazó el despliegue de estado sólido en tres proyectos CCAT en 2025 debido a restricciones de capital. La escasez de obleas de carburo de silicio elevó los plazos de entrega de 2025 a 52 semanas y los precios al contado un 35% por encima de los niveles contractuales. Los proveedores chinos comercializan ahora híbridos de vacío mecánico a USD 180.000-240.000, intercambiando velocidad por asequibilidad y ganando el 22% de los pedidos de media tensión de Asia en 2025.
Despeje de Faltas Complejo en Redes de CC Multiterminales
Las mallas carecen de aislamiento natural de faltas, lo que obliga a la protección a actuar en menos de 2 milisegundos. El Centro de Energía Eólica del Mar del Norte sufrió un retraso de 14 meses mientras los integradores refinaban los algoritmos para la coordinación de cinco terminales. Los estándares IEC aún cubren solo los enlaces punto a punto, lo que incrementa los costos de ingeniería hasta en un 40%. La red de cuatro terminales Zhangbei de China sufrió tres interrupciones en 2025 debido a una coordinación incorrecta, requiriendo USD 38 millones en actualizaciones de firmware. Las simulaciones de CIGRE indican que la estabilidad requiere un despeje inferior a 1,5 milisegundos, alcanzable solo con polos que cuestan entre USD 1,2 y 1,8 millones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Diseños Híbridos Ganan Terreno a Pesar del Dominio del Estado SólidoLos interruptores automáticos de estado sólido representaron el 76,3% del mercado de interruptores automáticos de CC en 2025, gracias a las rutas de conmutación en submicrosegundos que cumplen con los estrictos requisitos de las redes HVDC. Sin embargo, la pérdida de conducción continua del 0,3-0,5% del segmento equivale a un desperdicio de energía anual de entre 180.000 y 280.000 USD para una unidad de 25 kA, lo que lleva a las empresas de servicios públicos a evaluar alternativas. Los productos híbridos enrutan la corriente en estado estacionario a través de un contacto de vacío de resistencia cero e invocan una ruta semiconductora solo durante las fallas, reduciendo las pérdidas al 0,08%. La instalación de ABB a lo largo del enlace Hami-Chongqing en 2024 validó un tiempo de interrupción de 3 milisegundos y demostró una vida útil esperada de 15 años.
Los diseños híbridos se expandirán a una CAGR del 8,8%, 1,6 puntos por encima del mercado general de interruptores automáticos de CC, ya que los módulos actualizables en campo reducen las barreras de costo inicial. El concepto de cartucho de Hitachi Energy, lanzado en marzo de 2025, permite a los operadores agregar pilas de carburo de silicio posteriormente, difiriendo hasta 450.000 USD en capital. El acuerdo de suministro de obleas de Eaton con Wolfspeed promete reducciones de costos del 22% para 2027. Los interruptores exclusivamente mecánicos siguen siendo relevantes en la tracción ferroviaria de baja tensión, donde un despeje de 10 milisegundos es suficiente y los precios superan a los híbridos en un 60%.
Por Medio de Aislamiento:
El Vacío Lidera en Medio de la Eliminación del SF₆Las unidades de vacío controlaron el 43,5% de los ingresos de 2025 y crecerán a una CAGR del 7,7% a medida que los reguladores prohíben el SF₆ en nuevas instalaciones. Se prevé que el tamaño del mercado de interruptores automáticos de CC vinculado a los productos de vacío mejore notablemente una vez que la restricción de la UE entre en vigor en 2026. Las empresas de servicios públicos valoran el diseño libre de mantenimiento del vacío y su rápida recuperación dieléctrica. El SafeRing de ABB recibió 1.800 pedidos en los cinco meses posteriores a su debut en abril de 2025.
Los interruptores aislados en gas, que representaron el 24,5% de la combinación en 2025, se mantienen en nichos de exteriores de alta tensión, pero las mezclas de fluoronitrilo y cetona ahora rivalizan con el rendimiento del SF₆. El blue GIS de Siemens Energy aseguró 12 contratos de estaciones convertidoras en 2025. Los diseños con aceite disminuyeron al 18% de participación debido al riesgo de incendio, y las unidades aisladas en aire perdieron terreno frente a las unidades de vacío en modernizaciones de centros de datos. El interruptor de vacío de 84 kV de Mitsubishi Electric, en pruebas en Tokyo Electric, señala la migración ascendente del vacío hacia voltajes más altos.



Por Clasificación de Voltaje:
El Segmento de Alta Tensión se Acelera por la Demanda de CCATLos dispositivos de media tensión de hasta 52 kV capturaron el 48,1% de participación en 2025, aunque las unidades de alta tensión por encima de 52 kV se expandirán a una CAGR del 10,5%, impulsadas por los corredores de ±800 kV en China y los interconectores marinos en Europa. Se proyecta que el tamaño del mercado de interruptores automáticos de CC de alta tensión para redes multiterminales crezca más rápido a medida que la energía de falta escala con el voltaje. Interrumpir 25 kA a ±800 kV disipa 40 GJ en 3 milisegundos, una hazaña que los diseños híbridos ahora logran.
Los equipos de baja tensión hasta 1 kV disfrutan de una CAGR constante del 6,8% gracias a la adopción de LVCC en centros de datos. El equipo de conmutación Premset de Schneider Electric registró 4.200 unidades vendidas en 2025, el 62% con clasificación de CC, demostrando la resiliencia de la media tensión. Los despliegues de alta tensión como la red Zhangbei emplean módulos que cuestan USD 1,4 millones cada uno, subrayando el potencial premium de este nivel.
Por Ubicación de Instalación:
Los Interruptores de Exterior Aumentan con la Integración de Energías RenovablesLos modelos de interior dominaron con una participación del 60,6% en 2025, reflejando su uso en centros de datos, subestaciones e instalaciones ferroviarias. Sin embargo, las instalaciones de exterior crecerán a una CAGR del 9,2% a medida que se expanden los parques eólicos y los corredores desérticos. La ruta Qinghai-Henan de ±800 kV emplea híbridos de exterior con aisladores de composite cerámico para sobrevivir en desiertos de gran altitud. Las plataformas de energía eólica marina exigen recintos resistentes a la intemperie con nitrógeno a presión que añade un 30% al costo, pero es indispensable para la resistencia a la niebla salina.
La adopción en interiores sigue siendo sólida donde el control climático reduce el mantenimiento. Los 180 interruptores de interior de Microsoft a 800 VCC muestran huellas compactas y alta densidad de potencia. La modernización de East Japan Railway redujo las salas de equipos en un 40%, liberando espacio urbano. Los sistemas en contenedores de exterior como el PCS100 ESS de ABB, desplegables en 72 horas, ampliarán los mercados accesibles incluso en sitios remotos.

Por Mecanismo de Operación:
Los Interruptores Accionados por Estado Sólido Superan a los Diseños MecánicosLos actuadores mecánicos retuvieron el 44,9% de la participación en ingresos en 2025 gracias a la fiabilidad de carga por resorte y los bajos precios iniciales. Sin embargo, el subsegmento accionado por estado sólido escalará a una CAGR del 11,6% a medida que las redes CCAT exigen un despeje de submilisegundos. El interruptor CCAT híbrido de ABB en Hami-Chongqing utiliza dispositivos de carburo de silicio que se activan en 500 microsegundos. El interruptor de bastidor de 800 VCC de Eaton interrumpe 20 kA en 300 microsegundos, protegiendo los bancos de UPS de iones de litio.
Los mecanismos electromecánicos híbridos reclaman una participación del 33%, ofreciendo un equilibrio entre pérdidas y velocidad. Hitachi Energy envió 1.200 unidades en 2025 en aplicaciones CCAT y ferroviarias, demostrando escalabilidad. Los plazos mecánicos de 8 a 12 milisegundos son impracticables para las mallas multiterminales emergentes, por lo que la migración hacia la actuación asistida por semiconductores es inevitable.
Por Usuario Final:
La Infraestructura Ferroviaria y de Movilidad Eléctrica Lidera el CrecimientoLas empresas de transmisión y distribución dominaron el 46,8% de los ingresos de 2025, sustentando el mercado de interruptores automáticos de CC con pedidos a escala de red. Sin embargo, la infraestructura ferroviaria y de movilidad eléctrica crecerá más rápido a una CAGR del 11,1%, impulsada por USD 61.000 millones en construcciones de metro vietnamitas y el objetivo de electrificación de 45.000 km de India. ChargePoint desplegó 2.400 sitios de carga rápida en los Estados Unidos integrando interruptores de estado sólido de 1.000 VCC, señalando una demanda creciente más allá del ferroviario.
Las plantas de energías renovables y almacenamiento representaron una participación del 22% en 2025 a medida que las baterías acopladas en CC ganaron terreno. Las instalaciones comerciales e industriales capturaron una participación del 18% con una CAGR del 7,9% al implementar microrredes LVCC para ahorros de energía. El sector marino y las telecomunicaciones siguen siendo nichos con una participación del 7%, pero valoran los diseños sellados y libres de mantenimiento para entornos adversos.
Análisis Geográfico
Mercado de Interruptores Automáticos de Corriente Continua en Asia-Pacífico
Asia-Pacífico lideró el mercado de interruptores automáticos de corriente continua con una participación del 39,7% en 2025 y se prevé que registre una CAGR del 9,4% hasta 2031. China puso en funcionamiento tres corredores de ±800 kV en 2024, cada uno de los cuales requirió híbridos de 25 kA y un gasto acumulado en equipos superior a 180 millones de USD. El objetivo de 500 GW de energía renovable de India impulsa la demanda de interruptores de vacío de 3 kV en nodos de almacenamiento solar, mientras que la expansión del metro de Vietnam estipula protección de 1.500 VCC en dos ciudades principales. La modernización de 320 subestaciones en Japón ahorró un 9% de energía de tracción y aplazó 240 millones de USD en actualizaciones.
Mercado de Interruptores Automáticos de Corriente Continua en Europa
Europa aseguró una participación del 28% en 2025 y crecerá a una CAGR del 7,8% impulsada por las prohibiciones del SF₆ y los interconectores de energía eólica marina. El Reglamento 2024/573 incrementa los pedidos de interruptores de vacío en un 34%, y la normativa alemana sobre subestaciones acelera la retirada de 18.000 unidades obsoletas. El Interconector Céltico, valorado en 930 millones de EUR, especifica interruptores de vacío para la capacidad de arranque en negro. Los enlaces HVDC nórdicos, como Hansa PowerBridge, emplean híbridos de ±525 kV para estabilizar los flujos continentales.
Mercado de Interruptores Automáticos de Corriente Continua en América y Oriente Medio y África
América del Norte mantuvo una participación del 19% en 2025 y se espera que registre una CAGR del 6,9%. La Asociación para la Resiliencia de la Red Eléctrica de EE. UU. destinó 770 millones de USD a microrredes de corriente continua, mientras que los límites de SF₆ de California adelantan las modernizaciones con interruptores de vacío. Los centros de datos de hiperescala en Virginia y Oregón estandarizan ahora bastidores de 800 VCC, impulsando la demanda de baja tensión. América del Sur, Oriente Medio y África en conjunto representaron una participación del 13,3% y crecerán a una CAGR del 8,1%, respaldados por el proyecto HVDC Madeira de Brasil y el centro de energías renovables NEOM de Arabia Saudita.
Panorama regulatorio
La estandarización y la política ambiental están reduciendo las opciones técnicas y de materiales para los interruptores automáticos de CC en todos los niveles de tensión. Para aplicaciones de alta tensión, la Comisión Electrotécnica Internacional (IEC) publicó la IEC TS 62271-313:2025 (lanzada en marzo de 2025), que establece los requisitos para interruptores automáticos HVDC para tensiones directas de 100 kV y superiores, brindando a las empresas de servicios públicos y a las EPC una base más clara de adquisición y calificación para la protección de estaciones convertidoras HVDC.
En el lado de baja tensión, la IEC 60947-2:2024 (sexta edición, publicada en septiembre de 2024) actualiza los requisitos para los interruptores automáticos utilizados en sistemas de hasta 1500 V CC, favoreciendo una distribución LVDC más amplia en instalaciones como centros de datos y almacenamiento de baterías. Por separado, la eliminación progresiva del SF6 en la UE bajo el Reglamento (UE) 2024/573, vigente desde enero de 2026 para equipos de hasta 24 kV, está acelerando las alternativas de gas sin SF6 y las opciones de aislamiento en vacío en las carteras de aparamenta de media tensión de proveedores consolidados.
Panorama Competitivo
Concentración del Mercado
La Innovación y la Adaptabilidad Impulsan el Éxito en el Mercado
Los cinco principales proveedores, ABB, Siemens Energy, Hitachi Energy, Schneider Electric y Eaton, controlaron aproximadamente el 58% de los ingresos del mercado de interruptores automáticos de CC en 2025. Sus carteras integradas abarcan semiconductores de potencia, fabricación de interruptores de vacío e ingeniería CCAT, lo que permite contratos llave en mano que agrupan interruptores con estaciones convertidoras. La adquisición de GE Industrial Solutions por parte de ABB en 2024 añadió 1.200 patentes híbridas e incrementó la capacidad en un 18%, ayudando a asegurar los proyectos de ±800 kV de China. Siemens Energy aprovecha su base instalada de GIS para vender de forma cruzada interruptores aislados con fluorocetona conformes con las regulaciones de la UE.
La presión de costos se intensifica a medida que las obleas de banda ancha siguen siendo escasas. El acuerdo de cinco años de Eaton con Wolfspeed asegura el suministro de obleas de 150 mm, prometiendo reducciones de costos del 22% y 1.200 unidades híbridas anuales para 2027. Los competidores chinos Chint y GEYA ofrecen precios de baja tensión hasta un 40% más bajos, lo que lleva a los titulares a centrarse en los segmentos de exterior y estado sólido de mayor margen. Los proveedores especializados crean nichos: Powell vende interruptores robustecidos para plataformas petroleras marinas con una vida útil libre de mantenimiento de 25 años. El liderazgo tecnológico sigue siendo el factor decisivo a medida que los proveedores compiten por certificar gases libres de SF₆ e híbridos de menos de 2 milisegundos bajo las enmiendas IEC pendientes.
Las oportunidades de espacio en blanco incluyen la protección de redes multiterminales y las estaciones de carga rápida de 350 kW que necesitan aislamiento de 300 microsegundos. Los primeros en moverse integran enlaces de comunicación propietarios que fidelizan a los clientes en acuerdos de servicio de varias décadas, aumentando los costos de cambio. Los nuevos participantes en el mercado deben navegar por la ausencia de estándares armonizados, pero los proyectos piloto exitosos podrían redistribuir la participación dentro del mercado de interruptores automáticos de CC.
Líderes de la Industria de Interruptores Automáticos de CC
-
ABB Ltd
-
Mitsubishi Electric Corporation
-
Fuji Electric Co Ltd
-
Siemens AG
-
Eaton Corporation PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Automáticos de CC Empresas cubiertas en este informe
- ABB
- Siemens Energy
- Eaton
- Mitsubishi Electric
- Schneider Electric
- Hitachi Energy
- Toshiba Energy Systems
- Rockwell Automation
- Larsen & Toubro
- LS Electric
- Fuji Electric
- Hyundai Electric
- Powell Industries
- Nader Electric
- Entec Electric & Electronic
- GEYA Electrical
- Chint Group
- Hughes Power System
- ABB (Gerapid) Rail Solutions
- Siemens (DCB series)
Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo está surgiendo en la intersección entre la distribución de CC y los requisitos de protección ultrarrápida en instalaciones y sistemas de energía fabricados por OEM. El Open Compute Project ratificó ORv3 en octubre de 2025, endureciendo las expectativas de rendimiento para la respuesta de protección de CC en arquitecturas de rack de 800 VCC y reforzando la demanda de dispositivos de protección basados en semiconductores y módulos de interruptores diseñados para centros de datos y almacenamiento de baterías. Siemens Smart Infrastructure aprovechó Hannover Messe 2026 (abril de 2026) para lanzar su interruptor automático de semiconductores Sentron 3QD2 y su dispositivo de conmutación de estado sólido Sitius 3RF5 para aplicaciones de CC de alto rendimiento, lo que indica un enfoque continuo en la interrupción en el rango de microsegundos y la supervisión integrada.
En transmisión de alta tensión, la IEC TS 62271-313:2025 proporciona una vía más clara para especificaciones interoperables en proyectos superiores a 100 kV, favoreciendo una adquisición multiproveedor más amplia y reduciendo la dependencia de diseños a medida en los paquetes de interruptores HVDC. La protección HVDC multiterminal y mallada sigue siendo una necesidad no satisfecha porque la coordinación de fallas debe operar en milisegundos y el esfuerzo de ingeniería es elevado, dejando espacio para diseños híbridos modulares que equilibren la velocidad de interrupción con menores pérdidas continuas, así como para proveedores llave en mano que combinan interruptores con la ingeniería de estaciones convertidoras y esquemas de protección digital.
Desarrollos recientes de la industria en Mercado de Interruptores Automáticos de CC
- Julio de 2026: Siemens lanzó el dispositivo electrónico de protección de circuitos SENTRON ECPD en el Reino Unido, utilizando tecnología basada en semiconductores para limitar la energía liberada durante los cortocircuitos. Esto amplía el alcance de Siemens en protección de CC más allá de los interruptores tradicionales, hacia una protección integrada y digitalmente habilitada para paneles de CC utilizados en centros de datos y cargas industriales de CC.
- Octubre de 2025: El Open Compute Project ratificó ORv3, endureciendo los requisitos de rendimiento de protección de CC en arquitecturas de rack de 800 VCC. Esto desplaza las adquisiciones hacia componentes de protección de CC de acción más rápida y anima a los proveedores a alinear el diseño de interruptores LVDC y dispositivos de protección con las especificaciones de centros de datos hiperescalables.
- Agosto de 2024: Mitsubishi Electric firmó un contrato con Siemens Energy Global GmbH & Co. KG para codesarrollar estaciones de conmutación de CC y definir las especificaciones de requisitos de interruptores automáticos de CC para sistemas HVDC multiterminal. Esta colaboración aborda una barrera de adopción para HVDC, concretamente la necesidad de requisitos coherentes para equipos de protección que puedan diseñarse y calificarse en redes de CC multinodo.
Mercado de Interruptores Automáticos de CC Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado se define como los ingresos obtenidos de los interruptores automáticos de CC utilizados para interrumpir, proteger y aislar circuitos de corriente continua en sistemas de CC de red, industriales, de transporte y comerciales, abarcando tanto nuevas instalaciones como reemplazos.
Exclusiones del alcance: Se excluyen los fusibles de CC y los interruptores de desconexión que no realizan la función de corte de circuito, así como los interruptores clasificados exclusivamente para CA, incluso si se utilizan en paneles mixtos de CA-CC.
Descripción General de la Segmentación
- Por Tipo
- Estado sólido
- Híbrido
- Por Medio de Aislamiento
- Aceite
- Aire
- Vacío
- Gas (SF₆ y alternativas)
- Por Clasificación de Voltaje
- Baja Tensión (hasta 1 kV)
- Media Tensión (1 a 52 kV)
- Alta Tensión (por encima de 52 kV)
- Por Ubicación de Instalación
- Interior
- Exterior
- Por Mecanismo de Operación
- Mecánico
- Accionado por Estado Sólido
- Híbrido Electromecánico
- Por Usuario Final
- Empresas de Transmisión y Distribución
- Plantas de Energías Renovables y Almacenamiento de Energía
- Infraestructura Ferroviaria y de Movilidad Eléctrica
- Instalaciones Comerciales e Industriales
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para mapear el conjunto de demanda de dispositivos de protección de CC y para establecer límites realistas sobre lo que se contabiliza como interruptor automático de CC. Se consultaron fuentes públicas como la Agencia Internacional de Energía para datos sobre construcción de energía y energías renovables, la Administración de Información Energética de los Estados Unidos para indicadores de generación y red, y la Agencia Internacional de Energías Renovables para el contexto de despliegue de almacenamiento y energía solar.
Para fundamentar los aspectos eléctricos y de seguridad, se revisaron normas y orientaciones de organismos como la IEC y el IEEE, junto con publicaciones de reguladores nacionales de electricidad y operadores de transmisión donde estuvieran disponibles. Los flujos comerciales y las señales de fabricación se verificaron cruzando estadísticas de aduanas de fuentes como UN Comtrade, y se utilizaron bases de datos de patentes para comprender el movimiento tecnológico entre enfoques mecánicos, híbridos y de estado sólido. También se revisaron presentaciones de empresas, materiales para inversores y prensa especializada de reconocido prestigio para obtener indicios sobre la combinación de productos, las ampliaciones de capacidad y los movimientos de precios, respaldados por suscripciones de pago para datos financieros de empresas y análisis de comercio a nivel de envíos. Estas fuentes son ilustrativas, y también se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar dónde se están especificando los interruptores de CC en la práctica y cómo difieren los precios según la clase de tensión, la tecnología de interrupción y el caso de uso. Se realizaron conversaciones con una combinación de fabricantes, distribuidores, empresas de ingeniería, adquisición y construcción, empresas de servicios públicos, integradores y grandes usuarios finales en las principales regiones de consumo. Sus aportaciones se utilizaron posteriormente para confirmar los plazos de adopción, los ciclos de reemplazo y los rangos de precio de venta promedio realistas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos: 14% | APAC: 38% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 27% | EMEA: 37% |
| Actores más pequeños: 14% | Gerentes: 59% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente que reconstruye la demanda a partir de indicadores de electrificación y luego la reduce a las necesidades de protección específicas de CC según los patrones de adopción por uso final. En la práctica, el modelo se vinculó a actividades medibles como las adiciones de capacidad de energías renovables y almacenamiento, las carteras de proyectos HVDC y MVDC, el despliegue de la electrificación ferroviaria y la infraestructura de carga, y el ritmo de las modernizaciones de CC en sistemas de energía comerciales e industriales.
Los totales se verificaron posteriormente con aproximaciones selectivas ascendentes, utilizando bandas de precios muestreadas y volúmenes de envíos analizados en entrevistas, además de verificaciones de canal sobre el contenido típico de la lista de materiales en las configuraciones de cuadros de distribución de CC. Donde los datos eran escasos, las brechas se gestionaron utilizando supuestos de penetración conservadores y relaciones de referencia (por ejemplo, el número de interruptores por tipo de proyecto y nivel de tensión), que posteriormente se volvieron a probar con expertos antes de finalizar.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por un pequeño conjunto de variables líderes en las que la mayoría de los entrevistados coincidieron, incluido el ritmo de despliegue del almacenamiento, el calendario de crecimiento de las interconexiones HVDC y la progresión esperada del precio de venta promedio a medida que los diseños híbridos y de estado sólido escalan. Cada escenario fue sometido a pruebas de estrés frente a las tasas de construcción regionales y los ciclos de reemplazo realistas para que el crecimiento no dependa de un único supuesto.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples verificaciones para que el número final se mantenga coherente con las señales de demanda del mundo real. Los analistas compararon los resultados con indicadores independientes como los proyectos de infraestructura de CC anunciados, los temas de inversión en redes y las tasas de adopción tecnológica por uso final, y luego revisaron cualquier variación significativa antes de la aprobación final.
Si el modelo producía un valor atípico en una región o tipo de tecnología, se volvían a verificar los supuestos unitarios, el momento de la conversión de divisas y las escalas de precio de venta promedio, y luego se volvía a contactar a las fuentes cuando una discrepancia no podía explicarse por la actividad visible públicamente. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Interruptores Automáticos de CC de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los interruptores automáticos de CC pueden diferir porque la línea de alcance no siempre se traza de la misma manera y la evidencia de entrada utilizada para la adopción puede ser inconsistente. Las diferencias también aparecen cuando algunos estudios se basan más en carteras de proyectos optimistas, o cuando se asume que los precios caen más rápido de lo que sugieren las ofertas actuales y la combinación de productos.
Las señales a nivel de proyecto, como los enlaces HVDC, los planes de puesta en marcha de almacenamiento y el ritmo de despliegue ferroviario y de carga, son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a donde la interrupción de CC se está especificando realmente, en lugar de contabilizar categorías adyacentes de cuadros de distribución de CC. Otras estimaciones a menudo amplían la definición para incluir hardware de distribución de CC más amplio, utilizan un momento de conversión de divisas más antiguo o no revalidan los rangos de precio de venta promedio por clase de tensión y mecanismo de operación cerca de la fecha de publicación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,31 mil millones de USD (2025) | |
| Consultora Global A | 4,42 mil millones de USD (2022) | Utiliza un año base anterior y frecuentemente combina los interruptores de CC con equipos adyacentes de protección y distribución de CC, lo que puede desplazar el conjunto de ingresos contabilizados y el momento de la conversión de divisas. |
| Editorial del Sector B | 4,71 mil millones de USD (2025) | Aplica un conjunto de demanda más estrecho que subestima los casos de uso de alta tensión y orientados a proyectos, y se basa en supuestos de CAGR generalizados con verificaciones cruzadas limitadas sobre las bandas de precios por tipo de tecnología. |
La dispersión en la tabla proviene principalmente de las elecciones de límites y de cuán estrechamente se verifican los supuestos frente a la actividad de despliegue a corto plazo. Al mantener el conjunto de productos contabilizados específico para el corte de circuitos de CC y al volver a probar los insumos de adopción y precio de venta promedio a través de entrevistas, el tamaño final del mercado resulta más fácil de rastrear hasta variables claras y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de interruptores automáticos de CC en 2026?
El tamaño del mercado de interruptores automáticos de CC se estima en aproximadamente USD 5,72 mil millones en 2026.
¿Qué región lidera la demanda de interruptores de CC?
Asia-Pacífico representa la mayor participación con el 39,7% gracias a las extensas inversiones en CCAT y ferroviario en China, India y Vietnam.
¿Qué impulsa el cambio hacia el aislamiento de vacío?
Las prohibiciones de la UE y a nivel estatal sobre el SF₆ llevan a las empresas de servicios públicos a adoptar alternativas de vacío y gas de fluoronitrilo que cumplen el mismo rendimiento sin impacto en el efecto invernadero.
¿Por qué los interruptores híbridos están ganando popularidad?
Los diseños híbridos reducen las pérdidas continuas en comparación con las unidades de estado sólido completo, mientras siguen despejando faltas en aproximadamente 3 milisegundos, equilibrando el rendimiento con el costo del ciclo de vida.
¿Con qué rapidez pueden los interruptores automáticos de CC de estado sólido interrumpir faltas?
Las unidades para centros de datos y CCAT con dispositivos de carburo de silicio o nitruro de galio logran el aislamiento en menos de 500 microsegundos, previniendo daños en los equipos e interrupciones.
¿Cuál es el principal desafío en las redes de CC multiterminales?
Coordinar la protección en varios nodos en menos de 2 milisegundos sigue siendo difícil debido a la ausencia de estándares IEC unificados, lo que eleva los costos de ingeniería.