
Tamaño y Participación del Mercado de Sensores de Ondas Acústicas de Superficie
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
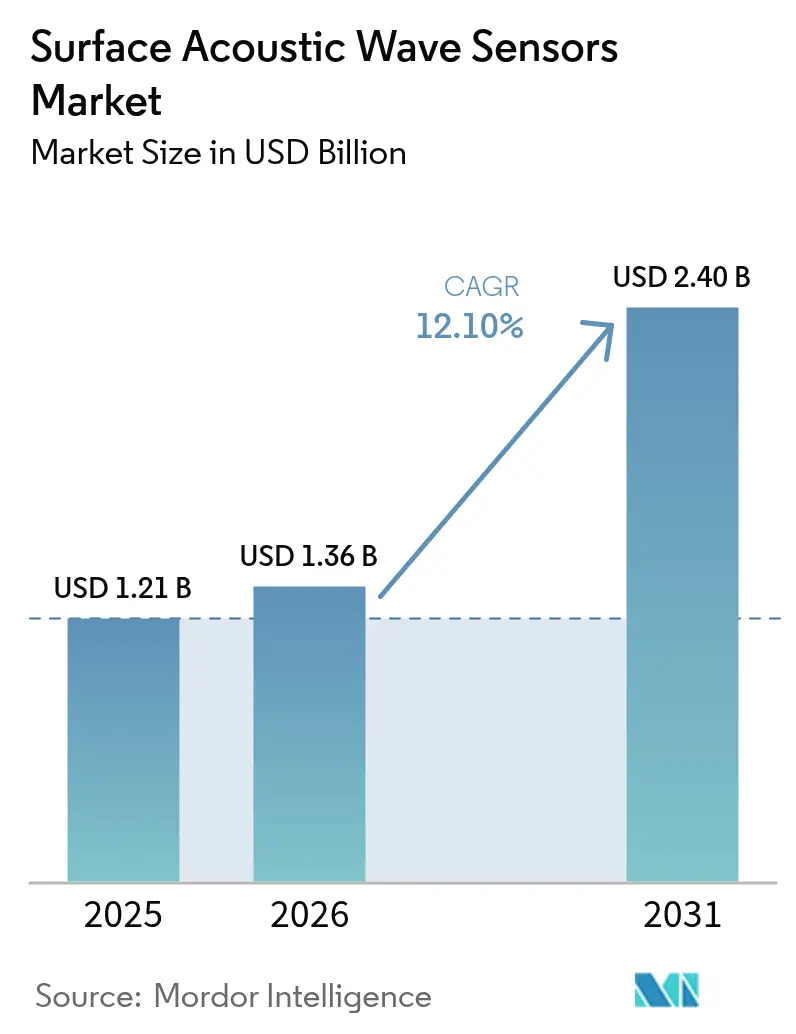
| Tamaño del Mercado (2026) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.10 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
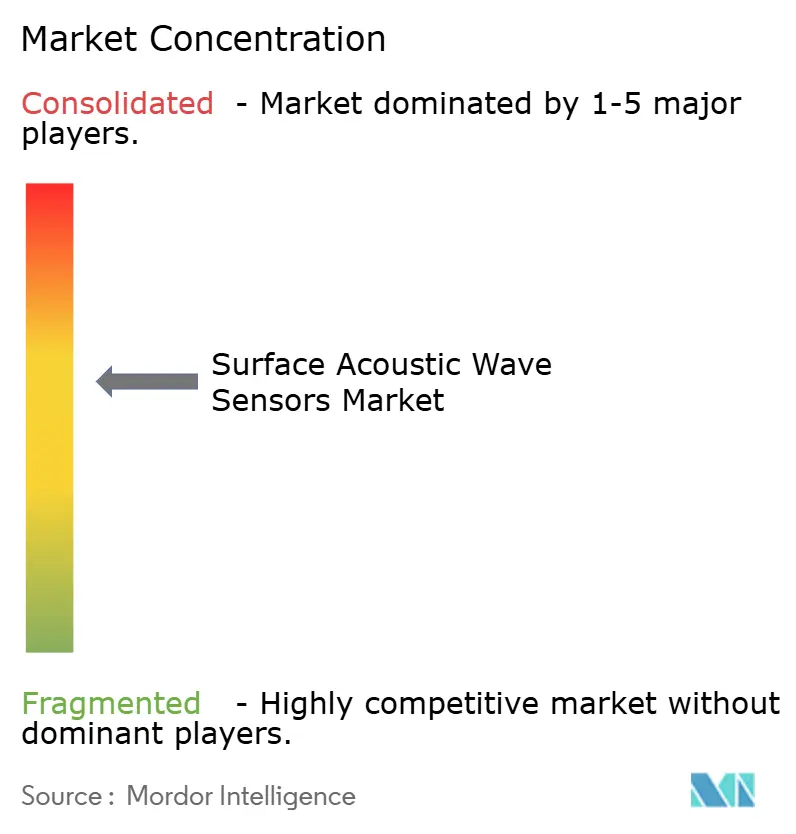
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Ondas Acústicas de Superficie por Mordor Intelligence
El tamaño del Mercado de Sensores de Ondas Acústicas de Superficie fue valorado en USD 1,21 mil millones en 2025 y se estima que crecerá desde USD 1,36 mil millones en 2026 hasta alcanzar USD 2,4 mil millones en 2031, a una CAGR del 12,10% durante el período de pronóstico (2026-2031). Esta dinámica trayectoria está impulsada por la arquitectura inalámbrica de bajo consumo de la tecnología, el despliegue de la infraestructura 5G y la creciente demanda de soluciones de detección robustas en los vehículos eléctricos (VE). La operación sin batería permite la instalación permanente en conjuntos rotativos o sellados, reduciendo los costos de mantenimiento de los motores aeroespaciales y las turbinas industriales. Los fabricantes de electrónica de consumo continúan especificando filtros SAW para preservar la integridad de la señal en factores de forma compactos, mientras que los responsables de políticas en los principales mercados automotrices ahora exigen sistemas directos de monitoreo de presión de neumáticos que favorecen los dispositivos SAW de alta temperatura. Las cadenas de suministro establecidas de cuarzo y tantalato de litio proporcionan a los fabricantes de componentes de primer nivel economías de escala, lo que les permite mantener precios de venta promedio competitivos a pesar de las innovaciones en sustratos. Al mismo tiempo, los proveedores de nicho que dominan el procesamiento de langasita aseguran márgenes premium en programas aeroespaciales de temperatura ultraelevada.[1]
Conclusiones Clave del Informe
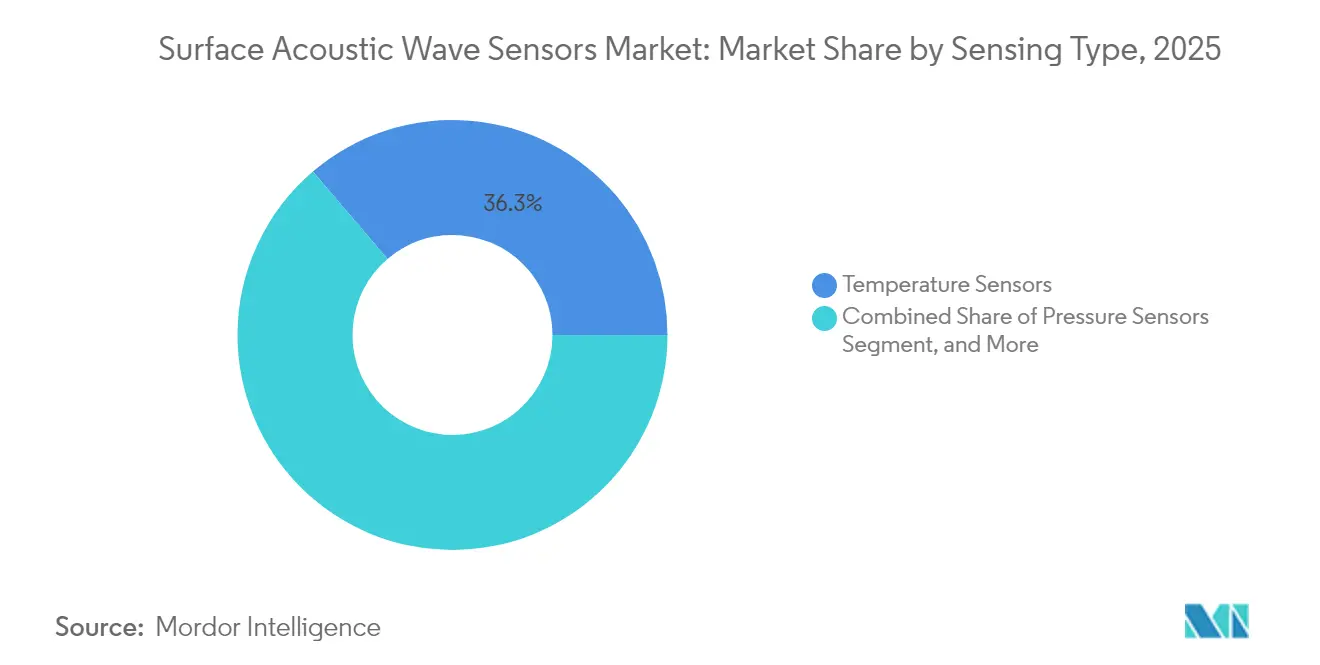
- Por tipo de detección, los dispositivos de temperatura representaron el 36,25% de la participación del mercado de sensores de ondas acústicas de superficie en 2025, mientras que se proyecta que los sensores de presión se expandan a una CAGR del 13,95% hasta 2031.
- Por usuario final, la electrónica de consumo dominó el mercado de sensores de ondas acústicas de superficie con una participación de ingresos del 32,15% en 2025, mientras que se proyecta que las aplicaciones automotrices crezcan a una CAGR del 13,65% hasta 2031.
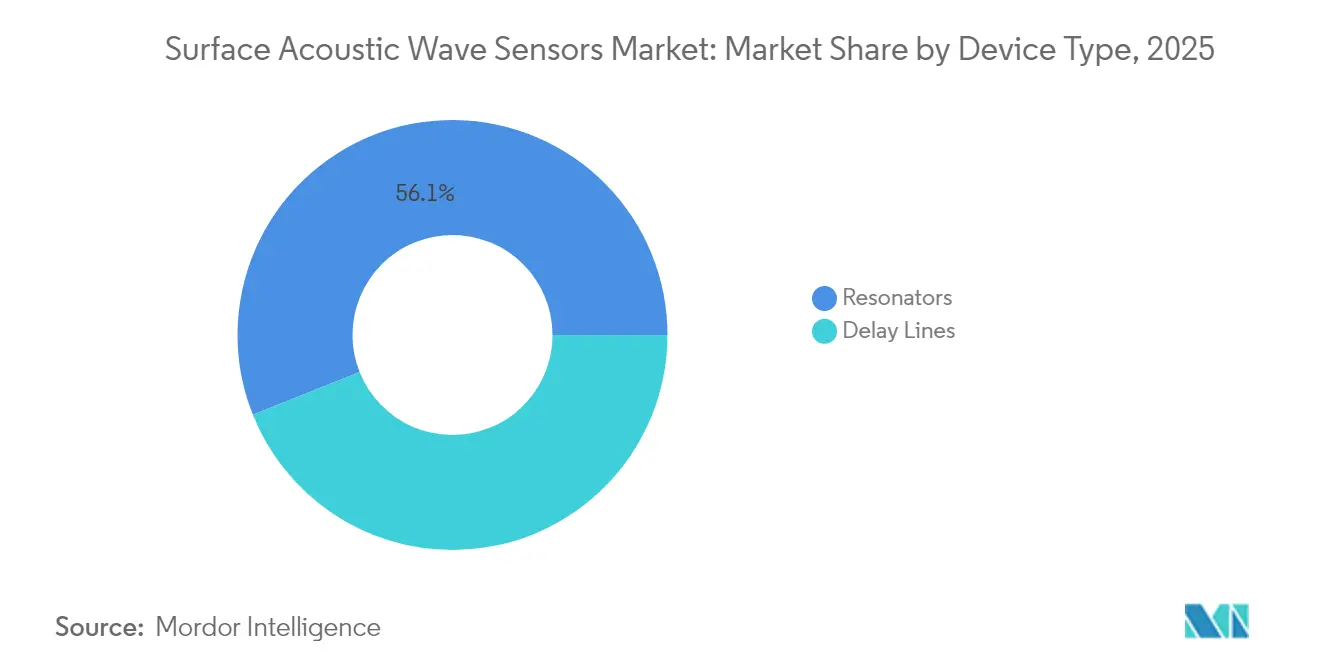
- Por tipo de dispositivo, los resonadores representaron el 56,05% del tamaño del mercado de sensores de ondas acústicas de superficie en 2025, mientras que las líneas de retardo son el segmento de más rápido crecimiento con una CAGR del 12,82%.
- Por sustrato de material, las obleas de cuarzo representaron una participación del 36,85% en el mercado de sensores de ondas acústicas de superficie en 2025, y se pronostica que los sustratos de langasita crecerán a una CAGR del 13,42% durante el período.
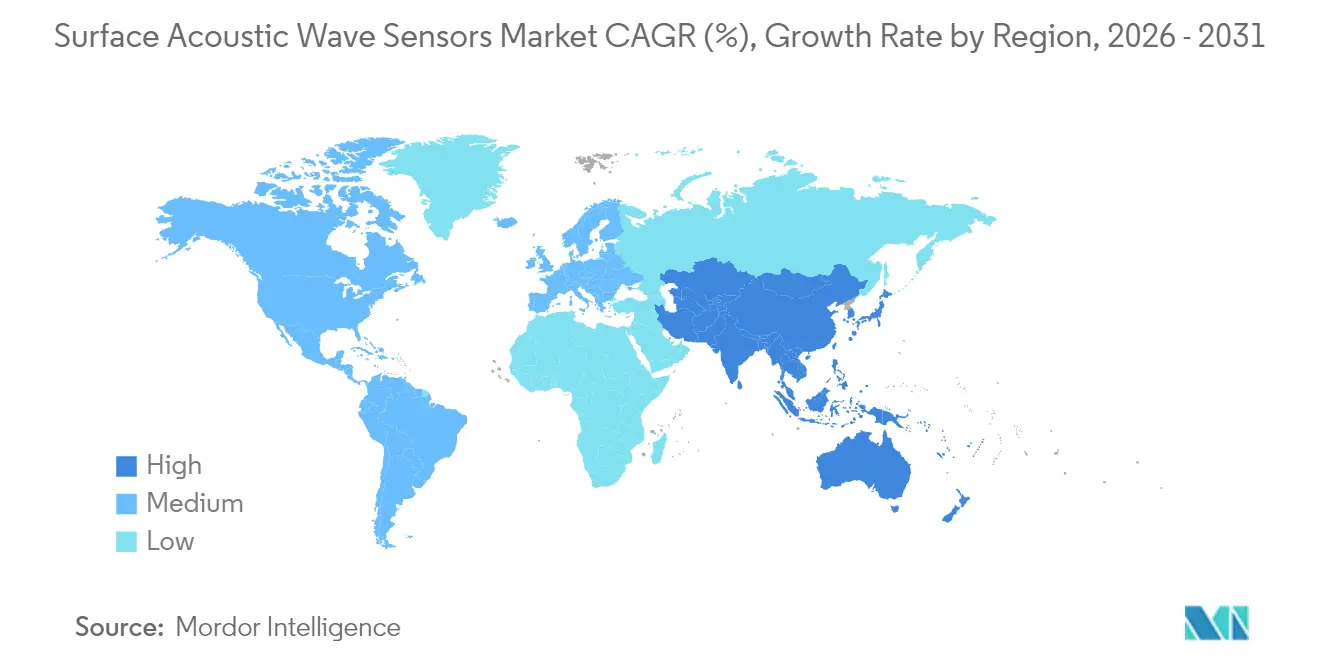
- Por geografía, América del Norte lideró el mercado de sensores de ondas acústicas de superficie con una participación del 36,95% en 2025, mientras que se espera que la región de Asia Pacífico registre la CAGR regional más rápida del 13,24% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Arquitectura de Sensores Inalámbricos y Pasivos que Permiten el Despliegue sin Batería | +2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Bajo Costo de Fabricación a Través de Cadenas de Suministro Establecidas de Sustratos Piezoeléctricos | +1.8% | Núcleo en Asia Pacífico, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Sensores SAW de Alta Temperatura para TPMS Automotriz y Gestión Térmica de VE | +2.3% | Global, con ganancias tempranas en China, Alemania, Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura 5G e IoT que Requiere Soluciones de Detección Miniaturizadas de Alta Frecuencia | +2.7% | Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Sensores SAW de Langasita de Temperatura Ultraelevada en el Monitoreo de Turbinas Aeroespaciales | +1.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Surgimiento de Biosensores SAW Portátiles para Diagnósticos Rápidos en el Punto de Atención | +1.6% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Arquitectura de Sensores Inalámbricos y Pasivos que Permiten el Despliegue sin Batería
Las etiquetas SAW pasivas recolectan energía de interrogación, eliminando la necesidad de baterías que limitan la vida útil y agregan peso. Esta característica reduce el costo total de propiedad para los usuarios industriales hasta en un 60%, ya que el reemplazo programado de celdas y el acceso a áreas peligrosas ya no son necesarios. Los discos rotativos de turbinas, las paletas de motores de aeronaves y las barras colectoras de alta tensión pueden ahora alojar sensores integrados que operan durante décadas sin interrupciones de energía. Los rangos de lectura por radio que se aproximan a varios metros simplifican la adquisición de datos y reducen los costos de cableado en las instalaciones de modernización. Dado que el sensor no emite continuamente, la congestión espectral y los problemas de compatibilidad electromagnética son mínimos, lo que facilita las aprobaciones de cumplimiento para grandes redes IoT.
Bajo Costo de Fabricación a Través de Cadenas de Suministro Establecidas de Sustratos Piezoeléctricos
El crecimiento de cristales de cuarzo, tantalato de litio y niobato de litio maduró en el sector de control de frecuencia, por lo que las obleas de 150 mm con una tolerancia de espesor de 1 µm ahora cuestan menos de USD 2 en acuerdos de suministro de alto volumen.[2] Las líneas de procesamiento ya optimizadas para filtros SAW en teléfonos inteligentes pueden reconvertirse para agregar patrones de sensores sin incurrir en grandes gastos de capital, lo que eleva los márgenes brutos para los productores integrados verticalmente. Las fundiciones japonesas implementan automatización completa, lo que eleva los rendimientos por encima del 95%, un factor decisivo para los programas automotrices sensibles al precio que envían millones de unidades cada año. Como resultado, los sensores SAW penetran en dispositivos de consumo de nivel medio que anteriormente dependían de piezas MEMS discretas.
Demanda de Sensores SAW de Alta Temperatura para TPMS Automotriz y Gestión Térmica de VE
Los mandatos directos de TPMS en vehículos matriculados después de 2024 crean un canal cautivo para los dispositivos SAW que pueden soportar las temperaturas de la llanta y los esfuerzos centrífugos durante la vida útil del producto,[3] Estos requisitos apoyan el mercado de TPMS automotriz al incrementar la demanda de tecnologías fiables de monitoreo de presión de neumáticos. En paralelo, las plataformas de vehículos eléctricos de batería operan a cerca de 800 V, lo que eleva las temperaturas del inversor y del paquete de baterías por encima de los 150 °C. Los sensores basados en cuarzo mantienen una precisión de ±1 °C en un rango de –40 °C a 200 °C, evitando así la deriva térmica que puede deteriorar la salud de las baterías de iones de litio. La interrogación pasiva elimina el cableado a través de ruedas giratorias o paquetes sellados, simplificando el diseño del arnés. Los proveedores capaces de certificar dispositivos bajo la norma ISO 26262 alcanzan decisiones de diseño ganador con mayor rapidez dentro de los flujos de trabajo de seguridad de los fabricantes de automóviles.
Expansión de la Infraestructura 5G e IoT que Requiere Soluciones de Detección Miniaturizadas de Alta Frecuencia
Las bandas de ondas milimétricas requieren filtros de frecuencia con factores de calidad superiores a 10.000. Los resonadores SAW logran una pérdida de inserción inferior a 1 dB hasta 6 GHz, superando a los BAW en dispositivos portátiles de bajo consumo. Los paquetes de pequeño formato con dimensiones inferiores a 1 cm³ integran redes de detección y ajuste, que se adaptan a los nodos IoT con espacio limitado. Los operadores de telecomunicaciones exigen estabilidad de –40 °C a 125 °C para mantener las estaciones base en funcionamiento en climas adversos, y los dispositivos SAW cumplen esta especificación sin compensación externa. El auge simultáneo de los dispositivos de borde conectados multiplica los volúmenes unitarios, consolidando las economías de escala para las fábricas de obleas en Japón, Taiwán y próximamente China.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de Compatibilidad e Instalación en Redes Industriales Existentes | -1.9% | Global, con concentración en regiones industriales maduras | Corto plazo (≤ 2 años) |
| Limitaciones de Rendimiento de los Dispositivos SAW en Entornos de Detección en Fase Líquida | -1.3% | Global, particularmente en las industrias química y farmacéutica | Mediano plazo (2-4 años) |
| Intensificación de la Competencia de los Sensores de Ondas Acústicas de Volumen y MEMS en Bandas de >3 GHz | -2.1% | Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Riesgo de Suministro de Materiales Piezoeléctricos Especiales ante Restricciones Geopolíticas | -1.7% | Global, con concentración en aplicaciones de defensa y aeroespaciales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Compatibilidad e Instalación en Redes Industriales Existentes
Los sistemas de control de fábrica construidos sobre buses de campo heredados o protocolos de radiofrecuencia propietarios a menudo carecen de pasarelas que reconozcan los esquemas de modulación de etiquetas SAW. La modernización de líneas puede requerir paradas que cuesten millones por día, lo que disuade a los gerentes de planta. Las superposiciones de frecuencias con RFID crean obstáculos de certificación que prolongan los cronogramas de puesta en marcha. Los integradores a veces añaden puentes de la marca Honeywell que traducen los ID de sensores a códigos PLC, pero el hardware adicional eleva los presupuestos del proyecto entre un 25 y un 30%.[4] La escasez de habilidades en la planificación de redes de radio agrava la hesitación, frenando la adopción en plantas de instalaciones existentes que de otro modo resultarían atractivas.
Limitaciones de Rendimiento de los Dispositivos SAW en Entornos de Detección en Fase Líquida
Las ondas acústicas pierden energía por amortiguación viscosa cuando los sensores están en contacto con agua o productos químicos, reduciendo la sensibilidad hasta en un 40% en comparación con el rendimiento en fase gaseosa. Los recubrimientos protectores de parileno o SiC añaden costos y pueden alterar las respuestas de frecuencia, haciendo necesaria la recalibración periódica en tanques farmacéuticos. La incrustación por biopelículas o sólidos en suspensión acorta los intervalos de mantenimiento, erosionando la ventaja de vida útil pasiva. Hasta que los métodos de encapsulación por guía de ondas maduren, los sensores capacitivos MEMS u ópticos siguen siendo la opción preferida para el monitoreo crítico de concentración de líquidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Detección:
La Dominancia de la Temperatura Enfrenta el Desafío de la PresiónLos dispositivos de temperatura generaron el 36,25% del tamaño del mercado de sensores de ondas acústicas de superficie en 2025, lo que refleja la amplia necesidad de seguimiento térmico preciso en plantas de proceso e instalaciones de climatización (HVAC). Su capacidad para medir amplios rangos sin deriva asegura diseños para módulos de batería de VE, hornos industriales y circuitos de enfriamiento de centros de datos. Los sensores de presión están creciendo a un ritmo más rápido, beneficiándose de la legislación global de TPMS y la tendencia aeroespacial hacia la reducción de peso mediante la detección inalámbrica de neumáticos y frenos. Los sensores químicos SAW en fase gaseosa capturan los primeros contratos en estaciones medioambientales que deben detectar emisiones a nivel de ppm. Los dispositivos de humedad y masa sirven a los controles de edificios inteligentes y a las líneas de deposición de semiconductores, formando depósitos de ingresos estables pero más pequeños.
Los sensores de temperatura sirven como referencia para la innovación de materiales; el cuarzo resuena establemente durante las variaciones de temperatura ambiente, mientras que las versiones de langasita permiten la instalación en los escapes de turbinas. La diferenciación competitiva depende del envasado de sellos herméticos de metal-cerámica que proporcionan décadas de protección contra el vapor o los agentes corrosivos. Las variantes de presión aprovechan procesos de obleas idénticos pero adoptan cavidades y diafragmas robustos, lo que permite a las fundiciones amortizar las herramientas en familias de productos. A medida que los volúmenes automotrices aumentan, la erosión de precios pondrá a prueba a los recién llegados sin escala. No obstante, la ola de mandatos mantiene al segmento en una curva de crecimiento de doble dígito, reduciendo la ventaja que los dispositivos de temperatura tienen actualmente.

Por Industria Usuaria Final:
El Liderazgo de la Electrónica de Consumo es Desafiado por el Crecimiento AutomotrizLa electrónica de consumo representó el 32,15% de la participación del mercado de sensores de ondas acústicas de superficie en 2025, gracias a su papel arraigado como filtros de extremo frontal en teléfonos inteligentes, tabletas y dispositivos portátiles. Los proveedores de teléfonos inteligentes insignia ahora integran más de 25 filtros SAW o híbridos SAW por dispositivo para aislar las bandas sub-6 GHz del 5G mientras conservan la vida de la batería. Sin embargo, el segmento automotriz avanza a una CAGR del 13,65%, impulsado por la electrificación, los mandatos directos de TPMS y el cambio hacia arquitecturas de seguridad redundantes que favorecen los sensores pasivos discretos. Los compradores del sector aeroespacial y de defensa pagan primas por piezas de langasita tolerantes a la radiación que permanecen operativas por encima de los 1000 °C en pruebas de propulsión hipersónica.
El interés del sector sanitario está creciendo a medida que los diagnósticos en el punto de atención pasan de los laboratorios centralizados a las clínicas. Los biosensores SAW ofrecen detección sin etiquetas en cuestión de minutos, captando atención durante los ejercicios de preparación para pandemias. Los usuarios industriales adoptan etiquetas SAW de torsión y vibración para programas de mantenimiento predictivo que se alinean con las hojas de ruta de la Industria 4.0. La diversidad entre industrias suaviza los ciclos de ingresos, pero los proveedores de primer nivel deben adaptar los planes de calificación a los códigos de certificación de cada sector vertical, desde ISO 26262 en vehículos hasta FAA FAR-25 en aviación.
Por Tipo de Dispositivo:
Los Resonadores Mantienen la Ventaja a Pesar del Crecimiento de las Líneas de RetardoLos resonadores representaron el 56,05% del tamaño del mercado de sensores de ondas acústicas de superficie en 2025, debido a que las referencias estabilizadas en frecuencia siguen siendo esenciales en toda arquitectura de radiofrecuencia. Las macroceldas 5G requieren docenas de resonadores de alto factor de calidad para gestionar los presupuestos de ruido de fase y cumplir con las reglas de máscara espectral, lo que mantiene la demanda elevada incluso cuando las fabricaciones de teléfonos inteligentes fluctúan. Las líneas de retardo siguen a un volumen inferior pero crecen a una CAGR del 12,82% debido a su adopción en radar de corto alcance, módulos de reconocimiento de gestos y detectores ultrasónicos de defectos. Su capacidad para codificar datos precisos de tiempo de vuelo en huellas compactas sustenta los sistemas emergentes de monitoreo de conductores y los robots autónomos de almacenes.
Los resonadores compiten principalmente en ruido de fase y deriva de envejecimiento; los proveedores utilizan la optimización de la apertura de electrodos y algoritmos de compensación de temperatura para minimizar las desviaciones en partes por mil millones. Los proveedores de líneas de retardo se centran en la baja pérdida de inserción en anchos de banda amplios para soportar los barridos de chirp de radar FMCW. El envasado está avanzando hacia ofertas de sistema en paquete que montan múltiples elementos SAW en un sustrato cerámico común para reducir los pasos de ensamblaje. Esta convergencia promete difuminar la histórica línea entre sensor y filtro, abriendo flujos de ingresos híbridos para los fabricantes de dispositivos posicionados en ambos campos.
Por Sustrato de Material:
La Dominancia del Cuarzo es Desafiada por la Innovación de la LangasitaEl cuarzo generó el 36,85% de la participación del mercado de sensores de ondas acústicas de superficie en 2025 debido a su uso generalizado en procesos de crecimiento, corte y esmerilado en fábricas globales. Los rendimientos de obleas superan el 95%, y el envejecimiento a largo plazo permanece por debajo de 10 ppm por año, lo que se adapta a los relojes de misión crítica. La langasita, sin embargo, se expande a una CAGR del 13,42% a medida que los programas de motores a reacción y propulsión espacial demandan sensores que puedan sobrevivir más allá de los 1000 °C sin sufrir transiciones de fase. El tantalato de litio y el niobato aseguran nichos de volumen medio donde la eficiencia de acoplamiento supera al costo, como en los biosensores de alta frecuencia central que deben detectar recuentos de colonias de un solo dígito.
Los sustratos híbridos apilan películas delgadas de niobato de litio sobre portadores de cuarzo, combinando ganancias de acoplamiento con estabilidad térmica. Si bien la complejidad de fabricación aumenta, surgen ahorros a nivel de sistema al reducir los circuitos de compensación externos. Las fundiciones que ya depositan capas piezoelécricas epitaxiales para filtros de radiofrecuencia se adaptan sin problemas al ámbito de los sensores, consolidando la adquisición. Los usuarios finales sopesan el precio frente a la durabilidad; las telecomunicaciones comerciales eligen el cuarzo, mientras que los fabricantes de equipos originales de turbinas se comprometen con la langasita y aceptan la prima.
Análisis Geográfico
Mercado de Sensores de Ondas Acústicas Superficiales en América del Norte
América del Norte retuvo una participación del 36,95% en el mercado de sensores de ondas acústicas superficiales en 2025, impulsada por el gasto en defensa que valora la resistencia a la radiación y el funcionamiento sin batería en aviónica y guía de misiles. Las subvenciones federales de investigación en el marco del SBIR agilizan la maduración tecnológica, mientras que los prolongados ciclos de certificación de la FAA protegen a los operadores establecidos una vez obtenida la aprobación de tipo. La consolidada base de semiconductores de la región, ubicada principalmente en Arizona y Texas, permite iteraciones de diseño rápidas y ciclos de control de calidad rigurosos. Los principales contratistas, como Boeing, especifican cada vez más etiquetas SAW pasivas para la instrumentación del núcleo del motor, ya que eliminan los anillos colectores en los conjuntos rotativos.
Mercado de Sensores de Ondas Acústicas Superficiales en Asia Pacífico
Asia Pacífico avanza a una CAGR del 13,24% impulsada por el despliegue del 5G y el traslado de líneas de electrónica automotriz a China y Corea del Sur. La iniciativa «Fabricado en China 2025» de Pekín canaliza subsidios hacia fábricas de obleas locales que ahora suministran sustratos de cuarzo con una calidad comparable a la de Japón. Corea del Sur aprovecha su ecosistema de teléfonos inteligentes para absorber filtros SAW en cada smartphone de gama alta. Los grandes fabricantes japoneses mantienen una ventaja en la investigación y desarrollo de sustratos y conservan posiciones de diseño integrado en fabricantes de automóviles de primer nivel, como Toyota, aunque la presión de precios de las empresas chinas reduce sus márgenes. India comienza a instalar medidores inteligentes basados en SAW en servicios públicos urbanos, aunque desde una base reducida.
Mercado de Sensores de Ondas Acústicas Superficiales en Europa
Europa se apoya en sus clústeres de automoción y automatización industrial para hacer crecer la demanda a un ritmo estable de dígito medio. El desarrollo de vehículos eléctricos en Alemania requiere sensores de temperatura a nivel de batería con una clasificación superior a 150 °C, mientras que la flota nuclear de Francia encarga dispositivos tolerantes a la radiación para el monitoreo de reactores. Marcos regulatorios como el UNECE R141 y las directivas europeas sobre baterías impulsan indirectamente la adopción de SAW al endurecer las especificaciones de seguridad. Los programas aeroespaciales de Airbus y Rolls-Royce evalúan sensores de langasita para la medición de la holgura en las puntas de los álabes, lo que abre oportunidades futuras a pesar de la cautelosa cultura de calificación de la región.
Panorama regulatorio
Los sensores y etiquetas SAW inalámbricos generalmente siguen las normas de radio regionales para el espectro no licenciado/ISM. Como resultado, el cumplimiento de los productos suele evaluarse frente a las normas de equipos de radio ETSI (por ejemplo, las familias EN 300 220/330/440) en Europa y los requisitos de la Comisión Federal de Comunicaciones (FCC) en los Estados Unidos, con restricciones de diseño impulsadas por límites de potencia y ancho de banda específicos de cada banda (incluidas las asignaciones sub-GHz habituales alrededor de 434 MHz, 868 MHz y 915 MHz, y 2,4 GHz). En los Estados Unidos, la Administración Nacional de Telecomunicaciones e Información (NTIA) señaló en agosto de 2025 preocupaciones sobre la inmunidad a interferencias en receptores, lo que refuerza el enfoque en el rendimiento de coexistencia para sistemas de RF que pueden incluir componentes basados en SAW.
En cuanto a la estandarización de componentes, el Comité Técnico TC 49 de la IEC publica marcos de prueba y calidad utilizados en cadenas de suministro globales para dispositivos piezoeléctricos y de ondas acústicas. Los referentes clave incluyen la IEC 60747-14-11:2021 para sensores semiconductores (incluidos los sensores integrados basados en SAW), la IEC 63041-2:2017 para sensores piezoeléctricos químicos/bioquímicos y la IEC 60862-1:2015 como especificación genérica para filtros SAW, que recibió una fe de erratas en marzo de 2026. Para los proveedores que atienden programas automotrices y de comunicaciones, alinear la calificación de dispositivos, las pruebas de fiabilidad y la documentación con estas especificaciones de la IEC favorece la aceptación entre regiones y puede reducir el trabajo de recalificación en las distintas plataformas de los OEM.
Análisis de la cadena de valor
La cadena de valor comienza con la producción de materiales piezoeléctricos y la preparación de obleas, utilizando cuarzo y otros sustratos piezoeléctricos (tantalato de litio, niobato de litio y langasita para usos a temperaturas extremas). Sigue el diseño del dispositivo, junto con la fotolitografía y la metalización de los transductores interdigitales, las pruebas a nivel de oblea y el encapsulado, que a menudo es en formatos herméticos de metal-cerámica para entornos hostiles. Las líneas de fabricación de alto volumen, originalmente optimizadas para componentes de RF SAW, actúan como un facilitador ascendente para escalar los sensores SAW, mientras que la capacidad especializada de crecimiento y procesamiento de lingotes se convierte en un factor diferenciador para los dispositivos basados en langasita.
Aguas abajo, los proveedores de sensores SAW y las casas de módulos suministran a integradores de primer nivel y OEM en los sectores automotriz (incluidos TPMS y monitoreo térmico de vehículos eléctricos), frontends de RF de electrónica de consumo, automatización industrial y aeroespacial y defensa. La adopción depende de la ingeniería de aplicación, incluido el diseño de antenas, el ajuste del lector o interrogador, y la integración de red, seguida de pruebas de cumplimiento para el funcionamiento de RF. A partir de ahí, el mercado avanza a través de la distribución, ya sea directamente a grandes OEM o mediante distribuidores de electrónica y socios de soluciones. Los pasos de integración y calificación, como los flujos de trabajo de seguridad funcional automotriz y las expectativas de certificación aeroespacial, pueden extender el tiempo hasta la generación de ingresos, lo que aumenta el papel del soporte de diseño integrado (design-in), los diseños de referencia y los ecosistemas de lectores calibrados para asegurar la adjudicación de programas.
Panorama Competitivo
El mercado de sensores de ondas acústicas de superficie muestra una fragmentación moderada. TDK Electronics, Murata Manufacturing y Skyworks Solutions aprovechan las cadenas de suministro de cuarzo y tantalato de litio integradas verticalmente, que anclan los precios y aseguran el apalancamiento de precios en los pedidos de telecomunicaciones de alto volumen. Refuerzan la ventaja competitiva mediante la presentación de patentes para topologías compensadas por temperatura y el codiseño de ASIC que simplifican la calibración del usuario. Honeywell dirige recursos hacia nichos aeroespaciales e industriales donde los obstáculos de calificación desalientan a los seguidores rápidos y donde los contratos de ciclo de vida superan las dos décadas.
Las empresas de nivel medio, como CTS Corporation y Pro-Micron, se abren camino en el TPMS automotriz y la automatización de fábricas asociándose con empresas regionales de primer nivel y ofreciendo envases específicos para aplicaciones. SENSeOR y Transense Technologies se centran en casos de uso de temperatura extrema y detección de torsión, obteniendo precios unitarios premium a pesar de los menores volúmenes anuales. Las barreras de entrada para los nuevos jugadores se están endureciendo a medida que los proveedores de MEMS suben en frecuencia y las fundiciones aumentan los compromisos mínimos de inicio de obleas, aunque las empresas emergentes que dominan el crecimiento de boules de langasita aún pueden perturbar el segmento de temperatura ultraelevada. La creciente ola de adopción de sistema en paquete favorece a los titulares que poseen tanto el sustrato como las líneas de ensamblaje de chip invertido, consolidando aún más la influencia sobre las decisiones de lista de materiales en toda la cadena de suministro.
Líderes de la Industria de Sensores de Ondas Acústicas de Superficie
-
TDK Electronics AG
-
Murata Manufacturing Co., Ltd.
-
Honeywell International Inc.
-
API Technologies Corp.
-
Vectron International (Microchip Technology Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Ondas Acústicas Superficiales Empresas cubiertas en este informe
- TDK Electronics AG
- Murata Manufacturing Co., Ltd.
- Honeywell International Inc.
- API Technologies Corp.
- Vectron International (Microchip Technology Inc.)
- CTS Corporation
- CeramTec GmbH
- Teledyne Microwave Solutions
- AVX Corporation
- Boston Piezo-Optics Inc.
- SENSeOR SAS
- Transense Technologies plc
- Sensor Technology Ltd.
- NanoTemper Technologies GmbH
- pro-micron GmbH & Co. KG
- Infineon Technologies AG
- Skyworks Solutions Inc.
- Taiyo Yuden Co., Ltd.
- Qorvo Inc.
- Kyocera Corporation
Oportunidades de mercado y perspectivas futuras
A corto plazo, existe un espacio en blanco en las implementaciones de detección sin batería, donde el cableado y el acceso para mantenimiento impulsan el costo del ciclo de vida, particularmente en maquinaria rotativa y conjuntos sellados o de alta temperatura. La demanda ya es visible en los requisitos de seguridad automotriz y en los casos de uso de gestión térmica de vehículos eléctricos. La hoja de ruta de sustratos también respalda la expansión hacia entornos más hostiles, con dispositivos SAW basados en langasita posicionados para el monitoreo de turbinas a temperaturas ultra altas. Esto se alinea con inversiones de proveedores como el compromiso anunciado por TDK de 150 millones de USD en septiembre de 2025 para agregar capacidad de hornos de cristal de langasita en Japón. A medida que los volúmenes automotrices se expanden, el empaquetado listo para calificación y específico para cada aplicación, incluidos dispositivos de presión resistentes para TPMS y dispositivos de temperatura estables para paquetes e inversores, crea espacio para proveedores que combinan elementos sensores con calibración integrada e interoperabilidad de lectores.
La hoja de ruta tecnológica y la actividad de investigación también apuntan a áreas de oportunidad adyacentes más allá del filtrado de RF clásico. La Hoja de Ruta de Ondas Elásticas Guiadas 2026, publicada en marzo de 2026, amplió el debate desde los dispositivos SAW independientes hacia una arquitectura de ondas elásticas guiadas más amplia que abarca la detección industrial, las ciencias de la vida y los ámbitos de física avanzada. Esa dirección respalda la priorización de I+D de los proveedores en miniaturización, integración y fiabilidad en entornos extremos. Investigaciones publicadas en 2026 también evaluaron sensores SAW inalámbricos pasivos y destacaron una concentración en torno a bandas como 434 MHz para operación en entornos hostiles, mientras que los desarrollos de sensores SAW flexibles, revisados en 2026, permitieron formatos de detección conformables para dispositivos vestibles y monitoreo de salud estructural, donde los encapsulados rígidos limitan la adopción. Estos indicios se traducen en oportunidades de producto en torno a interfaces de interrogador estandarizadas, revestimientos y encapsulados robustos para nuevas exposiciones a medios, y módulos híbridos que combinan la detección con las necesidades de rendimiento de frontend de RF en nodos de IoT compactos.
Desarrollos recientes de la industria en Mercado de Sensores de Ondas Acústicas Superficiales
- Marzo de 2026: La Comisión Electrotécnica Internacional emitió una fe de erratas a la norma IEC 60862-1:2015, la especificación genérica para filtros de onda acústica de superficie (SAW), reforzando la referencia base utilizada en los programas globales de calificación y prueba. Esto favorece una conformidad más consistente para los proveedores que reutilizan plataformas de proceso de filtros SAW para dispositivos de grado sensor y documentación en auditorías de clientes multirregionales.
- Septiembre de 2025: Honeywell presentó una nueva tecnología de detección orientada a fortalecer los procesos de fabricación de semiconductores, ampliando su cartera de detección industrial utilizada en fábricas de alto valor. Este refuerzo de la demanda de arquitecturas de detección y control de procesos robustas y de alta fiabilidad se cruza con plataformas habilitadas por SAW en entornos hostiles y sensibles a interferencias.
- Noviembre de 2024: TDK Electronics AG destacó su trabajo en Enlace de Datos Acústico (ADL) utilizando transductores piezoeléctricos para transmitir energía y datos de sensores a través de estructuras metálicas, con socios comerciales probando el enfoque para la detección de presión y fugas. Esto amplía el espacio de diseño para la detección sin batería en activos sellados donde la propagación de RF es limitada, complementando las arquitecturas SAW pasivas utilizadas en instalaciones industriales y aeroespaciales.
Mercado de Sensores de Ondas Acústicas Superficiales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por los sensores de ondas acústicas superficiales (SAW) que convierten un cambio físico o químico en una señal medible, y que se comercializan en industrias de uso final como la automotriz, la industrial y la electrónica en las principales regiones.
Exclusiones del alcance: Se excluyen las tecnologías acústicas no SAW (por ejemplo, los dispositivos de ondas acústicas de volumen) y los módulos de detección generales en los que el elemento SAW no es el componente de detección principal.
Descripción General de la Segmentación
- Por Tipo de Detección
- Sensores de Presión
- Sensores de Torsión
- Sensores de Temperatura
- Sensores de Humedad
- Sensores Químicos
- Sensores de Masa
- Otros Sensores
- Por Industria Usuaria Final
- Automotriz
- Aeroespacial y de Defensa
- Electrónica de Consumo
- Sector Sanitario
- Industrial
- Otras Industrias Usuarias Finales
- Por Tipo de Dispositivo
- Resonadores
- Líneas de Retardo
- Por Sustrato de Material
- Cuarzo
- Tantalato de Litio
- Niobato de Litio
- Langasita
- Otros Materiales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para construir la primera estructura del mercado y para mantener la coherencia de las unidades, la lógica de precios y las señales de adopción por uso final. Se revisaron fuentes públicas como los datos comerciales del Censo de EE. UU., UN Comtrade y los portales de estadísticas nacionales, y se consultaron referencias técnicas como publicaciones del IEEE y otras revistas revisadas por pares sobre los límites de rendimiento de los dispositivos SAW.
Para conectar el panorama técnico con la demanda, también se recurrió a presentaciones de empresas, presentaciones para inversores, comunicados de prensa y material de asociaciones de los ecosistemas electrónico y automotriz. Se utilizaron selectivamente una suscripción de pago para los estados financieros de las empresas y otra para la cobertura de patentes, con el fin de verificar el enfoque de productos, la dirección de los envíos y la intensidad de I+D sin forzar el modelo a una única fuente. Esta lista no es exhaustiva, y a lo largo del estudio se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con participantes del componente SAW y usuarios finales, de modo que los rangos de precio de venta promedio (ASP) y los plazos de adopción pudieran verificarse en términos claros. Se realizaron conversaciones con responsables de producto, abastecimiento, ingeniería y operaciones, y se mantuvo una cobertura distribuida entre América, EMEA y APAC para reflejar la concentración regional de fabricación y las señales de demanda del mercado final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXOs: 16% | APAC: 52% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores menores: 19% | Gerentes: 46% | América: 18% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que las señales de demanda de electrónica y sensores se reconstruyen en un conjunto de demanda apropiado para SAW utilizando tasas de adopción por uso final, y luego se convierten en valor mediante bandas de precio de venta promedio (ASP) realistas. Los totales se contrastan con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, ASP típico por tipo de dispositivo (resonadores frente a líneas de retardo) y proxies de volumen vinculados a aplicaciones de alto uso como la detección automotriz.
Los insumos que resultaron relevantes en el modelo incluyeron la penetración de la detección inalámbrica y pasiva en entornos adversos, el crecimiento del contenido de sensores en vehículos eléctricos y en el sector automotriz en general, la demanda relacionada con el front-end de RF y 5G para componentes SAW, y la disponibilidad de sustratos y materiales (por ejemplo, cuarzo y tantalato de litio). También se incorporaron los plazos del ciclo de calificación, que pueden ralentizar o acelerar los diseños ganadores. Cuando la verificación cruzada ascendente mostró brechas, se completaron las piezas faltantes mediante interpolación conservadora utilizando participaciones de aplicaciones adyacentes, y luego se validaron nuevamente mediante llamadas de seguimiento.
La previsión se realizó principalmente mediante análisis de escenarios respaldado por un suavizado de tendencias simple sobre los impulsores más sólidos, dado que la adopción sigue ciclos de diseño más que indicadores similares al PIB. Los supuestos sobre el movimiento del ASP y el cambio de mezcla fueron revisados con los entrevistados y aplicados de manera coherente en todas las regiones antes de fijar las cifras finales.
Ciclo de Validación y Actualización de Datos
Cada resultado del modelo fue verificado con señales independientes, incluidos rangos de adopción a nivel de aplicación, bandas de ASP implícitas e intensidad de fabricación regional, y luego revisado en busca de saltos importantes que no pudieran explicarse por los impulsores declarados. Si una variación parecía inusual, se rastreó hasta el insumo y se volvió a contactar a los encuestados cuando se necesitaba aclaración.
Se siguió una revisión analítica de múltiples pasos antes de la aprobación final, de modo que los errores de cálculo, las discrepancias de unidades y los riesgos de doble conteo pudieran eliminarse de forma temprana. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican la demanda, la oferta o los precios. Antes de la entrega, se realiza una revisión final para garantizar que los últimos desarrollos públicos y los supuestos validados queden reflejados.
Tamaño del Mercado de Sensores de Ondas Acústicas Superficiales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sensores SAW suelen diferir porque el alcance y las reglas de conteo no son los mismos, incluso cuando la denominación parece idéntica. Las diferencias provienen típicamente de qué se incluye como sensor SAW, cómo se tratan los tipos de dispositivos y cómo se gestionan los precios y el momento de la conversión de divisas.
Algunas estimaciones agrupan los sensores SAW junto con componentes acústicos adyacentes o utilizan ingresos a nivel de módulo más amplios que capturan más que la función de detección. En el dimensionamiento de Mordor Intelligence, solo se contabilizan los ingresos de sensores SAW, y categorías como las tecnologías acústicas no SAW y los módulos generales se excluyen a menos que el elemento de detección SAW sea el claro impulsor de valor principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,21 mil millones de USD (2025) | |
| Consultora Regional A | 1,26 mil millones de USD (2025) | Utiliza una inclusión ligeramente más amplia de componentes relacionados con SAW y aplica precios a corto plazo más elevados en combinaciones de demanda con alta concentración automotriz, lo que eleva el valor de 2025 incluso con una dirección de crecimiento similar. |
| Editorial del Sector B | 2,69 mil millones de USD (2025) | Parece agrupar los sensores SAW con agrupaciones de dispositivos y configuraciones más amplias a nivel de módulo, lo que puede introducir doble conteo entre aplicaciones e inflar los ingresos capturados bajo la denominación SAW. |
La dispersión en la tabla se explica principalmente por el control del alcance y la forma en que se asigna el valor al elemento SAW frente a un módulo más amplio. Al mantener la economía unitaria vinculada al tipo de dispositivo y validar los supuestos de adopción mediante verificaciones primarias, nuestra estimación permanece trazable a un conjunto repetible de impulsores en lugar de a un conjunto genérico de componentes.
Preguntas Clave Respondidas en el Informe
¿Qué cifra de ingresos se pronostica para el mercado de sensores de ondas acústicas de superficie en 2031?
Se proyecta que el mercado alcance USD 2,4 mil millones en 2031, basándose en una CAGR del 12,10% durante el período de pronóstico (2026-2031).
¿Qué tipo de detección lidera actualmente la demanda unitaria?
Los dispositivos de temperatura dominan con una participación del 36,25%, debido a su uso generalizado en sistemas industriales y de climatización (HVAC).
¿Por qué se prefieren los sensores SAW en el TPMS directo?
Toleran las temperaturas de la llanta, operan sin baterías y cumplen con los nuevos mandatos de reporte continuo de presión de neumáticos.
¿A qué velocidad crece la región de Asia Pacífico?
Asia Pacífico avanza a una CAGR del 13,24%, impulsada por la infraestructura 5G y la expansión de la capacidad de electrónica automotriz.
¿Qué sustrato está ganando terreno en aplicaciones de temperatura ultraelevada?
La langasita se expande a una CAGR del 13,42% porque soporta temperaturas superiores a los 1000 °C, lo que la hace adecuada para el monitoreo de turbinas.
¿Qué nivel de concentración de mercado caracteriza a este sector?
Con los cinco principales proveedores que poseen aproximadamente el 55% de las ventas, el panorama está moderadamente consolidado.