
Análisis del Mercado de Azufre por Mordor Intelligence
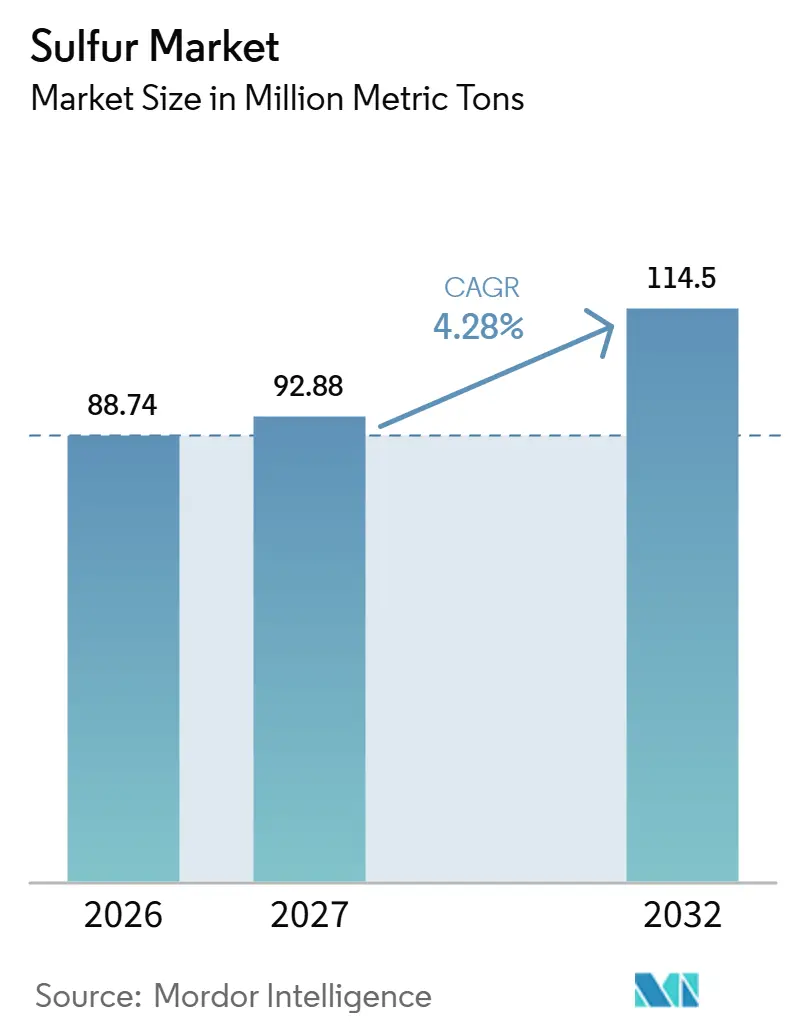
El tamaño del mercado de azufre se valoró en 88,74 millones de toneladas métricas en 2026 y se estima que crecerá desde 92,88 millones de toneladas métricas en 2027 hasta alcanzar 114,5 millones de toneladas métricas para 2032, con un CAGR del 4,28% durante el período de pronóstico (2027-2032).
La conversión industrial genera requisitos de azufre en la producción de fertilizantes y en el procesamiento de materiales para baterías en Indonesia. La inversión en refinación puede respaldar el suministro recuperado, mientras que la economía del transporte de material líquido influye en su alcance comercial. La guerra entre EE. UU. e Israel con Irán interrumpió el transporte marítimo por el Estrecho de Ormuz a partir de febrero de 2026, exponiendo a los importadores abastecidos por el Golfo, como Brasil, a incertidumbre en las rutas. Los costos de transporte con calefacción favorecen la formación y el envío de azufre sólido a procesadores dependientes de importaciones, como los productores de materiales para baterías de Indonesia, mientras que los compradores expuestos al Golfo tienen razones para calificar a proveedores con rutas alternativas de recuperación y terminales.
Conclusiones Clave del Informe
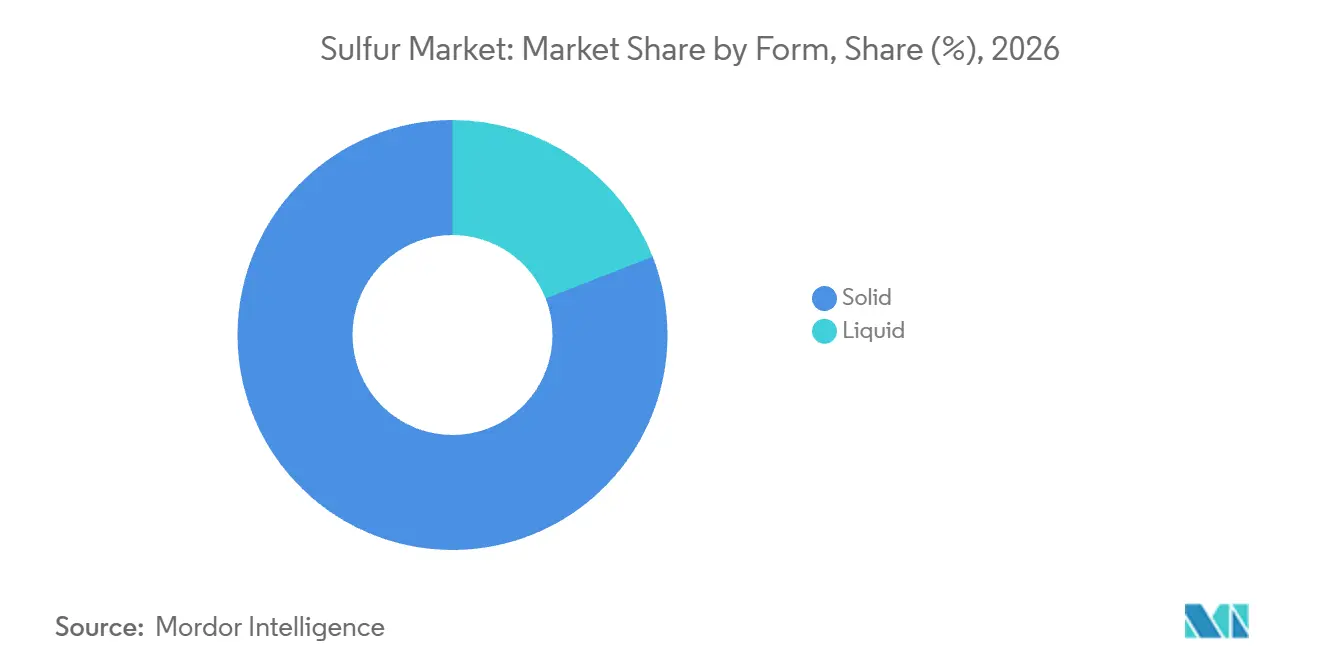
- Por forma, el azufre sólido representó el 80,94% del tamaño del mercado de azufre en 2026 y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 4,75% durante 2027-2032.
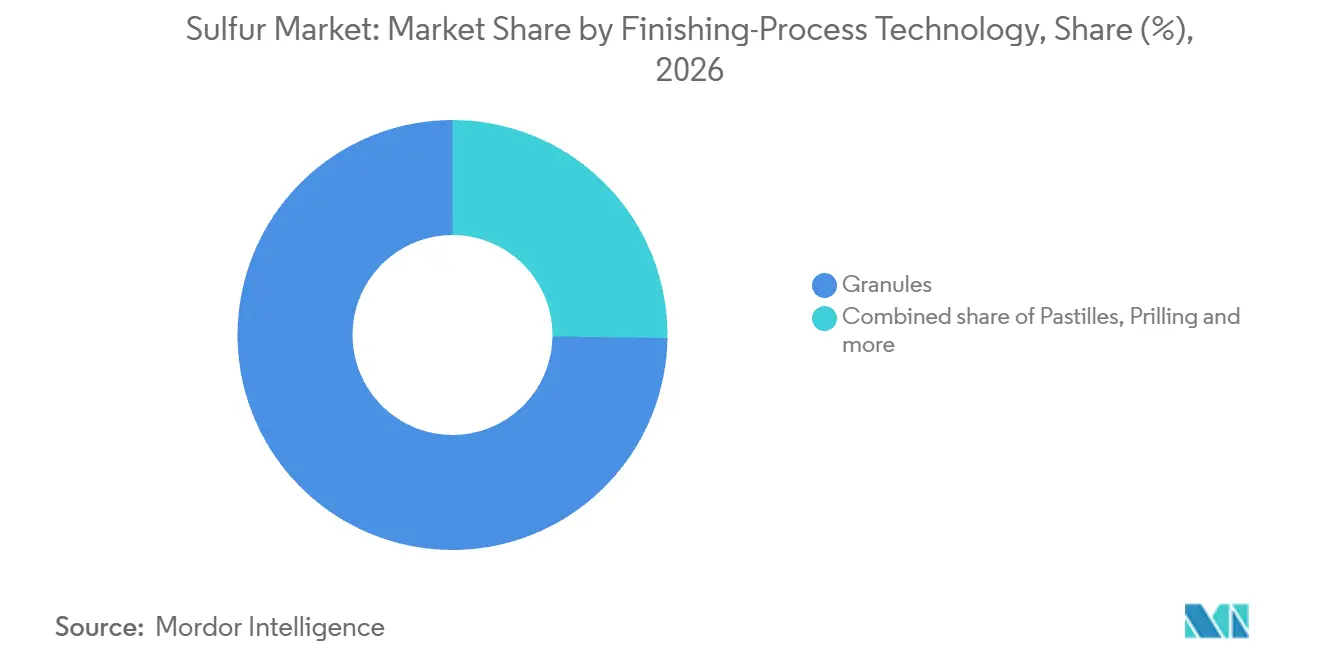
- Entre las tecnologías de proceso de acabado, los gránulos representaron el 74,77% de la participación del mercado de azufre en 2026 y se proyecta que crezcan más rápido, con un CAGR del 4,85% durante 2027-2032.
- Los fertilizantes lideraron las industrias usuarias finales con el 88,32% del volumen de azufre en 2026, mientras que se prevé que el procesamiento químico crezca más rápido con un CAGR del 5,05% durante 2027-2032.
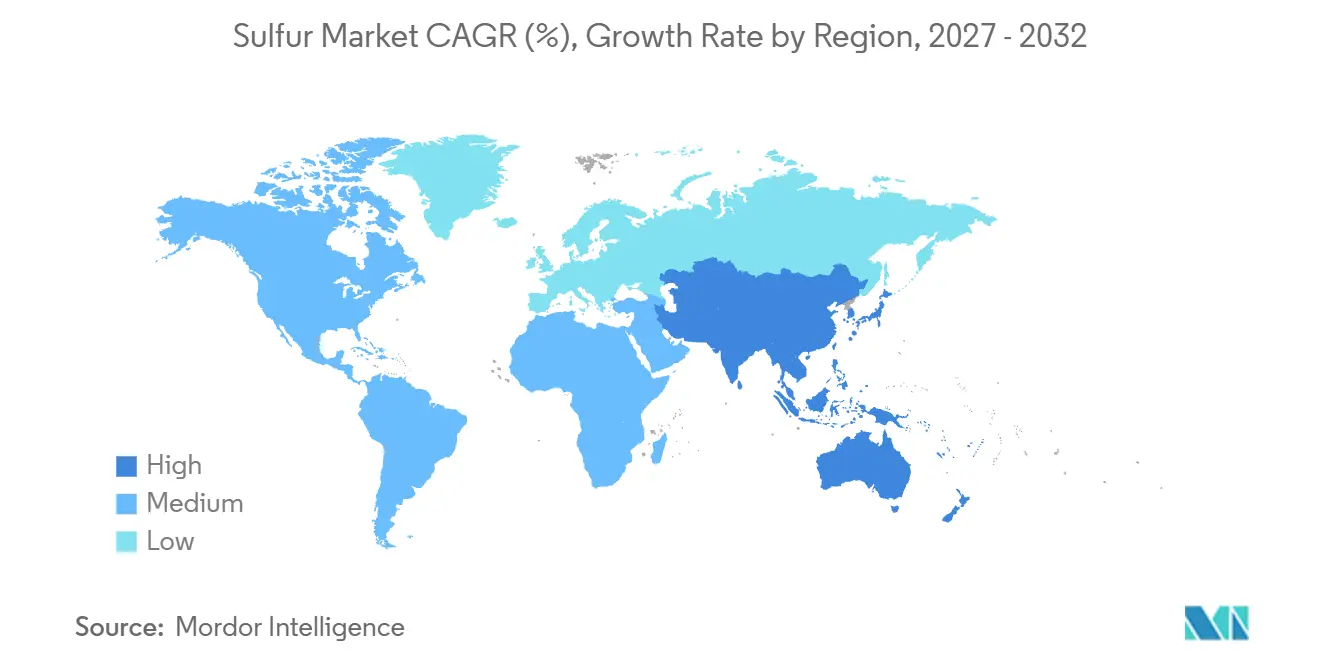
- En términos geográficos, Asia-Pacífico representó el 39,68% del volumen de azufre en 2026 y se proyecta que crezca más rápido con un CAGR del 5,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de la fabricación de fertilizantes | +3.5% | Regiones de fabricación de fosfatos de América del Norte | Mediano plazo (2-4 años) |
| Expansión de la capacidad de refinación de diésel de ultra bajo contenido de azufre (ULSD) | +1.1% | Regiones de refinación de petróleo de Brasil | Mediano plazo (2-4 años) |
| Incremento del uso de azufre en la vulcanización del caucho | +0.6% | Regiones de fabricación de neumáticos de Japón | Corto plazo (≤ 2 años) |
| Comercialización de baterías de litio-azufre para la electromovilidad | +0.2% | El Reino Unido | Largo plazo (≥ 4 años) |
| Adopción creciente de asfalto y hormigón modificados con azufre en la construcción circular | +0.1% | Bélgica, los Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de la fabricacin de fertilizantes
La producción de fertilizantes fosfatados conecta la demanda de azufre con el rendimiento industrial de ácido, concentrando la oportunidad comercial entre los grandes procesadores. The Mosaic Company adquirió aproximadamente 2,9 millones de toneladas largas de azufre para sus operaciones de fosfato en América del Norte en 2025. Utilizó azufre fundido en plantas de concentrados de fosfato para producir ácido sulfúrico, principalmente para la producción de P2O5. Por separado, la producción de fertilizantes a base de fosfato y MCP de grado alimentario de PhosAgro aumentó un 5,5% interanual hasta 9,36 millones de toneladas métricas en 2025.[1] Dado que Mosaic convierte azufre fundido en sus propias plantas de concentrados de fosfato, la demanda impulsada por el fosfato llega a los proveedores como materia prima líquida para plantas de ácido, lo que convierte la forma de entrega en parte de la oportunidad de fertilizantes.
Expansión de la capacidad de refinación de diésel de ultra bajo contenido de azufre (ULSD)
La inversión en diésel más limpio respalda el comercio de azufre a través de la capacidad de recuperación. Petrobras produce azufre elemental líquido y sólido transformando el gas ácido de las unidades de hidrotratamiento utilizadas para fabricar combustibles de ultra bajo contenido de azufre. El 27 de mayo de 2025, Petrobras puso en marcha una unidad de hidrotratamiento de diésel en Replan, en Paulínia, Brasil, añadiendo hasta 63.000 barriles por día de capacidad de diésel S-10. El plan 2026-2030 de Petrobras proyecta 307.000 barriles por día de capacidad adicional de S-10 brasileño para 2030, incluidos proyectos en evaluación. Su asignación potencial para 2025 destinó 104.000 de 112.000 barriles por día a la sustitución de S-500 en Replan y Revap, con la producción real de S-10 dependiente de las condiciones del mercado. Dado que Petrobras convierte el gas ácido del hidrotratamiento en azufre elemental para uso industrial, el procesamiento adicional de S-10 puede proporcionar una corriente de recuperación en torno a la cual los compradores industriales pueden estructurar contratos de suministro.
Incremento del uso de azufre en la vulcanización del caucho
La vulcanización expone a los proveedores de azufre a las recuperaciones en la producción de artículos de caucho. En 2025, la industria de neumáticos de Japón utilizó 930.000 toneladas métricas de caucho en la producción de neumáticos. La producción de neumáticos alcanzó 123,3 millones de unidades, con tanto la producción como el uso de caucho superando el año anterior por primera vez en 4 años. Cuando los neumáticos adicionales utilizan compuestos curados con azufre, una mayor producción puede ampliar el requisito de material vulcanizante. El consumo mundial de caucho en la industria de neumáticos se estimó en 17,86 millones de toneladas métricas en 2025, un 1% menos que en 2024. Los vendedores de azufre que atienden a los fabricantes de compuestos para neumáticos japoneses tienen así una recuperación de producción local que abordar, mientras que un impulso de demanda más amplio depende de que la recuperación se extienda más allá de Japón.
Comercialización de baterías de litio-azufre para la electromovilidad
Gelion, el Nissan Technical Centre Europe y la Universidad de Oxford anunciaron un proyecto financiado con subvenciones de 3 años en el Reino Unido, que comenzará en junio de 2026, para desarrollar baterías de estado sólido a base de azufre para aplicaciones de vehículos eléctricos. El paquete de baterías planificado tiene como objetivo los requisitos de rendimiento automotriz, seguridad y fabricabilidad, incorporando las especificaciones del vehículo en el desarrollo del cátodo. Cumplir esos requisitos es el paso que podría hacer que las celdas a base de azufre sean relevantes para la fabricación de vehículos. Para los proveedores de azufre, el mecanismo de demanda se canaliza a través de la producción posterior de celdas, más que a través del propio premio de investigación. Cualquier requisito de material recurrente depende de una ampliación posterior, situando esta oportunidad en el extremo largo del horizonte de pronóstico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de emisiones de SOx en todas las regiones | -0.6% | Regiones de fabricación de ácido sulfúrico de China | Mediano plazo (2-4 años) |
| Altos costos de logística y manejo del azufre fundido | -0.4% | Regiones de fabricación química de Europa | Corto plazo (≤ 2 años) |
| Disminución de la recuperación de azufre a medida que las refinerías descarbonizan y desulfurizan menos crudo | -0.2% | Regiones de refinerías de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas de emisiones de SOx en todas las regiones
Los límites de emisiones condicionan la capacidad de ácido aguas abajo a través de la cual el azufre elemental llega a los usuarios industriales. La norma GB 26132-2010 de China estableció un límite de emisión de dióxido de azufre de 400 mg/m³ para las instalaciones de ácido sulfúrico de nueva construcción, incluidas las plantas de quema de azufre. El límite entró en vigor el 1 de marzo de 2011, convirtiendo el cumplimiento en una condición establecida para la nueva capacidad. La acción de la EPA de 2025 sobre la neblina en Idaho registró una estimación estatal de 2024 de aproximadamente 8.000 USD por tonelada de SO2 eliminado para el lavado húmedo prospectivo en la planta de ácido de quema de azufre de ITAFOS Conda LLC. La EPA no exigió la modernización, aceptando el rechazo de Idaho porque los costos estimados superaban su umbral de 6.100 USD por tonelada. Los controles de emisiones entran, por tanto, en el análisis de inversión para la capacidad de ácido de quema de azufre, incluso cuando la materia prima en sí está disponible.
Altos costos de logística y manejo del azufre fundido
El azufre fundido puede estar disponible en el extranjero mientras que el producto entregado resulta antieconómico para los compradores industriales. En 2025, los altos costos logísticos hicieron que el azufre líquido importado fuera inviable para muchas empresas químicas europeas que enfrentaban mercados aguas abajo deprimidos. Mover el líquido a largas distancias requería calefacción y transporte dedicado, lo que descartaba las compensaciones de flete de retorno. Los compradores europeos habían recurrido cada vez más al azufre líquido importado, aumentando su exposición a esta carga de flete. Para las empresas químicas afectadas, los precios de importación entregados eran mucho más altos que los precios locales de costo y flete, dejando una brecha de costos precisamente donde una mayor dependencia de las importaciones traía más suministro a través de la ruta costosa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
La Distribución a Granel y los Contratos de Servicio Respaldan el Azufre SólidoEl sólido representó el 80,94% de la participación del mercado de azufre en 2026 y es el segmento más grande y de mayor crecimiento, con un CAGR proyectado del 4,75% durante 2027-2032. En 2025, la instalación de Martin Midstream Partners en Beaumont, Texas, tenía capacidad combinada para procesar 5.500 toneladas cortas de azufre fundido por día en prills y gránulos. La empresa almacena el azufre formado a granel antes de venderlo en los mercados agrícolas locales o internacionales. Esta combinación de formación industrial y distribución agrícola conecta el material recuperado con un canal comercial que puede atender a clientes en diferentes ubicaciones.
Atender ese mercado agrícola también crea un papel para los servicios de formación de azufre junto con las ventas de productos. Los contratos de servicio de formación de azufre de Martin Midstream Partners se basan en tarifas y generalmente incluyen garantías de tarifa mínima. Los contratos vinculan, por tanto, los ingresos por formación al servicio de procesamiento, dando a los operadores una exposición financiera diferente al precio del azufre vendido. El suelo de tarifa típico puede ayudar a los operadores a mantener la capacidad de formación de azufre sólido durante las fluctuaciones de rendimiento, manteniendo al mismo tiempo el vínculo con la demanda agrícola.



Por Tecnología de Proceso de Acabado:
Los Gránulos Anclan la Capacidad de Formación ComercialLos gránulos representaron el 74,77% del tamaño del mercado de azufre en 2026 y son el segmento más grande y de mayor crecimiento, con un CAGR proyectado del 4,85% durante 2027-2032. Enersul opera instalaciones de manejo de azufre en el oeste de Canadá a través de operaciones propias y contratos para gestionar instalaciones de terceros. Su cartera operativa incluye granulación GX junto con otros procesos de formación y manejo. La granulación tiene, por tanto, un papel de servicio comercial dentro de una red de operaciones de azufre, proporcionando una vía para que los productores utilicen capacidades de formación especializadas.
En la refinería Duqm de OQ8 en Omán, la configuración de marzo de 2026 vinculó la operación de granulación directamente a la corriente diaria de azufre de la refinería. El sitio contaba con 3 granuladores de tambor IPCO SG20, con 2 operando a la vez a 450 toneladas métricas por día cada uno para satisfacer la necesidad de producción diaria declarada de 900 toneladas métricas. La capacidad de diseño de cada unidad era de 800 toneladas métricas por día, dando a las 2 unidades operativas una capacidad de diseño combinada de 1.600 toneladas métricas por día. La distinción entre el servicio operativo y la capacidad de diseño hace que la coordinación con la producción de la refinería sea central para la forma en que se operan los granuladores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Usuaria Final:
La Escala de Fertilizantes Ancla la Demanda IndustrialLos fertilizantes fueron el segmento más grande, representando el 88,32% del volumen de azufre en 2026. OCP produjo 13,9 millones de toneladas métricas de fertilizantes a base de fosfato en 2025. La producción de ácido sulfúrico del grupo utiliza el azufre como su principal materia prima, y ese ácido es necesario para producir su ácido fosfórico. Una parte significativa del ácido fosfórico se procesa adicionalmente en fertilizantes a base de fosfato. La vía integrada de OCP convierte la producción de ácido en un punto directo de exposición para los vendedores de azufre que atienden la operación de fertilizantes más amplia del grupo.
El procesamiento químico es el segmento de mayor crecimiento, con un CAGR proyectado del 5,05% durante 2027-2032. La empresa conjunta Thacker Pass, con un 62% de propiedad de Lithium Americas, estaba desarrollando plantas de ácido de quema de azufre en Nevada en 2026. Esas plantas fueron diseñadas para quemar azufre elemental líquido entregado y proporcionar ácido para la producción química de carbonato de litio. La producción de ácido en el sitio convertiría la recepción de azufre líquido en parte de la secuencia operativa de la planta de litio. La puesta en marcha de las instalaciones de ácido convertiría este requisito de azufre diseñado en una necesidad de materia prima operativa.
Análisis Geográfico
Mercado de Azufre de Asia-Pacífico
Asia-Pacífico representó el 39,68% del tamaño del mercado de azufre en 2026 y es la geografía más grande y de mayor crecimiento, con un CAGR proyectado del 5,15% durante 2027-2032. Indonesia importó 5,35 millones de toneladas métricas de azufre en 2025, un 48% más que los 3,62 millones de toneladas métricas de 2024.[2] Argus atribuyó el aumento en gran medida a 2 quemadores de azufre recién puestos en marcha en QMB New Energy Materials, productor de materiales para baterías. Estas instalaciones ilustran cómo la inversión en materiales aguas abajo puede traducirse en requisitos de importación adicionales para la materia prima. A plena capacidad, los 2 quemadores juntos requieren alrededor de 553.000 toneladas métricas de azufre por año, concentrando la exposición de los proveedores en activos de conversión identificables.
América del Norte combina el suministro de exportación de Canadá con la demanda de los Estados Unidos de azufre utilizado en la extracción de fosfato, la lixiviación de cobre y otros procesamientos industriales. Canadá exportó 4,33 millones de toneladas métricas de azufre crudo o sin refinar en 2025, con los Estados Unidos, China, Australia e Indonesia entre sus principales destinos. El comercio transfronterizo de Europa incluye a Polonia, que exportó 0,19 millones de toneladas métricas de azufre crudo o sin refinar en 2025, atendiendo destinos como Alemania, Austria, Bélgica y la República Checa. Estos patrones sugieren diferentes exposiciones comerciales, con los exportadores canadienses enviando a los Estados Unidos así como a compradores asiáticos y australianos, y los vendedores polacos abasteciendo a compradores en Europa Central y Occidental.
América del Sur presenta una oportunidad de importación en Brasil, que importó 2,32 millones de toneladas métricas de azufre crudo o sin refinar en 2025. Los proveedores de Brasil incluyeron a los Estados Unidos, Arabia Saudita, los Emiratos Árabes Unidos y Qatar. Dentro de Oriente Medio y África, Arabia Saudita exportó 0,87 millones de toneladas métricas de azufre crudo o sin refinar en 2025. China, India, Marruecos y Egipto estuvieron entre sus principales destinos. Las opciones de suministro de Brasil abarcan América del Norte y el Golfo, mientras que los destinos nombrados de los exportadores saudíes vinculan sus ventas a compradores asiáticos y del norte de África.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los operadores de plantas de celulosa, papel y cartón que manejan azufre elemental. Las casas de quemadores de azufre convierten a estas plantas en un grupo de usuarios industriales definido con obligaciones específicas de azufre en el lugar de trabajo en los Estados Unidos. El marco de productos químicos peligrosos de China rige el almacenamiento y uso cubiertos, por lo que la comparación se refiere a la gestión de seguridad en la operación de manejo de azufre de la planta.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos |
|---|---|---|
| Autoridad principal | Ministerio de Gestión de Emergencias, coordinando con otros departamentos responsables | Administración de Seguridad y Salud Ocupacional |
| Instrumentos o directrices clave | La clasificación de mayo de 2026 lista el azufre, CAS 7704-34-9, como sólido inflamable de Categoría 2; Ley de Seguridad de Productos Químicos Peligrosos vigente desde el 1 de mayo de 2026 | 29 CFR 1910.261(g)(1), incluidas las Normas Nacionales Americanas referenciadas |
| Efecto comercial | Gestión de seguridad para la producción, almacenamiento, uso, operación y transporte de azufre cubierto | Ventilación de la planta y precauciones contra el polvo en los quemadores de azufre; herramientas antichisp para azufre seco; contenedores libres de polvo de azufre |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de China refleja las obligaciones de las plantas bajo la ley vigente desde el 1 de mayo de 2026 y el marco de inspección del sector químico del Ministerio de Gestión de Emergencias (MEM) de agosto de 2026, con referencias legales actualizadas hasta el 31 de julio de 2026. En septiembre de 2026, el MEM, la Administración Nacional de Regulación Financiera y la Administración Nacional de Seguridad Minera apuntaron a una cobertura del 100% de seguro de responsabilidad civil para finales de 2026 para las empresas de alto riesgo bajo supervisión de gestión de emergencias o seguridad minera, dejando intacta la clasificación de azufre subyacente y la ley de manejo, y respaldando Sin cambios. Para las plantas de celulosa, papel y cartón de los EE. UU., el 29 CFR 1910.261 de la OSHA requiere ventilación y precauciones contra explosiones de polvo e incendios en las casas de quemadores de azufre, herramientas y equipos antichisp para azufre seco, contenedores libres de acumulación de polvo de azufre y equipos de fusión de azufre fuera de las salas de quemadores. El Proyecto de Mejora de Normas 2025 de la OSHA es una revisión amplia y a largo plazo de las normas, incluida la parte 1910, con una propuesta proyectada para julio de 2027, respaldando el estado Medio/Sin cambios de los EE. UU. para las obligaciones operativas de las plantas pendientes de esa propuesta.
Etapas de la Cadena de Valor
Esta comparación sigue el azufre a través de la producción, la formación, el movimiento interior y la carga para exportación marítima. Tengizchevroil produce azufre junto con petróleo y gas como parte de su operación integrada de hidrocarburos. Los equipos de granulación especializados y los servicios logísticos crean roles comerciales adicionales entre la recuperación y el comprador final. En la entrega para exportación, la formación y el rendimiento de la terminal determinan si el azufre recuperado puede convertirse en un compromiso de venta entregable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y venta de azufre | Productores integrados como Tengizchevroil | Ventas de productos de azufre | Hacer coincidir las ventas del productor con la disponibilidad de procesamiento aguas abajo | Hacer coincidir los compromisos de venta con el rendimiento de formación y terminal |
| Formación y granulación | Operadores de granulación como ADNOC Sour Gas; proveedores de equipos como Enersul | Ventas de productos formados; ventas de equipos | Coordinación entre la alimentación líquida recuperada y el equipo de formación | Alinear la configuración del equipo con la disponibilidad de alimentación |
| Movimiento ferroviario interior | Gestores logísticos como Sultran; proveedores de redes ferroviarias como CN y CPKC | Tarifas de coordinación de transporte y logística | Sincronización del despacho interior con la recepción en la terminal | Coordinar el despacho entre orígenes y redes ferroviarias |
| Almacenamiento y carga de buques | Operadores de terminales a granel como Pacific Coast Terminals | Tarifas de almacenamiento y de reclamación a buque | Compatibilidad del buque con las restricciones de calado a la llegada | Hacer coincidir la selección del buque y los planes de carga con los límites de calado |
| Fuente: Mordor Intelligence | ||||
Las ventas de productos y las tarifas de servicio capturan valor en diferentes puntos de esta cadena. En 2025, el segmento de Servicios de Azufre de Martin Midstream Partners reportó 147,6 millones de USD en ventas de productos frente a 16,44 millones de USD en ingresos por servicios, convirtiendo las tarifas en una capa de ingresos menor junto con las ventas de productos.[3] Pacific Coast Terminals opera un muelle de azufre a granel y potasa en Port Moody, Columbia Británica, con una tarifa del 1 de abril de 2026 que fija el precio del almacenamiento de vagones de azufre y las operaciones de reclamación a buque. En la etapa de terminal, los límites de tamaño de los buques sujetos a restricciones de calado a la llegada determinan qué buques puede aceptar el muelle, haciendo que la programación de buques compatibles sea una condición para obtener tarifas de carga.
Panorama Competitivo
Concentración del Mercado
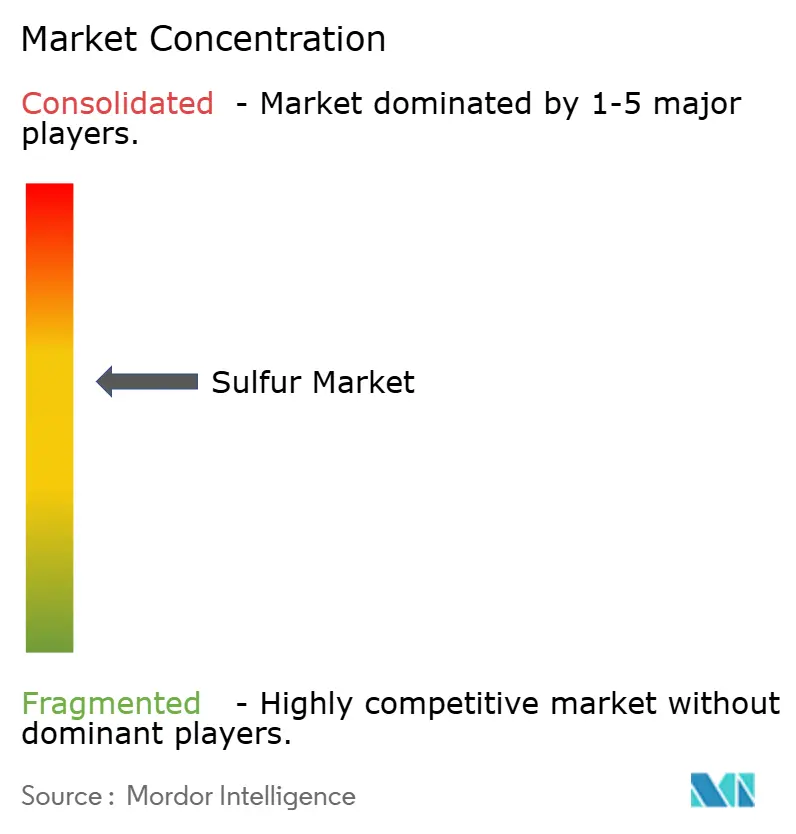
La estructura competitiva combina operaciones de recuperación integradas con oportunidades para especialistas que atienden a compradores industriales específicos. Los principales participantes incluyen ADNOC, China Petroleum & Chemical Corporation (Sinopec), Gazprom International Limited, Saudi Arabian Oil Co. y Shell plc. ADNOC Sour Gas, uno de los productores de gas de ADNOC, opera la Planta de Gas Shah, que tiene capacidad para producir 4,2 millones de toneladas de azufre por año. Para un competidor que busca suministro a granel, el acceso al material y una ruta de entrega industrial serían requisitos previos para atender los requisitos en el extranjero. Esta estructura puede dar a los proveedores que controlan activos de recuperación una ventaja de disponibilidad, al tiempo que deja margen para que los especialistas conecten el material con clientes particulares.
Sinopec informó que la mejora de los márgenes para los subproductos de refinación, incluidos el azufre y el coque de petróleo, compensó las primas de adquisición de crudo importado y los altos costos de flete en 2025. Esta relación otorga al azufre una importancia comercial dentro de un negocio de refinación más amplio, donde varias corrientes de productos afectan conjuntamente la economía operativa. ADNOC Sour Gas transporta azufre granulado por ferrocarril hasta la Terminal de Ruwais para su exportación, proporcionando una conexión específica entre el material procesado y el acceso al mercado. En conjunto, estos ejemplos indican cómo los proveedores integrados pueden competir a través de la contribución económica de su mezcla de productos y la capacidad física de mover azufre hacia los canales de exportación.
Mosaic adquiere la mayor parte del azufre para sus operaciones de fosfato en América del Norte de refinadores de petróleo y gas natural de América del Norte. Esos refinadores están obligados a eliminar o recuperar el azufre durante la refinación. Ese patrón de abastecimiento sitúa los activos de recuperación en el centro del acceso a un gran comprador de fertilizantes. Bajo la Ley de Seguridad de Productos Químicos Peligrosos de China, las operaciones de almacenamiento y manejo conformes son parte de la capacidad de servicio necesaria para conectar el material recuperado con los compradores. Los especialistas tienen una apertura más clara en los servicios de formación, almacenamiento y terminal en torno a la producción de los proveedores integrados que en desplazar la base de recuperación de esos proveedores.
Líderes de la Industria del Azufre
-
ADNOC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Gazprom International Limited
-
Saudi Arabian Oil Co.
-
Shell plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Azufre Empresas cubiertas en este informe
- ADNOC
- China Petroleum & Chemical Corporation (Sinopec)
- Flexsys America L.P.
- Gazprom International Limited
- Indian Oil Corporation Ltd
- Marathon Petroleum Corporation
- QatarEnergy LNG
- Saudi Arabian Oil Co.
- Shell plc
- Suncor Energy Inc.
- Tengizchevroil LLP
- Valero
Oportunidades Clave para los Participantes del Mercado
Las oportunidades prospectivas de azufre cubren el complejo de fosfato propuesto de Indorama Misr Fertilizers Company en Ain Sokhna, Egipto, y el proyecto de cobre Los Azules planificado por McEwen Copper en San Juan, Argentina. Indorama Holdings B.V., una subsidiaria de Indorama Corporation, busca financiamiento para el complejo egipcio, cuyo diseño de mayo de 2026 especifica importaciones máximas de azufre de 350.000 toneladas métricas por año a través del Puerto de Sokhna. Los Azules especifica azufre elemental para ácido en el sitio que respalda la lixiviación en pilas, y la actualización de agosto de 2026 de McEwen Copper esperaba una decisión final de inversión y financiamiento completo a mediados de 2027, con producción comercial de cátodo de cobre prevista para 2030, sujeta a financiamiento y aprobaciones habituales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de azufre elemental de origen local | El complejo propuesto permite el abastecimiento local | Complejo de fosfato propuesto de Indorama Misr Fertilizers | Ofrecer suministro local con compromisos de entrega vinculados al proyecto | Financiamiento y desarrollo del complejo propuesto | Productores y comerciantes de azufre locales calificados |
| Suministro de azufre por vía marítima | El Puerto de Sokhna es la puerta de entrada de importación diseñada | El requisito de materia prima importada del complejo propuesto | Construir ofertas entregadas en torno a la recepción portuaria | Coordinación de la recepción de carga con las entregas a la planta | Exportadores de azufre y comerciantes de importación |
| Materia prima de azufre prospectiva para la lixiviación de cobre | La actualización de agosto de 2026 de TNR Gold reportó una decisión final de inversión y financiamiento completo esperados para mediados de 2027, con producción comercial de cátodo de cobre prevista para 2030, sujeta a financiamiento y aprobaciones habituales | Operación de lixiviación en pilas Los Azules planificada por McEwen Copper | Desarrollar una oferta condicional de azufre elemental para alimentación de ácido en el sitio | Financiamiento del proyecto y aprobaciones habituales | Productores y comerciantes de azufre calificados |
| Fuente: Mordor Intelligence | |||||
La nueva capacidad de conversión industrial es la apertura central, porque ambos diseños de proyectos especifican el azufre elemental como insumo de proceso. Los Azules presenta la oportunidad de planificación con fecha más próxima porque su decisión final de inversión y financiamiento completo se esperaban para mediados de 2027, mientras que el complejo Indorama está propuesto y en busca de financiamiento. Una oferta de azufre elemental para ácido en el sitio podría prepararse en torno a esa decisión esperada, con compromisos de entrega condicionados al financiamiento, las aprobaciones habituales y el inicio de producción previsto para 2030.
Desarrollos recientes de la industria en Mercado de Azufre
- Mayo de 2026: La Ley de Seguridad de Productos Químicos Peligrosos de China entró en vigor el 1 de mayo, cubriendo la producción, almacenamiento, uso, operación y transporte de productos químicos peligrosos, y la tabla de clasificación del Ministerio de Gestión de Emergencias lista el azufre como sólido inflamable de Categoría 2.
- Febrero de 2026: La guerra entre EE. UU. e Israel con Irán comenzó a interrumpir el transporte marítimo a través del Estrecho de Ormuz, afectando las rutas de suministro de azufre de Oriente Medio.
Mercado de Azufre Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de azufre mide las toneladas métricas anuales de azufre elemental consumido en todos los países. Cubre el azufre vendido para uso industrial en forma sólida o líquida, con el acabado de productos sólidos clasificado como gránulos, pastillas o prilling, y la demanda clasificada por industria usuaria final y geografía.
Exclusiones del alcance: El ácido sulfúrico y otros productos químicos derivados del azufre, los minerales o menas de sulfuro y sulfato, el petróleo crudo y el gas ácido, y los productos terminados que contienen azufre, incluidos el asfalto modificado con azufre y los artículos de caucho, están excluidos.
Descripción General de la Segmentación
- Por Forma
- Sólido
- Líquido
- Por Tecnología de Proceso de Acabado
- Gránulos
- Pastillas
- Prilling
- Por Industria Usuaria Final
- Fertilizantes
- Procesamiento Químico
- Manufactura de Metales
- Procesamiento de Caucho
- Otras Industrias Usuarias Finales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los Resúmenes de Productos Minerales del Servicio Geológico de los EE. UU., proporcionan la producción mundial de azufre por país y las series de producción, consumo aparente, comercio y precios de los Estados Unidos. Las perspectivas de la Asociación Internacional de Fertilizantes ayudan a establecer indicadores de uso de fertilizantes, y la Solución Integrada de Comercio Mundial del Banco Mundial suministra cantidades de comercio basadas en aduanas. Los informes de mercado como Argus pueden aclarar los flujos de importación por país, los precios entregados y los cambios en las compras industriales, mientras que las estadísticas de comercio WITS del Banco Mundial basadas en UN Comtrade verifican los flujos de exportación e importación por país. Estas fuentes ayudan a establecer indicadores observables de oferta, uso final y precios para el modelo de volumen.
Los archivos de empresas, los materiales para inversores y la prensa empresarial de reputación pueden añadir contexto operativo sobre la recuperación de azufre en refinerías, la capacidad de formación de azufre y los planes de los compradores industriales. Las estadísticas aduaneras y los datos de comercio público pueden verificar los envíos frente al consumo aparente, mientras que las divulgaciones de las empresas ayudan a distinguir las ventas de azufre elemental de los productos derivados del azufre. Las fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas con productores de azufre, comerciantes, operadores de refinerías y gas ácido, proveedores de formación y logística, y compradores de fertilizantes, productos químicos, metales y caucho pueden poner a prueba la interpretación de la evidencia secundaria de oferta, comercio y uso final. Las respuestas pueden aclarar la utilización, la forma del producto, el momento de compra y los planes de capacidad, con las cuentas contradictorias verificadas frente a las divulgaciones de las empresas, los registros de comercio y otros indicadores independientes, y las brechas no resueltas documentadas y trianguladas antes de que afecten a una estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 42% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Jugadores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el consumo global de azufre elemental en toneladas métricas a través de un balance descendente de disponibilidad de azufre recuperado, comercio y uso industrial, con consolidaciones selectivas de proveedores y verificaciones de canales para probar los totales regionales. Los indicadores principales incluyen la recuperación de azufre en refinerías y gas ácido, la producción y el uso de fertilizantes fosfatados, las importaciones y exportaciones de azufre, los precios del azufre que influyen en la asequibilidad del comprador, y la capacidad operativa o planificada en plantas de ácido y procesamiento de metales que consumen azufre. La evidencia histórica de oferta, comercio y uso final establece las participaciones de segmento por forma, proceso de acabado, industria usuaria final y geografía, mientras que los pronósticos utilizan análisis de escenarios para reflejar las trayectorias vinculadas de recuperación, fertilizantes, capacidad industrial y precios, y los expertos primarios pueden verificar si la dirección y el momento del pronóstico de cada variable se ajustan a las condiciones operativas. Cuando la evidencia regional o de segmento es incompleta, los analistas comparan señales independientes de comercio, producción y compradores, utilizan indicadores documentados y retienen solo las estimaciones que se reconcilian con el total global, mientras que las verificaciones selectivas de proveedores o canales llenan brechas específicas sin reemplazar la estimación descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los indicadores de producción, comercio, consumo y del lado del comprador, luego investigan anomalías como cambios inexplicables de año a año, balances comerciales inconsistentes o totales de segmentos que no se reconcilian. Una segunda revisión verifica las fechas de las fuentes, las unidades, la cobertura y los cálculos, y los analistas revisan o vuelven a contactar a las fuentes relevantes cuando la capacidad, la utilización, los precios o los flujos comerciales reportados entran en conflicto materialmente. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales cambian las rutas de suministro o la demanda industrial, y se revisa nuevamente inmediatamente antes de la entrega.
Estimación del Mercado de Azufre de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de azufre mide las toneladas métricas anuales de azufre elemental consumido en todos los países.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. La evidencia histórica de oferta, comercio y uso final establece las participaciones de segmento por forma, proceso de acabado, industria usuaria final y geografía, mientras que los pronósticos utilizan análisis de escenarios para reflejar las trayectorias vinculadas de recuperación, fertilizantes, capacidad industrial y precios, y los expertos primarios pueden verificar si la dirección y el momento del pronóstico de cada variable se ajustan a las condiciones operativas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 92,88 millones de toneladas métricas (2027) | |
| Consultora Global A | 86,7 millones de toneladas métricas (2027) | En su base de 2027, esta estimación es un 6,7% inferior al valor de 2027 de este informe de 92,88 millones de toneladas métricas. |
| Revista de la Industria B | 72,8 millones de toneladas métricas (2025) | En su base de 2025, esta estimación es un 21,6% inferior al valor de 2027 de este informe de 92,88 millones de toneladas métricas, 2 años después. |
Los analistas de Mordor Intelligence triangulan los indicadores de producción, comercio, consumo y del lado del comprador, luego investigan anomalías como cambios inexplicables de año a año, balances comerciales inconsistentes o totales de segmentos que no se reconcilian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de azufre?
El tamaño se estima en 92,88 millones de toneladas métricas en 2027 y se prevé que alcance 114,5 millones de toneladas métricas para 2032, con un CAGR del 4,28% durante 2027-2032.
¿Qué impulsa la demanda de azufre elemental?
El procesamiento de fertilizantes es un impulsor clave. Mosaic adquirió aproximadamente 2,9 millones de toneladas largas de azufre para sus operaciones de fosfato en América del Norte en 2025.
¿Qué forma lidera la demanda de azufre?
El azufre sólido representó el 80,94% del volumen en 2026 y se prevé que crezca a un CAGR del 4,75% durante 2027-2032.
¿Qué empresas son los principales participantes en la industria del azufre?
Los principales participantes incluyen ADNOC, China Petroleum & Chemical Corporation (Sinopec), Gazprom International Limited, Saudi Arabian Oil Co. y Shell plc.
¿Qué desafíos afectan a los usuarios industriales de azufre líquido?
El transporte con calefacción y la logística dedicada pueden elevar los costos de importación. En 2025, dichos costos hicieron que las importaciones de azufre líquido fueran inviables para muchas empresas químicas europeas que enfrentaban mercados aguas abajo deprimidos.
¿Qué región lidera la demanda y el crecimiento del azufre?
Asia-Pacífico lideró con el 39,68% del volumen en 2026 y se prevé que sea la región de mayor crecimiento, con un CAGR del 5,15% durante 2027-2032.