
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 9.32 gigavatio |
| Volumen del Mercado (2026) | 10.37 gigavatio |
| Volumen del Mercado (2031) | 15.42 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar en Tejados de España por Mordor Intelligence
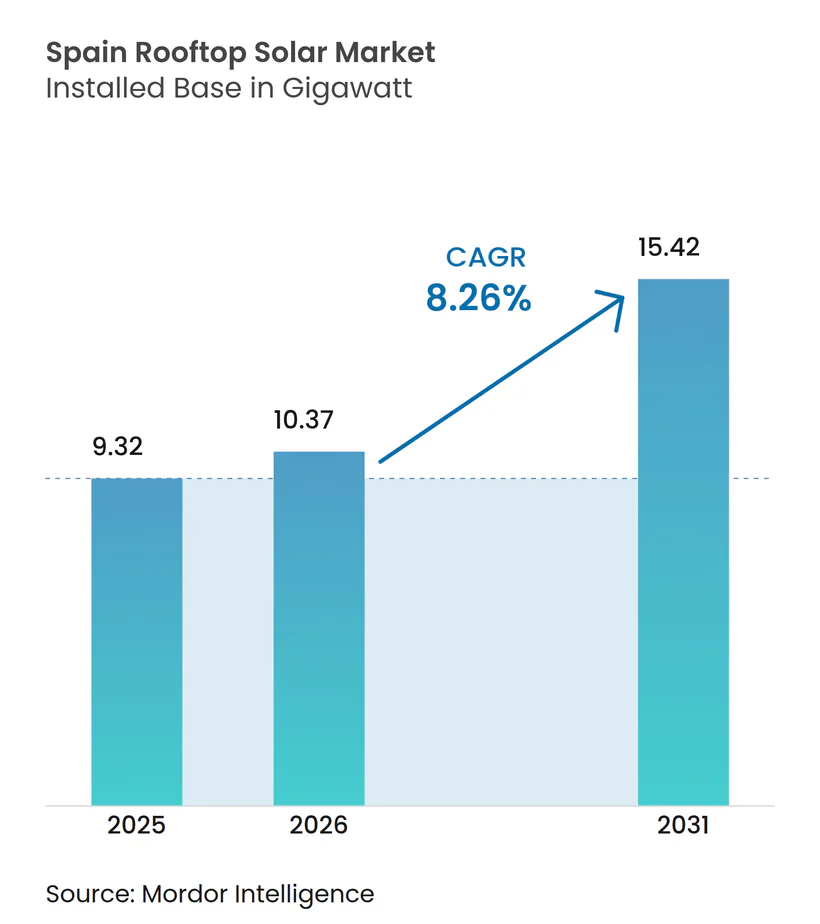
El tamaño del Mercado de Energía Solar en Tejados de España en términos de base instalada se proyecta en 9,32 gigavatios en 2025, 10,37 gigavatios en 2026, y alcanzará 15,42 gigavatios en 2031, creciendo a una CAGR del 8,26% de 2026 a 2031.
Las instalaciones industriales y comerciales impulsan este dinamismo, ya que los compradores corporativos aseguran energía autogenerada para reducir su exposición a las fluctuaciones de los precios mayoristas y cumplir con los objetivos de descarbonización del Alcance 2. La caída de los precios de los módulos, la simplificación de las normas de medición neta y las nuevas subvenciones del Pacto Verde Europeo han transformado la energía fotovoltaica en tejados de un gesto climático a una estrategia de sala de juntas. El hito de España en 2024, en el que la energía solar se convirtió en la mayor fuente de energía del país con 32.043 MW, valida la madurez y la resiliencia del mercado de energía solar en tejados de España. Sin embargo, los cuellos de botella en el acceso a la red, la burocracia municipal y las limitaciones estructurales de los tejados envejecidos moderan la trayectoria, por lo demás optimista, para las partes interesadas en el mercado de energía solar en tejados de España.
Conclusiones Clave del Informe
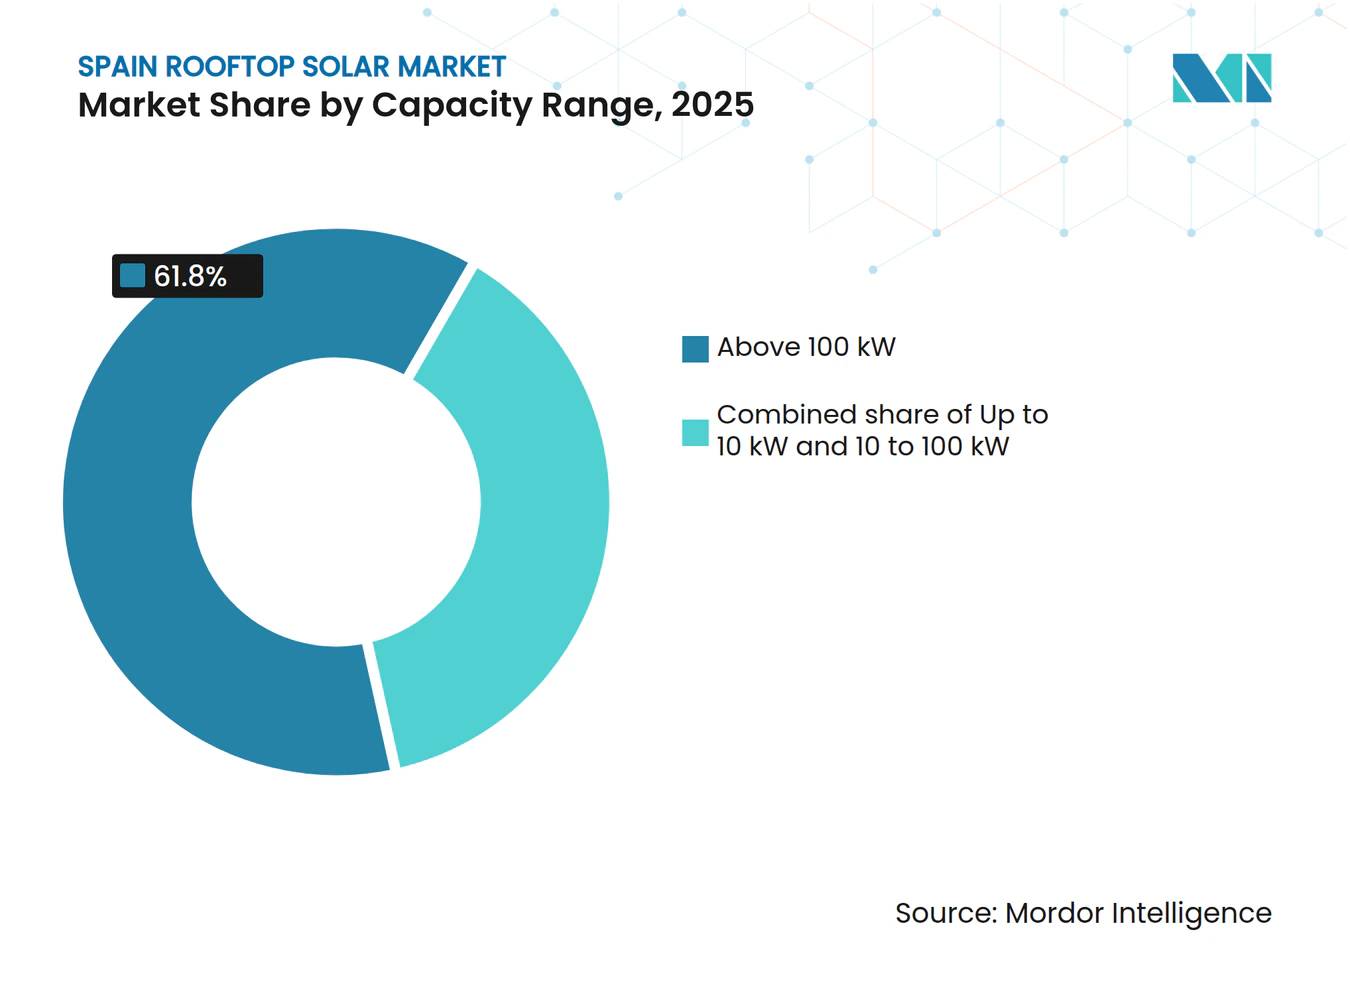
- Por rango de capacidad, las instalaciones de más de 100 kW captaron el 61,8% de la participación del mercado de energía solar en tejados de España en 2025 y se prevé que crezcan a una CAGR del 11,1% hasta 2031.
- Por tipo de instalación, los sistemas de reforma representaron el 83,5% del tamaño del mercado de energía solar en tejados de España en 2025, mientras que la integración en obra nueva registra una CAGR del 10,2% en el mismo horizonte.
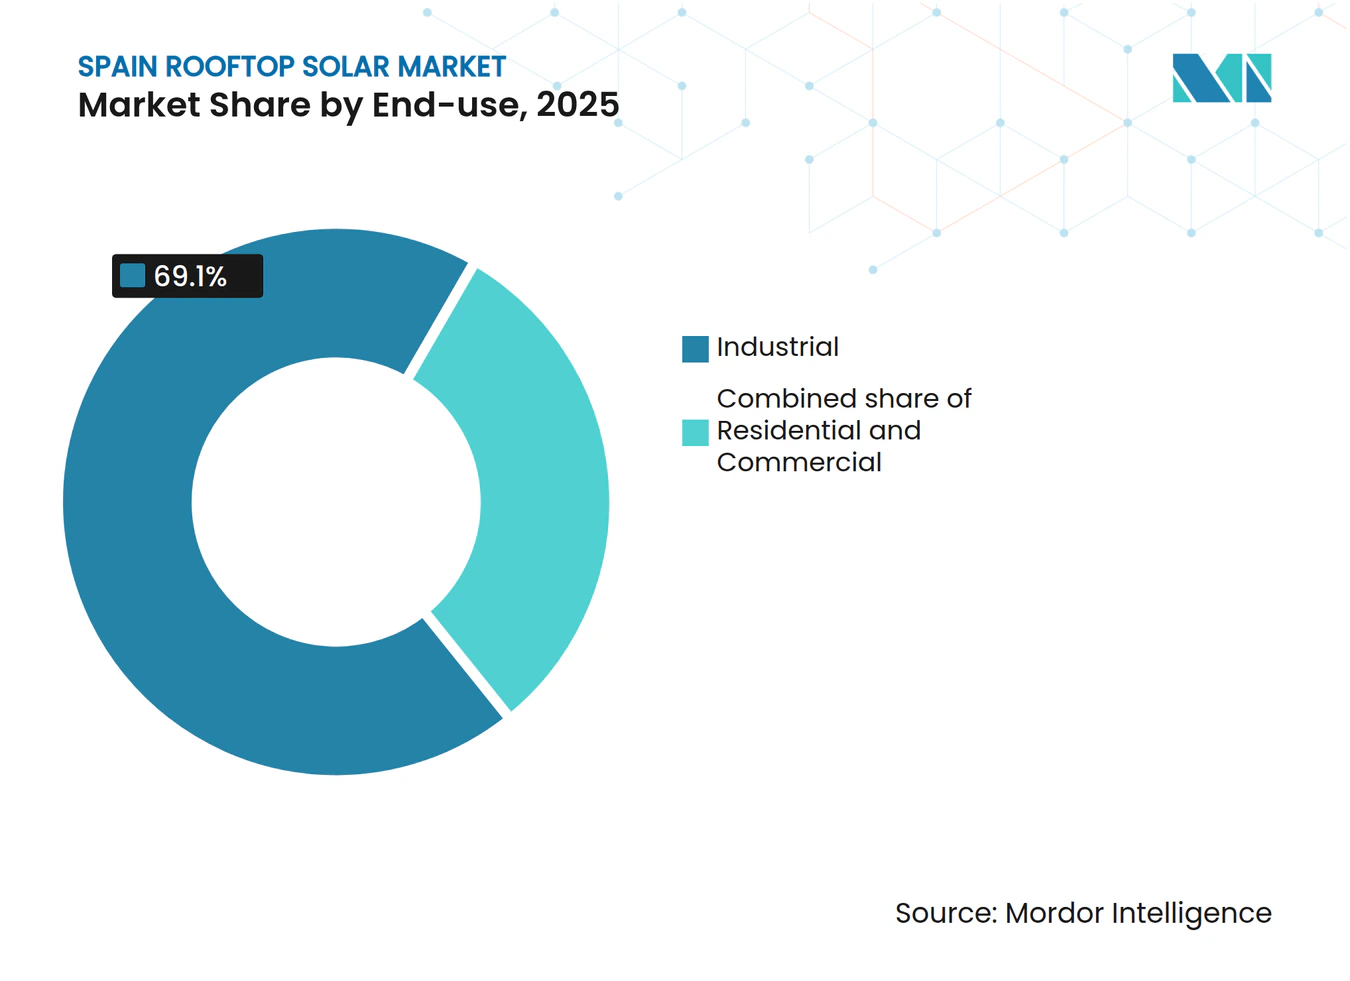
- Por uso final, las instalaciones industriales representaron el 69,1% de la capacidad acumulada en 2025 y se proyecta que se expandan a una CAGR del 10,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Energía Solar en Tejados de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la medición neta y esquema de compensación de excedentes | +2.1% | Nacional, con ganancias tempranas en Cataluña, Madrid y Andalucía | Mediano plazo (2-4 años) |
| Reducción de costes de módulos y BOS | +1.8% | Impacto global, amplificado en las regiones españolas sensibles al precio | Corto plazo (≤ 2 años) |
| Sostenibilidad corporativa y proliferación de PPAs | +1.5% | Nacional, concentrado en centros industriales como el País Vasco y Valencia | Mediano plazo (2-4 años) |
| Asignación de fondos del Pacto Verde de la UE | +1.2% | Nacional, con regiones prioritarias que reciben apoyo reforzado | Largo plazo (≥ 4 años) |
| Mandato de inversores inteligentes interactivos con la red | +0.9% | Despliegue nacional, comenzando por las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Auge de las cooperativas de autoconsumo | +0.7% | Clusters regionales en Cataluña, Valencia e Islas Baleares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la medición neta y esquema de compensación de excedentes
El Real Decreto 244/2019 eliminó el "impuesto al sol", permitiendo a los prosumidores acreditar el exceso de energía a tarifas minoristas, un beneficio extraordinario para los grandes parques industriales de varios megavatios que habitualmente generan excedentes los fines de semana. La ley también autoriza el autoconsumo colectivo en un radio de 2.000 m, lo que permite a los clústeres de fábricas agrupar tejados y compartir una única interconexión a la red. Los contribuyentes industriales potencian los rendimientos mediante la amortización acelerada, elevando las tasas internas de retorno incluso antes de que entren en juego los ahorros energéticos.[1] Estos mecanismos contribuyeron a que la capacidad de autoconsumo superara a la nuclear en 2023, con 7.154 MW en línea frente a 7.117 MW de los reactores, la mayor parte ubicada en tejados de fábricas.
Reducción de costes de módulos y BOS
Los precios de los paneles cayeron un 17% en 2023, y los grandes pedidos de módulos de 600 W ahora se despachan en aduana por tan solo USD 0,17/W. Los inversores de grado comercial y los soportes de aluminio también bajaron en paralelo, reduciendo el coste nivelado de la electricidad en tejados industriales a USD 0,044/kWh, equiparable a los proyectos en suelo.[2] Las plantas de inversores de España, con una capacidad nominal de 82,1 GW por año, protegen las cadenas de suministro de los impactos del flete y permiten a las empresas de ingeniería, adquisición y construcción fijar contratos a precio fijo a pesar de la volatilidad global. Una subvención de fabricación de 750 millones de EUR (825 millones de USD) ancla aún más el abastecimiento de componentes a nivel nacional.
Sostenibilidad corporativa y proliferación de PPAs
Iberdrola firmó más de 900 MW de PPAs solo en 2023, muchos vinculados específicamente a instalaciones en tejados para inquilinos multinacionales que buscan descarbonizarse sin ocupar terrenos. El acuerdo de 57 MW de Tesla con Zelestra y el contrato de 134 MWp de Apple con ib vogt ejemplifican cómo las grandes corporaciones favorecen los proyectos del mercado de energía solar en tejados de España que combinan imagen de marca con adquisición de energía limpia.[3] A medida que la Directiva de Información Corporativa sobre Sostenibilidad de la UE entra en vigor, se espera que los compradores industriales dupliquen la adopción de energía solar en sitio para 2027.
Asignación de fondos del Pacto Verde de la UE
El Plan de Recuperación de España destina 931 millones de EUR (1.020 millones de USD) a mejoras de la red que eliminan las restricciones de capacidad para los tejados a escala industrial, mientras que un esquema separado de ayudas al almacenamiento de 700 millones de EUR suaviza la producción variable. Las antiguas regiones carboneras obtienen puntos adicionales por fábricas solares listas para construir, reconvirtiendo a mineros cualificados en líneas de ensamblaje de módulos y plantas de prueba de inversores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos ciclos de tramitación municipal | -0.8% | Nacional, más grave en las grandes ciudades y regiones con patrimonio histórico | Corto plazo (≤ 2 años) |
| Limitaciones de carga estructural en tejados de edificios anteriores a 2000 | -0.6% | Centros urbanos con edificios más antiguos, especialmente Madrid y Barcelona | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada para instalación en tejados | -0.5% | Nacional, aguda en regiones rurales e insulares | Mediano plazo (2-4 años) |
| Restricciones antireflejos y estéticas en zonas patrimoniales | -0.3% | Centros históricos de ciudades, sitios de la UNESCO, áreas culturales protegidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandato de inversores inteligentes interactivos con la red
La aprobación municipal para una reforma de 2 MW en Barcelona puede superar los 14 meses, ya que los planificadores deben gestionar informes de seguridad contra incendios, declaraciones juradas estructurales y declaraciones de impacto visual. Bruselas advirtió a España que tales retrasos ponen en riesgo los hitos de REPowerEU. El proceso de siete años de Girona para aprobar una planta de mediana escala asustó a los directores financieros industriales con aversión al riesgo, añadiendo costes indirectos equivalentes al 6% del gasto total del proyecto.
Escasez de mano de obra cualificada para instalación en tejados
Los salarios en el sector solar aumentaron un 59% en 2024, pero persiste una escasez crónica de electricistas de alta tensión e ingenieros estructurales habilitados. Los trabajos industriales, a diferencia de las instalaciones residenciales, exigen experiencia con cadenas de 800 V, mitigación de arcos eléctricos y diagnósticos por termografía, un conjunto de habilidades escaso fuera de las áreas metropolitanas.[4]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Capacidad: Los Sistemas de Más de 100 kW Avanzan con Fuerza
El tamaño del mercado de energía solar en tejados de España para instalaciones de más de 100 kW alcanzó 5,76 GW en 2025, equivalente al 61,8% de la capacidad total instalada. Dentro de este grupo, los tejados industriales de varios megavatios registran una CAGR del 11,1% impulsada por los precios de componentes a granel y las tarifas únicas de interconexión que diluyen los costes indirectos por kilovatio. El tamaño del mercado de energía solar en tejados de España para proyectos de 10 a 100 kW se situó en 2,41 GW, atendiendo a almacenes y supermercados que valoran la medición neta sin estudios de red de tres años.
Las economías de escala reducen los costes de instalación a EUR 0,68/W para tejados de 5 MW, un 34% por debajo de los parámetros residenciales. El sobredimensionamiento de los módulos respecto a la capacidad nominal del inversor aumenta el rendimiento sin hardware adicional de BOS. Mientras tanto, los sistemas de menos de 10 kW pierden cuota a medida que se reducen los límites de las subvenciones, aunque siguen siendo vitales en los clústeres de inyección a la red en zonas suburbanas. Las continuas actualizaciones del firmware de los inversores inteligentes permiten que los sistemas de más de 100 kW ofrezcan capacidad de soporte de tensión e inercia sintética, convirtiendo los tejados de las fábricas en microrredes que también funcionan como activos de red durante eventos de contingencia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación: La Reforma Domina pero la Obra Nueva Gana Terreno
Los proyectos de reforma ocuparon el 83,5% de la participación del mercado de energía solar en tejados de España en 2025, aprovechando una enorme base de 210 millones de m² de tejados industriales existentes. Las auditorías exprés identifican naves de estructura metálica capaces de soportar una carga adicional de 4 a 7 kg/m², ideales para configuraciones en disposición vertical. El tamaño del mercado de energía solar en tejados de España para la integración en obra nueva totalizó 1,54 GW, aunque está creciendo gracias a los mandatos más estrictos del Código Técnico de la Edificación que exigen cobertura de electricidad renovable.
Las reformas atraen a los directores financieros porque el rendimiento puede compararse con las curvas de carga históricas, lo que les permite vincular los PPAs a ratios de autoconsumo del 90%. No obstante, los promotores influyen cada vez más en los arquitectos antes del permiso, incorporando bandejas de cables y antepechos orientados al sur que reducen los trabajos de reforma futuros en un 15%. La energía fotovoltaica integrada en edificios aparece ahora en fachadas de almacenes frigoríficos, combinando aislamiento y producción energética en una sola capa de envolvente. La adopción en obra nueva se acelera a medida que las agencias de calificación incorporan el carbono embebido en los diferenciales de financiación, impulsando a los operadores logísticos a optar por cubiertas preparadas para la energía solar desde el primer día.
Por Uso Final: Hegemonía Industrial
Las instalaciones industriales representaron el 69,1% de la capacidad acumulada en 2025, más del doble de las asignaciones comerciales y muy por encima de la adopción residencial. Las plantas de cemento, las líneas de embotellado y las naves de ensamblaje de vehículos superaron individualmente los 10 MW de instalaciones en tejados el año pasado, orientando decisivamente a la baja sus trayectorias de emisiones netas en sitio. La participación del mercado de energía solar en tejados de España para usuarios industriales se proyecta que crezca a una CAGR adicional del 10,4%, alcanzando casi 12 GW en 2031.
Los inmuebles comerciales, como los centros de outlets y las terminales aeroportuarias, priorizan tamaños de sistema promedio de 91 kW que se ajustan a las cargas de climatización diurnas. Logran periodos de retorno de 5 años mediante la amortización acelerada y las compensaciones de autoconsumo. La adopción residencial se estabiliza a medida que las tarifas eléctricas se moderan, aunque los paquetes de batería más energía solar sostienen un crecimiento de nicho entre los propietarios con conciencia ecológica. Los pioneros industriales despliegan software de gestión energética que coordina la generación solar, el almacenamiento de agua fría y los cargadores para camiones eléctricos, demostrando la frontera integradora de la industria de energía solar en tejados de España.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Extremadura, Castilla-La Mancha y Andalucía albergan colectivamente el 70% de la potencia instalada en tejados a nivel nacional, gracias a una insolación de 1.800 kWh/m², vastas superficies logísticas y ventanas de tramitación especialmente ágiles. El decreto regional de Extremadura exime de tasas municipales a los sistemas de más de 100 kW instalados en zonas industriales preregistradas, reduciendo la tramitación a 60 días. Castilla-La Mancha combina subvenciones para baterías con ayudas solares, lo que lleva a muchas bodegas a adoptar almacenamientos de 2 horas.
Cataluña y Valencia se aceleran a través de cooperativas industriales que comparten alimentadores de alta capacidad y aprovechan la fabricación local de acero para los kits de soportes. Los 7.139 ha de tejados sin aprovechar de Madrid podrían producir 32.163 GWh anuales, suficiente para cubrir cuatro quintas partes de la demanda de 2050 si las mejoras de conexión a la red avanzan al mismo ritmo. Las islas se enfrentan a tarifas al precio del diésel superiores a EUR 0,25/kWh; por ello, las Islas Baleares han destinado 700 millones de EUR (770 millones de USD) para subvencionar instalaciones detrás del contador, elevando el autoconsumo al 35% de la carga en el día pico.
Las antiguas regiones carboneras de Asturias y León reconvierten su mano de obra de las minas cerradas a laboratorios de control de calidad de inversores, con el apoyo de los fondos de recualificación de NextGenerationEU. Los planificadores de la red programan mejoras de subestaciones de 110/30 kV adyacentes a los parques industriales, garantizando que la variación de tensión se mantenga dentro de ±5% incluso después de que 500 MW de nueva capacidad en tejados entren en funcionamiento en 2028.
Panorama regulatorio
España continúa sustentando el autoconsumo en cubiertas bajo el Real Decreto 244/2019, que eliminó los obstáculos previos al autoconsumo detrás del contador y formalizó la compensación de excedentes y los mecanismos de autoconsumo colectivo. El marco regulatorio se actualizó posteriormente con el Real Decreto-ley 7/2026 (marzo de 2026), que transpone la Directiva UE 2023/2413 y renueva las disposiciones relativas al acceso a la red, la tramitación administrativa y las medidas fiscales para las renovables distribuidas.
El RDL 7/2026 incluye medidas habilitantes para los esquemas basados en cubiertas, como la obligación de aprobar un real decreto de desarrollo (en un plazo de tres meses) para regular las Comunidades de Energías Renovables y las Comunidades Ciudadanas de Energía. También introduce disposiciones procedimentales, incluida la suspensión automática de determinados hitos administrativos durante medidas cautelares judiciales. En cuanto a los peajes de red, la Circular 3/2024 de la CNMC establece los peajes de transporte y distribución para 2024-2026, condicionando la economía del autoconsumo y las exportaciones. El mismo paquete de 2026 mantiene medidas fiscales temporales, incluidas reducciones temporales del IVA sobre la electricidad y el gas natural hasta el 30 de junio de 2026, y habilita vías simplificadas de evaluación ambiental para determinados proyectos de autoconsumo en zonas industriales consolidadas.
Panorama Competitivo
Concentración del Mercado
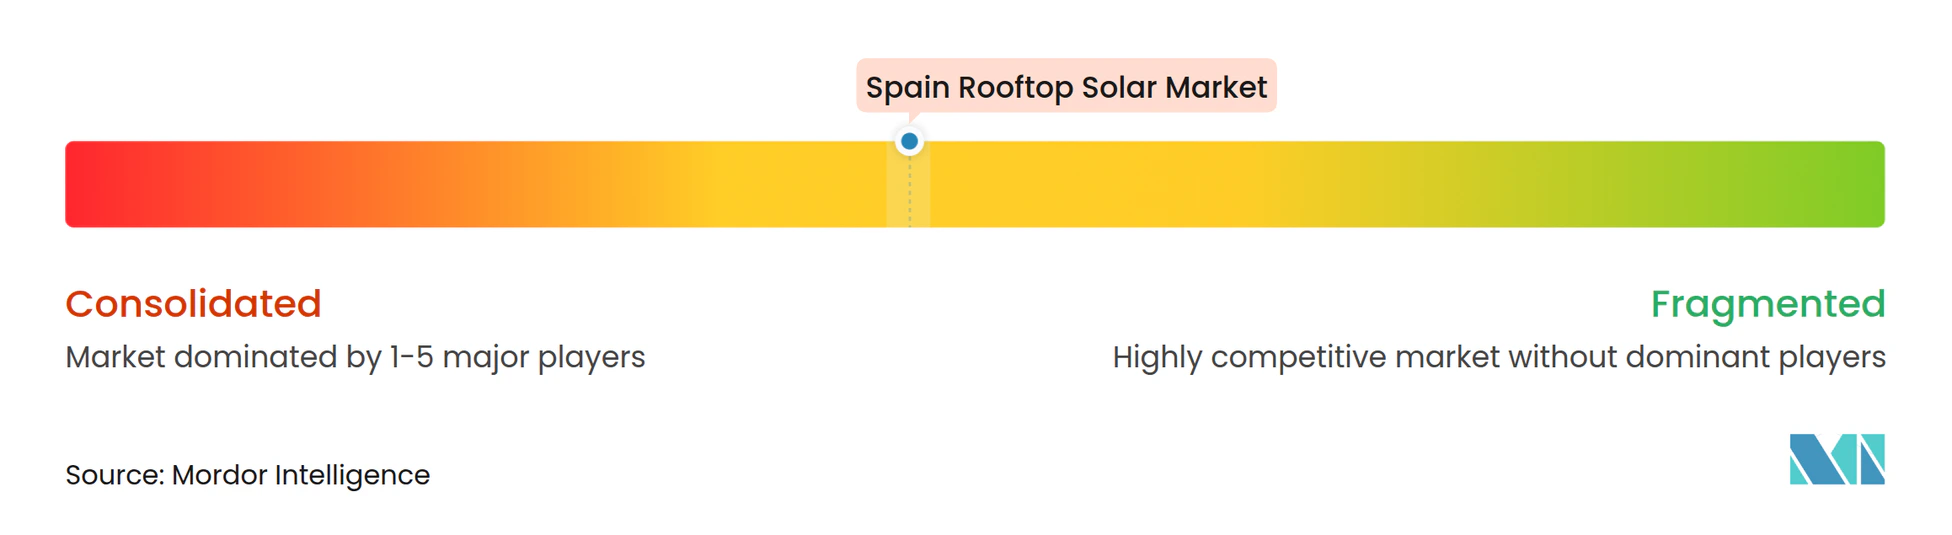
Iberdrola encabeza los rankings del mercado de energía solar en tejados de España con 5.055 MW en 43 plantas, incluido el híbrido Núñez de Balboa de 550 MW en Europa, que combina seguidores adyacentes al terreno con instalaciones en tejados de cervecerías. Endesa contempla una desinversión de activos del 49,99% para reciclar capital, aunque mantendrá los contratos de operación y mantenimiento, preservando los flujos de ingresos recurrentes. Zelestra crece más rápido, expandiendo su cartera de 7 GW en 2021 a 19 GW en 2025, un tercio de los cuales se encuentra en tejados industriales.
La fragmentación del mercado persiste entre las empresas de ingeniería, adquisición y construcción; menos del 25% de los 4.100 instaladores habilitados de España gestionan instalaciones de más de 500 kW. La encuesta de clientes de Selectra de 2025 clasificó a Avenir Energía (9,2/10) y Samara (8,7/10) como las mejores en apoyo a la gestión del cambio industrial. Los fabricantes de equipos originales extranjeros, SunPower y SMA, despliegan paquetes de garantía de rendimiento que mitigan las preocupaciones de bancabilidad para los financiadores que suscriben PPAs a 15 años. Las empresas conjuntas proliferan: el fabricante de soportes Gonvarri se asocia con Ferrovial para combinar el suministro de acero y la ingeniería, adquisición y construcción, reduciendo un 5% los presupuestos llave en mano.
Las fusiones y adquisiciones se intensifican a medida que los gestores de activos persiguen flujos de caja estables denominados en euros, con la venta de la cartera de 60 MWp de BayWa r.e. a KGAL y la transferencia de 110 MW de Ib Vogt a NextEnergy Capital cerrándose en julio de 2025. Se esperan consolidaciones entre instaladores a medida que las firmas de capital privado arbitran territorios de servicio fragmentados.
Líderes de la Industria de Energía Solar en Tejados de España
-
X-ELIO Energy
-
Repsol SA
-
Acciona SA
-
Endesa SA
-
Iberdrola SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios de 2026 amplían el alcance práctico del autoconsumo en cubierta y cercano a la cubierta, en particular para emplazamientos industriales y de múltiples inquilinos. Con el RDL 7/2026, la distancia máxima para el autoconsumo colectivo aumenta de 2 km a 5 km para sistemas fotovoltaicos y eólicos de hasta 5 MW, lo que amplía el radio viable para esquemas compartidos en polígonos industriales y bloques residenciales. La norma también reduce el umbral de aprobación en comunidades de vecinos a un tercio de los propietarios. Juntos, estos cambios crean oportunidades para agregadores, EPC y utilities para estructurar el autoconsumo colectivo, la medición y la facturación entre múltiples consumidores a través de una única interconexión de red.
La reciente cartera de proyectos ofrece indicios concretos de demanda de activos detrás del contador de mayor tamaño y de configuraciones híbridas. En junio de 2026, Repsol Petróleo, S.A. obtuvo la aprobación ambiental simplificada para un proyecto de autoconsumo industrial en Puertollano, que combina una instalación fotovoltaica de 48,02 MW con una batería LFP de 4 MW, lo que refuerza el argumento de acoplar la fotovoltaica en zonas industriales con almacenamiento cuando los ratios de autoconsumo y la continuidad operativa son prioridades. En cuanto a los modelos de entrega, Endesa X ha puesto en marcha capacidad de autoconsumo llave en mano para clientes industriales (7,4 MWp en las plantas de Kronospan en Burgos y Salas). Por otro lado, Iberdrola España y Neinor Homes lanzaron un piloto en Madrid que abarca autoconsumo y electrificación para más de 160 viviendas unifamiliares de nueva construcción, lo que apunta a un apetito de mercado por paquetes estandarizados liderados por utilities que combinan fotovoltaica en cubierta con electrificación y servicios energéticos más amplios. El apoyo fiscal también sustenta la actividad de conversión, con la deducción del IRPF por autoconsumo prorrogada hasta el 31 de diciembre de 2026, y municipios que aplican incentivos de IBI e ICIO (reducciones de hasta el 50% en el IBI y exenciones de hasta el 95% en el ICIO) que pueden reflejarse en la economía del punto de venta para promotores e instaladores.
Novedades recientes del sector
- Junio de 2026: Alight amplió su asociación de energía solar in situ con Lear Corp en la sede de Lear European Electronics en Valls, España, añadiendo un sistema de aparcamiento cubierto de 1,4 MW a la instalación existente de 1 MW en cubierta. La ampliación refuerza la capacidad de autoconsumo industrial y las soluciones solares integradas para emplazamientos del sector automotriz.
- Marzo de 2025: Stellantis Group (con Prosolia Energy) presentó una instalación solar en cubierta en la planta de Vigo para autoconsumo, la mayor instalación en cubierta del emplazamiento. Esto demuestra la escalabilidad del autoconsumo y su posible impacto en la dinámica de la red local.
- Enero de 2025: X-ELIO, junto con Tion Renewables, vendió una planta solar de 50 MW ubicada en Almería, España. La monetización de activos y el despliegue de la cartera son señales de reciclaje de capital en el sector solar en cubierta.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de energía solar en tejados de España abarca los sistemas fotovoltaicos instalados en tejados en España y contabilizados como capacidad instalada, incluyendo aplicaciones residenciales, comerciales e industriales en tejados.
Exclusiones del alcance: Las plantas solares de servicios públicos montadas en suelo, la fotovoltaica flotante y las superficies solares integradas en edificios que no sean tejados quedan excluidas de esta estimación del mercado.
Descripción General de la Segmentación
- Por Rango de Capacidad
- Hasta 10 kW
- De 10 a 100 kW
- Más de 100 kW
- Por Tipo de Instalación
- Obra Nueva
- Reforma
- Por Uso Final
- Residencial
- Comercial
- Industrial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando la actividad fotovoltaica en tejados de España mediante datos públicos de energía y política energética, y luego la alineamos con el modo en que se registra la capacidad en tejados a lo largo del tiempo. Para el anclaje, utilizamos estadísticas oficiales y publicaciones de seguimiento del ministerio de energía de España, informes del operador de la red nacional y del mercado, y conjuntos de datos energéticos a nivel de la UE. Para las definiciones técnicas y el dimensionamiento, consultamos fuentes como las fichas técnicas de la IEA PVPS y documentos de organismos de normalización que describen el dimensionamiento de sistemas fotovoltaicos y los costes de referencia típicos.
Para mantener el modelo fundamentado, también revisamos comunicados de importaciones y comercio, actualizaciones de instaladores y asociaciones (incluido material de resumen de UNEF), así como informes auditados de empresas y presentaciones para inversores que abordan las carteras de proyectos en tejados y los plazos de puesta en servicio. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial con el fin de normalizar el contexto de ingresos de instaladores y empresas de ingeniería, adquisición y construcción, y se consultó ligeramente una base de datos de patentes para corroborar señales de cambio tecnológico. Las fuentes documentales aquí referenciadas son meramente ilustrativas, y durante la recopilación y validación de datos se utilizaron muchos otros documentos públicos y aclaraciones.
Entrevistas Primarias y Encuestas
A continuación, validamos los supuestos mediante llamadas con expertos y encuestas breves con promotores de proyectos en tejados, empresas de ingeniería, adquisición y construcción, distribuidores, financiadores y grandes compradores de sistemas, para confirmar qué se está instalando realmente y cuándo se produce la puesta en servicio. Al tratarse de un mercado nacional, centramos el trabajo de campo en la actividad a escala de España, y utilizamos las entrevistas para someter a prueba los rangos de costes, los plazos de tramitación de permisos, el dimensionamiento típico de los sistemas y la distribución entre proyectos de tejados de reforma y de nueva construcción.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 21% |
| Nivel medio: 41% | Responsables funcionales/de unidad: 38% |
| Empresas más pequeñas: 21% | Gerentes: 41% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque de grupo de demanda descendente, en el que los informes oficiales de capacidad en tejados y de autoconsumo se reconstruyen en una base instalada anual, que luego se proyecta hacia adelante mediante las adiciones y retiradas esperadas. Corroboramos los totales con comprobaciones selectivas ascendentes, incluyendo tamaños de sistemas muestreados por tipo de cliente, conversaciones sobre el rendimiento de los instaladores y una verificación de coherencia de volumen por coste típico cuando los encuestados proporcionaron bandas de costes.
Los insumos clave que dieron forma al modelo incluyeron la capacidad acumulada de fotovoltaica en tejados y las adiciones anuales registradas en España, la combinación observada entre instalaciones industriales, comerciales y residenciales en tejados, los rangos típicos de tamaño de sistemas en tejados (las notas incluyen bandas de hasta 10 kW, de 10 a 100 kW y por encima de 100 kW), y los puntos de referencia de costes procedentes de resúmenes técnicos públicos, como los rangos de EUR por vatio para la fotovoltaica aplicada en edificios. También realizamos un seguimiento de las señales de política energética y conexión a la red que influyen en los plazos de puesta en servicio, dado que los despliegues en tejados en España pueden cambiar rápidamente cuando se modifican los incentivos.
Para la previsión, utilizamos el análisis de escenarios porque la adopción depende de los precios de la energía, el apetito por la financiación y la velocidad de tramitación de permisos, factores que no evolucionan de forma lineal. Cuando la cobertura ascendente era desigual, cubrimos las lagunas utilizando supuestos de penetración conservadores y luego los volvimos a contrastar con la opinión de los expertos, de modo que la serie final se mantiene alineada con la tasa de construcción en tejados observada.
Ciclo de Validación de Datos y Actualización
Para validar los resultados, comparamos los resultados del modelo con señales independientes, como los totales oficiales de tejados/autoconsumo, los anuncios anuales de instalaciones y los movimientos de tendencias de costes. También revisamos la serie temporal en busca de saltos inusuales que no coincidieran con las realidades de la política energética o de la red. Cuando aparecían variaciones, volvíamos a contactar con las fuentes para confirmar si el cambio reflejaba una revisión de los datos, un retraso en la puesta en servicio o un desplazamiento real de la demanda.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas, en las que los supuestos clave son cuestionados y recalculados para garantizar que siguen vinculados a los mismos indicadores observables. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se detectan cambios importantes en la política energética o ralentizaciones en las instalaciones en el seguimiento público, y se realiza una revisión final previa a la entrega para que los clientes dispongan de la visión más actualizada.
Tamaño del Mercado de Energía Solar en Tejados de España según Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los distintos tamaños de mercado publicados para la energía solar en tejados de España pueden parecer muy dispares porque la unidad de medida no siempre es coherente, y el período de tiempo también puede variar. Algunas fuentes publican la capacidad en GW, mientras que otras publican el gasto en USD, y ambas no se convierten de forma limpia a menos que se indiquen claramente los precios y la combinación de instalaciones.
La principal diferencia proviene de mezclar el dimensionamiento basado en valor con el dimensionamiento basado en capacidad instalada, mientras que Mordor Intelligence mantiene la serie principal en GW de base instalada y evita inflar las cifras con supuestos de coste del sistema o de financiación. Las diferencias también aparecen cuando una estimación incluye tejados fuera de la red o aplica cambios agresivos de coste por vatio año tras año, mientras que otra se mantiene más próxima a las adiciones observadas en tejados y a los plazos de puesta en servicio.
Comparación de referencia
| Fuente | Tamaño del mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,32 GW (2025) | |
| Publicación de Investigación del Sector A | 1,80 mil millones de USD (2026) | Esta cifra se presenta en términos de valor en USD y está vinculada a los precios supuestos del sistema y a los modelos de propiedad o financiación, lo que puede subestimar o sobreestimar el mercado si la trayectoria del coste por vatio difiere de lo que los instaladores observan en la práctica. |
| Revista Especializada en Energía Solar B | 8,14 mil millones de USD (2024) | Esta estimación se deriva de la capacidad total en tejados y las adiciones anuales, convertidas posteriormente a un valor monetario utilizando bandas de costes implícitas, lo que puede desviarse si la combinación entre industrial y residencial cambia o si el momento de la conversión de EUR a USD difiere. |
La diferencia en la tabla se explica principalmente por lo que se está contabilizando —capacidad instalada frente a gasto en dólares— y por cómo se tratan los precios y el momento de la conversión de divisas. Al mantener los supuestos vinculados a las adiciones observables en tejados y al volver a verificar los insumos clave con entrevistas de campo, el modelo se mantiene transparente y es más fácil de replicar año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el parque fotovoltaico en tejados de España en 2031?
La capacidad instalada se proyecta en 15,42 GW, frente a los 10,37 GW de 2026.
¿Por qué dominan las instalaciones de más de 100 kW en capacidad?
Los tejados de gran tamaño ofrecen costes por kW entre un 30 y un 40% más bajos y califican para PPAs simplificados, por lo que captaron el 61,8% de la capacidad de 2025.
¿Qué incentivo reduce más el periodo de retorno para las fábricas?
La medición neta combinada con la amortización acelerada puede reducir el periodo de retorno de los tejados industriales a menos de 5 años.
¿Cuál es el principal cuello de botella para las nuevas instalaciones industriales?
Los retrasos en la tramitación municipal añaden hasta 14 meses en algunas ciudades, erosionando la tasa interna de retorno en aproximadamente 1 punto porcentual.
¿Son comunes los sistemas de almacenamiento en los tejados?
Las baterías acompañan al 26% de las nuevas instalaciones residenciales y a una proporción creciente de los proyectos de grandes tejados a medida que mejoran los ingresos por servicios a la red.