
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 150.93 gigavatio |
| Volumen del Mercado (2026) | 156.9 gigavatio |
| Volumen del Mercado (2031) | 190.55 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 3.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- América del Norte
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Australia
- Brasil
- Brunéi
- Canadá
- Catar
- China
- Dinamarca
- Emiratos Árabes Unidos
- Estados Unidos
- Europa
- Filipinas
- Gabón
- Guinea Ecuatorial
- India
- Indonesia
- Irán
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Omán
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Sudán
- Sudeste Asiático
- Tailandia
- Túnez
- Uzbekistán
- Venezuela
- Vietnam
Análisis del Mercado de Energía de España por Mordor Intelligence
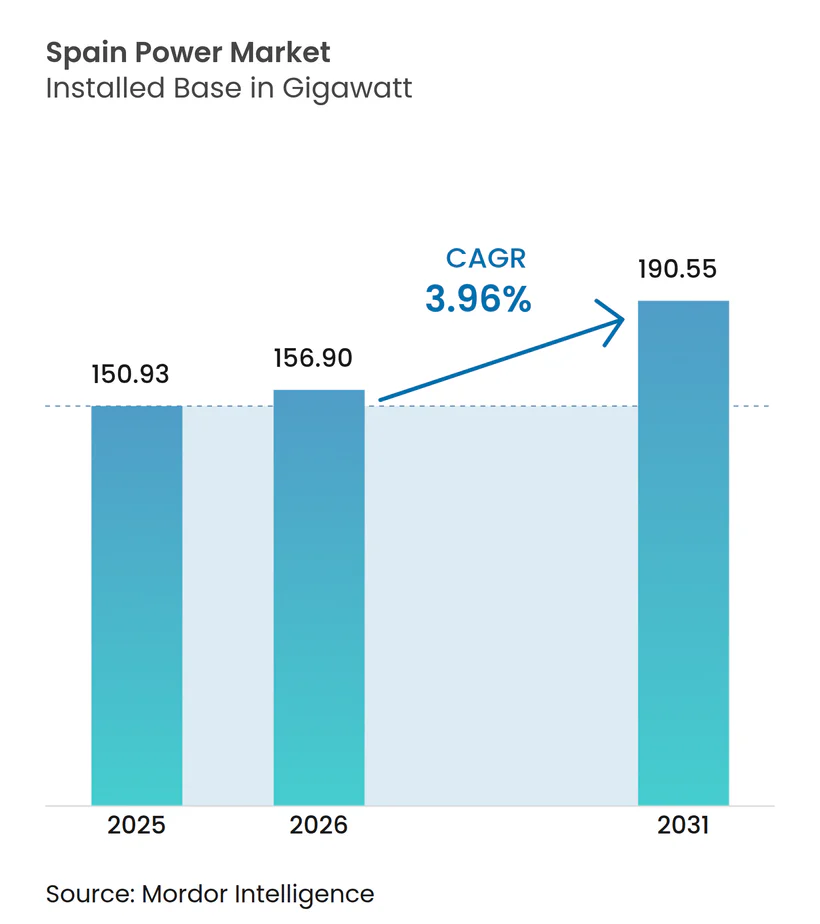
Se espera que el tamaño del Mercado de Energía de España crezca desde 150,93 gigavatios en 2025 hasta 156,9 gigavatios en 2026, y se prevé que alcance los 190,55 gigavatios en 2031 a una CAGR del 3,96% durante el período 2026-2031.
La expansión está impulsada por el acelerado despliegue de energías renovables en el país, los mandatos de descarbonización de la UE y el fuerte apetito corporativo por los acuerdos de compra de energía limpia. La energía solar fotovoltaica se convirtió en la principal fuente de energía del país en 2024, confirmando el giro de España hacia la generación baja en carbono. Una agenda de modernización de la red que prioriza los corredores de extra-alta tensión, junto con la financiación respaldada por la UE para almacenamiento, está permitiendo que volúmenes cada vez mayores de producción intermitente se conecten a la red. Mientras tanto, la electrificación industrial, los incentivos para la movilidad eléctrica y el desarrollo de centros de datos están remodelando los perfiles de carga y sosteniendo la demanda de energías renovables conectadas a la red. Por último, la reversión de la eliminación gradual de la energía nuclear añade resiliencia a la carga base y retrasa las preocupaciones de adecuación de capacidad mientras las mejoras de transmisión avanzan.
Conclusiones Clave del Informe
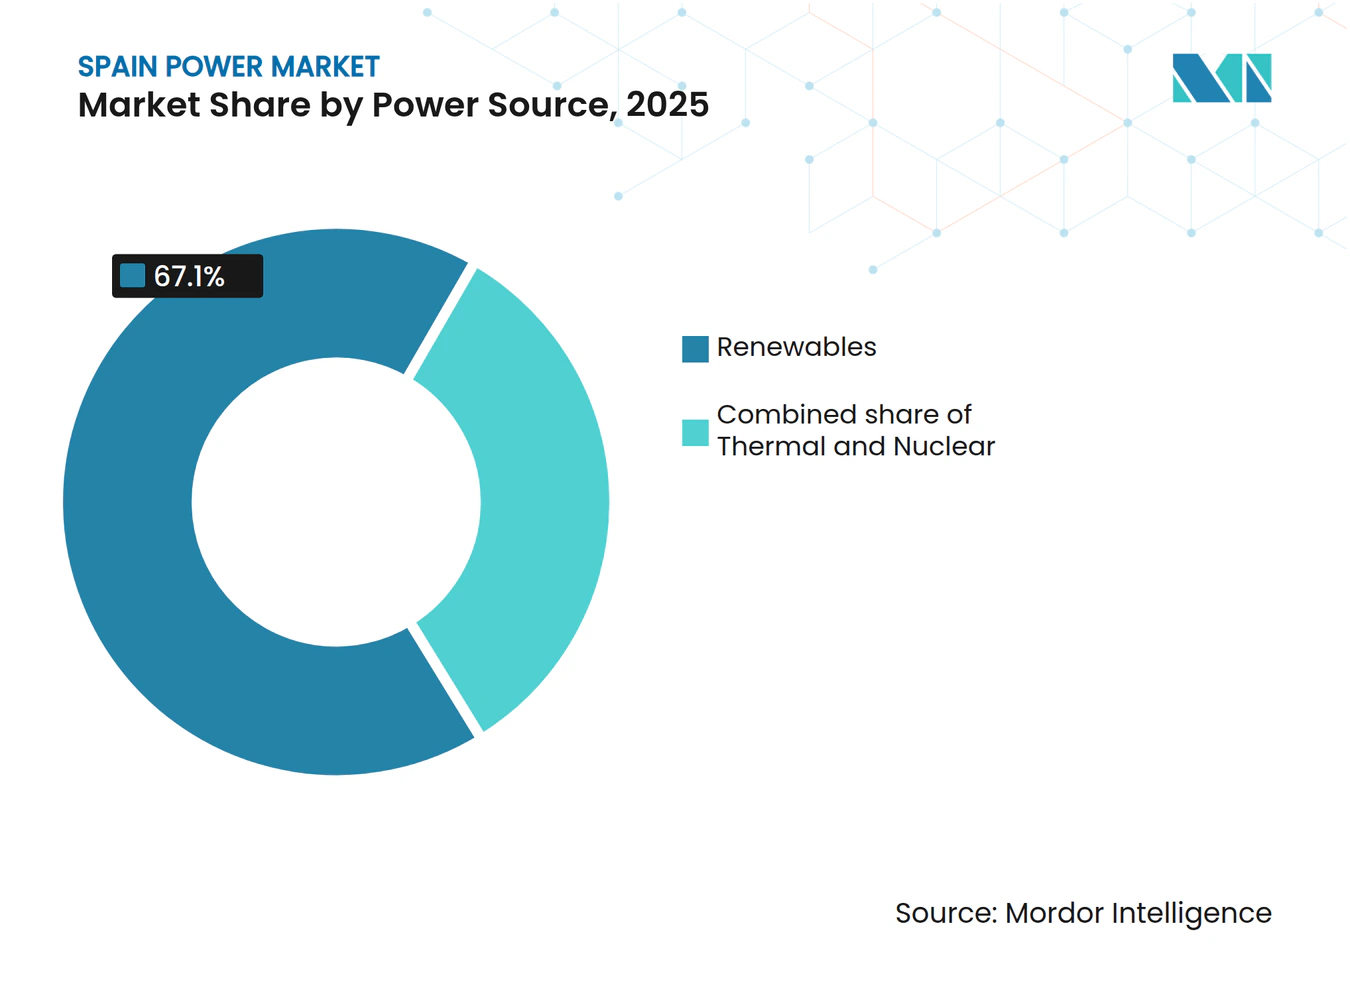
- Por fuente de energía, las renovables representaron el 67,10% del mercado de energía de España en 2025, mientras que la capacidad solar fotovoltaica avanza a una CAGR del 6,95% hasta 2031.
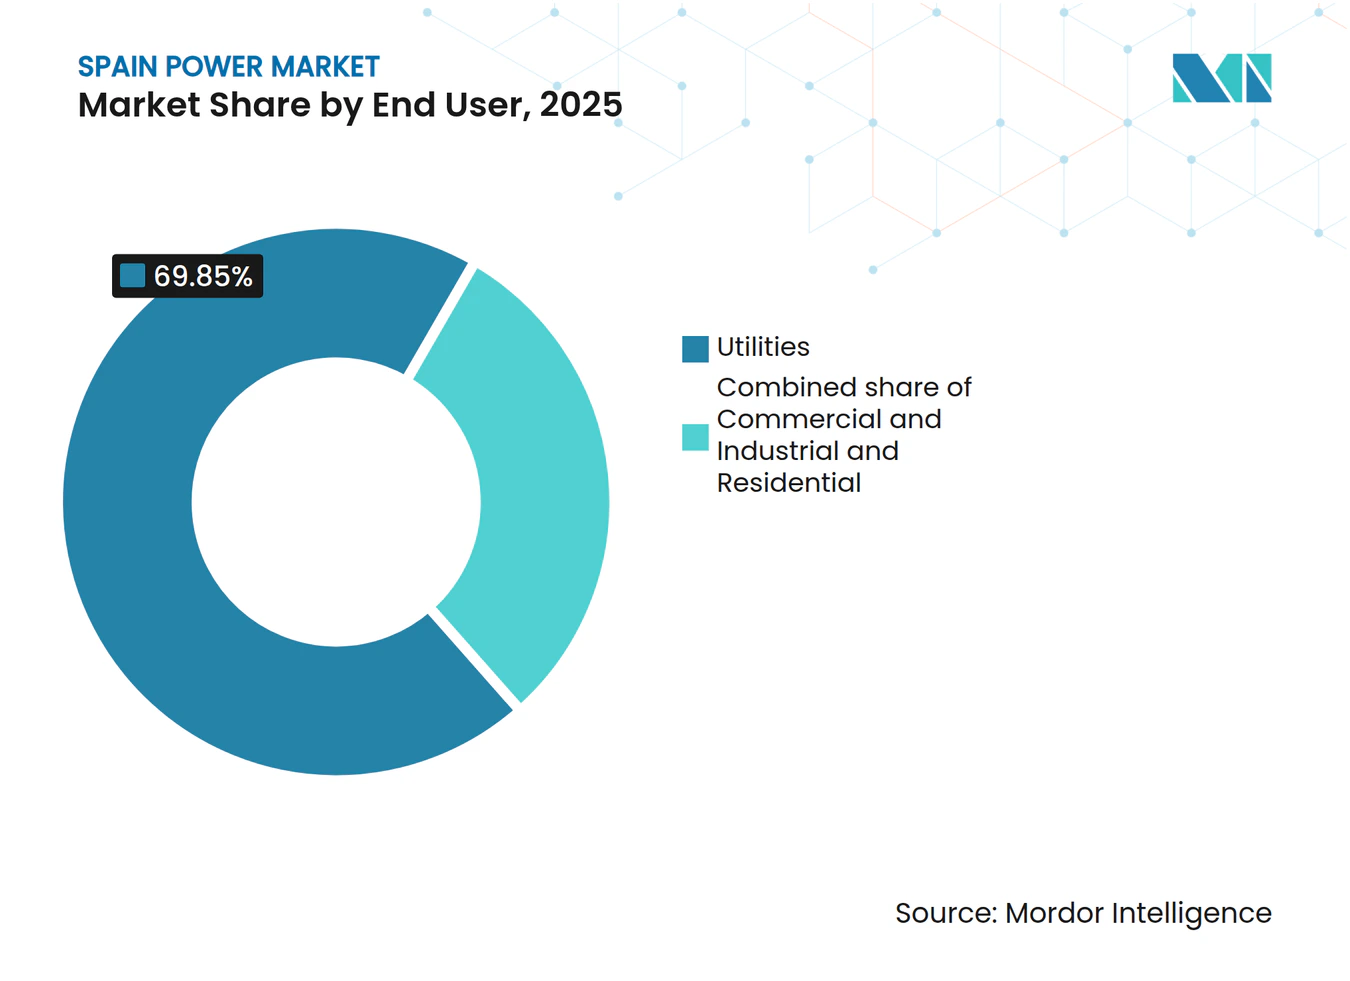
- Por usuario final, las utilities ostentaron una cuota del 69,85% del tamaño del mercado de energía de España en 2025, mientras que los compradores comerciales e industriales registraron la CAGR más rápida del 6,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del despliegue de energía solar fotovoltaica conectada a la red | 1.80% | Andalucía, Extremadura, Castilla-La Mancha | Mediano plazo (2–4 años) |
| Repotenciación de parques eólicos de los años 1990–2000 | 0.90% | Galicia, Castilla y León, Aragón | Corto plazo (≤ 2 años) |
| Acuerdos de Compra de Energía corporativos liderados por centros de datos a hiperescala | 0.70% | Clústeres de Madrid, Barcelona, Zaragoza | Mediano plazo (2–4 años) |
| Mandatos de la UE Objetivo 55 y del PNEC-2030 | 1.20% | A nivel nacional | Largo plazo (≥ 4 años) |
| Rápida electrificación de la movilidad y la calefacción | 0.50% | Principales regiones urbanas y costeras | Largo plazo (≥ 4 años) |
| Financiación de la UE para enlaces HVDC transfronterizos | 0.40% | Corredores de exportación norte y este | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Despliegue de Energía Solar Fotovoltaica Conectada a la Red
El segmento solar de España marcó un hito en 2024 cuando superó al gas y la eólica como principal fuente de energía del país. Las autoridades autorizaron 26.159,2 MW de construcción renovable en 2024, de los cuales 22.326,1 MW corresponden a energía fotovoltaica, lo que subraya la reducción de costes, la simplificación de los trámites administrativos y la demanda corporativa de certificados de energía renovable.(1) Castilla y León, Aragón y Castilla-La Mancha obtuvieron las mayores cuotas, beneficiándose de una irradiación superior y disponibilidad de terreno. Los sistemas distribuidos en cubiertas proliferan igualmente por los polígonos industriales, reduciendo las facturas energéticas y las emisiones de Alcance 2. En conjunto, las instalaciones a escala de servicios públicos y las instalaciones in situ están elevando la penetración renovable del mercado de electricidad de España, facilitando el cumplimiento del objetivo de energía verde del 81% para 2030.
Acuerdos de Compra de Energía Corporativos Liderados por Entidades de Centros de Datos a Hiperescala
La demanda de plataformas a hiperescala está remodelando los modelos de ingresos en el mercado de electricidad de España. El Acuerdo de Compra de Energía eólico de 35 MW a 10 años de Google, el compromiso solar de 469 MW de Amazon y el acuerdo de 105 MW de Apple ilustran un giro hacia desarrollos financiados por promotores respaldados por grandes tecnológicas.(2) La capacidad de los centros de datos podría alcanzar los 600 MW en 2026 y los 3.000 MW en 2030, sosteniendo cadenas de proyectos renovables de varios gigavatios. Los Acuerdos de Compra de Energía proporcionan flujos de caja financiables, reducen los costes de financiación y se alinean con las estrategias de cero emisiones netas de los operadores a hiperescala, acelerando las instalaciones más allá de los volúmenes de aprovisionamiento tradicional de las utilities.
Rápida Electrificación de la Movilidad y la Calefacción
El programa MOVES III, prorrogado hasta diciembre de 2025 con 400 millones de EUR adicionales, ha canalizado hasta la fecha 2.735 millones de EUR hacia la movilidad eléctrica.(3) Las subvenciones de hasta 7.000 EUR y los subsidios del 70% para puntos de recarga elevaron las matriculaciones de vehículos eléctricos un 48% interanual en enero de 2025, mientras que 113.000 puntos de recarga públicos y privados están operativos. Las nuevas normas metrológicas garantizan la precisión de la facturación, reforzando la confianza del consumidor. Las bombas de calor y las calderas industriales de inducción también se multiplican, inclinando la demanda hacia la electricidad y aumentando los factores de carga en las redes de distribución del mercado de electricidad de España.
Mandatos de Descarbonización del Objetivo 55 de la UE y del PNEC-2030
El Plan Nacional Integrado de Energía y Clima de España se compromete a alcanzar el 81% de electricidad renovable y entre 2,5 y 3,5 GW de nuevo almacenamiento para 2030. Bruselas respaldó un plan de ayudas al almacenamiento de 700 millones de EUR para mitigar la intermitencia y reforzar los flujos transfronterizos. Las políticas complementarias abarcan la digitalización de la red, los estándares de eficiencia y el desarrollo de interconectores que consolidan el papel de España como centro de energías renovables del sur de Europa y anclan la confianza a largo plazo en el mercado de electricidad de España.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada del CAPEX de mejora de la red de transmisión | -0.80% | A nivel nacional, aguda en Andalucía y Castilla-La Mancha | Mediano plazo (2–4 años) |
| Largos trámites de autorización ambiental y municipal | -0.60% | Galicia, Castilla y León, Extremadura | Corto plazo (≤ 2 años) |
| Riesgo creciente de vertimiento en áreas ricas en recursos | -0.40% | Andalucía, Castilla-La Mancha, Aragón | Corto plazo (≤ 2 años) |
| Oposición local a la ubicación de aerogeneradores en tierra | -0.30% | Municipios rurales de Galicia y Castilla y León | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del CAPEX de Mejora de la Red de Transmisión
Red Eléctrica presupuesta 6.500 millones de EUR para refuerzos hasta 2026, aunque identifica una necesidad de 10.000 millones de EUR para 2030, dejando una brecha de 3.500 millones de EUR. Los límites tarifarios restringen los incrementos anuales al 15%, frenando la recuperación de costes. Las construcciones de subestaciones se enfrentan a disputas por el suelo, con 8 de 15 instalaciones de 400 kV retrasadas dos años por recursos legales. La inflación del acero y el cobre elevó los costes de línea desde 1,2 millones de EUR/km en 2020 hasta 1,8 millones de EUR/km en 2024. Sin reformas, podrían verterse 5 TWh de producción renovable cada año para 2028, reduciendo la utilización efectiva de la energía solar al 22%.
Largos Trámites de Autorización Ambiental y Municipal
Las revisiones de evaluación de impacto ambiental promediaron 48 meses en 2024, el doble que los plazos en Francia o Alemania, ya que las autoridades nacionales, regionales y locales deben aprobar cada una de ellas. Los proyectos eólicos de Galicia y Castilla y León requieren estudios de avifauna de un año conforme a las normas de la UE, lo que paralizó 900 MW en 2024. Los ayuntamientos rurales exigen cada vez más mayores pagos a la comunidad; Castilla-La Mancha renegocio cinco acuerdos solares a 2 millones de EUR por cada 100 MW, un 50% por encima de las normas de 2023. Una vía rápida de 50 MW ayuda a las instalaciones más pequeñas, pero la mayoría de las plantas a escala de utilities superan el umbral.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía:
El Dominio Renovable Transforma la Combinación de GeneraciónLas renovables representaron el 67,10% de la capacidad instalada en 2025, y su avance anual del 6,95% garantiza que el tamaño del mercado de energía de España para fuentes limpias aumente de 101,27 GW en 2025 a 150,66 GW en 2031. La energía solar fotovoltaica superó a la eólica con 32,0 GW frente a 32,0 GW en enero de 2025, impulsada por bajas tarifas de subasta y factores de capacidad del 24%. La repotenciación eleva la productividad de la eólica terrestre sin necesidad de nuevos terrenos, mientras que 2 GW de concesiones offshore flotantes abren un recurso marino inexplotado. La energía hidroeléctrica se mantiene estable en 17 GW, pero sufre los efectos de unos menores niveles de embalse que limitan su capacidad de gestión de picos. La salida del carbón para 2027 y el paso del gas a función de generación de pico liberarán capacidad para las renovables, aunque aún tensarán los márgenes de reserva en días de baja producción eólica y solar.
La flota térmica cayó al 25,80% de la capacidad en 2025. La eliminación gradual del carbón de Endesa retiró 2 GW, reduciendo 12 millones de toneladas por año de CO₂. El gas de ciclo combinado totaliza 24 GW, pero opera menos horas a medida que las renovables escalan, con el almacenamiento híbrido habilitando rampas de cuatro horas. La energía nuclear se mantiene estable en 7,1 GW hasta 2035, tras lo cual los cierres dejan un déficit de 50 TWh que cubrir con importaciones o baterías. La biomasa crece desde 1,2 GW hasta un proyectado 1,8 GW para 2030 bajo los incentivos de la economía circular. En conjunto, esta transformación subraya cómo el mercado de energía de España pivota hacia tecnologías libres de carbono incluso cuando los desafíos de flexibilidad de la red aumentan.


Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
Las Utilities Mantienen la Escala mientras la Demanda Comercial e Industrial Crece con FuerzaLas utilities poseían el 69,85% de la capacidad en 2025, lo que se traduce en una cuota dominante del mercado de energía de España anclada por Iberdrola, Endesa y Naturgy. El programa local de 13.000 millones de USD de Iberdrola financia 4,2 GW de nueva energía solar y eólica marina, más 500 MWh de baterías, reforzando la ventaja de ser pionero. Endesa redirige 1.600 millones de USD procedentes de los cierres de plantas de carbón hacia 3,9 GW de energías renovables, mientras que Naturgy combina 800 MW de eólica repotenciada con almacenamiento. Las primas regulatorias del 15% para proyectos superiores a 100 MW mantienen el campo de juego sesgado hacia grandes carteras capaces de monetizar tanto los ingresos por energía como por capacidad.
Los compradores comerciales e industriales registran una CAGR del 6,65% hasta 2031, elevando su tamaño en el mercado de energía de España de 33,44 GW a 49,2 GW a medida que proliferan los Acuerdos de Compra de Energía de centros de datos. El acuerdo de 1,1 GW de Amazon señala que los operadores a hiperescala rivalizan con las utilities en poder de aprovisionamiento. Microsoft y Google les siguen con volúmenes menores, aunque igualmente significativos. Las empresas siderúrgicas y cementeras añaden energía solar in situ para protegerse de la volatilidad de los precios mayoristas, con la instalación de 50 MW en cubierta de ArcelorMittal reduciendo las compras de red en un 30%. La adopción residencial sigue siendo lenta, con un 8% de la capacidad a pesar del aumento del límite de exportación a 500 kW para edificios plurifamiliares, lo que revela obstáculos de financiación para los sistemas distribuidos.

Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Las comunidades autónomas de España muestran una marcada heterogeneidad en el crecimiento de la demanda, la dotación de recursos y la ejecución de políticas. Cataluña, con el 16,05% del volumen nacional, combina la expansión industrial con crecientes cadenas de proyectos renovables y atrae campus de centros de datos que consolidan Acuerdos de Compra de Energía a varias décadas. Madrid y Valencia impulsan la actividad general a través de los sectores de comercio y servicios concentrados, complementados por densas implantaciones de recarga para vehículos eléctricos que elevan los perfiles de pico vespertino. La generación distribuida, la agregación de baterías y las tarifas flexibles están moderando las tensiones urbanas y permitiendo un funcionamiento más fluido del mercado de energía de España.
La excepcional insolación solar de Andalucía sustenta su CAGR del 7,05% hasta 2031 y se alinea con los clústeres de almacenamiento financiados por la UE que salvaguardan la estabilidad de tensión y desbloquean ingresos por exportación. Castilla-La Mancha y Castilla y León continúan albergando la mayor parte de los proyectos a escala de utilities, aprovechando la disponibilidad de terreno y los ejes de 400 kV mejorados. Los gobiernos regionales utilizan la riqueza renovable como palanca para atraer plantas de uso intensivo de energía, desde minimolinos de acero verde hasta síntesis de amoníaco, profundizando los multiplicadores económicos locales y diversificando las cargas dentro del mercado de energía de España.
Galicia, Asturias y Cantabria ilustran el dilema de los permisos: regímenes eólicos potentes contrapuestos a preocupaciones de biodiversidad que retrasan la conversión de la cartera de proyectos y aumentan el vertimiento de la capacidad autorizada. Estos cuellos de botella subrayan la necesidad de una localización colaborativa, una participación temprana de las partes interesadas y la repotenciación de activos heredados. Los archipiélagos balear y canario evidencian los desafíos de las redes insulares, donde la limitada capacidad de interconexión exige condensadores síncronos, nodos de almacenamiento en baterías y esquemas de respuesta a la demanda para acomodar la creciente penetración renovable en el mercado de energía de España.
Panorama regulatorio
El sector eléctrico de España está regulado por la Ley 24/2013, con la política y planificación liderada por MITECO, Red Eléctrica como operador del sistema, y la CNMC como regulador independiente que supervisa los mercados eléctricos y establece las metodologías de transporte y distribución.
En febrero de 2026, el Real Decreto 88/2026 actualizó el marco general de suministro y comercialización de electricidad y formalizó la agregación de demanda en el reglamento. Aclara los derechos y obligaciones de los agregadores y refuerza la protección al consumidor en el ámbito minorista. El paquete de políticas 2025-2026 refuerza la flexibilidad del sistema y las medidas de protección al consumidor junto con la gobernanza de redes y tarifas. En paralelo, la Estrategia Nacional contra la Pobreza Energética 2026-2030 de febrero de 2026 orienta el apoyo hacia la eficiencia y un acceso más limpio a la energía para los consumidores vulnerables, complementando las reformas en curso en la supervisión del mercado y los cargos regulados liderada por la CNMC en 2026.
Panorama Competitivo
Concentración del Mercado
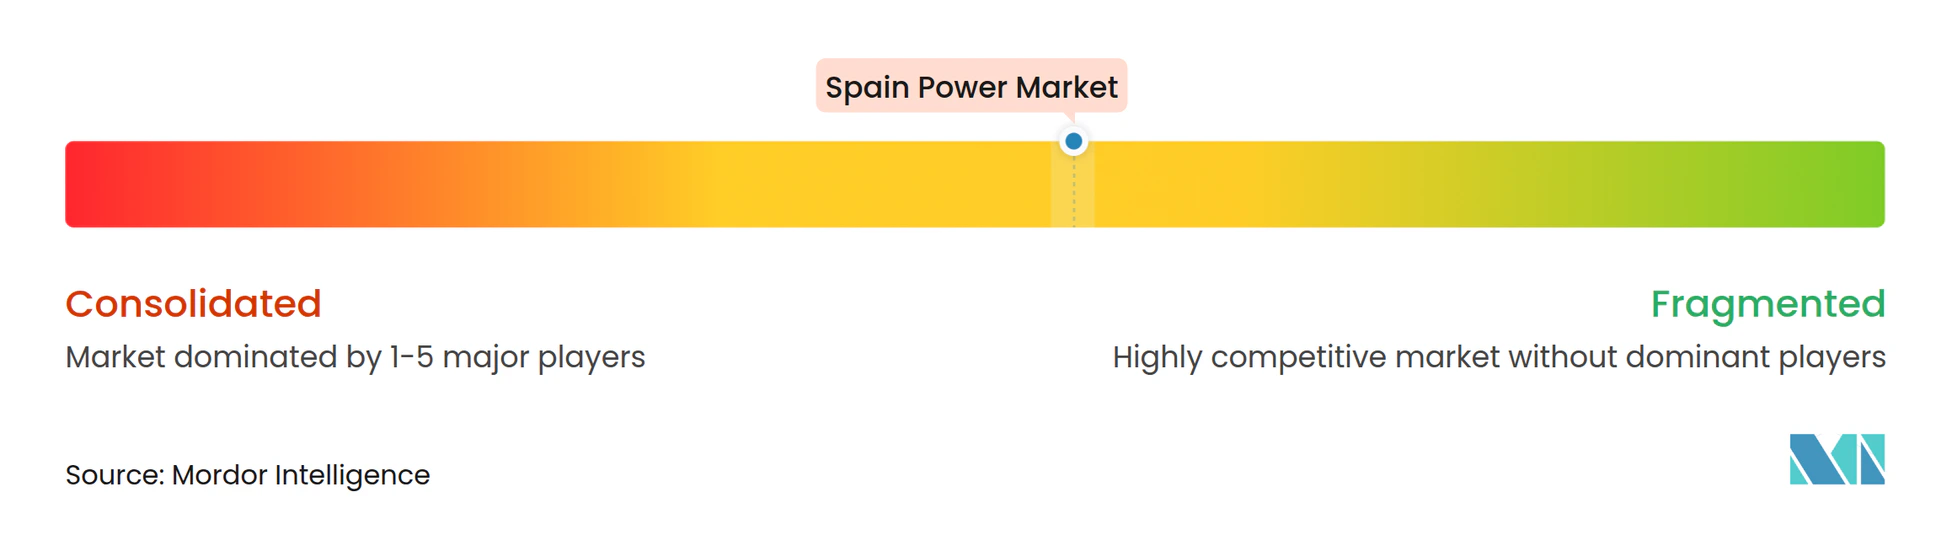
El sector energético de España sigue siendo moderadamente concentrado: Endesa, Iberdrola, Naturgy y EDP dominan la generación y la comercialización, mientras que la promoción de Acciona de nivel medio a nivel alto acentúa el giro hacia las renovables. En conjunto, los cuatro primeros aportan la mayor parte de la capacidad, persiguen la integración vertical y movilizan planes de inversión adaptados a redes, renovables y soluciones para clientes que configuran el mercado de energía de España.
El programa 2024-2026 de Iberdrola por 41.000 millones de EUR destina más de 21.500 millones de EUR a redes y 15.500 millones de EUR a generación limpia, consolidando su ventaja de ser pionero. Endesa acelera el desarrollo de baterías para respaldar su creciente cartera fotovoltaica, mientras que Naturgy se centra en la inspección digital de redes y la energía solar mercante. EDP amplía su oferta de Acuerdos de Compra de Energía corporativos, complementando el crecimiento nacional con experiencia transfronteriza ibérica. Las fusiones y adquisiciones siguen siendo selectivas; los intercambios de activos apuntan al almacenamiento, el hidrógeno y las concesiones offshore que cubren las carencias de cartera sin sobrecargar los balances en el mercado de energía de España.
Los nuevos participantes impulsados por la tecnología explotan espacios en blanco: los agregadores de baterías pujan en las subastas de capacidad, los promotores de hidrógeno agrupan compromisos de compra a largo plazo con la co-ubicación de electrolizadores, y las plataformas de infraestructura para vehículos eléctricos aprovechan la facturación como Software como Servicio para capturar ingresos anuales. Estos nuevos competidores aumentan la intensidad competitiva e impulsan a los operadores establecidos a diversificar sus líneas de servicio, profundizar el compromiso con los clientes y adoptar modelos de ciclo de capital más rápidos compatibles con el perfil de riesgo-rendimiento en evolución del mercado de energía de España.
Líderes de la Industria de Energía de España
-
Iberdrola SA
-
Endesa S.A.
-
Naturgy Energy Group S.A.
-
EDP Group (EDP HC Energía)
-
Acciona Energía
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Eléctrico de España Empresas cubiertas en este informe
- Endesa S.A.
- Iberdrola S.A.
- Naturgy Energy Group S.A.
- EDP Group (EDP HC Energía)
- Acciona Energía
- Repsol Electricidad y Gas
- Grupo Red Eléctrica
- Siemens Gamesa Renewable Energy
- Nordex SE
- TotalEnergies SE
- Enel Green Power España
- Vestas Mediterranean
- ABO Wind AG
- Engie España
- Capital Energy
- Forestalia Renovables
- Grenergy Renovables
- Hive Energy Spain
- Solarpack Corporación Tecnológica
Lea el análisis de las empresas de mercado eléctrico de españa
Oportunidades de mercado y perspectivas futuras
Las oportunidades de flexibilidad del sistema están en expansión a medida que España formaliza vías de mercado para el almacenamiento y la participación de la demanda. En mayo de 2026, la Comisión Europea aprobó un mecanismo de capacidad de 10 años para España que remunera la capacidad firme procedente de generación, almacenamiento y recursos de demanda. Esto mejora la bancabilidad de las baterías, las plantas híbridas de renovables más almacenamiento y los modelos de agregación independientes.
El autoconsumo industrial y los proyectos industriales verdes están conectando la generación, las redes y nuevas vías de demanda. En julio de 2026, MITECO lanzó una audiencia urgente para un borrador de Real Decreto destinado a acelerar las renovables, el autoconsumo industrial y la integración del almacenamiento. El programa RENOVAL 2 del IDAE asignó más de 162 millones de EUR a 40 proyectos de fabricación de tecnología limpia en 2026, con énfasis en el almacenamiento en baterías y la tecnología de red. España también está avanzando en activos de flexibilidad para redes restringidas, incluido el proyecto de bombeo hidroeléctrico de Güímar en Tenerife, con una inversión estimada de 1.000 millones de EUR (julio de 2026). El Real Decreto-ley 18/2026 (junio de 2026) endurece la disciplina de acceso y conexión.
Desarrollos recientes de la industria en Mercado Eléctrico de España
- Julio de 2026: Repsol y Masdar anunciaron que Masdar adquirirá una participación del 49,99% en una cartera operativa de renovables de 705 MW en España. La transacción respalda la colaboración transfronteriza y amplía la participación de inversores internacionales en las renovables españolas. Esta acción respalda las estrategias continuas de rotación de activos y ayuda a atraer capital para nuevos proyectos e iniciativas híbridas.
- Junio de 2025: El Consejo de Ministros de España aprobó un paquete urgente para reforzar el sistema eléctrico y la resiliencia de la red, ampliando la supervisión de la CNMC e introduciendo herramientas para mejorar la flexibilidad del sistema. La medida respalda una coordinación operativa más rápida y la fiabilidad de la red a medida que crece la penetración de renovables.
- Abril de 2024: El gobierno español modificó el marco nacional de planificación eléctrica para alinear el desarrollo de la red con el ritmo de integración de renovables. El cambio refuerza el vínculo entre la expansión del transporte y las nuevas conexiones de generación, y clarifica la ejecución del operador del sistema y las aprobaciones regulatorias vinculadas a la expansión de la red.
Mercado Eléctrico de España Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado eléctrico de España se define como la capacidad instalada de generación eléctrica del país, medida en gigavatios, en el conjunto de instalaciones en operación conectadas al sistema eléctrico nacional.
Exclusiones del alcance: Los ingresos por venta minorista de electricidad, los ingresos por servicios de red y el valor del comercio de electricidad quedan excluidos, dado que el mercado se dimensiona en términos de capacidad y no en términos monetarios.
Descripción General de la Segmentación
- Por Fuente de Energía
- Térmica (Carbón, Gas Natural, Petróleo y Diésel)
- Nuclear
- Renovables (Solar, Eólica, Hidráulica, Geotérmica, Biomasa y Residuos, Mareal)
- Por Usuario Final
- Utilities
- Comercial e Industrial
- Residencial
- Por Nivel de Tensión de Transmisión y Distribución (Análisis Cualitativo únicamente)
- Transmisión de Alta Tensión (Superior a 230 kV)
- Subtransmisión (69 a 161 kV)
- Distribución de Media Tensión (13,2 a 34,5 kV)
- Distribución de Baja Tensión (Hasta 1 kV)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una visión clara de la base de capacidad instalada de España, la cartera de proyectos y la distribución tecnológica. Nos apoyamos en fuentes públicas del sistema y de política energética, incluidos los informes del operador del sistema, las estadísticas del regulador energético nacional, los balances energéticos de Eurostat y los documentos de planificación del Ministerio de Energa que describen objetivos, subastas y orientaciones en materia de permisos.
A continuación, contrastamos esas cifras públicas con información corporativa de amplia disponibilidad, informes anuales, presentaciones para inversores y cobertura periodística de referencia sobre retrasos en la puesta en servicio y actividad de repotenciación. Cuando resultó útil, también recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial, así como a bases de datos de patentes, con el fin de comprender hacia dónde se desplazaba la actividad en equipos. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron otros documentos y conjuntos de datos públicos para validar los totales y clarificar las definiciones.
Entrevistas Primarias y Encuestas
Para reducir las lagunas dejadas por las fuentes documentales, realizamos entrevistas a expertos y encuestas a lo largo de la cadena de valor del sector eléctrico, incluyendo promotores de proyectos, empresas de servicios públicos, equipos de ingeniería y asesores sectoriales. Las conversaciones se utilizaron para confirmar los plazos de puesta en servicio, el comportamiento típico de reducción de potencia y retirada, y la forma en que los proyectos avanzan desde el anuncio hasta la conexión a la red en España.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C (CXOs): 12% |
| Nivel medio: 49% | Responsables funcionales/de unidad: 38% |
| Empresas más pequeñas: 21% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El modelo central es una construcción de capacidad de arriba hacia abajo, en la que la capacidad instalada nacional de España se reconstruye por tecnología utilizando series temporales oficiales, y luego se proyecta hacia adelante mediante adiciones y retiradas. Para mantener los totales dentro de parámetros realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como el muestreo de las principales adiciones de plantas, la revisión de las tasas de conversión de la cartera de proyectos y la aplicación de controles de coherencia del tipo precio unitario por volumen sobre los volúmenes de equipos cuando estos respaldaban el plan de construcción.
Los insumos clave incluyeron adiciones de capacidad anunciadas y adjudicadas, plazos de conexión a la red y puesta en servicio, actividad de retiradas y repotenciación, e indicadores de política como objetivos de energías renovables y calendarios de subastas. Las previsiones se elaboraron mediante análisis de escenarios sobre el ritmo de desarrollo, y luego se ajustaron con la retroalimentación de las entrevistas sobre cuellos de botella como los permisos, el acceso a la red y la disponibilidad de suministro. Cuando la visibilidad a nivel de proyecto era escasa, se aplicaron primero factores de conversión conservadores, que solo se revisaron tras una validación adicional.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante múltiples verificaciones, incluida la conciliación de la variación interanual de la capacidad, la coherencia de la combinación tecnológica y la revisión de valores atípicos correspondientes a incrementos inusualmente grandes vinculados a proyectos individuales. También comparamos los resultados del modelo con señales independientes, como anuncios de puesta en servicio, estadísticas del regulador e informes de las empresas de servicios públicos, y volvimos a contactar con las fuentes cuando los supuestos de calendario no coincidían.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes en la política energética o retrasos significativos en proyectos. Antes de la entrega, realizamos un análisis final de las últimas publicaciones disponibles para que las cifras publicadas reflejen la visión más actualizada disponible en ese momento.
Tamaño del Mercado Eléctrico de España según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el sector eléctrico de España suelen mostrar una amplia variación, ya que algunas fuentes expresan el mercado en términos de ingresos, mientras que otras lo expresan en capacidad instalada, y ambas métricas no son intercambiables. Las diferencias también provienen de las decisiones de temporalidad, dado que las instantáneas de capacidad varían cuando grandes proyectos se ponen en servicio a finales de año.
Una brecha derivada de la actualización es habitual en este mercado, porque las nuevas señales de construcción y retirada pueden modificar rápidamente la base de capacidad, mientras que los modelos más antiguos basados en ingresos pueden seguir apoyándose en tarifas, demanda y tipos de cambio del año anterior. Al fijar el mercado en una definición de capacidad y verificar la puesta en servicio de finales de año con las últimas actualizaciones públicas del sistema, la dispersión se reduce. Este es el enfoque aplicado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 150,93 GW (2025) | |
| Consultora Global A | 44,94 mil millones de USD (2026) | Esta cifra se construye como ingresos de mercado para la cadena de valor eléctrica completa, por lo que las tarifas, la demanda y el momento de la conversión de divisas determinan el número, y las adiciones de capacidad son solo un insumo indirecto. |
| Consultora Regional B | 40,00 mil millones de USD (2024) | Esta estimación se presenta como una instantánea de mercado basada en valor sin un límite claro de capacidad instalada, lo que puede subestimar el impacto de las actualizaciones recientes de puesta en servicio y retirada. |
La tabla muestra que las mayores diferencias provienen de mezclar una métrica de capacidad con métricas de ingresos, y de utilizar diferentes supuestos de temporalidad en torno a los cambios del último año. Nuestro método se mantiene trazable porque cada paso se vincula a adiciones de capacidad, retiradas y plazos de puesta en servicio que pueden verificarse y reproducirse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía de España en 2026 y cuál es la perspectiva de crecimiento?
La capacidad instalada se sitúa en 156,9 GW en 2026 y se prevé que alcance los 190,55 GW en 2031 a una CAGR del 3,96%.
¿Qué segmento ostenta hoy la mayor cuota del mercado de energía de España?
Las renovables ostentan el 67,10% de la capacidad, lideradas por las instalaciones de energía solar fotovoltaica.
¿Por qué son importantes los Acuerdos de Compra de Energía corporativos para el crecimiento futuro de la generación?
Los operadores de centros de datos a hiperescala como Amazon contratan proyectos renovables de múltiples GW, acelerando la financiación de proyectos y asegurando la demanda a precios por debajo del mercado mayorista.
¿Qué desafíos de infraestructura amenazan el despliegue renovable de España?
Las mejoras de transmisión van a la zaga de las nuevas plantas, generando congestión que podría verter hasta el 7% de la generación para 2026 si persisten las brechas de financiación.
¿Cómo reemplazará España la producción del carbón y la nuclear envejecida?
Las adiciones aceleradas de energía solar y eólica, la repotenciación de los parques eólicos existentes y 22 GWh de baterías a escala de red planificadas se espera que cubran el déficit de suministro post-carbón y post-nuclear.