
スペイン磁気共鳴画像法市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
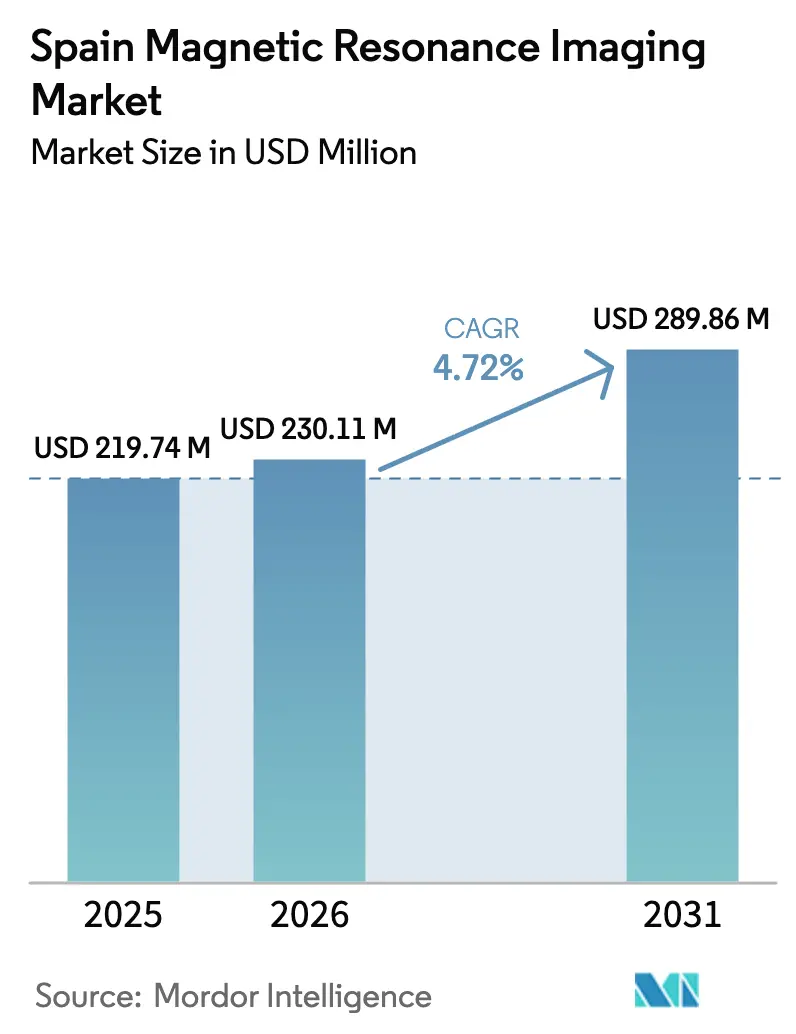
| 基準年の市場規模 (2025) | 219.74 百万米ドル |
| 市場規模 (2026) | 230.11 百万米ドル |
| 市場規模 (2031) | 289.86 百万米ドル |
| 成長率 (2026 - 2031) | 4.72 % |
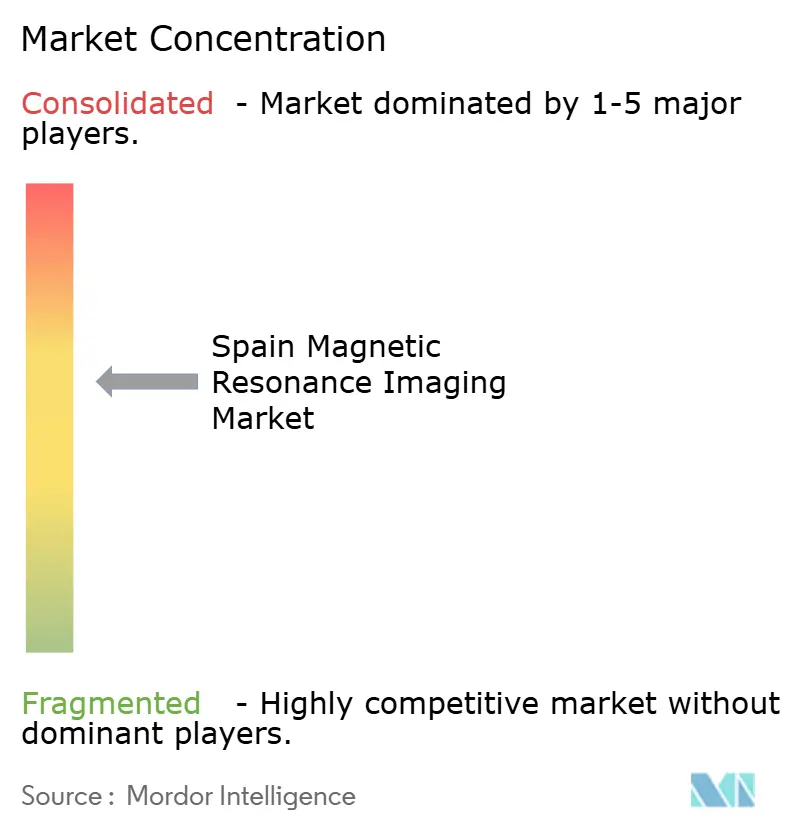
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるスペインMRI市場分析
2026年におけるスペイン磁気共鳴画像法市場規模は2億3,011万USDと推定され、2025年の2億1,974万USDから成長し、2031年には2億8,986万USDに達する見通しで、2026年から2031年にかけてCAGR 4.72%で成長します。この安定した軌道は、官民双方の近代化プログラムの並行実施、EU支援による手厚い資本補助金、および成熟しつつあるデジタルヘルスエコシステムを反映しています。INVEATファンドによる政府支出は機器の更新を加速させ、PERTE Salud de Vanguardia構想はAI対応画像ワークフローに向けた研究補助金を投入しています。需要面では、高齢化と神経変性疾患・心血管疾患が主体となる慢性疾患の負担が紹介患者数を増加させ続けています。民間事業者は公的機関の67日間の待機リストが生み出す機会を捉え、稼働率を90%に押し上げ、患者体験、ヘリウムフリー磁石、迅速な心臓プロトコルによる差別化を推進しています。高磁場性能と持続可能性の優位性を組み合わせることができるベンダーは、スペイン磁気共鳴画像法市場において早期の競争優位を確立しており、特にスキャナー普及率が全国平均を上回るマドリードやカタルーニャなどの高密度地域でその傾向が顕著です。
主要レポートのポイント
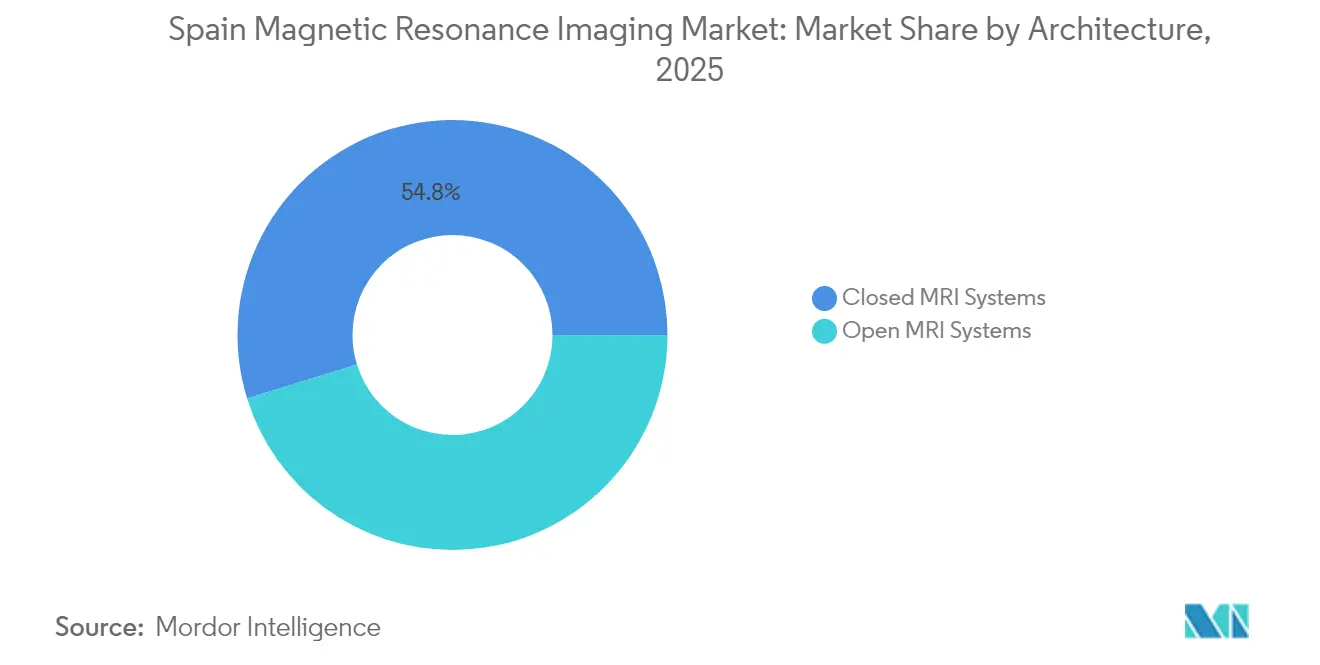
- アーキテクチャ別では、閉鎖型システムが2025年のスペイン磁気共鳴画像法市場シェアの54.78%を占め、開放型システムは2031年にかけてCAGR 6.41%で最速の成長が見込まれます。
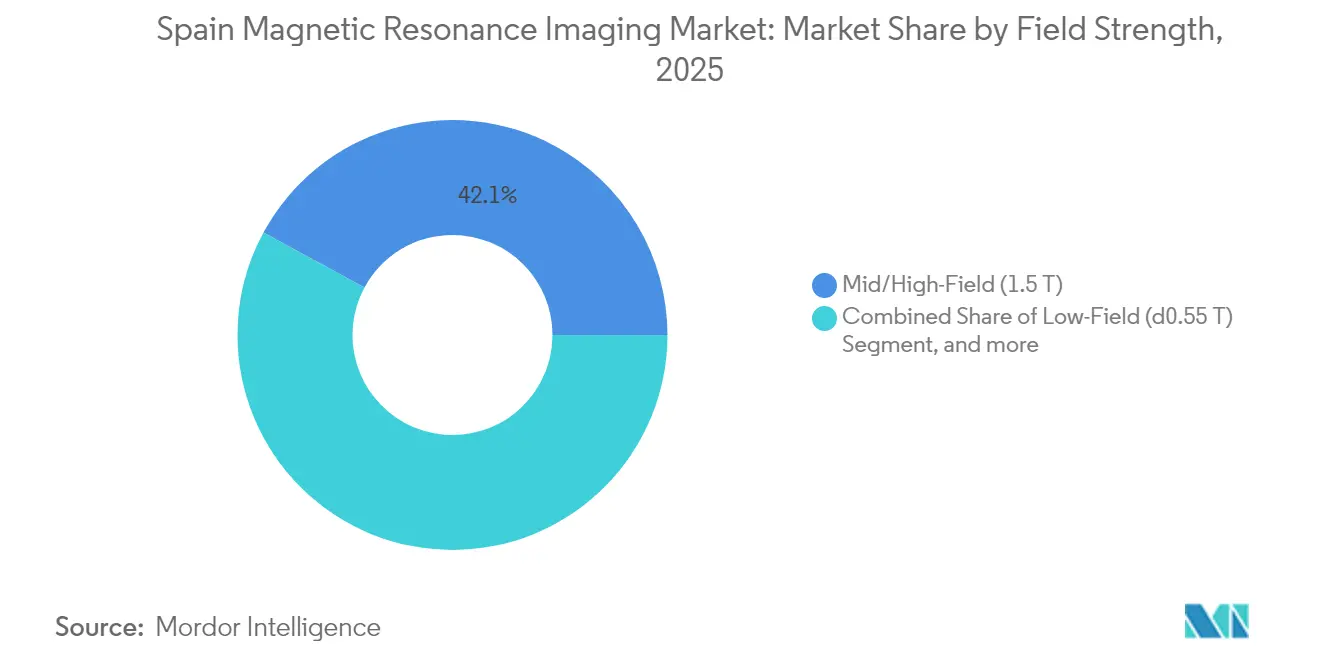
- 磁場強度別では、1.5テスラプラットフォームが2025年のスペイン磁気共鳴画像法市場規模の42.10%を保持していますが、ヘリウムフリー技術の義務化を背景に0.55テスラ未満のユニットがCAGR 12.18%で成長する見通しです。
- 適用分野別では、神経学が2025年のスペイン磁気共鳴画像法市場規模の32.40%を占め、予防的画像診断プロトコルが全国規模で拡大するにつれ、心臓学は2031年にかけてCAGR 5.18%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペイン磁気共鳴画像法市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患・変性疾患の負担増大 | +1.8% | 全国、カスティーリャ・イ・レオン、アストゥリアスなど高齢化が進む地域 | 長期(4年以上) |
| 老朽化スキャナーを更新する政府INVEATプログラム | +1.2% | 全国、医療インフラが整備されていない自治州 | 中期(2〜4年) |
| AI強化型高磁場スキャナーによるスループットおよび画質の改善 | +0.9% | マドリード、バルセロナ、バレンシア | 短期(2年以内) |
| 長い公的待機リストの中での民間画像診断センターの拡大 | +1.1% | マドリード、アンダルシア、カタルーニャ | 中期(2〜4年) |
| EU資金によるポータブル・低磁場MRIプロトタイプ(NEXTMRI) | +0.6% | バレンシア、マドリード、ナバラのパイロットサイト | 中期(2〜4年) |
| ヘリウムフリー0.55Tシステムへの持続可能性推進 | +0.7% | ネットゼロ目標を追求する全国の病院 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患・変性疾患の負担増大
2024年のがん罹患数は287,000件の新規症例に達し、28.3%の心血管死亡率と並んで、MRI紹介患者数の二重経路的急増を生み出し、スペイン磁気共鳴画像法市場を不可欠な診断基盤として確固たる地位に据えています[1]スペイン心臓病学会(Sociedad Española de Cardiología)、「心血管死亡率統計」、secardiologia.es。複合的な多疾患罹患により、多くのがん生存者が定期的な心臓フォローアップを必要とするようになり、検査件数をさらに押し上げています。65歳以上の人口が20.1%から31.4%へ増加するにつれ、認知症の有病率は2050年までに3倍になると予測され、高磁場安定性に依存する拡散テンソルおよび機能的MRIシーケンスへの需要を拡大させています。2022年のスペインの公的医療支出は1,083億ユーロ(1,152億USD)に上り、増加する検査量を吸収するための財政的余裕を裏付けています[2]OECD、「欧州の医療概況2024年」、oecd.org。複合的な疾病トレンドは予測成長に対して1.8パーセントポイントの押し上げ効果をもたらし、スペイン磁気共鳴画像法市場が長期的な成長モメンタムを維持することを確かなものとしています。
老朽化スキャナーを更新する政府INVEATプログラム
INVEATは7億9,600万ユーロ(8億4,670万USD)を配分し、2024年中に144台のスキャナーを調達することで、公的病院の磁石の平均使用年数を18年から10年に短縮しました[3]スペイン保健省(Ministerio de Sanidad)、「AMAT-Iフレームワーク協定」、mscbs.gob.es。新たなプラットフォームにはAIエンジンが搭載されており、放射線科医の人員を比例的に増加させることなく、1日のスループットを最大30%向上させます。8,600万ユーロ(9,150万USD)相当のAMAT-Iフレームワーク後継資金は、機器が耐用年数を超過していた農村部地域にまで浸透する多年度の更新ペースを確立します。このプログラムは、予測可能な入札量と調達サイクルを短縮する標準化された技術仕様を通じて、スペイン磁気共鳴画像法市場のCAGRに1.2パーセントポイントを付加します。
AI強化型高磁場スキャナーによるスループットおよび画質の改善
スペインの放射線科医は人口10万人あたり4.2人と、EU平均の6.1人を大幅に下回っているため、ワークフロー自動化は贅沢品ではなく戦略的必須要件となっています。Quirónsalud Madrid等の主要ネットワークは、AI駆動型シーケンス最適化を導入後、脳プロトコルの所要時間が50%短縮されたと報告しています。国内研究拠点は国内的な能力を拡張しています。VHIOのDISCERNは脳腫瘍分類において78%の精度に達し、Quibimの前立腺ソリューションは90%を超える感度を示しています。エネルギー最適化によりスキャナーの消費電力が32%削減され、病院の脱炭素化目標に直接貢献しています。これらの複合的な業務改善効果は、短期的にスペイン磁気共鳴画像法市場の成長見通しに対して0.9パーセントポイントの押し上げをもたらします。
長い公的待機リストの中での民間画像診断センターの拡大
公的機関の待機時間は平均67日ですが、民間クリニックでは48時間以内に予約枠を確保でき、割増料金を負担しても構わない保険加入者や自費患者を引き付けています。民間ハブの設備稼働率は90%に達し、公的病院の65%と比較して高く、マドリードとバルセロナを中心に高磁場磁石を集積するチェーンの投下資本利益率を高めています。Siemens Healthineersとのムルシア州2,000万ユーロの官民フレームワークは、繁忙期の需要を外部委託しながら地域の設備群を近代化するモデルの好例です。民間事業者は設置ユニットの52〜56%を保有していますが、全国スループットの39%しか担っていないため、紹介ルートが広がれば潜在的な上昇余地があることを示唆しています。この構造的変化は、2030年までのスペイン磁気共鳴画像法市場のCAGRに1.1パーセントポイントの押し上げをもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い購入コストとライフサイクルコスト | -0.8% | 全国、特に規模の小さい自治州で深刻 | 長期(4年以上) |
| 厳格なEU-MDR/AEMPSの承認および市販後監視 | -0.5% | EUの規制枠組みの下での全国規模 | 中期(2〜4年) |
| 放射線科医の人材不足によるスキャン処理能力の低下 | -0.6% | 全国、農村部で顕著 | 短期(2年以内) |
| 偶発的所見による過剰診断への反動 | -0.4% | 全国、学術医療センター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い購入コストとライフサイクルコスト
ヘリウム冷却式1.5テスラユニットは200万〜400万ユーロ(210万〜430万USD)の費用がかかり、取得価格の10%に相当する年間サービス費用が必要です。ヘリウムのスポット価格は2020年以降300%上昇しており、運営予算を圧迫し、マグネットフリー冷却への関心を高めています。予算格差が負担をさらに悪化させており、アンダルシアの1人当たり医療支出が1,200ユーロであるのに対し、バスク地方では1,800ユーロと、スペインの富裕地域以外ではスキャナーの更新サイクルが遅延しています。人口5万人未満の地方病院では稼働率が50%を下回ることが多く、従来の所有モデルは経済的に成立しにくく、導入が停滞することで、スペイン磁気共鳴画像法市場のCAGRから0.8パーセントポイントが差し引かれます。
厳格なEU-MDR/AEMPSの承認および市販後監視
EU-MDRはエビデンス基準を厳格化し、アルゴリズム主導型アップグレードの製品ごとのコンプライアンス費用を最大50万ユーロ(53万2,000USD)引き上げています。入札書類に市販後サーベイランスおよびサイバーセキュリティ計画を含める必要があるため、病院では入札タイムラインが4か月延長されると報告されています。中小規模のベンダーはこの間接費を吸収することに苦労しており、競合環境は多国籍企業に有利な方向へシフトし、新機能の導入が遅延することで、2028年までのスペイン磁気共鳴画像法市場の成長から0.5パーセントポイントが削減されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:閉鎖型システムが優位、開放型システムが加速
閉鎖型スキャナーは2025年のスペイン磁気共鳴画像法市場において54.78%の圧倒的なシェアを占めており、複雑な神経および心臓適用分野を支える優れた信号対雑音比性能が牽引しています。公的病院は高いスループット目標を達成するために密閉型ボアに依存しており、これらの施設が全国の閉鎖型システム設置台数の78%を占めています。閉鎖型スキャナーに関連するスペイン磁気共鳴画像法市場規模は2025年に1億2,032万USDに達しており、その収益ウエートを裏付けています。一方、開放型プラットフォームはCAGR 6.41%で拡大しており、民間センターが閉所恐怖症や小児患者を対象に、広いボアと介入的な柔軟性を武器に患者満足度の向上を図っています。GEの広口径SIGNA™ Creatorおよび類似システムは快適性と性能のトレードオフを曖昧にし、開放型カテゴリーを漸進的な需要獲得に有利な立場に置いています。メーカーはAIベースの動き補正と開放型形状を組み合わせ、従来の画質格差を縮小しており、この変化は民間病院チェーンにおける調達基準を再定義する可能性があります。
所有コストの経済性も異なります。150万ユーロ(160万USD)未満に価格設定された開放型磁石は、公的入札とは異なる現金購入サイクルを持つ外来フランチャイズを引き付けます。それでも、EU-MDRのエビデンス要件は豊富な臨床データセットを持つ閉鎖型システムに有利であり、教育病院における開放型システムの普及を抑制しています。予測期間を通じて、スペイン磁気共鳴画像法市場では閉鎖型システムの収益がCAGR 4.05%で安定的に増加し、開放型システムの収益はCAGR 6.41%でこれを上回り、2025年の45.22%から2031年にはほぼ47.95%へと徐々にそのシェアを拡大することが予想されます。


磁場強度別:中磁場の安定、低磁場の破壊的成長
中・高磁場1.5テスラユニットは2025年のスペイン磁気共鳴画像法市場の42.10%を占め、収益は9,251万USDに相当します。特にヘリウム回収システムによって持続可能性指標が改善されるなか、病院は診断の多用途性と管理しやすい設置コストのバランスを評価しています。超高磁場3.0テスラのスペイン磁気共鳴画像法市場シェアは25%近くで安定しており、拡散、スペクトロスコピー、灌流レジームを実施する腫瘍学センターに固定されています。一方、0.55テスラ未満の低磁場磁石はヘリウムフリークライオスタットと低床荷重要件により、構造補強なしに古い建物への設置を可能にすることで、CAGR 12.18%という突出した成長を示しています。GE HealthcareのFreeliumおよびPhilipsのBlueSeal磁石が初期の恩恵を受けており、このセグメントのスペイン磁気共鳴画像法市場規模は2025年の2,325万USDから2031年には4,630万USDへと倍増する見通しです。
臨床医はかつて低磁場の画像鮮明度を疑問視していましたが、より新しいAIベースの再構成技術は消費電力を60%削減しながら、筋骨格系および神経フォローアップスキャンに対して許容可能な解像度を実現しており、スペインで上昇する電力料金の中で決定的な優位性となっています。PhysioMRIとLa Fe病院が共同開発したポータブル低磁場プロトタイプは、農村部地域へのアウトリーチモデルを約束し、消費基盤をさらに広げています。高磁場の優位性は続きますが、0.55テスラ未満デバイスの破壊的なコスト経済性は、中小規模病院の間で更新戦略をリセットさせる可能性があります。
適用分野別:神経学がリード、心臓学が急速に成長
神経学は2025年のスペイン磁気共鳴画像法市場収益の32.40%を占め、7,119万USDに相当し、急性虚血トリアージのためにMRIを処方する全国脳卒中ネットワークに根ざしています。このセグメントの定着したワークフローは年間成長率を3.92%帯に近い水準に維持し、認知症症例の増加予測によって支えられます。しかし心臓学は最速のCAGR 5.18%で成長すると予測されており、スペイン磁気共鳴画像法市場規模を2025年の4,680万USDから2031年の6,320万USDへと拡大させます。これは、無症候性高リスク成人に対してストレス灌流MRIを推奨するガイドラインの改訂によるものです。自由呼吸シネシーケンスなどの革新技術は検査時間を15分に短縮し、検査室のスループットと患者の快適性を向上させます。
筋骨格系画像診断は、パンデミックによる延期で悪化した整形外科手術のバックログとスポーツ傷害紹介によって推進され、堅固なシェアを維持しています。腫瘍学は、治療反応経路においてMRIを義務付ける国家がん対策計画の下で安定した勢いを保っています。新興の消化器学適用分野、特に炎症性腸疾患サーベイランスにおけるMRエンテログラフィーは、放射線科医がCTに代わる被曝なしの代替手段を求めるなか、中一桁の成長を示しています。この変化するミックスは、問題解決型スキャンから予防的・プロトコル主導型の集団健康管理へのシフトを強調しており、動き補正、心臓マッピング、短縮検査設計におけるベンダーの研究開発優先事項に直接影響を与えています。
規制環境
スペイン市場に投入される磁気共鳴画像診断システムおよび関連ソフトウェアは、EU規則2017/745(EU-MDR)の対象となり、Real Decreto 192/2023を通じて国内実施されている。スペイン医薬品・医療機器庁(AEMPS)は、機器の市場管理、CEマーキングされていない製品の臨床試験承認、および認証機関に関連する監督活動を統括する所管当局として機能している。
商業化および市販後の要件について、2025年に公表されたAEMPSのガイダンスは、登録・通知、トレーサビリティ、サーベイランスに関する義務を強化している。これらの要求事項は、MRI入札文書やハードウェア・アルゴリズム主導のアップグレードに関するベンダーのスケジュールに反映されている。EUDAMEDにおけるEUマーケティング登録が完全に運用開始されるまで(AEMPS資料では2026年時点とされている)、企業はCCPSアプリケーションを通じてAEMPSへの通知を継続する。臨床試験には、AEMPSの事前承認およびCEImによる肯定的意見も必要であり、新しいMRIソフトウェア機能やワークフロー自動化モジュールに対するコンプライアンス要求が強まっている。
バリューチェーン分析
スペインのMRIバリューチェーンは、磁石、グラディエント、RFコイル、そして拡大するソフトウェアおよびAIワークフローツール層を供給するグローバルOEM(Siemens Healthineers、GE HealthCare、Philips、Canon、Fujifilm)を中心に構成されており、スペイン国内の販売子会社が設置、アプリケーショントレーニング、フィールドサービスを支援している。上流の制約は、サービス、部品、冷媒管理を含む高コストの部品とライフサイクルニーズに集中しており、これにより公的病院や民間画像診断ネットワーク全体の購買決定において、OEM認定サービスと稼働保証が重視され続けている。
中流の流通においては、調達は地域の公的医療システムおよび中央集権的な枠組みを通じて行われる。民間プロバイダーは、機器、ソフトウェアのアップグレード、保守をまとめた複数年のマネージドサービス契約や設備更新契約を交渉する傾向を強めている。HospitenがマドリードにおいてSiemens Healthineersを10年間のテクノロジープログラムに選定した提携や、VithasがGE HealthCareと複数病院にわたるMRI更新契約を締結したことは、アフターマーケットのアップグレードプログラムや長期サービス契約が初回のスキャナー販売以上の価値を捕捉していることを示している。ヘタフェ(マドリード)を中心としたSiemens Healthineersの活動を含む国内での能力投資も、現地でのソフトウェアおよびワークフローサポートを支えている。
競合状況
Siemens Healthineers、GE Healthcare、Philipsは2024年のスペイン磁気共鳴画像法市場の約70%を合計で支配しており、Siemensはムルシア州での2,000万ユーロのフレームワーク(取得とライフサイクルサービスを一括提供)を経てトップを維持しています。GEはヘリウムフリーのFreeliumアーキテクチャを活かして持続可能性を重視する顧客にアプローチし、ナバラ大学クリニカおよびQuirónsaludネットワーク内の早期採用者からのパイロット受注を獲得しています。PhilipsはBlueSeal省エネ磁石のニッチ市場を握り、世界で190万リットルのヘリウムを節約したという実績を強調しており、ネットゼロロードマップを追求するスペインの病院に響く訴求ポイントとなっています。
国内参加者は専門的なニッチ市場で活動しています。PhysioMRIはLa Fe病院と連携して農村部地域でのアクセス民主化を目指すポータブルプロトタイプを開発していますが、商業化はまだ2年先です。MedsirやEgarsatなどのサービスプロバイダーは28か所にわたる複数ロットのメンテナンス契約を締結し、長期的な収益を確保し、稼働時間を守ることでアフターマーケットを拡大しています。AIスタートアップのQuibimは、ベンダーが入札提案に組み込む高利益率のソフトウェアオーバーレイを提供し、ハードウェアの大幅値引きなしに差別化を強化しています。
競争はますますワークフロー自動化、クラウドベースの遠隔放射線診断、ダウンタイムを3%未満に圧縮する予測保全モジュールを中心に展開されています。ベンダーは資金難の病院向けに資本支出を繰り延べる金融ソリューションを提供し、会話の焦点を購入価格から総所有コストへとシフトさせています。EU-MDRが確立されるにつれ、既存プラットフォームの周囲にコンプライアンス上の参入障壁が深まり、予測期間中に意味のあるシェアの侵食が生じる可能性は低く、適度に集中したスペイン磁気共鳴画像法市場が強化されるでしょう。
スペイン磁気共鳴画像法業界のリーダー企業
GE Healthcare
Fujifilm Holdings Corporation
Canon Medical Systems Corporation
Koninklijke Philips NV
Siemens Healthcare AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
大規模な更新プログラムやベンダー・プロバイダー間の提携は、複数拠点にわたるアップグレード、標準化の取り組み、ライフサイクル管理における機会を生み出しており、特に画像診断グループが待機時間の短縮とスループットの向上に注力する領域で顕著である。2026年4月、VithasとGE HealthCareは、2026年から2028年にかけて複数のVithas病院にわたってMRIシステムを更新する契約を発表し、単発の入れ替えではなく、ハードウェア、ソフトウェア、サービスを網羅した構造化されたアップグレード経路への需要を反映している。
需要はまた、持続可能性を重視した調達やソフトウェア主導の生産性向上にも集中している。Siemens Healthineersは、ヘタフェ(マドリード自治州)のイノベーションセンターをグローバルハブとして強調し、診断画像ソフトウェアとワークフローに関連して今後10年間で4,500万ユーロを超える計画を発表し、AI対応MRI運用のための現地開発・展開支援の役割を後押ししている。病院の脱炭素化計画に沿ったヘリウムフリーおよびエネルギー最適化された製品に加え、プロバイダーの導入事例に見られる低磁場・可搬型プロトタイプおよび設置時のモバイルブリッジングは、すべての施設が完全な固定インフラの制約を負う必要なくアクセスを拡大するサービスモデルを支えている。
最近の業界動向
- 2026年7月:Substrate AIは、その子会社4D Medicaを通じて、カナリア諸島の民間センターにAI対応MRIスキャナーを販売・設置したことを発表した。このプロジェクトの範囲には、供給、設置、試運転が含まれており、外来診療環境におけるAI対応画像診断ワークフローへの動きを示している。この導入は、既存の画像診断プロバイダーに対し、AI対応MRIのより速いサイクルに対応するための競争圧力を広げている。
- 2026年6月:Ribera Povisaは、病院の技術拡張の一環として、ビゴにPhilips BlueSeal XE MRIシステムを導入した。設置中は、サービスの継続性を維持するためにモバイル高磁場MRIユニットが使用され、プロバイダーが機器群を更新しながら稼働率を管理する方法を示している。この導入は、病院が運用上の制約と持続可能性の目標を両立させる中で、ヘリウムフリーアーキテクチャへの調達関心をさらに強めている。
- 2025年7月:マドリードのHospital Nuestra Senora del Rosarioは、SmartPathアップグレードプログラムを使用して、Ingenia 3T MRIをPhilips MR 7700にアップグレードした。このアップグレードは、より高速なシーケンスと、インプラントを有する患者のスキャン用ガイダンス機能の追加に重点を置き、フルルーム改修なしでスループットを改善した。このようなベンダー主導のアップグレード経路は、入れ替えの延期戦略を支え、導入済み機器群全体でソフトウェア主導の性能向上を加速させている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、スペインの磁気共鳴画像診断市場は、スペイン国内で臨床画像診断用に販売されたMRIシステムおよび関連設置から生じる収益として測定され、調査期間中の現行米ドルで追跡されている。
対象範囲の除外事項:アフターマーケットのサービスのみの契約、一般的な施設建設費、医療分野外の非医療用MRI利用は除外する。
セグメンテーション概要
- アーキテクチャ別
- 閉鎖型MRIシステム
- 開放型MRIシステム
- 磁場強度別
- 低磁場(≤0.55T)
- 中・高磁場(1.5T)
- 超高磁場(3T)
- 極超高磁場(7T以上)
- 適用分野別
- 神経学
- 腫瘍学
- 筋骨格系
- 心臓学
- 消化器学
- その他の適用分野
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主にスペインにおける需要シグナル、医療提供能力、画像診断活動を中心に、モデルの明確な出発点を構築するために使用された。MRIの利用状況や購買タイミングを説明するのに役立つ公的医療統計およびシステムレベルの指標を検討し、それらをサプライヤーやバイヤーが実際の購買トリガーとして説明する内容と整合させた。
典型的な公的資料には、スペイン保健省の公表資料、OECD保健統計、Eurostatのデータセット、マクロおよび医療支出の背景情報を得るための世界銀行の指標、さらに査読済みの放射線科学・医療経済学のジャーナルが含まれる。また、企業の年次報告書、投資家向け説明資料、業界団体や病院ネットワークの最新情報を用いて製品構成と更新サイクルを明確にし、これに加えて企業財務・インテリジェンス向けの有料サブスクリプション、出荷レベルでの輸出入確認、技術更新の説明に役立つ場合には特許動向調査を組み合わせて補完した。ここに記載した資料は例示的なものであり、確認や相互検証のために他にも多数の公的文書やデータセットが使用された。
一次インタビューおよび調査
一次調査は、スペイン全体におけるMRIシステムの購買ファネルの検証、および予算が公的・民間の場において注文と納品にどのように転換されるかを検証することに重点を置いた。サプライヤー、ディストリビューター、病院の調達・放射線科部門のリーダー、サービスパートナーの組み合わせにインタビューを行い、その議論を利用して利用動向、更新のタイミング、システムクラス別の実際の価格変動を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:14% |
| ミドルティア:55% | 機能部門/部門リーダー:31% |
| 小規模プレーヤー:17% | マネージャー:55% |
市場規模算定と予測
規模算定は、画像診断能力および活動をMRI機器需要に結び付けることで、スペインの需要プールをトップダウンで再構築することから始まり、その後、現実的な価格帯を用いて価値に変換される。実務上、モデルはスキャナーの導入済み台数と更新サイクル、年間MRI検査件数、公的・民間病院の購買サイクル、磁場強度構成の変化(例:1.5T対3T)、密閉型システムと開放型システム間で観察される価格差などの変数を基準としている。
これらの総計は、その後、出荷台数に関するサプライヤーやチャネルからのフィードバック、磁場強度別の平均販売価格のサンプル、既知の入札および設置波のタイミングなど、選択的なボトムアップ推計を用いて検証される。これは、公的データの遅延によるギャップを調整するのに役立つ。予測に関しては、需要指標の短期時系列平滑化に支えられたシナリオベースの予測を使用し、一次情報が利用増加率と更新主導の購買について妥当な範囲に収束した後にのみ、仮定を最終決定する。
データ検証および更新サイクル
出力結果は、入札サイクル、予算パターン、または典型的な設置リードタイムと一致しない前年比の急変を含む、内部整合性を確認する複数回の検証を通じて検証される。また、公的計画における画像診断投資の議論、高額医療機器カテゴリーの輸入動向、報告された納品遅延など、独立したシグナルとの総計比較も行い、承認前に外れ値を確認する。
レポートは年次で更新され、大規模な償還制度の変更、調達の一時停止、資本予算の段階的変化など、重要な事象が発生した場合には中間更新が行われる。納品前には最終レビューが実施され、クライアントは最新のデータ公表とインタビューから得た知見に整合した最新のビューを受け取ることができる。
Mordor Intelligenceのスペイン磁気共鳴画像診断市場規模と他の公表推定値との比較
スペインにおけるMRIの公表市場推定値は、一見似ていても、基礎となる算定ルールや価格の論理が常に整合しているわけではないため、異なる場合がある。差異は通常、機器収益として扱われる範囲対より広範な画像診断支出、通貨換算に使用される年、需要が出荷、設置、または予算に結び付けられているかどうかから生じる。
主なギャップは、調査がサービス、ソフトウェア、または複数モダリティの画像診断機器を含める場合、あるいは病院での購買の実態を検証せずに、より高い磁場強度への急速な移行を仮定する場合に現れる。もう一つの一般的な要因は更新頻度であり、検査件数の増加や更新サイクルに関する古い仮定が、短期的な調達を過大評価する可能性がある。価値の算定範囲をスペイン国内で販売・設置されたMRIシステムに限定し、インタビュー中にアーキテクチャおよび磁場強度別の価格帯を再確認することで、Mordor Intelligenceが適用する方法によりばらつきが縮小する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 219.74 M (2025) | |
| 業界データポータルA | USD 209.32 M (2025) | 異なる通貨基準およびタイミング(ユーロ基準)を使用しており、これによりUSD値が圧縮される可能性があり、その対象範囲は、より高い磁場強度における価格の設置主導の上昇を一貫して反映していない、システム価値に近いものとなっている。 |
| 医療市場ブログB | USD 250.00 M (2026) | MRIを隣接する画像診断関連項目と混合している、あるいはより速い入札転換を仮定している可能性が高く、これにより、単位出荷と設置済み収益認識を明確に分離せずに2026年の値が押し上げられている。 |
この比較は、最大の差異が単一の成長仮定によるものではなく、対象範囲の境界と価格・タイミングの扱い方によって生じていることを示している。モデルが更新頻度や検査件数に連動した利用状況といった観測可能な需要シグナルに結び付けられ、その後、バイヤーが実現可能と説明する予算と照合される場合、最終的な数値は年ごとに追跡・再現しやすい状態が保たれる。


レポートで回答される主要な質問
スペイン磁気共鳴画像法市場の現在の市場規模はいくらで、どの程度の速さで成長していますか?
2026年には2億3,011万USDの規模を有し、CAGR 4.72%で拡大し、2031年までに2億8,986万USDに達する見込みです。
スペインで最も多くのスキャン件数を生み出している適用分野セグメントはどれですか?
神経学が全国MRI需要の32.40%を占めており、高齢化する人口における脳卒中および認知症の経路によって牽引されています。
スペインの公的病院でMRI検査を受けるまでの平均待機時間はどのくらいですか?
公的機関の平均待機時間は67日であり、多くの患者がより迅速なアクセスを求めて民間センターを選択しています。
なぜ低磁場スキャナーがスペインの医療機関の間で注目を集めているのですか?
0.55テスラ未満のシステムはヘリウム使用量を削減し、消費電力を約60%低下させ、2031年までにCAGR 12.18%で成長すると予測されています。
スペインのMRI機器設置台数において最大のシェアを持つ企業はどこですか?
Siemens Healthineers、GE Healthcare、Philipsが長期的な病院パートナーシップを通じて設置収益の約70%を合計で占めています。
政府の資金援助はスキャナーの更新サイクルにどのような影響を与えていますか?
INVEATプログラムは2024年以降7億9,600万ユーロを投入して144台のユニットを更新し、公的病院における機器の平均使用年数を18年から10年に短縮しました。
最終更新日:



