
Tamaño y Participación del Mercado de C4ISR Espacial
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
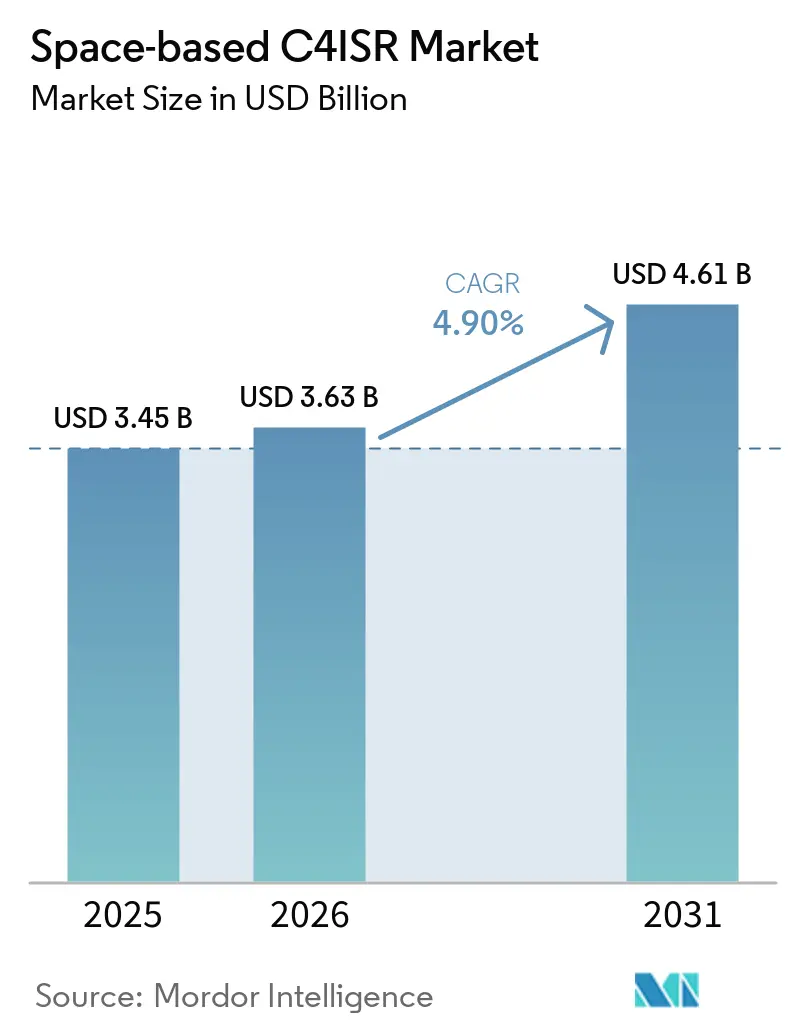
| Tamaño del Mercado (2026) | 3.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
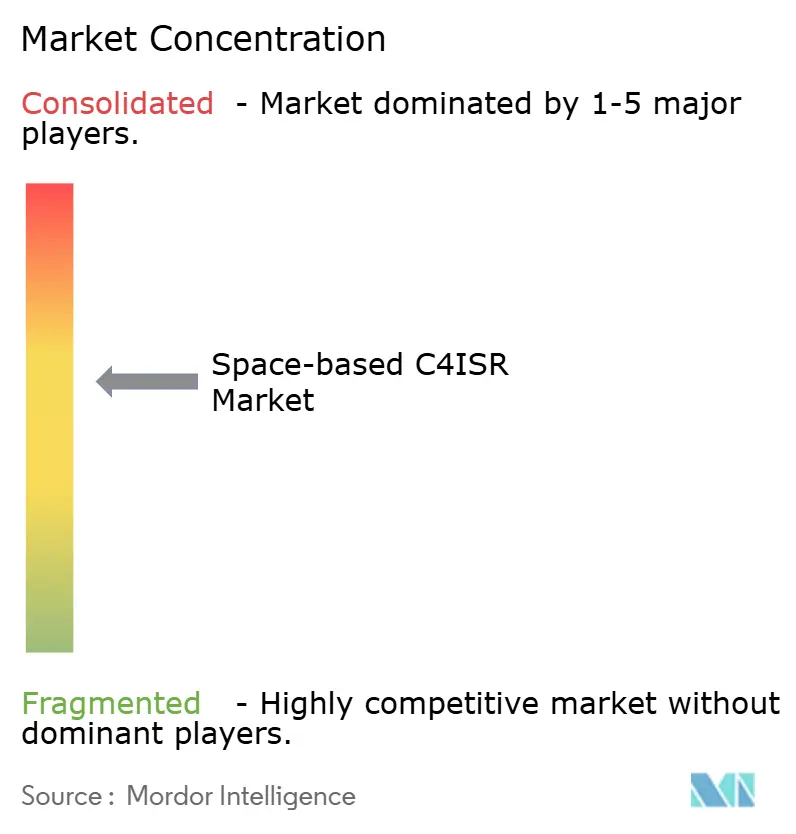
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de C4ISR Espacial por Mordor Intelligence
El tamaño del mercado de C4ISR espacial fue valorado en 3,45 mil millones de USD en 2025 y se estima que crecerá desde 3,63 mil millones de USD en 2026 hasta alcanzar los 4,61 mil millones de USD en 2031, a una CAGR del 4,90% durante el período de previsión (2026-2031). El crecimiento está vinculado a un mayor gasto en defensa en satélites, sensores, comunicaciones seguras y conciencia del dominio espacial. El gasto militar mundial en el espacio aumentó de 59,18 mil millones de USD en 2025 a 63,38 mil millones de USD en 2026, lo que refuerza las condiciones de financiación para el mercado de C4ISR espacial. La adquisición se está orientando hacia constelaciones de satélites más pequeños que pueden ser reemplazados o actualizados en ciclos más cortos. Las cargas útiles definidas por software también permiten a los operadores cambiar misiones sin reemplazar el hardware, lo que favorece a los nuevos proveedores junto con los contratistas establecidos. La demanda también se está ampliando a medida que los países buscan acceso soberano a imágenes y comunicaciones en lugar de depender de los acuerdos de asignación de tareas de los aliados.
Conclusiones Clave del Informe
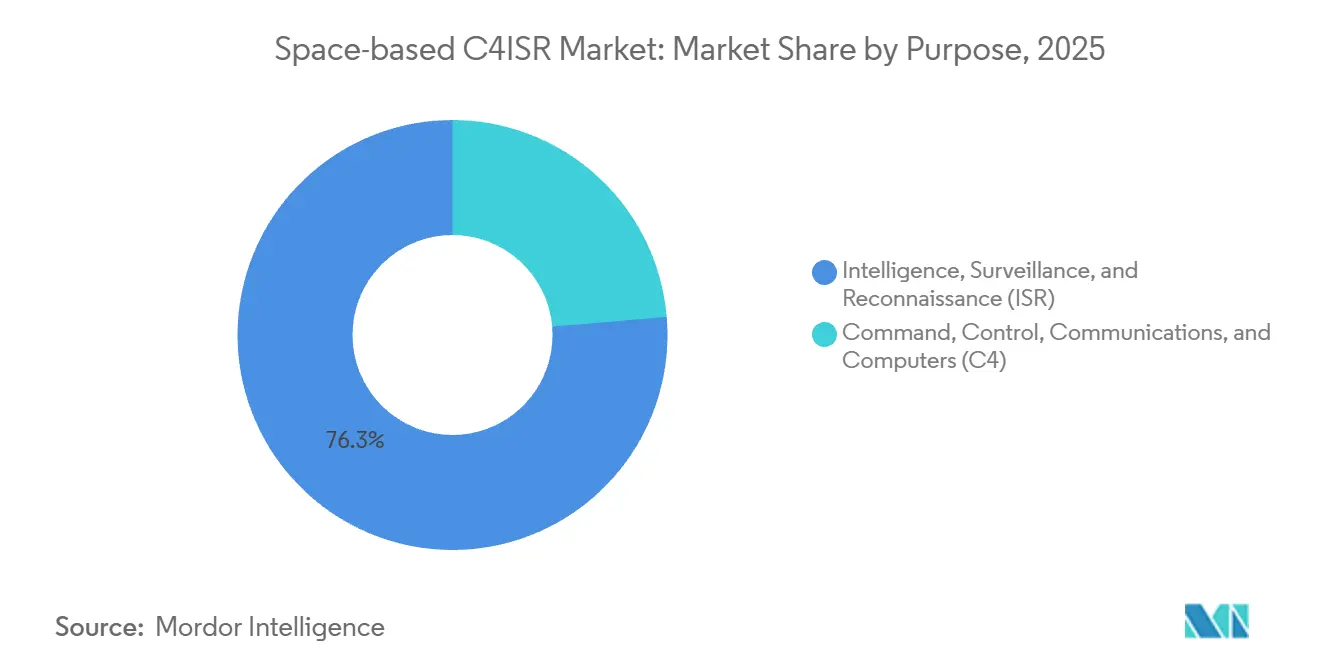
- Por propósito, ISR representó el 76,34% de la participación del mercado de C4ISR espacial en 2025, mientras que C4 tiene una previsión de crecimiento a una CAGR del 6,53% hasta 2031.
- Por tipo de órbita, LEO representó el 71,35% del tamaño del mercado de C4ISR espacial en 2025 y tiene una previsión de expansión a una CAGR del 6,21% hasta 2031.
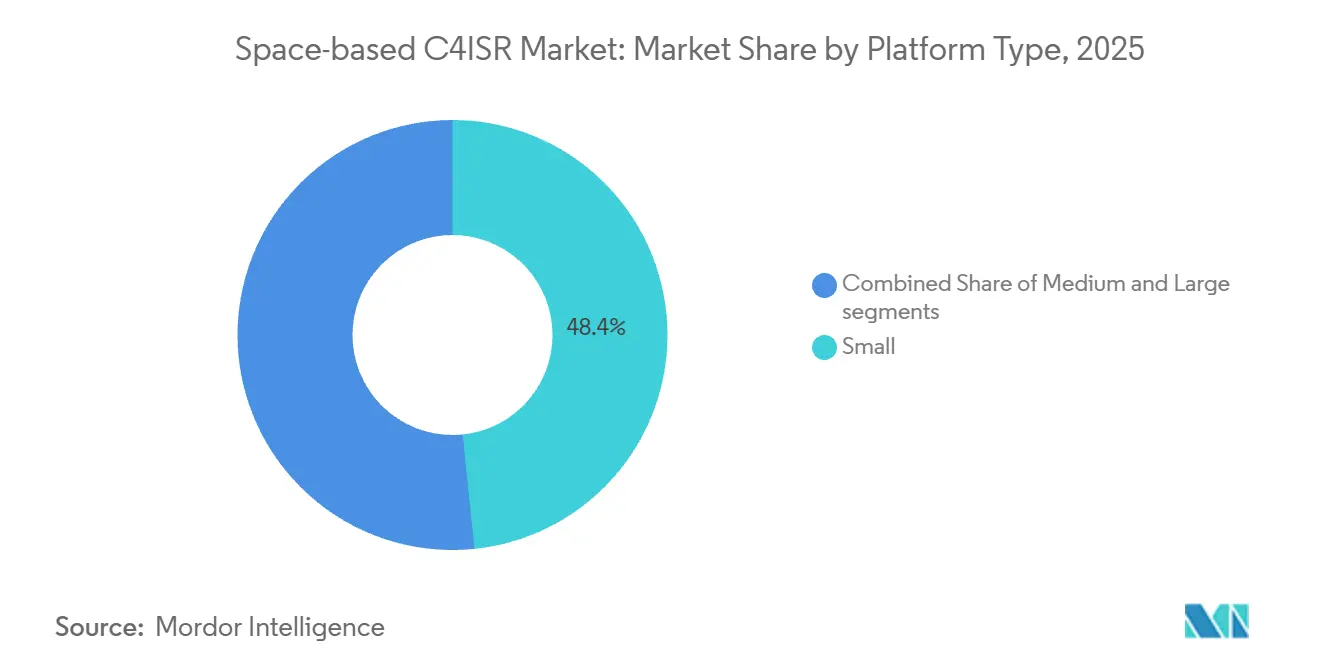
- Por tipo de plataforma, los satélites pequeños de menos de 500 kg captaron el 48,37% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 5,96% hasta 2031.
- Por usuario final, las fuerzas de defensa representaron el 60,22% de los ingresos en 2025, mientras que las agencias civiles, gubernamentales y espaciales tienen una previsión de crecimiento a una CAGR del 5,87% hasta 2031.
- Por geografía, América del Norte retuvo el 47,89% de la participación en ingresos en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 6,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de conciencia situacional en tiempo real | +1.20% | Global | Corto plazo (≤ 2 años) |
| Proliferación de constelaciones de pequeños satélites de bajo costo | +1.00% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor gasto en defensa dedicado a la conciencia del dominio espacial | +0.90% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de constelaciones C4ISR con enjambres de UAV autónomos | +0.60% | América del Norte, Europa, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cargas útiles COTS definidas por software que permiten la reasignación rápida | +0.40% | Global | Corto plazo (≤ 2 años) |
| Arquitecturas de redes de múltiples órbitas que optimizan la latencia táctica | +0.30% | América del Norte y Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Conciencia Situacional en Tiempo Real
Los usuarios militares necesitan una cobertura más frecuente de los sistemas de misiles móviles y otros objetivos sensibles al tiempo. La Agencia de Desarrollo Espacial de los EE. UU. inició los lanzamientos de la Capa de Transporte del Tramo 1 en septiembre de 2025. El programa había colocado 42 satélites en órbita a finales de 2025 y tiene como objetivo una capacidad de combate inicial a principios de 2027. Su arquitectura está diseñada para mover datos de sensores a activos de ataque en 10 segundos.[1]Agencia de Desarrollo Espacial, "Actualización de la Hoja Informativa del Tramo 1 de PWSA," Agencia de Desarrollo Espacial de la Fuerza Espacial de los EE. UU., sda.mil Este requisito desplaza la atención de adquisición desde la capacidad nominal del satélite hacia la disponibilidad y velocidad del servicio completo. Japón está desarrollando satélites habilitados con inteligencia artificial que procesan información en órbita, reduciendo el retraso asociado con el envío de datos a través de estaciones terrestres. Estos requisitos operativos favorecen a los proveedores de cargas útiles capaces de proporcionar un procesamiento confiable a bordo para el mercado de C4ISR espacial.
Proliferación de Constelaciones de Pequeños Satélites de Bajo Costo
Los buses de satélites modulares y los métodos de producción comercial están permitiendo a las organizaciones ordenar flotas de satélites más grandes. La Agencia de Desarrollo Espacial adjudicó 3,5 mil millones de USD para 72 satélites de la Capa de Seguimiento del Tramo 3 en diciembre de 2025. Las adjudicaciones incluyeron 843 millones de USD para L3Harris Technologies, 1,1 mil millones de USD para Lockheed Martin, 764 millones de USD para Northrop Grumman y 805 millones de USD para Rocket Lab. La escala de estos pedidos muestra que la adquisición proliferada se ha convertido en un enfoque estándar en los programas espaciales militares de los EE. UU. Las constelaciones LEO densas también pueden proporcionar ISR persistente y enlaces seguros de alto ancho de banda entre satélites. Este enfoque reduce la dependencia de satélites grandes individuales y crea una demanda de fabricación continua en todo el mercado de C4ISR espacial.
Mayor Gasto en Defensa Dedicado a la Conciencia del Dominio Espacial
El gasto militar en el espacio está aumentando a medida que los gobiernos tratan los sistemas orbitales como infraestructura de defensa esencial. El gasto militar mundial en el espacio alcanzó los 79,9 mil millones de USD en 2026, en comparación con los 64,9 mil millones de USD en 2025. Los EE. UU. asignaron 63 mil millones de USD para el espacio de seguridad nacional en el año fiscal 2026. Los presupuestos más elevados respaldan las compras de naves espaciales de vigilancia, sistemas terrestres, redes de datos y comunicaciones protegidas. La Estrategia de Espacio Comercial de la OTAN de 2025 también establece un marco para un mayor uso de sistemas y servicios espaciales comerciales. Esta dirección política amplía las oportunidades a corto plazo para los proveedores capaces de cumplir con los requisitos de seguridad e interoperabilidad en el mercado de C4ISR espacial.
Integración de Constelaciones C4ISR con Enjambres de UAV Autónomos
Los datos satelitales están siendo cada vez más vinculados a sistemas aéreos no tripulados y armas terrestres. Hanwha Systems presentó su Solución de Análisis de Inteligencia Artificial Espacial en MSPO 2026 en septiembre de 2026. El producto combina imágenes electroópticas (EO) y de radar de apertura sintética (SAR) con análisis de objetivos basado en inteligencia artificial. Conecta la información resultante con las interfaces de control de fuego del obús K9 y el sistema de cohetes Chunmoo. La investigación académica también encontró que la coordinación de enjambres asistida por satélite puede reducir la latencia de extremo a extremo y mejorar la finalización de tareas. El vínculo entre sensores, comunicaciones y efectores subraya la importancia de los sistemas de misión integrados en el mercado de C4ISR espacial. También fomenta ciclos de reemplazo en los que los operadores buscan arquitecturas satelitales y terrestres más receptivas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión orbital y riesgo de colisión con desechos espaciales | -0.50% | Global, con mayor riesgo en LEO por debajo de 600 km | Corto plazo (≤ 2 años) |
| Elevado gasto de capital inicial y largos ciclos de desarrollo | -0.40% | Global | Mediano plazo (2-4 años) |
| Conflictos de espectro con los servicios terrestres emergentes de 5G/6G | -0.30% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Cibervulnerabilidades en satélites definidos por software | -0.30% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión Orbital y Riesgo de Colisión con Desechos Espaciales
La creciente densidad de objetos en órbita representa un riesgo operativo directo para las flotas de satélites. La Agencia Espacial Europea rastreó más de 1,2 millones de objetos de desechos mayores de 1 cm en órbita terrestre en 2025.[2]Agencia Espacial Europea, "Informe del Entorno Espacial de la ESA 2025," Programa de Seguridad Espacial de la ESA, esa.int Los objetos de ese tamaño pueden causar daños graves a los satélites activos. La Organización de Investigación Espacial de la India registró 160.000 alertas de aproximación cercana para satélites LEO indios durante 2025 y realizó 14 maniobras de evasión de colisiones. Un estudio de 2026 introdujo el Reloj CRASH e informó un intervalo de 2,8 días para una colisión catastrófica sin maniobras de evasión. Los operadores deben, por tanto, gastar más en seguimiento, evasión, seguros y cumplimiento normativo. Estos requisitos pueden ralentizar algunos planes de constelaciones en el mercado de C4ISR espacial.
Elevado Gasto de Capital Inicial y Largos Ciclos de Desarrollo
Las misiones espaciales requieren un gasto inicial en naves espaciales, cargas útiles, lanzamientos e infraestructura terrestre. Estos costos pueden limitar la adquisición por parte de organizaciones de defensa más pequeñas. Los grandes programas también pueden enfrentar retrasos en la cadena de suministro y trabajos de calificación prolongados. Los EE. UU. planean gastar 6,6 mil millones de USD en 86 satélites de seguimiento de misiles y 8,3 mil millones de USD en 336 satélites de transporte de datos. Los sistemas ISR clasificados pueden tardar entre 5 y 7 años en pasar de la adjudicación del contrato al despliegue operativo. El Instituto Nacional de Estándares y Tecnología identificó vulnerabilidades de alta gravedad en CryptoLib de la NASA en 2026, incluidas CVE-2026-22697 y CVE-2026-21898. El trabajo de remediación puede agregar costos y tiempo a los programas que utilizan marcos de software similares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito:
El Dominio del ISR Financia la Aceleración del C4ISR representó el 76,34% de la participación del mercado de C4ISR espacial en 2025. Esta posición refleja la necesidad de cobertura electroóptica (EO), de radar de apertura sintética (SAR) e inteligencia de señales (SIGINT). Las plataformas ISR suelen ser el primer activo orbital adquirido por los países que desarrollan capacidades de defensa soberanas. Bélgica, Corea del Sur e India están persiguiendo o ampliando la capacidad de vigilancia nacional. Estos programas reducen la dependencia de los calendarios de imágenes establecidos por los proveedores aliados. La demanda resultante respalda satélites, cargas útiles, sistemas de procesamiento de datos y redes de difusión seguras. ISR, por tanto, sigue siendo la principal base de ingresos para el mercado de C4ISR espacial.
Se proyecta que C4 crezca a una CAGR del 6,53% entre 2026 y 2031. Los usuarios militares están conectando unidades tácticas y centros de mando a través de redes de retransmisión satelital. El Ejército de los EE. UU. ha descrito el SATCOM de múltiples órbitas como una forma de mejorar la resiliencia de la red durante operaciones de combate a gran escala. El PWSA combina las capas de transporte y seguimiento, demostrando cómo las funciones de comunicación y sensor pueden operar juntas. Las cargas útiles integradas pueden recopilar información mientras también enrutan datos. La expansión más rápida de C4 no elimina la mayor base instalada de ISR en el período de previsión. Sin embargo, respalda un cambio gradual hacia arquitecturas combinadas de gestión de batalla.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Órbita:
La Proliferación LEO Redefine la ResilienciaLEO representó el 71,35% del tamaño del mercado de C4ISR espacial en 2025 y tiene una previsión de crecimiento a una CAGR del 6,21% hasta 2031. Las constelaciones en LEO pueden ofrecer menor latencia y oportunidades de revisita más frecuentes que los sistemas GEO tradicionales. Esto las hace útiles para rastrear objetivos móviles y apoyar misiones de defensa antimisiles. El PWSA desplegó 42 satélites de la Capa de Transporte en septiembre y octubre de 2025. Las pruebas y verificaciones en órbita estaban en curso en 2026, con la capacidad de combate inicial prevista para principios de 2027. Esta implementación respalda el argumento a favor de ciclos de adquisición más cortos y repetibles. Las inversiones en producción de satélites, acceso a lanzamientos y redes terrestres pueden reforzar aún más la adopción de LEO.
MEO sigue siendo importante para el posicionamiento, la navegación, la sincronización y algunas misiones de alerta de misiles. El programa Época 2 de Alerta y Seguimiento de Misiles de la Fuerza Espacial de los EE. UU. completó su revisión de diseño preliminar en 2026. El programa cubre un clúster de 10 satélites MEO y alcanzó esa revisión nueve meses después de su adjudicación en mayo de 2025. GEO mantiene un papel en las comunicaciones protegidas que requieren cobertura regional continua. Boeing ganó un contrato por un valor de hasta 2 mil millones de USD en junio de 2026 para 2 satélites de comunicaciones militares protegidas destinados a suceder al programa MUOS. Los diseños de múltiples órbitas combinan la capacidad de respuesta de LEO, la cobertura de MEO y la capacidad de comunicaciones de GEO. El mercado de C4ISR espacial, por tanto, continúa incluyendo las 3 categorías de órbita a pesar de la posición dominante de LEO.
Por Tipo de Plataforma:
Los Pequeños Satélites Permiten una Renovación RápidaLos satélites pequeños representaron el 48,37% de los ingresos en 2025 y tienen una previsión de crecimiento a una CAGR del 5,96% hasta 2031. Su menor masa respalda pedidos de constelaciones más grandes y una planificación de lanzamientos más flexible. Los operadores pueden distribuir misiones entre múltiples satélites en lugar de depender de una sola nave espacial de alto valor. Corea del Sur ha planificado 19 activos de reconocimiento de satélites pequeños y microsatélites en 7 lotes de lanzamiento hasta 2027. El país también planificó una expansión de segunda fase de 40 satélites. La Agencia de Proyectos de Investigación Avanzada de Defensa afirma que los clústeres densos de microsatélites pueden respaldar un ISR persistente y resistente. Estos factores sostienen la demanda de plataformas pequeñas en el mercado de C4ISR espacial.
Los satélites grandes siguen siendo necesarios para misiones seleccionadas que requieren alta potencia, grandes aperturas o múltiples cargas útiles. El programa de Infrarrojo Persistente Elevado de Nueva Generación ilustra el papel continuo de las grandes naves espaciales estratégicas. BAE Systems entregó el hardware del sensor para la Unidad de Vuelo 1 en mayo de 2026.[3]BAE Systems, "BAE Systems Entrega Hardware de Vuelo de Nueva Generación para el Programa de Alerta de Misiles de la Fuerza Espacial de los EE. UU.," BAE Systems, baesystems.com El programa sigue en camino para un lanzamiento en 2028. Las plataformas medianas de entre 500 y 1.500 kg pueden servir a los países que buscan un programa de reconocimiento inicial más manejable. Pueden equilibrar los requisitos de carga útil con los límites de costo de lanzamiento. La mayor disponibilidad de componentes comerciales puede reducir algunas diferencias de rendimiento tradicionales entre plataformas medianas y pequeñas.
Por Usuario Final:
Las Agencias Civiles Convergen con la DefensaLas fuerzas de defensa representaron el 60,22% de los ingresos en 2025. Los programas clasificados y los presupuestos de seguridad nacional crean una base estable de demanda para los usuarios militares. La asignación de seguridad nacional espacial de los EE. UU. alcanzó los 63 mil millones de USD en el año fiscal 2026. El programa NRO Starshield supuestamente involucra una constelación de hasta 500 satélites LEO. Esto indica que el gasto clasificado es significativo junto con la actividad de adquisición publicada. Los gobiernos europeos también se están orientando hacia la operación de sus propias constelaciones. La industria de C4ISR espacial se beneficia a medida que los clientes de defensa buscan un mayor control sobre la asignación de tareas, los datos y las comunicaciones.
Se prevé que las agencias civiles, gubernamentales y espaciales crezcan a una CAGR del 5,87% hasta 2031. Su crecimiento refleja programas con propósitos de observación civil y valor de inteligencia de defensa. La Fuerza Aérea de Brasil firmó un acuerdo plurianual en febrero de 2025 para servicios de imágenes comerciales de baja latencia de Satellogic y Telespazio Brasil. El acuerdo respalda la vigilancia fronteriza y el monitoreo territorial. Japón también contrató a JSAT para datos de satélites ópticos y anunció una constelación de 36 satélites SAR para monitoreo de defensa. Estos acuerdos muestran cómo los operadores de satélites comerciales pueden prestar servicios a clientes gubernamentales y de defensa. La línea entre la observación civil y el ISR militar se está volviendo menos definida.
Análisis Geográfico
Mercado de C4ISR Espacial en América del Norte
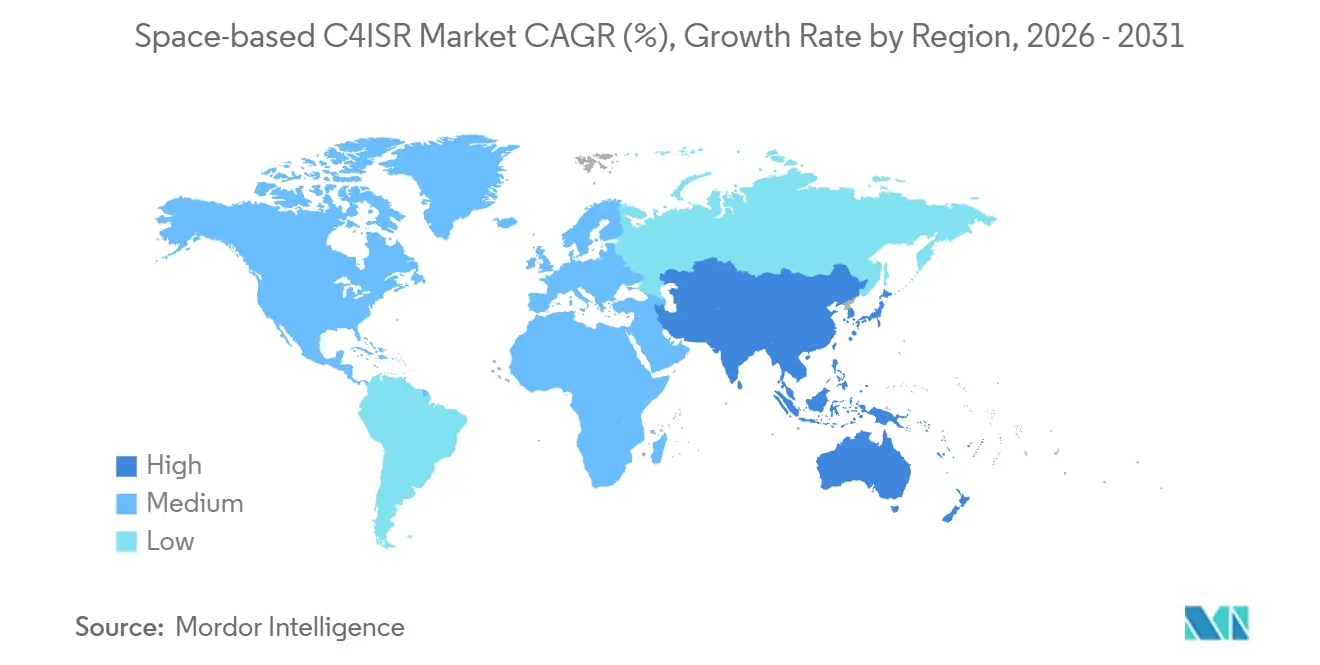
América del Norte representó el 46,72% de los ingresos de 2025 gracias a la prolífica arquitectura de Tramos de la Agencia de Desarrollo Espacial (SDA) de los EE. UU. y la flota de vigilancia marítima RADARSAT de Canadá. La adjudicación de 919 millones de USD del Tramo 2 a L3Harris y el contrato OPIR polar de 1,8 mil millones de USD de Northrop Grumman señalan una dominancia continua. Los proveedores verticalmente integrados controlan la fabricación, el lanzamiento y la infraestructura terrestre, reforzando el liderazgo regional dentro del mercado de C4ISR espacial.
Mercado de C4ISR Espacial en Asia-Pacífico
Se proyecta que la región de Asia-Pacífico crezca a la tasa más rápida, con una CAGR del 5,89%. China amplió su constelación Yaogan con 12 lanzamientos entre 2024 y 2025 para la cobertura del Mar de China Meridional. India planea lanzar 50 satélites de defensa para 2030 utilizando vehículos PSLV autóctonos. El Proyecto 425 de Corea del Sur y la expansión de Hanwha en Jeju destacan la creciente capacidad de producción nacional del país. Australia alberga estaciones terrestres de la Capa de Transporte, creando una columna vertebral de retransmisión del Indo-Pacífico para las fuerzas aliadas.
Mercado de C4ISR Espacial en EMEA y América del Sur
Europa y Oriente Medio invierten en capacidad soberana para reducir la dependencia de los activos de los EE. UU. La Unión Europea comprometió 10,60 mil millones de EUR (12,36 mil millones de USD) para IRIS², desplegando 290 satélites en múltiples órbitas. El centro de la OTAN en Toulouse establece la doctrina para la defensa orbital colectiva. El plan de satélites ISR de los Emiratos Árabes Unidos por valor de 500 millones de USD posiciona a Abu Dabi como un centro regional de datos. Arabia Saudita se asocia con Thales en satélites de radar para la seguridad de infraestructuras. América del Sur y África siguen siendo incipientes, con Brasil explorando asociaciones medioambientales y Sudáfrica albergando nodos terrestres extranjeros, lo que resulta en un impacto modesto a corto plazo en el crecimiento del mercado global de C4ISR espacial.

Panorama regulatorio
Los programas de C4ISR espacial operan bajo un conjunto cada vez más estricto de normas de seguridad nacional y comunicaciones que se extienden progresivamente a los proveedores comerciales. En los EE. UU., la CNSSI 1200 (agosto de 2025) establece la política de ciberseguridad obligatoria y los criterios mínimos para los Sistemas de Seguridad Nacional de base espacial utilizados en misiones de C4ISR. Esto eleva el nivel de cumplimiento para los satélites definidos por software, los sistemas terrestres y los servicios gestionados que manejan datos de misión.
La regulación del espectro y las operaciones espaciales también está cambiando de maneras que afectan a las arquitecturas LEO proliferadas. En mayo de 2026, la Comisión Federal de Comunicaciones adoptó un enfoque basado en el rendimiento para el uso compartido del espectro GSO/NGSO, reemplazando los límites EPFD heredados. En abril de 2026, avanzó una propuesta para ampliar las asignaciones del Servicio de Operaciones Espaciales para apoyar la telemetría, el seguimiento y el mando de naves espaciales emergentes. Por separado, la Orden Ejecutiva 14369 (diciembre de 2025) dirige el desarrollo de estándares nacionales para la navegación por posicionamiento y tiempo (PNT) y para la gestión del tráfico espacial y la mitigación de desechos orbitales, reforzando la planificación de misiones consciente de los desechos y la eliminación al final de la vida útil en grandes constelaciones.
Análisis de la cadena de valor
La cadena de valor del C4ISR espacial abarca la definición de misiones y la financiación (ministerios de defensa, agencias espaciales), los buses y cargas útiles de satélites (EO/IR, SAR, SIGINT y comunicaciones), el lanzamiento y el uso compartido de vuelos, el segmento terrestre y las pasarelas, y la explotación y difusión de datos en redes de mando y control (C2). La proliferación de LEO aumenta la importancia de las plataformas de naves espaciales estandarizadas y la integración industrializada. Otorga mayor peso a los enlaces ópticos cruzados de alto rendimiento y a los terminales cifrados para mantener cortos los plazos de sensor a tirador, al tiempo que reduce la dependencia de nodos terrestres vulnerables.
En el lado de la oferta, la integración vertical y la asociación entre empresas principales y comerciales están redefiniendo cómo se captura el valor desde la entrega de carga útil hasta los datos. Asociaciones como la de Apex y Anduril (anunciada en octubre de 2024) apuntan a buses de satélites estandarizados combinados con software de misión para conjuntos de misiones que incluyen el seguimiento de misiles y la conciencia situacional espacial. En el lado de la demanda y la distribución, la contratación de la Fuerza Espacial de los EE. UU. para redes de propiedad gubernamental y operadas por contratistas refuerza una capa de servicios y columna vertebral entre las constelaciones y los usuarios tácticos. La contratación de MILNET comenzó en junio de 2025 y evolucionó hacia la Red de Datos Espaciales (SDN), respaldada por financiación dedicada y adjudicaciones importantes en 2026. Este cambio eleva la orquestación de redes, los terminales y la integración entre dominios como nodos clave en la cadena de valor junto con la fabricación de naves espaciales.
Panorama Competitivo
El mercado de C4ISR espacial incluye contratistas principales establecidos y nuevos proveedores de plataformas satelitales, cargas útiles, software y sistemas terrestres. Lockheed Martin, Northrop Grumman, L3Harris Technologies y Boeing siguen siendo prominentes en las adjudicaciones de seguridad nacional de los EE. UU. Sus posiciones reflejan habilitaciones de seguridad, experiencia técnica y capacidad de fabricación especializada. Las adjudicaciones de la Capa de Seguimiento de diciembre de 2025 de la SDA fueron para L3Harris Technologies, Lockheed Martin, Northrop Grumman y Rocket Lab. Estas adjudicaciones muestran que los programas gubernamentales pueden incluir tanto a los contratistas principales tradicionales como a las empresas espaciales comerciales. Los contratistas establecidos mantienen una ventaja donde las misiones requieren acceso clasificado o cargas útiles altamente especializadas. Los nuevos participantes pueden competir donde los componentes comerciales y el software reducen las barreras de entrada.
Hanwha Systems está ampliando su papel en sistemas satelitales, análisis de datos e integración de armas. El memorando de entendimiento de enero de 2026 con MDA Space abordó la constelación K-LEO de Corea del Sur. En septiembre de 2026, su Solución de Análisis de Inteligencia Artificial Espacial ha añadido un producto que vincula las imágenes orbitales con las interfaces de control de fuego terrestres. BAE Systems está posicionada como proveedora de hardware de sensores de misión crítica para los principales programas de los EE. UU. Entregó hardware para el programa de Infrarrojo Persistente Elevado de Nueva Generación en mayo de 2026. Saab AB y Kratos Defense & Security Solutions tienen posiciones en sistemas terrestres y arquitecturas de inteligencia de señales. Estas capacidades pueden volverse más valiosas a medida que las redes de múltiples órbitas requieran una mayor interoperabilidad.
Las oportunidades abiertas permanecen en el análisis de imágenes a bordo, los terminales terrestres tácticos de bajo costo y la coexistencia espectral. El Informe S.2546-0 de la UIT-R aborda las medidas de coexistencia entre los servicios de satélite fijo y las redes terrestres de IMT. Los proveedores que puedan cumplir con estos requisitos técnicos pueden encontrar oportunidades en el mercado de C4ISR espacial. Una base de proveedores más amplia ofrece a los proveedores de nivel medio capaces vías de acceso a misiones emergentes. El mercado de C4ISR espacial también recompensa a los proveedores que pueden apoyar varias capas orbitales y redes terrestres seguras. Estos requisitos pueden favorecer a las empresas con habilidades de integración probadas. También dejan espacio para especialistas con ofertas de hardware o software enfocadas. El mercado de C4ISR espacial requiere que los proveedores cumplan con exigentes estándares de seguridad. El mercado de C4ISR espacial depende de la capacidad de producción de satélites listos para la misión. El mercado de C4ISR espacial otorga a los proveedores de sistemas terrestres un importante papel de apoyo. El mercado de C4ISR espacial también necesita herramientas seguras para la distribución de datos operativos. El mercado de C4ISR espacial puede apoyar a proveedores especializados donde sus sistemas resuelven una necesidad de misión específica. El mercado de C4ISR espacial sigue abierto a las empresas que pueden demostrar un rendimiento confiable.
Líderes de la Industria de C4ISR Espacial
Northrop Grumman Corporation
Lockheed Martin Corporation
CACI International Inc.
L3Harris Technologies, Inc.
Elbit Systems Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de C4ISR Espacial
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd. (Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC

Oportunidades de mercado y perspectivas futuras
Se está formando un importante espacio en blanco en torno al transporte de datos militares resiliente y de baja latencia y la asignación de tareas de sensores a escala, donde los gobiernos adquieren cada vez más la capacidad como una red integrada en lugar de como satélites aislados. La consolidación de los esfuerzos de transporte de la Fuerza Espacial de los EE. UU. en la Red de Datos Espaciales (SDN) y las adjudicaciones de mayo de 2026 a SpaceX (2,29 mil millones de USD para la columna vertebral de la SDN y 4,16 mil millones de USD para el indicador de objetivos móviles aéreos de base espacial) proporcionan señales de demanda para el movimiento de datos de múltiples órbitas, cargas útiles de red, pasarelas y terminales de usuario que pueden apoyar operaciones continuas de fijación de objetivos y sensibles al tiempo.
Las oportunidades también se están ampliando en las capas habilitadoras que reducen el riesgo de las constelaciones y aceleran la renovación, incluidos los terminales de comunicaciones ópticas interoperables, el software terrestre conforme a ciberseguridad alineado con la CNSSI 1200 y los diseños eficientes en espectro alineados con el marco de uso compartido basado en el rendimiento de la Comisión Federal de Comunicaciones de mayo de 2026. El mercado está creando espacio para los proveedores que pueden integrar imágenes y comunicaciones comerciales con la garantía de misión de defensa, reflejando el énfasis de la Estrategia de Integración Espacial Comercial del Departamento de Defensa (2024) en alinear las capacidades comerciales con las arquitecturas de seguridad nacional sin depender de una regulación específica y única para cada proveedor.
Recent Industry Developments in Mercado de C4ISR Espacial
- Junio de 2026: Lockheed Martin recibió una modificación de contrato de 514 millones de USD de la Fuerza Espacial de los EE. UU. para producir dos satélites GPS IIIF adicionales. La adjudicación refuerza la capacidad de PNT resiliente y sostiene la demanda de integración de cargas útiles seguras e interfaces modernizadas de espacio a tierra que alimentan las redes C4ISR conjuntas.
- Diciembre de 2025: L3Harris ganó un contrato de satélites de seguimiento de misiles del Tramo 3 de la Agencia de Desarrollo Espacial por valor de 843 millones de USD. El programa extiende la detección LEO proliferada y refuerza el cambio hacia arquitecturas de múltiples satélites que combinan la revisita rápida con el transporte de datos hacia el C2 táctico.
- Diciembre de 2024: La Comisión Europea adjudicó el contrato de la red IRIS2 al consorcio SpaceRISE (SES, Eutelsat e Hispasat). La decisión formalizó un importante programa europeo de comunicaciones de múltiples órbitas con utilidad gubernamental y de defensa, ampliando la base de proveedores para la conectividad segura, la infraestructura terrestre y los servicios gestionados.


Mercado de C4ISR Espacial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de las capacidades de mando, control, comunicaciones, computadoras, inteligencia, vigilancia y reconocimiento habilitadas por el espacio, donde los satélites y sus enlaces de misión terrestre son necesarios para lograr el resultado operativo previsto.
Exclusiones del alcance: Los sistemas C4ISR puramente terrestres y los servicios de lanzamiento independientes que no están incluidos en un programa de C4ISR espacial quedan excluidos.
Descripción General de la Segmentación
- Por Propósito
- Mando, Control, Comunicaciones y Computadoras (C4)
- Inteligencia, Vigilancia y Reconocimiento (ISR)
- Por Tipo de Órbita
- Órbita Terrestre Baja (LEO)
- Órbita Terrestre Media (MEO)
- Órbita Geoestacionaria (GEO)
- Por Tipo de Plataforma
- Pequeña (Menos de 500 kg)
- Mediana (De 500 kg a 1.500 kg)
- Grande (Más de 1.500 kg)
- Por Usuario Final
- Fuerzas de Defensa
- Agencias Civiles, Gubernamentales y Espaciales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Se utilizó la investigación documental para construir una base de hechos confiable en torno a presupuestos, planes de misión y plazos de adquisición, antes de que se finalizaran los supuestos de dimensionamiento. Consultamos fuentes públicas como documentos presupuestarios del gobierno de los EE. UU. y comunicados de contratación, publicaciones de defensa nacionales y de la OTAN donde estaban disponibles, registros de la ONU sobre objetos lanzados, presentaciones de satélites de la UIT y series macroeconómicas de la OCDE o el Banco Mundial para normalizar los patrones de gasto plurianuales.
Para comprender qué se está financiando y cuándo es probable que se entregue, también revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de defensa y espacio de confianza sobre adjudicaciones de programas y hojas de ruta de cargas útiles. Para una confirmación adicional sobre la dirección financiera de las empresas y las señales de los programas, utilizamos selectivamente suscripciones de pago que cubren finanzas e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y contratos y licitaciones globales. Estas fuentes documentales son ilustrativas, y también utilizamos otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Se completaron entrevistas primarias y encuestas con partes interesadas en la adquisición de espacio de defensa y civil, operaciones de misión, especialistas en cargas útiles y sistemas terrestres, e integradores que apoyan misiones de comunicaciones seguras e ISR. Dado que el mercado es global, probamos los datos en las principales regiones para poder capturar los ciclos de adquisición, las preferencias de órbita y el ritmo de modernización, y luego ajustamos el conjunto de datos cuando múltiples entrevistas describían el mismo patrón de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 12% | Asia-Pacífico: 41% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 34% |
| Actores menores: 14% | Gerentes: 48% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo de dimensionamiento comienza con una construcción descendente del conjunto de demanda direccionable. Los presupuestos de defensa y espacio civil públicos, los calendarios de adquisición y los planes de modernización se traducen en gasto anual vinculado a la entrega de capacidades de C4ISR vinculadas al espacio. Esos totales se corroboran luego mediante aproximaciones ascendentes selectivas, como valores de programas muestreados, rangos de precios típicos de cargas útiles y sistemas terrestres, y resúmenes limitados de proveedores, que se utilizan para validar y ajustar el número global.
Los insumos clave utilizados incluyen la dirección del presupuesto de espacio y defensa, la cadencia de adquisición de satélites y cargas útiles, la distribución de misiones por órbita (patrones LEO frente a GEO), los ciclos de renovación de cargas útiles ISR y la proporción del gasto que se encuentra en operaciones terrestres y de misión frente al hardware espacial. Donde la visibilidad es limitada (por ejemplo, donde las adjudicaciones están agrupadas o parcialmente no divulgadas), las brechas se manejan utilizando reglas de asignación conservadoras que se verifican durante las entrevistas y solo se escalan cuando señales independientes respaldan un cambio.
La previsión se realiza mediante análisis de escenarios respaldado por el suavizado de tendencias en los principales impulsores. Las adjudicaciones de contratos y los calendarios de lanzamiento pueden crear pasos irregulares de año en año, por lo que los supuestos sobre el ritmo de adquisición, la combinación de órbitas y la progresión de precios se alinean con lo que los encuestados primarios ven en el flujo de proyectos a corto plazo, y luego se someten a pruebas de estrés bajo condiciones presupuestarias más lentas y más rápidas.
Validación de Datos y Ciclo de Actualización
Los resultados se triangularon con señales independientes como anuncios de contratos importantes, cantidades de adquisición de satélites declaradas públicamente y totales presupuestarios, y luego se realizaron verificaciones de varianza en regiones y grupos de demanda de uso final. Cuando aparece un valor atípico, verificamos los factores subyacentes, comprobamos el momento de la conversión de divisas y volvemos a contactar con las fuentes si un programa parece haber sido reprogramado, redefinido o retrasado.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas para que la lógica de las unidades, los supuestos y los pasos de crecimiento permanezcan coherentes en toda la serie temporal. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se realiza una verificación final justo antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del Mercado de C4ISR Espacial de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para el C4ISR espacial a menudo difieren porque diferentes editores definen qué se contabiliza como ingresos de base espacial, y también distribuyen las adjudicaciones de defensa plurianuales en valores de mercado anuales de diferentes maneras. Las diferencias en el momento de la conversión de divisas, el tratamiento de la modernización frente a la nueva adquisición y la rapidez con que se actualizan los supuestos tras las principales adjudicaciones también pueden mover los totales reportados.
La tabla de referencia muestra que la diferencia proviene principalmente de lo que se contabiliza como C4ISR espacial frente a los servicios satelitales adyacentes. En el enfoque de Mordor Intelligence, el valor está vinculado al desarrollo, la adquisición y la modernización de los sistemas C4ISR de plataformas espaciales, con las operaciones satelitales independientes y los análisis no relacionados excluidos cuando no forman parte de un programa de C4ISR.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,63 mil millones de USD (2026) | |
| Editor del Sector A | 3,30 mil millones de USD (2025) | Utiliza un año base diferente y puede agrupar un conjunto de soluciones más amplio, lo que puede incluir ingresos relacionados con satélites adyacentes y hace que la comparación año a año sea menos comparable. |
| Editor Global B | 3,40 mil millones de USD (2026) | Aplica una captura de ingresos más amplia en torno a los programas espaciales en algunos casos, lo que puede desplazar el valor entre el gasto principal del programa C4ISR y las actividades de apoyo y equipos circundantes. |
En general, la comparación sugiere que las elecciones de alcance y el momento del reconocimiento de contratos explican la mayor parte de la diferencia, más que un único supuesto de crecimiento. Al mantener el modelo vinculado a presupuestos observables, cadencia de adquisición, combinación de órbitas y momento de modernización, el número final permanece transparente y es más fácil de actualizar cuando se producen nuevas adjudicaciones o cambios de misión.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el C4ISR espacial hasta 2031?
Se proyecta que el mercado de C4ISR espacial crezca a una CAGR del 4,90% de 2026 a 2031, alcanzando los 4,61 mil millones de USD en 2031.
¿Qué aplicación lidera la demanda de sistemas de C4ISR espacial?
ISR lideró con el 76,34% de los ingresos en 2025, respaldado por la demanda de imágenes, radar e inteligencia de señales (SIGINT).
¿Por qué son importantes los satélites LEO para las misiones militares de C4ISR?
LEO lideró con el 71,35% de los ingresos en 2025 porque respalda una menor latencia y una cobertura de revisita frecuente para misiones sensibles al tiempo.
¿Qué usuarios finales se están expandiendo más rápidamente en el C4ISR espacial?
Se prevé que las agencias civiles, gubernamentales y espaciales crezcan a una CAGR del 5,87% hasta 2031 a medida que se expanden los programas de doble uso.
¿Cuáles son los principales riesgos que enfrentan los sistemas de defensa basados en satélites?
Los desechos orbitales, los altos costos iniciales, los conflictos de espectro y las vulnerabilidades de software pueden retrasar o aumentar el costo de los despliegues.
¿Qué región está creciendo más rápidamente en programas de satélites militares?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,05% hasta 2031, respaldado por programas en Japón, Corea del Sur e India.
Última actualización de la página el:



