
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tasa de crecimiento | 6.93 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de EPC de Generación de Energía del Sudeste Asiático por Mordor Intelligence
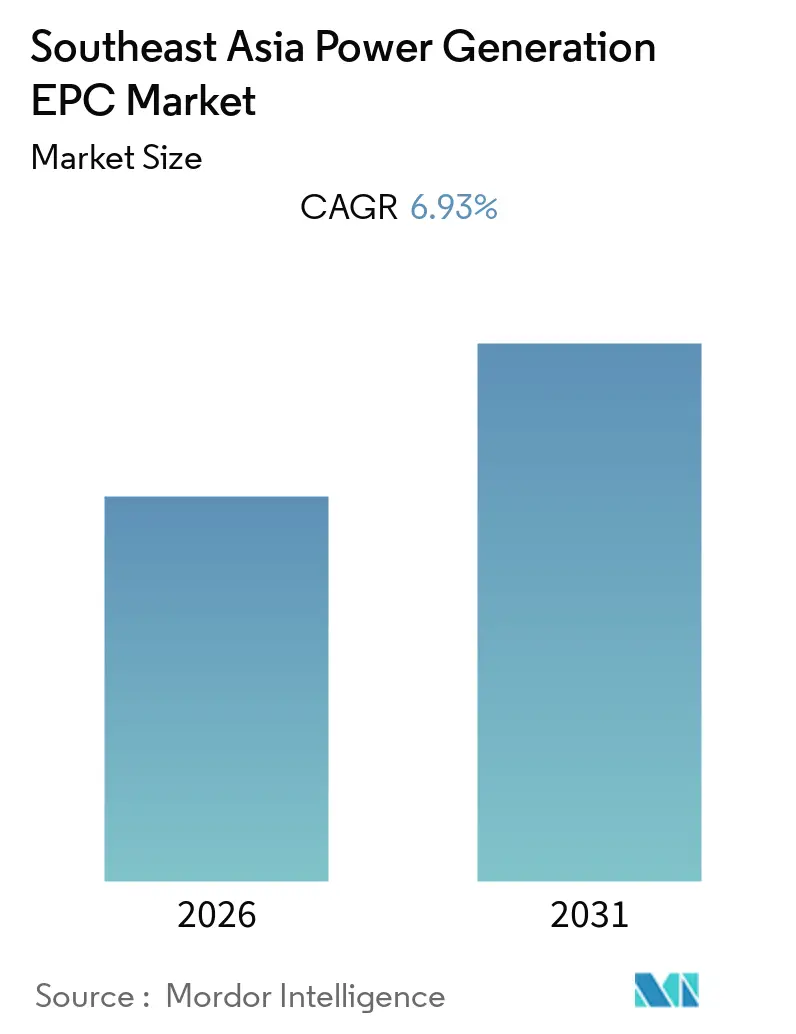
Se espera que el Mercado de EPC de Generación de Energía en el Sudeste Asiático registre una CAGR del 6,93% durante el período de pronóstico.
- Se espera que las políticas y mandatos gubernamentales favorables hacia la adopción de fuentes de energía renovable y el creciente enfoque en la reducción de emisiones de carbono en toda la región impulsen el mercado de EPC de generación de energía renovable a una tasa significativa.
- Se prevé que la demanda de energía en la región del Sudeste Asiático crezca aproximadamente dos tercios entre 2019 y 2040, lo que llevará a una inversión masiva en nueva generación, distribución y transmisión de energía, creando oportunidades de mercado excedentes para los actores del mercado de EPC en los próximos años.
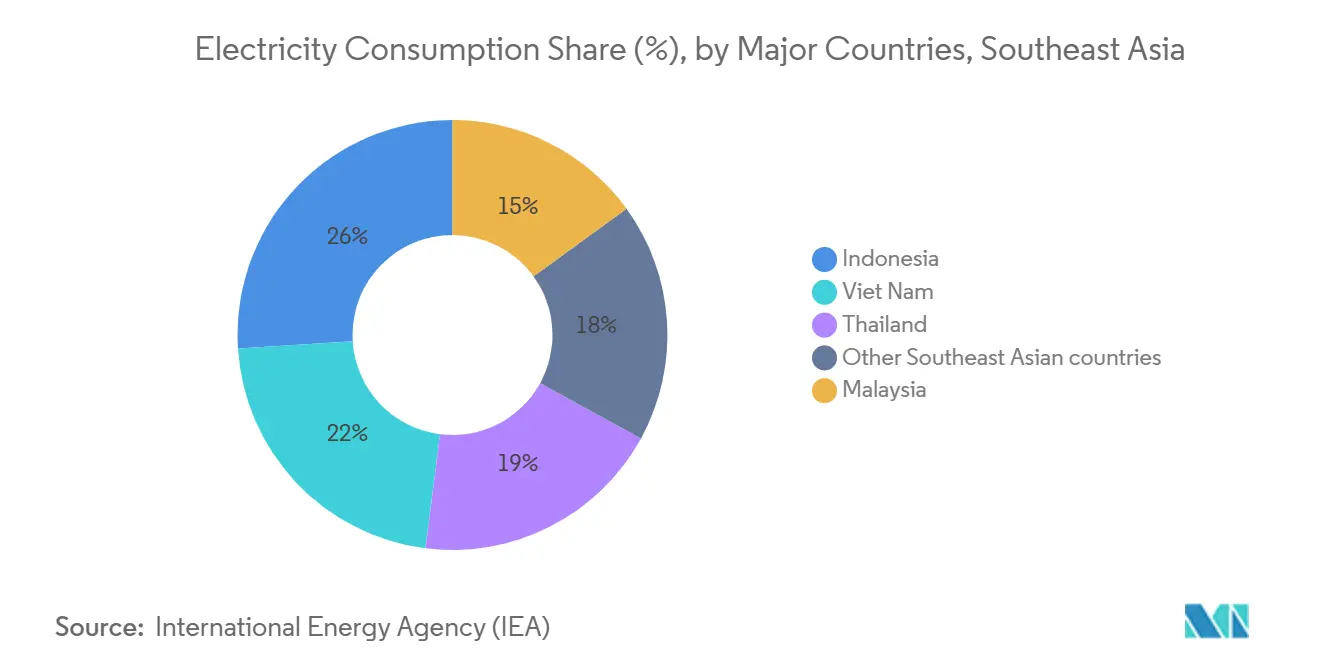
- Indonesia, la mayor economía del Sudeste Asiático, registró la mayor generación de energía en 2021. Se espera que la nación domine el mercado de EPC de generación de energía durante el período de pronóstico con proyectos planificados.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
La Fuente de Energía Renovable Registrará una Demanda Significativa
- La Asociación de Naciones del Sudeste Asiático (ASEAN) ha establecido un ambicioso objetivo de obtener el 23% de su energía primaria de fuentes renovables y una participación del 35% en la capacidad instalada para 2025. Se espera que la demanda de energía en la región crezca un 50%. Esto, a su vez, se proyecta que brinde un impulso significativo al mercado de EPC de generación de energía del Sudeste Asiático bajo fuentes renovables.
- A finales de 2020, la capacidad instalada de energía eólica en Vietnam alcanzó los 600 MW. Se espera que los objetivos acelerados establecidos por el gobierno vietnamita alcancen los 11.800 MW para 2025, lo que se espera que impulse el mercado de EPC de generación de energía en toda la región.
- Se espera que las políticas gubernamentales favorables introducidas por el gobierno de Malasia para aumentar la participación de energía renovable en todo el país amplíen el mercado. Se espera que el programa de medición neta 3.0 introducido por el gobierno para fomentar el despliegue de sistemas de energía solar en los sectores residencial y comercial estimule la demanda del mercado de EPC de generación de energía.
- Debido a los próximos proyectos, la participación de las energías renovables en la generación de energía está creciendo significativamente en Tailandia. Con 7.406 MW en 2014 y 11.991 MW en 2020, la capacidad instalada de energía renovable aumenta continuamente en el país.
- Además, la Autoridad de Generación de Electricidad de Tailandia (EGAT) planea construir 2,7 GW de capacidad de energía solar flotante en los embalses de presas para 2037. El objetivo será generar abundantes oportunidades para impulsar considerablemente el mercado de EPC. Por lo tanto, los factores anteriores mejoran aún más la participación de mercado del mercado de EPC de generación de energía en la región.
- Por lo tanto, en función de los factores mencionados anteriormente, se espera que el segmento de fuentes de energía renovable registre una demanda significativa durante el período de pronóstico.

Indonesia Dominará el Mercado
- Indonesia es una de las mayores economías del Sudeste Asiático. El sector eléctrico del país depende en gran medida de los combustibles fósiles para la generación de electricidad, en particular del lignito y el carbón bituminoso. Aunque no es lo mismo que el carbón, también se espera que el gas natural siga siendo parte integral de la combinación energética del país.
- El Gobierno de Indonesia introdujo un nuevo Plan de Adquisición de Electricidad (RUPTL), bajo el cual el país tiene como objetivo agregar 4,7 GW de energía solar para 2030. Se espera que esto impulse la participación de mercado del país en EPC de generación de energía bajo el sector renovable.
- Se anticipa que la creciente tendencia de inversión en el sector de energía renovable en toda Indonesia aumentará el crecimiento del mercado. En 2020, se registró una inversión de 1.360 millones de USD en el sector de energía renovable.
- El Gobierno de Indonesia planea reemplazar las plantas de energía de carbón con reactores nucleares para disminuir las emisiones de carbono, además de aumentar la generación de energía de plantas nucleares. Sin embargo, el país tiene un inmenso potencial para generar energía nuclear en la región en comparación con cualquier otro país de la región del Sudeste Asiático.
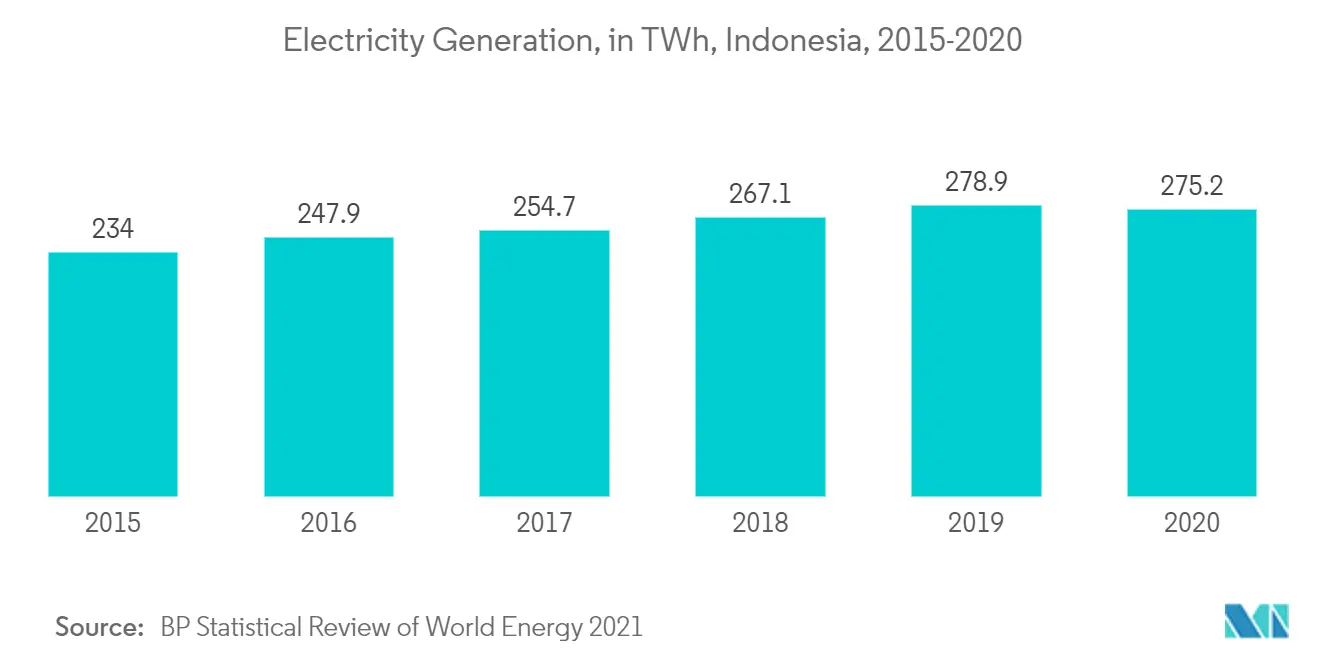
- Por lo tanto, con el aumento de la demanda de energía, la generación de energía también está creciendo. Indonesia generó 275,2 TWh de electricidad en 2020. Se espera que los nuevos proyectos satisfagan la creciente demanda de energía durante el período de pronóstico e impulsen un mercado considerable.
- Por lo tanto, en función de los factores mencionados anteriormente, se espera que Indonesia domine el mercado de EPC de generación de energía del Sudeste Asiático durante el período de pronóstico.
Panorama regulatorio
La actividad de EPC de generación eléctrica en el sudeste asiático está determinada por los marcos eléctricos nacionales y por una mayor coordinación liderada por la ASEAN en materia de interconexiones transfronterizas. En octubre de 2025, los ministros de energía de la ASEAN respaldaron un Memorando de Entendimiento sobre la Red Eléctrica Mejorada de la ASEAN (APG) para alinear normas, requisitos técnicos y enfoques de financiamiento para las interconexiones, apoyando el desarrollo de proyectos multinacionales y prácticas armonizadas de conexión a la red.
A nivel nacional, Vietnam actualizó las normas centrales de desarrollo y contratación que afectan las licitaciones EPC y la viabilidad financiera de los proyectos. El Decreto n.º 56/2025/ND-CP de Vietnam (vigente desde el 3 de marzo de 2025) desarrolla la Ley de Electricidad con disposiciones que abarcan la planificación del desarrollo eléctrico, la construcción y las licitaciones para seleccionar inversores, mientras que la Resolución n.º 253/2025/QH15 establece mecanismos para el desarrollo energético nacional para el período 2026-2030 (vigente desde el 1 de marzo de 2026). Vietnam también ajustó su marco de acuerdos de compra directa de energía mediante el Decreto n.º 243/2026/ND-CP (con fecha 26 de junio de 2026), que influye en las vías de contratación para los generadores renovables y, a su vez, en la estructuración de los paquetes EPC y de las estructuras de venta de energía (offtake).
Análisis de la cadena de valor
La cadena de valor de EPC de generación eléctrica en el sudeste asiático suele comenzar con la originación de proyectos (empresas de servicios públicos, productores independientes de energía y planificadores gubernamentales), y luego avanza a través de la viabilidad y los permisos, el financiamiento, la contratación EPC, la adquisición de equipos, la construcción, la puesta en marcha y el soporte de operaciones a largo plazo. Los grandes proyectos suelen utilizar estructuras de consorcio que combinan a fabricantes internacionales de equipos originales (OEM) y capacidad EPC con socios locales de ingeniería y construcción, incluido el proyecto O Mon IV de Vietnam, donde Petrovietnam finalizó un contrato EPC con una empresa conjunta de Doosan Enerbility y PECC2 (junio de 2025), seguido del suministro por parte de Mitsubishi Power de equipos clave de turbinas de gas (septiembre de 2025).
Por el lado de la oferta, la cadena abarca a los OEM (turbinas de gas, calderas, generadores), proveedores de balance de planta, contratistas civiles y eléctricos, y proveedores de logística especializada. La construcción de redes e interconexiones añade niveles adicionales, incluidos transformadores de alta tensión, aparamenta, cables y convertidores HVDC, y buques tendecables, donde la escasez reportada y los plazos de entrega prolongados generan riesgo de aprovisionamiento y presión en la programación para los contratistas EPC. Los propietarios y las empresas EPC también coordinan los requisitos de integración (frecuencia e interoperabilidad) para el comercio transfronterizo de energía, lo que puede desplazar el alcance hacia paquetes HVDC y de sistemas de control, y aumentar la dependencia de un grupo reducido de proveedores calificados.
Panorama Competitivo
Concentración del Mercado
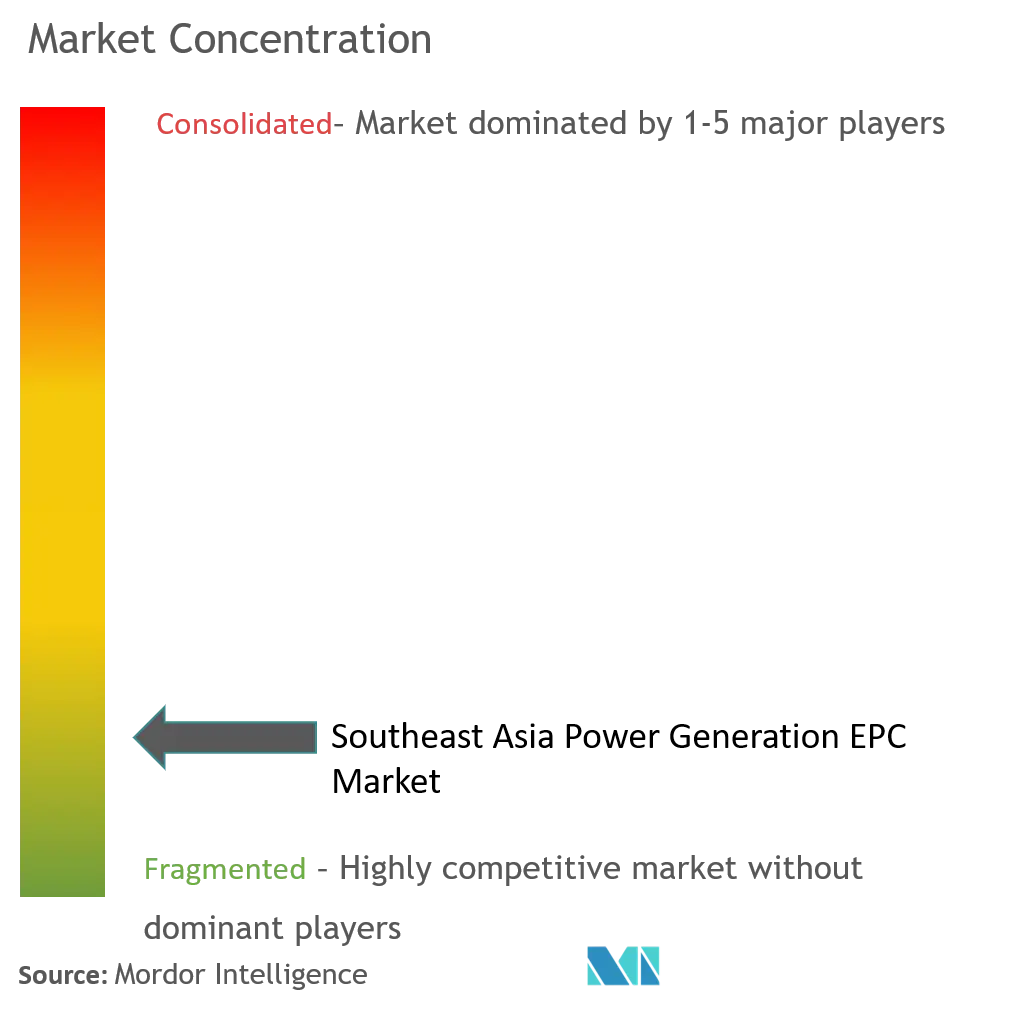
El mercado de EPC de generación de energía del Sudeste Asiático está moderadamente fragmentado. Algunas de las principales empresas incluyen Mitsubishi Heavy Industries Ltd, Hyundai Engineering Co. Ltd, Sumitomo Corporation, Poyry PLC e Indika Energy.
Líderes de la Industria de EPC de Generación de Energía del Sudeste Asiático
-
Sumitomo Corporation
-
Poyry PLC
-
Indika Energy
-
Mitsubishi Heavy Industries, Ltd.
-
Hyundai Engineering Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de EPC de Generación de Energía en el Sudeste Asiático Empresas cubiertas en este informe
- Hyundai Engineering Co., Ltd.
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Poyry PLC
- Toshiba Corp.
- Indika Energy
- Sumitomo Corporation
- Punj Lloyd Limited
- China Huadian Engineering Co. Ltd
- Kawasaki Heavy Industries Ltd
- Fluor Corporation
- Trung Nam Group
- IHI Corp
- JGC Holdings Corporation
Lea el análisis de las empresas de mercado de epc de generación de energía en el sudeste asiático
Oportunidades de mercado y perspectivas futuras
Los proyectos de generación a gas y de ciclo combinado vinculados al GNL a escala de servicios públicos están ampliando los grupos de contratos EPC, especialmente en aquellos lugares donde los gobiernos y las empresas de servicios públicos pasan de la planificación a las adjudicaciones. En Vietnam, Vietnam Electricity (EVN) firmó un contrato EPC por 962 millones de USD en febrero de 2026 para el proyecto de generación eléctrica con GNL Quang Trach II de 1612 MW, con un consorcio liderado por PowerChina y Lilama, y GE Vernova obtuvo posteriormente un pedido (junio de 2026) para suministrar la maquinaria de turbinas principal del mismo proyecto. Juntas, estas adjudicaciones refuerzan una cartera de grandes adiciones térmicas lideradas por EPC con un alcance sustancial de balance de planta y conexión a la red.
Las oportunidades de EPC en renovables también se están expandiendo más allá de la generación independiente hacia configuraciones híbridas que combinan energía solar y almacenamiento, lo que aumenta la complejidad de ingeniería y el alcance total por proyecto. En Filipinas, Levanta Renewables firmó un contrato EPC (abril de 2026) con China Energy Engineering Group para una instalación solar de 166 MWp combinada con un sistema de almacenamiento de energía en baterías de 80 MWh, lo que refleja un cambio hacia funciones de firmeza y soporte de red. En paralelo, la agenda de la Red Eléctrica Mejorada de la ASEAN está generando líneas de trabajo concretas, con grupos de trabajo de la APG reuniéndose en abril de 2026 para perfeccionar planes de trabajo y mapeos técnicos, y el Banco Asiático de Desarrollo estableciendo un Fondo Regional de Conectividad para la Energía en el Sudeste Asiático (abril de 2026) bajo el Fondo de Infraestructura de la ASEAN. Estos pasos apoyan programas de transmisión e interconexión multinacionales que amplían el mercado direccionable de EPC hacia subestaciones de alta tensión, interconexiones y infraestructura transfronteriza que permite el comercio multilateral de energía.
Desarrollos recientes de la industria en Mercado de EPC de Generación de Energía en el Sudeste Asiático
- Junio de 2026: un consorcio liderado por Sumitomo Corporation e Hitachi Zosen Corporation firmó un acuerdo modificado de colaboración público-privada para avanzar el proyecto regional de conversión de residuos en energía Legok Nangka en Java Occidental, Indonesia. El acuerdo respalda un tipo de proyecto de generación vinculado a municipios que generalmente requiere una EPC integrada que abarca el procesamiento de residuos, la isla de potencia y la conexión a la red, ampliando la demanda más allá de la EPC térmica convencional.
- Octubre de 2025: Meralco PowerGen seleccionó a un consorcio de Mitsubishi Power y Jurong Engineering Limited para desarrollar una instalación de turbina de gas de ciclo combinado de 670 MW preparada para hidrógeno en Singapur. La selección resalta la inversión continua en generación de gas de alta eficiencia y añade alcance EPC vinculado a especificaciones preparadas para hidrógeno, integración y futuros requisitos de flexibilidad de combustible.
- Agosto de 2024: Mitsubishi Power recibió un pedido para suministrar una turbina de gas M701F y una turbina de vapor para una planta de energía de ciclo combinado de 500 MW en Miri, Sarawak, Malasia. El pedido respalda la cartera regional de proyectos CCGT y muestra cómo los paquetes de equipos liderados por OEM pueden dar forma a los cronogramas de EPC, el trabajo de integración y los acuerdos de servicio a largo plazo.
Mercado de EPC de Generación de Energía en el Sudeste Asiático Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Esta metodología abarca los ingresos provenientes de trabajos de ingeniería, adquisición y construcción ejecutados para proyectos de generación de energía en todo el Sudeste Asiático, donde los contratistas son remunerados para diseñar, adquirir los equipos principales y construir plantas hasta su puesta en marcha.
Exclusiones del alcance: Se excluyen los contratos de operación y mantenimiento exclusivo, el suministro y comercialización de combustible, y el EPC de transmisión y distribución de energía, a menos que esté incluido dentro de un contrato de proyecto de generación.
Descripción General de la Segmentación
- Fuente
- Energía Térmica Convencional
- Energía Renovable
- Energía Nuclear
- Geografía
- Indonesia
- Tailandia
- Malasia
- Vietnam
- Filipinas
- Resto del Sudeste Asiático
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la cartera de proyectos y la demanda de actividad EPC en todo el Sudeste Asiático, y luego para fundamentar el modelo en series temporales públicas consistentes. Típicamente se consultaron fuentes como las estadísticas de la AIE e IRENA, publicaciones de energía de la ASEAN, ministerios y reguladores nacionales de energía, y documentos de planificación de servicios públicos que revelan las próximas adiciones de capacidad.
Para traducir la cartera de proyectos en un conjunto de valor EPC, también se revisaron portales de licitaciones y avisos de contratación pública, estadísticas de aduanas y comercio para grandes categorías de equipos de energía, y presentaciones auditadas e informes para inversores de contratistas y proveedores de equipos que cotizan en bolsa. Se utilizó selectivamente una suscripción de pago para información financiera e inteligencia empresarial de empresas, con el fin de estandarizar las divisiones de ingresos y evitar la doble contabilización de contratos en consorcio. Esta lista de fuentes no es exhaustiva, y se consultaron otros documentos públicos para recopilar datos, validar supuestos y aclarar casos donde las divulgaciones eran limitadas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centraron en lo que se contabiliza como ingresos EPC en esta región, y en cómo las estructuras contractuales modifican los precios y los plazos desde la adjudicación hasta la puesta en marcha. Se dialogó con contratistas EPC, promotores, servicios públicos, prestamistas y consultores de ingeniería en los países cubiertos, y luego se conciliaron los aportes para alinear los supuestos sobre los rangos de costo por MW, los factores de localización y los retrasos en los cronogramas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 21% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción descendente en la que las adiciones de generación planificadas y en construcción por país y tecnología se convierten en un conjunto de gasto EPC utilizando bandas típicas de costo por MW y una división observada entre equipos frente a obras civiles, eléctricas y de instalación. Luego verificamos los totales con aproximaciones ascendentes selectivas, como la consolidación de contratos adjudicados anunciados, referencias de costos de proyectos muestreados y verificaciones de canal sobre los patrones de demanda de turbinas, calderas, energía solar y balance de planta.
Los insumos clave utilizados en el modelo incluyen las adiciones anuales de capacidad (MW), el cambio en la participación entre generación térmica y renovable, la combinación de tamaños de proyectos y los plazos de construcción, las señales de contenido local y dependencia de importaciones, y el empaquetado contractual típico para EPC frente a EPCM. Para el pronóstico, se utilizó un análisis de escenarios en torno a los objetivos de energías renovables impulsados por políticas, las necesidades de confiabilidad de la red que influyen en las adiciones de gas, y las condiciones de financiamiento esperadas, y luego la trayectoria final se alineó con el consenso de expertos obtenido en las entrevistas. Donde la divulgación de adjudicaciones es limitada, las brechas se gestionaron aplicando factores de conversión conservadores desde las etapas de cartera hasta el cierre financiero, seguido de un ajuste basado en los retrasos recientes entre adjudicación y puesta en marcha en la región.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron cruzándolos con señales independientes como los planes de desarrollo eléctrico de cada país, los volúmenes de licitaciones y la dirección de las importaciones de grandes equipos, y luego se revisaron las inconsistencias antes de la aprobación final. Si el total de un país se desplazaba bruscamente sin un impulsor claro de la cartera de proyectos, se revisaban las bandas de costo por MW subyacentes y el calendario asumido de los grandes proyectos, y luego se volvía a contactar a las fuentes cuando era necesario.
Cada informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando se producen adjudicaciones de proyectos materiales, cancelaciones o cambios de política. Antes de la entrega, se completa un pase final del analista para que los clientes reciban los supuestos más actuales y la visión de mercado validada más reciente.
Tamaño del Mercado de EPC de Generación de Energía en el Sudeste Asiático de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el EPC de generación de energía en el Sudeste Asiático a menudo no coinciden porque los grupos contabilizan diferentes tipos de proyectos, años y alcances contractuales, y luego convierten las monedas locales a USD utilizando diferentes momentos. Incluso cuando se utiliza la misma geografía, el tratamiento de los equipos suministrados por el propietario incluidos en el contrato, la visibilidad limitada de la orden de inicio y los contratos exclusivamente EPCM pueden cambiar el valor de manera significativa.
Los calendarios de licitaciones, los objetivos de adición de capacidad en los planes nacionales de energía y una verificación cruzada de las divulgaciones de adjudicación de grandes proyectos son la evidencia utilizada para mantener a Mordor Intelligence vinculado a la cartera de adjudicaciones EPC observable regionalmente, y las mismas verificaciones también se utilizan para filtrar el trabajo que se encuentra fuera del EPC de generación, como las construcciones de transmisión independientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,20 mil millones de USD (2026) | |
| Consultoría Global A | 18,75 mil millones de USD (2026) | Esta estimación parece aplicar una definición contractual más amplia que puede contabilizar el EPCM y una mayor proporción de trabajos de balance de planta, y también asume una conversión más rápida de cartera a ingresos para proyectos plurianuales. |
| Editorial del Sector B | 14,50 mil millones de USD (2023) | Este número está anclado a un año base anterior y puede reflejar un conjunto más reducido de proyectos divulgados, con menos ajustes por retrasos y redefinición del alcance en grandes adjudicaciones térmicas e hidroeléctricas. |
En general, la dispersión se debe principalmente a los límites del alcance contractual, el momento del año base y la forma en que se reconocen los ingresos de proyectos plurianuales. Al anclar los supuestos a las adiciones del plan de cada país y a la visibilidad de las adjudicaciones, y luego verificar los totales con rangos de costo por MW muestreados, el resultado permanece trazable a insumos claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de EPC de Generación de Energía del Sudeste Asiático?
Se proyecta que el Mercado de EPC de Generación de Energía del Sudeste Asiático registre una CAGR del 6,93% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de EPC de Generación de Energía del Sudeste Asiático?
Sumitomo Corporation, Poyry PLC, Indika Energy, Mitsubishi Heavy Industries, Ltd. e Hyundai Engineering Co., Ltd. son las principales empresas que operan en el Mercado de EPC de Generación de Energía del Sudeste Asiático.
¿Qué años cubre este Mercado de EPC de Generación de Energía del Sudeste Asiático?
El informe cubre el tamaño histórico del Mercado de EPC de Generación de Energía del Sudeste Asiático para los años: 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de EPC de Generación de Energía del Sudeste Asiático para los años: 2026, 2027, 2028, 2029, 2030 y 2031.