
Tamaño y Participación del Mercado de Bebidas Lácteas de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
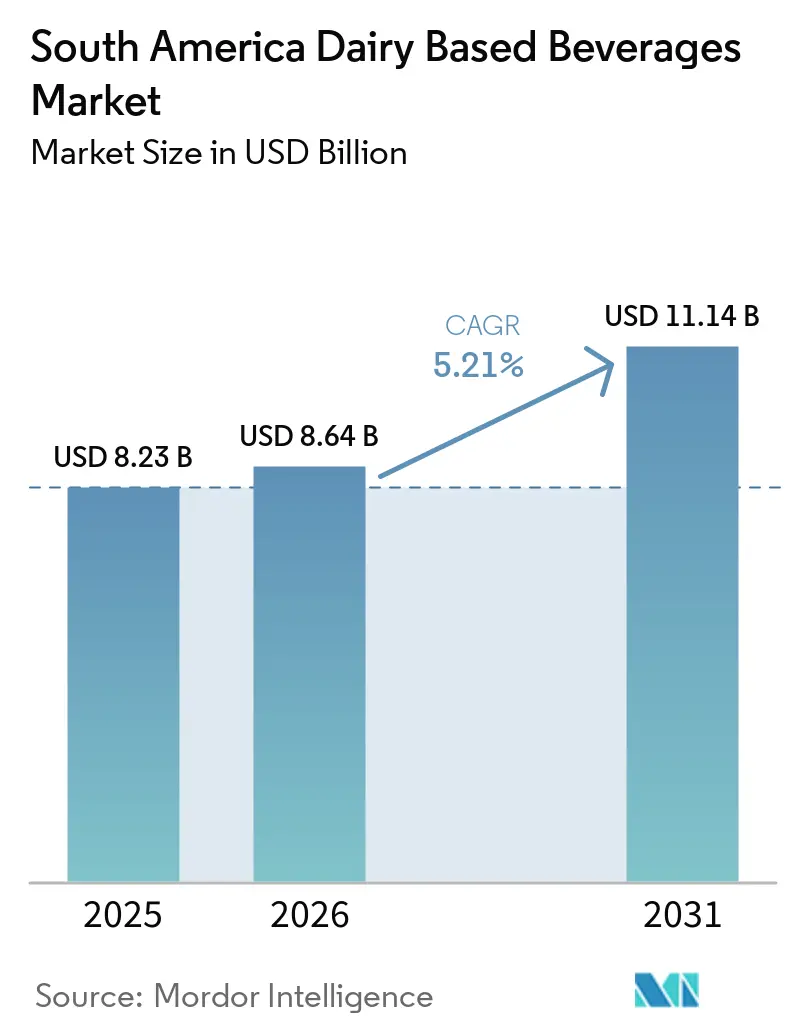
| Tamaño del mercado en el año base (2025) | 8.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.21 % |
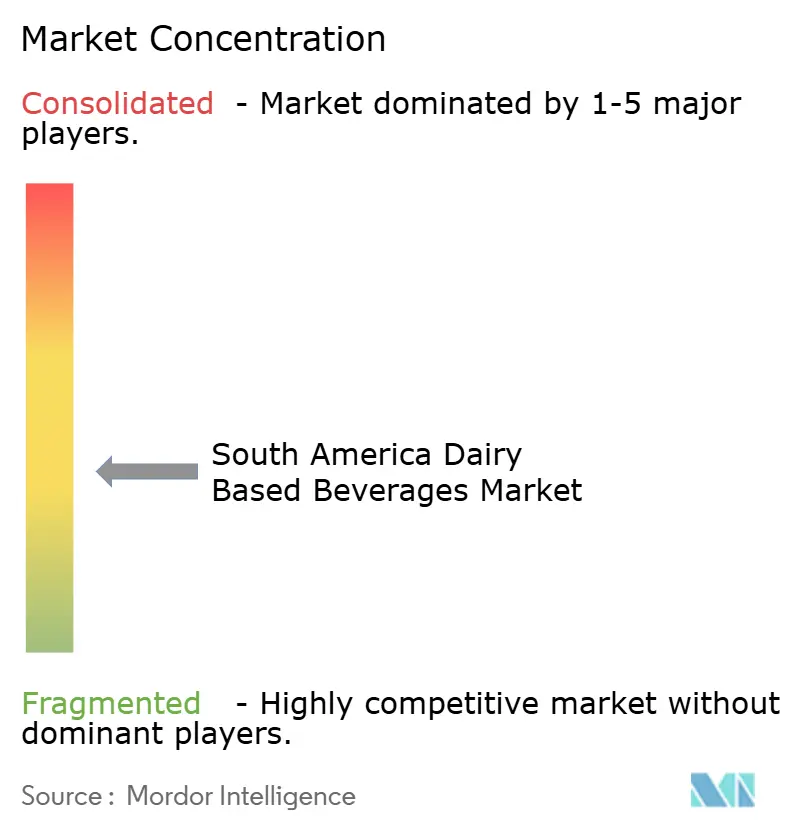
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Lácteas de América del Sur por Mordor Intelligence
El Mercado de Bebidas Lácteas de América del Sur fue valorado en 8,23 mil millones de USD en 2025 y se estima que crecerá desde 8,64 mil millones de USD en 2026 hasta alcanzar 11,14 mil millones de USD en 2031, a una CAGR del 5,21% durante el período de pronóstico (2026–2031). El crecimiento del mercado está respaldado por la creciente preferencia de los consumidores por bebidas que combinan nutrición cotidiana con conveniencia y beneficios adicionales para la salud. Las bebidas lácteas siguen siendo una fuente importante de proteínas, calcio y otros nutrientes esenciales, apoyando su papel en las dietas diarias y las rutinas nutricionales. La creciente conciencia sobre la salud digestiva está impulsando el interés en las bebidas lácteas fermentadas que contienen probióticos, mientras que la demanda de opciones ricas en proteínas está fortaleciendo el atractivo de las bebidas lácteas entre los consumidores que buscan apoyo nutricional para estilos de vida activos.
Conclusiones Clave del Informe
- Por tipo de producto, las Bebidas a Base de Leche representaron el 57,62% de la participación del mercado de bebidas lácteas de América del Sur en 2025, mientras que se prevé que las Bebidas a Base de Yogur crezcan a una CAGR del 6,29% hasta 2031.
- Por contenido de grasa, las bebidas Enteras/con Grasa representaron el 51,23% de la participación del mercado de bebidas lácteas de América del Sur en 2025, mientras que se proyecta que las bebidas Bajas en Grasa se expandan a una CAGR del 6,57% hasta 2031.
- Por tipo de envase, los Cartones capturaron una participación del 43,32% en 2025, mientras que se espera que las Bolsas registren la CAGR más alta del 6,88% hasta 2031.
- Por canal de distribución, el canal Fuera del Establecimiento tuvo una participación del 76,74% en 2025, mientras que se prevé que el canal En el Establecimiento crezca a una CAGR del 5,96% hasta 2031.
- Por geografía, Brasil representó una participación del 48,78% en 2025, mientras que se espera que Chile registre el crecimiento más rápido con una CAGR del 7,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de bebidas ricas en proteínas | +1.2% | Brasil, Chile, Colombia, Argentina | Mediano plazo (2–4 años) |
| Creciente preferencia por formatos convenientes listos para beber | +0.9% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Expansión de programas de nutrición escolar y de leche | +0.8% | Brasil, Colombia, Perú | Corto a mediano plazo (≤ 2–4 años) |
| Creciente popularidad de las bebidas lácteas probióticas y fermentadas | +0.7% | Brasil, Argentina, Chile | Mediano plazo (2–4 años) |
| Avances en la extensión de la vida útil y el envasado aséptico | +0.6% | Brasil, Colombia, región andina | Largo plazo (≥ 4 años) |
| Fortificación de productos con nutrientes esenciales | +0.5% | Brasil, Perú, Colombia | Mediano a largo plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Ricas en Proteínas
La creciente demanda de bebidas ricas en proteínas está apoyando el crecimiento del mercado de bebidas lácteas de América del Sur, ya que los consumidores reconocen cada vez más el papel de las proteínas en el mantenimiento muscular, la recuperación y el equilibrio nutricional general. La leche contiene naturalmente proteínas de alta calidad, incluidas la caseína y el suero, lo que convierte a las bebidas a base de leche en una opción accesible para incorporar proteínas a las dietas cotidianas. El creciente interés en el fitness, la nutrición deportiva y los estilos de vida activos está impulsando la demanda de bebidas de leche enriquecidas con proteínas y bebidas a base de yogur entre los consumidores que buscan opciones nutricionales convenientes. Por ejemplo, según el Ministerio de Salud de Brasil, aproximadamente el 42,3% de los adultos alcanzó el nivel recomendado de actividad física en tiempo libre en 2025[1]. Este nivel de participación en actividad física destaca la relevancia de la nutrición para estilos de vida activos, creando oportunidades para las bebidas lácteas posicionadas en torno a la ingesta de proteínas, la recuperación muscular y la conveniencia nutricional.
Creciente Preferencia por Formatos Convenientes Listos para Beber
La creciente demanda de opciones de bebidas convenientes está apoyando el mercado de bebidas lácteas de América del Sur, ya que los consumidores buscan productos que se adapten a agendas laborales ocupadas, rutinas de desplazamiento y ocasiones de consumo en movimiento. La leche lista para beber, el yogur bebible y otras bebidas lácteas no requieren preparación, lo que las hace adecuadas para el consumo en la escuela, los lugares de trabajo, durante los viajes y después del ejercicio. Los envases individuales y los recipientes resellables mejoran la portabilidad y el control de porciones, mientras que los productos estables en estantería de temperatura ultra alta (UHT) ofrecen mayor flexibilidad de almacenamiento antes de abrirse. Estos atributos de conveniencia permiten a los consumidores incorporar bebidas lácteas en diferentes partes de sus rutinas diarias, aumentando las ocasiones de consumo y apoyando la demanda de formatos listos para beber en toda América del Sur.
Expansión de Programas de Nutrición Escolar y de Leche
Los programas de nutrición escolar liderados por el gobierno están apoyando el mercado de bebidas lácteas de América del Sur al incorporar productos lácteos en la adquisición institucional de alimentos y promover el acceso regular a alimentos ricos en nutrientes entre los niños. En Perú, el programa de alimentación escolar Qali Warma cubrió a más de 4 millones de niños en 65.271 instituciones educativas públicas en 2024, con especificaciones de adquisición que incluyen leche entera evaporada y leche de temperatura ultra alta (UHT)[2]. La inclusión de estos productos refleja la importancia de los formatos lácteos estables en estantería en los programas de alimentación a gran escala, ya que facilitan el almacenamiento, el transporte y la distribución en las instituciones educativas. Dichos programas fortalecen la demanda institucional de productos a base de leche, amplían el acceso a proteínas y calcio derivados de los lácteos, y ayudan a establecer hábitos regulares de consumo de leche entre los niños en edad escolar, apoyando la demanda de bebidas lácteas en toda la región.
Creciente Popularidad de las Bebidas Lácteas Probióticas y Fermentadas
El creciente interés en la salud digestiva está apoyando el mercado de bebidas lácteas de América del Sur, ya que los consumidores reconocen cada vez más los productos lácteos fermentados como parte de una dieta equilibrada. El yogur bebible, el kéfir y otras bebidas de leche fermentada aportan microorganismos beneficiosos en formatos adecuados para el consumo cotidiano. La fermentación también produce sabores y texturas ácidos característicos, ofreciendo alternativas a las bebidas de leche convencionales. La creciente conciencia sobre la relación entre la salud intestinal y el bienestar general está animando a los consumidores a explorar opciones lácteas probióticas, y los formatos bebibles hacen que estos productos sean más fáciles de incorporar a las rutinas diarias. Este cambio hacia las bebidas lácteas fermentadas está ampliando la demanda más allá de la leche convencional y apoyando el crecimiento en la categoría de bebidas lácteas funcionales en toda América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intolerancia a la lactosa y sensibilidades relacionadas con los lácteos | -0.6% | Chile, Colombia, Perú, región andina en general | Corto a mediano plazo (≤ 2–4 años) |
| Volatilidad en la disponibilidad de leche cruda | -0.4% | Brasil (Río Grande do Sul), Argentina, corredor andino | Mediano plazo (2–4 años) |
| Altos costos de refrigeración y logística de cadena de frío | -0.5% | Interior de Brasil, regiones del norte, Perú, mercados adyacentes a Bolivia | Largo plazo (≥ 4 años) |
| Intensa competencia de las bebidas a base de plantas | -0.5% | Brasil, Argentina, Chile (centros urbanos) | Mediano a largo plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Intolerancia a la Lactosa y Sensibilidades Relacionadas con los Lácteos
La intolerancia a la lactosa y las sensibilidades relacionadas con los lácteos limitan el mercado de bebidas lácteas de América del Sur al reducir el consumo de leche convencional y otras bebidas que contienen lactosa entre los consumidores afectados. Síntomas como hinchazón, malestar abdominal y diarrea desalientan el consumo regular, especialmente entre las personas con baja capacidad para digerir la lactosa. Estas preocupaciones pueden llevar a los consumidores a reducir la ingesta de lácteos o evitar ciertos productos por completo, reduciendo la base potencial de consumidores de bebidas lácteas convencionales. Atender a los consumidores sensibles a la lactosa también aumenta la complejidad de formulación y los costos de desarrollo de productos para alternativas sin lactosa, creando desafíos adicionales para las empresas que buscan satisfacer diversas necesidades dietéticas en toda la región.
Altos Costos de Refrigeración y Logística de Cadena de Frío
Los altos costos de refrigeración, energía y transporte con control de temperatura restringen el mercado de bebidas lácteas de América del Sur al aumentar los gastos en almacenamiento, manipulación y distribución. Las bebidas lácteas refrigeradas requieren un control de temperatura constante para preservar la calidad, la frescura y la seguridad del producto, lo que requiere vehículos especializados, almacenes refrigerados y sistemas de enfriamiento confiables. El alto consumo de electricidad y los costos de mantenimiento de equipos aumentan aún más los gastos operativos, especialmente en regiones con infraestructura de cadena de frío limitada o suministro eléctrico poco confiable. Estos desafíos pueden restringir la distribución a zonas remotas y desatendidas, aumentar el desperdicio de productos cuando no se cumplen los requisitos de temperatura y ejercer presión al alza sobre los precios minoristas, lo que podría limitar la asequibilidad y disponibilidad de las bebidas lácteas refrigeradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
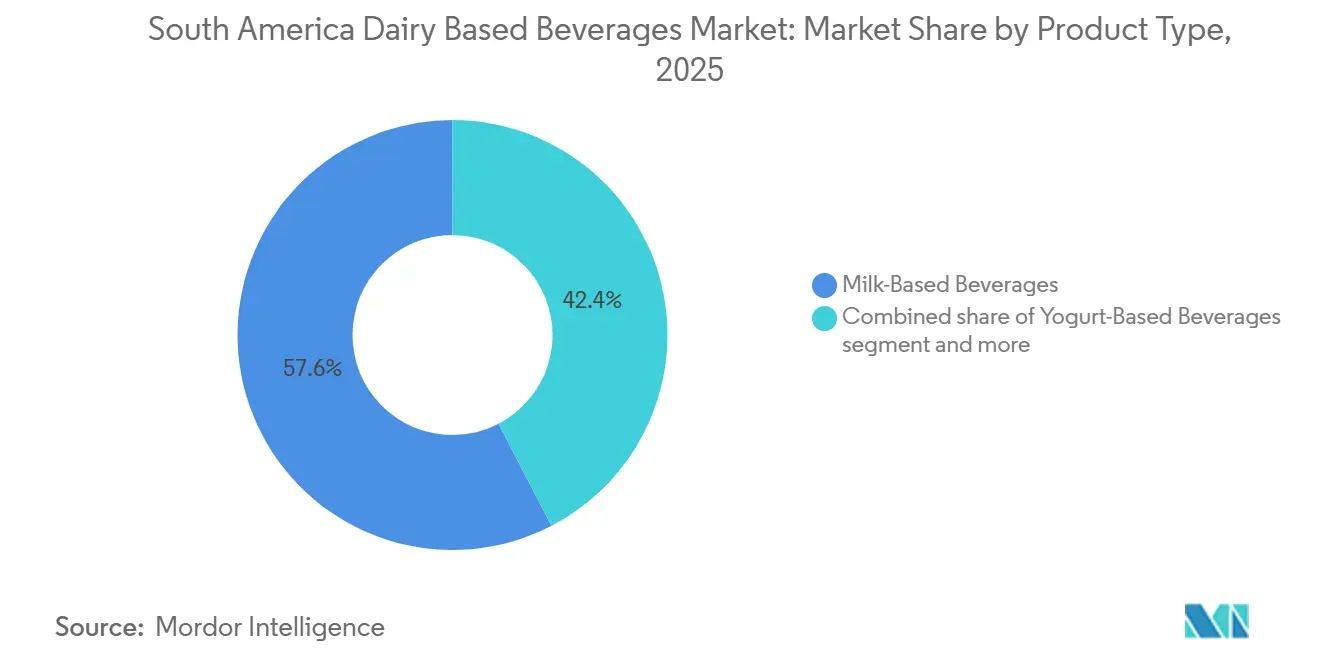
Las Bebidas a Base de Leche Lideran, las Bebidas de Yogur se AceleranLas bebidas a base de leche representaron una participación del 57,62% del mercado de bebidas lácteas de América del Sur en 2025, respaldadas por su papel establecido como productos lácteos cotidianos y su versatilidad para satisfacer diferentes necesidades nutricionales. El crecimiento está impulsado por el continuo desarrollo de productos en leche fortificada, formulaciones enriquecidas con proteínas y variantes diseñadas para retener nutrientes esenciales mientras satisfacen las preferencias dietéticas en evolución. Las mejoras en la pasteurización, el procesamiento de temperatura ultra alta (UHT) y el envasado aséptico están fortaleciendo la calidad del producto, extendiendo la vida útil y mejorando la flexibilidad de distribución sin depender exclusivamente de la refrigeración continua. Los fabricantes también están refinando la composición y las técnicas de procesamiento de la leche para mejorar el sabor, la textura y la consistencia, atendiendo las expectativas de los consumidores tanto para ofertas convencionales como premium.
Se proyecta que las bebidas a base de yogur registren la CAGR más alta del 6,29% durante 2026–2031, impulsadas por el creciente interés de los consumidores en el bienestar digestivo, los alimentos fermentados y las bebidas con beneficios nutricionales adicionales. La presencia de cultivos vivos y activos en las formulaciones probióticas está fortaleciendo el atractivo del yogur bebible y el kéfir entre los consumidores que buscan productos orientados a la salud intestinal para el consumo diario. La innovación de productos apoya aún más el crecimiento del segmento a través de variedades con infusión de frutas, formulaciones reducidas en azúcar, opciones altas en proteínas y alternativas sin lactosa que se adaptan a diferentes preferencias de sabor y requisitos dietéticos. Las mejoras en las técnicas de fermentación y la selección de cultivos microbianos están permitiendo a los fabricantes desarrollar productos con características de sabor, textura y probióticos más consistentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Contenido de Grasa:
La Leche Entera Ancla el Volumen, la Baja en Grasa es la de Mayor CrecimientoEl segmento de grasa entera representó una participación del 51,23% del mercado de bebidas lácteas de América del Sur en 2025, impulsado por la preferencia de los consumidores por el sabor rico, la textura cremosa y la sensación natural en boca asociada con los productos lácteos enteros. La grasa de la leche mejora la entrega del sabor, mejora la consistencia de la bebida y ofrece una experiencia sensorial más satisfactoria, especialmente en productos donde el sabor y la textura impulsan las compras repetidas. Las bebidas lácteas enteras también retienen vitaminas liposolubles que se producen naturalmente, incluidas las vitaminas A, D, E y K, aunque sus niveles varían según el procesamiento y la fortificación. Su posición establecida en el consumo tradicional de lácteos apoya la demanda continua, mientras que las mejoras en la homogeneización y el tratamiento térmico ayudan a mantener una textura suave y una calidad consistente durante la vida útil del producto.
Se prevé que el segmento de bebidas lácteas bajas en grasa crezca a una CAGR del 6,57% durante 2026–2031, respaldado por el creciente interés de los consumidores en la nutrición equilibrada y las dietas reducidas en grasa. La creciente conciencia sobre el vínculo entre la ingesta de grasa dietética y la salud cardiovascular está animando a los consumidores a añadir leche baja en grasa y otras bebidas lácteas reducidas en grasa a sus dietas cotidianas. Estas bebidas retienen nutrientes importantes, incluidas proteínas y calcio, mientras contienen menos grasa que sus contrapartes enteras, lo que las hace atractivas para las personas que buscan moderar el consumo de grasa sin eliminar los lácteos de su dieta. Las mejoras en el procesamiento lácteo también han ayudado a abordar las preocupaciones tradicionales sobre la textura más delgada y la menor riqueza de los productos bajos en grasa, mejorando su atractivo sensorial.
Por Tipo de Envase:
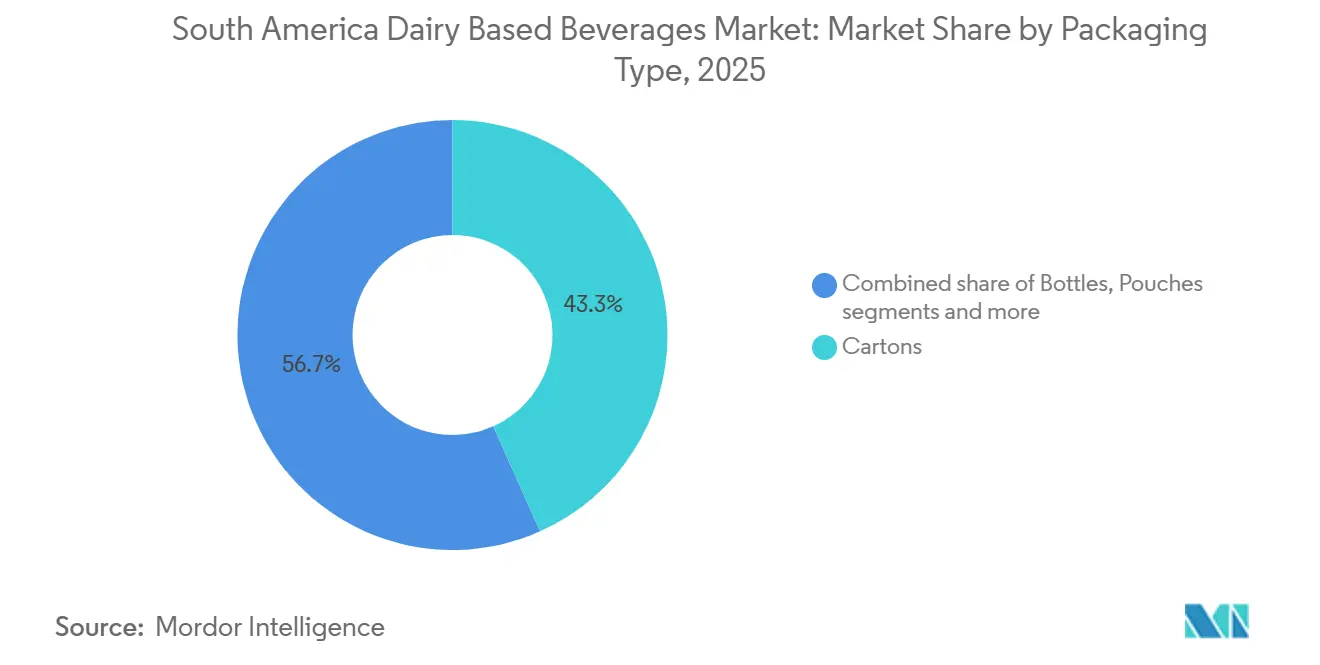
Los Cartones Dominan, las Bolsas Avanzan con FuerzaLos cartones representaron una participación del 43,32% del mercado de bebidas lácteas de América del Sur en 2025. Su construcción multicapa limita la exposición a la luz, el oxígeno y los contaminantes externos, preservando el sabor y la calidad nutricional mientras extiende la vida útil, especialmente para la leche de Temperatura Ultra Alta (UHT). La construcción ligera, el apilamiento eficiente y el almacenamiento que ahorra espacio hacen que los cartones sean adecuados para la distribución a gran escala y el manejo minorista. Su disponibilidad en diferentes capacidades se adapta a las variadas necesidades de consumo del hogar, mientras que las mejoras en el diseño de cartones, los cierres resellables y la comodidad para verter apoyan la usabilidad.
Se proyecta que las bolsas registren el crecimiento más rápido con una CAGR del 6,88% durante 2026–2031. Su construcción ligera, eficiencia de materiales y conveniencia para compras individuales y de menor volumen son los principales impulsores del crecimiento. En comparación con los envases rígidos, las bolsas generalmente requieren menos material de envasado y ocupan menos espacio de almacenamiento, reduciendo los requisitos de transporte y manipulación. Su formato flexible permite una fácil dosificación y admite una variedad de formulaciones de bebidas lácteas. Se espera que la creciente demanda de envases asequibles y convenientes y los esfuerzos por reducir el peso del envasado impulsen la adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
El Canal Fuera del Establecimiento Sigue Siendo Fundamental, el Canal En el Establecimiento Gana RitmoLos canales fuera del establecimiento representaron una participación dominante del 76,74% del mercado de bebidas lácteas de América del Sur en 2025, impulsados por las compras domésticas habituales de leche y otras bebidas lácteas envasadas a través de supermercados, hipermercados, tiendas de conveniencia y tiendas de comestibles de barrio. La disponibilidad de envases de tamaño familiar apoya el consumo doméstico regular, mientras que los paquetes más pequeños se adaptan a las necesidades individuales y al consumo inmediato. El amplio espacio en las estanterías minoristas y los sistemas de reposición establecidos mejoran aún más la accesibilidad y disponibilidad del producto. El uso creciente de plataformas de compras de comestibles en línea y servicios de entrega a domicilio también está fortaleciendo la conveniencia de comprar bebidas lácteas envasadas, reforzando la posición dominante del canal.
Se proyecta que el canal en el establecimiento registre el crecimiento más rápido, con una CAGR del 5,96% durante 2026–2031, respaldado por la demanda de bebidas lácteas servidas en cafeterías, restaurantes, hoteles y otros establecimientos de servicios de alimentación. La creciente integración de la leche en bebidas a base de café, incluidos los lattes, los capuchinos y los batidos de leche, está ampliando las ocasiones de consumo más allá del uso tradicional en el hogar. El yogur bebible y otras bebidas lácteas listas para servir ofrecen opciones convenientes para los menús de servicios de alimentación, mientras que la demanda de bebidas personalizadas permite a los consumidores seleccionar los tipos de leche y formulaciones preferidos. Se espera que el desarrollo de la cultura del café de especialidad y la diversificación más amplia del menú de bebidas creen oportunidades adicionales para las bebidas lácteas en entornos fuera del hogar durante el período de pronóstico.
Análisis Geográfico
Mercado de Bebidas Lácteas de Brasil
Brasil mantuvo una participación del 48,78% en el mercado de bebidas lácteas de América del Sur en 2025, respaldado por su sustancial base de consumo de productos lácteos, su consolidada industria de procesamiento de leche y la amplia integración de los productos lácteos en la dieta cotidiana. Según el Departamento de Agricultura de los Estados Unidos (USDA), Brasil fue el mayor país consumidor de leche en América del Sur en 2025, con un consumo que alcanzó aproximadamente 28,48 millones de toneladas métricas[3]. Esta sólida demanda interna proporciona una base firme para la leche envasada, la leche saborizada, el yogur para beber y otras bebidas lácteas. La infraestructura de producción lechera y procesamiento del país respalda la disponibilidad de leche cruda, y los sistemas de distribución regional facilitan el acceso a los productos en los mercados urbanos y rurales.
Mercado de Bebidas Lácteas de Chile
Se proyecta que Chile será el mercado de mayor crecimiento en la región, registrando una CAGR del 7,09% durante el período 2026–2031. El crecimiento está respaldado por los avances en la producción lechera nacional, las capacidades de procesamiento orientadas a la exportación y la evolución de las preferencias de los consumidores hacia productos lácteos diferenciados. Las mejoras en la productividad de las granjas y en los sistemas de recolección de leche están fortaleciendo la base de suministro, mientras que el desempeño exportador fomenta la inversión continua en estándares de procesamiento, calidad del producto y fabricación de productos lácteos de valor agregado. La demanda de leche sin lactosa, bebidas enriquecidas con proteínas, bebidas lácteas fermentadas y formatos envasados convenientes ofrece oportunidades adicionales para la expansión del mercado. La infraestructura minorista de Chile y el interés de los consumidores en la calidad nutricional y la variedad de productos también impulsan la adopción de bebidas lácteas diferenciadas.
Mercados más amplios de América del Sur
Argentina sigue siendo un mercado importante, respaldado por su consolidada tradición en la ganadería lechera, sus capacidades de procesamiento de leche y el consumo histórico de leche y otros productos lácteos. La disponibilidad interna de leche cruda proporciona una base para la producción de bebidas lácteas envasadas, mientras que la demanda de leche saborizada, yogur para beber y otras formulaciones de valor agregado crea oportunidades para la diversificación de productos. Colombia y Perú también contribuyen al desarrollo del mercado regional mediante la expansión del acceso al comercio minorista moderno, la evolución de las preferencias en alimentos y bebidas, y la creciente disponibilidad de productos lácteos envasados. Otros mercados de América del Sur ofrecen oportunidades de demanda adicionales, aunque las diferencias en la producción lechera, la infraestructura de cadena de frío y la penetración minorista influyen en sus respectivas trayectorias de crecimiento.
Panorama Competitivo
El mercado de bebidas lácteas de América del Sur está moderadamente consolidado, con actores multinacionales como Nestlé S.A., Danone S.A. y Groupe Lactalis S.A. compitiendo junto a fabricantes regionales como Vigor Alimentos S.A. y Mastellone Hermanos S.A. Estas empresas compiten a través de marcas lácteas establecidas, amplias redes de distribución minorista, capacidades de procesamiento y amplias carteras que abarcan bebidas a base de leche, bebidas a base de yogur y otros productos lácteos. Su fortaleza competitiva depende de mantener la calidad del producto, precios competitivos, adquisición confiable de leche y relaciones sólidas con los minoristas para asegurar espacio en las estanterías en toda la región.
La competencia está siendo impulsada cada vez más por la diferenciación de productos, el posicionamiento nutricional y la innovación en bebidas lácteas premium. Los fabricantes están desarrollando bebidas fortificadas y bajas en grasa, bebidas lácteas probióticas y fermentadas, y productos diseñados para satisfacer la demanda de nutrición conveniente y bienestar digestivo. Nestlé, por ejemplo, ha introducido opciones de leche con beta-caseína A2 con formulaciones sin lactosa en Argentina, dirigidas a consumidores que buscan alternativas lácteas. Dicha innovación permite a los fabricantes expandirse más allá de las bebidas de leche convencionales, atraer a consumidores conscientes de la salud y fortalecer su posicionamiento en categorías de productos de mayor valor.
Las alianzas estratégicas, la eficiencia de fabricación y el alcance comercial ampliado también están dando forma al panorama competitivo. Las empresas están fortaleciendo las capacidades de producción y distribución mientras adaptan sus carteras de productos a las preferencias locales. Los shots probióticos premium, las bebidas bajas en grasa fortificadas y las formulaciones de leche especializadas representan posibles áreas de diferenciación, aunque el alcance de la inversión y la disponibilidad de productos varía según el fabricante y el mercado.
Líderes de la Industria de Bebidas Lácteas de América del Sur
-
Danone S.A.
-
Nestlé S.A.
-
Groupe Lactalis S.A.
-
Mastellone Hermanos S.A.
-
Vigor Alimentos S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Lácteas de América del Sur Empresas cubiertas en este informe
- Danone S.A.
- Nestle S.A.
- Groupe Lactalis S.A.
- Mastellone Hermanos S.A.
- Vigor Alimentos S.A.
- Arcor S.A.I.C.
- SanCor Cooperativas Unidas Limitada
- Alpina Productos Alimenticios S.A. BIC
- Grupo Nutresa S.A.
- Cooperativa Nacional de Productores de Leche (CONAPROLE)
- Grupo Gloria S.A.
- Laticinios Bela Vista Ltda.
- Lacteos La Sibila S.A.
- Grupo Lala, S.A.B. de C.V.
- Fonterra Co-operative Group Limited
- FrieslandCampina N.V.
- Yakult Honsha Co., Ltd.
- Emmi AG
- General Mills, Inc.
- Chobani, LLC
Lea el análisis de las empresas de mercado de bebidas lácteas de América del Sur
Desarrollos recientes de la industria en Mercado de Bebidas Lácteas de América del Sur
- Julio de 2026: Nestlé comprometió 540 millones de BRL para modernizar su planta de Araçatuba en el estado de São Paulo hasta 2028. La inversión cubre mejoras en eficiencia operativa, nuevas tecnologías y expansión de la capacidad de producción para categorías de alto valor.
- Septiembre de 2025: Yakult Brasil lanzó Yakult Sabor Durazno, la primera variante de leche fermentada con sabor a fruta de Lactobacillus casei Shirota en Brasil, con un objetivo de 217.000 botellas por día a través de canales de entrega a domicilio y minoristas.
- Julio de 2025: Cooperoeste introdujo yogures de fruta y vitaminas bajo la marca Amanhecer Recreio, junto con nuevos productos de yogur, incluido un yogur con 15 g de proteína y un yogur triple cero sin azúcar, grasa ni lactosa.
Alcance del Informe del Mercado de Bebidas Lácteas de América del Sur
Las bebidas lácteas son productos alimenticios y de bebida líquidos preparados principalmente a partir de la leche de mamíferos o subproductos derivados de la leche combinados con aromatizantes, edulcorantes u otros ingredientes funcionales. El Mercado de Bebidas Lácteas de América del Sur está segmentado por tipo de producto, contenido de grasa, tipo de envase, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en bebidas a base de leche, bebidas a base de yogur, kéfir y otros. Según el contenido de grasa, el mercado está segmentado en entera/grasa, baja en grasa y desnatada/sin grasa. Según el tipo de envase, el mercado está segmentado en cartones, botellas, bolsas, latas y otros. Según el canal de distribución, el mercado está segmentado en fuera del establecimiento y en el establecimiento, con el canal fuera del establecimiento segmentado adicionalmente en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros (máquinas expendedoras e institucional). Según la geografía, el mercado está segmentado en Brasil, Argentina, Chile, Colombia, Perú y el resto de América del Sur. El informe proporciona el tamaño del mercado y los pronósticos tanto en valor (USD) como en volumen (toneladas) para todos los segmentos mencionados.
Resumen de la segmentación
| Bebidas a Base de Leche |
| Bebidas a Base de Yogur |
| Kéfir |
| Otros |
| Entera/Grasa |
| Baja en Grasa |
| Desnatada/Sin Grasa |
| Cartones |
| Botellas |
| Bolsas |
| Latas |
| Otros |
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros (Máquinas Expendedoras, Institucional) | |
| En el Establecimiento |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Producto | Bebidas a Base de Leche | |
| Bebidas a Base de Yogur | ||
| Kéfir | ||
| Otros | ||
| Por Contenido de Grasa | Entera/Grasa | |
| Baja en Grasa | ||
| Desnatada/Sin Grasa | ||
| Por Tipo de Envase | Cartones | |
| Botellas | ||
| Bolsas | ||
| Latas | ||
| Otros | ||
| Por Canal de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros (Máquinas Expendedoras, Institucional) | ||
| En el Establecimiento | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las bebidas lácteas en América del Sur?
Se prevé que el mercado de bebidas lácteas de América del Sur crezca a una CAGR del 5,21% de 2026 a 2031, alcanzando 11,14 mil millones de USD en 2031.
¿Qué categoría de producto lidera las ventas de bebidas lácteas en América del Sur?
Las Bebidas a Base de Leche lideran la categoría con una participación del 57,62% en 2025, respaldadas por el consumo doméstico, la demanda institucional y las redes de distribución UHT.
¿Qué categoría de bebidas lácteas está creciendo más rápido?
Las Bebidas a Base de Yogur son la categoría de productos de más rápido crecimiento, con una CAGR proyectada del 6,29% hasta 2031, respaldada por la demanda de opciones de nutrición probiótica y conveniente.
¿Qué formato de envase se espera que crezca más rápido?
Se prevé que las bolsas crezcan a una CAGR del 6,88% hasta 2031, ya que el llenado aséptico de bolsas apoya menores costos logísticos y un acceso más amplio para los procesadores regionales.