
Análisis del Mercado de Defensa de la India por Mordor Intelligence
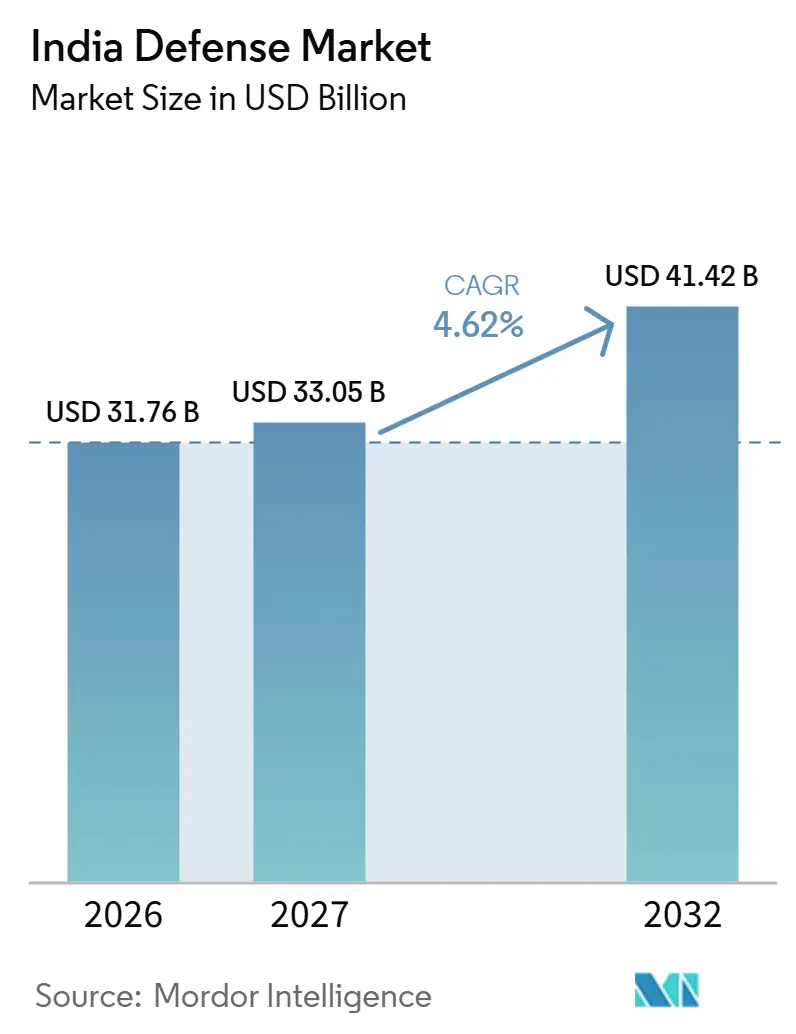
Se espera que el tamaño del mercado de defensa de India aumente de 31,76 mil millones de USD en 2026 a 33,05 mil millones de USD en 2027 y alcance los 41,42 mil millones de USD para 2032, creciendo a un CAGR del 4,62% durante 2027-2032.
Las prioridades de financiación de adquisiciones y abastecimiento nacional de India amplían las oportunidades de los fabricantes, mientras que los requisitos de seguridad fronteriza orientan la demanda de equipos hacia municiones y capacidades relacionadas con drones. Los helicópteros de combate y las actualizaciones de plataformas instaladas crean rutas diferenciadas para los productores de aeronaves y los proveedores de subsistemas especializados. Las licencias tecnológicas y las asociaciones industriales conectan la investigación con la producción, ampliando la participación más allá del desarrollador original. La dependencia de componentes importados y los retrasos en las adquisiciones pueden ralentizar la conversión de esas oportunidades en sistemas entregados. Las oportunidades de adquisición nacional favorecen, por tanto, a los proveedores que combinan diseños con licencia con un abastecimiento fiable de componentes electrónicos, mientras que la demanda urgente de municiones y drones otorga prioridad a la entrega rápida.
Conclusiones Clave del Informe
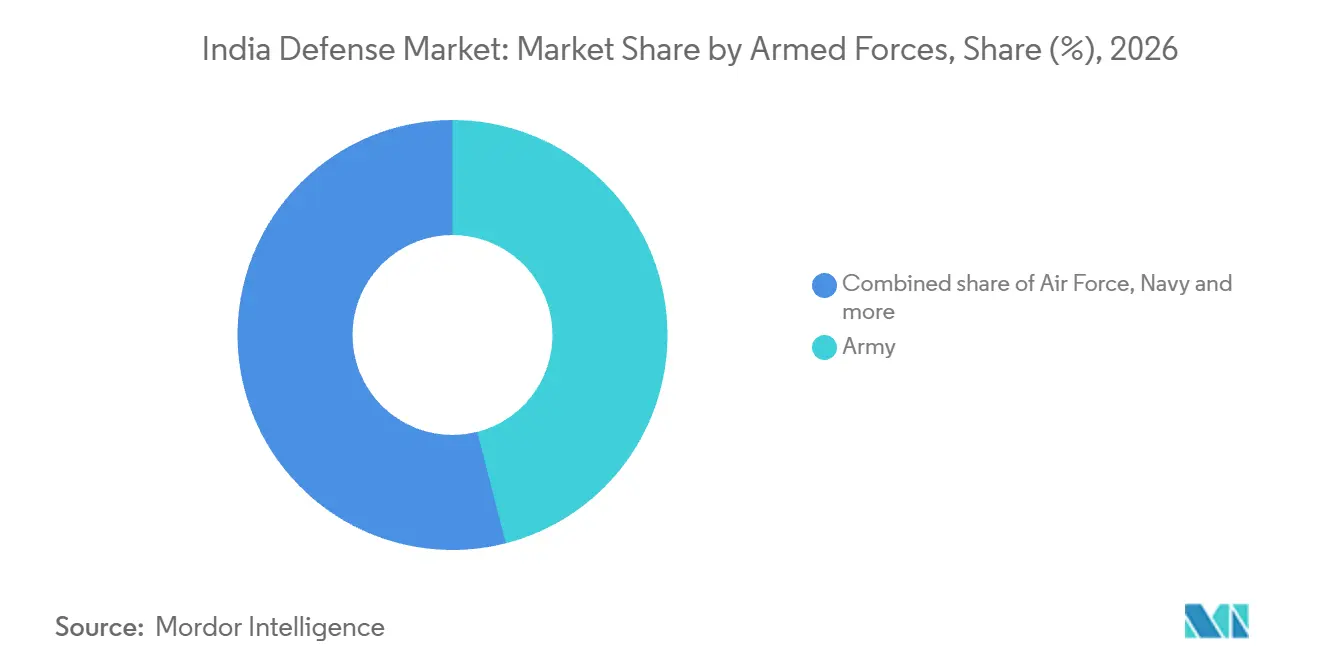
- Por fuerzas armadas, el Ejército lideró con una participación del 46,01% en el mercado de defensa de India en 2026, mientras que se prevé que la Armada crezca más rápido con un CAGR del 5,5% durante 2027-2032.
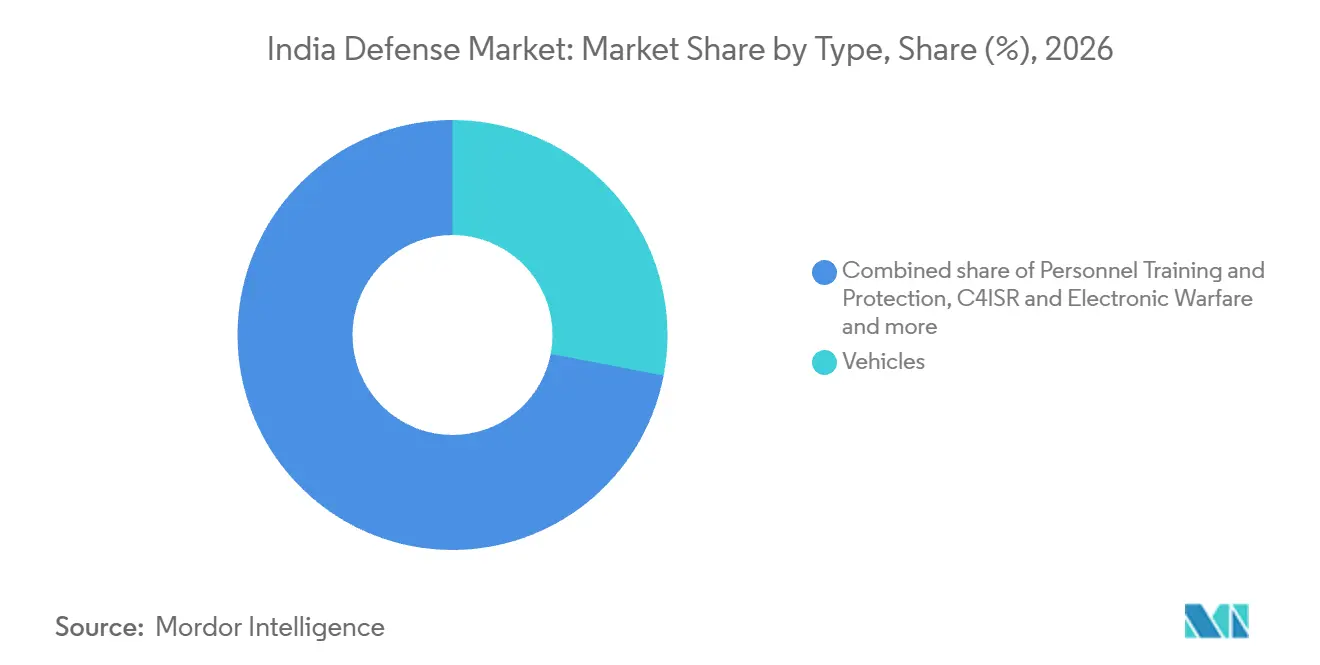
- Entre los tipos de equipos, los vehículos representaron el 28,02% del tamaño del mercado de defensa de India en 2026, y se prevé que los sistemas no tripulados crezcan más rápido con un CAGR del 7,45% durante 2027-2032.
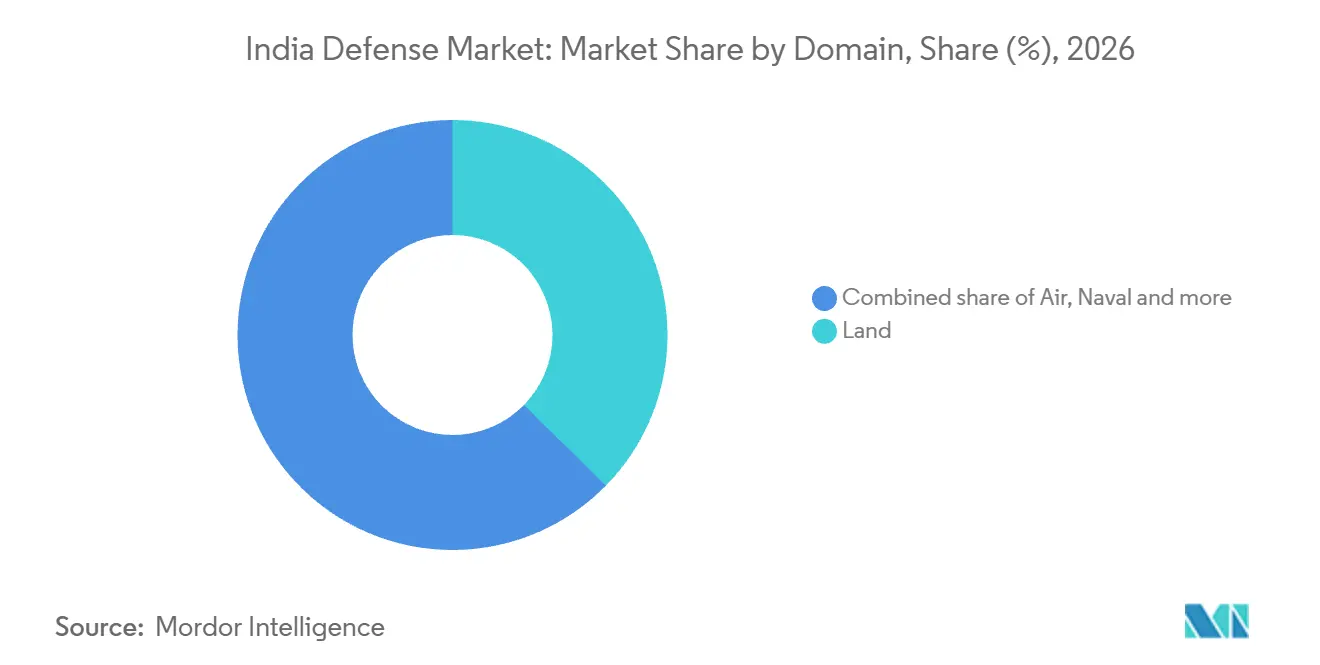
- Entre los dominios operativos, el terrestre lideró con una participación del 37,35% en 2026, mientras que se prevé que el segmento cibernético y del espectro electromagnético crezca más rápido con un CAGR del 6,98% durante 2027-2032.
- Por naturaleza de adquisición, la producción indígena lideró con una participación del 61,82% en 2026 y se prevé que crezca más rápido con un CAGR del 5,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del presupuesto de defensa e impulso a la localización | +2.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Inversión acelerada en combate habilitado por IA y tecnologías de enjambres autónomos | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Escalada de tensiones geopolíticas en las fronteras | +1.5% | Punjab y Rajastán | Corto plazo (≤ 2 años) |
| Surgimiento de activos espaciales de doble uso que impulsan la demanda de capacidades C4ISR | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Mayor participación del sector privado habilitada por políticas de IED liberalizadas | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Modernización estructural del Ejército, la Marina y la Fuerza Aérea | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del presupuesto de defensa e impulso a la localización
La expansión presupuestaria fortalece la demanda de equipos de manera más directa cuando la financiación de adquisiciones y los compromisos de abastecimiento nacional avanzan conjuntamente. La asignación del Ministerio de Defensa para el ejercicio fiscal 2026-27 fue un 15,19% superior a sus Estimaciones Presupuestarias del ejercicio fiscal 2025-26. En ese marco, el presupuesto de Adquisición de Capital del ejercicio fiscal 2026-27 fue aproximadamente un 24% superior al presupuesto correspondiente del ejercicio fiscal 2025-26. El Ministerio de Defensa destinó el 75% del presupuesto de Adquisición de Capital del ejercicio fiscal 2026-27 a la adquisición a través de industrias nacionales.[1] La asignación convierte la localización en una ruta definida hacia la financiación de adquisiciones, ofreciendo a los productores de equipos nacionales una oportunidad más específica que la asignación de defensa global por sí sola.
Inversión acelerada en combate habilitado por inteligencia artificial y tecnologías de enjambre autónomo
Los programas de desarrollo de defensa están creando oportunidades específicas para el reconocimiento mediante inteligencia artificial y el vuelo coordinado de drones. En Aero India 2025, la Fuerza Aérea India otorgó fondos de desarrollo a cada equipo ganador de la Competencia Mehar Baba II para la detección mediante drones en enjambre de objetos extraños en superficies operativas de aeronaves, tras la conclusión de la competencia el 29 de julio de 2024. El desafío DISC 14 del Ejército, lanzado el 19 de marzo de 2026, buscó un módulo de inteligencia artificial para el reconocimiento autónomo, identificación y designación de objetivos de sistemas de aeronaves no tripuladas. Las solicitudes cerraron el 4 de mayo de 2026, con resultados pendientes. El DRDO publicó una solicitud de propuestas del Fondo de Desarrollo Tecnológico el 30 de julio de 2026, para vuelo en formación cerrada de múltiples drones. Estos requisitos ofrecen a los desarrolladores de autonomía oportunidades diferenciadas en reconocimiento y vuelo coordinado, extendiendo la demanda de desarrollo más allá de la aplicación de inspección de aeródromos financiada.
Escalada de tensiones geopolíticas en las fronteras
Las incursiones de drones otorgan al gasto en seguridad fronteriza un enfoque específico en equipos. El informe anual 2025-26 del Ministerio de Defensa registró 863 intrusiones de drones a lo largo de la frontera India-Pakistán, incluyendo 854 en Punjab y Rajastán. Para el 10 de noviembre de 2025, el Ejército había utilizado la totalidad de su presupuesto de Poderes de Emergencia de Ingresos 2025. Las municiones representaron el 78% de los fondos de adquisición central utilizados, mientras que el 80% de los fondos de Formaciones de Campo apoyaron capacidades de drones, contra-drones y ataque. Estos patrones de gasto conectan el requisito de seguridad tanto con municiones adquiridas centralmente como con capacidades adquiridas más cerca de las formaciones operativas. Para los proveedores, las municiones y los equipos relacionados con drones llegan al Ejército a través de diferentes canales de gasto, por lo que la ruta hacia un pedido depende del nivel de adquisición del requisito.
Aparición de activos espaciales de doble uso que impulsan la demanda de capacidades C4ISR
La infraestructura espacial de doble uso crea una oportunidad relevante para la defensa a través de la capacidad de comunicaciones, así como de las propias naves espaciales. En abril de 2025, el Departamento de Espacio informó que la flota operativa de satélites de comunicaciones de India apoyaba las comunicaciones sociales y estratégicas junto con las telecomunicaciones, la banda ancha y la radiodifusión. El Ministerio de Defensa presentó oficialmente SANJAY, desarrollado conjuntamente por el Ejército y Bharat Electronics, el 24 de enero de 2025. El sistema de vigilancia del campo de batalla fusiona entradas de sensores terrestres y aéreos a través de redes seguras de datos del Ejército y comunicaciones por satélite. El anuncio programó la incorporación gradual al Ejército entre marzo y octubre de 2025. El diseño de SANJAY enruta la imagen fusionada de sensores del campo de batalla del Ejército a través de redes de comunicaciones por satélite, vinculando los requisitos de equipos C4ISR con los enlaces de comunicaciones basados en el espacio.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidades en las cadenas de suministro de aleaciones críticas y semiconductores | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Marco de adquisición de defensa ineficiente y burocrático | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Las brechas de ciberseguridad y el robo de propiedad intelectual están obstaculizando el progreso de la I+D indígena | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Elevados gastos en pensiones y salarios que limitan la inversión de capital | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades en las cadenas de suministro de aleaciones críticas y semiconductores
El ensamblaje local de plataformas no puede por sí solo eliminar la exposición a interrupciones en los suministros de semiconductores importados. En mayo de 2026, el NITI Aayog informó que muchos componentes semiconductores utilizados en los sistemas de defensa indios se producían en el extranjero.[2] Su evaluación identificó dependencia de importaciones de semiconductores en sistemas electrónicos, vehículos aéreos no tripulados y plataformas navales y aerotransportadas. Las interrupciones en los principales productores de chips o los desastres naturales en centros de suministro como Taiwán y China podrían, por tanto, desencadenar escaseces que afecten a estas aplicaciones de defensa. La exposición compartida puede restringir varios programas de plataformas simultáneamente, convirtiendo el suministro fiable de chips en una condición para convertir la capacidad de ensamblaje en equipos de defensa terminados.
Marco de adquisición de defensa ineficiente y burocrático
Los retrasos en las adquisiciones pueden reducir el valor operativo del equipo incluso cuando el requisito militar subyacente ha sido reconocido. En marzo de 2026, el Comité Permanente de Defensa recomendó plazos de entrega, advirtiendo que los retrasos excesivos en las adquisiciones podrían volver obsoletos la tecnología y el equipo. Este riesgo hace que el tiempo transcurrido entre la especificación de una capacidad y su recepción sea comercialmente significativo para los proveedores de sistemas en rápida evolución. El Manual de Adquisición de Defensa 2025, vigente desde el 1 de noviembre de 2025, delega las decisiones de adquisición de ingresos a las autoridades financieras a nivel de campo para agilizar las aprobaciones. Dado que la adquisición de capital sigue el Procedimiento de Adquisición de Defensa en lugar de ese manual, los proveedores de equipos de capital en rápida evolución siguen expuestos a la posible pérdida de relevancia del producto descrita por el comité.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuerzas Armadas:
Las Actualizaciones de Plataformas Sostienen la Demanda del EjércitoEl Ejército representó el 46,01% del tamaño del mercado de defensa de India en 2026, siendo el segmento más grande. El 21 de septiembre de 2026, el Ministerio de Defensa contrató a Accurate Industrial Controls Private Limited para suministrar unidades de energía auxiliar para tanques T-72 y T-90 utilizados por las formaciones mecanizadas del Ejército. Estas unidades proporcionan una fuente eléctrica alternativa para los sistemas de control de fuego, disparo, estabilización y auxiliares del tanque. El requisito ilustra cómo una plataforma establecida puede generar demanda de equipos especializados sin una compra de tanques de reemplazo, extendiendo la oportunidad comercial a los fabricantes de subsistemas.
La Armada es el segmento de mayor crecimiento, con un CAGR previsto del 5,5% durante 2027-2032. El 15 de octubre de 2026, el Ministerio de Defensa firmó un contrato con Bharat Dynamics Limited para torpedos pesados Varunastra para la Armada. El arma antisubmarina de lanzamiento desde buque de fabricación indígena fue desarrollada por el Laboratorio Naval de Ciencia y Tecnología, distinguiendo al desarrollador de la tecnología del proveedor de producción contratado. Esta separación crea una oportunidad de fabricación en torno a una misión naval definida, mostrando cómo el crecimiento puede alcanzar a productores de armas especializadas junto con las empresas responsables de construir los buques que transportan dicho equipo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo:
La Escala de la Flota y la Adquisición de Sistemas No Tripulados Crean Oportunidades DiferenciadasLos vehículos representaron el 28,02% de la participación en el mercado de defensa de India en 2026, siendo el segmento más grande. El 27 de marzo de 2025, el Ministerio de Defensa firmó un contrato con Force Motors Ltd y Mahindra & Mahindra Ltd para aproximadamente 5.000 vehículos ligeros para las Fuerzas Armadas. Los contratos utilizaron la categoría Compra (India-Diseñada, Desarrollada y Fabricada Indígenamente), vinculando la adquisición de vehículos con el diseño y la producción nacionales. El pedido conecta la elegibilidad de diseño indígena con un requisito sustancial de ventas de vehículos ligeros, extendiendo la adquisición nacional a la movilidad de la flota.
Los sistemas no tripulados son el segmento de mayor crecimiento, con un CAGR previsto del 7,45% durante 2027-2032. Un paquete de adquisición de emergencia del Ejército de 13 contratos concluido el 24 de junio de 2025 incluyó aeronaves pilotadas remotamente, municiones de merodeo y varias categorías de drones. Su amplitud crea oportunidades en diferentes aplicaciones no tripuladas en lugar de una sola configuración de aeronave. El C4ISR y la guerra electrónica también crean demanda de modernización, ilustrada por el contrato del 7 de abril de 2025 con Bharat Electronics Ltd. para suites de guerra electrónica para helicópteros Mi-17 V5, kits de modificación, instalación y equipo asociado. La modernización de una aeronave instalada genera negocio en modificación e instalación junto con el suministro de equipos, ofreciendo a los fabricantes de electrónica una ruta adicional hacia el gasto en defensa.


Por Dominio:
La Adquisición de Artillería y el Control del Espectro Amplían la DemandaEl dominio terrestre fue el segmento de mayor tamaño, representando el 37,35% del mercado en 2026. El 14 de agosto de 2026, el Ministerio de Defensa firmó contratos con Tata Advanced Systems Limited y NIBE Private Limited para sistemas de municiones de merodeo, municiones y accesorios para regimientos de artillería del Ejército. La adquisición utilizó la categoría Compra (India) a través del Procedimiento de Vía Rápida. Esta combinación de un requisito de artillería especificado y una ruta de adquisición nacional orienta la oportunidad hacia proveedores capaces de entregar un paquete completo de sistema de municiones, ilustrando cómo la demanda terrestre incluye capacidades más allá de las plataformas blindadas convencionales.
El segmento cibernético y del espectro electromagnético es el segmento de mayor crecimiento, con un CAGR previsto del 6,98% durante 2027-2032. El 10 de junio de 2026, el Ministerio de Defensa contrató a Accord Software and Systems Private Limited para 20 inhibidores de Sistema Global de Navegación por Satélite de capacidad mejorada para la Armada, requiriendo al menos un 75% de contenido indígena. El equipo está diseñado para degradar la adquisición y el seguimiento de señales satelitales del adversario mediante interferencia por engaño o deceptiva. Los proveedores de control de señales se enfrentan a un umbral de contenido nacional junto con el requisito técnico de denegación del espectro de la Armada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza de Adquisición:
La Producción Nacional se Expande dentro de un Sistema de Abastecimiento MixtoLa producción indígena fue el segmento más grande con una participación del 61,82% en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 5,3% durante 2027-2032. Por separado, la producción anual de defensa de India aumentó un 15,6% del ejercicio fiscal 2024-25 a un máximo histórico en el ejercicio fiscal 2025-26. Los productores privados contribuyeron con el 24% de la producción de defensa de India en el ejercicio fiscal 2025-26, frente al 22% en el ejercicio fiscal 2024-25. Una estrategia de abastecimiento indígena puede recurrir a productores públicos y privados, con estos últimos ganando peso a medida que la producción nacional se expande.
La adquisición extranjera puede conectar plataformas militares importadas con trabajo de integración y apoyo nacional. India y Francia firmaron un acuerdo el 28 de abril de 2025 para 26 aeronaves Dassault Aviation Rafale-Marine para la Armada, comprendiendo 22 monoplazas y 4 biplazas. El acuerdo incluyó transferencia de tecnología para integrar armas indígenas y cubrió por separado equipo adicional para la flota Rafale existente de la Fuerza Aérea. También contempló el establecimiento de instalaciones indias de producción de fuselajes y de mantenimiento, reparación y revisión para motores, sensores y armas. Estas disposiciones ofrecen a los proveedores nacionales oportunidades en torno a la adaptación y el apoyo de una plataforma extranjera, haciendo compatible la adquisición extranjera con la participación industrial local.
Análisis Geográfico
Los estados fronterizos del norte y el este y Ladakh incorporan el acceso militar y el apoyo avanzado a la geografía de la demanda de equipos. El 7 de diciembre de 2025, el Ministerio de Defensa inauguró 125 proyectos completados de la Organización de Carreteras Fronterizas en Ladakh, Jammu y Cachemira, y 7 estados, incluidos Arunachal Pradesh y Sikkim. Las obras incluyeron carreteras y puentes destinados a mejorar las conexiones con aldeas remotas y posiciones militares avanzadas. La mejora del acceso por carretera y puentes puede hacer más viable la entrega de equipos en puestos fronterizos dispersos, conectando a los proveedores con los usuarios militares avanzados.
El Mar Arábigo y el Golfo de Bengala forman áreas operativas conectadas dentro de un teatro más amplio del Océano Índico. El ejercicio TROPEX-25 de la Armada se desarrolló de enero a marzo de 2025 en ese teatro, integrando buques, submarinos y aeronaves en un entorno operativo coordinado. Frente a la costa occidental, la Armada India y la Armada Real comenzaron KONKAN-25 el 5 de octubre de 2025, con ejercicios antiáéreos, antisuperficie y antisubmarinos previstos para su fase marítima. Estos ejercicios conectan las necesidades de equipos con las capacidades antiaérea, antisuperficie y antisubmarina, otorgando un papel a los sistemas especializados junto con la coordinación entre buques, submarinos y aeronaves.
La fabricación en torno a Lucknow en el corredor Lucknow-Kanpur de Uttar Pradesh y en Kattupalli en Tamil Nadu ilustra diferentes modelos de producción. El 18 de octubre de 2025, el ministro de defensa y el ministro principal de Uttar Pradesh presentaron el primer lote de misiles BrahMos fabricados en la instalación de integración y pruebas de Lucknow. Esa instalación realizó el ensamblaje, la integración y las pruebas, concentrando varias actividades de producción de misiles en un solo lugar. En virtud del contrato de 5 buques de la Armada con Hindustan Shipyard Limited, Larsen & Toubro Ltd. fue subcontratada para construir parcialmente 2 buques en Kattupalli y realizó el corte de acero del tercer buque el 20 de febrero de 2025. En Kattupalli, la subcontratación abre un papel de producción por debajo del contratista principal de la Armada, mientras que Lucknow agrupa la secuencia de ensamblaje a pruebas del misil dentro de una sola instalación.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa India y Uttar Pradesh desde la perspectiva de un fabricante de defensa con licencia que considera un proyecto Ancla o Mega Ancla calificado. Las salvaguardas nacionales se aplican cuando se fabrican artículos de defensa con licencia, mientras que Uttar Pradesh ofrece apoyo de terreno específico del corredor para unidades aeroespaciales y de defensa definidas. El atractivo de la inversión combina, por tanto, las obligaciones vinculadas a la producción con licencia con las condiciones que rigen una ubicación industrial particular.
Tabla Regulatoria
| Factor de decisión | India | Uttar Pradesh |
|---|---|---|
| Autoridad principal | Departamento de Producción de Defensa | UPEIDA, el organismo ejecutor nodal |
| Instrumentos o directrices clave | Manual de Seguridad 2025 para industrias de defensa con licencia | Política aeroespacial y de defensa 2024, primera enmienda |
| Efecto comercial | Salvaguardas de seguridad para artículos de defensa cubiertos por licencia de fabricación | Las unidades aeroespaciales y de defensa Mega Ancla y Ancla reciben un descuento del 25% sobre el precio bruto de venta de terreno en el Corredor de Defensa |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque los productores con licencia deben mantener salvaguardas de referencia al fabricar los artículos de defensa cubiertos por sus licencias. Esa referencia respalda una perspectiva de continuidad, mientras que las agencias contratantes pueden especificar requisitos de ciberseguridad más elevados para proyectos particulares en función de sus evaluaciones de riesgo. Uttar Pradesh merece un atractivo Alto para el inversor especificado porque el descuento elegible sobre el terreno del corredor mejora la economía del emplazamiento junto con las obligaciones de producción nacionales. El plazo de 5 años de la política estatal desde la notificación, que finaliza antes si se notifica una política de reemplazo, respalda la continuidad dentro de ese marco de incentivos.
Etapas de la Cadena de Valor
La comparación sigue la fabricación de equipos, la integración de plataformas y el soporte del ciclo de vida para mostrar dónde los proveedores capturan valor. El 26 de marzo de 2025, el Ministerio de Defensa contrató a Bharat Forge Limited para Sistemas de Artillería de Cañón Remolcado Avanzado y a Tata Advanced Systems Limited para vehículos de remolque de cañón 6x6 para el Ejército. Los contratos separados de cañón y vehículo de remolque hacen de la coordinación de entregas parte del suministro de una capacidad de artillería utilizable, porque el Ejército necesita ambas piezas de equipo.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de equipos | Productores de artillería como Bharat Forge Limited; productores de vehículos militares como Tata Advanced Systems Limited | Ventas de cañones y vehículos | Alineación de entregas de productores de equipos separados | Coordinar los calendarios de entrega de cañones y vehículos |
| Integración de plataformas | Integradores de sensores y armas como Tata Advanced Systems Limited | Ventas de plataformas integradas | Incompatibilidades en las interfaces de sensores y armas | Resolver las interfaces antes de la aceptación de la plataforma |
| Mantenimiento y sostenimiento | Proveedores de soporte del ciclo de vida contratados como Larsen & Toubro Ltd. | Contraprestación agrupada de despliegue, mantenimiento y sostenimiento | Dependencia del conocimiento del diseño original de la plataforma | Asegurar asistencia de diseño junto con el soporte local |
| Fuente: Mordor Intelligence | ||||
El 19 de noviembre de 2025, Larsen & Toubro Ltd. anunció un contrato del Ejército para producir vehículos BvS10 Sindhu en Hazira.[3] El contrato incluyó soporte logístico integrado para el despliegue inicial, el mantenimiento y el sostenimiento del ciclo de vida. BAE Systems Hägglunds, el fabricante original de la plataforma, debía proporcionar soporte técnico y de diseño. Este acuerdo vincula la fabricación local con el acceso al diseño y el soporte continuo, extendiendo el valor del proveedor más allá de la venta del vehículo al tiempo que convierte esas capacidades de soporte en parte de la propuesta de entrega.
Panorama Competitivo
Concentración del Mercado
Los principales proveedores forman un núcleo especializado que abarca plataformas de aeronaves y electrónica de defensa. Hindustan Aeronautics Limited (HAL) obtuvo 2 contratos del Ministerio de Defensa el 28 de marzo de 2025 para suministrar 156 helicópteros de combate ligero Prachand, comprendiendo 66 para la Fuerza Aérea y 90 para el Ejército. Las entregas estaban programadas para comenzar en el tercer año y continuar durante 5 años. Bharat Electronics Ltd. fue contratada para suministrar radares de control de fuego de defensa aérea del Ejército bajo la categoría Compra (India-Diseñada, Desarrollada y Fabricada Indígenamente).
La Defence Research & Development Organisation (DRDO) entregó 12 acuerdos de licencia de transferencia de tecnología que cubrían 8 productos a socios industriales el 29 de octubre de 2025. Bharat Electronics Ltd. recibió la suite de guerra electrónica D-29 en Bengaluru y las tecnologías de terminal satelital portátil y mini NATSAT en Panchkula, vinculando diferentes operaciones especializadas a la transferencia. Las licencias pueden ampliar el alcance técnico de un socio industrial sin requerir que ese socio origine cada tecnología por sí mismo. Con Bharat Dynamics Limited recibiendo también la tecnología de guía láser con licencia de Bharat Electronics, la capacidad de producción e integración puede distinguir a los proveedores que se basan en el mismo diseño del DRDO.
Tata Advanced Systems Limited (Tata Group) codiseñó WhAP con el DRDO, mientras que Larsen & Toubro Ltd. es un productor de vehículos contratado con el apoyo de BAE Systems Hägglunds. El 24 de noviembre de 2025, Bharat Electronics y Safran Electronics and Defence acordaron una propuesta de empresa conjunta india 50:50 para fabricar, suministrar y mantener armas de precisión aire-tierra HAMMER para la Fuerza Aérea y la Armada. La transferencia de producción por fases preveía que BEL liderara el ensamblaje final, las pruebas y el aseguramiento de la calidad, con la localización aumentando progresivamente hasta el 60%. Los avisos del Ministerio de febrero de 2026 confirmaron que el Procedimiento de Adquisición de Defensa 2020 seguía en vigor pendiente de la aprobación del borrador del PAD 2026, con Compra (India-IDDM) clasificada por encima de Compra (India). Compra (India-IDDM) requiere diseño y desarrollo indígenas, por lo que el ensamblaje local de la propuesta empresa HAMMER no establecería por sí solo la elegibilidad para esa categoría de adquisición de máxima prioridad.
Líderes de la Industria de Defensa de India
-
Hindustan Aeronautics Limited (HAL)
-
Bharat Electronics Ltd.
-
Defence Research & Development Organisation (DRDO)
-
Tata Advanced Systems Limited (Tata Group)
-
Larsen & Toubro Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Defensa de India Empresas cubiertas en este informe
- Hindustan Aeronautics Limited (HAL)
- Defence Research & Development Organisation (DRDO)
- Bharat Electronics Ltd.
- Bharat Dynamics Limited (BDL)
- Larsen & Toubro Ltd.
- Tata Advanced Systems Limited (Tata Group)
- Kalyani Strategic Systems Ltd. (Bharat Forge Limited)
- Mahindra Defence Systems Limited
- Adani Defence & Aerospace
- Alpha Design Technologies Pvt Ltd.
- Goa Shipyard Limited
- Garden Reach Shipbuilders & Engineers Ltd (GRSE)
- Cochin Shipyard Limited
- Swan Defence and Heavy Industries Limited
- Data Patterns (India) Ltd.
- Paras Defence and Space Technologies Limited
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Reliance Defence Ltd.
- Mazagon Dock Shipbuilders Limited (MDL)
- Directorate of Ordnance (Coordination & Services)
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades en la sustitución de radares navales, la propulsión de buques de guerra y la movilidad del Ejército. El 7 de septiembre de 2026, el Consejo de Adquisición de Defensa otorgó aprobación de principio para radares Arudhra, el desarrollo de turbinas de gas marinas y la adquisición posterior para la Armada, y Vehículos de Alta Movilidad para el Ejército. Estas aprobaciones de principio identifican requisitos de servicio en torno a los cuales los proveedores pueden preparar propuestas de desarrollo o de equipos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Sustitución de radares de estaciones aéreas navales | Arudhra está destinado a reemplazar los radares de vigilancia de rutas aéreas existentes | Armada India | Preparar paquetes de sustitución e integración de radares | Mantener la función de vigilancia durante la transición de equipos | Fabricantes de radares e integradores de sistemas |
| Propulsión indígena de buques de guerra | La vía aprobada incluye el diseño, desarrollo y adquisición posterior de turbinas | Armada India | Desarrollar capacidad de propulsión en torno al requisito naval declarado | Completar el desarrollo antes de la adquisición de producción | Desarrolladores y fabricantes de propulsión marina |
| Equipos de alta movilidad para el Ejército | El requisito de vehículos aprobado crea una cartera de adquisiciones | Ejército Indio | Adaptar una plataforma de movilidad establecida al futuro requisito de adquisición | Alinear la capacidad del vehículo con los requisitos de movilidad del Ejército | Proveedores de vehículos militares, potencialmente Tata Advanced Systems Limited |
| Fuente: Mordor Intelligence | |||||
La propulsión indígena es la apertura estratégica central porque el comunicado del Ministerio de Defensa sobre la aprobación indica que se espera que las turbinas de gas marinas reduzcan la dependencia de proveedores extranjeros. La cartera de Vehículos de Alta Movilidad de Tata Advanced Systems proporciona una base de capacidad relevante para la oportunidad del Ejército. La sustitución de radares ofrece la perspectiva más directa de ingresos por equipos más tempranos porque la vía de las turbinas requiere primero diseño y desarrollo bajo la aprobación de principio.
Desarrollos recientes de la industria en Mercado de Defensa de India
- Oct 2026: El Ministerio de Defensa firmó un contrato con Bharat Dynamics Limited para torpedos antisubmarinos de lanzamiento desde buque Varunastra para la Armada India el 15 de octubre.
- Sep 2026: El Ministerio de Defensa firmó un contrato con Accurate Industrial Controls Private Limited para unidades de energía auxiliar para tanques T-72 y T-90 el 21 de septiembre.
- Jul 2026: Adani Defence & Aerospace inició las obras de un proyecto integrado de fabricación de misiles en Shivpuri, Madhya Pradesh, el 5 de julio.
Mercado de Defensa de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de defensa de India abarca los equipos y sistemas militares adquiridos para las necesidades de defensa de India, incluidas las actualizaciones y la modernización. Su valor es el gasto anual en defensa en estas adquisiciones en India, medido en USD.
Exclusiones del alcance: Los salarios y pensiones del personal de defensa, las operaciones rutinarias, los servicios de mantenimiento y revisión vendidos por separado, los servicios de formación vendidos sin equipos de formación, y los equipos y sistemas civiles o comerciales no adquiridos para las necesidades de defensa de India quedan excluidos.
Descripción General de la Segmentación
- Por Fuerzas Armadas
- Fuerza Aérea
- Ejército
- Marina
- Por Tipo
- Entrenamiento y Protección de Personal
- C4ISR y Guerra Electrónica
- Vehículos
- Armas y Municiones
- Sistemas No Tripulados
- Sistemas Espaciales y Cibernéticos
- Por Dominio
- Terrestre
- Aéreo
- Naval
- Espacial
- Cibernético y Espectro Electromagnético
- Por Naturaleza de Adquisición
- Producción Indígena
- Adquisición Extranjera
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El comunicado del Presupuesto de la Unión 2026-27 del Ministerio de Defensa y los calendarios de demanda del Presupuesto de la Unión proporcionan contexto de asignación y adquisición de capital, mientras que el material del Informe Anual 2024-25 del Ministerio de Defensa y los comunicados de adquisición de la Oficina de Información de Prensa, como el aviso de adquisición de emergencia del Ejército de 2025, ayudan a rastrear categorías de equipos, contratos y plazos de adquisición.
Los archivos de empresas y los materiales para inversores pueden complementar el contexto a nivel de proveedor, mientras que la prensa empresarial de reputación puede ayudar a verificar los pedidos anunciados y los avances en las entregas. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El diseño de la investigación buscaría entrevistas o encuestas estructuradas con líderes de adquisición, programa, finanzas y producto centrados en India en proveedores de defensa, integradores y organismos industriales relevantes. Sus estimaciones informadas pueden poner a prueba la interpretación de la evidencia pública sobre presupuesto, adquisición, entrega y proveedores, incluido qué actividades pertenecen al gasto en adquisición y actualización de equipos. Cuando la evidencia sea incompleta o inconsistente, los analistas pueden documentar el elemento pendiente, buscar aclaración de otro encuestado o fuente calificado, y triangularlo con indicadores independientes de adquisición y empresa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación parte del gasto anual de India en adquisición de equipos de defensa, incluidas las compras extranjeras y las actualizaciones reconocidas, y utiliza una asignación descendente de ese gasto entre fuerzas armadas, tipos de equipos, dominios operativos y adquisición indígena o extranjera. Las asignaciones presupuestarias y las estimaciones revisadas indican el marco de financiación, las aprobaciones de adquisición y los contratos firmados muestran el momento y la categoría de la demanda, la participación de abastecimiento nacional distingue los canales de adquisición, y las divulgaciones de proveedores y las entregas anunciadas ayudan a comprobar el ritmo al que el gasto se convierte en suministro de equipos, mientras que los precios de los contratos y la combinación de plataformas ayudan a explicar los cambios de valor. Los analistas pueden utilizar el análisis de escenarios para prever el marco de adquisición y las participaciones de segmento, variando la financiación de adquisiciones, la localización, el momento de entrega y la combinación de plataformas y sistemas, con la aportación de expertos utilizada para cuestionar la dirección y el momento de esos supuestos a nivel de variable. Las comprobaciones ascendentes selectivas pueden comparar los valores de contratos muestreados y los totales acumulados de proveedores con los totales descendentes. Cuando los valores divulgados o el momento de entrega son incompletos, el analista puede mantener un rango documentado, contrastarlo con contratos comparables y calendarios presupuestarios, y evitar tratar un residual no respaldado como gasto medido.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los calendarios presupuestarios, las aprobaciones de adquisición, los contratos firmados, las divulgaciones de proveedores y las señales independientes de entrega o producción, y luego investigaron los cambios inusuales en los totales, las participaciones de segmento, los precios o el momento frente a los registros subyacentes. Una segunda revisión verifica la coherencia del alcance, la aritmética, las unidades, los años y si cada observación es gasto en adquisición en lugar de un costo de personal o de servicio vendido por separado. Los analistas vuelven a contactar a un encuestado calificado o al propietario de la fuente cuando persiste una brecha material, un conflicto o una varianza inexplicada. La serie se actualiza anualmente, se revisa entre ciclos cuando un evento material de presupuesto, política o adquisición cambia las perspectivas, y se somete a una nueva revisión previa a la entrega, con las anomalías no resueltas retenidas para revisión antes de la aprobación final.
Tamaño del Mercado de Defensa de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones de defensa pueden diferir cuando el gasto en adquisición de equipos se combina con el gasto en personal o los servicios de apoyo vendidos por separado. El estudio mide los equipos y sistemas adquiridos para las necesidades de defensa de India, incluidas las actualizaciones y la modernización reconocidas, mientras mantiene los salarios, las pensiones y las exclusiones de servicios independientes declaradas fuera del total.
Los principales factores de divergencia incluyen el límite de adquisición y el momento en que la financiación aprobada se convierte en suministro de equipos. Las asignaciones presupuestarias establecen el marco de financiación, las aprobaciones de adquisición y los contratos indican la demanda, y las divulgaciones de proveedores y las entregas ayudan a verificar el momento y la combinación del gasto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 33,05 mil millones de USD (2027) | |
| Consultora Regional A | 35,84 mil millones de USD (2027) | En su base de 2027, esta estimación es un 8,4% superior al valor de 2027 de este informe de 33,05 mil millones de USD. Su base accesible para proveedores incluye mantenimiento, I+D de defensa y adquisición de seguridad fronteriza o costera más allá de las adquisiciones y actualizaciones de equipos. |
| Consultora Regional B | 23,13 mil millones de USD (2023) | En su base de 2023, esta estimación es un 30,0% inferior al valor de 2027 de este informe de 33,05 mil millones de USD, 4 años después. Su estimación es una base de 2023 que precede a cuatro años de las perspectivas de crecimiento declaradas para 2024-2030. |
Mordor Intelligence vincula la línea de base a la adquisición en lugar de tratar la totalidad del presupuesto de defensa como demanda de equipos. Las verificaciones de financiación, contrato y entrega ayudan a los compradores a evaluar la oportunidad de equipos sobre una base coherente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de defensa de India?
El tamaño se proyecta en 33,05 mil millones de USD en 2027 y 41,42 mil millones de USD para 2032, con un CAGR del 4,62% durante 2027-2032.
¿Qué impulsa la demanda de equipos de defensa en India?
El presupuesto de Adquisición de Capital del ejercicio fiscal 2026-27 destinó el 75% a la adquisición a través de industrias nacionales, reforzando las oportunidades de fabricación local.
¿Cuál es el segmento comprador más grande por fuerzas armadas?
El Ejército tuvo la mayor participación con el 46,01% en 2026.
¿Qué organizaciones configuran el panorama de proveedores de defensa?
Hindustan Aeronautics Limited, Bharat Electronics Ltd., la Defence Research & Development Organisation, Tata Advanced Systems Limited y Larsen & Toubro Ltd. son participantes clave.
¿Cuál es un riesgo de ejecución importante para los fabricantes de defensa?
La dependencia de componentes semiconductores importados expone a los sistemas de defensa indios a interrupciones en el suministro global, según informó el NITI Aayog en mayo de 2026.
¿Cómo difieren los roles industriales de defensa en India?
El primer lote de BrahMos de Lucknow en octubre de 2025 y el corte de acero de buques navales en Kattupalli, Tamil Nadu, en febrero de 2025 ilustran los roles de integración de misiles y construcción naval.