
Tamaño y Participación del Mercado Aeroespacial y de Defensa de Japón
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
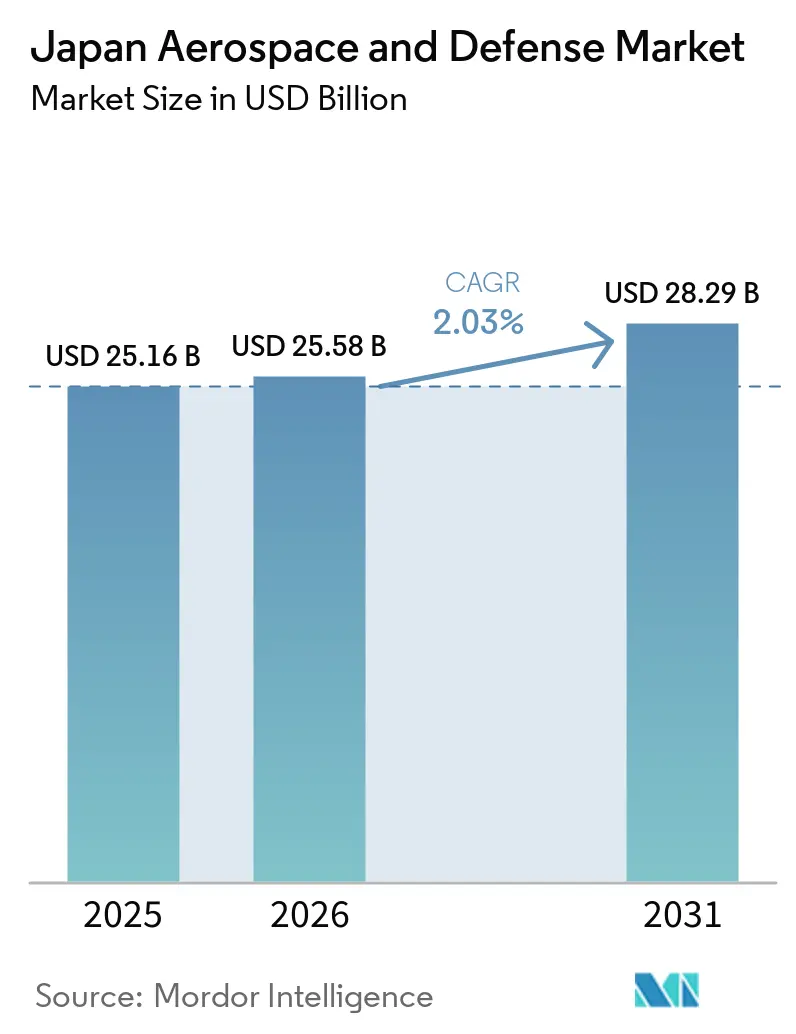
| Tamaño del mercado en el año base (2025) | 25.16 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.03 % |
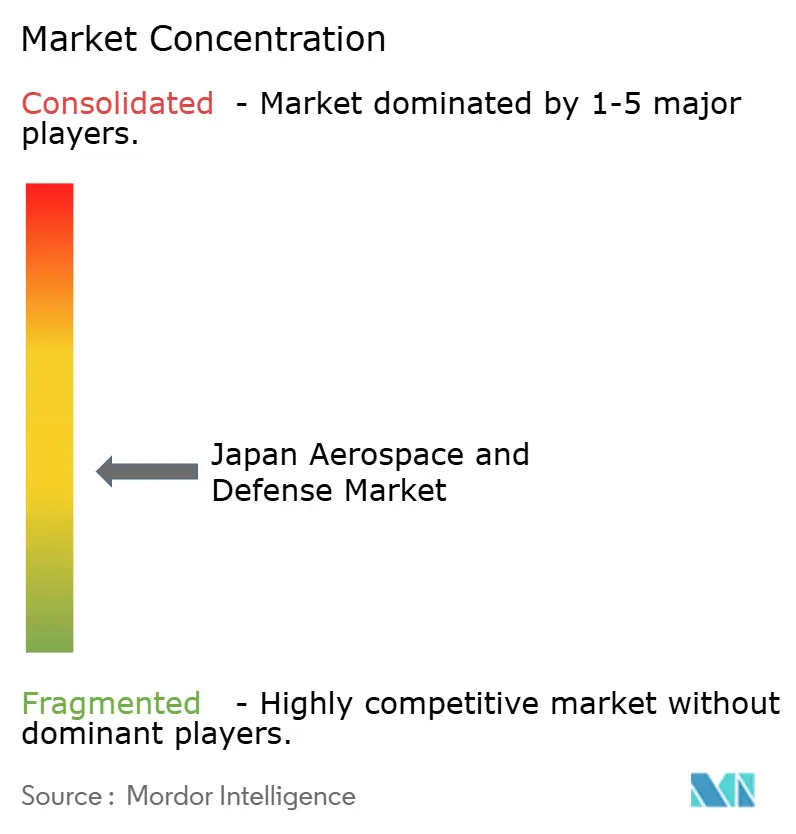
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Aeroespacial y de Defensa de Japón por Mordor Intelligence
El tamaño del mercado aeroespacial y de defensa de Japón fue valorado en 25,16 mil millones de USD en 2025, y se prevé que crezca desde los 25,58 mil millones de USD en 2026 hasta alcanzar los 28,29 mil millones de USD en 2031, a una CAGR del 2,03% durante el período de pronóstico (2026-2031). Esta estimación se sitúa junto a un cambio más amplio en las prioridades de adquisición de Japón en el marco del Programa de Fortalecimiento de la Defensa. La defensa aérea y antimisiles, los sistemas de ataque de largo alcance, la construcción naval y los satélites de vigilancia están recibiendo mayor atención en los planes de adquisición. Esto está incrementando el valor de la ingeniería, la integración de sistemas y el trabajo de apoyo a largo plazo. Los contratistas principales nacionales están bien posicionados para beneficiarse, ya que muchos programas requieren producción, certificación y sostenimiento locales. Los cambios en la política de exportación también crean una posible vía para que determinadas empresas adquieran experiencia con clientes en el extranjero.
Conclusiones Clave del Informe
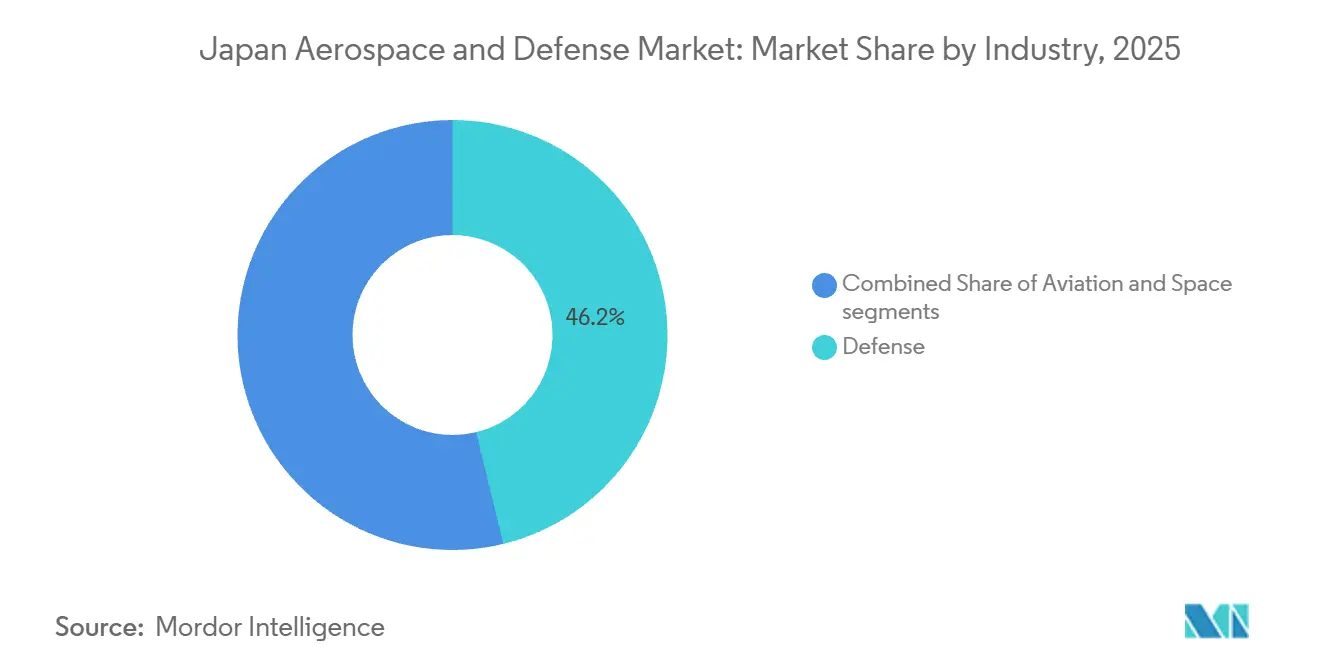
- Por industria, la defensa representó el 46,20% de los ingresos en 2025, mientras que se prevé que el espacio crezca a una CAGR del 3,41% hasta 2031.
- Por tipo, las plataformas representaron el 54,15% de los ingresos en 2025, mientras que se proyecta que los sistemas crezcan a una CAGR del 3,62% hasta 2031.
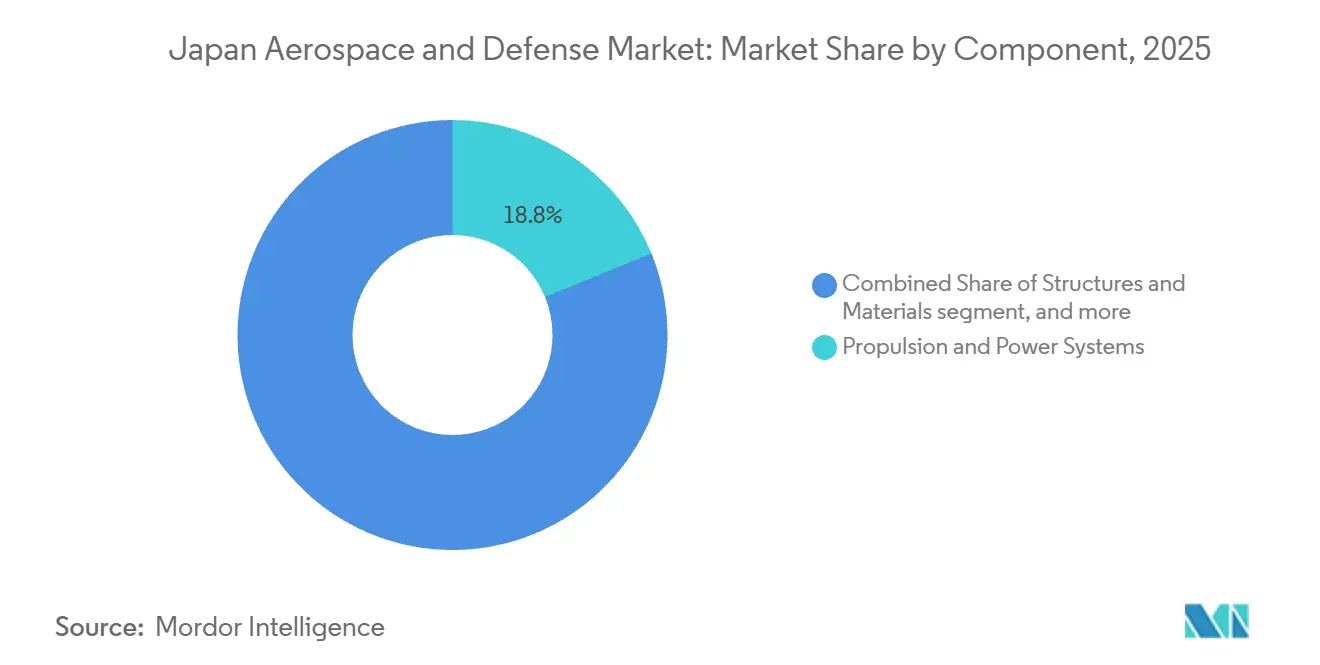
- Por componente, los sistemas de propulsión y energía representaron el 18,80% de los ingresos en 2025, mientras que se prevé que la guerra cibernética crezca a una CAGR del 3,95% hasta 2031.
- Por punto de venta, el OEM representó el 69,45% de la participación de ingresos en 2025, mientras que se proyecta que la modernización y actualización crezca a una CAGR del 3,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Aeroespacial y de Defensa de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del gasto en defensa alineado con el objetivo del 2% del PIB | +0.50% | Nacional, con adquisiciones concentradas en Tokio y el corredor industrial de Nagoya | Corto plazo (≤ 2 años) |
| Expansión de aeronaves de combate de próxima generación y programas de aviación de combate | +0.30% | Nacional, con actividad inicial en los clústeres aeroespaciales de Nagoya, Akashi e Itami | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para el desarrollo de misiles y sistemas hipersónicos de fabricación nacional | +0.25% | Nacional, concentrado en Nagoya y el corredor de defensa Tokio-Yokohama | Mediano plazo (2-4 años) |
| Recuperación pospandemia de la demanda de MRO en aviación comercial | +0.20% | Centros de aviación de Tokio, Osaka y Naha | Corto plazo (≤ 2 años) |
| Construcción de constelaciones de satélites de defensa que apoyan la vigilancia y el targeting | +0.20% | Nacional, con centros operativos en Tsukuba y Tokio | Corto plazo (≤ 2 años) |
| Transición hacia centros de MRO nacionales en el marco de la estrategia de sostenimiento avanzado entre Estados Unidos y Japón | +0.10% | Centros de basing avanzado de Naha, Misawa e Iwakuni | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Defensa Alineado con el Objetivo del 2% del PIB
El presupuesto inicial de defensa de Japón para el ejercicio fiscal 2025 alcanzó los 8,70 billones de JPY (55,11 mil millones de USD), incluidos los gastos relacionados con el SACO y la reconfiguración de las Fuerzas de Estados Unidos. En el ejercicio fiscal 2026, el presupuesto de defensa más amplio del Ministerio de Defensa (MoD) superó los 9 billones de JPY (58 mil millones de USD), mientras que el gasto en capacidad de defensa e iniciativas de seguridad complementarias en todo el gobierno alcanzó los 10,6 billones de JPY (67 mil millones de USD). Esta financiación apoya la adquisición continua de misiles de largo alcance, buques navales, aeronaves, capacidades espaciales y otros equipos con ciclos de desarrollo y producción plurianuales. Como resultado, la demanda en el mercado aeroespacial y de defensa de Japón está siendo impulsada cada vez más por compromisos contractuales que se extienden más allá de los ciclos de gasto anuales individuales.[1]
El perfil de financiación también apoya la visibilidad de pedidos para las empresas capaces de entregar sistemas complejos. IHI reportó una cartera de pedidos grupales récord de 1,95 billones de JPY (12,94 mil millones de USD) al cierre del ejercicio fiscal 2025, lo que representa un incremento del 11,6% respecto al año anterior. Las actividades de motores aeronáuticos, espacio y defensa de la compañía se benefician del sostenimiento continuo de motores y del nuevo trabajo de desarrollo en defensa. Los grandes contratos pueden proporcionar una carga de trabajo duradera, pero también requieren que los fabricantes gestionen materiales, mano de obra especializada, capacidad de pruebas y certificación. El mercado aeroespacial y de defensa de Japón se está volviendo, en consecuencia, más dependiente de la capacidad de los principales contratistas para convertir pedidos en entregas.
Expansión de Aeronaves de Combate de Próxima Generación y Programas de Aviación de Combate
El Programa Global de Aviación de Combate (GCAP) es un importante programa de aviación de combate a largo plazo en el que participan Japón, el Reino Unido e Italia. Según se informa, Japón ha destinado alrededor de 700 mil millones de JPY (4,44 mil millones de USD) para la I+D inicial entre 2023 y 2027. El programa tiene como objetivo que la primera aeronave entre en servicio en 2035, cuando Japón comience a reemplazar su flota de Mitsubishi F-2. El GCAP está impulsando el desarrollo en estructuras de aeronaves, propulsión, detección integrada, comunicaciones, sistemas electrónicos e integración de armamento, creando oportunidades a largo plazo para los proveedores aeroespaciales y de defensa japoneses.[2]
En septiembre de 2026, la Evolución Electrónica del GCAP recibió un contrato de 18 meses de Edgewing para avanzar en los Sistemas de Detección Integrada y Efectos No Cinéticos y los Sistemas de Comunicaciones Integradas del caza. El consorcio incluye a ELT Group, Leonardo, Mitsubishi Electric y Leonardo UK, con Mitsubishi Electric representando a Japón en esta línea de trabajo de electrónica. El programa refuerza la posición de Japón en la detección avanzada, las comunicaciones y la integración de efectos electrónicos dentro del desarrollo multinacional de aeronaves de combate, al tiempo que aumenta los requisitos de interoperabilidad, integración segura de sistemas y capacidades de ingeniería a nivel de programa.
Incentivos Gubernamentales para el Desarrollo de Misiles y Sistemas Hipersónicos de Fabricación Nacional
Los programas de misiles de largo alcance de Japón han pasado del desarrollo al despliegue operativo tras las reformas de política de defensa del país en 2022. En marzo de 2026, el MoD desplegó el Proyectil Hipersónico de Planeo Tipo 25 en el Campamento Fuji y el Misil Superficie-Barco Tipo 25, anteriormente el Tipo 12 SSM mejorado de lanzamiento terrestre, en el Campamento Kengun. Estos fueron los primeros despliegues operativos de Japón de misiles de largo alcance desarrollados internamente. Se informa que el SSM Tipo 25 tiene un alcance extendido de aproximadamente 1.000 km, en comparación con los aproximadamente 200 km del Tipo 12 original. Sin embargo, el MoD no divulga públicamente especificaciones operativas detalladas para ninguno de los dos sistemas.
Japón también está ampliando su capacidad de producción nacional de misiles. La ATLA contrató a Mitsubishi Heavy Industries en diciembre de 2025 por 43,44 mil millones de JPY (~0,28 mil millones de USD) para la adquisición de PAC-3 MSE. Japón completó por separado su primera exportación de interceptores PAC-3 de producción nacional a Estados Unidos en noviembre de 2025, demostrando una relación más profunda de producción de misiles entre Japón y Estados Unidos. Los dos países también están desarrollando conjuntamente el Interceptor de Fase de Planeo, con Japón responsable de áreas que incluyen motores de cohete de segunda etapa, equipos de dirección y sistemas de propulsión y dirección para el vehículo de impacto. Se prevé que el desarrollo se complete durante la década de 2030.
Construcción de Constelaciones de Satélites de Defensa que Apoyan la Vigilancia y el Targeting
La actividad espacial de defensa de Japón se está expandiendo desde satélites individuales hacia un modelo de constelación. En febrero de 2026, el MoD y el consorcio Tri-Sat Constellation firmaron un contrato de 283 mil millones de JPY (~1,82 mil millones de USD) para un proyecto de imágenes satelitales y constelación. El consorcio incluye a Mitsubishi Electric, SKY Perfect JSAT, Mitsui, Axelspace, Synspective, QPS Research Institute y Mitsui Bussan Aerospace. El proyecto apoya los requisitos de vigilancia, targeting y detección asociados con las operaciones de misiles de largo alcance. Se prevé que las operaciones comiencen en el ejercicio fiscal 2026. El mercado aeroespacial y de defensa de Japón puede beneficiarse de la demanda relacionada con imágenes, estaciones terrestres, comunicaciones y procesamiento de datos.
La constelación utiliza participantes del sector privado en una actividad de adquisición de defensa que históricamente han liderado los contratistas principales tradicionales. Axelspace es el proveedor de imágenes ópticas bajo un subcontrato de 48 mil millones de JPY (309,02 millones de USD). El acuerdo acerca a los operadores de satélites comerciales a los requisitos de defensa para imágenes resilientes y entrega oportuna de datos. El análisis habilitado por IA en órbita planificado podría aumentar aún más la demanda de hardware de procesamiento calificado para el espacio y comunicaciones seguras. Esta relación vincula la inversión en satélites con los sistemas terrestres de mando, control, comunicaciones, computadoras, inteligencia, vigilancia y reconocimiento. Por lo tanto, el mercado podría ver cómo el gasto espacial fluye hacia varias áreas tecnológicas conectadas en lugar de permanecer confinado a la fabricación de satélites.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento en manufactura avanzada y cuellos de botella en la cadena de suministro | -0.25% | Nacional, más agudo en los corredores industriales de Nagoya y Kobe-Nagasaki | Mediano plazo (2-4 años) |
| Políticas estrictas de control de exportaciones que limitan la escala de producción y la expansión del mercado | -0.20% | Nacional, históricamente agudo para proveedores de misiles y aeronaves | Corto plazo (≤ 2 años) |
| Dependencia de propiedad intelectual extranjera y licencias para plataformas de defensa principales | -0.20% | Nacional, especialmente motores de caza con licencia y subsistemas de guía de misiles | Largo plazo (≥ 4 años) |
| Aumento de los costos de ciberseguridad y cumplimiento normativo para las pymes de defensa | -0.15% | Nacional, con cargas de costos iniciales en Tokio y Osaka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Políticas Estrictas de Control de Exportaciones que Limitan la Escala de Producción
La industria de defensa de Japón ha dependido históricamente en gran medida de la adquisición nacional, con restricciones a las transferencias al extranjero que limitan la capacidad de los fabricantes para aumentar el volumen de producción a través de la demanda de exportación. La revisión de abril de 2026 de los Tres Principios sobre Transferencia de Equipos y Tecnología de Defensa eliminó la restricción anterior de cinco categorías que cubría equipos de rescate, transporte, alerta, vigilancia y desminado. El marco revisado permite que una gama más amplia de equipos de defensa, incluidas armas, sea considerada para transferencia a países con los que Estados Unidos tiene acuerdos de transferencia de equipos y tecnología de defensa, sujeto a la revisión del Consejo de Seguridad Nacional, controles de uso final y otras salvaguardas. En el momento de la revisión, 17 países calificaban bajo este marco; el acuerdo de Canadá entró en vigor en junio de 2026, ampliando el grupo a 18 países.
El cambio de política crea un mayor margen para que los fabricantes japoneses aumenten los volúmenes de producción y adquieran experiencia en programas internacionales de defensa. El contrato de abril de 2026 de Mitsubishi Heavy Industries para construir las primeras tres fragatas de clase Mogami mejoradas para Australia refleja este cambio, con la construcción inicial en el Astillero de Nagasaki de Mitsubishi Heavy Industries y el primer buque programado para su entrega en diciembre de 2029. Las oportunidades de exportación siguen siendo selectivas, sin embargo, ya que las transferencias de armas requieren revisión gubernamental, protección tecnológica, ajustes de especificaciones, controles de uso final y restricciones a la transferencia posterior. La industria de defensa de Japón, por lo tanto, sigue siendo apoyada principalmente por la adquisición nacional, mientras que los programas en el extranjero proporcionan una ruta adicional para la escala de producción y el crecimiento internacional.
Escasez de Talento en Manufactura Avanzada y Cuellos de Botella en la Cadena de Suministro
La expansión de la producción de defensa de Japón se está produciendo junto con una presión más amplia sobre la mano de obra técnica especializada y las cadenas de suministro críticas. El negocio de Aeroespacial y Seguridad Nacional de NEC contrató aproximadamente 750 empleados en el año finalizado en marzo de 2024 y planeó ampliar la plantilla en otros 450 para marzo de 2026, lo que refleja la fuerza laboral adicional requerida a medida que sus actividades de defensa y espacio se expandieron. De manera más amplia, Japón continúa enfrentando una fuerte competencia por el personal técnico a medida que su población en edad de trabajar disminuye y la demanda de habilidades de ingeniería aumenta en las industrias de tecnología avanzada.
La resiliencia de la cadena de suministro también está siendo tratada como un requisito estructural de la industria de defensa en lugar de una restricción temporal. La Ley de Mejora de la Base de Producción de Defensa de Japón proporciona apoyo para el fortalecimiento de la cadena de suministro, la eficiencia del proceso de fabricación, la ciberseguridad y la sucesión empresarial. Al mismo tiempo, el presupuesto de defensa del ejercicio fiscal 2026 asigna aproximadamente 95,7 mil millones de JPY (0,64 mil millones de USD) para reforzar la base de producción de defensa, incluidos 30,4 mil millones de JPY (0,20 mil millones de USD) para iniciativas de resiliencia de la cadena de suministro y eficiencia de producción. La inversión en capacidad ya es evidente entre los principales contratistas: el MoD ha destacado la soldadura automatizada y de ahorro de mano de obra en las instalaciones de Nagasaki de Mitsubishi Heavy Industries, que simultáneamente apoyan los programas navales nacionales y los preparativos para las fragatas de clase Mogami mejoradas de Australia. La capacidad de ampliar el grupo de proveedores calificados, automatizar la producción y retener talento especializado en ingeniería y manufactura seguirá siendo, por lo tanto, importante para cumplir con los crecientes calendarios de entrega aeroespacial y de defensa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria: La Defensa Lidera Mientras el Espacio se Expande
La defensa representó el 46,20% del mercado aeroespacial y de defensa de Japón en 2025. Su posición está respaldada por importantes programas de adquisición que cubren fragatas, aeronaves de combate, misiles de largo alcance, defensa aérea y antimisiles integrada (IAMD), sensores y sistemas de mando y control (C2). Estos programas típicamente involucran equipos de alto valor y ciclos plurianuales de desarrollo, producción y sostenimiento. Las reformas de exportación de defensa de abril de 2026 de Japón también proporcionan a determinados fabricantes nacionales una ruta más amplia hacia la demanda en el extranjero, aunque la adquisición del MoD nacional sigue siendo la base de ingresos principal para el segmento.
Se prevé que el espacio se expanda a una CAGR del 3,41% hasta 2031, donde el crecimiento está respaldado por la creciente demanda de defensa de vigilancia persistente, apoyo al targeting, conciencia del dominio espacial, comunicaciones seguras e infraestructura satelital resiliente. En febrero de 2026, el MoD adjudicó al consorcio Tri-Sat un contrato de 283,12 mil millones de JPY (1,83 mil millones de USD) para servicios de imágenes satelitales y constelación. El programa amplía la demanda más allá de la fabricación de naves espaciales para incluir infraestructura terrestre, procesamiento de imágenes, comunicaciones, cargas útiles, análisis e integración con redes C4ISR más amplias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo: Las Plataformas Mantienen la Escala Mientras los Sistemas Crecen Más Rápido
Las plataformas representaron el 54,15% del mercado aeroespacial y de defensa de Japón en 2025, impulsadas por aeronaves militares, buques navales, sistemas no tripulados, satélites y actividad de aviación comercial. Japón continúa con la participación nacional en la producción y ensamblaje final del F-35, mientras que las adquisiciones navales incluyen la clase Mogami y el programa planificado de 12 buques New FFM. La JMSDF puso en servicio el JS Natori en mayo de 2026 y el JS Nagara en junio de 2026, mientras que los dos últimos buques del programa Mogami original de 12 buques están programados para su entrega durante el ejercicio fiscal 2026.
Se proyecta que los sistemas crezcan a una CAGR del 3,62% hasta 2031. La demanda está respaldada por armas de largo alcance, IAMD, C4ISR, comunicaciones tácticas, guerra electrónica (EW), sensores y redes digitales seguras. Los misiles superficie-barco Tipo 25, las armas de planeo hipersónico, la producción de PAC-3 MSE y el desarrollo de defensa hipersónica requieren arquitecturas de mando, detección, targeting y comunicaciones de apoyo. Los requisitos de entrenamiento y simulación también están aumentando a medida que Japón introduce capacidades adicionales del F-35 y avanza hacia el caza de próxima generación GCAP.
Por Componente: La Propulsión Lidera Mientras la Guerra Cibernética se Acelera
Los sistemas de propulsión y energía representaron el 18,80% del mercado aeroespacial y de defensa de Japón en 2025. El segmento incluye motores de aeronaves, propulsión marina, sistemas de energía auxiliar y el soporte de ciclo de vida relacionado. IHI fabrica y apoya los principales programas de motores aeronáuticos de defensa, incluido el F100 utilizado en el F-15J/DJ, el F110 utilizado en el F-2 y el F7-10 que impulsa la aeronave de patrulla marítima P-1. El segmento de Motores Aeronáuticos, Espacio y Defensa de IHI generó 651,7 mil millones de JPY (4,36 mil millones de USD) en ingresos en el ejercicio fiscal 2025. El sostenimiento continuo de motores y la participación de IHI en el desarrollo de energía y propulsión del GCAP refuerzan la importancia de la propulsión dentro de la base industrial aeroespacial y de defensa de Japón.[3]
Se prevé que la guerra cibernética crezca a una CAGR del 3,95% hasta 2031. El marco de política cibernética de Japón ha evolucionado hacia la defensa cibernética activa, con la legislación de Fortalecimiento de la Capacidad de Respuesta Cibernética siendo implementada por etapas y las disposiciones clave programadas para entrar en vigor a partir de octubre de 2026. El Programa de Fortalecimiento de la Defensa del MoD tiene como objetivo por separado una postura de ciberseguridad capaz de proteger las funciones de C2 y los sistemas de equipos de alta prioridad durante los ciberataques para el ejercicio fiscal 2027. Esto apoya la demanda de software seguro, monitoreo cibernético, protección de redes, comunicaciones resilientes y ciberseguridad a nivel de sistema en todas las plataformas de defensa. En junio de 2026, NEC Corporation y BAE Systems plc firmaron un memorando de entendimiento para desarrollar y entregar conjuntamente soluciones de defensa cibernética activa para el gobierno japonés.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Punto de Venta: El OEM Domina Mientras la Modernización y Actualización Avanzan
La adquisición de OEM representó el 69,45% del valor total del mercado en 2025, convirtiéndolo en el segmento de punto de venta más grande. Las aeronaves de nueva construcción, los buques navales, los misiles, los satélites, los sistemas de propulsión y el equipo de misión asociado respaldan esta posición. El programa Mogami de 12 buques de Japón y la adquisición planificada de 12 buques New FFM ilustran los largos ciclos de adquisición asociados con las principales plataformas. Al mismo tiempo, la participación nacional en la fabricación del F-35 continúa apoyando la producción de aeronaves, motores y componentes. Los programas OEM también generan demanda derivada de estructuras, propulsión, electrónica, radar, software, pruebas, repuestos y sostenimiento en toda la cadena de suministro nacional.
Se prevé que la modernización y actualización se expanda a una CAGR del 3,75% hasta 2031, con la demanda respaldada por actualizaciones de capacidad de plataformas que permanecen en servicio durante períodos prolongados. El MoD ha financiado equipos VLS Mk 41 para 10 buques FFM, mientras que la JASDF continúa la modernización del radar, el equipo electrónico y los sistemas a bordo de la flota F-15J/DJ. Japón también está avanzando en el desarrollo y despliegue de capacidades de radar de alerta y control de próxima generación para fortalecer la detección y el seguimiento de amenazas aéreas y de misiles avanzadas. Estos programas crean una demanda recurrente de instalación de equipos, integración de sistemas, pruebas, actualizaciones de software, electrónica y soporte de ciclo de vida.
Análisis Geográfico
La base industrial aeroespacial y de defensa de Japón está distribuida en varios clústeres especializados de manufactura y tecnología. La región de Chubu y el Gran Nagoya es uno de los centros aeroespaciales más importantes del país, albergando las Obras Aeroespaciales de Nagoya y las Obras de Sistemas de Guía y Propulsión de Nagoya de Mitsubishi Heavy Industries, las instalaciones aeroespaciales de Gifu y Nagoya de Kawasaki Heavy Industries, y las plantas aeroespaciales de Handa de SUBARU CORPORATION. El segmento de Aeronaves, Defensa y Espacio de Mitsubishi Heavy Industries generó 1,39 billones de JPY (9,31 mil millones de USD) en ingresos en el ejercicio fiscal 2025 y se prevé que alcance los 1,50 billones de JPY (10,02 mil millones de USD) en el ejercicio fiscal 2026, respaldado por una mayor actividad en aeronaves de defensa, misiles y otros programas.
Otros centros de producción desempeñan funciones más especializadas. Las instalaciones de Gifu de KHI apoyan la fabricación de aeronaves, mientras que Akashi en Hyogo es una importante base de producción de motores de aeronaves. Kobe tiene un papel más destacado en la actividad naval y de submarinos, mientras que Nagasaki es un importante centro para la construcción de buques de superficie. En el marco del programa New FFM, la ATLA seleccionó a Mitsubishi Heavy Industries como contratista principal y a Japan Marine United como subcontratista, estableciendo una división estructurada de responsabilidades para el diseño y la construcción de buques. El Astillero de Nagasaki de Mitsubishi Heavy Industries también construirá las primeras tres fragatas de clase Mogami mejoradas encargadas por Australia, extendiendo la carga de trabajo del sitio hacia un programa naval internacional. Tokio y la región más amplia de Kanto forman el núcleo de la coordinación de adquisiciones, electrónica de defensa, comunicaciones, cibernética, sistemas espaciales e integración de sistemas. El MoD y la ATLA tienen su sede en Ichigaya, Tokio, mientras que NEC Corporation, Mitsubishi Electric y otras grandes empresas de electrónica mantienen importantes actividades de defensa en la región. La instalación de motores aeronáuticos Mizuho de IHI también está ubicada en Tokio, mientras que el principal complejo de manufactura aeroespacial de SUBARU CORPORATION se encuentra en Utsunomiya, Tochigi. Las actividades de Aeroespacial y Defensa de NEC Corporation generaron 473,6 mil millones de JPY (3,17 mil millones de USD) en el ejercicio fiscal 2026/3 y se prevé que alcancen los 520 mil millones de JPY (3,48 mil millones de USD) en el ejercicio fiscal 2027/3.
El papel de integración de sistemas de la región también se está fortaleciendo. En septiembre de 2026, NEC Corporation y Mitsubishi Heavy Industries, Ltd. firmaron un memorando de entendimiento que cubre la planificación operativa, el mando y control, los activos no tripulados, las operaciones de defensa integradas en la nube, y la soberanía de datos e IA. La asociación refleja una integración más estrecha entre la ingeniería de plataformas tradicional, el software, los datos, la IA y las arquitecturas de mando seguras dentro de la base industrial de defensa de Japón. La demanda operativa se extiende más allá de los principales centros industriales.
El MoD continúa fortaleciendo la postura de fuerza en Kyushu y las Islas del Suroeste, incluidas las capacidades de misiles, defensa aérea, ISR, EW y logística. En marzo de 2026, el primer misil superficie-barco Tipo 25 fue desplegado en el Campamento Kengun en Kumamoto, mientras que el primer HVGP Tipo 25 fue desplegado en el Campamento Fuji en Shizuoka. Hokkaido también sigue siendo una importante región de fuerzas terrestres, albergando el cuartel general del Ejército del Norte y las principales formaciones de blindados, artillería, misiles y apoyo. Estos despliegues generan requisitos continuos de infraestructura, sostenimiento, mantenimiento, comunicaciones y apoyo de equipos fuera de los principales clústeres de manufactura de Japón.
Panorama regulatorio
El marco de política industrial y de adquisición de defensa de Japón está centrado en el MoD y la Agencia de Adquisición, Tecnología y Logística (ATLA), que supervisa la adquisición de equipos de defensa, I+D, gestión de proyectos y el fortalecimiento de la base industrial. La Ley de Mejora de las Bases de Producción y Tecnología de Defensa (Ley N.° 54 de 2023) proporciona apoyo financiero para la resiliencia de la cadena de suministro, la eficiencia de producción, la ciberseguridad y la sucesión empresarial. Permite la propiedad gubernamental de instalaciones de manufactura cuando sea necesario para garantizar una producción estable. El Programa de Adquisición Rápida de Japón apoya la introducción más rápida de tecnologías avanzadas, incluidas la defensa de largo alcance, los sistemas no tripulados, la IA, las comunicaciones de próxima generación, el espacio y las capacidades integradas de guerra de la información.
Los controles de exportación han limitado la escala, pero la dirección de la política ha cambiado a través de sucesivas actualizaciones. Las reglas de transferencia revisadas emitidas en marzo de 2024 ampliaron las vías para las ventas a terceros países de sistemas codesarrollados. En abril de 2026, los cambios a nivel de Gabinete abolieron las categorías de equipos restrictivas anteriores y ampliaron el alcance de las exportaciones de equipos letales a naciones asociadas que tienen Acuerdos de Transferencia de Equipos y Tecnología de Defensa con Japón. En el ámbito de la gobernanza tecnológica, la ATLA emitió directrices nacionales en junio de 2025 para el uso responsable de la IA en la I+D de equipos de defensa, introduciendo un proceso de gestión de riesgos (clasificación más revisiones legales/de política y técnicas) que aumenta los requisitos de cumplimiento para los contratistas y proveedores de subsistemas involucrados en aplicaciones de autonomía, apoyo a la toma de decisiones y detección.
Análisis de la cadena de valor
La cadena de valor aeroespacial y de defensa de Japón está anclada por los requisitos de adquisición, I+D y capacidad del MoD, con la ATLA desempeñando un papel central en la adquisición de equipos de defensa, el desarrollo tecnológico, el fortalecimiento de la base industrial y la seguridad industrial. Los principales contratistas de plataformas como Mitsubishi Heavy Industries y Kawasaki Heavy Industries están respaldados por proveedores de electrónica de defensa y sistemas de misión, incluidos Mitsubishi Electric y NEC Corporation, así como por una red más amplia de proveedores especializados en componentes, materiales, manufactura y tecnología.
La base de producción ha sido fortalecida aún más a través de la Ley de Mejora de la Base de Producción de Defensa de 2023. En virtud de esta ley, los proveedores de equipos de defensa designados pueden presentar Planes de Garantía de Manufactura Estable de Equipos que cubren áreas como la resiliencia de la cadena de suministro, la eficiencia del proceso de manufactura, la ciberseguridad y la sucesión empresarial. Una vez aprobados, estos planes pueden recibir apoyo financiero del gobierno, proporcionando un mecanismo estructurado para abordar los riesgos de producción y fortalecer a los proveedores críticos.
Los insumos de la cadena ascendente incluyen materiales avanzados (especialmente compuestos y metales especiales), semiconductores y componentes de grado aviónico, subconjuntos de propulsión y elementos de comunicaciones seguras. Las actividades de la cadena intermedia cubren la autoridad de diseño (a menudo compartida con socios aliados para subsistemas clave), el desarrollo de prototipos, las pruebas y la manufactura en serie en programas aéreos, terrestres, navales y espaciales, con el MRO cada vez más importante a medida que los tamaños de las flotas se expanden. La entrega y el sostenimiento en la cadena descendente se realizan a través de los depósitos de las Fuerzas de Autodefensa y las redes de apoyo lideradas por los contratistas principales, respaldadas por la cooperación de sostenimiento aliado. La alineación a nivel de trabajo del DICAS entre Estados Unidos y Japón sobre la cooperación relacionada con misiles, reparación de buques y mantenimiento de aeronaves también amplía las vías para que los astilleros japoneses y los proveedores de MRO de aviación participen en los requisitos de logística y preparación aliados.
Panorama Competitivo
La industria aeroespacial y de defensa japonesa tiene una estructura de contratistas principales concentrada respaldada por una amplia base de proveedores de múltiples niveles. Los datos de adquisición central de la ATLA para el ejercicio fiscal 2025 muestran a Mitsubishi Heavy Industries como el mayor contratista japonés por valor de contrato, seguido de Mitsubishi Electric, Kawasaki Heavy Industries, NEC Corporation y Fujitsu Limited. IHI también sigue siendo estratégicamente importante a través de su participación en motores aeronáuticos, propulsión, espacio y actividades relacionadas con misiles. Mitsubishi Heavy Industries ocupa la posición nacional más amplia en aeronaves, misiles, buques navales, sistemas terrestres y espacio. Su segmento de Aeronaves, Defensa y Espacio generó 1,39 billones de JPY (9,31 mil millones de USD) en ingresos en el ejercicio fiscal 2025, incluidos 1,14 billones de JPY (7,65 mil millones de USD) de actividades de Defensa y Espacio.
Kawasaki Heavy Industries, Ltd. ocupa posiciones importantes en aeronaves militares, helicópteros, componentes aeroespaciales, motores de aeronaves y sistemas navales, mientras que IHI es fuerte en motores aeronáuticos, propulsión, misiles y espacio. NEC Corporation y Mitsubishi Electric son proveedores clave de radar, sensores, C2, comunicaciones, sistemas espaciales y tecnologías de EW. La alianza de septiembre de 2026 entre NEC Corporation y Mitsubishi Heavy Industries, Ltd. refleja la creciente integración de las plataformas de defensa tradicionales con la IA, los sistemas no tripulados, las operaciones habilitadas por la nube y las arquitecturas de mando seguras. Las empresas extranjeras también mantienen una presencia significativa, con Lockheed Martin Corporation vinculada al programa F-35, BAE Systems plc involucrada en el GCAP y la cooperación cibernética, The Boeing Company activa en aviación comercial y defensa, y Northrop Grumman Corporation suministrando sistemas aerotransportados avanzados.
La colaboración transfronteriza se está volviendo cada vez más importante para el panorama competitivo. Mitsubishi Electric participa en el consorcio de Evolución Electrónica del GCAP con ELT Group, Leonardo y Leonardo UK para desarrollar capacidades de detección integrada, efectos no cinéticos y comunicaciones para el futuro caza. Mitsubishi Heavy Industries, Ltd. también se está expandiendo internacionalmente a través de su contrato de abril de 2026 para suministrar tres fragatas de clase Mogami mejoradas a Australia. Estos desarrollos indican que la industria aeroespacial y de defensa de Japón sigue centrada en un pequeño grupo de grandes contratistas principales nacionales, mientras que las asociaciones internacionales, los programas de desarrollo conjunto y las oportunidades de exportación seleccionadas se están volviendo más importantes para el crecimiento futuro.
Líderes de la Industria Aeroespacial y de Defensa de Japón
-
Mitsubishi Heavy Industries, Ltd.
-
Kawasaki Heavy Industries, Ltd.
-
IHI AEROSPACE Co., Ltd.
-
NEC Corporation
-
The Boeing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe una oportunidad a corto plazo en la expansión de la capacidad de producción y los sistemas de defensa listos para la exportación a medida que Japón amplía el acceso a los mercados en el extranjero. La revisión de abril de 2026 de los Tres Principios sobre Transferencia de Equipos y Tecnología de Defensa eliminó las restricciones anteriores que limitaban las exportaciones a cinco categorías, permitiendo que una gama más amplia de equipos de defensa sea considerada para transferencia bajo controles caso por caso. Esto crea oportunidades para que los contratistas principales japoneses y los proveedores de subsistemas aumenten los volúmenes de producción, reduzcan los costos unitarios y fortalezcan la capacidad de manufactura para los requisitos nacionales y aliados. Esta oportunidad está respaldada además por la creciente actividad industrial del GCAP y la inversión del MoD en EW, redes de sensores, comunicaciones resilientes y capacidades integradas de C2.
Las capacidades no tripuladas y multidominio presentan otro corredor de oportunidades, respaldado por el énfasis en la adquisición del ejercicio fiscal 2026 y la estructura del programa. La presupuestación del MoD para el ejercicio fiscal 2026 de activos no tripulados bajo el programa SHIELD señala una vía financiada para los proveedores nacionales de cargas útiles, software de misión, enlaces de datos e integración marítimo-aérea, complementando los movimientos de colaboración como la exploración de Kawasaki Heavy Industries y Airbus SE de cooperación en sistemas aéreos no tripulados de larga resistencia para la guerra antisubmarina (junio de 2026). La expansión de capacidad en la manufactura de defensa adyacente también crea espacio para proveedores: Japan Steel Works inició operaciones en un nuevo taller de ensamblaje en su Planta de Hiroshima en mayo de 2026 y continuó expandiendo la capacidad en Muroran para satisfacer la demanda de defensa, incluidos artillería y contenedores de misiles. Esto apunta a una demanda sostenida de mecanizado, materiales especiales y servicios de inspección/pruebas en toda la cadena de suministro de municiones y misiles.
Desarrollos recientes del sector
- Septiembre de 2026: Tenchijin, con sede en Japón, firmó un Memorando de Entendimiento (MoU) con U-Space de Francia para apoyar el desarrollo y despliegue de un sistema de observación terrestre infrarroja de próxima generación. La asociación amplía la colaboración internacional de Tenchijin en la observación terrestre basada en satélites y fortalece la participación de Japón en tecnologías avanzadas de detección infrarroja.
- Junio de 2026: Kawasaki Heavy Industries, Ltd. firmó un memorando de entendimiento con Airbus SE para explorar la colaboración en sistemas aéreos no tripulados de larga resistencia para misiones de guerra antisubmarina (ASW). El trabajo vincula la resistencia de los sistemas aéreos no tripulados y la integración de cargas útiles con conceptos de patrulla marítima centrados en Japón, creando rutas de asociación para sensores, sistemas de misión y servicios de sostenimiento vinculados a las operaciones de ASW.
- Diciembre de 2025: Kongsberg Defence and Aerospace firmó un quinto contrato de seguimiento con Japón para suministrar el Misil de Ataque Conjunto (JSM) para la flota F-35A. La adquisición continua del JSM apoya la capacidad de ataque de largo alcance y sostiene la demanda de integración, entrenamiento y apoyo en todo el ecosistema de armamento del F-35.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado rastrea el valor de los bienes aeroespaciales y de defensa y los servicios relacionados entregados dentro de Japón, cubriendo los programas de plataformas y el trabajo de posventa que apoyan las operaciones civiles y militares.
Exclusiones del alcance: Excluimos los salarios puramente internos del gobierno, los beneficios para veteranos y el gasto en infraestructura civil que no está vinculado a equipos aeroespaciales y de defensa o servicios relacionados.
Panorama de Segmentación
- Por Sector
- Aeroespacial
- Aeroespacial Civil
- Aeroespacial Militar
- Defensa
- Sistemas Terrestres
- Sistemas Navales
- Sistemas de Combate Aéreo
- Aeroespacial
- Por Plataforma
- Aérea
- Aeronaves de Ala Fija
- Aeronaves de Ala Rotatoria
- Sistemas Aéreos No Tripulados
- Terrestre
- Vehículos Blindados
- Artillería y Sistemas de Misiles
- Sistemas de Soldado y Electrónica
- Naval
- Combatientes de Superficie
- Submarinos
- Aviación Naval
- Espacial
- Satélites de Navegación
- Satélites de Observación de la Tierra / Teledetección
- Satélites de Investigación Científica / Astronómica
- Satélites de Comunicaciones
- Aérea
- Por Tipo de Servicio
- Fabricación
- Mantenimiento, Reparación y Revisión (MRO)
- Por Componente
- Células y Estructuras
- Sistemas de Propulsión y Motores
- Electrónica y Sistemas de Misión
- Materiales Compuestos y Fibra de Carbono
- Guerra Electrónica y Sensores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para este mercado específico de Japón, comenzamos mapeando primero el lado de la demanda y luego verificamos qué puede suministrarse internamente frente a lo que normalmente se importa. Las fuentes públicas ayudan a anclar el modelo a señales observables, como las publicaciones del presupuesto de defensa de Japón y los cambios en la política de adquisición, que son importantes en un mercado moldeado por programas plurianuales.
Las principales fuentes sin acceso restringido utilizadas para insumos y verificaciones cruzadas incluyen publicaciones oficiales del presupuesto y la política de defensa de Japón (como las del Ministerio de Defensa), documentos de estrategia a nivel de Gabinete y estadísticas de comercio y aranceles (como las de UN Comtrade). También utilizamos series macroeconómicas del FMI y el Banco Mundial para el contexto de inflación y tipo de cambio, y publicaciones de la industria aeroespacial de organismos comerciales como la Sociedad de Empresas Aeroespaciales de Japón. Revisamos presentaciones de empresas, presentaciones para inversores y cobertura de prensa de reputación para validar el calendario de programas y la actividad de servicios. Cuando fue necesario, consultamos suscripciones de pago para información financiera de empresas, noticias y finanzas, bases de datos de patentes e información de mercado relacionada con la defensa para resolver valores poco claros. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de presión los elementos que la investigación documental no puede confirmar bien, especialmente la fase de los programas, las estructuras contractuales típicas y cuánto trabajo se registra como manufactura frente a MRO en Japón. Hablamos con una combinación de participantes de la cadena de suministro, líderes de programas e ingeniería, y partes interesadas del lado comprador para que nuestros supuestos sobre volúmenes, movimiento de precios y calendarios de entrega pudieran corregirse cuando fuera necesario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 13% | |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | |
| Actores más pequeños: 16% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando verificaciones de arriba hacia abajo y de abajo hacia arriba. En el lado de arriba hacia abajo, las señales del presupuesto de defensa y adquisición de Japón se convirtieron en un conjunto de equipos y servicios direccionables, luego se dividieron por actividad de plataforma visible a través de anuncios de programas y prioridades de modernización de flotas. Corroboramos estos totales a través de aproximaciones selectivas de abajo hacia arriba, utilizando lógica de precio de venta promedio por volumen para el trabajo de plataformas principales y verificaciones de intensidad de posventa, luego ajustamos los totales cuando las dos perspectivas no se alineaban.
Para mantener el modelo fundamentado, rastreamos una lista corta de indicadores que los profesionales podrían validar, incluida la dirección de la asignación del presupuesto de defensa, los principales calendarios de entrega y actualización de plataformas, la proporción de MRO frente a la mezcla de nueva construcción, la dependencia de motores y sistemas de misión en la autoridad de diseño extranjera, y el calendario de tipo de cambio para el contenido importado. Cuando aparecieron brechas en los resúmenes de proveedores o cuando el valor de un programa no podía asignarse claramente entre años, los completamos utilizando rangos conservadores acordados en entrevistas y los redujimos mediante verificaciones de seguimiento.
Para el pronóstico, nos basamos en el análisis de escenarios respaldado por el consenso de tendencias de los encuestados primarios. Este enfoque tiende a ajustarse mejor que un ajuste de curva única cuando el calendario de programas y los cambios de política modifican el gasto anual. Los supuestos se convirtieron luego en trayectorias de crecimiento anuales para que el pronóstico sea rastreable a un pequeño conjunto de impulsores en lugar de tasas de crecimiento opacas.
Validación de Datos y Ciclo de Actualización
Realizamos múltiples verificaciones para que los totales sean consistentes con las restricciones del mundo real. Los resultados del modelo se compararon con señales independientes, como el crecimiento del presupuesto de Japón, los lotes de adquisición anunciados y la actividad de producción aeroespacial visible, y luego se revisaron en busca de picos que no pudieran explicarse por el calendario de los programas.
Antes de la aprobación final, se completaron verificaciones de varianza en los desgloses por sector y plataforma para que la suma de las partes sea lógica cuando se consolida. Si persistía una discrepancia importante, volvíamos a contactar a entrevistados seleccionados para confirmar si provenía de la interpretación del alcance, el movimiento de precios o el calendario. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado Aeroespacial y de Defensa de Japón de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el sector aeroespacial y de defensa de Japón pueden diferir incluso cuando la etiqueta del tema parece similar, porque cada editor establece sus propios límites sobre qué cuenta como aeroespacial, qué cuenta como defensa y cómo se tratan los servicios como el MRO. Las diferencias también provienen del año elegido para el número principal y cómo se manejan la moneda y la inflación.
Al rastrear los desgloses de manufactura frente a MRO a nivel de programa y actualizar los supuestos de calendario de tipo de cambio, Mordor Intelligence mantiene el total de Japón vinculado a la actividad de equipos y servicios entregables en el país, lo que ayuda a reducir el doble conteo del gasto en seguridad adyacente o los agregados amplios del presupuesto nacional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 67,83 mil millones de USD (2025) | |
| Blog de la Industria A | 55,00 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un total consolidado más amplio sin separar claramente el calendario de manufactura del MRO, lo que puede subestimar las aceleraciones actuales de los programas y el valor del contenido importado cuando el tipo de cambio cambia. |
| Editor de Mercado B | 55,00 mil millones de USD (2024) | Se basa en un número principal redondeado y una narrativa de alcance amplio, y el tratamiento de las cifras del presupuesto de defensa frente a la adquisición real y la ejecución de servicios no se hace transparente, lo que puede comprimir el total del mercado. |
La dispersión en las estimaciones proviene principalmente de la elección del año base y de cómo el gasto se traduce en equipos y servicios realmente entregados. Cuando el límite se mantiene consistente entre plataformas y tipos de servicios, el valor de mercado resultante se vuelve más fácil de auditar, explicar y actualizar a medida que los programas y los presupuestos cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el sector aeroespacial y de defensa de Japón hasta 2031?
Se prevé que el mercado aeroespacial y de defensa de Japón crezca a una CAGR del 2,03% de 2026 a 2031, alcanzando los 28,29 mil millones de USD.
¿Qué segmento tuvo la mayor participación en 2025?
La defensa lideró la segmentación por industria con una participación del 46,20%, mientras que las plataformas lideraron la segmentación por tipo con una participación del 54,15%.
¿Qué categoría está creciendo más rápido?
La guerra cibernética es el componente de más rápido crecimiento, con una CAGR prevista del 3,95% hasta 2031.
¿Por qué la actividad espacial es importante para los programas de defensa de Japón?
El proyecto de constelación de satélites de 283 mil millones de JPY (~1,82 mil millones de USD) apoya la vigilancia, el targeting y la detección vinculados a las operaciones de misiles de largo alcance.
¿Qué respalda la demanda de modernización y actualización?
Las actualizaciones de aviónica y radar del F-15J, así como las adiciones de sistemas de lanzamiento vertical de la clase Mogami, respaldan una CAGR prevista del 3,75%.
¿Qué empresas son prominentes en el sector?
Mitsubishi Heavy Industries, Ltd., Kawasaki Heavy Industries, Ltd., IHI AEROSPACE Co., Ltd. y NEC Corporation son actores nacionales clave en el mercado aeroespacial y de defensa japonés. Las principales empresas internacionales, incluida The Boeing Company, también operan en el mercado.


 Sus datos están seguros y nunca se venden ni se comparten.

