
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
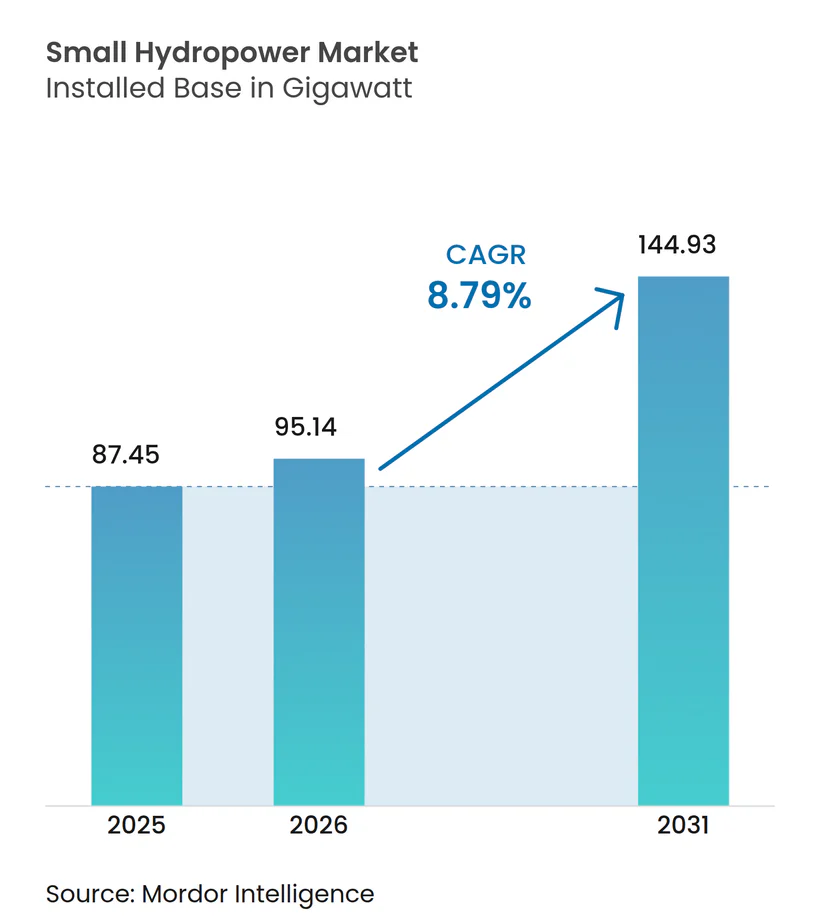
| Volumen del Mercado (2026) | 95.14 gigavatio |
| Volumen del Mercado (2031) | 144.93 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.79 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Pequeña Hidroeléctrica por Mordor Intelligence
El tamaño del Mercado de la Pequeña Hidroeléctrica fue valorado en 87,45 gigavatios en 2025 y se estima que crecerá desde 95,14 gigavatios en 2026 hasta alcanzar los 144,93 gigavatios en 2031, a una CAGR del 8,79% durante el período de previsión (2026-2031).
Esta expansión deriva de la capacidad de la tecnología para suministrar energía de base estable sin almacenamiento a escala de red, una característica que resulta cada vez más atractiva para los compradores corporativos de energía renovable que buscan electricidad limpia disponible las 24 horas del día, los 7 días de la semana. Los programas de electrificación rural en economías emergentes, especialmente en Asia-Pacífico y África, recurren a activos distribuidos de pequeña hidroeléctrica para anclar mini-redes donde la extensión de la transmisión resulta antieconómica. Las innovaciones continuas en turbinas respetuosas con los peces han abierto ríos anteriormente restringidos, acelerando las carteras de proyectos en Europa y América del Norte. Mientras tanto, la digitalización, a través de sensores IoT y el mantenimiento predictivo, reduce los costes operativos y prolonga la vida útil de los activos, reforzando la competitividad del mercado de la pequeña hidroeléctrica frente a los precios decrecientes de la energía solar más almacenamiento.
Conclusiones Clave del Informe
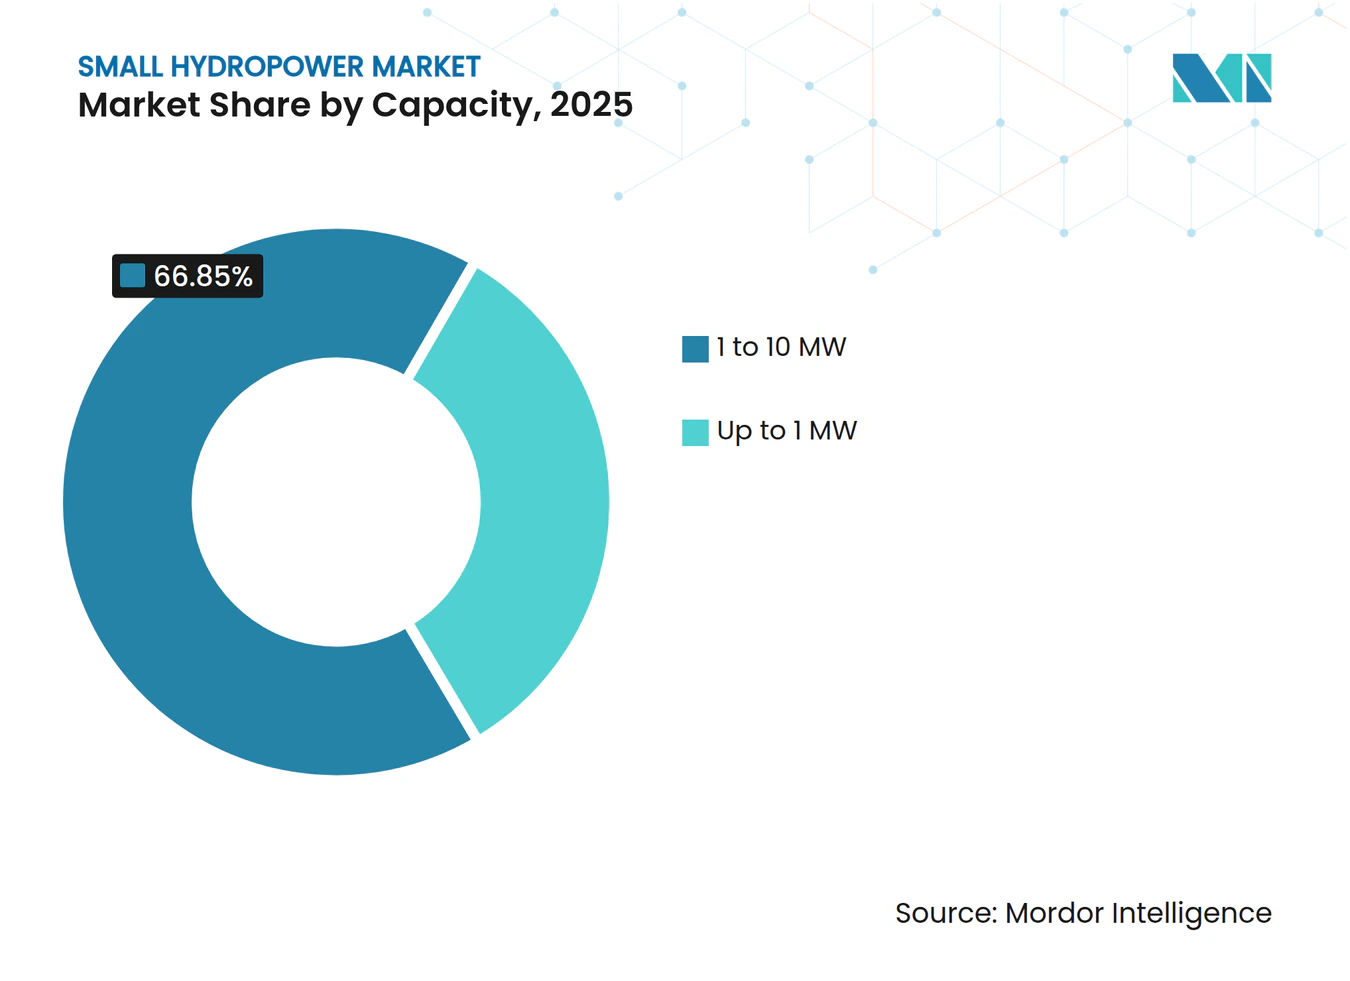
- Por capacidad, el segmento de 1 a 10 MW representó el 66,85% de la cuota de mercado de la pequeña hidroeléctrica en 2025, mientras que los sistemas de micro escala de hasta 1 MW se expanden a una CAGR del 10,26% hasta 2031.
- Por tecnología, las instalaciones de filo de agua retuvieron una cuota de ingresos del 60,35% en 2025; los proyectos en corriente y micro-conducto registran el crecimiento más rápido con una CAGR del 10,72% hasta 2031.
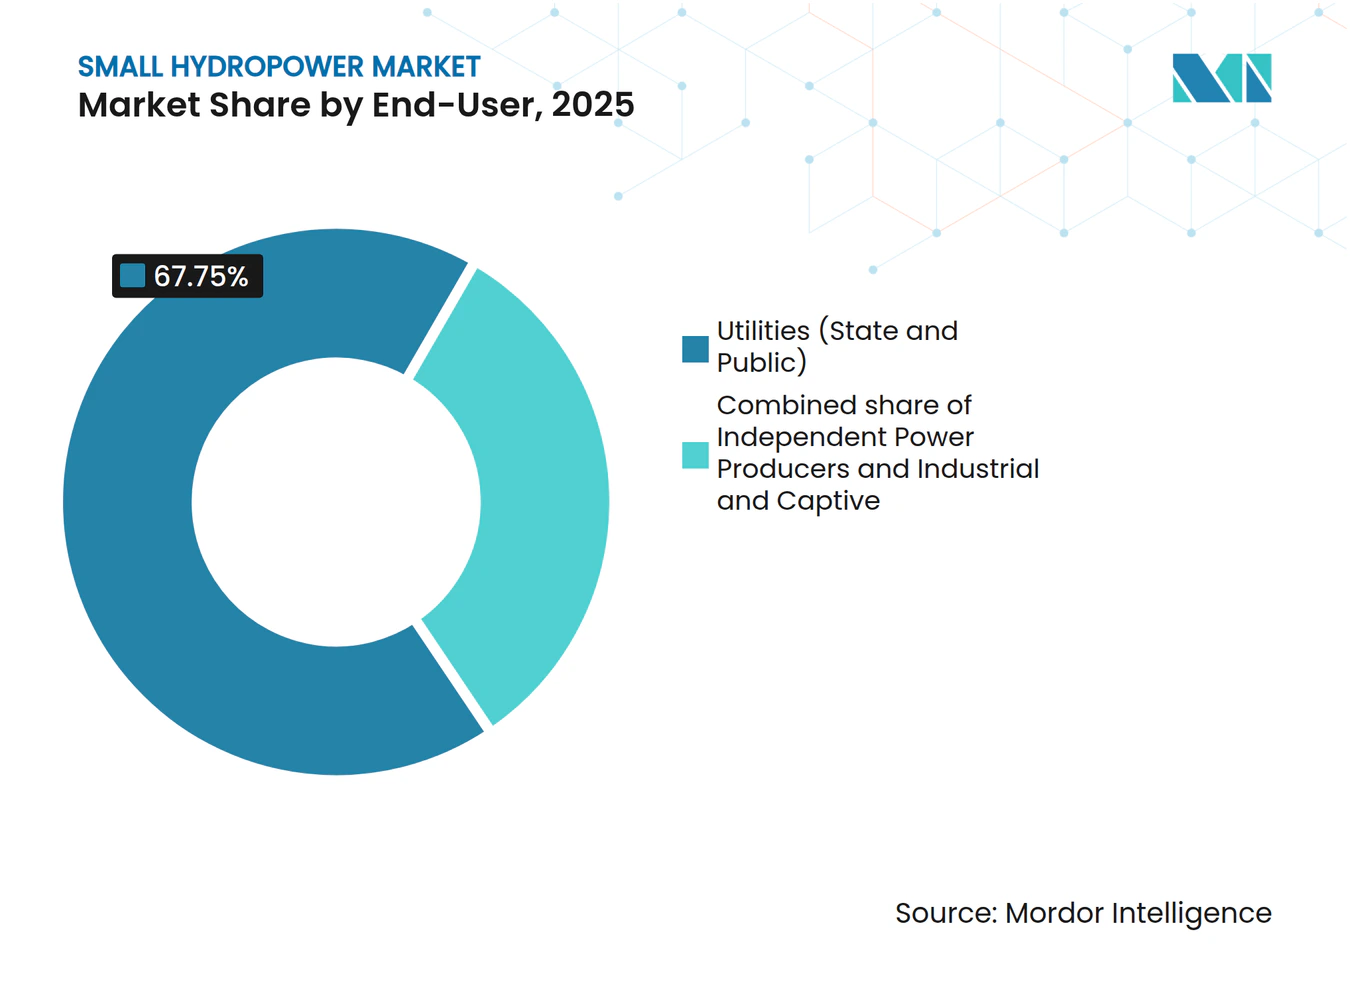
- Por usuario final, las empresas de servicios públicos captaron el 67,75% de los ingresos en 2025; los productores independientes de energía muestran el mayor impulso de crecimiento con una CAGR del 11,03% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 63,55% de los ingresos en 2025; Oriente Medio y África lidera el crecimiento con una CAGR del 14,31% hacia 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de energía limpia y sostenible | 1.20% | Global, con concentración en Europa y América del Norte | Mediano plazo (2-4 años) |
| Programas de electrificación rural para comunidades sin acceso a la red | 2.10% | APAC como núcleo, con extensión a MEA y América del Sur | Largo plazo (≥ 4 años) |
| Modernización y repotenciación de activos envejecidos de pequeña hidroeléctrica | 1.80% | Europa y América del Norte, mercados selectivos de APAC | Mediano plazo (2-4 años) |
| Innovaciones en micro-turbinas respetuosas con los peces que desbloquean nuevos emplazamientos | 1.50% | Zonas regulatorias de América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Proyectos del nexo agua-energía-alimentación que atraen financiación mixta | 0.90% | MEA y América del Sur, regiones selectivas de APAC | Largo plazo (≥ 4 años) |
| Acuerdos de compra de energía renovable corporativa que buscan energías renovables de base | 0.70% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Energía Limpia y Sostenible
Los mandatos de sostenibilidad corporativa ahora priorizan la contratación de energía renovable ininterrumpida, y el perfil de carga base de la pequeña hidroeléctrica se ajusta mejor a ese objetivo que la energía eólica o solar combinada con costosas baterías. La Agencia Internacional de Energías Renovables prevé que la contratación de energía limpia liderada por empresas supere los 100 GW anuales en 2030, con fuentes de carga base que exigen precios de contrato superiores. Los compradores a escala de servicios públicos, incluidos los operadores de centros de datos, agrupan cada vez más la pequeña hidroeléctrica con las energías renovables intermitentes para cumplir con los marcos internos de contabilidad de carbono. Estas tendencias canalizan la inversión hacia nuevos proyectos en Europa y América del Norte, donde los mercados de certificados permiten una fijación de precios diferenciada. El resultado refuerza la certeza de compra a largo plazo que reduce el riesgo financiero y acelera el inicio de la construcción.
Programas de Electrificación Rural para Comunidades sin Acceso a la Red
Los programas de energía rural respaldados por los gobiernos asignan fondos considerables a las mini-redes hidroeléctricas distribuidas porque el terreno escarpado hace que las largas líneas de transmisión sean prohibitivamente costosas. El programa indio Deen Dayal Upadhyaya Gram Jyoti Yojana destinó 2.500 millones de USD a la electrificación en 2024, con el 15% de los nuevos megavatios provenientes de la pequeña hidroeléctrica. Los modelos de propiedad comunitaria garantizan que las tarifas sigan siendo asequibles y que los beneficios permanezcan en el ámbito local, fortaleciendo la aceptación social. Las iniciativas del Banco Mundial ahora combinan financiación concesional con asistencia técnica para replicar enfoques similares en el África subsahariana. A medida que la industria local crece en torno a la agroindustria y el almacenamiento en frío, las curvas de demanda se alinean con la generación estable basada en ríos, reforzando la estabilidad de los ingresos para los operadores.
Modernización y Repotenciación de Activos Envejecidos de Pequeña Hidroeléctrica
Gran parte de la base instalada de Europa y América del Norte data de la década de 1980 y ahora se beneficia de actualizaciones impulsadas por sensores que aumentan la producción al tiempo que reducen los costes operativos.[1] El fondo REPowerEU de la Unión Europea comprometió 1.200 millones de EUR en 2024 para modernizar turbinas y automatizar controles, impulsando incrementos de capacidad del 15-25%. La empresa de servicios públicos noruega Statkraft renovó 12 plantas incorporando algoritmos de aprendizaje automático que ajustan las compuertas en tiempo real, extendiendo la vida útil hasta 30 años. Al integrar el mantenimiento predictivo, los propietarios pueden reducir las interrupciones no programadas y escalonar el capital de renovación de manera más eficiente. La ola de repotenciación también respalda estándares más estrictos de paso de peces sin sacrificar el rendimiento energético.
Innovaciones en Micro-Turbinas Respetuosas con los Peces que Desbloquean Nuevos Emplazamientos
La certificación de tres nuevos diseños de turbinas en el marco del programa HydroWIRES del Departamento de Energía de los Estados Unidos redujo la mortalidad de peces a menos del 2%, desbloqueando ríos que habían estado vedados a la hidroeléctrica durante mucho tiempo. Fabricantes como Natel Energy y Siemens Energy despliegan ahora rodetes compactos que desvían las especies acuáticas en lugar de fragmentarlas, simplificando la aprobación regulatoria. Los primeros proyectos piloto en hábitats de salmón del Noroeste del Pacífico demuestran la viabilidad económica y el cumplimiento ambiental de forma simultánea. A medida que los obstáculos de permisos se reducen, hasta el 40% más de emplazamientos en los Estados Unidos podrían calificar para el desarrollo de bajo impacto, ampliando el mercado de la pequeña hidroeléctrica sin grandes obras civiles. Cambios de política similares en la Unión Europea fomentan la rápida replicación en regiones sensibles a la biodiversidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad del caudal por causas climáticas y producción inestable | -1.40% | Global, aguda en regiones propensas a la sequía | Largo plazo (≥ 4 años) |
| Ciclos de permisos ambientales prolongados e inciertos | -0.90% | Zonas regulatorias de América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Caída del coste nivelado de energía de la solar más almacenamiento que comprime las tasas internas de retorno de la hidroeléctrica | -0.70% | Global, concentrado en regiones de alta irradiación solar | Corto plazo (≤ 2 años) |
| Colmatación y sedimentación que eleva los costes de operación y mantenimiento | -0.50% | APAC y América del Sur, emplazamientos selectivos a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Caudal por Causas Climáticas y Producción Inestable
La intensificación de las sequías reduce el caudal de los ríos y erosiona los factores de capacidad, socavando la narrativa de energía fiable que originalmente justificó muchos proyectos. El IPCC prevé que la variabilidad del caudal aumente entre un 20 y un 30% antes de 2030. En 2024, los factores de capacidad medios en el sur de Europa cayeron un 8%, obligando a los generadores a comprar energía de balance en los mercados de contado. La hibridación con la energía solar ofrece una cobertura parcial, pero infla los presupuestos de capital entre un 10 y un 15%. Sin financiación dedicada a la resiliencia climática, los desarrolladores más pequeños podrían tener dificultades para absorber las primas de seguros más elevadas y los colchones para el servicio de la deuda exigidos por los prestamistas.
Ciclos de Permisos Ambientales Prolongados e Inciertos
La supervisión de múltiples organismos extiende la tramitación de licencias a un promedio de 4,2 años en los Estados Unidos, con los estudios ambientales representando el 60% de ese período.[2] El mosaico de normas europeas sobre el paso de peces agrava la complejidad: los desarrolladores deben adaptar los diseños a través de fronteras, lo que incrementa los costes de ingeniería. Los cargos financieros se acumulan durante estos retrasos, elevando el coste total del proyecto hasta en un tercio. Solo un puñado de jurisdicciones agiliza las instalaciones verdaderamente de bajo impacto; en el resto, las revisiones prolongadas siguen siendo la práctica habitual, lo que limita la velocidad de implantación incluso donde la economía es favorable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad:
La Escala Media Domina, el Impulso de la Micro Escala se AceleraEl tramo de 1 a 10 MW sigue siendo el ancla del mercado de la pequeña hidroeléctrica, con una cuota de ingresos del 66,85% en 2025 gracias a modelos de negocio de servicios públicos consolidados y costes nivelados bancables de entre 0,05 y 0,08 USD por kWh. Los desarrolladores de activos prefieren este segmento porque los fabricantes de equipos ofrecen paquetes estandarizados y los prestamistas perciben un menor riesgo de ejecución. Con muchos ríos ya evaluados para este tipo de proyectos, las actualizaciones en emplazamientos existentes consolidan aún más la base de ingresos del segmento mediante la repotenciación.
Sin embargo, las unidades de micro escala por debajo de 1 MW se expanden a un ritmo sostenido de una CAGR del 10,26% hasta 2031, lo que refleja vías de tramitación de permisos simplificadas y financiación innovadora, como las cooperativas comunitarias. La certificación de turbinas con mortalidad de peces inferior al 2% mitiga las objeciones a la biodiversidad que antes dejaban de lado a los pequeños arroyos. Para aldeas remotas en la India o zonas montañosas en Perú, las participaciones en la propiedad mantienen los flujos de caja a nivel local, mejorando la recuperación de tarifas y la aceptación social. Estos atributos garantizan que el segmento de micro escala siga siendo el principal motor de crecimiento dentro del mercado de la pequeña hidroeléctrica.


Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tecnología:
El Filo de Agua Reina, la Corriente y el Conducto Ganan CuotaLos esquemas de filo de agua representan el 60,35% de los ingresos de 2025 gracias a sus favorables perfiles ambientales y a la ausencia de grandes embalses. Los financiadores valoran la producción predecible alineada con la hidrología natural sin grandes obras civiles. Las actualizaciones de automatización, como el control de compuertas en tiempo real, optimizan el vertido y maximizan la energía despachada, reforzando el liderazgo de la tecnología.
Los dispositivos en corriente y micro-conducto registran una CAGR del 10,72%, aprovechando los canales existentes y las redes de abastecimiento de agua para eludir las disputas por la adquisición de terrenos. Los diseños modernos se integran en canales de riego o tuberías urbanas, utilizando la carga hidráulica excedente para producir energía distribuida sin alterar los regímenes de caudal. Los servicios municipales de agua en Francia y Marruecos adoptan estas soluciones para monetizar la infraestructura hidráulica, confirmando una rápida aceptación comercial. En conjunto, estos sistemas erosionan el dominio del filo de agua al tiempo que diversifican la combinación tecnológica del mercado de la pequeña hidroeléctrica.
Por Usuario Final:
La Hegemonía de las Empresas de Servicios Públicos es Puesta a Prueba por los Productores Independientes de EnergíaLas empresas de servicios públicos retuvieron el 67,75% de los ingresos en 2025, ya que los reguladores a menudo les exigen extender el servicio a las zonas rurales que los operadores privados consideran antieconómicas. El acceso a capital concesional y el control integrado de la red consolidan aún más su posición, garantizando el despacho prioritario y aprobaciones de interconexión simplificadas.
Sin embargo, los productores independientes de energía incrementan la capacidad a una CAGR del 11,03%, impulsados por mercados desregulados y acuerdos de compra de energía corporativos que recompensan la producción renovable firme. Los productores independientes respaldados por la comunidad en Kenia y Chile combinan el financiamiento colectivo de capital con garantías multilaterales, cerrando la financiación más rápidamente que muchas empresas de servicios públicos. A medida que las normas de contabilidad de carbono se endurecen, los compradores corporativos suscriben contratos a varias décadas, reforzando las carteras de proyectos de los productores independientes y desafiando la hegemonía de las empresas de servicios públicos en el mercado de la pequeña hidroeléctrica.

Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Pequeña Hidroeléctrica de Asia-Pacífico
Asia-Pacífico dominó con el 63,55% de los ingresos en 2025, impulsado por el compromiso de China de 8,5 mil millones de USD para añadir 15 GW antes de 2030 y la tramitación acelerada de permisos en India para proyectos de menos de 5 MW. Las modernizaciones en Japón, con 15 instalaciones reconvertidas por Tokyo Electric Power, demuestran un panorama maduro pero en evolución, donde la digitalización incrementa la producción sin generar nuevas huellas ecológicas. Indonesia y Filipinas dependen de plantas ancla de pequeña hidroeléctrica para abastecer de energía las mini-redes insulares, convirtiendo la dotación de recursos en crecimiento inclusivo.
Mercado de Pequeña Hidroeléctrica de Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR del 14,31% hacia 2031, impulsada por el despliegue de ocho plantas en Marruecos con una capacidad total de 45 MW y las asociaciones de electrificación rural en Kenia que beneficiaron a 50.000 residentes en 2024. Uganda agiliza las aprobaciones para proyectos de menos de 5 MW, reduciendo los plazos regulatorios en un 40%. En la República Democrática del Congo, la financiación china respalda proyectos que abastecen el procesamiento de minerales al tiempo que amplían el acceso a las comunidades sin conexión a la red. Estas iniciativas validan el modelo del nexo agua-energía-alimentación, que integra el riego, la electricidad y la generación de valor local.
Mercado de Pequeña Hidroeléctrica de Europa y las Américas
Europa y América del Norte se concentran en la repotenciación y el cumplimiento medioambiental. El fondo REPowerEU de la UE, dotado con 1,2 mil millones de EUR, tiene como objetivo las mejoras de eficiencia y la adecuación de pasos para peces, mientras que Statkraft de Noruega logra incrementos de capacidad del 20% en 12 plantas mediante la optimización por aprendizaje automático. En Estados Unidos, la FERC certificó tres turbinas respetuosas con los peces en 2024, habilitando proyectos que antes estaban vetados por las normas de protección del salmón. América del Sur se centra en Brasil y Chile, aprovechando una hidrología robusta para extender las redes eléctricas hacia zonas agrarias remotas, demostrando que la modernización y las nuevas construcciones pueden coexistir.
Panorama regulatorio
El apoyo político y el cumplimiento ambiental continúan influyendo en la bancabilidad de los proyectos y los plazos de la energía hidroeléctrica de pequeña escala, en particular en jurisdicciones que aplican requisitos estrictos de biodiversidad acuática y revisiones multiagencia. En Estados Unidos, la complejidad de la concesión de licencias sigue siendo una restricción clave, con un plazo promedio de licenciamiento hidroeléctrico de 4,2 años reportado por la Comisión Federal Reguladora de Energía (FERC) en 2024, lo que mantiene la atención de los desarrolladores enfocada en diseños de bajo impacto y la renovación de sitios existentes.
En India, el marco de apoyo se consolidó en un programa nacional más claro durante 2026. El Gabinete de la Unión aprobó el Esquema de Desarrollo de Energía Hidroeléctrica de Pequeña Escala (SHP) en marzo de 2026 con una asignación de 25,85 mil millones de INR para el año fiscal 2026-27 a 2030-31, con el objetivo de alcanzar 1.500 MW de nueva capacidad SHP en el rango de 1-25 MW, y el Ministerio de Nuevas y Renovables Energías (MNRE) emitió la aprobación administrativa y las directrices operativas en mayo de 2026. Los topes de Asistencia Financiera Central varían según la región, con mayor apoyo para los Estados del Noreste y los distritos fronterizos internacionales. La Solar Energy Corporation of India (SECI) fue designada como la Agencia Nacional de Implementación del Programa, lo que formaliza la vía de evaluación y seguimiento para los proyectos elegibles y reduce la ambigüedad de ejecución.
Panorama Competitivo
Concentración del Mercado
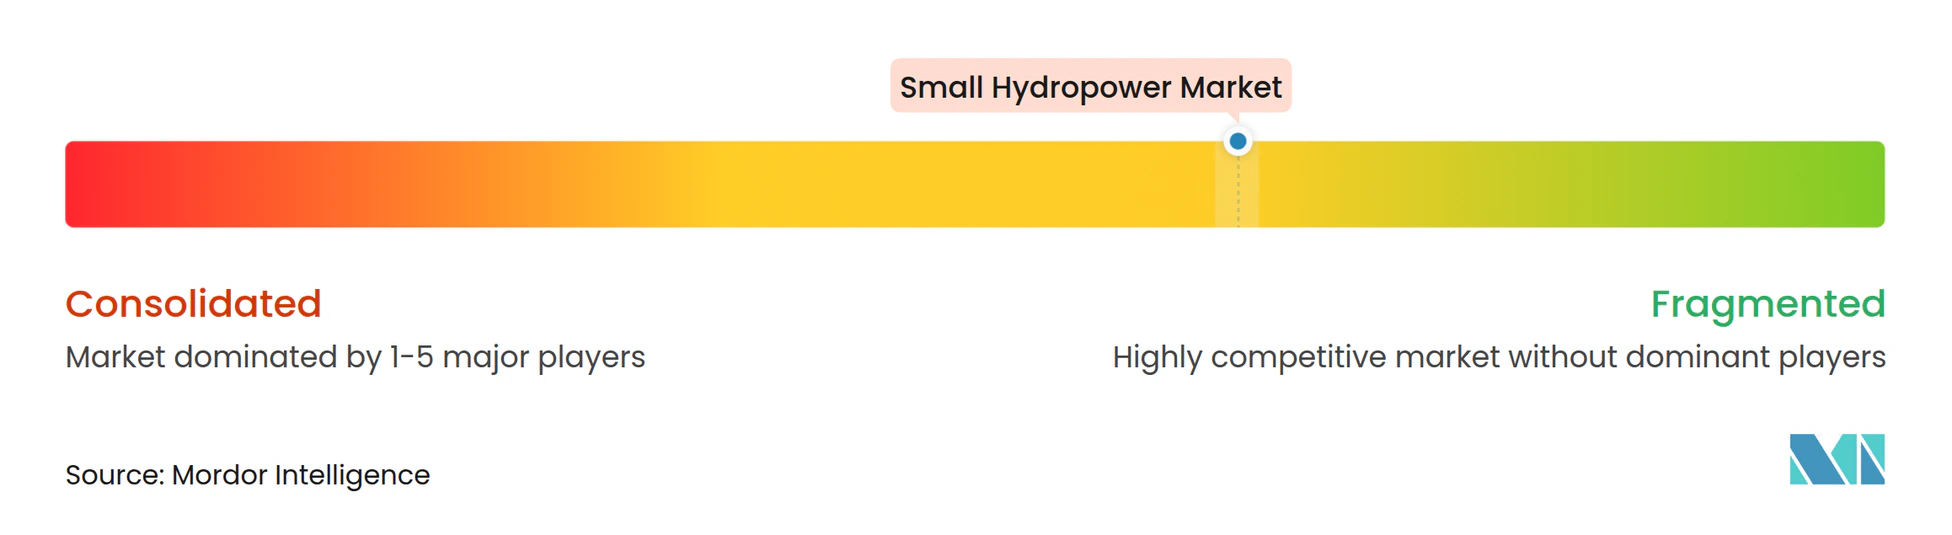
La competencia se mantiene moderada, con fabricantes de turbinas tradicionales como Voith, Andritz, GE Renewable Energy y Siemens Energy compartiendo espacio con actores disruptivos como Natel Energy y Turbulent NV. Los líderes del mercado despliegan monitorización del estado habilitada por IoT para reducir el tiempo de inactividad y utilizan análisis predictivo para diferir las revisiones mayores mediante el ajuste fino de los parámetros de operación. La experiencia en diseño respetuoso con los peces es ahora un diferenciador clave porque la aceptación regulatoria depende cada vez más del rendimiento en materia de biodiversidad acuática. Este giro ha llevado a la adquisición de Canyon Hydro por parte de Andritz en 2024 por 85 millones de USD, añadiendo especialización en baja carga hidráulica y una posición estratégica en América del Norte.
Las empresas más grandes persiguen adquisiciones complementarias para entrar en el nicho del micro-conducto, lo que refleja la tasa de crecimiento de dos dígitos del segmento. Las alianzas también están ganando terreno: la empresa conjunta de GE con Bharat Heavy Electricals alinea la tecnología extranjera con la fabricación local, reduciendo costes y acortando los plazos de entrega para los desarrolladores del sur de Asia. La presión de precios proveniente de la energía solar más almacenamiento, cuyo coste nivelado de energía sigue cayendo, obliga a los fabricantes de turbinas a enfatizar el valor del ciclo de vida en lugar del costo de capital inicial. En consecuencia, los contratos basados en servicios que garantizan la producción y comparten el riesgo de rendimiento se están proliferando, estrechando el vínculo entre los fabricantes de equipos originales y los propietarios de activos dentro de la industria de la pequeña hidroeléctrica.
Líderes de la Industria de la Pequeña Hidroeléctrica
-
Andritz AG
-
Voith GmbH & Co. KGaA
-
Siemens Energy AG
-
Toshiba Energy Systems & Solutions Corp.
-
GE Vernova, Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pequeña Energía Hidroeléctrica Empresas cubiertas en este informe
- Voith GmbH & Co. KGaA
- Andritz AG
- GE Vernova, Inc.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corp.
- PJSC RusHydro
- Statkraft AS
- Gilbert Gilkes & Gordon Ltd.
- FLOVEL Energy Pvt Ltd.
- Natel Energy Inc.
- Mavel a.s.
- Bharat Heavy Electricals Ltd. (BHEL)
- SNC-Lavalin Group Inc. (AtkinsRéalis)
- CKD Blansko Holding
- Canyon Hydro
- American Hydro Corp.
- Litostroj Power
- Turbulent NV
- Blueline Manufacturing
- Voith Hydro Italy
Lea el análisis de las empresas de pequeña energía hidroeléctrica
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se concentra en desarrollos anclados en políticas en zonas montañosas y remotas de electrificación, donde la energía hidroeléctrica de pequeña escala puede actuar como ancla de una minirred y reducir la dependencia de largas extensiones de transmisión. India ofrece una vía de inversión clara a través del Esquema de Desarrollo SHP del MNRE 2026-2031 (asignación de 25,85 mil millones de INR, objetivo de 1.500 MW). La base de recursos declarada de 21.133,61 MW en 7.133 sitios, con aproximadamente el 24,5% aprovechado a principios de 2026, también deja margen para desarrolladores y fabricantes de equipos originales en paquetes de turbina-generador, balance de planta y sistemas de control.
Una segunda oportunidad radica en la repotenciación y las mejoras incrementales, respaldadas por la actividad de proyectos en múltiples mercados y por la preferencia de los propietarios por un menor riesgo en obras civiles. En Nepal, el proyecto hidroeléctrico de pequeña escala de Bagmati pasó a producción de prueba tras una expansión de 10 MW a 32 MW (marzo de 2026), lo que ilustra la importancia de la optimización de instalaciones existentes donde ya se cuenta con hidrología e interconexión. En Europa, la actividad de puesta en marcha y licitación, incluido el proyecto Otocac de Koncar de 1,5 MW en Croacia (marzo de 2026) y las licitaciones vinculadas a Otilovici de EPCG (3,2 MW, Montenegro), indican una demanda continua de equipos estandarizados y métodos de instalación más rápidos. También apunta a los servicios de ciclo de vida, ya que los operadores enfatizan cada vez más la automatización y el monitoreo de condiciones para proteger el rendimiento ante la volatilidad hidrológica.
Desarrollos recientes de la industria en Mercado de Pequeña Energía Hidroeléctrica
- Julio de 2026: ANDRITZ anunció contratos de modernización para activos hidroeléctricos existentes en múltiples mercados, incluidas actualizaciones de unidades de turbina-generador en la planta hidroeléctrica McCormick en Baie-Comeau, Quebec, para Societe en Commandite Hydroelectrique Manicouagan (SCHM). El trabajo refleja un cambio hacia la capacidad y las ganancias de eficiencia impulsadas por la renovación, y destaca los servicios y el trabajo pendiente de modernización como una fuente de ingresos recurrente para los fabricantes de equipos originales.
- Junio de 2025: El Banco Mundial aprobó un crédito concesional de 150 millones de USD para apoyar el sector de la energía hidroeléctrica de pequeña escala de Uzbekistán, con un enfoque de implementación que incluye la participación del sector privado. La estructura de financiamiento mejora la bancabilidad de los proyectos para los desarrolladores y bancos locales, al mismo tiempo que amplía una cartera vinculada a objetivos de fortalecimiento de la red.
- Diciembre de 2024: El Departamento de Energía Hidroeléctrica y Sistemas Eléctricos de Bután (DHyE) otorgó contratos de obras civiles para la segunda fase de cuatro proyectos hidroeléctricos de pequeña escala que totalizan 195 MW (Jomori, Gamri-I, Druk Bindu I y II, y Begana) con un presupuesto total de 20 mil millones de Nu. Las adjudicaciones avanzan la construcción a corto plazo y señalan la continuidad de las adiciones de capacidad lideradas por el gobierno, que respaldan la demanda de equipos y la participación de EPC.
Mercado de Pequeña Energía Hidroeléctrica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca la capacidad instalada de pequeña energía hidroeléctrica a nivel mundial, donde una planta se considera pequeña cuando su capacidad nominal es inferior a 10 MW, y los totales se expresan en gigavatios (GW).
El alcance excluye la gran energía hidroeléctrica (superior a 10 MW) y los proyectos de almacenamiento por bombeo de los totales del mercado.
Descripción General de la Segmentación
- Por Capacidad
- Hasta 1 MW
- De 1 a 10 MW
- Por Tecnología
- Basada en Embalse
- Filo de Agua
- Almacenamiento por Bombeo
- En Corriente y Micro-Conducto
- Por Componente (Solo Análisis Cualitativo)
- Turbinas
- Generadores
- Control y Automatización
- Balance de Planta
- Por Usuario Final
- Empresas de Servicios Públicos (Estatales y Públicas)
- Productores Independientes de Energía
- Industrial y Cautivo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Francia
- Italia
- España
- Noruega
- Turquía
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Filipinas
- Tayikistán
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Chile
- Colombia
- Honduras
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Uganda
- Marruecos
- Kenia
- República Democrática del Congo
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para construir la base factual en torno a la capacidad de pequeña energía hidroeléctrica, las adiciones y la cartera de proyectos, y posteriormente para establecer verificaciones prácticas del modelo. Fuentes públicas como las estadísticas de capacidad de IRENA, los rastreadores de electricidad y energías renovables de la AIE, los datos del Banco Mundial y las publicaciones de ONUDI ayudaron a alinear el límite de la definición y la dirección del nivel de instalación de alto nivel.
También revisamos fuentes como agencias nacionales de energía y operadores de red para objetivos de política, resultados de subastas y cronogramas de puesta en servicio, y luego realizamos un seguimiento con informes anuales de empresas, presentaciones a inversores y prensa de reconocido prestigio para anuncios de proyectos y actividad de rehabilitación. Cuando fue necesario, utilizamos suscripciones de pago centradas en finanzas empresariales e inteligencia, así como una suscripción a una base de datos de patentes, para verificar el enfoque de inversión y la actividad tecnológica. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizaron otras referencias públicas y de pago para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con promotores, proveedores de EPC y componentes, empresas de servicios públicos, inversores y expertos en regulación y planificación, de modo que se pudieran verificar los supuestos sobre tasas de construcción y ciclos de rehabilitación. La cobertura se equilibró entre APAC, EMEA y las Américas, ya que los pasos de obtención de permisos, los plazos de conexión a la red y los diseños de incentivos pueden modificar las adiciones anuales y la demanda de reposición de manera mensurable.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores menores: 18% | Gerentes: 60% | Américas: 25% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento comienza con una construcción descendente en la que se utilizan series de capacidad nacionales y regionales, noticias de puesta en servicio y visibilidad conocida de la cartera de proyectos para reconstruir la base instalada y las adiciones anuales de pequeña energía hidroeléctrica por debajo de 10 MW. Una vez establecida esa base, se corrobora con aproximaciones ascendentes selectivas, como recuentos de proyectos muestreados por banda de capacidad, MW típicos por emplazamiento para configuraciones de filo de agua y pequeños embalses, y verificaciones de canal sobre los plazos de entrega. Estos insumos se utilizan luego para ajustar los totales donde aparecen brechas.
Los insumos clave del modelo incluyen la base instalada por país, las adiciones anuales de MW previstas, los ciclos de rehabilitación y actualización de plantas envejecidas, los plazos de obtención de permisos y conexión a la red, y las señales de política como tarifas de alimentación y asignaciones de subasta donde existen. Para el pronóstico, se utilizó el análisis de escenarios porque las adiciones pueden aumentar cuando se obtienen los permisos o cambian las condiciones de financiamiento. Los escenarios se ajustaron utilizando las opiniones de expertos sobre las tasas de conversión de la cartera de proyectos y los patrones de retraso probables. Donde la visibilidad ascendente era débil, se utilizaron supuestos de conversión conservadores y luego se verificó el resultado con señales de capacidad independientes antes de finalizar.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante varias verificaciones para que los totales finales reflejen señales de capacidad del mundo real en lugar de depender de una única serie de insumos. Comparamos los resultados con indicadores independientes como los totales de capacidad instalada regional, los cronogramas de puesta en servicio anunciados públicamente y la tasa de construcción anual implícita frente a la historia reciente. Los valores atípicos se revisan y corrigen.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones internas de múltiples etapas, y se vuelve a contactar a los encuestados cuando se encuentra una gran varianza para un país clave o una banda de capacidad. Los informes se actualizan anualmente, con actualizaciones intermedias cuando cambios materiales en políticas, retrasos en proyectos o oleadas de puesta en servicio modifican las perspectivas, y se completa un pase final previo a la entrega para que los clientes reciban la visión más reciente.
Comparación del Dimensionamiento del Mercado de Pequeña Energía Hidroeléctrica de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas para la pequeña energía hidroeléctrica suelen diferir porque el mercado puede expresarse en capacidad (GW) o en ingresos (USD), y porque algunos estudios combinan la pequeña hidroeléctrica con activos hidroeléctricos adyacentes que no comparten los mismos impulsores de demanda. Las diferencias también provienen de cómo se tratan las rehabilitaciones, cómo se convierten las carteras de proyectos en adiciones y con qué frecuencia se actualizan los supuestos cuando se producen cambios en políticas y permisos.
Al rastrear las adiciones de capacidad instalada y las mejoras impulsadas por rehabilitaciones, Mordor Intelligence mantiene el tamaño del mercado de 2025 vinculado a GW por debajo de 10 MW y evita mezclar grupos de ingresos hidroeléctricos más amplios, lo cual es una razón común por la que los totales se dispersan.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 87,45 GW (2025) | |
| Agregador de Informes del Sector A | 15,22 mil millones de USD (2025) | Esta estimación se presenta como ingresos, y el alcance y la lógica de conversión de capacidad a dólares no están claramente indicados, lo que puede subestimar la actividad de proyectos y rehabilitaciones que es visible en las series de capacidad. |
| Portal de Mercado B | 2,40 mil millones de USD (2025) | El número parece reflejar una definición estrecha de pequeña hidroeléctrica y un límite de gasto limitado, con mínima transparencia sobre si se incluyen los gastos de EPC, equipos y actualizaciones, lo que comprime el total en comparación con el dimensionamiento basado en capacidad. |
La tabla indica que las brechas más amplias provienen de la mezcla de unidades y de límites poco claros, especialmente cuando los ingresos se reportan sin un puente trazable de capacidad a valor. Una definición consistente por debajo de 10 MW, un tratamiento claro de las rehabilitaciones y verificaciones repetibles con respecto a la base instalada y las adiciones ayudan a mantener la estimación estable y explicable año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es la capacidad instalada proyectada para la pequeña hidroeléctrica en 2031?
Se prevé que la capacidad global alcance los 144,93 GW, frente a los 95,14 GW en 2026.
¿A qué ritmo se espera que crezca anualmente la capacidad de la pequeña hidroeléctrica?
El sector avanza a una CAGR del 8,79% hasta 2031, lo que refleja una demanda política y corporativa sostenida de energía limpia disponible las 24 horas del día, los 7 días de la semana.
¿Qué región lidera actualmente el despliegue de la pequeña hidroeléctrica?
Asia-Pacífico posee el 63,55% de la capacidad instalada mundial, impulsada por programas en China e India que priorizan la electrificación rural.
¿Por qué son importantes las turbinas respetuosas con los peces para los proyectos de pequeña hidroeléctrica?
Las turbinas que reducen la mortalidad de peces a menos del 2% desbloquean emplazamientos fluviales anteriormente restringidos y ayudan a que los proyectos superen revisiones ambientales rigurosas con mayor rapidez.
¿Qué papel desempeña la pequeña hidroeléctrica en la contratación corporativa de energía renovable?
Su producción estable de carga base permite a las empresas combinarla con la energía solar y eólica intermitente para alcanzar objetivos de energía libre de carbono disponible las 24 horas del día, los 7 días de la semana, sin necesidad de grandes sistemas de baterías.
¿Cuáles son algunas de las principales empresas que modernizan las centrales de pequeña hidroeléctrica?
Voith, Andritz, GE Vernova, Siemens Energy y Statkraft están invirtiendo en monitorización por IoT, mantenimiento predictivo y actualizaciones respetuosas con los peces para aumentar la eficiencia y prolongar la vida útil de los activos.