
Tamaño y Participación del Mercado de Carga y Logística de Eslovaquia
Visión General del Mercado
| Período de Estudio | 2018 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
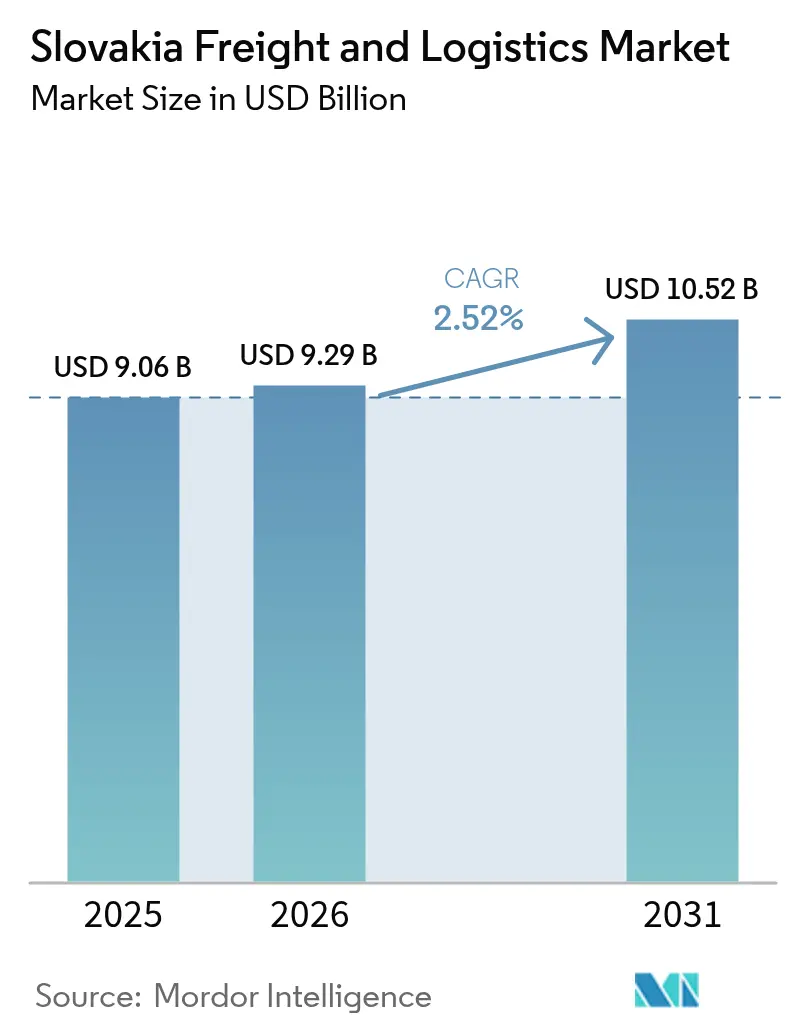
| Tamaño del mercado en el año base (2025) | 9.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.52 % |
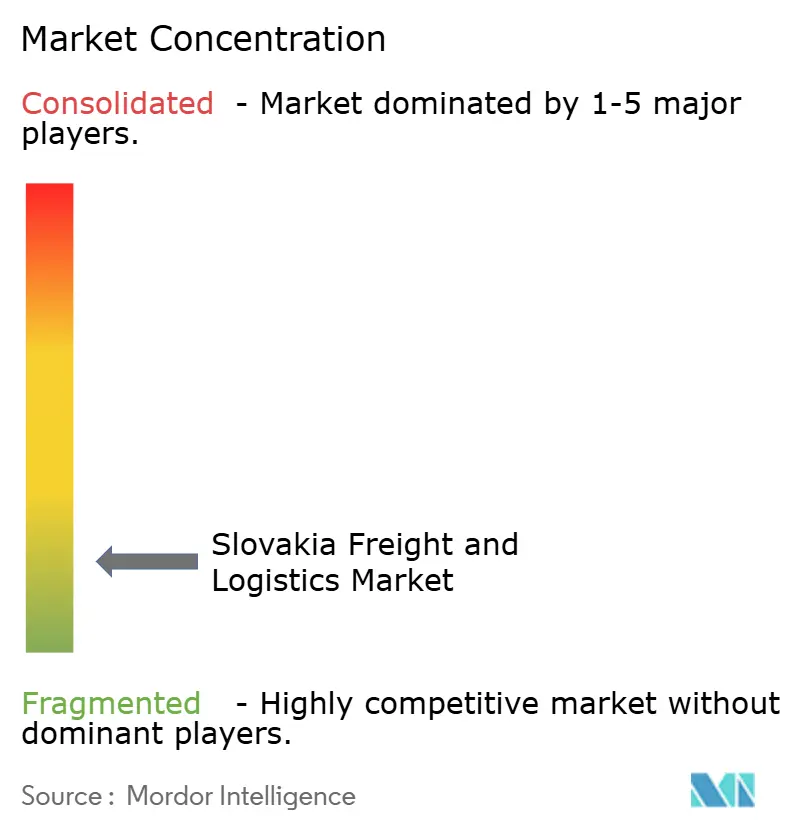
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga y Logística de Eslovaquia por Mordor Intelligence
Se espera que el tamaño del mercado de carga y logística de Eslovaquia crezca de USD 9,06 mil millones en 2025 a USD 9,29 mil millones en 2026 y se prevé que alcance USD 10,52 mil millones en 2031 a una CAGR del 2,52% durante 2026-2031. Este crecimiento está anclado en la ubicación del país en la encrucijada de nueve corredores de la Red Transeuropea de Transporte (TEN-T), el gasto constante en infraestructura y una sólida base manufacturera que mantiene la demanda de transporte estable incluso cuando el sentimiento del consumidor regional se debilita. La adopción digital, especialmente en la automatización de almacenes y la telemática de flotas, continúa elevando la productividad, mientras que los incentivos del Pacto Verde de la UE impulsan a los expedidores hacia alternativas ferroviarias y de vías navegables interiores. La consolidación entre los proveedores globales de logística de terceros (3PL) está intensificando la competencia, aunque la prevalencia de operadores domésticos pequeños y medianos preserva cierto grado de fragmentación del mercado. En conjunto, estas fuerzas sostienen el mercado de carga y logística de Eslovaquia como un eje resistente y moderadamente expansivo para el comercio de Europa Central[1]"Infraestructura de Transporte TEN-T," Comisión Europea, transport.ec.europa.eu.
Conclusiones Clave del Informe
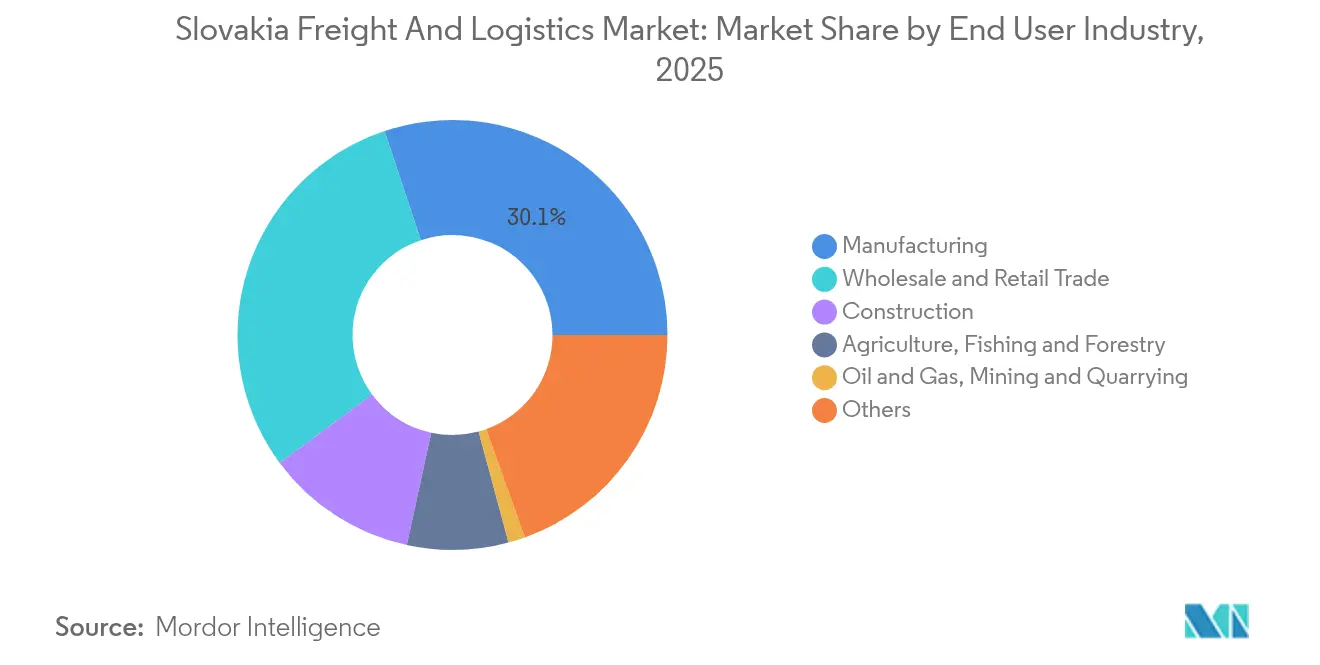
- Por industria de usuario final, la manufactura representó el 30,12% de la participación del mercado de carga y logística de Eslovaquia en 2025, mientras que se espera que el comercio mayorista y minorista avance a una CAGR del 2,66% entre 2026-2031.
- Por función logística, el transporte de mercancías lideró con el 53,05% del tamaño del mercado de carga y logística de Eslovaquia en 2025, mientras que se espera que los servicios de mensajería, expreso y paquetería (CEP) crezcan más rápido a una CAGR del 2,96% entre 2026-2031.
- Por tipo de CEP, las entregas domésticas representaron el 65,80% de la participación en ingresos en 2025; los servicios internacionales muestran un impulso anticipado más rápido a una CAGR del 2,98% entre 2026-2031.
- Por modalidad de transporte de carga, el transporte marítimo y por vías navegables interiores controló el 37,10% de la participación en ingresos en 2025, y el transporte aéreo de carga está en camino de alcanzar una CAGR del 5,74% entre 2026-2031.
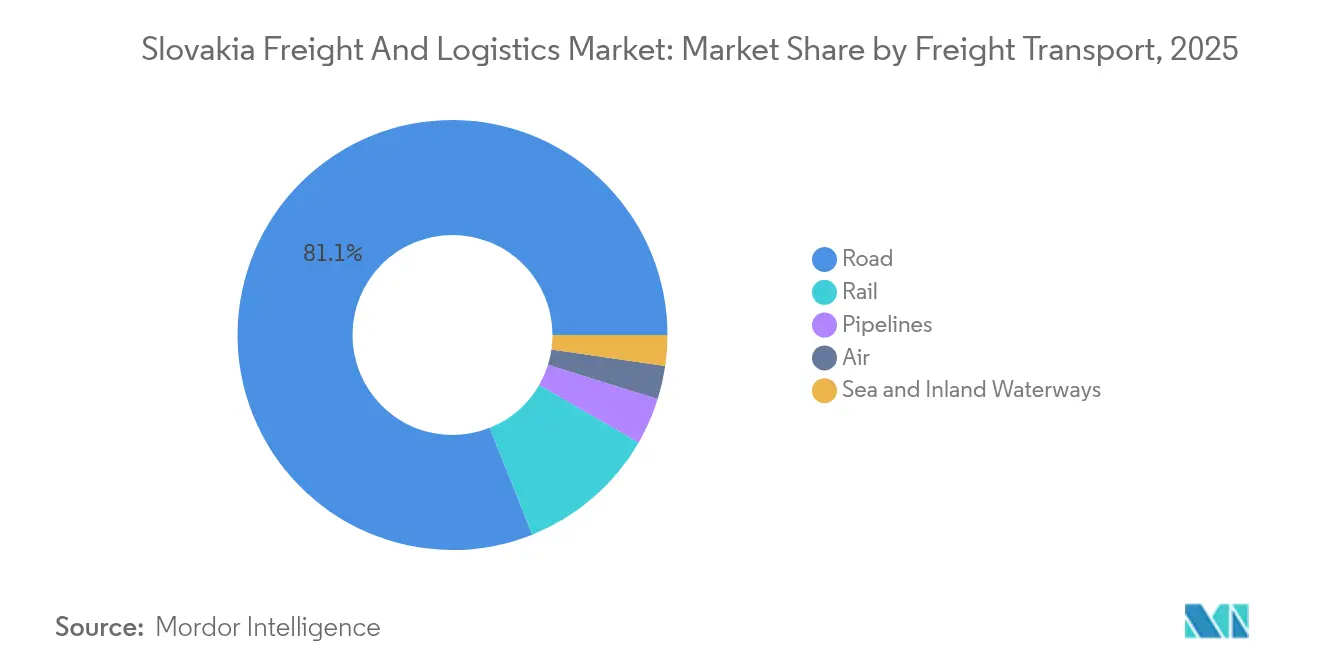
- Por modalidad de transporte de mercancías, el transporte de mercancías por carretera representó el 81,05% de la participación en ingresos en 2025, mientras que se espera que el transporte aéreo de carga registre la CAGR más sólida del 5,18% entre 2026-2031.
- Por almacenamiento y depósito, el espacio no controlado por temperatura capturó el 91,80% de la participación en ingresos en 2025, pero se espera que la capacidad controlada por temperatura se expanda a una CAGR del 2,41% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Carga y Logística de Eslovaquia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La digitalización y la integración de la cadena de suministro impulsan ganancias de eficiencia en la red | +0.8% | Nacional; concentrado en las regiones de Bratislava y Košice | Mediano plazo (2-4 años) |
| Las mejoras de infraestructura avanzan a lo largo de los corredores de transporte TEN-T principales | +0.6% | Enfoque nacional en los corredores Báltico-Adriático y Oriente/Este-Mediterráneo | Largo plazo (≥ 4 años) |
| La facilitación del comercio transfronterizo fortalece la conectividad regional de Eslovaquia | +0.4% | Cruces fronterizos de la UE, especialmente los ejes Bratislava–Viena y Košice–Budapest | Corto plazo (≤ 2 años) |
| La expansión del clúster de exportación automotriz sostiene los volúmenes de comercio manufacturero | +0.3% | Clústeres regionales en Trnava, Žilina y Nitra | Mediano plazo (2-4 años) |
| La localización de la cadena de suministro de baterías de la UE impulsa las perspectivas de inversión industrial | +0.2% | Regiones del Bajo Nitra y Trnava | Largo plazo (≥ 4 años) |
| Los incentivos al transporte ferroviario de carga bajo el Pacto Verde de la UE apoyan el cambio modal | +0.2% | Nacional; corredores ferroviarios transfronterizos clave | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización e Integración de la Cadena de Suministro
Los operadores logísticos eslovacos están acelerando el despliegue de herramientas de 5G, nube e inteligencia artificial promovidas bajo la hoja de ruta Digital Eslovaquia 2030, que destina EUR 2.300 millones (USD 2.500 millones) para incentivos de adopción digital[2]"Digital Eslovaquia 2030," Ministerio de Inversiones, Desarrollo Regional e Informatización, mirri.gov.sk. Las plataformas de visibilidad en tiempo real permiten tiempos de llegada predictivos y alertas proactivas de retrasos, reduciendo las flotas inactivas y disminuyendo los viajes de retorno en vacío. El proveedor de tecnología local Twinzo informa que su aplicación de gemelo digital basada en teléfonos inteligentes redujo el uso de vehículos de los clientes en un 20% y elevó la eficiencia logística en un 45% en implementaciones piloto. La facturación electrónica y los flujos automatizados de documentación aduanera reducen la carga administrativa para los pequeños expedidores que anteriormente tenían dificultades con el cumplimiento basado en papel. A medida que estas soluciones proliferan, amplían colectivamente los márgenes operativos y elevan las expectativas de calidad del servicio en todo el mercado de carga y logística de Eslovaquia.
Mejoras de Infraestructura a lo Largo de los Corredores TEN-T
Bruselas aprobó EUR 7.000 millones (USD 7.700 millones) para proyectos de transporte eslovacos bajo el Mecanismo Conectar Europa, asignando cuatro quintas partes al ferrocarril durante la próxima década. Las mejoras en el segmento Poprad-Tatry–Vydrník duplicarán las velocidades máximas a 160 km/h e integrarán la señalización del Sistema Europeo de Gestión del Tráfico Ferroviario. La modernización de Nové Mesto nad Váhom–Púchov, ya con un 85% de cumplimiento de longitud de tren, está eliminando los cuellos de botella de infraestructura en el corredor Báltico-Adriático. Estas mejoras acortan los plazos de entrega de puerta a puerta y refuerzan la fiabilidad del ferrocarril, alentando a los expedidores a trasladar el volumen de larga distancia de la carretera a modos más sostenibles dentro del mercado de carga y logística de Eslovaquia.
Facilitación del Comercio Transfronterizo
La membresía en el mercado único de la UE y el Espacio Schengen elimina los controles físicos de aduanas en la mayoría de los envíos intracomunitarios, lo que permite a los camiones cruzar fronteras como Bratislava–Viena o Košice–Budapest en minutos en lugar de horas. La adopción del Servicio Europeo de Peaje Electrónico unifica los pagos entre los estados miembros, reduciendo la complejidad administrativa para los transportistas internacionales. El Corredor de Transporte Ferroviario de Mercancías 5 coordina franjas horarias sensibles al tiempo para trenes intermodales que conectan el Mar Báltico con los puertos del Adriático, reduciendo la variación de horarios para los exportadores automotrices. En conjunto, estas medidas mejoran el atractivo de Eslovaquia como pivote para los flujos de carga este-oeste europeos, reforzando el crecimiento del volumen en el mercado de carga y logística de Eslovaquia.
Expansión del Clúster de Exportación Automotriz
Eslovaquia ensambló 1,05 millones de vehículos en 2024 y tiene como objetivo 1,2 millones de unidades para 2026, impulsado por la próxima planta de vehículos eléctricos de Volvo en Valaliky y las adiciones de capacidad en las instalaciones de Stellantis, Kia y Volkswagen. La manufactura automotriz contribuye con el 49,5% de las ventas industriales y el 9,5% del PIB, lo que se traduce en densos flujos de piezas entrantes y vehículos terminados salientes que sostienen la demanda de almacenes alrededor de Trnava, Žilina y Nitra. Las nuevas inversiones en baterías por valor de EUR 1.200 millones (USD 1.300 millones) por parte de Gotion-InoBat añadirán 1.311 empleos y elevarán las necesidades de transporte especializado para módulos de iones de litio, embalajes de control térmico y cumplimiento de mercancías peligrosas[3]"Inversión en Producción de Baterías," Ministerio de Economía de la República Eslovaca, mhsr.sk. A medida que la transición hacia los vehículos eléctricos cobra impulso, ancla volúmenes de carga sostenidos y servicios logísticos de valor añadido dentro del mercado de carga y logística de Eslovaquia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los altos costos operativos intensifican la presión de precios en todo el sector logístico | -0.4% | Nacional; más agudo en las áreas metropolitanas de Bratislava y Košice | Corto plazo (≤ 2 años) |
| La escasez de conductores y el envejecimiento de la fuerza laboral desafían el crecimiento de la capacidad de transporte | -0.3% | Nacional; los transportistas de carga por carretera son los más expuestos | Mediano plazo (2-4 años) |
| La vacancia de almacenes se estrecha aún más en el punto de distribución de Bratislava | -0.2% | Área metropolitana de Bratislava | Corto plazo (≤ 2 años) |
| Los bajos niveles de agua del Danubio interrumpen la fiabilidad y los flujos del transporte fluvial interior | -0.1% | Puerto de Bratislava y red más amplia de vías navegables interiores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos y Presión de Precios
La volatilidad del combustible, los peajes de autopista indexados y el aumento de las tarifas de arrendamiento de almacenes están erosionando los márgenes, especialmente para las flotas pequeñas que carecen de poder de compra. Los costos laborales aumentaron junto con el ajustado mercado laboral de Eslovaquia, situando la inflación salarial entre las principales amenazas a la competitividad citadas por la asociación automotriz. El gasto en cumplimiento también aumenta a medida que las regulaciones de emisiones de la UE presionan a los transportistas a modernizar sus flotas o enfrentar recargos. Si bien los 3PL regionales contrarrestan con optimización digital de rutas y modelos de activos compartidos, el efecto general reduce la rentabilidad y modera los planes de expansión a corto plazo dentro del mercado de carga y logística de Eslovaquia.
Escasez de Conductores y Envejecimiento de la Fuerza Laboral
Los operadores de carretera reportan tasas de vacantes que superan el 10% para conductores de vehículos pesados, agravadas por el envejecimiento demográfico y la limitada incorporación de jóvenes con licencia. Las regulaciones que limitan las horas de conducción semanales obligan a los transportistas a aumentar el personal o rediseñar las redes, inflando las estructuras de costos. Las reformas de formación profesional introdujeron un plan de estudios Autotronic para preparar a mecánicos y conductores para el mantenimiento de trenes de potencia eléctricos, aunque la adopción sigue siendo gradual. Hasta que las brechas en la fuerza laboral se reduzcan, persisten los riesgos para la fiabilidad del servicio y podrían restringir el crecimiento a largo plazo en el mercado de carga y logística de Eslovaquia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: Liderazgo de la Manufactura con Impulso del Comercio Minorista
La manufactura generó el 30,12% del mercado de carga y logística de Eslovaquia en 2025, respaldada por una producción automotriz que supera el millón de unidades y una sólida demanda de suministro de piezas justo a tiempo. Los flujos de carga para bloques de motor, arneses de cableado y paneles de carrocería estampados sostienen carriles de camionaje continuo entre los clústeres de plantas y los sitios de cross-docking. El segmento se beneficia de los incentivos de la UE que localizan la producción de baterías, impulsando inversiones en almacenamiento especializado para celdas de iones de litio y servicios de transporte de materiales peligrosos conformes. Los modelos de cadena de suministro en evolución, como el inventario gestionado por el proveedor, estrechan aún más la colaboración entre los fabricantes de equipos originales y los proveedores 3PL, reforzando los volúmenes de logística contractual en el mercado de carga y logística de Eslovaquia.
Se espera que el comercio mayorista y minorista crezca a una CAGR del 2,66% entre 2026-2031 a medida que la penetración del comercio electrónico se acerque al 85% de los usuarios de internet. Los minoristas nacionales amplían los centros de cumplimiento omnicanal alrededor de Bratislava para habilitar la entrega en el mismo día, mientras que los comerciantes transfronterizos aprovechan la centralidad de Eslovaquia para la consolidación de pedidos regionales. Las categorías de ropa y comestibles dominan los volúmenes de paquetería, impulsando la demanda de centros de clasificación automatizados y furgonetas de última milla con control de temperatura. Los dos grupos de usuarios finales juntos anclan más de la mitad de todas las facturas de transporte emitidas dentro del mercado de carga y logística de Eslovaquia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función Logística: El Transporte de Mercancías Domina en Medio de la Aceleración del CEP
El transporte de mercancías capturó el 53,05% de los ingresos de 2025, reflejando la prevalencia continua del camionaje por contrato y los movimientos ferroviarios a granel que alimentan las fábricas orientadas a la exportación de Eslovaquia. Las tarifas medias de transporte por carretera rondaron los USD 0,121 por tonelada-km, mientras que las tarifas ferroviarias competitivas cercanas a USD 0,046 por tonelada-km atrajeron más envíos de acero y madera. Los transportistas con telemática integrada de gestión de flotas mejoraron la utilización de activos, reduciendo los kilómetros de retorno en vacío y apoyando la rentabilidad en todo el mercado de carga y logística de Eslovaquia.
Se espera que los servicios CEP, aunque menores en valor absoluto, registren la CAGR más rápida del 2,96% (2026-2031) a medida que aumenten los recuentos de paquetes. Las redes de puntos de recogida y entrega que superan los 2.000 casilleros acortan las distancias de última milla y amplían el alcance rural. Los pilotos de electrificación de flotas en Bratislava muestran promesas, con menores costos operativos que compensan los mayores precios de compra de vehículos. Los volúmenes transfronterizos de comercio electrónico entre empresas y consumidores se benefician de los umbrales armonizados del IVA de la UE, estimulando a las tiendas electrónicas eslovacas a enviar sin problemas a Austria y la República Checa vecinas. Este impulso garantiza que el CEP siga siendo el motor de crecimiento destacado entre las funciones logísticas en el mercado de carga y logística de Eslovaquia.
Por Mensajería, Expreso y Paquetería (CEP): Dominio Doméstico con Crecimiento Internacional
Los paquetes domésticos representaron el 65,80% de la participación del segmento en 2025, gracias al compacto territorio de 49.035 km² del país que permite la entrega al día siguiente a nivel nacional. Los minoristas aprovechan los almacenes centralizados de Bratislava para llegar al 80% de los hogares en 24 horas, apoyando los estándares de experiencia del cliente competitivos con los pares más grandes de la UE. Los carriles de logística inversa, particularmente para devoluciones de moda, ahora representan casi uno de cada cinco viajes de paquetes domésticos, amplificando la densidad de la red.
Se proyecta que los envíos CEP internacionales crezcan a una CAGR equivalente del 2,98% (2026-2031), impulsados por las normas del mercado único de la UE que eliminan la documentación aduanera para la mayoría de los bienes intracomunitarios. Los puntos de relevo transfronterizos de Packeta y los transportes consolidados a Praga, Viena y Budapest reducen los costos por paquete y abren nuevos canales de ventas para las pymes eslovacas. Con el comercio electrónico transfronterizo en tendencia ascendente, se espera que los servicios de paquetería internacional erosionen gradualmente la participación doméstica, aunque el doméstico seguirá dominando los volúmenes generales dentro del mercado de carga y logística de Eslovaquia.
Por Almacenamiento y Depósito: Dominio del Espacio No Controlado por Temperatura
Las instalaciones no controladas por temperatura comprenden el 91,80% de la participación en ingresos en 2025, atendiendo a bastidores automotrices, electrónica y mercancía general que solo requieren condiciones ambientales. Los promotores agrupados alrededor de los intercambios de la autopista D1 introducen formatos de cross-docking con 40.000 posiciones de palés y zonas de cumplimiento electrónico en mezzanine, manteniendo la vacancia por debajo del 3% en los parques principales de Bratislava.
Se espera que el espacio controlado por temperatura, aunque de nicho, crezca a una CAGR del 2,41% (2026-2031) a medida que los mayoristas farmacéuticos y las cadenas de supermercados estandaricen las operaciones de cadena de frío conformes con las Buenas Prácticas de Distribución. Los sistemas de refrigeración de CO₂ energéticamente eficientes reducen el consumo de servicios públicos en un 15%, compensando el mayor gasto de capital. Los operadores de almacenes despliegan monitoreo térmico en tiempo real y sensores de IoT para evitar el deterioro, elevando la calidad del servicio en este segmento emergente del mercado de carga y logística de Eslovaquia.
Por Transporte de Mercancías: Dominio del Transporte de Mercancías por Carretera con Potencial de Cambio Modal
El transporte de mercancías por carretera manejó el 81,05% de los ingresos del transporte de mercancías en 2025, favorecido por su flexibilidad y la densa red de autopistas que conecta los campus de los fabricantes de equipos originales con los proveedores de primer nivel en menos de tres horas. Las mejoras de telemática entregaron ganancias de eficiencia de combustible del 8%, y los programas de conducción ecológica redujeron las emisiones en línea con los objetivos de Adecuación para el Objetivo 55 de la UE. Mientras tanto, la participación ferroviaria está preparada para crecer a medida que el despliegue del Sistema Europeo de Gestión del Tráfico Ferroviario eleva las velocidades medias y los cargos de acceso a la vía siguen siendo competitivos, apoyando el mercado de carga y logística de Eslovaquia.
Se espera que el transporte aéreo de carga registre una CAGR del 5,18% (2026-2031), reflejando un aumento en los envíos urgentes y los paquetes de comercio electrónico exprés enrutados a través de los centros de Viena y Budapest. Los modos de vías navegables y oleoductos mantienen participaciones pequeñas pero estables, limitadas por la variabilidad estacional del Danubio y las rutas de comercio petroquímico maduras, respectivamente. Los responsables de políticas apuntan a trasladar 5 puntos porcentuales del volumen de carretera hacia el ferrocarril y el río para 2030, mejorando las credenciales de sostenibilidad del mercado de carga y logística de Eslovaquia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Transporte de Carga: La Integración Multimodal Impulsa la Eficiencia
El transporte marítimo y por vías navegables interiores representó el 37,10% de los ingresos de transporte de carga en 2025, aprovechando el enlace del Danubio con los centros de transbordo del Mar Negro para acero a granel, cereales y bienes de consumo en contenedores. Aunque los períodos de aguas bajas ocasionalmente interrumpen el rendimiento, los transitarios mitigan el riesgo integrando tramos ferroviarios que evitan los tramos intransitables, preservando la fiabilidad del servicio en el mercado de carga y logística de Eslovaquia.
El transporte aéreo de carga registra la CAGR proyectada más alta del 5,74% (2026-2031) a medida que la electrónica automotriz y las piezas de repuesto de alto valor requieren entrega en 24 a 48 horas en las líneas de ensamblaje de Europa Occidental. La capacidad de puertas de carga del Aeropuerto de Bratislava se expandió un 40% en 2024 después de que Hellmann Worldwide Logistics inaugurara su operación dedicada de cross-docking. Los transitarios agrupan cada vez más los servicios aéreos y de carretera con la intermediación aduanera para presentar soluciones de factura única, fortaleciendo la retención de clientes en el competitivo ámbito del transporte de carga de Eslovaquia.
Análisis Geográfico
Bratislava domina la creación de valor logístico, beneficiándose de la convergencia de las autopistas D2, D4 y D1 y la proximidad al Aeropuerto Internacional de Viena. El PIB per cápita de la región supera la media de la UE, lo que se traduce en rentas de terreno premium y la vacancia de almacenes más ajustada del país, por debajo del 2%. Las multinacionales establecen aquí torres de control regionales, coordinando la distribución de Europa Central desde instalaciones de gran altura con sistemas de recogida automatizados.
Košice funciona como la puerta de entrada oriental, anclando los enlaces del Corredor de Transporte Ferroviario de Mercancías 5 hacia Hungría y Ucrania. Se espera que la planta de vehículos eléctricos de campo verde de Volvo en el cercano Valaliky pivote la logística entrante hacia flujos de componentes procedentes de Escandinavia y Alemania, diversificando el tráfico tradicional hacia el oeste. Los incentivos gubernamentales, incluidos la desgravación del impuesto de sociedades y las subvenciones para formación, tienen como objetivo equilibrar el mapa económico históricamente sesgado hacia el oeste de Eslovaquia.
Las regiones de Nitra y Žilina refuerzan el triángulo automotriz del país, albergando plantas de Stellantis y Kia que dependen de entregas sincronizadas de piezas. Las mejoras ferroviarias cofinanciadas por la UE acortan el tránsito hacia los puertos del Adriático Norte, ayudando a los exportadores a evitar los congestionados terminales del rango Norte. A medida que estos nodos regionales maduran, consolidan colectivamente la reputación de Eslovaquia como la ágil puerta de entrada multimodal de Europa Central, sosteniendo la expansión del volumen para el mercado de carga y logística de Eslovaquia.
Panorama regulatorio
El entorno regulatorio del transporte de mercancías y la logística en Eslovaquia se sustenta en las normas de transporte por carretera de la UE y en las leyes nacionales de tráfico y transporte por carretera (incluida la Ley n.º 56/2012 sobre transporte por carretera y la Ley n.º 8/2009 sobre tráfico vial), administradas por el Ministerio de Transporte de la República Eslovaca. Un paso clave de cumplimiento que afecta a los operadores internacionales es la extensión de los requisitos vinculados al Paquete de Movilidad a los vehículos comerciales ligeros, con obligaciones de tacógrafo inteligente aplicadas a los vehículos de más de 2,5 toneladas utilizados en el transporte internacional por carretera a partir del 1 de julio de 2026. Esto aumenta los costos de cumplimiento y endurece el control del tiempo de conducción y descanso para una parte más amplia de la base de transportistas.
El cumplimiento en materia de vehículos y seguridad también se está endureciendo mediante requisitos de homologación de tipo y requisitos técnicos, incluidos los requisitos del Reglamento n.º 160 de la CEPE (serie 01) para registradores de datos de eventos en vehículos comercializados o registrados en Eslovaquia a partir del 1 de julio de 2026. En cuanto a la gestión del acceso transfronterizo, Eslovaquia sigue gestionando el proceso de permisos CEMT para el transporte internacional de mercancías por carretera a través del Ministerio de Transporte para 2026, lo que determina el acceso al mercado basado en cuotas para determinadas operaciones internacionales controladas o extracomunitarias y añade una capa de permisos para los operadores centrados en corredores internacionales.
Análisis de la cadena de valor
La cadena de valor comienza con los generadores de carga, encabezados por la manufactura (notablemente los clústeres automotrices en torno a Trnava, Zilina y Nitra) y el comercio mayorista y minorista centrado en el área de distribución de Bratislava. Juntas, estas actividades sostienen flujos constantes de salida de productos terminados y de reabastecimiento de piezas y bienes de consumo entrantes. La demanda es luego intermediada por transitarios y proveedores 3PL que diseñan rutas, consolidan cargas y brindan soporte aduanero y documental para los desplazamientos transfronterizos, mientras que los transportistas con activos propios ejecutan el transporte de línea principalmente por carretera, con el ferrocarril y las vías navegables interiores como opciones complementarias en los corredores principales.
El valor intermedio se genera a través de bienes inmuebles logísticos, terminales y capas tecnológicas. Los almacenes de gran formato y los centros de cross-docking cerca de los ejes de las autopistas D1/D4/D2 respaldan el almacenamiento intermedio de inventario, el e-fulfillment y la secuenciación para las fábricas, mientras que los sistemas WMS y de telemática mejoran la visibilidad y la utilización de activos. Las recientes incorporaciones de infraestructura e instalaciones ilustran dónde se está añadiendo capacidad, incluido el centro logístico SKLC3 de Alza de 86.000 m² en Bernolakovo, inaugurado en febrero de 2026 (inversión de 125 millones de EUR), y la finalización por parte de la National Highway Company (NDS) del enlace D1/D4 cerca de Bratislava en junio de 2026, que refuerza el nodo de distribución principal del lado occidental. Aguas abajo, las redes de paquetería y los puntos de recogida y entrega completan la última milla de entrega, y la logística inversa para devoluciones añade ciclos adicionales de manipulación, clasificación y transporte al sistema.
Panorama Competitivo
El mercado sigue siendo moderadamente fragmentado a pesar de las fusiones de gran repercusión. La adquisición de Schenker por parte de DSV por EUR 14.300 millones (USD 15.800 millones) eleva su base de ingresos a EUR 41.600 millones (USD 45.900 millones) y otorga una penetración más profunda en los sectores automotriz y tecnológico. DHL renovó su mandato de logística integrada de cinco años con Volkswagen Slovakia, subrayando la importancia estratégica de los contratos a largo plazo para salvaguardar el rendimiento.
Los 3PL regionales como Raben Group y Gebrüder Weiss contrarrestan las desventajas de escala a través de servicios especializados y despliegues de flotas sostenibles. La plataforma de pago digital de Eurowag refuerza la competitividad de las flotas pequeñas al agrupar los servicios de combustible, peaje y recuperación del IVA en una sola cuenta. La adopción tecnológica emerge así como la variable competitiva central, con proveedores que integran sensores de IoT, robótica de almacén y análisis predictivo para asegurar contratos en el mercado de carga y logística de Eslovaquia.
Las métricas de sostenibilidad influyen cada vez más en la adjudicación de licitaciones. El nuevo centro de distribución de Trnava de Kuehne+Nagel cuenta con paneles fotovoltaicos en el techo e iluminación LED que reducen el consumo de energía en un 35%. Rhenus aprovecha su campus de logística contractual en Nitra para pilotar carretillas elevadoras eléctricas y sistemas de inventario sin papel. Estos movimientos, junto con la consolidación continua, sugieren un entorno competitivo moderado pero en intensificación en todo el mercado de carga y logística de Eslovaquia.
Líderes de la Industria de Carga y Logística de Eslovaquia
DHL Group
Kuehne+Nagel
DSV A/S (Including DB Schenker)
Raben Group
CMA CGM Group (Including CEVA Logistics)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo surge de las actualizaciones de flotas y sistemas impulsadas por el cumplimiento normativo, vinculadas al requisito del 1 de julio de 2026 de tacógrafos inteligentes de versión 2 en el transporte internacional de mercancías por carretera para vehículos de más de 2,5 toneladas, junto con requisitos de seguridad y de vehículos más estrictos, como los registradores de datos de eventos del Reglamento n.º 160 de la CEPE. Esto amplía el mercado direccionable para servicios de reacondicionamiento, telemática y gestión del cumplimiento, y favorece a los proveedores 3PL y transportistas capaces de estandarizar la gobernanza de las horas de conducción y la captura de datos en flotas mixtas que incluyen vehículos comerciales ligeros.
También se está generando un espacio en blanco impulsado por la infraestructura en torno a las mejoras de capacidad ferroviaria e intermodal, respaldado por el marco de políticas para inversiones estratégicas. La modernización aprobada por el gobierno del tramo ferroviario Krompachy-Kysak, de aproximadamente 30 km (inversión estratégica con un coste estimado de 1.292 millones de EUR, sin IVA), crea margen para el transporte ferroviario de mercancías, los servicios de terminal y el almacenamiento vinculado al ferrocarril asociados a mejoras en la fiabilidad del corredor. En paralelo, la Ley 142/2024 sobre medidas extraordinarias para inversiones estratégicas en infraestructura de transporte (vigente desde el 30 de junio de 2026) respalda la ejecución más rápida de grandes proyectos de la RTE-T. En el ámbito del almacenamiento, inversiones importantes de usuarios finales, como el centro de Alza en Bernolakovo (86.000 m²) y el almacén de despacho automatizado de Lunys completado en enero de 2026, indican una demanda continua de instalaciones preparadas para la automatización y de logística contractual capaz de absorber las limitaciones de mano de obra, particularmente en la región de Bratislava y en nodos orientales emergentes vinculados a la expansión industrial.
Desarrollos recientes del sector
- Junio de 2026: DHL Supply Chain firmó un contrato de arrendamiento de aproximadamente 15.000 m² en Logis One Park en Kosice para establecer un nuevo centro logístico y de almacenamiento, con inicio de operaciones previsto para enero de 2027. El movimiento de la compañía refuerza el este de Eslovaquia como nodo de distribución y añade capacidad moderna para flujos vinculados al sector automotriz y transfronterizos hacia Hungría y rutas orientadas a Ucrania.
- Mayo de 2026: DSV completó la integración legal y operativa de DB Schenker en Eslovaquia, consolidando las operaciones en cinco centros (Bratislava, Senec, Zvolen, Zilina y Kosice). La unificación de los sistemas WMS y operativos respalda la estandarización de la red y una mayor consistencia de servicio para los cargadores multinacionales que utilizan Eslovaquia como punto de tránsito en Europa Central.
- Abril de 2026: CEVA Logistics inició operaciones en un nuevo centro de distribución de repuestos certificado BREEAM Excellent en Panattoni Park Bratislava North, tras reubicarse desde Lozorno. El emplazamiento de 5.000 m² respalda la distribución de repuestos en múltiples países y pone de relieve la inversión continua en almacenamiento eficiente en energía y con certificación de calidad cerca del clúster logístico de Bratislava.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se mide como el valor de los servicios de transporte de mercancías y logística prestados dentro de Eslovaquia, cubriendo el movimiento, la manipulación y el almacenamiento de bienes a través de flujos nacionales y transfronterizos donde la actividad de servicio se presta dentro del país.
Exclusiones del alcance: se excluyen el transporte de pasajeros y los servicios de movilidad, y se excluyen los servicios postales de correspondencia cuando no forman parte de una actividad logística de paquetería, carga o almacenamiento remunerada.
Descripción general de la segmentación
- Industria de Usuario Final
- Agricultura, Pesca y Silvicultura
- Construcción
- Manufactura
- Petróleo y Gas, Minería y Canteras
- Comercio Mayorista y Minorista
- Otros
- Función Logística
- Mensajería, Expreso y Paquetería (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Transporte de Carga
- Por Modalidad de Transporte
- Aéreo
- Mar y Vías Navegables Interiores
- Otros
- Por Modalidad de Transporte
- Transporte de Mercancías
- Por Modalidad de Transporte
- Aéreo
- Oleoductos
- Ferrocarril
- Carretera
- Mar y Vías Navegables Interiores
- Por Modalidad de Transporte
- Almacenamiento y Depósito
- Por Control de Temperatura
- No Controlado por Temperatura
- Controlado por Temperatura
- Por Control de Temperatura
- Otros Servicios
- Mensajería, Expreso y Paquetería (CEP)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una imagen práctica de la actividad de transporte de mercancías en Eslovaquia y de los principales factores que suelen impulsarla al alza o a la baja. Nos basamos en conjuntos de datos públicos como las estadísticas de transporte de mercancías de Eurostat, los flujos comerciales de UN Comtrade, los indicadores logísticos y comerciales del Banco Mundial, los conjuntos de datos de transporte de la OCDE y las publicaciones estadísticas nacionales, que ayudaron a fijar la dirección en cuanto a volúmenes, intensidad comercial y condiciones macroeconómicas.
Después de eso, la lista de fuentes se amplió utilizando informes anuales de empresas y presentaciones a inversores, sitios web de asociaciones logísticas y cobertura de prensa reputada sobre incorporaciones de capacidad, mejoras de corredores y desarrollo de almacenamiento. En algunos casos, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, análisis de noticias y finanzas, y vistas de importación y exportación a nivel de envío, principalmente para verificar cruzadamente las bolsas de ingresos y validar los supuestos de combinación de servicios. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para recopilar datos, validar supuestos y aclarar puntos abiertos.
Entrevistas y encuestas primarias
Las entrevistas abarcan transportistas de carga, transitarios, operadores de almacenes, especialistas en mensajería, expedidores y gerentes de logística en Eslovaquia. Los encuestados aclaran los precios de los servicios, los patrones de envío, el uso de capacidad, los niveles de externalización y los cambios en la demanda de los clientes. Su aporte también ayuda a abordar los vacíos en los informes de pequeñas empresas y evaluar si los resultados del modelo coinciden con las condiciones operativas del mercado eslovaco.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30 % | Directivos (CXO): 15 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 30 % |
| Jugadores más pequeños: 20 % | Gerentes: 55 % |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó de arriba hacia abajo, reconstruyendo el conjunto de la demanda logística a partir de señales comerciales y de producción de Eslovaquia, y luego trasladando esa actividad a las necesidades de servicio en transporte, transitarios, almacenamiento y flujos de paquetería. Cuando el modelo requería una dirección más precisa, corroboramos los totales mediante comprobaciones selectivas de abajo hacia arriba, como ingresos muestreados de proveedores, desgloses del gasto de los cargadores y rangos de tarifas multiplicados por proxies de volumen razonables.
Entre los datos clave que se siguieron (como ejemplo) se incluyeron los valores y la combinación de importaciones y exportaciones de Eslovaquia, la producción industrial y la actividad manufacturera, los indicadores de movimiento de carga por carretera y ferrocarril, las tendencias de capacidad y utilización de almacenes, y los patrones de transferencia de costos de combustible y mano de obra que influyen en las tarifas de flete. Las previsiones se elaboraron mediante análisis de escenarios, en los que las expectativas macroeconómicas y comerciales de referencia se ajustaron con las opiniones basadas en entrevistas sobre el cambio modal, la fiabilidad de los corredores y los ciclos de renegociación de contratos. Cuando aparecían vacíos de cobertura en los datos de operadores más pequeños, los cubrimos mediante un escalado basado en cuotas vinculado a indicadores de actividad, y luego volvimos a verificar los resultados frente a la combinación de servicios observada en las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de varias revisiones para garantizar que los saltos inusuales no se filtren en las cifras finales, y para confirmar que cada supuesto principal se pueda rastrear hasta un dato o una entrevista. Comparamos los resultados del modelo con señales independientes como el impulso comercial, los indicadores de actividad de transporte de mercancías y las notas de expansión de almacenamiento, y dimos seguimiento cuando una variación no podía explicarse por precios o combinación de servicios.
Antes de la aprobación final, el trabajo pasa por revisiones internas centradas en la coherencia lógica a lo largo de los años, el tratamiento de las divisas y si cada área de servicio se está contando una sola vez. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales cambian la demanda o los precios, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente disponible.
Tamaño del mercado eslovaco de transporte de mercancías y logística de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para el transporte de mercancías y la logística en Eslovaquia pueden diferir considerablemente, incluso cuando los títulos parecen similares, porque los autores contabilizan diferentes servicios y aplican diferentes elecciones de precios y conversión. Las brechas suelen aparecer en torno a lo que se trata como servicios logísticos frente a la actividad de infraestructura adyacente, y si la estimación se basa en señales de actividad de transporte o en instantáneas de ingresos de empresas.
El valor de los activos inmobiliarios de almacenamiento y las transacciones de instalaciones quedan fuera del alcance de Mordor Intelligence, razón por la cual las cifras que mezclan el valor del mercado inmobiliario con los totales logísticos pueden parecer mucho mayores para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,06 mil millones de USD (2025) | |
| Publicación Sectorial A | 4,18 mil millones de USD (2029) | Esta cifra se presenta como una visión más reducida del mercado logístico y parece centrarse en la actividad relacionada con el almacenamiento y la distribución, con una captura limitada de las bolsas de valor más amplias del transporte de mercancías y los transitarios, lo que comprime el total. |
| Portal Sectorial B | 13,97 mil millones de USD (2035) | Esta perspectiva es más agresiva en cuanto al crecimiento a largo plazo y puede reflejar una agrupación de servicios más amplia, supuestos de progresión de precios medios más rápidos y una separación menos transparente entre los servicios logísticos de carga principales y las actividades adyacentes en un horizonte más largo. |
La diferencia se explica principalmente por lo que se contabiliza como parte de la logística, la rapidez con la que se supone que suben los precios y el alcance temporal de la previsión. Al mantener el modelo vinculado a la actividad de transporte de mercancías observable y a verificaciones de precios de servicios, la estimación se mantiene repetible y más fácil de auditar cuando surgen nuevas señales comerciales y de capacidad.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de carga y logística de Eslovaquia en 2026?
Está valorado en USD 9.290 millones, con una CAGR prevista del 2,52% (2026-2031) para alcanzar USD 10.520 millones en 2031.
¿Qué sector de usuario final impulsa la mayor demanda logística en Eslovaquia?
La manufactura, liderada por la producción automotriz, representa el 30,12% del gasto logístico de 2025.
¿Cuál es la función logística de más rápido crecimiento en el país?
Se espera que los servicios de mensajería, expreso y paquetería crezcan a una CAGR del 2,96% entre 2026-2031 debido al crecimiento del comercio electrónico.
¿Qué tan dominante es el transporte de mercancías por carretera en los movimientos de carga de Eslovaquia?
El transporte de mercancías por carretera tiene una participación del 81,05%, aunque las iniciativas de política apuntan a trasladar parte de este volumen al ferrocarril y las vías navegables.
¿Qué región alberga el mercado de almacenes más ajustado?
La región de Bratislava registra una vacancia por debajo del 2% debido a la demanda concentrada y la disponibilidad limitada de terrenos.
¿Qué papel desempeñan los fondos de infraestructura de la UE en las perspectivas logísticas de Eslovaquia?
EUR 7.000 millones (USD 7.700 millones) en subvenciones del Mecanismo Conectar Europa, principalmente para el ferrocarril, están modernizando los corredores y mejorando la conectividad transfronteriza.
Última actualización de la página el:



