
Tamaño y Participación del Mercado de Champú

Análisis del Mercado de Champú por Mordor Intelligence
El tamaño del mercado de champú fue valorado en 39,04 mil millones de USD en 2026 y se estima que crecerá desde 39,04 mil millones de USD en 2027 hasta alcanzar 48,7 mil millones de USD en 2032, con una CAGR del 4,52% durante el período de previsión (2027-2032).
Las líneas premium basadas en ingredientes y las ofertas multifuncionales de enjuague brindan a los proveedores de champú vías para el crecimiento en valor más allá de la limpieza básica. En India, la expansión del comercio general conecta productos diferenciados con un acceso minorista más amplio. Las líneas para hombres ofrecen otra vía hacia compras diferenciadas, ampliando los ingresos potenciales obtenidos de una rutina de limpieza. La guerra de Irán que comenzó en febrero de 2026 añadió presiones de envío e insumos vinculados al crudo para los productores indios, mientras que las normas de la UE incrementaron el trabajo de reformulación y etiquetado. Las ventas de champú de mayor valor ofrecen crecimiento de ingresos, pero el gasto en reformulación y flete determina cuánto de esa ganancia retienen los proveedores.
Conclusiones Clave del Informe
- Por tipo de producto, el champú estándar tuvo una participación del 90,92% en el mercado de champú en 2026, mientras que se prevé que el champú natural/orgánico/medicado sea el segmento de más rápido crecimiento con una CAGR del 6,68% durante 2027-2032.
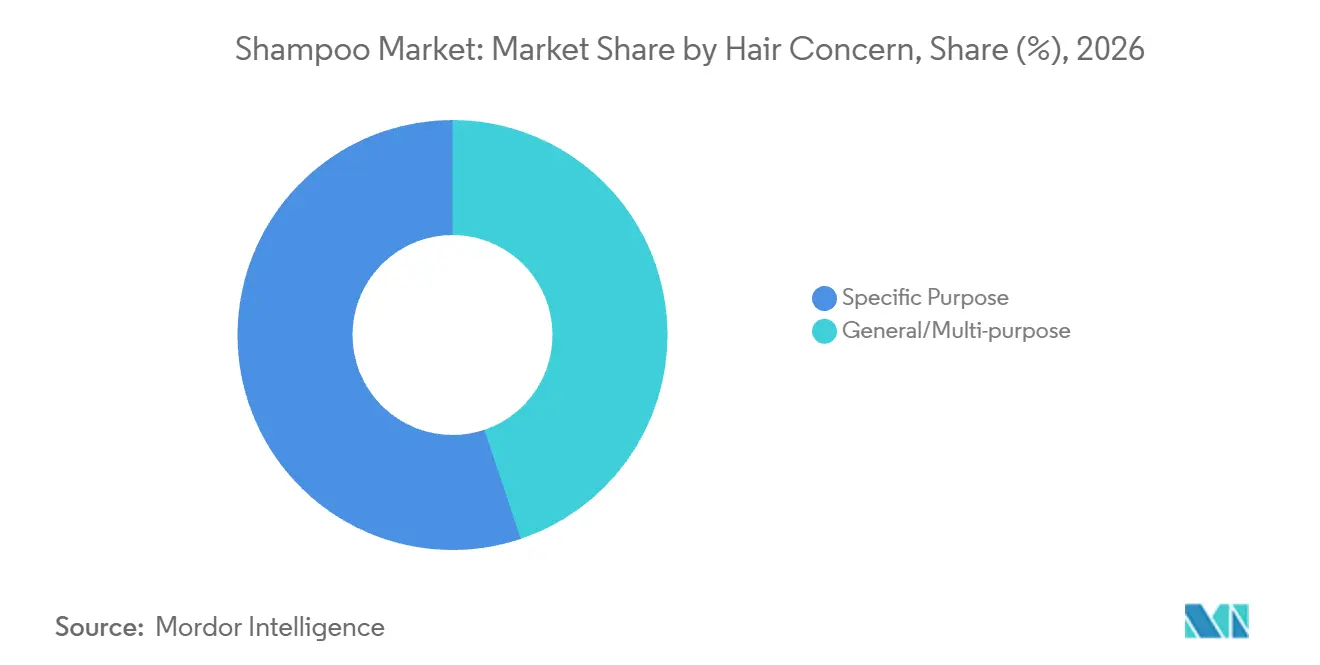
- Los productos de propósito específico lideraron la categoría de preocupación capilar con una participación del 55,15% del tamaño del mercado de champú en 2026 y se prevé que crezcan más rápido con una CAGR del 4,62% durante 2027-2032.
- En las categorías de precio, el champú masivo representó el 64,04% de los ingresos en 2026, con el champú de lujo/premium previsto para crecer más rápido con una CAGR del 4,7% durante 2027-2032.
- Por canal de distribución, los supermercados/hipermercados tuvieron el 35,05% de los ingresos en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 6,12% durante 2027-2032.
- Geográficamente, Asia-Pacífico representó el 47,36% de los ingresos en 2026 y se prevé que crezca más rápido con una CAGR del 5,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia por champús orgánicos y herbales | +0.6% | Asia-Pacífico, particularmente India | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el marketing digital | +2.4% | América del Norte, particularmente Estados Unidos | Corto plazo (≤ 2 años) |
| Demanda creciente de champús para el segmento masculino | +0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de los champús multifuncionales con ingredientes activos innovadores | +2.1% | América del Norte, particularmente Estados Unidos | Corto plazo (≤ 2 años) |
| Sostenibilidad y envasado ecológico | +0.5% | Europa, particularmente Italia | Mediano plazo (2-4 años) |
| Demanda creciente de champús personalizados con inteligencia artificial | +0.3% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia por champús orgánicos y herbales
La preferencia por ingredientes orgánicos y herbales brinda a los compradores de champú una razón para elegir una marca más allá de la limpieza. Dabur reportó un crecimiento de dos dígitos en Vatika Shampoo en el cuarto trimestre del ejercicio fiscal 2025-26. En su análisis de bienes de consumo de rápida rotación en India para el ejercicio 2025-26, Dabur señaló que una campaña posicionó a Vatika como una opción de champú natural/herbal. Dabur también informó que Vatika Shampoo logró sus ingresos más altos de la historia en el ejercicio 2025-26. Estos resultados a nivel de marca muestran una oportunidad de ingresos en torno a una identidad natural/herbal, brindando a los proveedores una base para captar compras de consumidores conscientes de los ingredientes en lugar de competir únicamente en el lavado rutinario.
Influencia de las redes sociales y el marketing digital
Las plataformas sociales pueden poner las marcas de champú en consideración antes de que los compradores encuentren botellas de la competencia en el estante de una tienda. Una encuesta realizada en Estados Unidos en abril de 2025 encontró que el 49% de los consumidores descubrió productos de cuidado personal a través de plataformas sociales, en comparación con el 37% a través del boca a boca.[1] La categoría de cuidado personal encuestada incluyó el champú. Para los proveedores, ese canal de descubrimiento crea una oportunidad para explicar los beneficios de un producto fuera de las limitaciones de su ubicación física. Convertir la atención en demanda requiere una conexión reconocible entre el mensaje y el producto que los compradores pueden seleccionar posteriormente. Una marca ausente de los feeds sociales pierde, por tanto, una vía hacia casi la mitad de los consumidores encuestados que descubren productos de cuidado personal allí, haciendo de la visibilidad social parte de ganar consideración entre esos compradores.
Aumento de la demanda en el segmento de champús para hombres
Una línea de champú para hombres ofrece una vía desde un limpiador doméstico compartido hasta un producto seleccionado específicamente para el usuario masculino. Su contribución a la demanda depende de si la botella para hombres reemplaza la botella del hogar a un precio más alto o se sitúa junto a ella como una compra adicional. Un precio más alto necesita un beneficio capilar o del cuero cabelludo que el comprador masculino valore, porque una etiqueta de género por sí sola no añade ninguna función de limpieza. Si ese beneficio genera una compra adicional, los ingresos pueden aumentar sin requerir que el usuario se lave con más frecuencia. Los ingresos por lavado, no el número de lavados, es por tanto la medida de si una línea para hombres añade demanda.
Auge de los champús multifuncionales con ingredientes activos innovadores
Las propuestas basadas en ingredientes activos y tecnología brindan a los proveedores de champú una forma de conectar la limpieza con una rutina de cuidado capilar más amplia. Unilever reportó un crecimiento de dos dígitos para Dove dentro de su negocio de cuidado capilar en el primer trimestre de 2026, tras el lanzamiento en 2025 de su gama de tecnología Fibre Repair. L'Oréal Paris lanzó su champú Glycolic + Gloss con ácido glicólico exclusivamente en las tiendas Walmart de Estados Unidos el 1 de agosto de 2025. Su afirmación de alisado se aplicó al sistema completo de champú, acondicionador y sérum sin enjuague. Dado que la afirmación de alisado depende del sistema completo, vender el champú solo no puede sostener la promesa asociada a la rutina combinada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos regulatorios | -0.9% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Alta competencia y saturación del mercado | -0.6% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro | -0.4% | Asia-Pacífico, particularmente India | Corto plazo (≤ 2 años) |
| Disponibilidad de champús falsificados | -0.2% | Región norte de Jordania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desafíos regulatorios
Las normas sobre ingredientes pueden convertir las ventas continuas de champú anticaspa en una tarea de reformulación para los proveedores con fórmulas afectadas. Las normas de la UE prohibieron el piritionato de zinc en cosméticos a partir del 1 de marzo de 2022. En la revisión de 2025 de la Comisión Europea, las partes interesadas informaron que las frecuentes reclasificaciones de ingredientes cosméticos de la UE requerían reformulaciones repetidas y elevaban los costos operativos y de cumplimiento. Para un pequeño proveedor de champú, la revisión de ingredientes y el mantenimiento de las declaraciones pueden consumir recursos de desarrollo antes de que un producto de reemplazo llegue a los compradores. El 16 de junio de 2026, la Comisión informó de un acuerdo provisional destinado a reducir el papeleo de cosméticos y los costos empresariales. La reformulación sitúa el gasto en desarrollo por delante de los ingresos del producto de reemplazo, extendiendo el costo de mantener en venta una oferta anticaspa afectada.
Alta competencia y saturación del mercado
Una gama de champú saturada limita la expansión de la categoría cuando la ganancia de una marca reemplaza una compra existente en lugar de crear demanda adicional de limpieza. La restricción es más aguda para otro lanzamiento anticaspa o de cuidado del daño cuyo propósito se superpone con champús que ya sirven al mismo comprador. Cambiar entre esos productos redistribuye los ingresos sin necesariamente aumentar la cantidad de champú comprado. Un proveedor que busca esas ventas puede necesitar financiar la diferenciación y la promoción a partir de las compras ganadas a los rivales. Esos gastos de venta dejan menos ingresos de lanzamiento disponibles para otro champú superpuesto, incluso cuando el nuevo producto gana compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Limpieza Básica y Uso Orientado al AcondicionamientoEl champú estándar representó una participación del 90,92% del tamaño del mercado de champú en 2026. El segmento más grande sirve a los compradores que eligen un limpiador de rutina, brindando a los proveedores una amplia base de compras que defender a través del beneficio de lavado que prometen. Las fórmulas estándar son la compra predeterminada, por lo que compiten en familiaridad y precio por lavado en lugar de en una afirmación especial. La posición del líder depende, en consecuencia, de seguir siendo un limpiador cotidiano confiable que los compradores puedan elegir de nuevo sin reevaluar una necesidad de tratamiento.
Se prevé que el champú natural/orgánico/medicado sea el segmento de más rápido crecimiento, con una CAGR del 6,68% durante 2027-2032. La serie Litao de base natural de BaWang International, principalmente geles de ducha y detergentes para ropa pero que también incluye champú, registró un crecimiento de ingresos de aproximadamente el 40,3% en 2025 respecto a 2024. En las directrices actualizadas el 11 de diciembre de 2023, la Academia Estadounidense de Dermatología recomendó el champú anticaspa de venta libre cuando el lavado regular no alivia la caspa leve. También aconsejó alternar champús anticaspa con diferentes ingredientes activos si uno falla. La identidad del ingrediente y una alternativa tras el fracaso del tratamiento brindan a los proveedores razones distintas para ganar compras más allá de la limpieza estándar, respaldando las perspectivas de crecimiento más rápido del segmento combinado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Preocupación Capilar:
Los Beneficios Específicos Definen la Oferta PrincipalLos champús de propósito específico fueron el segmento más grande, con el 55,15% de los ingresos en 2026, y se prevé que sean el segmento de más rápido crecimiento, con una CAGR del 4,62% durante 2027-2032. Según el prospecto de Mandi, su champú anticaída vendió más de 500.000 botellas en los primeros 6 meses tras su lanzamiento en 2025 en China. El producto se vende contra un problema declarado, la caída del cabello, y contiene kopexil como ingrediente activo. Un comprador que llega con ese problema puede juzgar el champú por un resultado, por lo que un proveedor en este segmento vende la preocupación que aborda la fórmula en lugar de una promesa general de mejor cabello.
Los champús generales/multipropósito conservan un papel diferenciado cuando las necesidades de cuidado capilar van más allá del tratamiento de una preocupación del cuero cabelludo. En las directrices de diciembre de 2023, la Academia Estadounidense de Dermatología señaló que las personas pueden usar su champú y acondicionador normales después del champú anticaspa si es necesario para el cuidado capilar. La rutina condicional otorga a los productos normales una aplicación complementaria junto a un limpiador orientado a una preocupación. La limpieza general, por tanto, no tiene que perder su papel comercial cuando un comprador también selecciona un champú para una condición particular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Niveles de Precio Crean Diferentes Decisiones de ProductoEl champú masivo representó una participación del 64,04% en el mercado de champú en 2026. El segmento más grande requiere que los fabricantes encuadren cada beneficio de limpieza dentro de un precio que un comprador del nivel masivo acepte. Añadir una característica de formulación crea valor solo cuando el comprador considera que su contribución vale el precio resultante. El fabricante tiene que recuperar cualquier costo adicional de formulación del precio de venta del champú de enjuague. Ese techo de precio limita el gasto en cada beneficio añadido antes de que el champú abandone su posición masiva prevista.
Se prevé que el champú de lujo/premium sea el segmento de más rápido crecimiento, con una CAGR del 4,7% durante 2027-2032. En su informe anual de 2025, L'Oréal señaló que L'Oréal Professionnel captó un 29% más de nuevos consumidores hacia champús de alto rendimiento como Absolut Repair Molecular y Vitamino Color en Brasil al promover formatos de recarga en tiendas y en línea. El crecimiento de la División de Productos Profesionales de L'Oréal fue del 11,6% en términos ajustados comparables en el primer semestre de 2026, con el cuidado capilar premium como principal impulsor. La captación mediante recargas brinda a los proveedores premium una vía para ampliar su base de clientes manteniendo la propuesta de producto de alto rendimiento en el centro de la venta.
Por Canal de Distribución:
Escala Minorista y Compras Repetidas en LíneaLos supermercados e hipermercados fueron el segmento más grande por canal de distribución, representando el 35,05% de los ingresos de champú en 2026. Como participante de un canal, Walmart reportó 3.569 Supercentros Walmart en Estados Unidos al 31 de julio de 2026. El 15 de octubre de 2026, Procter & Gamble Company informó que los champús y acondicionadores Head & Shoulders Scalp Care estaban disponibles en Walmart en Estados Unidos. El acceso a la red de un minorista pone el alcance de la tienda parcialmente bajo el control del minorista, haciendo que el lanzamiento de un champú dependa de esa relación además de la marca.
Se prevé que las tiendas minoristas en línea sean el segmento de más rápido crecimiento, con una CAGR del 6,12% durante 2027-2032. En Estados Unidos en 2025, el canal en línea representó la mayor parte de las ventas minoristas de cabello de prestigio, siendo la conveniencia y la reposición las principales razones declaradas para comprar productos capilares en línea. Para los vendedores de champú en línea, esas razones de compra declaradas favorecen la reordenación fácil del producto que un comprador ya usa. Otros canales de distribución incluyen la vía del salón, ilustrada por la presencia de la División de Productos Profesionales de L'Oréal en 400.000 salones en todo el mundo en 2025. La misma división reportó un crecimiento de dos dígitos en el comercio selectivo y el comercio electrónico mientras fortalecía su presencia en esos salones, por lo que este negocio profesional persiguió el alcance en línea y el alcance en salones de forma conjunta.
Análisis Geográfico
Mercado de Champú en Asia-Pacífico
Asia-Pacífico fue la geografía más grande y de más rápido crecimiento, representando el 47,36% del tamaño del mercado de champú en 2026 y con previsión de expandirse a una CAGR del 5,1% durante 2027-2032. En el trimestre finalizado el 31 de marzo de 2026, Hindustan Unilever Limited reportó un aumento del 25% en la distribución de botellas de champú en el canal de comercio general de India. Dabur India Limited reportó un crecimiento del 23% en su negocio de champú en el trimestre finalizado el 30 de junio de 2026.[3] Ambos resultados provienen de empresas ya establecidas en India, por lo que los ejemplos de crecimiento en esta región pertenecen a actores consolidados con distribución local existente en lugar de a nuevos participantes.
En Europa, los operadores de la UE deben listar individualmente los alérgenos de fragancia cubiertos en el Anexo III cuando sus concentraciones superen el 0,01% en productos de enjuague, permitiendo a los consumidores sensibilizados identificar los ingredientes que necesitan evitar. A partir del 31 de julio de 2026, los productos no conformes no podrán ser colocados nuevamente en el mercado de la UE. Los productos colocados antes de esa fecha podrán estar disponibles hasta el 31 de julio de 2028. Dentro de América del Norte, los packs combinados de champú y acondicionador fueron el segmento de cabello masivo de más rápido crecimiento en Estados Unidos en 2025. El cumplimiento del etiquetado rige el acceso a las ventas en la UE, mientras que el ejemplo del pack combinado en Estados Unidos apunta al valor dentro de una compra combinada como una vía diferente hacia los compradores.
En América del Sur, las ventas en valor de champú en Brasil en el canal de perfumería rastreado por Scanntech cayeron un 8,2% en septiembre de 2026 respecto a septiembre de 2025 en términos comparables de mismas tiendas. Un proveedor que evalúa la distribución en Brasil enfrenta, en consecuencia, una pregunta sobre la exposición al canal antes de tratar la expansión regional prevista como un impulso minorista uniforme. En Oriente Medio y África, el análisis de Arabia Saudita de NIQ para 2026 describió productos de cuidado capilar diseñados para las condiciones climáticas y las necesidades de estilo de vida locales. Para una marca de champú que ingresa a Arabia Saudita, la oportunidad es hacer explícito el uso local previsto en su propuesta de producto. La lectura anterior de Brasil de mayo de 2026, cuando el champú representó el 16% del valor del canal de perfumería de mismas tiendas de Scanntech y sus ventas en valor cayeron un 5% respecto a mayo de 2025, muestra que la exposición a la perfumería es anterior a la caída de septiembre.

Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas para proveedores no exentos que lanzan nuevos champús preenvasados, no medicinales, clasificados como cosméticos ordinarios. La comparación del Reino Unido cubre Gran Bretaña, donde se requiere una Persona Responsable establecida en el Reino Unido. El anuncio de China en 2025 se refirió a un proyecto piloto de etiquetado electrónico en 6 provincias y municipios, mientras que Anvisa publicó actualizaciones de la lista de ingredientes y propuso una revisión de la segunda parte de sustancias restringidas en 2026. En Estados Unidos, la Ley de Modernización de la Regulación de Cosméticos (MoCRA) asigna las obligaciones de registro a los propietarios u operadores de instalaciones cubiertas y las obligaciones de listado de productos a las personas responsables.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Secretario de Estado y autoridades locales de normas comerciales | Administración Nacional de Productos Médicos | Anvisa | Departamento Nacional de Salud y Profesionales de Salud Ambiental |
| Instrumentos o directrices clave | Registro y listado MoCRA; propuesta de alérgenos de fragancia programada para noviembre de 2026 | Régimen de cosméticos de Gran Bretaña y notificación previa a la comercialización | Declaración previa a la importación para cosméticos ordinarios | Notificación RDC 907/2024 y autorización de operación de empresa (AFE) | Etiquetado de cosméticos preenvasados; borrador de microesferas de plástico de 2025 con una fase de eliminación de existencias existentes de 24 meses propuesta que requiere aviso y un plan |
| Efecto comercial | Los propietarios u operadores de instalaciones cubiertas renuevan el registro cada 2 años; las personas responsables actualizan los listados de productos anualmente | Persona Responsable establecida en el Reino Unido y notificación antes de la colocación de un nuevo producto en Gran Bretaña | Fórmula, estándar de producto, muestra de etiqueta, informe de inspección y evaluación de seguridad para cosméticos ordinarios importados | Una empresa brasileña con una AFE válida presenta la notificación de champú exento de registro | Nombre del producto en el panel principal de al menos 4 mm de altura; dirección comercial del fabricante, vendedor o persona para quien está preenvasado, con exención de dirección para cosméticos importados |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de renovación y listado en Estados Unidos crean trabajo recurrente, mientras que el calendario de propuesta de noviembre de 2026 añade exposición prospectiva en materia de etiquetado. Gran Bretaña combina la responsabilidad local con el fin del permiso el 31 de diciembre de 2027 para conservar los datos de la Persona Responsable de la UE en las etiquetas, haciendo de la adaptación del embalaje parte de la planificación de entrada. El expediente de China y la notificación simplificada de Brasil apoyan la continuidad en la administración de entrada, junto con el anuncio del proyecto piloto de etiquetado electrónico de China en 6 provincias y municipios y las actualizaciones de la lista de ingredientes publicadas por Brasil y la propuesta de consulta de segunda parte de julio de 2026. Las obligaciones de etiquetado de Sudáfrica crean trabajo de preparación de envases, mientras que la propuesta del Departamento de Silvicultura, Pesca y Medio Ambiente añadiría restricciones de composición para productos que contienen microesferas de plástico.
Etapas de la Cadena de Valor
La comparación sigue el suministro de ingredientes, el desarrollo de productos de marca y la distribución minorista para mostrar dónde los proveedores obtienen ingresos. BASF SE suministra ingredientes a través de su segmento de Champú y Acondicionamiento, mientras que L'Oréal S.A. y Henkel AG & Co. KGaA operan negocios de cuidado capilar de marca. Estos roles crean diferentes reclamaciones sobre el valor, porque vender un insumo de formulación, desarrollar una propuesta para el consumidor y revender un producto terminado implican diferentes responsabilidades comerciales.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes de champú y acondicionamiento como BASF SE | Ventas de ingredientes | Calificación de ingredientes dependiente de la formulación | Calificar insumos sustitutos antes de cambiar fórmulas |
| Desarrollo y marketing de productos de marca | Propietarios de marcas de cuidado capilar como L'Oréal S.A. y Henkel AG & Co. KGaA | Ventas de productos terminados de marca | Mantener las declaraciones de beneficios alineadas con la formulación | Revisar las declaraciones junto con los cambios de formulación |
| Distribución y venta minorista | Minoristas de salud y belleza como Walmart Inc., a través de Walmart EE. UU. | Ingresos por reventa minorista | Coordinación de envíos de proveedores y centros de distribución | Planificar conjuntamente la reposición directa y a través de centros de distribución |
| Fuente: Mordor Intelligence | ||||
Dentro de la División de Productos de Gran Consumo de L'Oréal, el cuidado capilar avanzó en dos dígitos en 2025 y fue el mayor contribuyente al crecimiento de la división, con Garnier Fructis Curl Method entre sus lanzamientos. El desarrollo de marca puede, por tanto, capturar valor más allá de la transacción de ingredientes, aunque eso requiere una propuesta que los compradores seleccionen. En el ejercicio fiscal 2026, Walmart Inc. recibió la mayor parte de la mercancía de tiendas y clubes a través de instalaciones de distribución y la mayor parte de la mercancía restante directamente de los proveedores. Las marcas de champú capturan el retorno de una fórmula revisada en la venta del producto terminado, vinculando el trabajo de formulación a las decisiones de declaraciones y distribución necesarias para llegar a los minoristas.
Panorama Competitivo
La industria tiene un núcleo moderadamente concentrado de grandes productores, con margen para que las marcas regionales y especializadas desafíen propuestas de productos específicas. Los principales participantes incluyen Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation y L'Oréal S.A. Unilever reportó un crecimiento de cuidado capilar de un solo dígito alto en el primer semestre de 2026, con un crecimiento de volumen de un solo dígito medio y un crecimiento de precio de un solo dígito bajo, mientras que las ventas globales de cuidado capilar a nivel de grupo de L'Oréal crecieron un 9,6% en datos publicados en 2025 frente a 2024. Las ganancias de Unilever tanto en volumen como en precio muestran por qué los competidores de champú enfrentan presión en 2 frentes: atraer compras y justificar lo que pagan los compradores.
Las estrategias de producto abordan tanto la propuesta de formulación como la forma física en que se entrega el cuidado capilar. Kao reportó mayores ventas de productos de cuidado capilar en el primer semestre de 2026, con THE ANSWER y un nuevo producto Cape contribuyendo al crecimiento en Japón. En 2025, P&G anunció Gemz, un formato de champú y acondicionador activado por agua de fichas concentradas de dosis única. Estos enfoques crean diferentes tareas de desarrollo, extendiendo una gama de marca establecida en un caso y especificando una unidad diferente de uso de champú en el otro. Para los proveedores de champú, el formato de dosis y activación puede convertirse en parte de la propuesta de producto, permitiendo que la diferenciación comercial incluya el uso además de la formulación.
La participación de mercado global de cuidado capilar de P&G cayó 0,5 puntos porcentuales en el ejercicio fiscal 2026, que finalizó el 30 de junio de 2026. Henkel completó la adquisición de Not Your Mother's el 27 de abril de 2026, tras su acuerdo de marzo. El acuerdo amplió la cartera de cuidado capilar y estilismo de Henkel en América del Norte. La gama de la marca adquirida abarca champús, acondicionadores, tratamientos y productos de estilismo, por lo que el acuerdo amplía la oferta de cuidado capilar de Henkel en América del Norte más allá del champú. La caída de 0,5 puntos porcentuales en la participación de P&G muestra que incluso la posición de un gran productor en el cuidado capilar global puede erosionarse en 12 meses.
Líderes del Sector del Champú
-
Unilever PLC
-
Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
-
L'Oréal S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Champú Empresas cubiertas en este informe
- Procter & Gamble Company
- Unilever PLC
- L'Oréal S.A.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Kao Corporation
- Shiseido Company, Limited
- Amorepacific Corporation
- LG Household & Health Care Ltd.
- Colgate-Palmolive Company
- Beiersdorf AG
- Revlon Group Holdings LLC
- Natura Cosméticos S.A.
- O Boticário S.A. (Grupo Boticário)
- Dabur India Limited
- Patanjali Ayurved Limited
- Emami Limited
- Marico Limited
- The Himalaya Drug Company (Himalaya Wellness Company)
- Godrej Consumer Products Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el embalaje para alojamiento, las recargas en farmacia y el champú utilizado con dispositivos de lavado capilar asistido. A partir del 1 de enero de 2030, los operadores económicos no podrán colocar en el mercado de la UE envases de champú de un solo uso destinados a una reserva de alojamiento y su eliminación antes de la llegada del siguiente huésped.[2] Ese plazo crea una razón para que los proveedores desarrollen ofertas de alojamiento cuyo embalaje quede fuera del formato de un solo uso cubierto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Embalaje alternativo para alojamiento | La restricción de la UE comienza el 1 de enero de 2030 para el embalaje de champú de un solo uso destinado a una reserva y su eliminación antes del siguiente huésped | Operadores de alojamiento de la UE | Desarrollar un envase adecuado para uso repetido en el servicio a huéspedes | Cambios en el manejo de artículos de tocador entre estancias de huéspedes | Marcas de champú para alojamiento y proveedores de embalaje |
| Recargas de champú en farmacia | En junio de 2026, Laboratoires Pierre Fabre planeó una recarga Ducray EXTRA-DOUX para introducción gradual antes de 2027 | Compradores de cuidado capilar en farmacia | Desarrollar una oferta de recarga en torno a la rutina de champú existente | Costo de mantener un formato de recarga dedicado | Proveedores de cuidado capilar en farmacia como Laboratoires Pierre Fabre |
| Elección de fragancia para lavado asistido | COW SOAP estaba desarrollando una fragancia de SUSUGU Mist Shampoo en septiembre de 2026, con lanzamiento previsto para alrededor del verano de 2027 | Instalaciones médicas, centros de cuidado y usuarios de atención domiciliaria | Desarrollar opciones de fragancia para champú vinculado a dispositivos | Dependencia de la adopción del conjunto de dispositivos de lavado | Proveedores de champú vinculado a dispositivos como COW SOAP |
| Fuente: Mordor Intelligence | |||||
El embalaje para alojamiento ofrece la apertura más clara impulsada por un plazo, porque la norma restringe la futura colocación en el mercado para un uso definido. La restricción del 1 de enero de 2030 deja más de 3 años para que los proveedores rediseñen el embalaje cubierto antes de que las nuevas colocaciones en el mercado queden prohibidas. Un plazo de colocación vinculante otorga al desarrollo de embalaje una base comercial más firme que la dependencia de la demanda de un lanzamiento de champú planificado.
Desarrollos recientes de la industria en Mercado de Champú
- Oct 2026: Procter & Gamble Company introdujo la Colección Head & Shoulders Scalp Care en Estados Unidos, con sus champús y acondicionadores disponibles en Walmart.
- May 2026: Marico Limited anunció el lanzamiento de Parachute Advansed Protein Shampoo en India, con la gama disponible a través del comercio general, el comercio moderno y el comercio electrónico.
- Abr 2026: Henkel AG & Co. KGaA completó su adquisición de la marca de cuidado capilar y estilismo de América del Norte Not Your Mother's el 27 de abril.
Mercado de Champú Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de champú mide el valor anual de las ventas a nivel de fabricante de productos de champú de enjuague vendidos en todo el mundo a través de canales minoristas y profesionales. Los valores se expresan en USD.
Exclusiones del alcance: Se excluyen los acondicionadores capilares, aceites capilares, colorantes capilares, productos de estilismo, jabones en barra utilizados para el cabello y servicios de salón.
Descripción General de la Segmentación
- Por Tipo de Producto
- Champú Estándar
- Champú Natural/Orgánico/Medicado
- Por Preocupación Capilar
- General/Multiuso
- Propósito Específico
- Anticaspa y Salud del Cuero Cabelludo
- Voluminizador y Espesador
- Fortalecedor y Reparador
- Recrecimiento Capilar y Reparación Capilar
- Otros
- Por Categoría
- Masivo
- Lujo/Premium
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas y oficiales como el Reglamento de Cosméticos de la Comisión Europea sobre seguridad de productos y acceso al mercado, y las directrices de la Academia Estadounidense de Dermatología sobre dermatitis seborreica en el uso de champú anticaspa, informan las verificaciones regulatorias y de uso de productos. Las series de comercio electrónico minorista de la Oficina del Censo de Estados Unidos y los indicadores de población del Banco Mundial suministran luego el contexto demográfico a nivel de canal y país.
Los informes anuales 10-K de las empresas, informes anuales, materiales para inversores, comunicados de prensa de fuentes reputadas, datos de aduanas, investigación de formulación revisada por pares y estadísticas nacionales pueden complementar esas fuentes para verificar las ventas de cuidado capilar divulgadas, los lanzamientos de productos, los flujos comerciales y la exposición regional. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El diseño de la investigación buscaría entrevistas con ejecutivos de marcas de cuidado personal, líderes de categoría de champú y desarrollo de productos, compradores de distribución y venta minorista, y especialistas en formulación o regulación, con encuestas estructuradas donde se necesiten estimaciones comparables. Los encuestados verificarían los hallazgos secundarios sobre la realización del fabricante, la clasificación de productos, la cobertura de canales y regiones, mientras que las preguntas de seguimiento y la comparación con las divulgaciones de las empresas y las señales independientes de los canales ayudarían a resolver las brechas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente comienza con las ventas globales anuales de champú de enjuague a nivel de fabricante, luego verifica el valor con evidencia selectiva de proveedores y canales. Los indicadores principales incluyen divulgaciones de empresas exclusivamente de champú, crecimiento de población y hogares, flujos aduaneros de champú bajo el código HS 330510, tendencias del canal minorista, y precio y mezcla de productos. Estos indicadores reflejan diferentes partes de la oferta y la demanda. Las divulgaciones más amplias de cuidado capilar y los valores de reventa minorista se ajustan o se utilizan solo como verificaciones. El análisis de escenarios proyecta el valor por región utilizando población, dirección de ventas de categoría, cambios en la distribución, y cambios de precio y mezcla, luego extiende el total global a través del tipo de producto, preocupación capilar, categoría de precio, canal y geografía utilizando divisiones observadas y evidencia relevante de proveedores o canales.
Las verificaciones ascendentes selectivas pueden multiplicar los precios de venta del fabricante muestreados por los volúmenes de envío observados o conciliar las estimaciones de proveedores en rutas muestreadas, con las empresas y canales no cubiertos tratados como una brecha frente al total descendente en lugar de ventas asumidas. Los encuestados primarios probarían la dirección y relevancia de los insumos de previsión individuales, como el ritmo de la mezcla premium, la distribución en línea o la reposición regional, y los analistas compararían esos juicios con las ventas reportadas y los indicadores públicos antes de revisar un escenario.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las divulgaciones de las empresas, los indicadores gubernamentales, los registros aduaneros, la evidencia de los canales y las verificaciones de los encuestados, luego investigaron las variaciones en año, moneda, cobertura de productos y etapa de transacción. Las anomalías se revisan mediante verificaciones de fuentes, verificaciones de cálculos y una segunda revisión de analistas antes de la aprobación, con recontacto de encuestados cuando una estimación, definición o insumo de previsión material permanece sin explicación. La serie completa se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de suministro o de mercado materiales, y se verifica nuevamente en un nuevo pase previo a la entrega.
Tamaño del Mercado de Champú de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de champú mide el valor anual de las ventas a nivel de fabricante de productos de champú de enjuague vendidos en todo el mundo a través de canales minoristas y profesionales.
Los principales impulsores de las brechas incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los encuestados primarios probarían la dirección y relevancia de los insumos de previsión individuales, como el ritmo de la mezcla premium, la distribución en línea o la reposición regional, y los analistas compararían esos juicios con las ventas reportadas y los indicadores públicos antes de revisar un escenario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 39,04 mil millones de USD (2027) | |
| Consultora Regional A | 34,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,1% inferior al valor de este informe para 2027 de 39,04 mil millones de USD, 2 años después. Su página proyecta el crecimiento desde la base anterior de 2025 hasta 2032. |
| Consultora Global B | 35,89 mil millones de USD (2025) | En su base de 2025, esta estimación es un 8,1% inferior al valor de este informe para 2027 de 39,04 mil millones de USD, 2 años después. Su página proyecta el crecimiento desde su base anterior de 2025 hasta 2032. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, los indicadores gubernamentales, los registros aduaneros, la evidencia de los canales y las verificaciones de los encuestados, luego investigan las variaciones en año, moneda, cobertura de productos y etapa de transacción.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de champú y sus perspectivas de crecimiento?
El mercado se estima en 39,04 mil millones de USD en 2027 y se prevé que alcance los 48,7 mil millones de USD en 2032, con una CAGR del 4,52% durante 2027-2032.
¿Qué factores impulsan la demanda de champú?
El descubrimiento social y las propuestas orientadas a beneficios respaldan la demanda. Unilever reportó un crecimiento de dos dígitos de Dove dentro de su negocio de cuidado capilar en el primer trimestre de 2026.
¿Qué tipo de producto de champú tiene la mayor participación?
El champú estándar fue el más grande con el 90,92% de los ingresos en 2026. Se prevé que el champú natural/orgánico/medicado crezca más rápido con una CAGR del 6,68% durante 2027-2032.
¿Qué empresas son los principales proveedores de champú?
Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation y L'Oréal S.A. son los principales proveedores.
¿Qué desafíos podrían limitar el crecimiento del mercado de champú?
El trabajo de reformulación y las presiones sobre los costos de insumos pueden limitar los retornos comerciales. En mayo de 2026, las empresas de bienes de consumo indias enfrentaron mayores costos de producción de champú ya que la guerra de Irán interrumpió el envío y elevó los costos de materias primas vinculadas al crudo y los costos de flete.
¿Qué región lidera los ingresos del mercado de champú y el crecimiento previsto?
Asia-Pacífico tuvo el 47,36% de los ingresos en 2026 y se prevé que crezca más rápido con una CAGR del 5,1% durante 2027-2032.