
Tamaño y Participación del Mercado de Medicamentos para la Diabetes en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
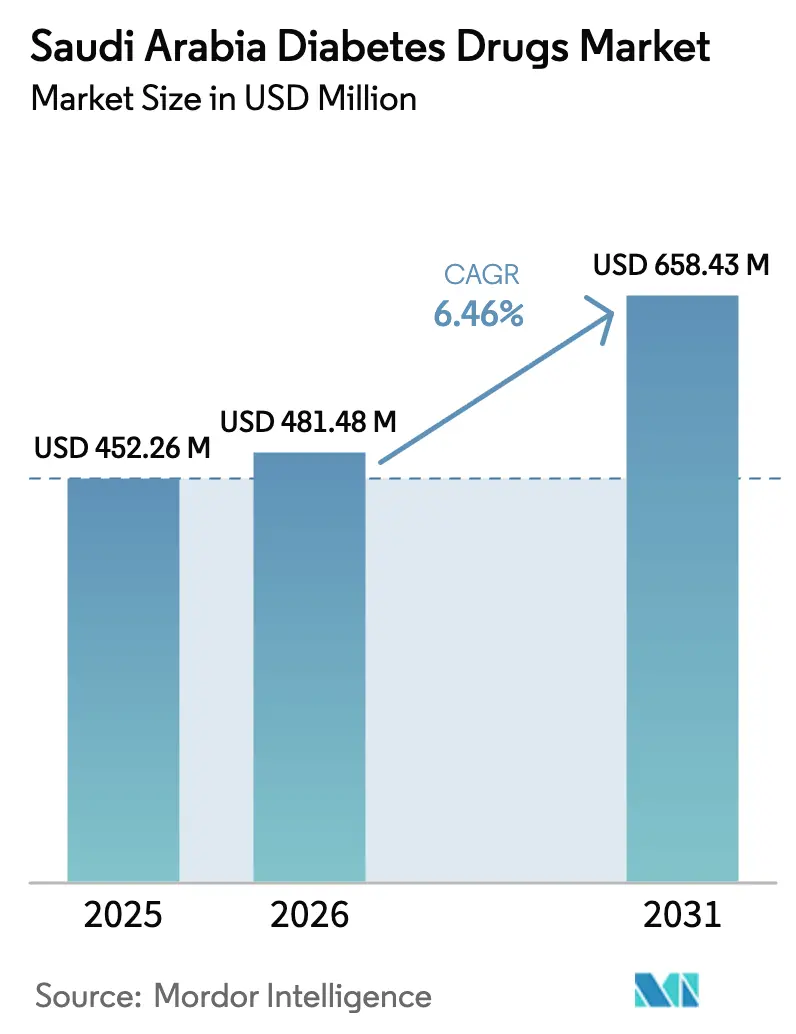
| Tamaño del mercado en el año base (2025) | 452.26 Millones de dólares |
| Tamaño del Mercado (2026) | 481.48 Millones de dólares |
| Tamaño del Mercado (2031) | 658.43 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.46 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para la Diabetes en Arabia Saudita por Mordor Intelligence
Se espera que el tamaño del mercado de medicamentos para la diabetes en Arabia Saudita crezca de USD 452,26 millones en 2025 a USD 481,48 millones en 2026, y se prevé que alcance USD 658,43 millones en 2031 a una CAGR del 6,46% durante el período 2026-2031. La demanda aumenta a medida que la prevalencia ha ascendido al 16,4% de la población, una tendencia vinculada a la inactividad derivada de la urbanización y los cambios en los hábitos alimentarios. El crecimiento está respaldado adicionalmente por el Programa de Transformación Nacional, que asignó SAR 214 mil millones (USD 57,04 mil millones) a la salud y el desarrollo social en 2024, acelerando así el desarrollo de infraestructura para enfermedades crónicas.[1]Global Health Saudi, "Cómo la Visión 2030 de Arabia Saudita transformará la industria de la salud," globalhealthsaudi.com La simplificación regulatoria por parte de la SFDA (Autoridad Saudita de Alimentos y Medicamentos) está acelerando la aprobación de genéricos complejos, catalizando la entrada de biosimilares.[2]Autoridad Saudita de Alimentos y Medicamentos, "Marco Regulatorio para la Aprobación de Medicamentos," sfda.gov.sa La distribución también está experimentando un cambio, ya que la dispensación hospitalaria continúa dominando, pero las farmacias en línea ganan terreno a una CAGR elevada, impulsadas por la normativa de recetas electrónicas y la integración de la tele-farmacia.
Conclusiones Clave del Informe
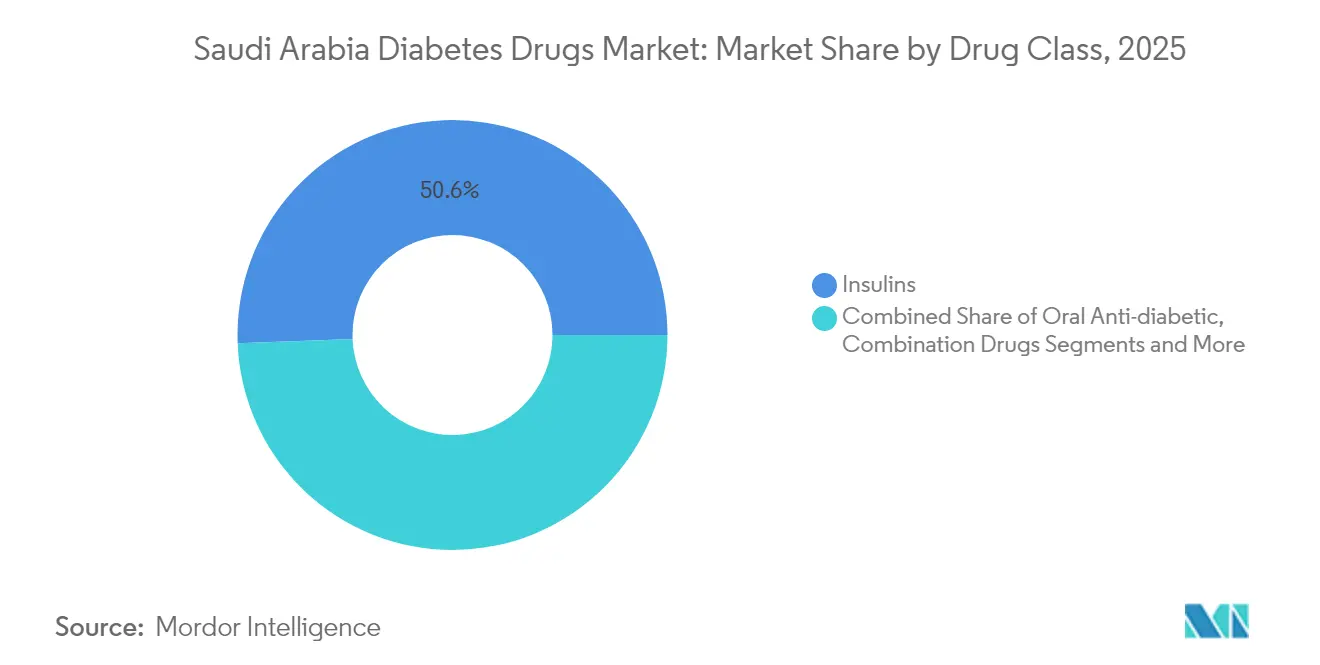
- Por clase de fármaco, las insulinas lideraron con el 50,62% de la participación del mercado de medicamentos para la diabetes en Arabia Saudita en 2025; se proyecta que los inyectables no insulínicos registren la CAGR más alta, del 9,03%, hasta 2031.
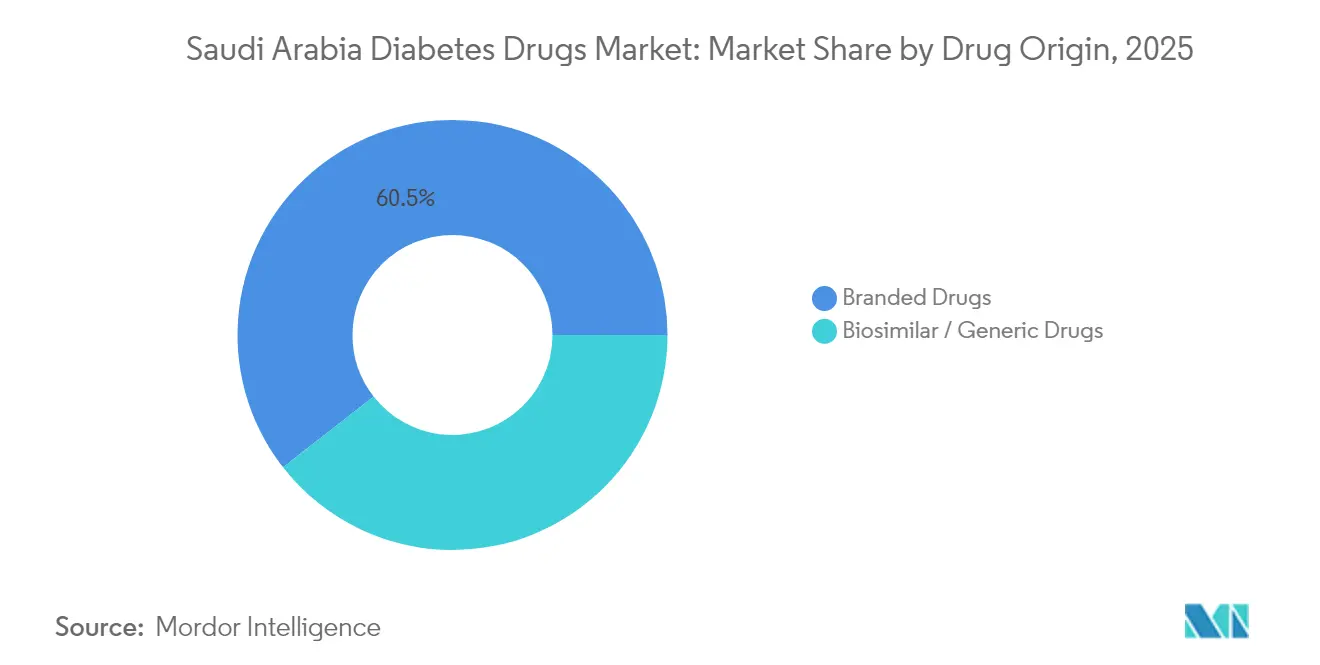
- Por origen, los productos de marca acapararon el 60,55% del tamaño del mercado de medicamentos para la diabetes en Arabia Saudita en 2025, mientras que se espera que los biosimilares y genéricos crezcan a una CAGR del 7,78% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 56,12% de la participación del mercado de medicamentos para la diabetes en Arabia Saudita en 2025; se prevé que las farmacias en línea se expandan a una CAGR del 10,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos para la Diabetes en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de la obesidad y estilos de vida sedentarios | +1.5% | Nacional, mayor en centros urbanos | Largo plazo (≥ 4 años) |
| Incremento del reembolso de antidiabéticos innovadores | +0.8% | Nacional, adopción temprana en las principales ciudades | Mediano plazo (2-4 años) |
| Enfoque del Programa de Transformación Nacional en enfermedades crónicas | +0.6% | Nacional con variación regional | Largo plazo (≥ 4 años) |
| Expansión de centros privados especializados en diabetes | +0.4% | Áreas metropolitanas de Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Aumento de la demanda de fármacos de acción prolongada e innovadores | +0.3% | Nacional, segmentos premium | Corto plazo (≤ 2 años) |
| Aplicaciones de apoyo al paciente basadas en IA vinculadas a la renovación de recetas | +0.2% | Zonas urbanas con alto uso de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de la obesidad y estilos de vida sedentarios
La obesidad se estabilizó en el 21,4% en 2023, aunque el 18,8% de los sauditas obesos ya conviven con diabetes. Entre los menores de 30 años, el 14% padece actualmente la enfermedad. Las bebidas azucaradas y la comida rápida siguen siendo alimentos básicos en la dieta, especialmente en las ciudades, mientras que la adherencia a la directriz del Ministerio de Salud de realizar 150 minutos de ejercicio semanal es escasa. La demanda se orienta, por tanto, hacia agentes que aborden el control glucémico y el peso, posicionando a los productos GLP-1 como la primera opción inyectable. El gobierno destina USD 26 mil millones anuales a la atención de la diabetes, lo que convierte la prevención en una prioridad paralela.
Incremento del reembolso de antidiabéticos innovadores
El Sistema de Facturación Saudita del Consejo de Seguros de Salud ha estandarizado los códigos y mejorado la transparencia, allanando el camino para las terapias premium. La captación de seguros privados debería ampliarse para 2030, ampliando el acceso para los profesionales urbanos. Los acuerdos de acceso gestionado equilibran el coste y el valor, permitiendo a las empresas recopilar evidencia del mundo real mientras los pacientes obtienen un acceso más temprano. La semaglutida oral redujo la HbA1c en un 3,1% a los 6 meses en estudios locales, lo que demuestra que los pagos basados en resultados pueden funcionar. Las empresas farmacéuticas ahora invierten más intensamente en farmacovigilancia poscomercialización, impulsadas por estos cambios en el reembolso.
Enfoque del Programa de Transformación Nacional en enfermedades crónicas
La reforma de la atención primaria impulsada por el Programa de Transformación Nacional incrementó las consultas en un 37,5% y mejoró la satisfacción en un 4,7% desde 2016. Los cribados sistemáticos detectan casos no diagnosticados con mayor anticipación, lo que promueve el inicio oportuno del tratamiento farmacológico. Las herramientas digitales, como la aplicación Sehhaty, han realizado más de 1,6 millones de consultas virtuales, agilizando la renovación de recetas. El plan de contratación de 175.000 profesionales de la salud para 2030 debería aliviar los cuellos de botella, mientras que 100 alianzas público-privadas inyectarán USD 12.800 millones en nueva capacidad.
Expansión de centros privados especializados en diabetes
La Visión 2030 tiene como objetivo aumentar la participación privada en la atención al 65%. La OPI de Almoosa Health y su cartera de 730 camas ilustran el apetito inversor. Los centros emplean equipos multidisciplinarios; la unidad de la Ciudad Médica de la Universidad Rey Saud combina endocrinología y asesoramiento sobre estilos de vida. Los estudios vinculan la atención centrada en el paciente con una mayor satisfacción, especialmente en comodidad física y continuidad. Los inversores privados y soberanos se dirigen ahora a las empresas emergentes de diagnóstico y telesalud, reforzando aún más la capacidad de atención especializada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto coste de los GLP-1 y los nuevos agonistas duales | -0.9% | Nacional, mayor en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Estricta farmacovigilancia de la SFDA que retrasa el lanzamiento de biosimilares | -0.7% | Impacto regulatorio nacional | Corto plazo (≤ 2 años) |
| Inercia médica hacia la intensificación terapéutica | -0.5% | Mayor en ciudades pequeñas | Largo plazo (≥ 4 años) |
| Creciente preferencia por el turismo médico hacia estados del Golfo cercanos | -0.4% | Pacientes de alto poder adquisitivo en las principales ciudades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto coste de los GLP-1 y los nuevos agonistas duales
Los precios premium limitan el acceso, aunque los GLP-1 reducen las complicaciones a lo largo del tiempo. Una escasez mundial ha elevado los precios; la competencia de biosimilares es escasa debido a la complejidad de la fabricación. La tirzepatida alcanza los objetivos de HbA1c en casi dos tercios de los usuarios locales, aunque la carga de desembolso directo sigue disuadiendo su adopción. El liraglutida genérico de Hikma podría reducir la brecha, pero el alivio sustancial de precios sigue siendo gradual. Las aseguradoras prueban modelos de acceso gestionado para ampliar la cobertura, aunque el progreso varía según los esquemas.
Estricta farmacovigilancia de la SFDA que retrasa el lanzamiento de biosimilares
La SFDA exige datos extensos de seguridad poscomercialización, lo que puede prolongar los plazos de lanzamiento hasta 12 meses. Las autoridades se centran en los riesgos de pancreatitis observados en los informes mundiales sobre GLP-1, lo que justifica la postura cautelosa.[3]N. Alfageh et al., "Panorama de la Regulación de Farmacias en Línea en Arabia Saudita y el CCG," Frontiers in Pharmacology, frontiersin.orgLos biosimilares raramente califican para la vía de aprobación acelerada, por lo que se forman colas detrás de los expedientes de productos innovadores. La industria busca alinear los estándares con los de la EMA y la FDA para reducir los retrasos manteniendo el rigor en materia de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Las Insulinas Mantienen el Liderazgo en Medio de la Innovación en Inyectables
Las insulinas acapararon el 50,62% de la participación del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Los algoritmos de tratamiento estables, la amplia familiaridad de los médicos y el respaldo del reembolso mantienen una demanda sólida. Se proyecta que el tamaño del mercado de medicamentos para la diabetes en Arabia Saudita correspondiente a insulinas crecerá de forma constante, aunque a un ritmo más lento que los inyectables innovadores. La insulina icodec de administración semanal promete una mayor adherencia, y los esfuerzos de localización de NUPCO, Novo Nordisk y Sanofi refuerzan la seguridad del suministro.
Se prevé que los inyectables no insulínicos registren una CAGR del 9,03% hasta 2031, la más rápida entre todas las clases. La evidencia local muestra que la semaglutida oral reduce la HbA1c en un 3,1% a los 6 meses y que la tirzepatida permite al 64,1% de los pacientes alcanzar los objetivos en 40 semanas. Combinados con reducciones de peso notables, estos resultados impulsan una rápida adopción en cohortes urbanas aseguradas. Los fabricantes de biosimilares están preparando expedientes para GLP-1 con el fin de aprovechar el auge una vez que mejore la claridad regulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Origen del Fármaco: El Liderazgo de los Productos de Marca Enfrenta la Presión de los Biosimilares
Los productos de marca representaron el 60,55% del tamaño del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Las carteras de I+D, la confianza de los médicos y una sólida labor de promoción comercial sustentan su ventaja. AstraZeneca por sí sola aspira a alcanzar USD 80 mil millones en ingresos globales para 2030, en parte gracias a nuevas indicaciones metabólicas. Los acuerdos de localización —Boehringer Ingelheim-Alpha Pharma, MSD-Jamjoom, Abdi Cigalah— se alinean con los objetivos de soberanía de la Visión 2030 y podrían moderar la escalada futura de precios.
Los biosimilares y genéricos se expanden a una CAGR del 7,78%, impulsados por las directrices de la SFDA y la presión de los pagadores para reducir costes. Los fabricantes se benefician de incentivos fiscales y nuevos clústeres de biotecnología. No obstante, la estricta vigilancia y la complejidad de la fabricación crean barreras, por lo que la penetración a corto plazo se centra en insulinas basales y GLP-1 de primera generación. Se espera que la competencia de precios se intensifique después de 2027 a medida que la capacidad escale.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución: La Transformación Digital Acelera el Crecimiento de las Farmacias en Línea
Las farmacias hospitalarias concentraron el 56,12% de la participación del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Su estrecha integración con los especialistas, el acceso inmediato al laboratorio y la supervisión de la dosificación las hacen indispensables para los regímenes complejos. Los proyectos piloto de tele-farmacia vinculan ahora a los farmacéuticos hospitalarios con clínicas remotas, ampliando su alcance sin erosionar el liderazgo institucional.
Las farmacias en línea crecen a una CAGR del 10,01% a medida que la adopción de la salud digital se dispara. La penetración saltó del 3% en 2017 al 60% en 2023, gracias a una normativa clara sobre recetas electrónicas. Es probable que el tamaño del mercado de medicamentos para la diabetes en Arabia Saudita que fluye a través de canales en línea supere los volúmenes minoristas antes de 2030. Las aplicaciones se integran con los historiales clínicos electrónicos, y los chatbots de IA ofrecen recordatorios de renovación de recetas, mejorando la adherencia. Las sustancias controladas siguen estando restringidas, pero las recetas de atención crónica registran una demanda ágil.
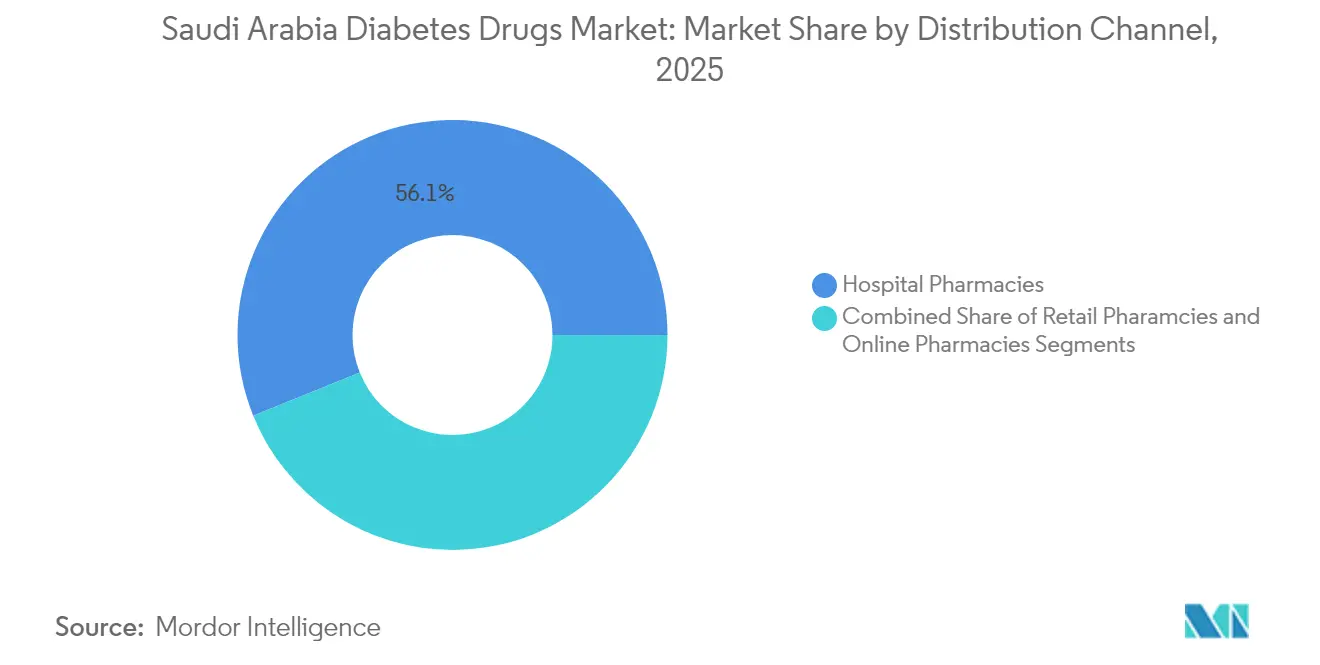
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
La demanda del mercado de medicamentos para la diabetes en Arabia Saudita se concentra en Riad, Yeda y Dammam, donde los ingresos elevados, la cobertura de seguros y los centros especializados impulsan la adopción de medicamentos premium. Las regiones rurales dependen en mayor medida de los agentes orales más antiguos y las insulinas basales. El Hospital Virtual Seha conecta actualmente 224 instalaciones, ofreciendo consultas remotas de endocrinología y recetas electrónicas, lo que reduce las brechas de acceso para las provincias periféricas.
El envejecimiento de la población intensifica las necesidades regionales. Más del 52% de los ciudadanos de 60 años o más padecen al menos dos enfermedades crónicas, que con frecuencia incluyen la diabetes. Estudios realizados en Aseer predicen que el 21,9% de los residentes desarrollará Diabetes Tipo 2 en los próximos cinco años, lo que pone de relieve la urgencia de las campañas preventivas.
La Visión 2030 destina USD 65 mil millones a nuevos hospitales y alianzas público-privadas. Más de 100 proyectos por valor de USD 12.800 millones entre 2022 y 2027 tienen como objetivo agregar camas y centros ambulatorios. Las fugas de turismo médico hacia los países vecinos del Golfo impulsan inversiones en centros de referencia como la Ciudad Médica Rey Abdalá. La competencia regional debería mejorar la calidad de la atención al tiempo que retiene el gasto interno.
Panorama regulatorio
La Autoridad Saudí de Alimentos y Medicamentos (SFDA) regula la autorización de comercialización, el monitoreo de seguridad y los controles posteriores a la comercialización de los medicamentos para la diabetes a través de vías estándar, de verificación y abreviadas, con la información de los productos mantenida en el Sistema de Información de Medicamentos Saudí (SDI). Las actualizaciones regulatorias publicadas en 2025 endurecieron los requisitos de documentación y revisión, reflejando un impulso continuo por agilizar el acceso manteniendo un alto estándar para productos complejos, incluidos los biológicos y las terapias con GLP-1.
En 2026, dos hitos de implementación cambiaron la preparación para las presentaciones: las vías actualizadas de verificación y abreviadas de la SFDA entraron en vigor el 20 de enero de 2026, y los nuevos requisitos de datos de la SFDA para medicamentos de uso humano entraron en vigor el 01 de febrero de 2026. Paralelamente, los requisitos de trazabilidad, incluido el seguimiento mediante código de barras binario para productos farmacéuticos en el mercado saudí, refuerzan la integridad de la cadena de suministro y añaden pasos de cumplimiento para fabricantes y distribuidores que abastecen los canales hospitalario y en línea.
Análisis de la cadena de valor
La cadena de valor está liderada por fabricantes multinacionales y regionales que suministran medicamentos de marca, biosimilares y genéricos para la diabetes dentro de un entorno de adquisición y distribución cada vez más orientado hacia la seguridad del suministro nacional. La adquisición centralizada a través de NUPCO consolida la demanda de terapias clave y respalda los programas de localización, mientras que los esfuerzos de localización industrial continúan mediante inversiones y desarrollo de capacidad en centros como Sudair City for Industry and Businesses.
Aguas abajo, los requisitos de la SFDA en materia de datos de productos, farmacovigilancia y seguimiento mediante código de barras binario determinan el envasado, la serialización y las operaciones de los distribuidores, fortaleciendo la visibilidad de extremo a extremo. La dispensación sigue anclada en las farmacias hospitalarias para los regímenes complejos, mientras que el cumplimiento de pedidos se expande a través de canales digitales habilitados por recetas electrónicas e integración de telefarmacia, lo que vincula más estrechamente a prescriptores, pagadores y farmacias a lo largo de la trayectoria de la atención crónica.
Panorama Competitivo
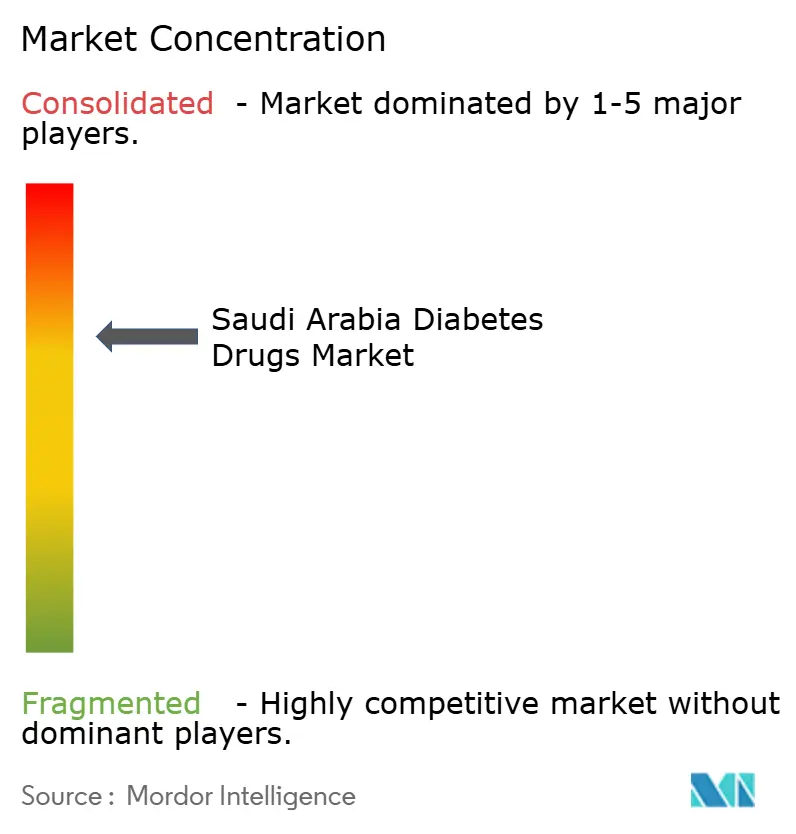
El mercado de medicamentos para la diabetes en Arabia Saudita muestra una concentración moderada. Novo Nordisk y Sanofi lideran en insulinas y GLP-1, reforzados por acuerdos de localización con NUPCO. La cartera cardiometabólica de AstraZeneca y sus ambiciones en gestión del peso añaden tensión competitiva.
Los participantes en biosimilares —Hikma, Alpha Pharma, Jamjoom— se alinean con la estrategia nacional de biotecnología para reducir la dependencia de las importaciones. Su éxito depende de cumplir los requisitos de vigilancia de la SFDA y escalar la biofabricación.
Los innovadores en salud digital amplían la competencia más allá de las moléculas. La herramienta de prevención de úlceras del pie basada en IA de AmplifAI Health, seleccionada para la Academia de Salud y Crecimiento de Google, ilustra la convergencia entre el software y la farmacoterapia. Las empresas capaces de integrar fármacos con modelos de adherencia basados en datos o de reparto de riesgos podrían ganar cuota de mercado en el futuro.
Líderes de la Industria de Medicamentos para la Diabetes en Arabia Saudita
AstraZeneca
Merck and Co.
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La localización de terapias complejas para la diabetes representa un espacio en blanco activo, respaldado por los vehículos de ejecución de la Visión 2030 y por movimientos específicos del sector que trasladan capacidad de fabricación al Reino. Novo Nordisk y Lifera firmaron un memorando de entendimiento en abril de 2025 para permitir la producción local de semaglutida (tratamientos con GLP-1) en Arabia Saudita, alineándose con las prioridades nacionales en torno a los biológicos, los péptidos y la reducción de la carga de enfermedades crónicas. Por el lado de la oferta, STADA anunció en febrero de 2026 una inversión de más de 85 millones de EUR para construir un centro de fabricación en Sudair City, con planes declarados de producir 250 millones de tratamientos para la diabetes tipo 2 en sus primeros cinco años, lo que ampliaría la cartera localizada y respaldaría la participación en licitaciones.
Las oportunidades orientadas al acceso y la adherencia coexisten con la innovación molecular a medida que el modelo de atención avanza hacia un reembolso más estandarizado y una continuidad de cuidado habilitada digitalmente. La estandarización de la codificación del Consejo de Seguros de Salud (Sistema de Facturación Saudí) y la ampliación de la infraestructura de atención virtual, incluido el uso de Sehhaty y la red de Hospital Virtual Seha, respaldan programas que combinan el inicio de la terapia, la gestión de reposiciones y la recopilación de evidencia del mundo real, particularmente para las clases inyectables premium donde el escrutinio de los pagadores y el seguimiento de resultados están aumentando.
Desarrollos recientes del sector
- Julio de 2026: Daewoong Pharmaceutical anunció un acuerdo de suministro para exportación con Acino Pharma AG para lanzar su medicamento inhibidor de SGLT-2 para la diabetes, Envlo (enavogliflozina), en Arabia Saudita y otros siete mercados de MENA, con la aprobación regulatoria en Arabia Saudita prevista para 2026. Esto amplía la cartera de medicamentos para la diabetes en Arabia Saudita y fortalece la presencia regional de Daewoong en MENA, aumentando la presión competitiva sobre las terapias con SGLT-2.
- Junio de 2026: SPIMACO (junto con Genetix Biotherapeutics) anunció un acuerdo exclusivo con Genetix Biotherapeutics para comercializar y localizar la fabricación de las terapias celulares LYFGENIA y ZYNTEGLO en Arabia Saudita. Esto impulsa la fabricación local de terapias de alto valor, apoyando la Visión 2030 y reduciendo la dependencia de importaciones para tratamientos innovadores.
- Febrero de 2026: OneSource Specialty Pharma e Hikma Pharmaceuticals recibieron la aprobación de la SFDA para la semaglutida genérica Ozempic en Arabia Saudita, lo que permite la comercialización del tratamiento para la diabetes y el control de peso. Este es un hito de aprobación directa para una terapia líder de GLP-1 y aumenta la presión competitiva en el segmento de insulina y GLP-1 en Arabia Saudita.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor total de los medicamentos de venta con receta utilizados para tratar la diabetes en Arabia Saudita, en los canales de dispensación hospitalario, minorista y farmacia en línea, medido en USD corrientes para el período cubierto.
Exclusiones del alcance: los dispositivos y suministros de análisis para la diabetes (como bombas de insulina, plumas como dispositivos, sensores CGM, glucómetros y tiras reactivas) no se contabilizan como ingresos por medicamentos.
Descripción general de la segmentación
- Por Clase de Fármaco
- Insulinas
- Antidiabéticos Orales
- Fármacos Inyectables No Insulínicos
- Fármacos de Combinación
- Por Origen del Fármaco
- Fármacos de Marca
- Fármacos Biosimilares / Genéricos
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el contexto de demanda y políticas para el tratamiento de la diabetes en Arabia Saudita, para luego anclarlo a indicadores de salud que puedan verificarse a lo largo del tiempo. Habitualmente nos basamos en fuentes públicas como las estimaciones por país de la Federación Internacional de Diabetes (IDF), los indicadores de salud de la Organización Mundial de la Salud (OMS) y el Banco Mundial, y las publicaciones del Ministerio de Salud saudí para el contexto de las vías de atención y los programas.
Para traducir el contexto en variables de mercado, revisamos las comunicaciones de registro de medicamentos y seguridad de la Autoridad Saudí de Alimentos y Medicamentos, junto con el lenguaje de licitaciones disponible públicamente y cualquier señal observable de reembolso. Los informes anuales de las empresas, las presentaciones para inversores y los estados financieros auditados se utilizan para comprender la exposición de la cartera y la dirección de precios por área terapéutica. Paralelamente, se utilizan de manera selectiva bases de datos por suscripción sobre finanzas corporativas, actividad de patentes y datos de importación a nivel de envío para verificar cruzadamente la actividad de productos cuando la información pública es escasa. Las fuentes aquí mencionadas son solo ilustrativas, y también se revisaron documentos públicos y puntos de datos adicionales para recopilar, verificar y aclarar las variables.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos que las fuentes documentales no pueden confirmar plenamente, particularmente en torno a la combinación de terapias, la sustitución de marca a genérico y los patrones de dispensación a nivel de canal. Entrevistamos a fabricantes y distribuidores, farmacéuticos, clínicos y partes interesadas informadas por los pagadores para garantizar que el modelo refleje cómo se inicia, intensifica y mantiene el tratamiento en Arabia Saudita.
Los comentarios de los encuestados nos ayudan a alinear la población de pacientes modelada con el comportamiento real de prescripción, incluido el ritmo de adopción de GLP-1, los umbrales de inicio de insulina y los patrones habituales de terapia complementaria en la diabetes tipo 2. Dado que se trata de un mercado de un solo país, no aplicamos divisiones regionales, pero seleccionamos a los encuestados para que representen los principales entornos de atención y las vías de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Altos directivos: 15% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 22% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que convierte la población tratada de diabetes en demanda esperada de terapia, para luego convertir esa demanda en valor utilizando supuestos de precio y combinación a nivel de clase. La población tratada se construye utilizando señales de prevalencia y diagnóstico, y se ajusta utilizando indicadores de acceso a la atención y la intensidad de tratamiento típicamente observada en la práctica local.
Las variables clave que influyen en el total incluyen la división entre el tratamiento de tipo 1 y tipo 2, la proporción de pacientes con insulina frente a agentes orales e inyectables no insulínicos, los supuestos de dosis diaria promedio para la insulina, los tamaños de envase y los ciclos habituales de reposición, y la distribución de canales entre farmacias hospitalarias, minoristas y en línea. También seguimos la dirección de las licitaciones y el reembolso, la penetración esperada de biosimilares y genéricos, y las tasas de cambio entre terapias orales más antiguas y clases más nuevas, ya que estas afectan el precio promedio ponderado.
Para mantener los totales realistas, corroboramos los resultados mediante verificaciones selectivas de abajo hacia arriba, como puntos de precio a nivel de SKU muestreados multiplicados por volúmenes estimados de pacientes para las clases principales, además de verificaciones de canal con distribuidores y farmacias sobre el impulso de cada clase. Cuando los datos a nivel de producto están incompletos, las brechas se resuelven utilizando promedios a nivel de clase, y luego se reequilibra para coincidir con la combinación de terapia total validada. La previsión utiliza análisis de escenarios respaldado por modelos de tendencia simples, donde los impulsores como el crecimiento de la prevalencia, las curvas de adopción de terapias y las expectativas de erosión de precios se ajustan en función de lo que los expertos indican que es alcanzable durante el período de previsión.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasadas para que las cifras finales no dependan de una única fuente o de un único conjunto de supuestos. Comparamos los resultados del modelo con señales independientes, incluidos los indicadores de la carga de la diabetes, los cambios observados en la prescripción hacia clases más nuevas y los patrones de adquisición a nivel de canal, y luego investigamos los valores atípicos antes de fijar las conclusiones.
Si aparece una discrepancia importante, se revisan los supuestos y se activan recontactos específicos con los entrevistados más relevantes, seguidos de una revisión interna por pares de la lógica revisada. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de precios, medidas de reembolso o desarrollos relevantes de etiquetado y suministro. Justo antes de la entrega, un analista realiza una nueva pasada de actualización para que los clientes reciban la visión más reciente utilizando los mismos pasos repetibles vinculados a los mismos supuestos subyacentes.
Tamaño del mercado de medicamentos para la diabetes en Arabia Saudita de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los medicamentos para la diabetes en Arabia Saudita a menudo difieren porque los estudios no siempre contabilizan los mismos productos, canales y puntos de precio, y también pueden seleccionar diferentes años base. Las diferencias también surgen cuando una estimación se apoya más en los precios de lista y una adopción optimista, mientras que otra se basa más en precios reembolsados y una sustitución más lenta.
Algunas cifras publicadas parecen incluir artículos de cuidado de la diabetes que se sitúan cerca de los medicamentos, lo que puede aumentar rápidamente el total cuando se incluyen dispositivos en la definición. En Mordor Intelligence, el recuento se limita a los ingresos por medicamentos de venta con receta en insulina, agentes orales, inyectables no insulínicos y combinaciones, y las ventas de dispositivos se excluyen para que el valor refleje la demanda de terapia de forma más precisa.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 452,26 M USD (2025) | |
| Publicación sectorial A | 773,60 M USD (2024) | La cifra publicada se presenta junto con menciones de plumas de insulina y sistemas de monitoreo continuo de glucosa, lo que sugiere una definición más amplia del gasto en atención que solo medicamentos de venta con receta, y también utiliza un año base diferente. |
| Informe sectorial B | 2,00 mil millones USD (2024) | Esta estimación generalmente se comunica como un valor redondeado destacado y puede incluir productos y servicios metabólicos o relacionados con la diabetes de forma más amplia, con una visibilidad limitada sobre la combinación de clases, la distribución de canales y los supuestos de erosión de precios utilizados para el total. |
Entre los tres valores, la dispersión se explica principalmente por lo que se incluye en la canasta de mercado y cómo se tratan los precios en el punto de medición. Al mantener el modelo vinculado a la demanda de pacientes tratados, la combinación de terapias y verificaciones repetibles de precio y volumen, la cifra final se mantiene rastreable y más fácil de conciliar a medida que los supuestos cambian con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de medicamentos para la diabetes en Arabia Saudita?
El mercado está valorado en USD 481,48 millones en 2026 y se prevé que alcance USD 658,43 millones en 2031.
¿Qué clase de fármaco tiene la mayor participación?
Las insulinas lideran, representando el 50,62% de la participación del mercado de medicamentos para la diabetes en Arabia Saudita en 2025.
¿A qué velocidad crecen los inyectables no insulínicos?
Se prevé que los inyectables no insulínicos, impulsados por los GLP-1 y los agonistas duales, crezcan a una CAGR del 9,03% hasta 2031.
¿Por qué se expanden tan rápidamente las farmacias en línea?
La normativa vigente permite las recetas electrónicas, mientras que las aplicaciones integradas simplifican las renovaciones, lo que genera una CAGR del 10,01% para los canales en línea.
¿Qué factores frenan el crecimiento del mercado?
Los precios elevados de los inyectables innovadores, las estrictas revisiones de biosimilares por parte de la SFDA, la inercia médica y el turismo médico al exterior moderan la expansión.
¿Cómo fomenta Arabia Saudita la producción local de medicamentos?
La Visión 2030 promueve la localización mediante incentivos fiscales, acuerdos de suministro con NUPCO y clústeres de biotecnología, culminando recientemente en la primera planta doméstica de insulina del Reino.
Última actualización de la página el:



