
Tamaño y Participación del Mercado de Fusión de la Articulación Sacroilíaca
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
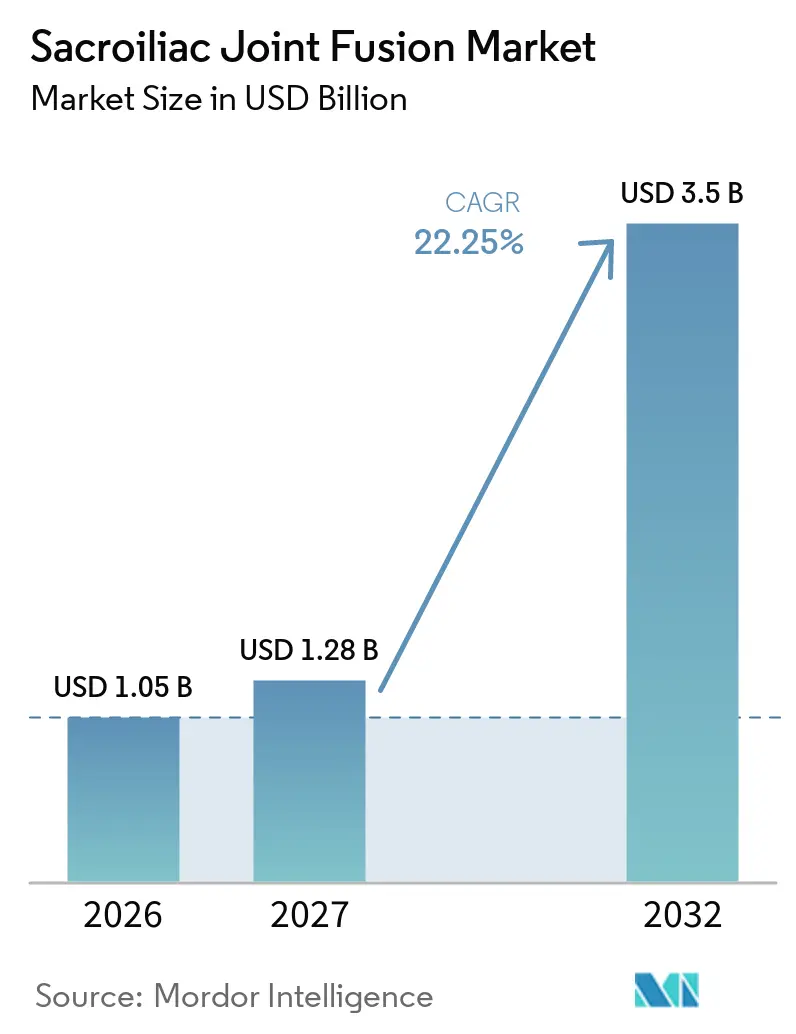
| Tamaño del Mercado (2027) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.25 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fusión de la Articulación Sacroilíaca por Mordor Intelligence
El tamaño del Mercado de Fusión de la Articulación Sacroilíaca fue valorado en 1,05 mil millones de USD en 2026 y se estima que crecerá desde 1,28 mil millones de USD en 2027 hasta alcanzar los 3,5 mil millones de USD en 2032, a una CAGR del 22,25% durante el período de pronóstico (2027–2032).
El crecimiento sostenido está impulsado por el creciente reconocimiento clínico de la disfunción de la articulación sacroilíaca en las vías de tratamiento del dolor lumbar crónico, la acelerada adopción de técnicas mínimamente invasivas y las reformas favorables en materia de reembolso, como el CPT 27279. Los implantes de titanio mantienen el liderazgo, aunque los sistemas de titanio poroso impresos en 3D están ganando impulso gracias a su superior osteointegración y su potencial de ajuste personalizado.
Conclusiones Clave del Informe
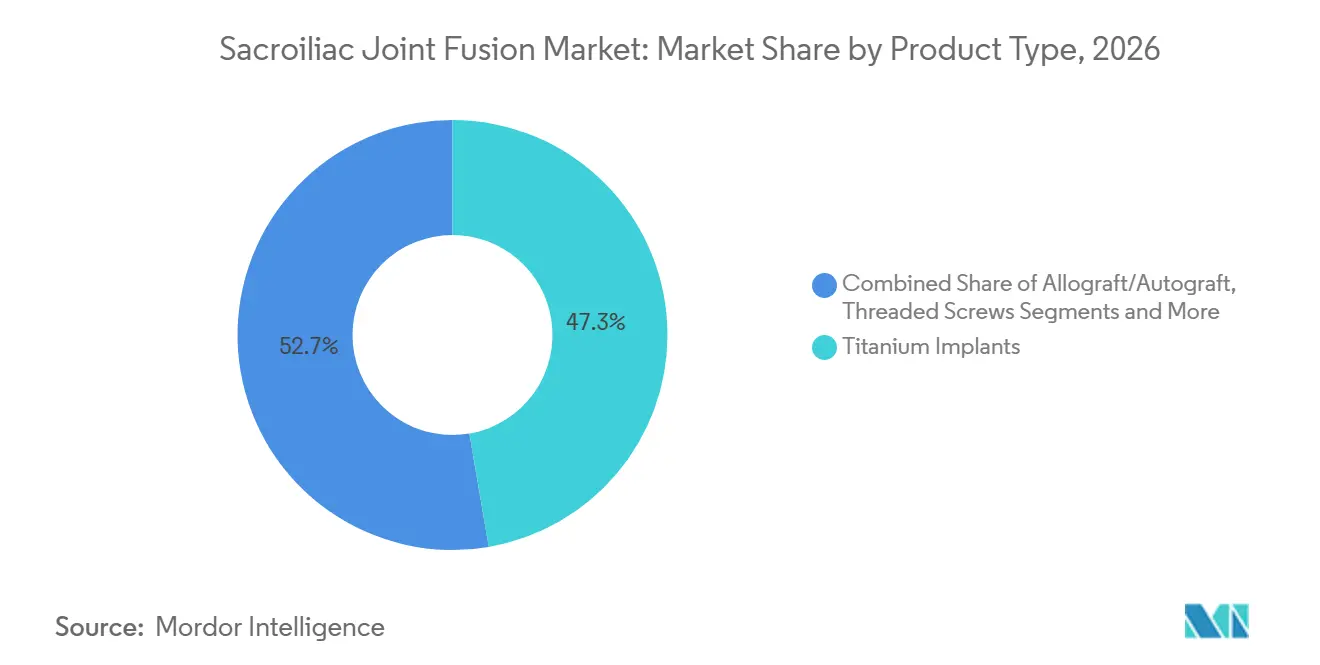
- Por tipo de producto, los implantes de titanio lideraron con una participación de ingresos del 47,3% en 2026; el titanio poroso impreso en 3D avanza a una CAGR del 23,4% hasta 2032.
- Por enfoque quirúrgico, la técnica lateral mínimamente invasiva transilíaca representó el 62,4% de la participación del mercado de fusión de la articulación sacroilíaca en 2026. En contraste, las fusiones posterolaterales abiertas se prevé que aumenten a una CAGR del 25,1% durante 2027-2032.
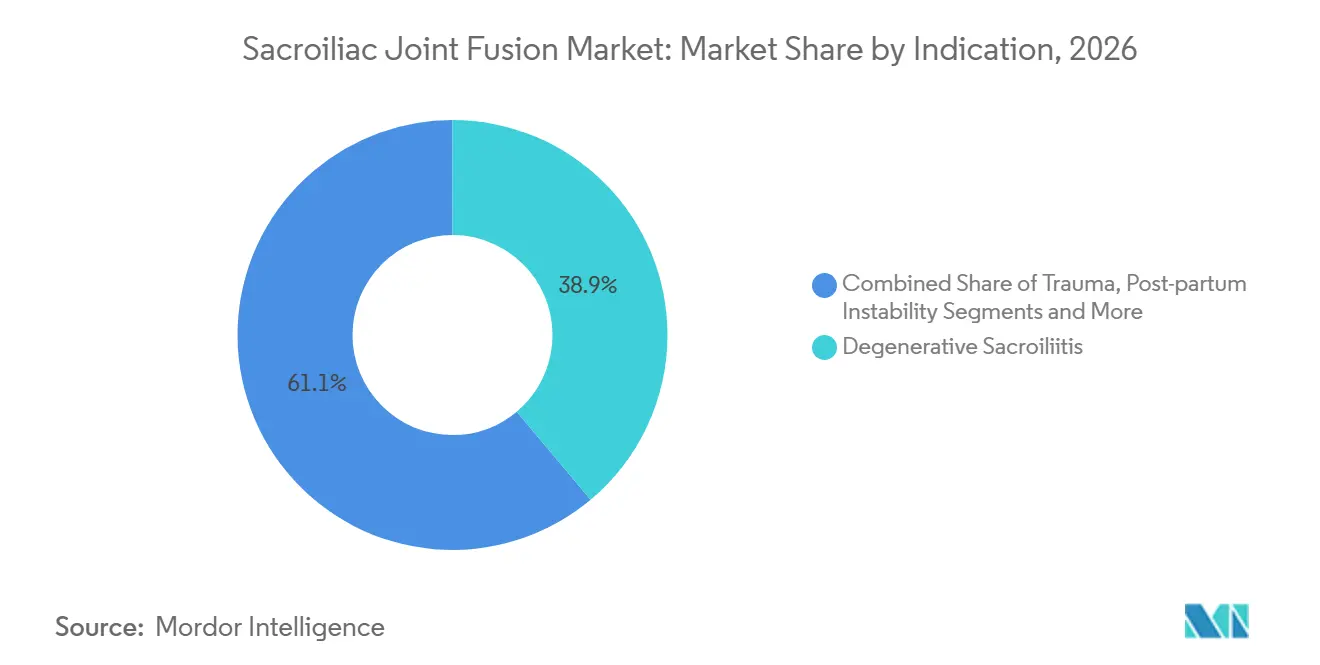
- Por indicación, la sacroileítis degenerativa representó el 38,9% del tamaño del mercado de fusión de la articulación sacroilíaca en 2026; se proyecta que la inestabilidad pélvica posparto se expanda a una CAGR del 24,6% hasta 2032.
- Por usuario final, los hospitales capturaron el 66,2% de la participación del mercado de fusión de la articulación sacroilíaca en 2026; los centros quirúrgicos ambulatorios registran una CAGR del 25,2% hasta finales de la década.
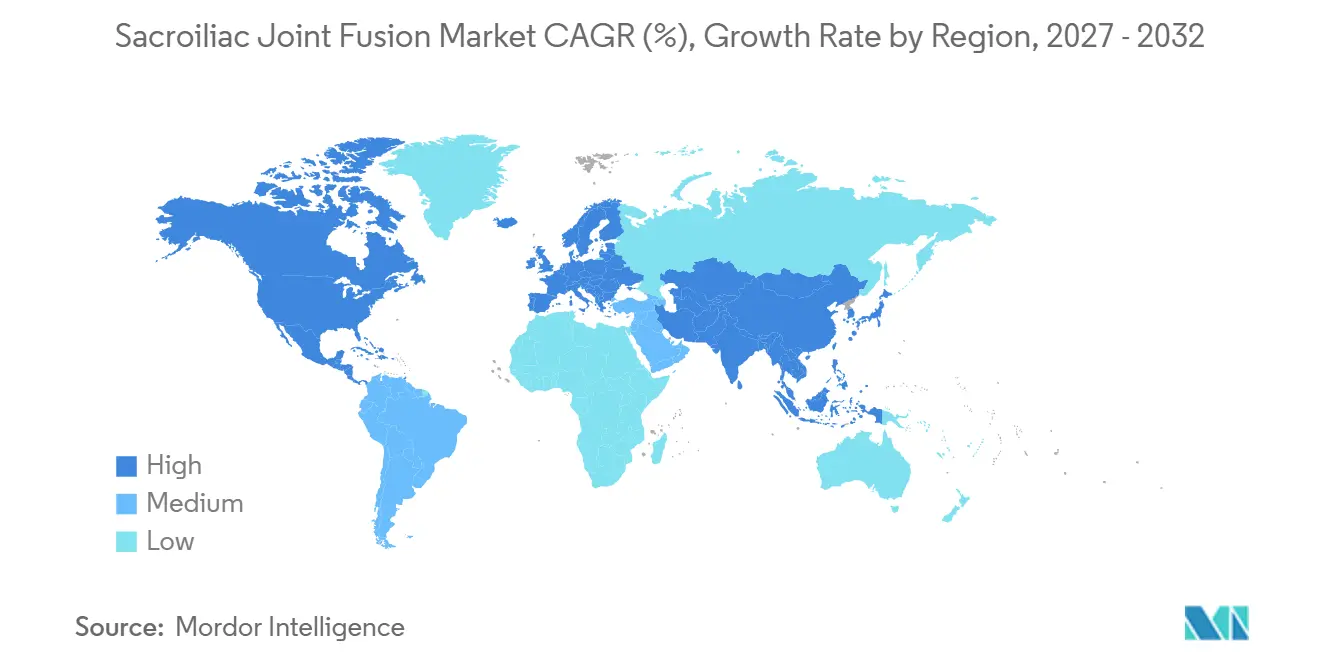
- Por geografía, América del Norte controló el 55,6% de los ingresos en 2026; se proyecta que Asia Pacífico registre la CAGR más rápida del 25,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de la fusión mínimamente invasiva de la articulación sacroilíaca | +4.20% | Global; América del Norte lidera | Corto plazo (≤ 2 años) |
| Crecimiento de la población geriátrica con sacroilitis y dolor lumbar | +3.80% | Global; mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión del reembolso (CPT 27279 y X034T) | +3.10% | América del Norte y UE | Mediano plazo (2-4 años) |
| Transición hacia entornos ambulatorios liderada por médicos especialistas en dolor | +2.90% | América del Norte expandiéndose hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Implantes porosos impresos en 3D que aceleran la fusión | +2.70% | Centros tecnológicos globales | Mediano plazo (2-4 años) |
| Economía del complemento de fusión lumbar con pago agrupado | +2.10% | América del Norte; proyectos piloto en la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Fusión Mínimamente Invasiva de la Articulación Sacroilíaca
Los procedimientos mínimamente invasivos aumentaron un 592% entre 2015 y 2020, mientras que las técnicas abiertas disminuyeron, lo que subraya un claro cambio de paradigma. Los especialistas no quirúrgicos realizan ahora el 52,1% de las fusiones percutáneas, ampliando la base de proveedores más allá de los cirujanos de columna tradicionales y acelerando la difusión del procedimiento.[1]El estudio multicéntrico SECURE reportó una tasa de respondedores del 73,5% a los 12 meses para los enfoques posteriores, con menos complicaciones que el acceso lateral, reduciendo así la resistencia de los pagadores para la cobertura. Medicare consolidó estos avances al añadir el CPT 27279, y las posteriores alineaciones de los pagadores privados mejoraron las relaciones reembolso-cargo, haciendo que la atención ambulatoria sea financieramente atractiva. Las designaciones de dispositivo innovador de la FDA, como el iFuse TORQ TNT, refuerzan el ciclo de retroalimentación de innovación clínica que sostiene este impulsor.
Crecimiento de la Población Geriátrica con Sacroilitis y Dolor Lumbar
El envejecimiento de la población intensifica la demanda porque la sacroilitis degenerativa afecta de manera desproporcionada a los adultos mayores de 65 años, una cohorte que se proyecta que se expandirá hasta 2030 según la Organización Mundial de la Salud.[2] La evidencia longitudinal muestra que el 23% de los pacientes con fusión lumbar multinivel desarrollan dolor en la articulación sacroilíaca, una estadística que eleva los volúmenes de cirugía de revisión e impulsa la utilización de dispositivos. Los implantes de titanio poroso impresos en 3D ofrecen una superior integración ósea, un atributo valorado por los pacientes mayores que necesitan una estabilidad de fusión confiable. Los datos del estudio revelan que las puntuaciones de dolor cayeron de 6,8 a 3,8 dentro de los seis meses posteriores a la fusión y se mantuvieron duraderas durante cinco años, reforzando la narrativa de eficacia a largo plazo. Este impulsor demográfico es particularmente pronunciado en las economías maduras con infraestructuras de reembolso establecidas que pueden absorber los costos por caso.
Expansión del Reembolso (CPT 27279 y X034T)
El código CPT 27279 dedicado de Medicare estandarizó la facturación para la fusión mínimamente invasiva, reduciendo los retrasos administrativos e incentivando la migración ambulatoria.[3] El complemento X034T apoya además las tecnologías de implantes avanzados, mientras que el estado de paso transitorio de los Centros de Servicios de Medicare y Medicaid para el iFuse Bedrock Granite de SI-BONE garantiza pagos ambulatorios elevados durante tres años. Los análisis de costo-utilidad demuestran que la fusión de la articulación sacroilíaca alcanza la neutralidad de costos en el año seis cuando se compara con regímenes prolongados de atención conservadora. Los pagadores comerciales han seguido el ejemplo, ampliando la cobertura de políticas médicas y reduciendo los obstáculos de autorización previa. Las guías basadas en evidencia de las sociedades globales de columna vertebral corroboran la cobertura para los dispositivos de transfijación, aunque continúan los debates sobre los enfoques sin transfijación, creando nichos de reembolso estratificados.
Transición hacia Entornos Ambulatorios Liderada por Médicos Especialistas en Dolor
Los centros de cirugía ambulatoria absorben ahora una proporción creciente de procedimientos a medida que los enfoques mínimamente invasivos reducen los tiempos operatorios y los períodos de convalecencia. Los médicos especialistas en dolor intervencionista han aprovechado su experiencia en inyecciones diagnósticas para transitar sin problemas hacia procedimientos de fusión posterior, ampliando así el grupo de proveedores. El cálculo financiero para los centros de cirugía ambulatoria es favorable porque la mayor captura de margen se alinea con las iniciativas de pago agrupado, impulsando inversiones de capital en tecnologías de imagen y navegación. Las diferencias de adopción regional siguen las regulaciones estatales que rigen la licencia de los centros de cirugía ambulatoria y los estatutos de práctica profesional. Los operadores de instalaciones se centran en planes de estudio de formación estandarizados para acelerar la acreditación y minimizar las complicaciones de la curva de aprendizaje, manteniendo el impulso ambulatorio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Datos limitados de resultados aleatorizados a largo plazo | -2.40% | Global | Mediano plazo (2-4 años) |
| Alto costo de dispositivos y procedimientos en mercados emergentes | -1.80% | Asia Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escrutinio de las tasas de fallo de aloinjertos estructurales | -1.20% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Brechas en la acreditación de cirujanos para nuevas tecnologías posteriores | -0.90% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Datos Limitados de Resultados Aleatorizados a Largo Plazo
La mayoría de los estudios que informan sobre la fusión de la articulación sacroilíaca se extienden solo hasta puntos de dos años, lo que limita las evaluaciones definitivas de efectividad comparativa. Los pagadores examinan la ausencia de ensayos controlados aleatorizados a gran escala al elaborar políticas de cobertura local, lo que puede frenar el reembolso para los dispositivos posteriores emergentes. Los organismos profesionales instan a métricas de resultados estandarizadas, pero hasta que madure la evidencia aleatorizada a cinco años, los clínicos conservadores permanecen cautelosos. Los patrocinadores están financiando ensayos de múltiples brazos que se completarán en 2027 y que tienen como objetivo cerrar esta brecha de evidencia. Si bien los datos observacionales intermedios son prometedores, la restricción modera cierta adopción a corto plazo, especialmente en sistemas sensibles a los costos.
Alto Costo de Dispositivos y Procedimientos en Mercados Emergentes
Los implantes sacroilíacos premium a menudo superan los presupuestos de atención médica de los pacientes en naciones de bajos ingresos, donde dominan los aseguradores públicos sensibles al precio. La infraestructura limitada y la escasez de especialistas restringen aún más la difusión de la cirugía de columna mínimamente invasiva. Las asociaciones de fabricación local y las estrategias de precios escalonados están ganando terreno en el sector de columna vertebral de India, pero la asequibilidad amplia sigue siendo esquiva. La brecha crea terreno fértil para proveedores nacionales competitivos en costos, pero introduce preocupaciones de calidad regulatoria. En consecuencia, el liderazgo de CAGR de Asia Pacífico es desigual: rápido en las economías desarrolladas, más lento en las geografías con restricciones fiscales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Titanio Impulsa la InnovaciónLos implantes de titanio capturaron el 47,3% de los ingresos de 2026, lo que ilustra la duradera dependencia de un material cuyo módulo de elasticidad se aproxima al del hueso cortical y mitiga el blindaje de tensiones. Las proyecciones del tamaño del mercado de fusión de la articulación sacroilíaca muestran que el titanio continuará siendo el ancla de las ventas absolutas incluso a medida que las variantes porosas escalan. Las opciones de aloinjerto siguen siendo un nicho, reservadas para procedimientos posteriores con enfoque biológico. El mercado de fusión de la articulación sacroilíaca está siendo testigo de un fuerte crecimiento en el titanio poroso impreso en 3D, registrando una CAGR del 23,4% hasta 2032 en medio de creciente evidencia de fusión acelerada y flexibilidad de diseño específico para el paciente. Los dispositivos híbridos que combinan jaulas de PEEK con recubrimientos de titanio poroso están emergiendo para salvar la brecha entre radiolucencia y osteointegración, lo que apunta a una futura segmentación de categorías.
La carrera por la innovación gira en torno a la topografía superficial, con retículas trabeculares fabricadas de forma aditiva que permiten el crecimiento óseo a través del implante y, por tanto, acortan el retraso biológico hasta la fusión. La diferenciación competitiva depende cada vez más de algoritmos de impresión propietarios y diseño guiado por inteligencia artificial que adapta los gradientes de porosidad a la morfología pélvica individual. Aunque el precio por unidad de los implantes impresos en 3D es más elevado, los hospitales cuantifican las compensaciones de costos a través de la reducción del riesgo de revisión. En los mercados en desarrollo, el titanio sigue siendo preferible debido a cadenas de suministro bien establecidas y vías regulatorias predecibles, lo que refuerza su posición incluso a medida que los segmentos premium ganan participación.

Por Enfoque Quirúrgico:
Las Técnicas Laterales Lideran a Pesar del Crecimiento PosteriorEl enfoque lateral mínimamente invasivo mantuvo el 62,4% de la participación del mercado de fusión de la articulación sacroilíaca en 2026, una dominancia sustentada por una década de familiaridad del cirujano y sólidas herramientas de navegación. La expansión del tamaño del mercado de fusión de la articulación sacroilíaca continúa en este segmento, aunque a un ritmo de maduración a medida que los enfoques posteriores se aceleran. Las técnicas posteriores y posterobliguas están aumentando a una CAGR del 25,1%, favorecidas por los médicos especialistas en dolor intervencionista que valoran el posicionamiento en decúbito prono y la mínima disrupción de tejidos blandos. Los datos biomecánicos indican que los sistemas de transfijación integrada posterior proporcionan una estabilidad rotacional superior con menor extracción ósea, un argumento de venta para pacientes con osteoporosis.
La preferencia del cirujano se está desplazando hacia estrategias de acceso que armonizan la eficiencia del quirófano con la seguridad. El acceso lateral mantiene tracción para anatomías complejas que requieren fijación triangulada, mientras que el acceso posterior destaca en entornos ambulatorios que requieren hardware mínimo e incisiones más cortas. La fusión posterolateral abierta se ha replegado hacia pequeños nichos de revisión debido a su mayor morbilidad. Los proveedores de tecnología están adaptando sus líneas de implantes para acomodar ambas trayectorias, garantizando la compatibilidad entre enfoques y cubriendo así el riesgo ante cambios de paradigma clínico.
Por Indicación:
Las Condiciones Degenerativas Impulsan la Demanda PrimariaLa sacroileítis degenerativa generó el 38,9% del tamaño del mercado de fusión de la articulación sacroilíaca en 2026, reflejando el aumento demográfico de personas mayores que presentan degeneración articular. La codificación CIE clara y la familiaridad de los pagadores agilizan las vías de acceso de los pacientes. La inestabilidad pélvica posparto, sin embargo, registra la CAGR más rápida del 24,6% a medida que la conciencia sobre la enfermedad del segmento adyacente se agudiza entre los cirujanos de columna. La disrupción de la articulación sacroilíaca vinculada a traumatismos o inestabilidad posparto representa participaciones menores pero estables, respaldadas por la creciente sofisticación diagnóstica en los ámbitos ortopédico y obstétrico.
Las construcciones de artrodesis espinal más largas acentúan la transferencia de tensiones hacia el complejo sacroilíaco, creando un sustrato estructural para disfunciones futuras. En consecuencia, los protocolos de cribado en las etapas de planificación prefusión incluyen cada vez más la evaluación sacroilíaca, lo que alimenta los volúmenes procedimentales posteriores. Las indicaciones por traumatismo se inclinan hacia la fijación inmediata mediante implantes de alta capacidad de carga, mientras que los casos degenerativos priorizan las superficies osteoconductoras. Los proveedores están diversificando sus carteras de implantes para alinearse con las exigencias biomecánicas matizadas de los distintos subconjuntos de indicaciones.
Por Usuario Final:
El Dominio Hospitalario Enfrenta el Desafío de los Centros de Cirugía AmbulatoriaLos hospitales mantuvieron el 66,2% de la participación del mercado de fusión de la articulación sacroilíaca en 2026, sustentados por imágenes diagnósticas integrales, respaldo de UCI y equipos multidisciplinarios necesarios para combinaciones de casos complejos. No obstante, los centros quirúrgicos ambulatorios se están expandiendo a una CAGR del 25,2% a medida que los tiempos de procedimiento se comprimen y los paquetes de pagadores incentivan los entornos de menor costo. Las clínicas ortopédicas especializadas y los centros de manejo del dolor están convergiendo en tecnologías posteriores mínimamente invasivas que se adaptan a sus flujos de trabajo ambulatorios. Las instituciones académicas funcionan como incubadoras de innovación y centros de acreditación, influyendo indirectamente en las curvas de adopción, aunque controlan volúmenes directos modestos.
La migración hacia el entorno ambulatorio se está acelerando a medida que los centros quirúrgicos ambulatorios aprovechan los tiempos de rotación predecibles en el quirófano y las ventajas en la satisfacción del paciente. Los hospitales están respondiendo creando centros quirúrgicos ambulatorios de propiedad hospitalaria o asociándose con grupos de médicos para mantener la captación de procedimientos. Las decisiones de inversión de capital ahora evalúan de manera generalizada el potencial de rendimiento de la fusión de la articulación sacroilíaca al presupuestar actualizaciones de navegación robótica o imágenes 3D, reafirmando el papel estratégico del procedimiento en la planificación de la línea de servicios musculoesqueléticos.
Análisis Geográfico
Mercado de Fusión de la Articulación Sacroilíaca en América del Norte
América del Norte mantuvo el 55,6% de la participación del mercado de fusión de la articulación sacroilíaca en 2026, impulsada por la claridad de los pagadores y una alta densidad de especialistas en columna y dolor con formación en fellowship. Las políticas de CPT 27279 de Medicare y las políticas favorables de los pagadores privados catalizaron el crecimiento del volumen, con 12.978 procedimientos documentados entre 2015 y 2020 que subrayan una adopción consolidada. Canadá sigue una vía de difusión controlada a través de evaluaciones tecnológicas centralizadas, lo que reduce el volumen en relación con el tamaño de la población. El sector de salud privada de México está aprovechando los flujos de turismo médico que a menudo combinan la fusión sacroilíaca con otros procedimientos mínimamente invasivos de columna, añadiendo demanda incremental.
Mercado de Fusión de la Articulación Sacroilíaca en Europa
Europa presenta un panorama multifacético en el que Alemania encabeza el número de casos gracias a una cobertura integral del seguro estatutario. Francia e Italia aceleran su desarrollo mediante colaboraciones académico-industriales que validan nuevos diseños de implantes bajo la supervisión del Reglamento de Dispositivos Médicos (MDR). El Reino Unido se apoya en las vías del NICE para arbitrar los umbrales de coste-utilidad, respaldando selectivamente los dispositivos con mayor evidencia clínica. España está ampliando el reembolso tras datos hospitalarios que mostraron una reducción en las prescripciones de opioides después de la fusión. El rigor regulatorio europeo garantiza la calidad, pero puede prolongar el tiempo de comercialización, lo que impulsa a los proveedores hacia estrategias de presentación paralela.
Mercado de Fusión de la Articulación Sacroilíaca en Asia-Pacífico
Asia Pacífico registra la CAGR regional más alta del 25,56% hasta 2032. La demografía envejecida de Japón se alinea perfectamente con la propuesta de valor de la fusión sacroilíaca, respaldada por una cobertura universal eficiente. Los hospitales terciarios urbanos de China son adoptantes tempranos, pero la penetración rural está limitada por los techos presupuestarios. India ilustra dinámicas dicotómicas: las metrópolis privadas despliegan implantes nacionales rentables, mientras que las instalaciones públicas se quedan rezagadas debido a las restricciones de adquisición. Australia y Corea del Sur completan los segmentos maduros de la región, integrando la fusión sacroilíaca en líneas de servicios de columna integrales. El arco de crecimiento de la región depende de la fabricación localizada, los programas de transferencia de habilidades y el reconocimiento por parte de los pagadores de las compensaciones de costos a largo plazo.
Panorama Competitivo
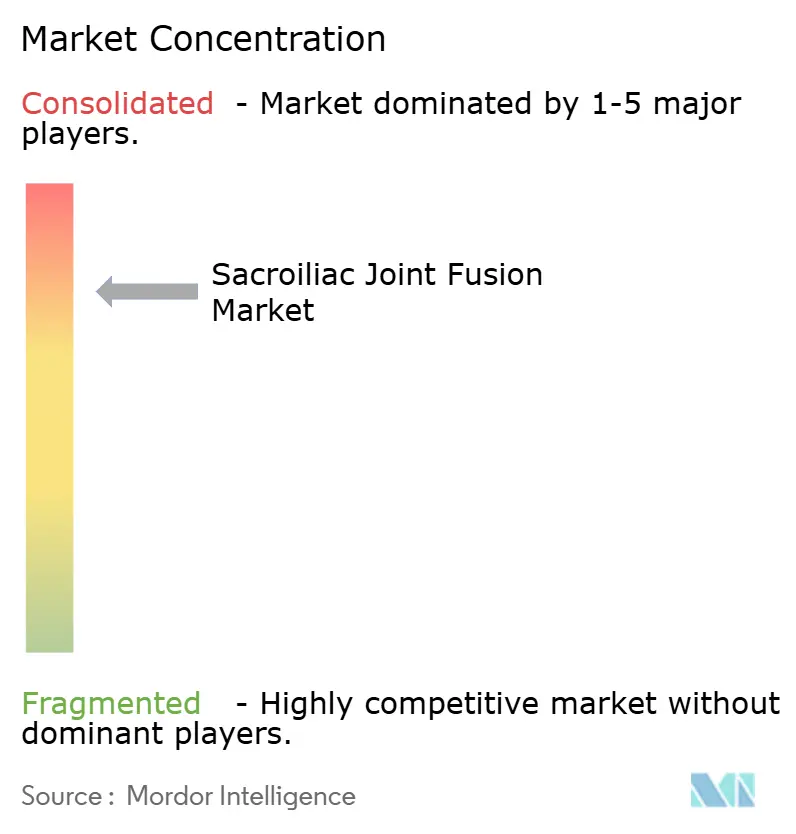
El mercado de fusión de la articulación sacroilíaca demuestra una concentración moderada. SI-BONE sigue siendo el líder claro, registrando un crecimiento de ingresos interanual del 26% hasta USD 49 millones en el cuarto trimestre de 2024 y entregando su primer EBITDA ajustado positivo inaugural, impulsado por una base instalada que supera los 115.000 procedimientos. Su estrategia gira en torno a datos revisados por pares (más de 100 publicaciones) y amplias redes de formación de cirujanos que superan los 4.300 médicos a nivel mundial. Las iteraciones de dispositivos innovadores como el iFuse TORQ TNT extienden la familia de marcas hacia la fijación de fracturas pélvicas, diversificando los flujos de ingresos.
La adquisición de Vyrsa Technologies por parte de Nevro por USD 40 millones en 2025 señaló la convergencia competitiva entre la neuromodulación y la fusión estructural, creando una cartera integral para el dolor crónico. Aurora Spine promueve sistemas SiLO TFX posteriores anclados en afirmaciones de superioridad biomecánica, posicionándose contra los titulares laterales. Los grandes actores diversificados como Globus Medical y Medtronic aprovechan la distribución existente para acelerar la captura de participación una vez que los enfoques laterales propietarios alcanzan los acantilados de patentes. Las vías de dispositivos innovadores de la FDA y los pagos transitorios de los Centros de Servicios de Medicare y Medicaid amplían las ventajas del primer movedor, pero invitan a desafíos de seguidores rápidos a medida que la fabricación aditiva democratiza el diseño.
La competencia ahora se consolida en torno a tres vectores: (1) fabricación aditiva y personalización impulsada por inteligencia artificial; (2) migración del sitio de procedimiento del hospital al centro de cirugía ambulatoria; y (3) herramientas integradas de salud digital para el monitoreo remoto de la rehabilitación. Los proveedores que compiten por la entrada en mercados emergentes persiguen tornillos de titanio diseñados para reducir costos junto con asociaciones de formación para superar los déficits de infraestructura. Las alianzas estratégicas, como el pacto de Osteotec en 2024 con SI-BONE, ilustran el codesarrollo de canales orientado a la penetración transfronteriza. El potencial de consolidación moderado persiste, pero el ritmo de innovación sugiere un equilibrio dinámico que favorece a las organizaciones ágiles y ricas en evidencia.
Líderes de la Industria de Fusión de la Articulación Sacroilíaca
-
SI-BONE Inc.
-
Medtronic plc
-
PainTEQ LLC
-
Globus Medical Inc.
-
Orthofix Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fusión de la Articulación Sacroilíaca Empresas cubiertas en este informe
- SI-BONE Inc.
- Medtronic
- PainTEQ LLC
- Globus Medical
- Orthofix
- Zyga Technology Inc.
- Aurora Spine Corp.
- Camber Spine Tech.
- CoreLink Surgical
- Curiteva Inc.
- Sacrix LLC
- Spinal Simplicity LLC
- Surgalign Holdings
- NuVasive (SMARTFrame)
- SI Joint Fusion Systems LLC
- Fusion Robotics
- Intrinsic Therapeutics
- Spine Wave Inc.
- Exactech
- Wenzel Spine Inc.
Desarrollos recientes de la industria en Mercado de Fusión de la Articulación Sacroilíaca
- Febrero de 2025: Nevro adquirió Vyrsa Technologies por USD 40 millones, añadiendo el Sistema de Fusión SI V1 autorizado por la FDA con anclajes transfijantes impresos en 3D a su cartera de dolor crónico.
- Octubre de 2024: SI-BONE realizó los primeros casos en humanos con el iFuse TORQ TNT, un implante innovador designado por la FDA para fracturas pélvicas.
- Octubre de 2024: La FDA autorizó el dispositivo de fusión espinal impreso en 3D de Vy Spine, avanzando en la fabricación aditiva en la cirugía de columna vertebral.
Alcance del Informe Global del Mercado de Fusión de la Articulación Sacroilíaca
Resumen de la segmentación
| Implantes de Titanio |
| Implantes de Titanio Poroso Impresos en 3D |
| Implantes de Aloinjerto / Autoinjerto Óseo |
| Tornillos Roscados y Placas |
| Implantes Híbridos / Compuestos |
| Lateral Transilíaco Mínimamente Invasivo |
| Posterior / Posterolateral Oblicuo Mínimamente Invasivo |
| Fusión Posterolateral Abierta |
| Enfoque Intraarticular Inferior |
| Fijación Sacropélvica Combinada |
| Sacroilitis Degenerativa |
| Disrupción / Trauma de la Articulación Sacroilíaca |
| Inestabilidad Pélvica Posparto |
| Revisión Tras Fusión Lumbar |
| Otros (Tumor, Infección) |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Ortopédicas y de Columna Vertebral Especializadas |
| Centros de Manejo del Dolor |
| Instituciones Académicas y de Investigación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Implantes de Titanio | |
| Implantes de Titanio Poroso Impresos en 3D | ||
| Implantes de Aloinjerto / Autoinjerto Óseo | ||
| Tornillos Roscados y Placas | ||
| Implantes Híbridos / Compuestos | ||
| Por Enfoque Quirúrgico | Lateral Transilíaco Mínimamente Invasivo | |
| Posterior / Posterolateral Oblicuo Mínimamente Invasivo | ||
| Fusión Posterolateral Abierta | ||
| Enfoque Intraarticular Inferior | ||
| Fijación Sacropélvica Combinada | ||
| Por Indicación | Sacroilitis Degenerativa | |
| Disrupción / Trauma de la Articulación Sacroilíaca | ||
| Inestabilidad Pélvica Posparto | ||
| Revisión Tras Fusión Lumbar | ||
| Otros (Tumor, Infección) | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Ortopédicas y de Columna Vertebral Especializadas | ||
| Centros de Manejo del Dolor | ||
| Instituciones Académicas y de Investigación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fusión de la articulación sacroilíaca en 2032?
Se prevé que el mercado alcance los 3,50 mil millones de USD en 2032, expandiéndose a una CAGR del 22,25%.
¿Qué segmento de producto está creciendo más rápido?
Los implantes de titanio poroso impresos en 3D avanzan a una CAGR del 23,4% gracias a su superior osteointegración.
¿Qué enfoque quirúrgico se espera que gane participación más rápidamente?
Se proyecta que las técnicas mínimamente invasivas posteriores y posterobliguas aumenten a una CAGR del 25,1% entre 2027 y 2032.
¿Por qué se considera a Asia Pacífico la región de más rápido crecimiento?
El aumento de la capacidad quirúrgica, la presión demográfica y la expansión de los modelos de reembolso impulsan una CAGR regional del 25,56%.
¿Cómo están influyendo los cambios en el reembolso en la adopción de procedimientos?
Los códigos CPT dedicados, los pagos de paso y la economía de atención agrupada mejoran los márgenes de los proveedores y aceleran la migración ambulatoria.
¿Quiénes son los principales líderes del mercado?
SI-BONE lidera, seguido de empresas como Nevro (tras la adquisición de Vyrsa), Aurora Spine, Globus Medical y Medtronic.