
Tamaño y Cuota del Mercado de Seguridad Vial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
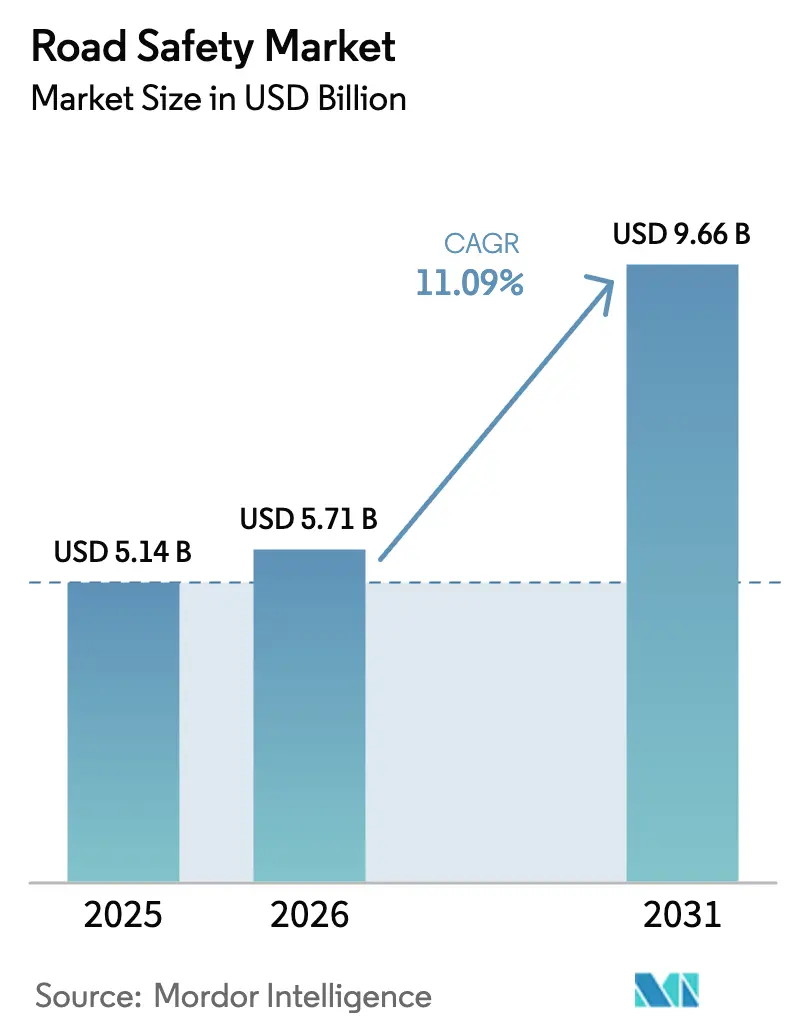
| Tamaño del Mercado (2026) | 5.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.09 % |
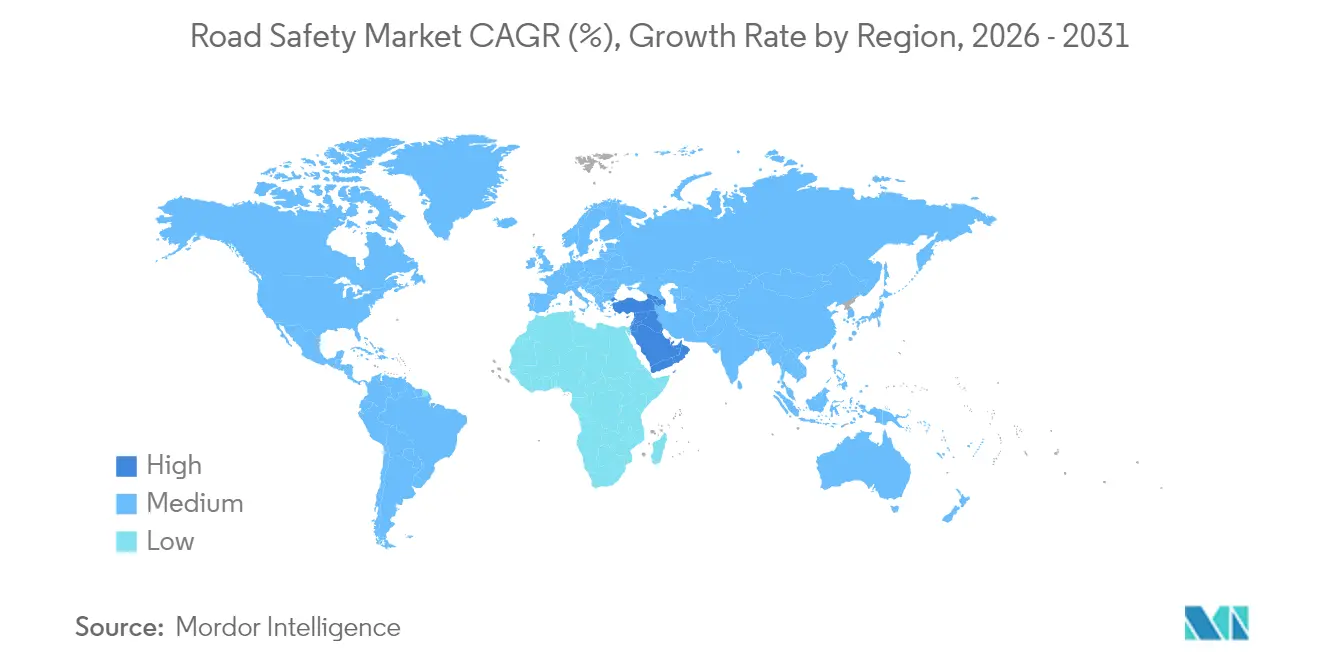
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
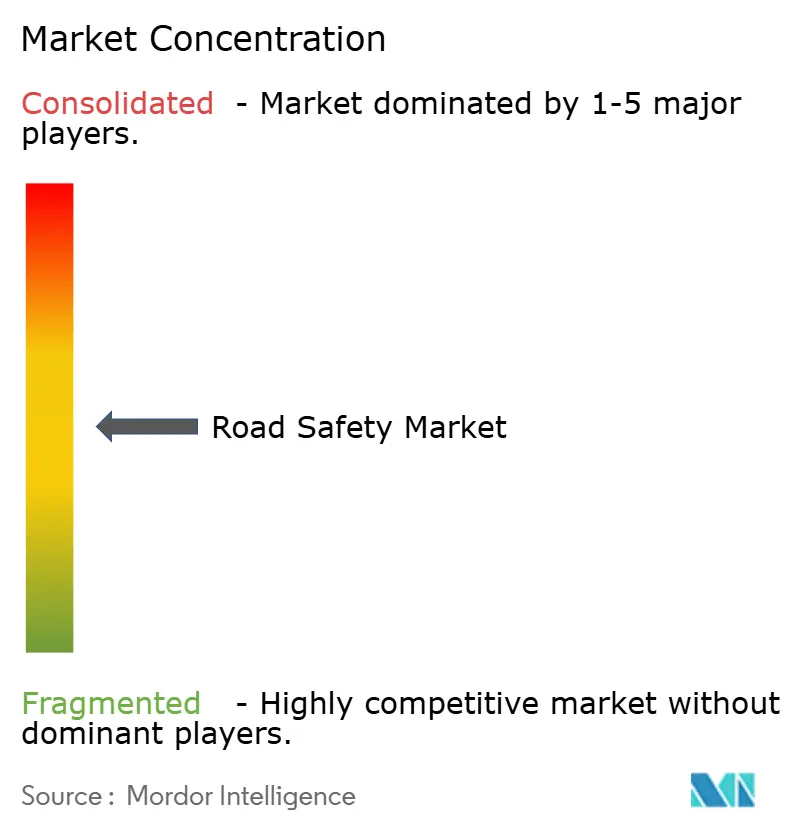
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Vial por Mordor Intelligence
Se espera que el mercado de seguridad vial crezca de USD 5.140 millones en 2025 a USD 5.710 millones en 2026 y se prevé que alcance los USD 9.660 millones en 2031 a una CAGR del 11,09% durante 2026-2031. Las inversiones vinculadas al Reglamento UE 2019/2144, los programas Vision Zero en los Estados Unidos y los fondos de Sistemas Inteligentes de Transporte (ITS) patrocinados por el Estado en Asia han creado ciclos de demanda sincronizados en hardware, software y servicios. Las actualizaciones de los sistemas de control de semáforos en rojo y de velocidad siguen siendo la columna vertebral de los ingresos, aunque el monitoreo basado en corredores, el análisis mediante inteligencia artificial (AI) y la integración V2X están redefiniendo las especificaciones de adquisición. Los contratos basados en resultados de América del Norte y las arquitecturas centradas en la privacidad de Europa están configurando las estrategias de los proveedores, mientras que los proyectos de ciudades inteligentes en Oriente Medio y las modernizaciones de corredores en África amplían la base geográfica direccionable. En este contexto, las renovaciones de hardware están evolucionando hacia rentas vitalicias de servicios de datos, inclinando la ventaja competitiva hacia los proveedores que pueden envolver módulos de análisis y cumplimiento normativo en torno a los activos desplegados.
Conclusiones Clave del Informe
- Por solución, el Control de Velocidad por Tramos/Velocidad Media se expande a una CAGR del 12,35% hasta 2031; los sistemas de control de semáforos en rojo mantuvieron una cuota del mercado de seguridad vial del 29,65% en 2025.
- Por componente, el software registró una CAGR del 10,8% durante 2025-2026, mientras que el hardware mantuvo el 54,85% del tamaño del mercado de seguridad vial en 2025.
- Por tipo de aplicación, las instalaciones fijas contribuyeron con el 61,35% del tamaño del mercado de seguridad vial en 2025; las plataformas móviles/a bordo de vehículos crecen a una CAGR del 12,1%.
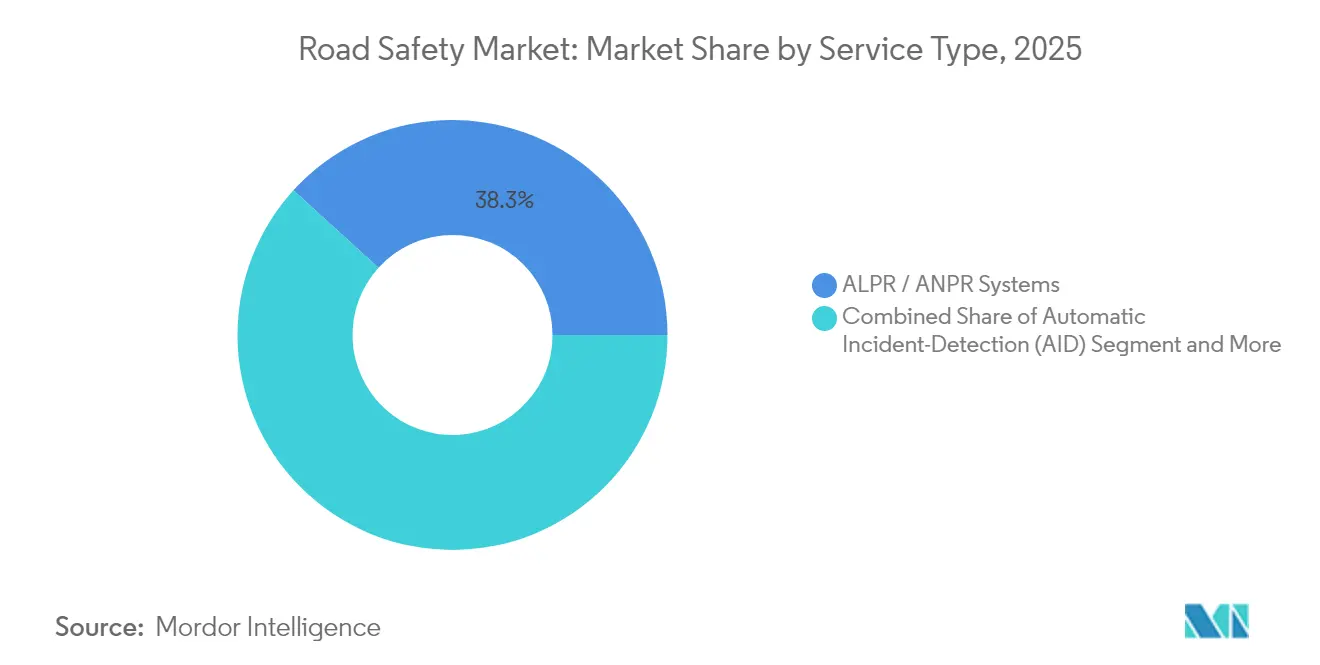
- Por tipo de sistema, las soluciones ALPR/ANPR lideraron con una cuota del mercado de seguridad vial del 38,25% en 2025; la detección automática de incidentes lidera el crecimiento con una CAGR del 12,75%.
- Por usuario final, las autoridades municipales y urbanas de carreteras representaron el 45,85% del gasto de 2025; las flotas comerciales avanzan a una CAGR del 12,6%.
- Por geografía, América del Norte generó el 38,55% de los ingresos de 2025, mientras que Oriente Medio y África registran una perspectiva de CAGR del 12,3%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de renovación de cámaras de control de la UE para 2030 impulsan la actualización de equipos | +2.1% | Europa, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Los planes Vision Zero impulsan los presupuestos de gestión de velocidad de los Estados Unidos | +1.8% | Estados Unidos | Corto plazo (≤ 2 años) |
| El fondo de actualización de ITS de China acelera el despliegue de ANPR | +1.6% | China | Mediano plazo (2-4 años) |
| Corredores de seguridad vial de la Carretera Bharatmala II de India | +1.4% | India | Largo plazo (≥ 4 años) |
| Los megaproyectos de ciudades inteligentes adoptan análisis de seguridad vial con AI | +1.2% | Enfoque en Oriente Medio | Mediano plazo (2-4 años) |
| Las alianzas de telemática de seguros impulsan el análisis de vídeo | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los mandatos de renovación de cámaras de control de la UE para 2030 impulsan la actualización de equipos
Las disposiciones de seguridad avanzada de carácter obligatorio vigentes desde julio de 2024 han obligado a los municipios europeos a renovar las cámaras heredadas y conectarlas con sistemas de asistencia inteligente a la velocidad y de frenado de emergencia. El despliegue del sistema de control de tráfico habilitado con AI en Praga por parte de Yunex Traffic ilustra cómo los activos de control migran hacia ecosistemas predictivos basados en plataformas.[1]Yunex Traffic, "Implementación del Sistema de Control de Tráfico Habilitado con AI en Praga," yunextraffic.com Los proveedores transfronterizos han estandarizado el firmware conforme a la UE, lo que impulsa programas de renovación similares en los mercados de exportación. Las estructuras contractuales están evolucionando de las ventas únicas de hardware a acuerdos de servicios gestionados de 7 a 10 años que fijan las suscripciones de análisis y las actualizaciones de ciberseguridad.
Los planes Vision Zero impulsan los presupuestos de gestión de velocidad municipal en los Estados Unidos
La subvención de USD 5.000 millones para Calles y Carreteras Seguras para Todos y USD 96 millones en premios de tecnología avanzada han reorientado los presupuestos municipales desde modelos de citación reactiva hacia la gestión de velocidad basada en datos.[2]Departamento de Transporte de los Estados Unidos, "El USDOT Otorga Casi USD 60 Millones en Subvenciones de Tecnología Avanzada para Vehículos," highways.dot.gov Oakland, San Francisco y Nueva York han contratado a Verra Mobility para programas integrales de seguridad de velocidad, especificando cláusulas de rendimiento vinculadas a métricas de reducción de colisiones. Este modelo de resultados garantizados incentiva a los proveedores a integrar análisis de AI, calibración de sensores y gestión de evidencias en la nube en un único conjunto de servicios.
El fondo de actualización de ITS de China acelera el despliegue de ANPR
La financiación coordinada de Pekín para V2X y ANPR tiene como objetivo añadir 30 millones de vehículos conectados anuales para 2034, estableciendo un laboratorio para la prevención predictiva de infracciones. La economía unitaria se beneficia a medida que la producción nacional escala, comprimiendo los precios globales del hardware y exportando los estándares de protocolo chinos. Hikvision y Dahua ahora pujan de forma competitiva en licitaciones de América Latina y África que históricamente se decantaban por marcas europeas.
Corredores de seguridad vial de la Carretera Bharatmala II de India
Bharatmala II integra el monitoreo con AI en la construcción de nuevas carreteras, demostrado por la red de control adaptativo de 165 intersecciones de Bengaluru.[3]IndiaAI, "AI y Control de Tráfico en India: Revolucionando la Gestión Vial," indiaai.gov.in La incorporación de sensores de seguridad en la fase de planificación acorta los ciclos de recuperación de la inversión y crea rutas de actualización predecibles alineadas con los calendarios del ciclo de vida del pavimento. Los proveedores capaces de integrar módulos de ciudades inteligentes urbanas con proyectos de corredores nacionales refuerzan su credibilidad multidisciplinaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de retención de datos del RGPD y la CCPA en cámaras de control | -1.5% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Alto gasto de capital para sistemas AI multisensor en países de ingresos bajos y medios (LMIC) | -1.1% | Asia-Pacífico, Oriente Medio y África (MEA) | Mediano plazo (2-4 años) |
| Resistencia judicial al control automatizado de velocidad | -0.8% | Estados Unidos, con repercusión en Europa | Mediano plazo (2-4 años) |
| Cibervulnerabilidad en sensores IoT de borde de carretera | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de retención de datos del RGPD y la CCPA en cámaras de control
La multa de EUR 1.200 millones (USD 1.296 millones) impuesta a Meta en 2025 subrayó la voluntad regulatoria de sancionar el incumplimiento. Los operadores de seguridad vial deben ahora crear nodos de procesamiento local, evitar el almacenamiento transfronterizo de evidencias y automatizar rutinas de eliminación que a veces entran en conflicto con las normas de la cadena probatoria. La carga del cumplimiento normativo inclina el campo de juego a favor de las multinacionales con recursos jurídicos, de seguridad y de DevSecOps propios.
Alto gasto de capital para sistemas AI multisensor en países de ingresos bajos y medios
Las inversiones a nivel de intersección de entre USD 50.000 y USD 100.000 superan los ingresos fiscales de muchos municipios emergentes. Existen modelos de financiación concesional y de participación en ingresos, pero alargan los ciclos de adquisición, retrasando los beneficios en materia de seguridad. Los proveedores que ofrecen kits modulares y preparados para actualización pueden desbloquear la demanda latente sin comprometer la precisión de las previsiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución:
El monitoreo de corredores acelera los resultados de seguridadLos sistemas de control de semáforos en rojo mantuvieron una cuota del mercado de seguridad vial del 29,65% en 2025, lo que indica que la protección de intersecciones sigue siendo fundamental para las estrategias de seguridad municipal. Sin embargo, el enfoque basado en corredores impulsó el Control de Velocidad por Tramos/Velocidad Media a una CAGR del 12,35%, demostrando que la modulación continua del comportamiento del conductor supera a la disuasión en puntos específicos. Este impulso se ve reforzado por estudios nacionales sobre los daños causados por la velocidad que alimentan los paneles de control de Vision Zero en los Estados Unidos y las redes de cámaras de control de velocidad en Francia. Se proyecta que el tamaño del mercado de seguridad vial vinculado al monitoreo de corredores se expandirá más rápido que los programas de intersección heredados, incentivando a los proveedores a integrar radar, lidar y ALPR en segmentos contiguos.
El giro de la emisión reactiva de multas hacia el análisis proactivo está reformulando la mecánica de los ingresos. Los organismos ahora evalúan a los licitadores en función de las previsiones de reducción de accidentes, exigiendo modelos de AI configurables que se adapten a los patrones de tráfico cambiantes. Los proveedores capaces de integrar métricas de infracción, congestión y onda verde en paneles unificados obtienen tarifas recurrentes más altas y contratos de asistencia más prolongados, mitigando los márgenes de hardware de suma única.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Componente:
La inteligencia del software transforma el valor de los activosEl hardware siguió dominando el 54,85% del tamaño del mercado de seguridad vial en 2025 debido a los ciclos de adquisición de cámaras, radar y sensores. Sin embargo, la CAGR del 10,8% del software indica que las capas de análisis, y no el acero y el silicio, son ahora las que dictan la diferenciación competitiva. Los módulos nativos de la nube proporcionan procesamiento en el borde en tiempo real, redacción de vídeo para el RGPD y API para operadores de flotas, permitiendo a las ciudades adaptarse rápidamente cuando evolucionan las estipulaciones de las subvenciones. IntelliSection de ISS incorpora algoritmos de visión artificial que clasifican los conflictos en intersecciones y recomiendan la faseología óptima sin necesidad de obras civiles.
Los ingresos por servicios, anclados en el monitoreo 24×7 y los informes de cumplimiento de indicadores clave de rendimiento (KPI), aumentan de forma constante a medida que los organismos externalizan el mantenimiento para contener los gastos de personal. Esta senda de servicios erosiona las dependencias tradicionales de pago por citación y genera multiplicadores en la valoración de la base instalada durante la diligencia debida en fusiones y adquisiciones.
Por Tipo de Aplicación:
La versatilidad móvil desbloquea la demanda de flotasLos gabinetes fijos registraron el 61,35% del valor de despliegue de 2025, pero las plataformas móviles integradas en flotas presentan una tendencia del 12,1% de CAGR, reflejando el impulsor de la telemática de seguros. Las unidades móviles integradas en vehículos policiales o comerciales amplían la cobertura de control sin costosas obras civiles, y la detección de objetos mediante AI elimina la necesidad de criterio del operador. Los kits portátiles de trípode siguen siendo el punto de entrada para pequeñas localidades y proyectos en zonas de construcción donde las instalaciones permanentes carecen de retorno sobre la inversión (ROI).
Las flotas comerciales obtienen ROI mediante menores franquicias de seguros y menor exposición a litigios. El conjunto de control a bordo de vehículos de Verra Mobility ilustra cómo los sensores agnósticos al fabricante de equipos originales (OEM) y el análisis en la nube reducen la fricción de instalación, orientando la adquisición hacia modelos de suscripción.
Por Tipo de Sistema:
La detección con AI eleva la conciencia situacionalLas plataformas ALPR/ANPR mantuvieron una cuota del mercado de seguridad vial del 38,25% en 2025, validando el reconocimiento de matrículas como línea de base madura para el peaje y el control. Sin embargo, la detección de incidentes basada en AI escala a una CAGR del 12,75% a medida que los organismos despliegan visión artificial para anticiparse a las colisiones y activar controles dinámicos de carriles. El despliegue de Currux Vision en San José superó a los sistemas heredados al ofrecer una precisión de detección de infracciones superior al 90% y alertas en tiempo real.
Los paneles de mensajes variables y las cámaras de seguridad en intersecciones se integran cada vez más con módulos de AI que envían alertas a los centros de gestión de tráfico, vinculando el control con la optimización del flujo. Los proveedores familiarizados tanto con las cadenas de procesamiento de visión artificial como con los protocolos V2X seguros obtienen una ventaja defensible a medida que los estándares se consolidan.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
La adopción por el sector privado reescribe los embudos de ventasLas autoridades municipales y urbanas de carreteras representaron el 45,85% del gasto de 2025, pero las flotas comerciales registran una CAGR del 12,6% hasta 2031. Los operadores reacios a la responsabilidad instalan cámaras de monitoreo de conductores y sensores de colisión frontal para acceder a descuentos en primas y mitigar los riesgos de veredictos desproporcionados. Los organismos nacionales de carreteras asignan capital a programas de corredores que se sincronizan con las actualizaciones de peaje y pesaje en movimiento, mientras que los concesionarios de autopistas de peaje integran el control dentro de la arquitectura de recaudación de ingresos para mejorar los perfiles de tasa interna de retorno (TIR) para los inversores.
Las hojas de ruta de los proveedores incorporan cada vez más API de grado empresarial y paneles unificados de activos, lo que permite a los gestores de flotas alinear los datos de cumplimiento con las plataformas logísticas. La fidelización resultante impulsa compromisos de licencias plurianuales, convirtiendo los acuerdos puntuales de hardware en ingresos anuales recurrentes (ARR).
Análisis Geográfico
Mercado de Seguridad Vial de América del Norte
América del Norte generó el 38,55% de los ingresos de 2025, impulsada por los mandatos de Visión Cero y subvenciones federales de V2X por valor de 60 millones de USD en las autopistas de Arizona, Texas y Utah. La región continúa favoreciendo las contrataciones basadas en resultados, lo que obliga a los proveedores a suscribir garantías de rendimiento e incorporar disposiciones de mejora continua en los acuerdos de nivel de servicio. El banco de infraestructura enfocado en los Sistemas de Transporte Inteligente de Canadá y los objetivos de modernización de autopistas de México amplían la demanda potencial, con los requisitos de interoperabilidad a nivel del TLCAN impulsando la armonización de estándares.
Mercado de Seguridad Vial de Europa
La trayectoria de Europa se mantiene estable a medida que el reglamento 2019/2144 orquesta ciclos de renovación sincronizados. Las directivas de privacidad y ciberseguridad son estrictas, pero también crean marcos de cumplimiento listos para la exportación adoptados por Asia y América Latina. La consolidación se está acelerando; la adquisición del Grupo Elmore por parte de SWARCO y la oferta por Lacroix profundizan la verticalización de la cadena de suministro y amplían las plataformas de software. Europa del Este se beneficia de los corredores de movilidad inteligente financiados por la UE, lo que amplía el mercado total direccionable sin una intensidad competitiva proporcional.
Mercado de Seguridad Vial de Oriente Medio y África
Oriente Medio y África registran una CAGR del 12,3%, la más rápida a nivel mundial. El plan NEOM de Arabia Saudita y el Plan Maestro de Sistemas de Transporte Inteligente de los Emiratos Árabes Unidos despliegan infraestructura de ciudades inteligentes sin las restricciones de activos heredados, lo que permite a las plataformas nativas de inteligencia artificial superar a los sistemas más antiguos. Los corredores de seguridad de la Unión Africana —como el Plan de Acción de Seguridad Vial de Kenia— atraen paquetes de financiamiento mixto que reducen la carga de la deuda soberana, creando canales de proyectos predecibles para los proveedores de nivel medio.

Panorama regulatorio
La demanda de tecnología de seguridad vial está siendo moldeada por modelos de cumplimiento divergentes y conjuntos de normas de conducción automatizada en rápida evolución. En Europa, el marco de homologación de tipo de la UE sigue extendiéndose hacia requisitos de aplicación en carretera y manejo de pruebas, con el Reglamento de Ejecución (UE) 2026/481 de la Comisión (marzo de 2026) que detalla los procedimientos técnicos para la homologación de tipo de los sistemas de conducción automatizada en vehículos completamente automatizados, respaldando una alineación más amplia hacia arquitecturas de seguridad conectadas y ricas en datos.
En Estados Unidos, el cumplimiento combina la autocertificación de los fabricantes conforme a las FMVSS con esfuerzos de modernización, a medida que la NHTSA y el Departamento de Transporte de EE. UU. avanzan en actualizaciones para acomodar operaciones de vehículos autónomos y vehículos sin controles manuales convencionales. A nivel mundial, el trabajo del GRVA de la UNECE sobre un borrador de Reglamento Técnico Mundial para los ADS (en preparación para una posible revisión en 2026) añade otra capa de estandarización que afecta la preparación para V2X, la ciberseguridad y la auditabilidad de los flujos de detección y aplicación impulsados por IA.
Análisis de la cadena de valor
La cadena de valor de la seguridad vial abarca el hardware de detección (cámaras, radar, lidar, VMS), la computación de borde y la conectividad, el software central (análisis de video, ALPR/ANPR, detección de incidentes, gestión de casos y evidencias) y los servicios (diseño, instalación, calibración, operaciones y mantenimiento a largo plazo). La contratación agrupa cada vez más estas capas en construcciones de servicios gestionados. Sensys Gatso posiciona Traffic Enforcement as a Service (TRaaS) y ha obtenido adjudicaciones del sector público a través de socios como Engie Solutions, mientras que Kapsch TrafficCom enfatiza la integración de plataformas y la entrega de proyectos en distintas regiones.
Las dependencias upstream incluyen el suministro de semiconductores y óptica, carcasas resistentes y componentes de comunicaciones seguras. El valor se materializa aguas abajo mediante la integración en centros de gestión del tráfico y las pilas de TI de las agencias (identidad, pagos, adjudicación y registros). El trabajo de la OCDE sobre resiliencia de la cadena de suministro destaca el papel de las herramientas digitales, los entornos de transacciones electrónicas y la interoperabilidad técnica, lo cual se alinea con los despliegues de seguridad vial donde la interoperabilidad multiproveedor, el procesamiento local y el intercambio seguro de datos determinan el costo del ciclo de vida y la viabilidad al escalar de corredores piloto a programas de nivel de red.
Panorama Competitivo
La industria de seguridad vial está moderadamente fragmentada. Kapsch TrafficCom registró ingresos de EUR 539 millones (USD 582,1 millones) y obtuvo un contrato de USD 1,4 millones para un túnel en Hawái, capitalizando su referenciabilidad en América del Norte. Jenoptik aprovecha la propiedad intelectual de lidar para cámaras híbridas lidar-radar, mientras que Sensys Gatso impulsa la fijación de precios por suscripción mediante contratos de servicios gestionados. El impulso inorgánico de SWARCO —diez adquisiciones desde 2022— construye una cartera diversificada de tecnología de tráfico que abarca controladores, radios V2X y análisis.
Los competidores nativos de AI como Currux Vision, Omnisight y Derq se diferencian por la precisión de la visión artificial y el despliegue agnóstico a la nube. La asociación de Thales con Cubic para lanzar la conectividad vehicular con eSIM extiende la seguridad de grado aeroespacial a los dominios de borde de carretera. Los titulares establecidos responden incorporando módulos de AI mediante investigación y desarrollo interno o adquisiciones complementarias y creando fondos de capital riesgo para acelerar la participación en el ecosistema.
Líderes de la Industria de Seguridad Vial
Kapsch TrafficCom AG
Jenoptik AG
Sensys Gatso Group AB
SWARCO AG
Verra Mobility Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Vial
- Kapsch TrafficCom AG
- Jenoptik AG
- Sensys Gatso Group AB
- SWARCO AG
- Verra Mobility Corp.
- Redflex Holdings Ltd.
- FLIR Systems Inc.
- VITRONIC GmbH
- Motorola Solutions Inc.
- Thales Group
- Siemens Mobility
- Cubic Transportation Systems
- Information Engineering Group Inc.
- Clearview Intelligence Ltd.
- Conduent Business Services LLC
- Connected Wise LLC
- Dahua Technology Co. Ltd.
- Hikvision Digital Technology Co.
- Iteris Inc.
- Citilog SA
- AllGoVision Technologies Pvt Ltd.
- FRED Engineering

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco en la intersección entre la regulación de seguridad vehicular y las plataformas de aplicación en carretera, a medida que los requisitos de conducción automatizada y de asistencia avanzada al conductor se vuelven más prescriptivos. La medida de la UE de hacer cumplir nuevas normas de seguridad avanzadas que entran en vigor el 7 de julio de 2026 (que cubren funciones como el frenado de emergencia para usuarios vulnerables de la vía y las advertencias de distracción del conductor para automóviles de pasajeros y furgonetas) aumenta el incentivo para que las autoridades viales y los proveedores alineen los sistemas de aplicación y gestión del tráfico con señales de seguridad más ricas y de mayor frecuencia, incluidos flujos de trabajo de evidencia que puedan respaldar el tráfico mixto de vehículos convencionales y cada vez más automatizados.
Otra área de oportunidad involucra arquitecturas preparadas para el cumplimiento normativo, conscientes de la privacidad y la ciberseguridad, que reduzcan la fricción operativa bajo una gobernanza de datos cada vez más estricta, especialmente para despliegues de cámaras y ALPR/ANPR. Junto a esto, la agenda regulatoria 2026 del Departamento de Transporte de EE. UU. acelera la normativa sobre vehículos autónomos y la modernización de las FMVSS, mientras que los esfuerzos del GRVA de la UNECE hacia un Reglamento Técnico Mundial para los ADS respaldan la demanda de V2X interoperable, credenciales seguras y análisis de calidad auditable. Los proveedores capaces de empaquetar procesamiento en el borde, retención basada en políticas e integraciones de plataformas en contratos de servicio plurianuales están posicionados para sostener ingresos recurrentes a medida que las agencias pasan de actualizaciones aisladas de hardware a programas de corredores y redes.
Recent Industry Developments in Mercado de Seguridad Vial
- Junio de 2026: Kapsch TrafficCom AG anunció un contrato de mantenimiento y modernización de sistemas de tráfico en León, España, valorado en 2,975 millones de EUR y con una duración de tres años, que incluye la integración de hardware en la plataforma EcoTrafiX. El acuerdo respalda las capacidades de servicio y mantenimiento mientras avanza hacia una huella de software unificada en toda la base instalada. Esto refleja la continua modernización de la aplicación normativa en España y un impulso por integrar módulos de análisis y cumplimiento en torno a los activos desplegados.
- Junio de 2026: Kapsch TrafficCom AG informó de tres nuevos proyectos de peaje basados en video en Nueva Zelanda (Bay of Plenty, Takitimu North Link Etapa 1 y Ō Mahurangi - Penlink), adjudicados entre noviembre y diciembre de 2025. Los proyectos amplían la presencia regional y diversifican los flujos de ingresos basados en proyectos. Esto marca un paso en la expansión del peaje por video en APAC y refuerza un modelo de crecimiento impulsado por la cartera de proyectos.
- Mayo de 2026: Sensys Gatso Group AB anunció un pedido valorado en más de 25 millones de SEK de un estado miembro del CCG para reemplazar infraestructura de monitoreo de tráfico envejecida con sistemas de aplicación de velocidad y semáforo en rojo. La actualización fortalece la presencia de aplicación normativa en Oriente Medio y acelera la transición hacia plataformas de aplicación actualizadas. La acción se alinea con los esfuerzos de modernización regional y una mayor rentabilidad a nivel de activos.


Mercado de Seguridad Vial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de seguridad vial abarca soluciones y servicios que ayudan a prevenir, detectar y hacer cumplir un uso más seguro de las vías en autopistas y calles urbanas, incluidos los sistemas de monitoreo, análisis y aplicación normativa adquiridos por agencias públicas y operadores privados.
Exclusiones de alcance: excluimos los trabajos generales de construcción y mantenimiento vial que no tengan un objetivo directo de sistema de seguridad o aplicación normativa.
Descripción general de la segmentación
- Por Solución
- Control de Semáforos en Rojo
- Control de Velocidad
- Control de Velocidad por Tramos / Velocidad Media
- Control de Carriles Bus
- Detección y Respuesta a Incidentes
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo de Aplicación
- Sistemas Fijos
- Sistemas Móviles / A Bordo de Vehículos
- Sistemas Portátiles / de Trípode
- Por Tipo de Sistema
- Sistemas ALPR / ANPR
- Detección Automática de Incidentes (DAI)
- Cámaras de Seguridad en Intersecciones
- Paneles de Mensajes Variables / Señales de Advertencia
- Por Usuario Final
- Autoridades Municipales y Urbanas de Carreteras
- Organismos Nacionales de Carreteras
- Fuerzas del Orden y Policía
- Operadores de Autopistas de Peaje / Concesionarios
- Operadores de Flotas Comerciales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayuda a establecer límites claros sobre qué se cuenta y qué se excluye antes de construir las cifras. Partimos de señales de seguridad vial disponibles públicamente, incluidas las estadísticas de mortalidad vial y accidentes, las millas recorridas por vehículos y los indicadores de programas de aplicación normativa, utilizando referencias como la NHTSA y la FHWA en EE. UU., y ministerios de transporte comparables en otros países.
Para estimar los patrones de adopción y gasto, también revisamos datos de contratación y seguimiento presupuestario, como licitaciones públicas, anuncios de proyectos y planes de programas de seguridad, junto con normas y regulaciones cuando claramente impulsan los ciclos de compra (por ejemplo, normas que exigen características específicas de seguridad vehicular o monitoreo de infraestructura). Del lado de la oferta, utilizamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa confiable para comprender la combinación de productos y la exposición de ingresos. Cuando es necesario, suscripciones de pago selectivas respaldan la inteligencia financiera empresarial, la búsqueda de patentes y el seguimiento de licitaciones para reducir brechas y mantener los períodos de tiempo alineados. Las fuentes documentales aquí mencionadas son ilustrativas, y también se utilizaron otras referencias públicas para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba las suposiciones documentales con personas que observan cotizaciones, despliegues y ciclos de renovación en la práctica. Hablamos con una combinación de proveedores de soluciones, proveedores de componentes, integradores de sistemas, operadores viales y compradores del sector público, y luego contrastamos las respuestas entre APAC, EMEA y América para que ninguna región domine la interpretación.
Estas conversaciones nos ayudan a confirmar qué se incluye en los contratos (hardware, software y servicios), cómo evolucionan los precios con los volúmenes y qué barreras de adopción están frenando las implementaciones. Estos aprendizajes fundamentados se incorporan luego a los datos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 37% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% | EMEA: 36% |
| Jugadores más pequeños: 18% | Gerentes: 49% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de un enfoque descendente, en el que las reservas de demanda nacionales y regionales se reconstruyen utilizando los despliegues de aplicación normativa y monitoreo, las necesidades de cobertura de la red vial y la capacidad de gasto público, y luego se traducen en valor de mercado utilizando la combinación de sistemas típica y la estructura contractual. Una vez formada esa visión inicial, la corroboramos con comprobaciones ascendentes selectivas, como valores de contratos muestreados de licitaciones, comprobaciones de exposición de ingresos de proveedores a partir de presentaciones y cálculos simplificados de precio de venta promedio por volumen de despliegue para los principales tipos de sistemas.
Algunos datos que importan mucho para la seguridad vial incluyen el ritmo de despliegue de cámaras y sensores, los ciclos de renovación de software y mantenimiento, la intensidad de los programas de multas y cumplimiento, el inicio de proyectos de corredores inteligentes e ITS, y el momento de la contratación impulsada por políticas en países de alto gasto. Cuando los datos son más escasos para mercados más pequeños, utilizamos indicadores sustitutos como la longitud de la red vial, la urbanización y el financiamiento de programas conocidos, de modo que la estimación no dependa de una precisión que la evidencia disponible no puede respaldar.
Para la previsión, se utiliza el análisis de escenarios, ya que los cambios de política y las liberaciones de financiamiento pueden alterar el gasto rápidamente. Las suposiciones sobre el ritmo de despliegue, la evolución de precios y las tasas de adopción de servicios se ajustan según la retroalimentación de expertos, y las perspectivas finales se mantienen coherentes con plazos realistas de contratación e implementación.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias comprobaciones para que ningún flujo de datos influya en exceso en el resultado. Los resultados del modelo se comparan con señales independientes, como volúmenes de licitaciones, presupuestos de programas e intensidad de despliegue observada, y las grandes variaciones se revisan antes de la aprobación final.
Si se detecta una anomalía, volvemos a verificar el mapeo del alcance, el momento de conversión de divisas y si un proyecto puntual se está tratando como demanda estable. Cuando la brecha aún no se explica, volvemos a contactar a las fuentes para cerrar la evidencia. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen cambios significativos en el gasto o la regulación. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de seguridad vial de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la seguridad vial pueden parecer muy dispares porque el alcance subyacente rara vez es el mismo, y la lógica detrás de los despliegues y los servicios recurrentes no siempre se expresa con claridad. Las diferencias suelen deberse a qué se cuenta como seguridad vial, cómo se dividen los paquetes contractuales y con qué rapidez se supone que evolucionan los precios y la adopción.
La mayor brecha proviene de si se incluyen áreas adyacentes, como la modernización genérica de ITS, las obras civiles o el contenido de seguridad exclusivo del vehículo. Mordor Intelligence cuenta la seguridad vial solo cuando está vinculada a una solución o servicio de seguridad vial con un caso de uso claro de aplicación normativa o monitoreo, y luego valida el límite frente al flujo de licitaciones y los tiempos de renovación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,71 mil millones de USD (2026) | |
| Boletín Sectorial A | 4,45 mil millones de USD (2025) | Utiliza un año base anterior y tiende a comprimir el software y los servicios en totales dominados por el hardware, lo que reduce la captura de ingresos recurrentes y desplaza el momento temporal. |
| Nota de Investigación B | 3,90 mil millones de USD (2022) | Se basa en un ciclo de gasto más antiguo y a menudo incluye únicamente soluciones de aplicación normativa más limitadas, lo que puede pasar por alto el monitoreo de corredores, el análisis y los contratos de servicio plurianuales. |
La dispersión en los valores se explica principalmente por los límites de alcance y el momento temporal, no por errores aritméticos. Cuando se hacen explícitos los casos de uso contados, la composición de los contratos y las definiciones de año, el valor de mercado se vuelve más fácil de reproducir y de seguir a lo largo del tiempo utilizando señales observables de despliegue y contratación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de seguridad vial y a qué ritmo está creciendo?
El mercado está valorado en USD 5.710 millones en 2026 y se prevé que se expanda hasta USD 9.660 millones en 2031, lo que refleja una CAGR del 11,09%.
¿Qué región geográfica lidera el gasto en seguridad vial en la actualidad?
América del Norte concentra el 38,55% de los ingresos globales, respaldada por los programas Vision Zero y las subvenciones federales de V2X.
¿Qué categoría de solución se expande más rápidamente?
Los sistemas de Control de Velocidad por Tramos/Velocidad Media registran una CAGR del 12,35% hasta 2031 a medida que los organismos se orientan hacia el monitoreo basado en corredores.
¿Qué importancia tiene el software en los futuros ciclos de adquisición?
Los ingresos por software crecen a una CAGR del 10,8%, lo que señala un giro desde el hardware de cámaras hacia las suscripciones de análisis basadas en AI.
Última actualización de la página el:



