
Tamaño y Participación del Mercado Minorista de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 18.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
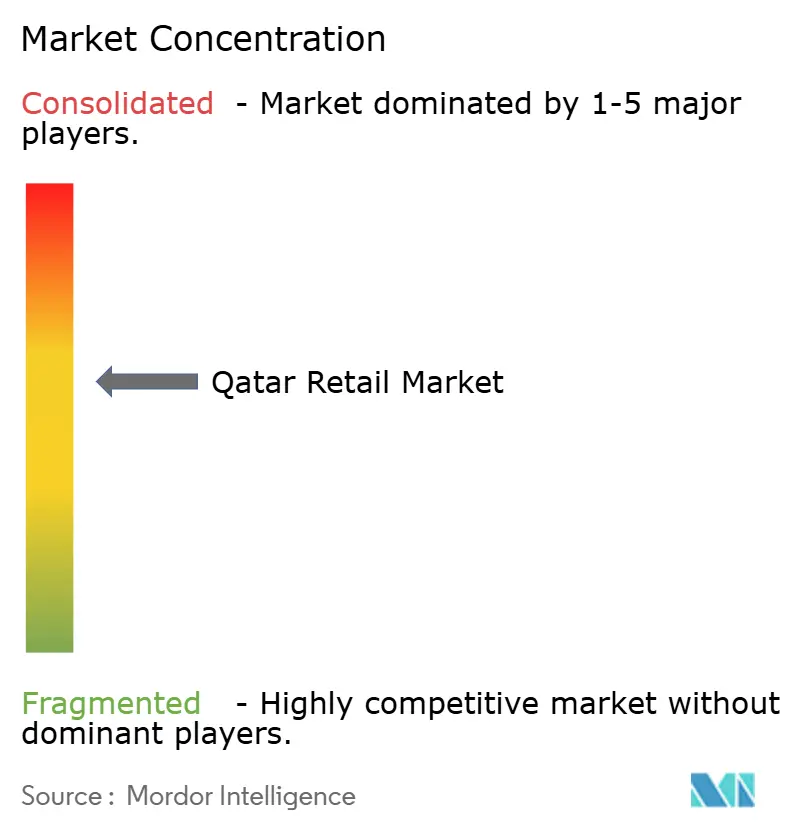
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Minorista de Catar por Mordor Intelligence
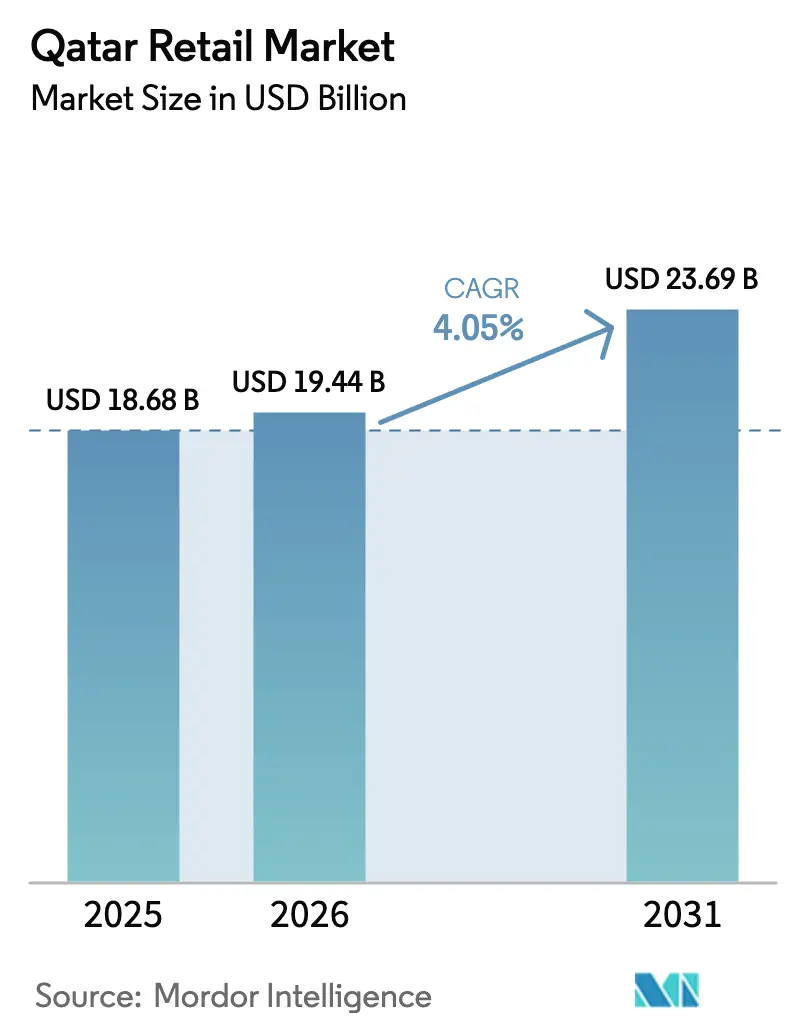
El tamaño del mercado minorista de Catar en 2026 se estima en 19,44 mil millones de USD, creciendo desde el valor de 2025 de 18,68 mil millones de USD, con proyecciones para 2031 que muestran 23,69 mil millones de USD, creciendo a una CAGR del 4,05% durante 2026-2031. Una base de consumidores adinerada con un PIB per cápita de 95.273 USD continúa favoreciendo productos premium, sostenibles y mejorados tecnológicamente, convirtiendo al mercado minorista de Catar en un laboratorio para conceptos de lujo y pilotos de tiendas inteligentes. Los activos logísticos, como la capacidad de 7,5 millones de TEU del Puerto de Hamad y los 40 millones de pasajeros récord de Qatar Airways, canalizan mercancías globales y viajeros hacia los establecimientos locales, impulsando el crecimiento omnicanal y la facturación libre de impuestos. Los minoristas también se preparan para el inminente régimen del IVA y un impuesto mínimo global del 15%, que en conjunto endurecen los controles de costes y fomentan plataformas de contabilidad digital que mejoran la visibilidad de los márgenes.
La adopción tecnológica se ha convertido en una expectativa básica: el 90% de los directores ejecutivos ya implementan inteligencia artificial generativa, mientras que el paquete de incentivos de 2,4 mil millones de USD del Estado financia proyectos de ciencia de datos que hacen del pedido predictivo y el pago sin cajero características habituales en el mercado minorista de Catar. Las encuestas a consumidores revelan que el 57% de los residentes busca productos sostenibles y el 43% compra por teléfono, por lo que los minoristas integran etiquetas de huella de carbono, programas de fidelización móvil y entrega bajo demanda para mantenerse relevantes. La intensidad competitiva se mantiene moderada porque los cinco principales actores concentran el 65% de la cuota de mercado, aunque esa concentración obliga a los operadores más pequeños a especializarse en nichos de conveniencia y premium para evitar la competencia directa por escala, especialmente a medida que Lulu Group aprovecha una penetración de marca propia del 29,6% para reforzar su liderazgo. En conjunto, la combinación de compradores adinerados, infraestructura inteligente y cambios regulatorios sienta las bases para una expansión sostenida e impulsada por la innovación en el mercado minorista de Catar durante los próximos cinco años.
Conclusiones Clave del Informe
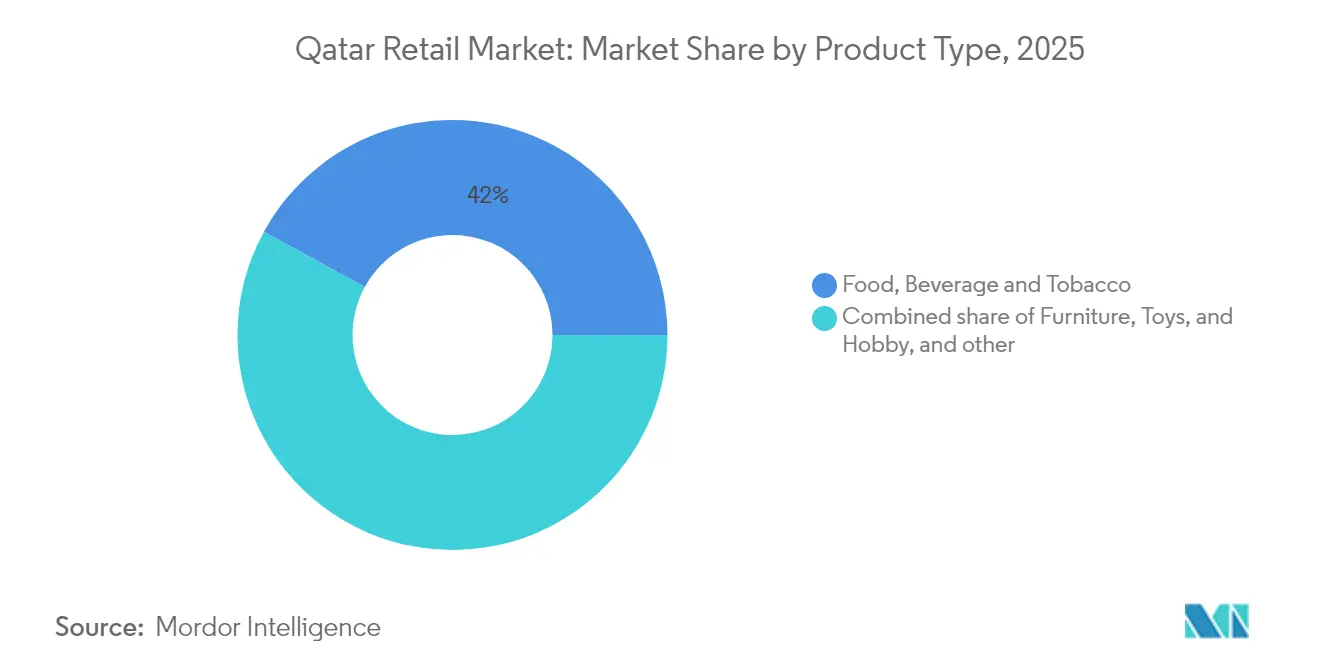
- Por categoría de producto, Alimentos, Bebidas y Tabaco representaron el 42,02% de la cuota del mercado minorista de Catar en 2025, mientras que Electrodomésticos y Aparatos del Hogar proyecta una CAGR del 11,28% hasta 2031.
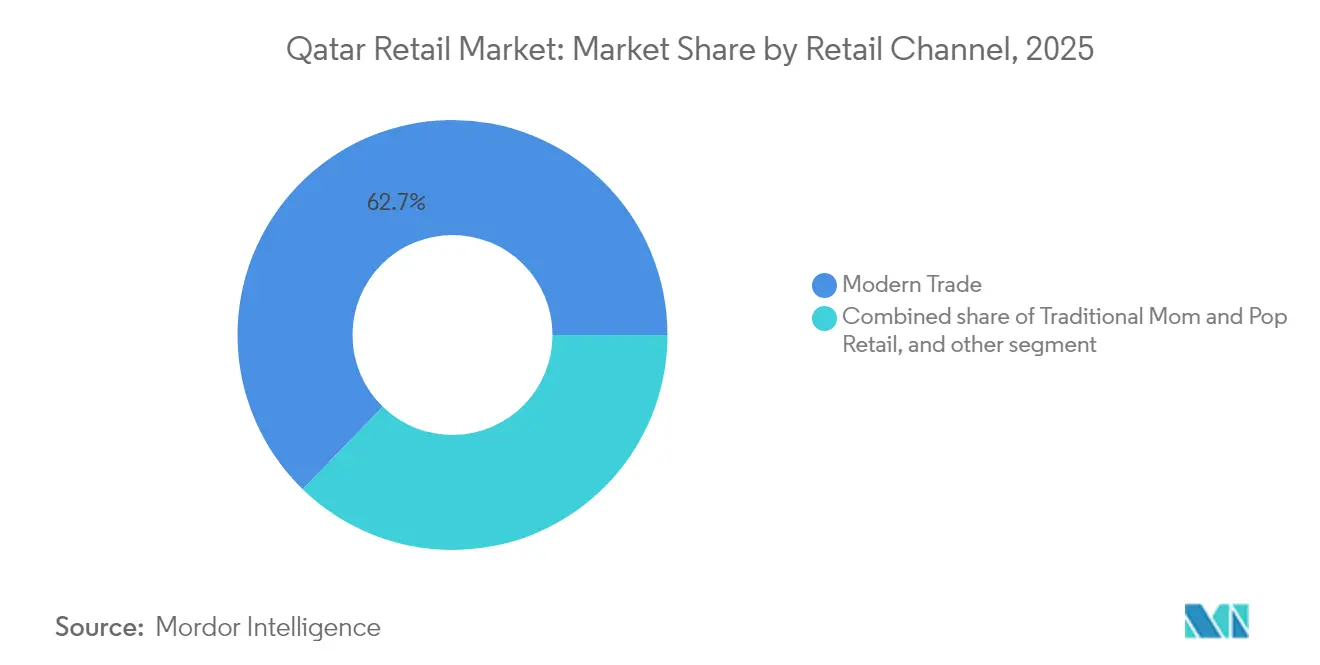
- Por canal minorista, el Comercio Moderno capturó el 62,73% del tamaño del mercado minorista de Catar en 2025, mientras que el Comercio Electrónico y Otros avanza a una CAGR del 17,95% hasta 2031.
- Por formato, los Hipermercados mantuvieron una cuota de ingresos del 47,66% en 2025; se prevé que las Tiendas de Conveniencia se expandan a una CAGR del 13,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Minorista de Catar
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge turístico heredado del Mundial FIFA 2022 | +0.8% | Nacional, concentrado en el Municipio de Doha | Mediano plazo (2-4 años) |
| Aumento de la renta disponible e ingresos de expatriados | +0.6% | Nacional, con segmentos premium en Lusail y West Bay | Largo plazo (≥ 4 años) |
| Expansión de la infraestructura minorista moderna | +0.5% | Nacional, con grandes desarrollos en Doha y Al Wakrah | Mediano plazo (2-4 años) |
| Análisis basado en IA y pilotos sin cajero | +0.3% | Centros urbanos, adopción temprana en hipermercados | Corto plazo (≤ 2 años) |
| Zonas logísticas francas gubernamentales para omnicanal | +0.4% | Zonas de Ras Bufontas y Umm Al Houl | Mediano plazo (2-4 años) |
| Demanda premium de productos halal y orientados a la salud | +0.3% | Nacional, con mayor penetración en distritos acomodados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge Turístico Heredado del Mundial FIFA 2022
Las llegadas de turistas alcanzaron 2,8 millones durante los primeros nueve meses de 2023 y superaron los totales anuales anteriores, apoyando la facturación del comercio minorista en aeropuertos, hoteles y el centro de la ciudad en el mercado minorista de Catar [2]Hala Matar Choufany, "Catar – Más allá de la Copa del Mundo," hvs.com. . Qatar Airways registró un beneficio neto de 6,1 mil millones de QAR y 40 millones de pasajeros en 2023-24, impulsando las ventas libres de impuestos un 22% a medida que los viajeros canalizaron su gasto en artículos de lujo y souvenirs. Grandes desarrollos como Place Vendôme, coronado en su momento como el «Centro Comercial Más Bello del Mundo», integran hoteles, entretenimiento y acceso a marina que prolongan el tiempo de permanencia y fomentan el gasto experiencial. El gobierno tiene como objetivo 6 millones de visitantes anuales para 2030, planificando más festivales y escalas de cruceros que incrementen el tráfico entre semana y en temporada baja. Los minoristas, por tanto, seleccionan artículos exclusivos para el Golfo, organizan exposiciones de arte efímeras y localizan programas de fidelización en mandarín para captar a los turistas de alto gasto procedentes de China. Los operadores aeroportuarios reservan espacio adicional en la zona de embarque para concesiones de moda premium y confitería, con el fin de monetizar el flujo previsto. En conjunto, el turismo mantiene una afluencia robusta en los principales centros comerciales y amortigua las ventas frente a cualquier volatilidad del precio del petróleo, reforzando el crecimiento sostenido del mercado minorista de Catar.
Aumento de la Renta Disponible e Ingresos de Expatriados
La actividad no hidrocarburífera representa ahora el 64% del PIB real, proporcionando a los hogares fuentes de ingresos diversificadas y elevando los presupuestos discrecionales en el mercado minorista de Catar. La Visa Mustaqel de febrero de 2024 permite a los profesionales cualificados obtener una residencia de cinco años, creando un segmento de clientes estable con interés en electrónica premium, alimentos gourmet y ropa de diseño. La penetración del comercio móvil se sitúa en el 43%, y la sostenibilidad sigue siendo un factor de compra para el 57% de los consumidores, por lo que las aplicaciones incluyen insignias de puntuación de carbono y suscripciones de paquetes de recarga que atraen a compradores con conciencia ecológica. El paquete de incentivos de IA de 2,4 mil millones de USD atrae a ingenieros de datos cuyos altos ingresos se traducen en actualizaciones de dispositivos para el hogar inteligente que estimulan la CAGR del 11,75% del segmento de electrónica. Las comunidades de expatriados también demandan cocina auténtica, lo que lleva a los supermercados a ampliar los pasillos étnicos y a utilizar etiquetas de estantería dinámicas en varios idiomas. Las boutiques de lujo ubicadas en Lusail City cuentan con estilistas bilingües y servicios de compra remota para viajeros de negocios que prolongan su estancia. A medida que más profesionales se establecen a largo plazo, las cadenas de muebles para el hogar observan cestas de mayor tamaño en bienes duraderos, lo que contribuye a la expansión de los márgenes en el mercado minorista de Catar.
Expansión de la Infraestructura Minorista Moderna
Las superficies de 1,15 millones de m² de Place Vendôme, 256.000 m² de Mall of Qatar y 433.847 m² de Doha Festival City redefinen colectivamente las compras en Catar, combinando actividades minoristas, de ocio y culturales que posicionan a los centros comerciales como destinos de excursión de un día. La reducción de las tasas de licencia comercial de hasta el 90% en julio de 2024 reduce las barreras de entrada para los inquilinos y acelera el lanzamiento de conceptos en el mercado minorista de Catar. Los almacenes en depósito del Puerto de Hamad y las parcelas de la zona franca de Ras Bufontas acortan aún más las cadenas de suministro, permitiendo a las marcas reabastecer sus tiendas insignia en un plazo de cuarenta y ocho horas tras el despacho aduanero. Los promotores equipan los centros comerciales con 5G, carriles de recogida en la acera y paneles de gestión de afluencia basados en IA que coordinan las promociones de los inquilinos en tiempo real. Los propietarios de inmuebles de lujo co-crean bienales de arte estacionales con las autoridades de turismo para impulsar la afluencia incremental fuera de los períodos de mayor viaje. Sin embargo, la superficie bruta alquilable por habitante supera ya los 1,3 m², por lo que los operadores adoptan anclas de entretenimiento multiarrendatario, como paredes de escalada interiores y arenas de realidad virtual, para diferenciarse. El efecto neto es una infraestructura moderna que sostiene el compromiso del comprador, pero que exige una innovación continua para mitigar el riesgo de vacantes en el mercado minorista de Catar.
Análisis Basado en IA y Pilotos sin Cajero
Los pilotos de inteligencia artificial generativa abarcan la previsión de la demanda, la fijación de precios en tiempo real y los carriles de pago autónomo en hipermercados y tiendas especializadas en el mercado minorista de Catar. El Ministerio de Comunicaciones y Tecnología de la Información elabora un marco de gobernanza de la IA para garantizar la ética de los datos, fomentando así una implantación más amplia [3]Ministerio de Comunicaciones y Tecnología de la Información, "Borrador del Marco Regulatorio de IA," thepeninsulaqatar.com. . El Banco Central de Catar complementa estos esfuerzos con la funcionalidad de Solicitud de Pago en su red Fawran, permitiendo a los comerciantes instar a los compradores a realizar liquidaciones instantáneas y reducir las tasas de transacciones fallidas. La herramienta de detección de demanda habilitada por IA de Lulu Group ya redujo las roturas de stock en un 14% y apoyó un crecimiento de ingresos del comercio electrónico del 70% en 2024, demostrando el retorno de la inversión en el reabastecimiento basado en datos. Los operadores de tiendas de conveniencia prueban cabinas de pago basadas en visión artificial que reducen los tiempos de espera a menos de treinta segundos y liberan al personal para las ventas adicionales. Las cadenas de electrónica integran chatbots de IA en sitios web en árabe e inglés, orientando a los compradores sobre la compatibilidad con el hogar inteligente. A medida que la adopción se extiende, el mantenimiento predictivo de los activos de la cadena de frío y el análisis del consumo energético en los centros comerciales reducen los costes operativos, consolidando la IA como un pilar no negociable de la competitividad en el mercado minorista de Catar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sobreoferta de centros comerciales y canibalización | -0.7% | Municipio de Doha | Corto plazo (≤ 2 años) |
| Dependencia de importaciones y volatilidad de la cadena de suministro | -0.5% | Nacional, aguda para productos perecederos | Mediano plazo (2-4 años) |
| Aumento de los costes operativos (servicios públicos, alquiler, mano de obra) | -0.6% | Centros minoristas urbanos | Mediano plazo (2-4 años) |
| Saturación de los segmentos minoristas de gama media | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sobreoferta de Centros Comerciales y Canibalización
La tasa de vacantes ya supera el 20% en varios centros comerciales de Doha, ya que la rápida expansión de la superficie bruta alquilable superó la demanda inmediata de los consumidores, lo que ha llevado a rebajas en los alquileres y ciclos de arrendamiento más cortos en el mercado minorista de Catar. Los debuts casi simultáneos de Place Vendôme, Mall of Qatar y Doha Festival City fragmentaron el tráfico de compradores y diluyeron las ventas por metro cuadrado. La caída del 6% en los ingresos regionales de Majid Al Futtaim y el cierre de once sucursales de Carrefour subrayan el estrés al que se enfrentan los grandes operadores cuando la superposición no se controla. Los centros comerciales secundarios que carecen de anclas de entretenimiento recurren a arrendatarios de servicios comunitarios —clínicas, espacios de coworking y quioscos del sector público— para mantenerse relevantes. Los minoristas racionalizan sus superficies fusionando establecimientos con bajo rendimiento en híbridos de tienda en línea más sala de exposición con almacenes oscuros en la trastienda. Los promotores aceleran las conversiones de uso mixto, añadiendo torres residenciales o alas de hotel para diversificar el flujo de caja. No obstante, la presión de canibalización persistirá hasta que el crecimiento de la población y las llegadas de turistas absorban plenamente la capacidad ampliada en el mercado minorista de Catar.
Dependencia de Importaciones y Volatilidad de la Cadena de Suministro
Las importaciones cubren el 85% del volumen de mercancías, por lo que los shocks de flete, las fluctuaciones cambiarias y los cuellos de botella geopolíticos se trasladan rápidamente a los precios en estantería en el mercado minorista de Catar. Las deficiencias en la cadena de frío fuera de Doha limitan la entrega en el mismo día para productos frescos, lo que obliga a los supermercados a mantener mayores reservas de inventario que erosionan el capital de trabajo. La implantación gradual del IVA complica aún más los cálculos del coste en destino, forzando actualizaciones informáticas para integrar códigos fiscales y repreciar los códigos de barras de la noche a la mañana. Los minoristas más pequeños con escaso poder de negociación no pueden cubrir eficazmente los recargos de flete y se enfrentan a una compresión de beneficios cuando los calendarios promocionales coinciden con retrasos en los envíos. Los artículos de lujo denominados en divisas invitan al riesgo de descuento si la depreciación del rial coincide con una demanda débil. Los invernaderos gubernamentales de seguridad alimentaria ofrecen alivio a largo plazo, pero necesitan años para escalar, por lo que la resiliencia de la cadena de suministro —multifuente, almacenamiento en depósito y alertas de riesgo basadas en IA— se convierte en un imperativo de supervivencia para el mercado minorista de Catar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Resiliencia Alimentaria en Medio de la Aceleración de la Electrónica
Alimentos, Bebidas y Tabaco representaron el 42,02% de la cuota del mercado minorista de Catar en 2025, anclados por la demanda cotidiana y las costumbres de hospitalidad que impulsan una alta frecuencia de cesta. Se proyecta que Electrodomésticos y Aparatos del Hogar crezca a una CAGR del 11,28% hasta 2031, impulsado por la hoja de ruta nacional de IA y la creciente adopción del hogar inteligente, lo que señala un cambio de categoría dentro del tamaño total del mercado minorista de Catar. Las líneas de cuidado personal ganan terreno gracias a las etiquetas de sostenibilidad y las estaciones de recarga que responden a las preferencias ecológicas del 57% de los compradores. La ropa y los accesorios se benefician de los flujos del turismo de lujo, especialmente en las tiendas insignia de los centros comerciales que seleccionan colecciones cápsula para los festivales regionales. Las compras de muebles se fortalecen a medida que las visas de cinco años animan a los expatriados a invertir en configuraciones de vivienda permanente, beneficiando a las gamas escandinavas de gama media y a las italianas premium. Las líneas industriales y de automoción se quedan rezagadas porque la expansión del metro y las opciones de transporte compartido compensan el impulso de poseer un vehículo. En todas las categorías, la preparación para el IVA empuja a los proveedores a renegociar los plazos de pago, lo que obliga a los minoristas a priorizar el stock de rotación rápida para mantener una economía saludable en el mercado minorista de Catar.
Las cadenas de electrónica incluyen comestibles en pestañas de mercado, mientras que los supermercados colocan auriculares de marca y altavoces inteligentes en los carriles de caja, difuminando las líneas de categoría en la búsqueda de la cuota de cartera. Los minoristas de alimentación fomentan asociaciones con granjas hidropónicas para garantizar reclamaciones de frescura del mismo día que justifiquen precios premium. Los controles de importación de tabaco ahora requieren notificaciones previas a la llegada, por lo que los estancos especializados implementan trazabilidad mediante blockchain para pasar la aduana sin contratiempos. Las marcas de belleza instalan quioscos de diagnóstico de piel con IA que venden suplementos nutricionales adicionales, estrechando la sinergia con los comestibles orientados a la salud. La moda de lujo alberga rincones de reventa para atraer a los expatriados de la Generación Z con mentalidad de ahorro, prolongando así los ciclos de vida de los productos. En general, la diversificación a nivel de producto respaldada por información basada en datos mantiene el inventario ágil y el compromiso del comprador elevado en el mercado minorista de Catar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Canal Minorista: Hegemonía del Comercio Moderno ante el Impulso Digital
El Comercio Moderno capturó el 62,73% del tamaño del mercado minorista de Catar en 2025, porque los hipermercados combinaron el ahorro en compras a granel con amplios surtidos importados que atraen a las grandes familias de expatriados. Las plataformas digitales avanzan a una CAGR del 17,95% gracias a una conectividad a internet del 94%, bajas comisiones de procesamiento a través de NAPS y logística de última milla libre de impuestos que hace competitivas las listas transfronterizas. Las tiendas de barrio sobreviven gracias a la proximidad y la familiaridad cultural, abasteciendo productos básicos étnicos y ofreciendo líneas de crédito informales durante los períodos entre nóminas. Los mercados en línea integran comestibles, electrónica y moda en compras de un solo carrito, utilizando la traducción automática para atender a treinta idiomas. La asociación de Qatar Airways Cargo con Cainiao promete una entrega en dos días en el GCC, ampliando la selección más allá de lo que los pasillos físicos pueden albergar. Las herramientas de solicitud de pago habilitadas por fintech mejoran las tasas de cobro para las pymes, abriendo puertas a las marcas artesanales. Las cadenas modernas contrarrestan convirtiendo algunas tiendas en almacenes oscuros para franjas de entrega de treinta minutos, garantizando que el mercado minorista de Catar siga siendo omnicanal en su esencia.
Las empresas de comercio electrónico experimentan con caravanas móviles —furgonetas showroom que se estacionan cerca de bloques de oficinas durante los descansos del mediodía— combinando pruebas instantáneas con pago mediante código QR para entrega posterior a domicilio. Los hipermercados prueban ventas flash en directo desde estudios dentro de la tienda, captando compras por impulso mientras liquidan el exceso de existencias. Las tiendas de proximidad vinculan catálogos de WhatsApp a mensajeros ciclistas del barrio, ampliando el alcance a un coste mínimo. Los programas de fidelización migran a monederos de código QR único que agregan puntos en centros comerciales, gasolineras y cadenas de supermercados, de modo que los compradores acumulan recompensas más rápido y permanecen dentro de los bucles de gasto del ecosistema. El software de IVA formatea automáticamente las facturas digitales, facilitando las devoluciones en canales en línea y fuera de línea. En conjunto, la hibridación reemplaza el pensamiento binario de canal, confirmando que el mercado minorista de Catar prospera en los recorridos fluidos del comprador.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Formato: La Escala del Hipermercado Frente a la Agilidad de la Conveniencia
Los hipermercados mantuvieron una cuota de ingresos del 47,66% en 2025 al ofrecer paquetes de valor de cesta completa y servicios familiares que atraen la afluencia de fin de semana. Las tiendas de conveniencia, con una previsión de crecimiento del 13,21% de CAGR, se benefician de la densificación urbana y la demanda de aperitivos de los trabajadores de la economía colaborativa, proliferando en las salidas de metro y torres residenciales. Los supermercados ocupan un posicionamiento de gama media con productos frescos seleccionados y mostradores de charcutería que atraen a familias con conciencia sanitaria. Los grandes almacenes replantean sus distribuciones hacia talleres prácticos y boutiques en consignación a medida que las marcas monomarca aceleran sus movimientos directos al consumidor. Los establecimientos especializados dentro de Place Vendôme exhiben relojes de lujo con pruebas de relojería en realidad aumentada, atrayendo a turistas de alto poder adquisitivo. Los depósitos de venta al por mayor atienden a la hostelería, pero los portales B2B les arrebatan cuota al agregar pedidos a granel de restaurantes. Las cadenas de conveniencia prueban micromercados de 24 horas en los vestíbulos de oficinas con acceso por RFID, comprimiendo el pago a casi instantáneo y adaptándose a los diversos horarios laborales de Catar.
Los hipermercados reducen su tamaño a formatos urbanos compactos denominados «express» para recuperar el tráfico de desayuno entre semana y competir con las tiendas de esquina. Los operadores de tiendas de conveniencia integran taquillas de paquetería, convirtiendo los establecimientos en nodos de última milla que apoyan las devoluciones del comercio electrónico, reduciendo así la opacidad logística en el mercado minorista de Catar. Los grandes almacenes firman acuerdos de envío directo con mercados regionales para ampliar los pasillos virtuales sin arriesgar inventario. Los actores especializados colaboran con los conserjes de hoteles para organizar noches de compras privadas, mejorando la eficiencia fuera de las horas pico. Las normas de localización de la fuerza laboral empujan a los hipermercados a automatizar el inventario, liberando al personal catarí para funciones de servicio de mayor valor. El resultado neto es una cartera de formatos dinámica donde la agilidad y la tecnología superan cada vez más a los metros cuadrados.
Marco Regulatorio
La regulación del comercio minorista en Catar está coordinada a través del Ministerio de Comercio e Industria (MOCI), que gestiona el registro comercial y las licencias, y lleva a cabo funciones de control de mercado a través de su Departamento de Licencias de Calidad y Control de Mercado. Los minoristas que realizan promociones y descuentos están sujetos a la supervisión del MOCI, lo que eleva el listón para el cumplimiento en materia de precios, etiquetado y flujos de trabajo promocionales, especialmente para el comercio moderno de alta frecuencia y las categorías de rotación rápida.
Las recientes medidas políticas y de costes también han afectado a las condiciones operativas cotidianas. Las tasas de licencia comercial se redujeron hasta en un 90% en julio de 2024, reduciendo la fricción administrativa para la apertura de tiendas y el lanzamiento de conceptos. En el ámbito del comercio y la logística, la digitalización aduanera, incluida la integración de la plataforma aduanera Al Nadeeb con el sistema TIR (a partir de mayo de 2025), apoya el despacho previo y el movimiento más rápido de mercancías importadas, que sigue siendo fundamental para los surtidos en tienda de Catar.
Análisis de la Cadena de Valor
Las cadenas de valor del comercio minorista de Catar comienzan con una fuerte dependencia de las mercancías importadas, luego pasan al flete entrante gestionado por los activos logísticos nacionales, antes de la distribución en nodos de comercio moderno, comercio minorista especializado y cumplimiento del comercio electrónico. El almacenamiento en depósito del Puerto de Hamad, junto con la infraestructura logística vinculada a las zonas francas de Ras Bufontas, es un habilitador clave para el almacenamiento de inventario, la gestión de aranceles y el reabastecimiento más rápido en las redes de tiendas centradas en Doha. Esto es especialmente relevante dada la sensibilidad del mercado a los plazos de entrega de importaciones y las limitaciones de la cadena de frío.
En el lado de la distribución, los grandes minoristas y mercados en línea conectan el inventario con los consumidores a través del cumplimiento omnicanal, incluida la preparación de pedidos en tienda, las operaciones de almacén oscuro y las plataformas de entrega de última milla de terceros. Las opciones de enrutamiento alternativas, como el corredor terrestre de Abu Samra y los enlaces portuarios regionales (incluidos Sohar, Salalah y Duqm), añaden resiliencia para las categorías sensibles al tiempo. Las capacidades logísticas vinculadas a QFZA y las iniciativas de enrutamiento predictivo también apoyan la planificación para períodos de demanda máxima, períodos promocionales y ciclos rápidos de renovación de referencias en electrónica y comestibles premium.
Panorama Competitivo
El mercado minorista de Catar está moderadamente concentrado, con los principales actores manteniendo una participación significativa en 2024. Entre ellos, Lulu Group destaca como líder del mercado, aprovechando su escala para impulsar eficiencias en aprovisionamiento, logística y análisis basado en IA, reforzando aún más su ventaja competitiva. Majid Al Futtaim, presionado por los vientos en contra regionales, lanzó su enseña HyperMax para reposicionar el mensaje de valor tras las salidas de Carrefour en Omán y Jordania, destacando la necesidad de estrategias de marca localizadas. Qatar Duty Free, respaldado por el flujo turístico de la aerolínea nacional, se diversifica en boutiques de bienestar y spa y pop-ups de chefs con estrella Michelin, captando gasto incremental mientras los vuelos se recuperan. La adopción tecnológica diferencia a los ganadores: el merchandising con IA, los escáneres de estantería con visión artificial y el mantenimiento predictivo de los sistemas de climatización reducen costes y elevan los niveles de servicio, ayudando a las cadenas a defender su cuota en el mercado minorista de Catar. La localización de la fuerza laboral a través de la Ley de Qatarización N.º 12 de 2024 aumenta la complejidad de la nómina, por lo que los grandes grupos implementan sistemas de gestión del aprendizaje para acelerar la capacitación de los ciudadanos y cumplir los umbrales de cuota sin degradar el servicio.
Las asociaciones estratégicas configuran el campo de batalla. El acuerdo de Qatar Airways Cargo con Cainiao desbloquea rutas exprés de China al GCC, permitiendo a los vendedores de comercio electrónico entregar en cuarenta y ocho horas, mientras que la adquisición de Snoonu por 320 millones de USD por parte de la saudí Jahez señala una consolidación transfronteriza en la entrega de alimentos que refuerza la densidad de pedidos digitales. Los grupos de hipermercados firman acuerdos de previsión colaborativa con granjas hidropónicas locales para asegurar franjas de cosecha prioritarias, mejorando la procedencia de los alimentos frescos. Las cadenas de conveniencia firman acuerdos de franquicia con grandes operadores internacionales de tiendas de conveniencia, buscando sinergias en la cadena de suministro y valor de marca. Los operadores de lujo especializados negocian arrendamientos de tienda dentro de tienda en hoteles de prestigio, captando compras impulsivas de turistas fuera del horario de los centros comerciales. Mientras tanto, las empresas emergentes de fintech integran opciones de pago a plazos en los terminales de punto de venta, atrayendo a compradores de ingresos medios sin comprometer el posicionamiento de marca premium, y a su vez profundizando las líneas competitivas en torno a la innovación en la experiencia de pago.
Los disruptores emergentes explotan espacios en blanco. Los supermercados nativos digitales ofrecen entrega en treinta minutos de 4.000 referencias en los distritos centrales de Doha, apoyándose en nodos de microfulfillment y repartidores con rutas optimizadas por IA. Los minoristas orientados a la salud seleccionan líneas importadas de dieta cetogénica, vegana y sin gluten raramente disponibles en las grandes cadenas, obteniendo precios premium respaldados por una demografía acomodada. Los outlet villages cerca de los puestos fronterizos apuntan a captar a los expatriados sensibles al precio en sus excursiones de fin de semana, creando un contrapunto de valor frente a los grandes centros comerciales de lujo. Los operadores de grandes almacenes planean rincones de reventa y servicios de alquiler para atraer a los compradores de la Generación Z con conciencia ecológica, diferenciándose de las cadenas de moda rápida. En general, la dinámica competitiva en el mercado minorista de Catar gira en torno a la escala, la agilidad tecnológica y el enfoque en nichos, con cada eje ofreciendo una vía viable para defender o ganar cuota durante el horizonte de previsión.
Líderes de la Industria Minorista de Catar
LuLu Group International
Carrefour Qatar (MAF Retail)
Al Meera Consumer Goods
Safari Group
Monoprix Qatar (Ali Bin Ali)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de Mercado y Perspectivas Futuras
Dos temas de espacio en blanco destacan en el comercio minorista de Catar: (i) formatos de pequeña superficie vinculados a la fidelización diseñados para clústeres residenciales de alta densidad y compras rápidas, y (ii) la expansión transfronteriza del surtido halal a través del comercio electrónico respaldado por la logística de zonas francas y el almacenamiento en depósito. Estos temas ya cuentan con señales de demanda de apoyo, incluido el comportamiento de compra móvil del 43% y el uso de plataformas de pago instantáneo como la funcionalidad de Solicitud de Pago del Banco Central de Catar en Fawran, que reduce la fricción en el pago tanto en los recorridos en línea como en tienda.
La actividad de inversión e infraestructura proporciona evidencia adicional en el mercado. En junio de 2026, LuLu Group International anunció una inversión de 500 millones de QAR (aproximadamente 137 millones de USD) para abrir tres nuevos hipermercados en Catar (Baraha Town/Abu Hamour, Al Waab y Qetaifan Island). Esto refuerza el papel de los operadores de escala en el anclaje de desarrollos de uso mixto y crea condiciones para servicios adyacentes como el clic y recogida, la expansión de marca propia y el merchandising basado en datos. En el lado de la oferta, el almacenamiento en depósito del Puerto de Hamad, las zonas logísticas de Ras Bufontas y la digitalización aduanera mejoran el caso comercial para un surtido transfronterizo más amplio, incluida la cadena de frío y la logística especializada que ayuda a los minoristas a expandirse más allá de los comestibles básicos.
Desarrollos Recientes de la Industria
- Junio de 2026: LuLu Group International anunció una inversión de 500 millones de QAR (137 millones de USD) para abrir tres nuevos hipermercados en Catar (Baraha Town/Abu Hamour, Al Waab, Qetaifan Island) con un período de apertura de 8 a 10 meses. La expansión amplía directamente la red de hipermercados de Catar y refuerza el liderazgo del mercado, expandiendo la presencia en corredores residenciales de alto crecimiento al tiempo que refuerza las iniciativas de fidelización y merchandising basado en datos.
- Mayo de 2026: La sucursal de Villaggio de Carrefour Qatar (Majid Al Futtaim) reabrió con una distribución rediseñada como parte del programa continuo de modernización de tiendas. La renovación de la marca mantiene el posicionamiento premium y la afluencia en un formato clave de centro comercial, permitiendo mejores análisis en tienda y experiencias omnicanal.
- Abril de 2026: Al Meera Consumer Goods Company presentó una nueva identidad de marca centrada en la expansión de las capacidades y servicios digitales; reportó un beneficio neto del primer trimestre de 2026 de 39,629 millones de QAR (aumento interanual del 18,55%). El cambio hacia una experiencia del cliente centrada en lo digital apoya la eficiencia de costes y el valor para el accionista a través de una integración en línea y fuera de línea más sólida.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado minorista de Catar se define como el valor de los bienes vendidos a los consumidores finales a través de tiendas físicas y canales de comercio electrónico dentro de Catar, capturado a nivel de precio de venta al público y expresado en USD.
Exclusiones del alcance: el comercio mayorista, la distribución puramente B2B y las reexportaciones que no culminan en una compra doméstica por parte del consumidor no están incluidas.
Resumen de la Segmentación
- Por Tipo de Producto
- Alimentos, Bebidas y Productos de Tabaco
- Cuidado Personal y del Hogar
- Ropa, Calzado y Accesorios
- Muebles, Juguetes y Aficiones
- Industrial y Automoción
- Electrodomésticos y Aparatos del Hogar
- Otros Productos
- Por Canal Minorista
- Comercio Minorista Tradicional de Proximidad
- Comercio Moderno Minorista
- Comercio Electrónico y Otros
- Por Formato
- Hipermercados
- Supermercados
- Tiendas de Conveniencia
- Grandes Almacenes
- Tiendas Especializadas
- Otros (Droguerías, Venta al por Mayor, Mayoristas)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una base de hechos sólida sobre el consumo y la actividad minorista de Catar, para luego acotar lo que puede medirse de forma consistente año tras año. Nos apoyamos en fuentes públicas como las publicaciones de la Autoridad de Planificación y Estadística (Catar), las publicaciones del Banco Central de Catar y las estadísticas de comercio y aduanas cuando son relevantes para las categorías impulsadas por importaciones.
Para mantener los supuestos fundamentados, también consultamos fuentes como el Banco Mundial y el FMI para los indicadores macroeconómicos, además de organismos comerciales y actualizaciones de asociaciones de centros comerciales o comercio minorista cuando estaban disponibles. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de confianza se utilizaron para comprender la expansión de tiendas, el enfoque por categorías y la postura de precios, lo que ayuda a contrastar la dirección del modelo. En algunos casos, se utilizaron suscripciones de pago para los estados financieros de las empresas y una visión de importaciones y exportaciones a nivel de envío para verificar la escala. Esta lista no es exhaustiva, ya que se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que los datos públicos no pueden mostrar claramente, especialmente la combinación de categorías, la distribución por canal y la rapidez con que están cambiando los importes de los tickets en los principales formatos minoristas de Catar. Hablamos con directivos, líderes funcionales y gerentes de minoristas, marcas, distribuidores y partes interesadas del sector inmobiliario minorista. También utilizamos encuestas breves para contrastar los supuestos sobre el comportamiento del comprador y la conversión en línea en Catar.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos: 17% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 21% | Gerentes: 51% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento principal utiliza una construcción de arriba hacia abajo en la que se reconstruyen las señales de consumo nacional y la demanda a nivel de categoría, y luego se filtran en lo que realmente se vende a través de los canales minoristas en Catar. Corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el muestreo del precio de venta promedio por volumen en algunas categorías medibles, verificaciones de recuento de tiendas y densidad de ventas para los principales formatos, y verificaciones de la distribución por canal para las ventas en línea frente a las ventas en tienda.
Los insumos utilizados en el modelo incluyen el consumo de los hogares y los indicadores de inflación, las tendencias de población y visitantes, la dependencia de las importaciones para las categorías de rotación rápida clave, las adiciones de espacio minorista y las aperturas de tiendas, y los cambios observados entre el comercio moderno, los establecimientos tradicionales y el comercio electrónico. Cuando no se divulgan algunas divisiones a nivel de categoría o formato, las brechas se rellenan utilizando un rango conservador, y el rango se estrecha utilizando los comentarios de las entrevistas hasta que la suma se alinea con los totales de control generales.
Para la previsión, utilizamos el análisis de escenarios respaldado por las opiniones de expertos sobre los probables impulsores y restricciones de la demanda. Luego se aplicaron supuestos sobre el crecimiento por categoría, la migración de canales y la progresión de precios para que el movimiento año a año sea explicable y pueda volver a ejecutarse cuando se publiquen nuevos datos públicos.
Validación de Datos y Ciclo de Actualización
La validación se realiza contrastando los resultados con señales independientes y luego analizando en detalle cualquier variación que parezca fuera de patrón para Catar. Comparamos la tendencia implícita del gasto minorista per cápita con los indicadores macroeconómicos, revisamos las cuotas de canal frente a la adopción digital observada y verificamos el movimiento de categorías frente a la dirección de las importaciones y los precios.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas, y los valores atípicos desencadenan un nuevo contacto con las fuentes para confirmar si el cambio es real o está causado por un supuesto incorrecto. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan al gasto de los consumidores, los flujos comerciales o las operaciones minoristas. Antes de la entrega, realizamos un nuevo análisis de los insumos clave y ajustamos las cifras a corto plazo para que los clientes reciban la visión actualizada más reciente.
Comparación del Dimensionamiento del Mercado Minorista de Catar de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores de mercado publicados para el comercio minorista de Catar no siempre coinciden, principalmente porque la línea de alcance se traza de manera diferente y los mismos canales no se tratan de la misma manera. Las diferencias también provienen de cómo cada editor maneja el crecimiento de precios, el comercio minorista informal y el momento de la conversión de divisas cuando los valores se presentan en USD.
El comercio minorista libre de impuestos y el comercio minorista de viajes a menudo se mezclan con el comercio minorista nacional en algunos resúmenes, pero estas ventas quedan fuera del alcance de Mordor Intelligence para este dimensionamiento del comercio minorista de Catar, que mantiene la cifra vinculada a las compras de los consumidores domésticos a través de los canales minoristas del país. La brecha también se amplía cuando una estimación utiliza un salto agresivo de la cuota en línea sin verificarlo con la capacidad de gasto de los hogares, o cuando las divisiones por formato de tienda se asumen a partir de promedios regionales en lugar de validarse con verificaciones de canal y comprador locales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,68 mil millones de USD (2025) | |
| Asociación Industrial A | 21,10 mil millones de USD (2025) | Tiende a incluir las ventas vinculadas a viajes y las ventas libres de impuestos en el total minorista y puede reportar la facturación bruta sin separar de forma consistente el gasto doméstico de los hogares frente a las cestas de los visitantes transitorios. |
| Consultora Global B | 16,90 mil millones de USD (2025) | A menudo aplica un crecimiento de categoría conservador y una mayor fuga del comercio minorista informal, y puede asumir una migración más lenta hacia el comercio moderno y los canales en línea basándose en referencias regionales en lugar de verificaciones de formato y comprador específicas de Catar. |
La comparación muestra que la diferencia se explica principalmente por lo que se contabiliza como comercio minorista en el contexto de Catar y la rapidez con que se asume que se mueven los canales y los precios. Al mantener los insumos rastreables a las señales de consumo, los indicadores de formato y las cuotas de canal verificadas mediante entrevistas, nuestra estimación es práctica de actualizar y sencilla de reproducir cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado minorista de Catar en 2026 y a qué velocidad está creciendo?
El tamaño del mercado minorista de Catar es de 19,44 mil millones de USD en 2026 y se proyecta que avance a una CAGR del 4,05% para alcanzar los 23,69 mil millones de USD en 2031.
¿Qué segmento de producto se está expandiendo más rápidamente?
Se prevé que Electrodomésticos y Aparatos del Hogar crezca a una CAGR del 11,28% hasta 2031, impulsado por la adopción del hogar inteligente y el programa de incentivos de IA del gobierno.
¿Qué canal minorista muestra las perspectivas de crecimiento más sólidas?
Se espera que el Comercio Electrónico y Otros registre una CAGR del 17,95% gracias a una penetración de internet del 94%, la logística libre de impuestos y los pagos instantáneos habilitados por fintech.
¿Por qué el Municipio de Doha domina las ventas minoristas?
Doha alberga grandes centros comerciales, oficinas corporativas y el principal aeropuerto del país, lo que le otorga una cuota de mercado del 53,60% y una afluencia sostenida de turistas y residentes.
¿Cómo afectarán el próximo IVA y las normas del impuesto mínimo global a los minoristas?
Ambas medidas elevan los requisitos de cumplimiento y aumentan las presiones de visibilidad de costes, lo que anima a los minoristas a adoptar sistemas de contabilidad fiscal digital y a renegociar los términos con los proveedores para proteger los márgenes.
¿Qué formatos de tienda están ganando terreno además de los hipermercados?
Se prevé que las tiendas de conveniencia crezcan a una CAGR del 13,21% a medida que la densidad urbana, los estilos de vida de 24 horas y la tecnología de pago sin cajero impulsada por IA animen a los compradores a favorecer las compras rápidas.
Última actualización de la página el:


