
Tamaño y Participación del Mercado de PET Reciclado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 8.78 Millones de toneladas |
| Volumen del Mercado (2031) | 12.42 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 7.19 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de PET Reciclado por Mordor Intelligence
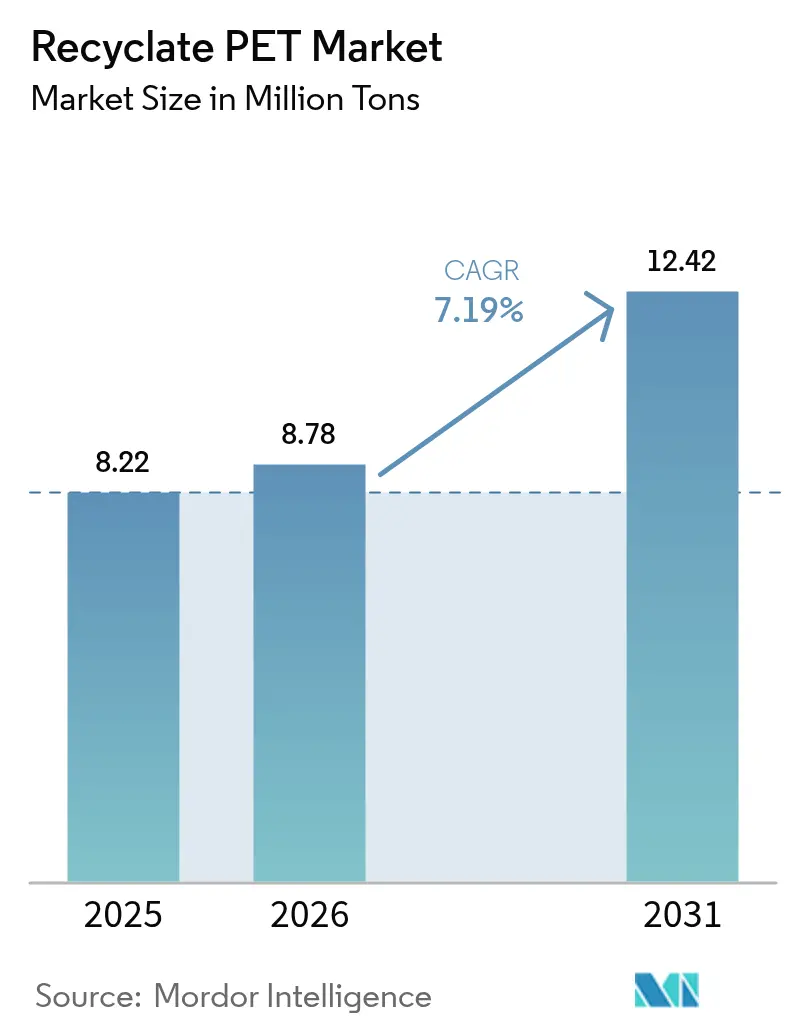
Se espera que el tamaño del Mercado de PET Reciclado aumente de 8,22 millones de toneladas en 2025 a 8,78 millones de toneladas en 2026 y alcance 12,42 millones de toneladas en 2031, creciendo a una CAGR del 7,19% durante el período 2026-2031. Los compromisos de adquisición de marcas, los mandatos vinculantes de contenido reciclado y la creciente volatilidad del precio del petróleo crudo ajustan conjuntamente la demanda de escamas y chips de grado botella, impulsando a los transformadores a suscribir contratos de suministro a largo plazo que reducen el riesgo de los proyectos de reciclaje. Las plantas de despolimerización monetizan ahora corrientes de materiales de colores, multicapa y contaminadas con fibras que antes estaban destinadas al vertedero, ampliando el conjunto de materias primas y mejorando las primas de circularidad. La demanda textil asiática, especialmente de fibra cortada reciclada, acelera el crecimiento en volumen, mientras que las normas de pasaporte digital en Europa elevan los requisitos de trazabilidad y recompensan a los recicladores capaces de proporcionar datos de procedencia detallados. Al mismo tiempo, la sobreoferta periódica de resina virgen procedente de nuevos complejos petroquímicos en Oriente Medio y China comprime los márgenes del reciclaje mecánico cuando el crudo Brent cae por debajo de 70 USD por barril. Los déficits de recogida en las economías emergentes limitan aún más la disponibilidad de pacas, desplazando el enfoque estratégico hacia modelos integrados de gestión de residuos y la financiación público-privada de sistemas municipales de recuperación.
Conclusiones Clave del Informe
- Por tipo de producto, la fibra cortada de PET representó el 41,58% del tonelaje de 2025 y se proyecta que se expanda a una CAGR del 7,44% hasta 2031, superando a todas las demás categorías.
- Por aplicación, los envases representaron el 50,79% del volumen de 2025 y se proyecta que crezcan a una CAGR del 7,57%, manteniendo su posición de liderazgo.
- Por geografía, Asia-Pacífico contribuyó con el 43,36% del volumen global de 2025 y se prevé que avance a una CAGR del 8,38%, el ritmo regional más rápido.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos más estrictos de contenido reciclado (SUPD de la UE, PPWR, EPR estatal de EE. UU.) | +2.1% | Europa, América del Norte, mercados selectivos de APAC | Mediano plazo (2-4 años) |
| Objetivos de adquisición de rPET y cero emisiones netas para 2030 liderados por marcas | +1.8% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Paridad de costos de chips de rPET frente a PET virgen en escenarios de alto precio del petróleo | +1.3% | Global, más pronunciado en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Escalado de la despolimerización que desbloquea rPET de colores de grado alimentario | +1.2% | América del Norte y Europa como núcleo, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Regulaciones emergentes de pasaporte digital que elevan las primas de trazabilidad | +0.9% | Europa inicialmente, expandiéndose a América del Norte para 2028 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos más Estrictos de Contenido Reciclado Impulsan la Demanda Estructural
El Reglamento Europeo sobre Envases y Residuos de Envases exige que las botellas de bebidas contengan material reciclado. Las multas por incumplimiento pueden alcanzar hasta los ingresos de una empresa, estableciendo efectivamente una demanda mínima de material reciclado de grado alimentario. En EE. UU., varios estados, encabezados por California, se hacen eco de esta iniciativa, estableciendo umbrales mínimos de contenido reciclado[1]. Esta medida beneficia especialmente a los transformadores con amplias redes de recogida en múltiples estados. Además, los reguladores están restringiendo la definición de "reciclado" para incluir únicamente las corrientes posconsumo, desplazando el foco de inversión hacia los sistemas de recogida en acera. Con protocolos de verificación como la ISO 14021 y la introducción de pasaportes digitales, los estándares para las auditorías son cada vez más exigentes. En respuesta, los actores proactivos están adoptando la tecnología blockchain para el rastreo de pacas. En conjunto, estas estrategias estabilizan el mercado de PET reciclado, protegiéndolo de la volatilidad de las fluctuaciones del precio del material virgen y garantizando una demanda constante.
Los Compromisos de Marca Anclan la Contratación de Suministro a Largo Plazo
Para 2030, la ambición de Coca-Cola en materia de contenido reciclado se traduce en una demanda anual de rPET a nivel mundial. Mientras tanto, la iniciativa europea de PepsiCo contribuye al cómputo total. Unilever, habiendo alcanzado rápidamente su objetivo de plástico reciclado, ha establecido ahora una ambiciosa meta para 2030[2]. Estas marcas refuerzan sus compromisos mediante contratos plurianuales ajustados por inflación, que permiten a los recicladores obtener financiación de deuda para nuevas líneas de producción. Un testimonio de este cambio en la dinámica de adquisición es el acuerdo de suministro de grado alimentario de Danone. Mientras los grandes actores aseguran sus posiciones, los recicladores mecánicos más pequeños encuentran difícil competir por las pacas fuera de estos marcos establecidos.
La Paridad de Costos en Escenarios de Alto Precio del Petróleo Inclina la Balanza Económica
Cuando los precios del crudo Brent se mantienen por encima de un determinado umbral, los costos del paraxileno y el ácido tereftálico purificado (PTA) empujan los precios del PET virgen cerca de los de las escamas de grado alimentario, eliminando el descuento habitual que históricamente ha limitado la adopción de materiales reciclados. A principios de 2025, Europa fue testigo de cómo el diferencial de precio entre el material virgen y el reciclado se redujo a un margen fácilmente influenciable por la logística. Este cambio subraya que, en el mercado actual, las regulaciones y los compromisos corporativos son los principales impulsores de la demanda, eclipsando las consideraciones de costos. Sin embargo, cuando los precios del crudo caen por debajo de un determinado nivel, se produce un descuento significativo en los materiales vírgenes. Esta caída de precios ha llevado a algunos recicladores en Europa a detener temporalmente sus operaciones. Por otro lado, los recicladores químicos, que obtienen una prima por su producción, se encuentran en cierta medida protegidos de estas fluctuaciones.
La Despolimerización Desbloquea Corrientes Anteriormente No Reciclables
En 2024, la unidad de metanólisis de Kingsport de Eastman alcanzó escala comercial, transformando fibras mixtas y botellas de colores en un polímero equivalente al virgen aprobado para su uso. Loop Industries está previsto que lance su planta de glicólisis en Normandía en 2026, enfocándose en el envase de cosméticos a través de acuerdos de suministro. Estos avances amplían el conjunto de residuos posconsumo de PET accesibles. Esto no solo alivia la demanda de pacas transparentes de alta calidad, sino que también diversifica la base de materias primas para la industria del PET reciclado, incluso con una prima de precio.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la recogida de botellas de PET en economías emergentes | -1.4% | Asia-Pacífico (excl. Japón, Corea del Sur), América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Ciclos de sobreoferta de PET virgen que deprimen los márgenes del rPET | -0.9% | Global, más agudo en Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto CAPEX para el reciclaje avanzado y el cumplimiento del grado alimentario | -0.7% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Brechas en la Infraestructura de Recogida Limitan las Materias Primas
En 2025, India logró recoger solo una parte de sus botellas de PET, dejando una cantidad significativa sin recuperar. La tasa de recogida de Indonesia fue moderada, mientras que la de Nigeria fue considerablemente baja. Esta deficiencia ha dejado a las líneas de reciclaje instaladas luchando por un insumo constante. En respuesta, las principales marcas están co-invirtiendo en sistemas municipales. Coca-Cola ha puesto su mira en establecer puntos de recogida en Lagos y Abuja para 2027. Mientras tanto, PepsiCo está canalizando fondos hacia instalaciones de recuperación de materiales en Indonesia, con el objetivo de mejorar la tasa de recogida nacional para 2028. Sin embargo, hasta que estas iniciativas se amplíen, el flujo limitado de pacas frenará el crecimiento a corto plazo, especialmente para los recicladores independientes que carecen de recursos para desarrollar sus propias redes.
La Sobreoferta de PET Virgen Presiona los Márgenes
Entre 2024 y 2026, Arabia Saudita, los Emiratos Árabes Unidos y China vieron la introducción de nueva capacidad de material virgen, aprovechando la nafta y el etano de bajo costo. A medida que los precios del crudo bajaron a finales de 2024, el precio de la resina virgen entregada en Europa cayó, situándose por debajo del de las escamas de grado alimentario y llevando a muchos recicladores a reducir temporalmente sus operaciones. Los recicladores de espectro completo, sin la red de seguridad de los mandatos regulatorios o los contratos cerrados, se encuentran vulnerables a estas compresiones cíclicas, que pueden erosionar los márgenes trimestrales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Impulso de la Fibra Refuerza el Liderazgo en VolumenLa fibra cortada de PET representó el 41,58% del volumen de 2025 gracias a la demanda asiática de prendas de vestir y textiles para el hogar, y está previsto que crezca a un ritmo anual del 7,44% hasta 2031. Este impulso la posiciona como el actor dominante en el mercado de PET reciclado durante el período de pronóstico. En contraste, las botellas de PET, específicamente las de grado alimentario, están emergiendo como el subsegmento de más rápido crecimiento. Su crecimiento está respaldado por los mandatos para botellas de bebidas en Europa y varios estados de EE. UU., junto con los avances en el reciclaje químico que ahora admiten materias primas opacas y multicapa. Mientras que las láminas y películas de PET experimentan incrementos graduales —gracias al cambio de los minoristas europeos del poliestireno a los termoformados circulares—, los flejes de PET, aunque de nicho, están ganando terreno en el cumplimiento de pedidos del comercio electrónico a medida que las empresas buscan reducir el uso de plástico virgen en la logística.
Los marcos regulatorios y las directrices de contacto con alimentos refuerzan la demanda de PET de grado botella: la Autoridad Europea de Seguridad Alimentaria (EFSA) y la Administración de Alimentos y Medicamentos (FDA) han establecido estándares claros para la validación de procesos mecánicos y químicos, aliviando las incertidumbres para los desarrolladores. Si bien las botellas no alimentarias, como las de detergentes y cuidado personal, enfrentan requisitos de cumplimiento menos estrictos, aún se benefician de los compromisos de las marcas, ejemplificados por los objetivos de contenido reciclado en Europa. Otras categorías, que van desde pellets de grado técnico hasta películas para electrónica, actualmente ocupan una pequeña cuota de mercado, pero están en posición de ganar impulso a medida que las plantas de despolimerización produzcan resina equivalente a la virgen que cumpla con estrictos estándares mecánicos.
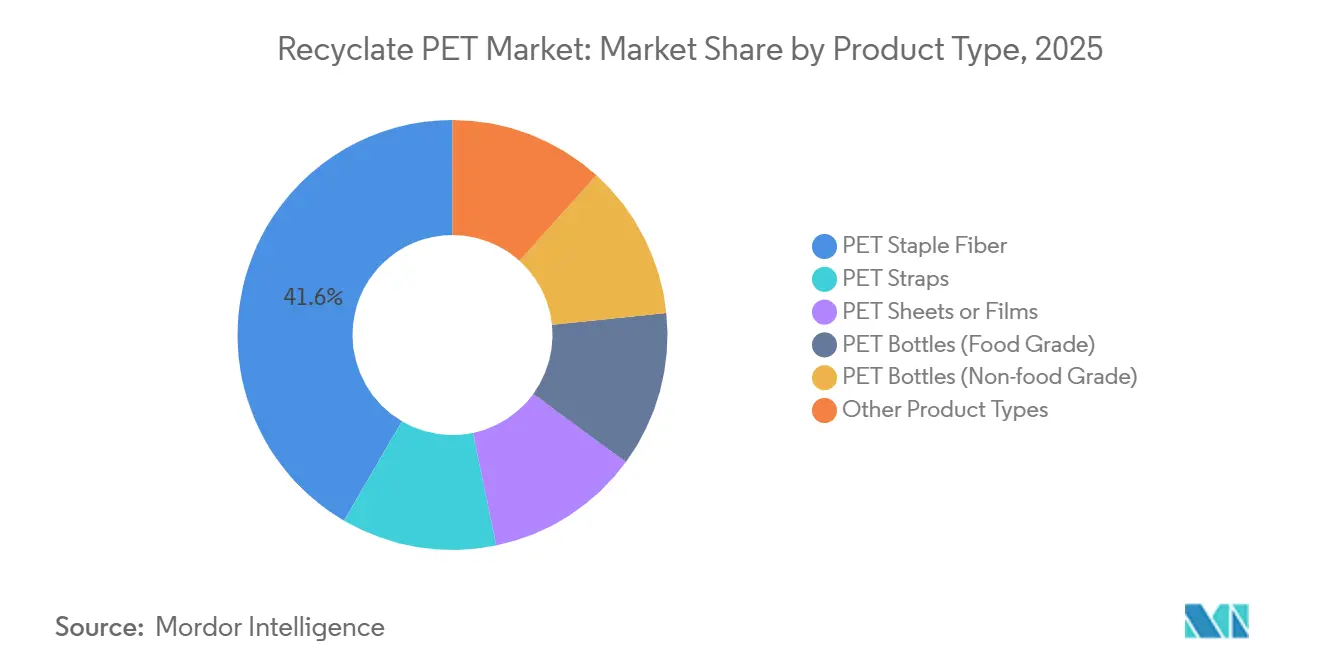
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Envases Dominan la Curva de DemandaLos envases representaron el 50,79% del volumen de 2025 y avanzan a una CAGR del 7,57%. Este crecimiento está respaldado por los mandatos de contenido reciclado en la UE y EE. UU., garantizando una demanda constante incluso durante las caídas en los precios del material virgen. Dicho dominio pone de relieve por qué los envases ostentan la mayor cuota del mercado de PET reciclado y continúan atrayendo la mayoría de las nuevas adiciones de capacidad. Los hilos industriales, utilizados en aplicaciones como cinturones de seguridad, cuerdas para neumáticos y geotextiles, están previstos para crecer aún más. Este crecimiento está impulsado por el impulso de la industria automotriz hacia la reducción de peso y el alejamiento del nailon. Las aplicaciones en materiales de construcción están ganando terreno, especialmente con el respaldo de etiquetas de construcción sostenible como LEED. En particular, los fabricantes de tarimas de EE. UU. están incorporando ahora altos niveles de PET posconsumo en sus productos.
Las tendencias regionales muestran una divergencia: Europa y América del Norte se centran predominantemente en los envases, mientras que la región de Asia-Pacífico muestra un mayor énfasis en los textiles y la construcción. Esto se atribuye en gran medida al crecimiento poblacional e infraestructural de la región. Aunque los dispositivos electrónicos especializados y los dispositivos médicos actualmente ocupan un espacio de nicho, están en posición de crecer. Esto se debe a su capacidad para utilizar materias primas despolimerizadas, que cumplen con estrictos estándares de pureza y rendimiento, algo que las escamas mecánicas tienen dificultades para lograr.
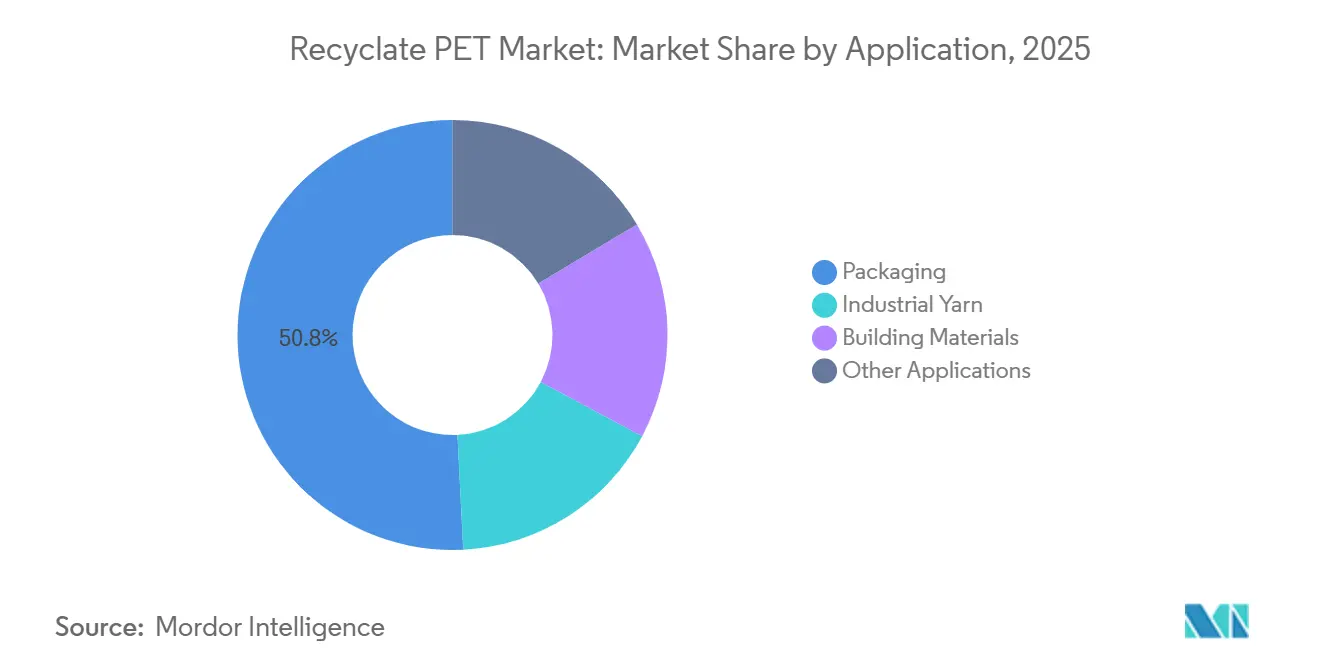
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de PET Reciclado en Asia-Pacífico
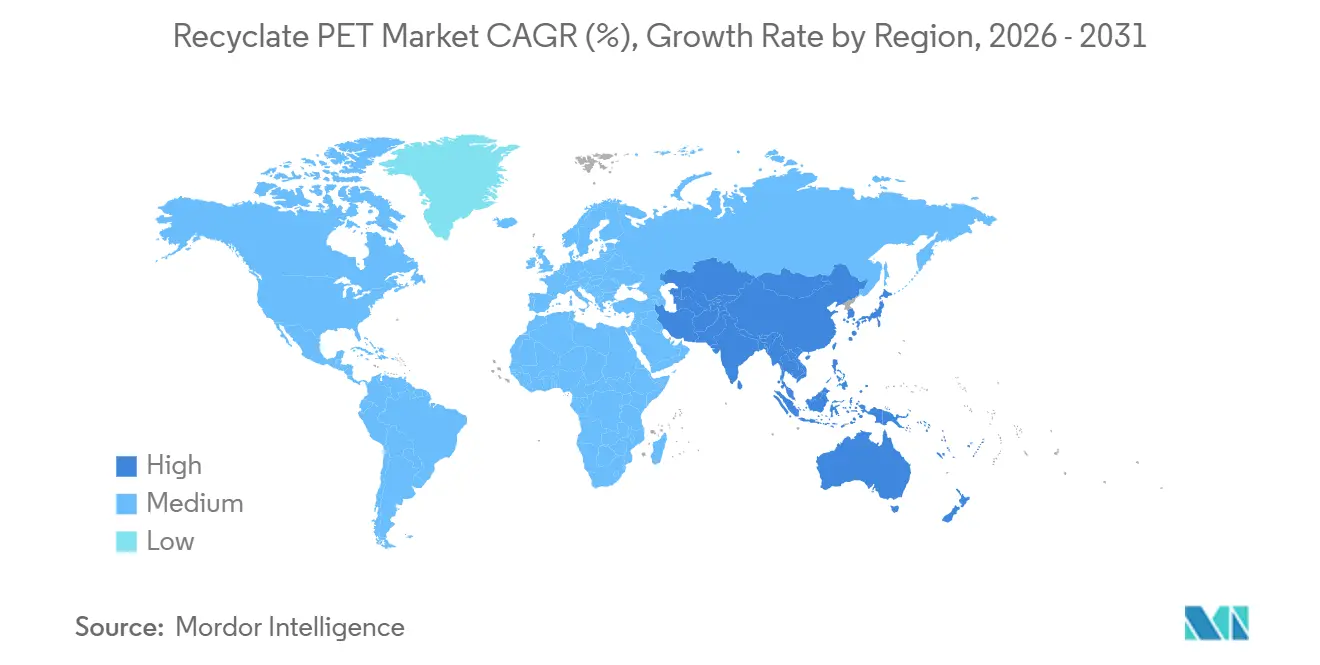
Asia-Pacífico representó el 43,36% del volumen de 2025 y se prevé que crezca a una tasa anual del 8,38% hasta 2031. El ambicioso objetivo de China en materia de contenido reciclado de botellas para 2028 ha impulsado expansiones de capacidad por parte de actores como Far Eastern New Century. Por su parte, India, que aplica un umbral mínimo desde 2025, ha visto cómo Reliance y Ganesha Ecosphere invierten en capacidad sustancial. A pesar de que Indonesia y Vietnam presentan tasas de recolección rezagadas, los sistemas de depósito financiados por marcas están previstos para duplicar estas tasas antes de 2028. Japón y Corea del Sur, con altas tasas de recolección, están desplazando su enfoque hacia el reciclaje químico, con Mitsubishi Chemical y SK Chemicals listos para poner en marcha plantas de glicólisis en 2026–2027.
Mercado de PET Reciclado en Europa
Europa, que concentra una porción significativa del volumen global de 2025, está proyectada para expandirse de manera sostenida. Gracias a los maduros sistemas de depósito que alcanzan altas tasas de recolección y a la presencia de actores verticalmente integrados como Veolia y SUEZ, Alemania, el Reino Unido, Francia e Italia utilizan conjuntamente una participación mayoritaria del rPET de la región. En los países nórdicos, los proyectos piloto de depósitos digitales mediante códigos QR ya han superado tasas de retorno notables. Con el respaldo de iniciativas de financiamiento, Turquía y Rusia están estableciendo nuevas plantas de clasificación y lavado, con el objetivo de mejorar las tasas de recolección para 2028. El panorama competitivo está cambiando, con recicladores mecánicos que elevan los precios de acceso a pacas, mientras que los recicladores químicos se centran en flujos que las líneas convencionales pasan por alto.
Mercado de PET Reciclado en las Américas y MEA
América del Norte, que representa una participación destacada del volumen de 2025, está experimentando un crecimiento sostenido. Estados como California, Nueva York, Washington y Oregón lideran la demanda, estableciendo ambiciosos umbrales para plásticos de un solo uso para 2030. Estados Unidos alberga proyectos de gran envergadura, entre ellos la planta insignia de metanólisis de Eastman y la iniciativa de Loop Industries Inc., ambos complementando los esfuerzos de los gigantes del reciclaje mecánico Plastipak Holdings Inc. y PolyQuest Inc. El Registro Federal de Plásticos de Canadá está evolucionando hacia umbrales obligatorios para 2027, proyectando una demanda anual incremental. En México, las tasas de recolección están en aumento gracias a las mejoras en clasificación respaldadas por Alpek S.A.B. de C.V. Si bien América del Sur y Oriente Medio y África representan una participación menor de la demanda global, están avanzando con programas de máquinas de retorno inverso y de Responsabilidad Extendida del Productor financiados por bancos de desarrollo, con el objetivo de elevar las tasas de recolección regionales para 2028.
Panorama regulatorio
El entorno regulatorio del PET reciclado está cada vez más determinado por normas obligatorias de contenido reciclado y verificación en Europa. El Reglamento (UE) 2025/40 (Reglamento sobre Envases y Residuos de Envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica de forma general a partir del 12 de agosto de 2026, endureciendo los requisitos en el diseño de envases, las obligaciones de contenido reciclado y la documentación de cumplimiento. Complementando esto, la Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/1425 el 30 de junio de 2026, estableciendo normas de cálculo, verificación e información para el contenido reciclado químicamente en botellas de PET de un solo uso en el marco de la Directiva sobre Plásticos de Un Solo Uso, aumentando la importancia de la contabilidad de balance de masa auditable y la preparación para la verificación por terceros.
Fuera de Europa, los enfoques regulatorios siguen siendo más fragmentados entre las principales regiones consumidoras. En China, las normas nacionales administradas por SAC/TC 15 se ampliaron a principios de 2026, con nuevas normas sobre plásticos reciclados vigentes desde el 1 de febrero de 2026 que cubren criterios de evaluación y calidad, lo que respalda especificaciones de adquisición nacional más formalizadas para las resinas recicladas. En Estados Unidos, la FDA continúa gestionando un programa de revisión voluntario y no vinculante para procesos de reciclaje destinados a aplicaciones de contacto con alimentos (mediante orientación y una base de datos de presentaciones), determinando el acceso al mercado a través de opiniones sobre seguridad de procesos en lugar de establecer cuotas obligatorias de contenido reciclado posconsumo a nivel federal.
Análisis de la cadena de valor
La cadena de valor del PET reciclado comienza con la recolección de PET posconsumo (sistemas de depósito y devolución, recolección municipal en la acera y recolección informal en mercados emergentes), seguida de la clasificación y el preprocesamiento en pacas que se envían a los recicladores. El reciclaje mecánico (clasificación, molienda, lavado en caliente, descontaminación y extrusión en escamas o pellets) sigue siendo la vía dominante para aplicaciones de alto volumen como envases, fibra corta y flejes, mientras que la despolimerización se utiliza para convertir flujos mixtos, coloreados y contaminados en productos equivalentes a virgen para aplicaciones de mayor especificación. La demanda posterior está liderada por convertidores de envases y propietarios de marcas que requieren cumplimiento apto para alimentos, y el textil (fibra corta e hilado) constituye un mercado más amplio capaz de absorber rangos de calidad más amplios.
Los principales cuellos de botella se concentran en la disponibilidad y calificación de materia prima. Norteamérica ilustra esta presión: NAPCOR informó una tasa de reciclaje de botellas de PET del 30,2% en 2024 (frente al 32,5% en 2023), junto con importaciones récord de rPET que se acercan a una cuarta parte del suministro total, cambiando el equilibrio de abastecimiento y la formación de precios para los recicladores. Las asociaciones también se utilizan cada vez más para estabilizar la cadena y asegurar productos conformes. Por ejemplo, CARBIOS firmó contratos comerciales plurianuales (mayo de 2025) con LOREAL y LOccitane en Provence para rPET biorreciclado de su planta de Longlaville, y Toyo Seikan Group (febrero de 2025) anunció una colaboración multiparte en Japón para promover el reciclaje de circuito cerrado de envases plásticos, señalando una integración más profunda entre propietarios de envases, productores de materiales y participantes en tecnología de reciclaje.
Panorama Competitivo
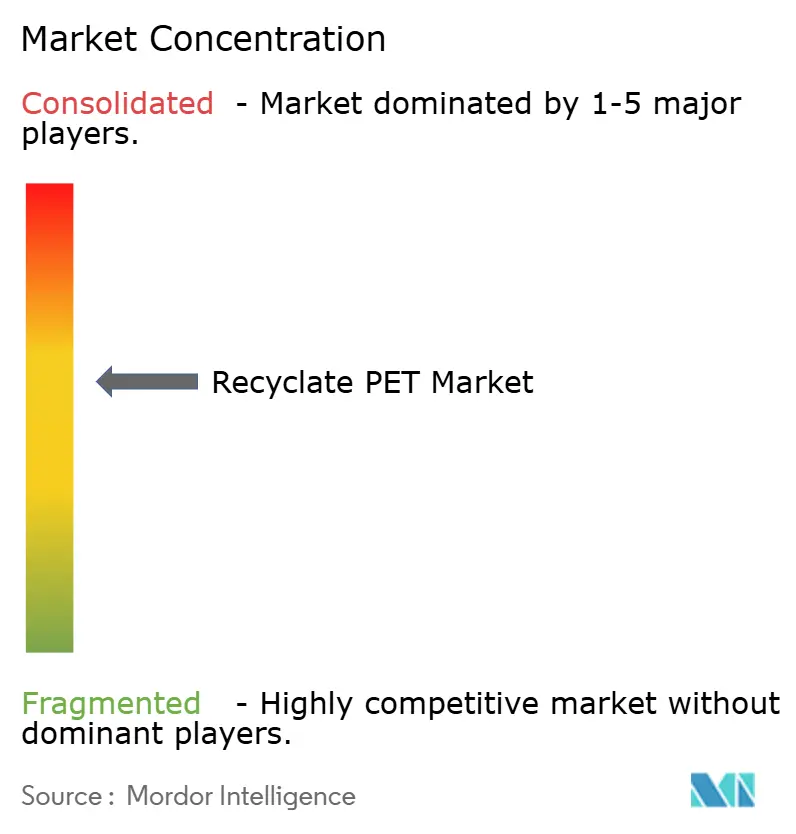
El mercado global de PET reciclado está moderadamente consolidado. El énfasis estratégico oscila desde los anuncios de capacidad en megatoneladas hacia la contratación de suministro garantizada y la trazabilidad digital. Los recicladores mecánicos invierten ahora en clasificadores de color por infrarrojo cercano e inteligencia artificial para reducir la contaminación por debajo de 50 ppm, mientras que los actores del reciclaje químico licencian la propiedad intelectual de despolimerización para distribuir el riesgo de capital. Los operadores de gestión de residuos como Veolia, Suez y Biffa evitan cada vez más a los procesadores independientes moviéndose hacia aguas abajo, amenazando a los pequeños recicladores a menos que forjen alianzas de intercambio de materias primas o se especialicen en grados certificados de alta viscosidad. A medida que se avecinan las normas de pasaporte digital, la trazabilidad se convierte en una palanca de margen: las escamas certificadas ya obtienen primas en los mercados al contado europeos, reforzando la brecha entre los grandes actores integrados y los independientes con recursos limitados.
Líderes de la Industria de PET Reciclado
-
Indorama Ventures Public Company Limited
-
Far Eastern New Century Corporation
-
Alpla Group
-
Alpek S.A.B. de C.V.
-
Plastipak Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de PET Reciclado Empresas cubiertas en este informe
- Alpek S.A.B. de C.V.
- Alpla Group
- Biffa
- Evergreen
- Far Eastern New Century Corporation
- Ganesha Ecosphere Ltd.
- Indorama Ventures Public Company Limited
- Jiangsu Zhongyuan Industrial Group Co. Ltd
- Loop Industries Inc.
- Phoenix Technologies
- Plastipak Holdings Inc.
- PolyQuest Inc.
- Reliance Industries Ltd
- SUEZ
- Veolia
- Verdeco Recycling Inc.
- Visy
Oportunidades de mercado y perspectivas futuras
La ampliación de la capacidad de rPET apto para alimentos en mercados de recolección y reciclaje poco penetrados es un tema de espacio en blanco claro, particularmente en partes de África y Asia Meridional, donde las tasas de recuperación de botellas limitan el suministro de pacas y las marcas locales dependen de resina importada. La actividad de inversión apunta directamente a esta brecha: Polysmart Packaging inició la construcción en marzo de 2026 de la primera fase de una instalación de reciclaje de plásticos de 60 millones de USD en Nigeria, diseñada para procesar hasta 100.000 toneladas de plásticos mixtos al año en rPET apto para alimentos, e Indorama Ventures se asoció con Nigerian Breweries y Genesis Energy en marzo de 2026 para desarrollar una instalación de rPET apto para alimentos de 45.000 toneladas anuales en Lagos, con operaciones previstas para 2027. Estos proyectos reflejan un modelo emergente que combina la demanda de conversión local con la agregación regionalizada de materia prima y un procesamiento listo para el cumplimiento normativo.
En Europa, los requisitos de verificación y trazabilidad crean una oportunidad diferenciada para los recicladores que pueden suministrar declaraciones de contenido reciclado auditadas tanto en las vías mecánicas como químicas. La Decisión de Ejecución de la Comisión Europea (UE) 2026/1425 (adoptada el 30 de junio de 2026) define las normas de contabilidad de balance de masa e información para el contenido reciclado químicamente en botellas de PET de un solo uso, aportando mayor claridad sobre cómo el reciclaje avanzado puede acreditarse hacia los objetivos regulatorios y aumentando el valor de los sistemas de cadena de custodia. En Asia, las incorporaciones incrementales de suministro en India, incluida la puesta en marcha por parte de Ganesha Ecosphere de una expansión brownfield de rPET de 22.500 toneladas en Warangal (marzo de 2026) y los aumentos anunciados de capacidad apta para alimentos por Srichakra Polyplast (finales de 2026) y LNJ GREENPET (inicio de operaciones previsto para septiembre de 2026), refuerzan la atracción de demanda desde el sector de envases, y también destacan la ventaja de los actores integrados de recolección a resina que pueden competir en calidad constante y documentación de cumplimiento.
Desarrollos recientes de la industria en Mercado de PET Reciclado
- Junio de 2026: La Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/1425, que establece normas de cálculo, verificación e información para el contenido de plástico reciclado químicamente en botellas de PET de un solo uso. La decisión formaliza las expectativas de balance de masa y auditoría para las declaraciones de reciclaje químico, fortaleciendo la vía de cumplimiento para el rPET despolimerizado en cadenas de suministro de envases reguladas.
- Marzo de 2026: Indorama Ventures se asoció con Nigerian Breweries y Genesis Energy para desarrollar una instalación de producción de rPET apto para alimentos en Lagos, Nigeria, con una capacidad planificada de 45.000 toneladas anuales y una puesta en marcha prevista para la primera mitad de 2027. La asociación respalda un suministro localizado de botella a botella, mejorando el acceso a resina conforme en un mercado donde la infraestructura de recolección y procesamiento aún se está desarrollando.
- Diciembre de 2024: Veolia adquirió una participación del 60% en PET Recycling Team por 80 millones de CHF, añadiendo aproximadamente 40.000 toneladas de capacidad de reciclaje apta para alimentos en Suiza. El movimiento amplía la presencia europea de Veolia en rPET de alta especificación y refuerza el cambio hacia plataformas de gestión de residuos y reciclaje verticalmente integradas.
Mercado de PET Reciclado Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de PET reciclado abarca los materiales de PET reciclado convertidos en formas utilizables, como escamas, pellets y resina de grado para producto final, que se comercializan para la fabricación de envases, fibras, láminas y otros usos posteriores.
Exclusiones del alcance: La resina de PET virgen, los plásticos reciclados que no son PET, y los equipos y servicios de reciclaje quedan excluidos de los totales del mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Fibra Cortada de PET
- Flejes de PET
- Láminas o Películas de PET
- Botellas de PET (Grado Alimentario)
- Botellas de PET (Grado No Alimentario)
- Otros Tipos de Productos
- Por Aplicación
- Envases
- Hilo Industrial
- Materiales de Construcción
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y construir el primer conjunto de supuestos sobre la oferta, la demanda y la dirección de los precios. Nos apoyamos en fuentes públicas como organismos nacionales de estadística, portales de datos aduaneros y comerciales, reguladores medioambientales y organismos sectoriales especializados en el reciclaje de plásticos, junto con artículos de revistas científicas revisadas por pares sobre rendimientos del reciclaje de PET e impactos de la contaminación.
Para mantener el modelo anclado en la realidad, se revisaron los informes anuales y las presentaciones para inversores de las empresas en busca de ampliaciones de capacidad, calendarios de puesta en marcha y comentarios sobre la utilización de plantas, y estos se contrastaron con cobertura de prensa de reconocido prestigio. Se utilizó selectivamente una suscripción de pago centrada en las finanzas y noticias corporativas para confirmar cambios de titularidad y la huella operativa, y se empleó una base de datos de patentes para comprender en qué medida las mejoras de proceso podrían modificar los rendimientos a lo largo del tiempo. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas adicionales para recopilar datos, validar supuestos y aclarar cuestiones abiertas durante el trabajo.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con recicladores, transformadores, usuarios de envases del lado de las marcas, y equipos de distribución y aprovisionamiento que realizan un seguimiento de la disponibilidad y los requisitos de calidad del rPET. También conversamos con interlocutores técnicos y de cumplimiento normativo que trabajan con los requisitos de contacto con alimentos, incluidos los límites de aceptación prácticos para color, viscosidad intrínseca y contaminación. Estos insumos se utilizaron posteriormente para ajustar la utilización, las pérdidas de rendimiento y la combinación de grados por región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos de nivel C: 22% | APAC: 46% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 43% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente mediante una reconstrucción descendente en la que la producción regional de reciclaje y las señales comerciales se mapean en un conjunto de oferta de rPET utilizable, que luego se ajusta por las pérdidas de rendimiento típicas y la distribución entre el grado botella y los grados fibra o industrial. Una vez estructurado el conjunto de demanda, los totales se verifican mediante aproximaciones ascendentes selectivas, como el consumo muestreado de transformadores, la consolidación de capacidad de recicladores para los principales centros y comprobaciones puntuales de canal sobre el volumen de material que fluye hacia envases y fibra.
En este mercado, los insumos clave fueron las tasas de recolección y reciclaje de PET, la capacidad instalada de lavado y peletización, las variaciones de utilización vinculadas a los ciclos de precios del PET virgen, la proporción de aprobaciones de grado alimentario y los rendimientos de conversión de chatarra a escama y de escama a pellet (que varían con la contaminación). Las previsiones se elaboran mediante análisis de escenarios respaldado por un conjunto reducido de impulsores, principalmente los objetivos de contenido reciclado impulsados por políticas, las ampliaciones de capacidad previstas ya en ejecución y el crecimiento de la demanda de uso final en bebidas y fibras. Cuando la visibilidad ascendente es escasa, las brechas se gestionan aplicando bandas conservadoras de utilización y rendimiento por región, seguidas de verificaciones con los comentarios de las entrevistas antes de finalizar la serie.
Ciclo de validación y actualización de datos
Los resultados se validan mediante múltiples verificaciones para que los totales permanezcan alineados con las señales del mundo real. Comparamos el volumen modelado con indicadores independientes como los volúmenes de reciclaje de PET reportados, los movimientos de importación y exportación de rPET y los calendarios conocidos de puesta en marcha de capacidad; luego revisamos las anomalías y las corregimos antes de la aprobación final.
Si aparece una varianza significativa por región o grado, se activan llamadas de seguimiento para volver a contrastar los supuestos que la causaron, generalmente la utilización, las pérdidas de rendimiento o la distribución del grado alimentario. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como cambios regulatorios, paradas importantes de plantas o puestas en marcha de capacidad significativas. Antes de la entrega, el modelo completo se reabre para una nueva pasada de datos, de modo que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de PET reciclado de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el PET reciclado a menudo no coinciden, incluso cuando parecen abordar el mismo tema. Las diferencias suelen provenir de la unidad utilizada para el dimensionamiento, la forma en que se contabilizan los grados y si el estudio realiza un seguimiento del volumen de material o de un mercado de resina basado en valor.
En este mercado, los principales factores son si las cifras incluyen únicamente los volúmenes de PET reciclado vendidos para usos finales, o si también añaden plásticos reciclados adyacentes y el valor del producto posterior, lo que puede inflar el número rápidamente. Otra brecha proviene de cómo se trata el material de grado alimentario frente al material de grado no alimentario, ya que los niveles de precios y aceptación difieren, y el momento de la conversión de divisas puede modificar las cifras de valor incluso cuando el tonelaje permanece estable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,22 M de toneladas (2025) | |
| Consultora global A | 19,38 mil millones de USD (2025) | Esta cifra está basada en valor y captura los ingresos por resina en una definición de mercado de rPET más amplia, por lo que no es directamente comparable con un total de reciclado expresado en volumen sin un puente claro de precio promedio y combinación de grados. |
| Editorial sectorial B | 13,95 mil millones de USD (2025) | Esta estimación utiliza USD y parece agrupar múltiples alcances de fuente y aplicación, lo que puede incorporar flujos más amplios de PET reciclado y supuestos de precios que alejan el total de una perspectiva estricta de volumen de reciclado. |
La tabla muestra que la dispersión es principalmente una cuestión de unidad y alcance, no un simple desacuerdo sobre la dirección. En el modelo de Mordor Intelligence, el mercado se dimensiona como volumen físico en millones de toneladas y luego se reporta tal cual, lo que evita mezclar las variaciones del precio de la resina en el total del mercado y mantiene la serie vinculada a las realidades de recolección, rendimiento y capacidad.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado de PET reciclado para 2031?
Se prevé que el tamaño del mercado de PET reciclado alcance 12,42 millones de toneladas para 2031, lo que refleja una CAGR del 7,19% desde 8,78 millones de toneladas en 2026.
¿Cómo afectan los mandatos de contenido reciclado a los contratos de suministro?
Las cuotas vinculantes en Europa y varios estados de EE. UU. impulsan a las marcas a firmar acuerdos de suministro plurianuales de volumen fijo, dando a los recicladores visibilidad de ingresos para financiar nueva capacidad.
¿Qué segmento lidera actualmente la demanda?
Los envases ostentan la mayor cuota con el 50,79% del volumen de 2025, impulsados por los mandatos para botellas de bebidas y la creciente adopción de bandejas termoformadas.
¿Por qué está ganando terreno la despolimerización?
El reciclaje químico convierte el PET mixto o de colores en resina equivalente a la virgen, ampliando el conjunto de residuos accesibles a corrientes que las líneas mecánicas rechazan, y obteniendo una prima de precio.
¿Qué región está creciendo más rápido?
Asia-Pacífico se está expandiendo a una CAGR del 8,38% hasta 2031, impulsada por los requisitos de contenido reciclado de China e India y la creciente demanda textil.