
Recyclate PET Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
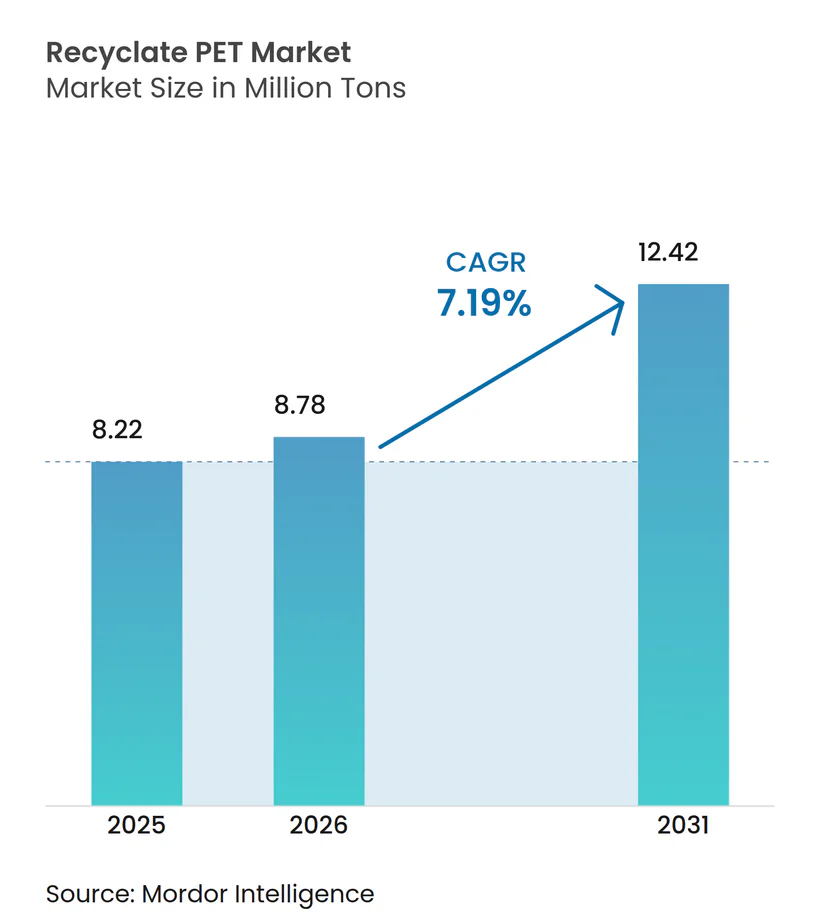
| Marktvolumen (2026) | 8.78 Millionen Tonnen |
| Marktvolumen (2031) | 12.42 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 7.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Recyclate PET Marktanalyse von Mordor Intelligence
Die Größe des Recyclate PET Marktes wird voraussichtlich von 8,22 Millionen Tonnen im Jahr 2025 auf 8,78 Millionen Tonnen im Jahr 2026 steigen und bis 2031 12,42 Millionen Tonnen erreichen, mit einer CAGR von 7,19 % über den Zeitraum 2026–2031. Beschaffungszusagen von Marken, verbindliche Vorgaben für Recyclingmaterialanteile und die zunehmende Volatilität der Rohölpreise verschärfen gemeinsam die Nachfrage nach Flakes und Chips in Lebensmittelqualität und veranlassen Verarbeiter, langfristige Lieferverträge abzuschließen, die Recyclingprojekte risikoärmer machen. Depolymerisationsanlagen verwerten heute farbige, mehrschichtige und faserverschmutzte Ströme, die früher auf Deponien landeten, erweitern so den Rohstoffpool und steigern die Kreislaufwirtschaftsprämien. Die asiatische Textilinachfrage, insbesondere nach recycelter Stapelfaser, beschleunigt das Mengenwachstum, während digitale Passvorschriften in Europa die Rückverfolgbarkeitsanforderungen erhöhen und Recycler belohnen, die detaillierte Herkunftsdaten liefern können. Gleichzeitig drückt ein periodisches Überangebot an Neuware aus neuen petrochemischen Anlagen im Nahen Osten und in China die Margen des mechanischen Recyclings, wenn der Brent-Rohölpreis unter 70 USD pro Barrel fällt. Sammeldefizite in Schwellenländern schränken die Ballenverfügbarkeit weiter ein und verlagern den strategischen Fokus auf integrierte Abfallwirtschaftsmodelle sowie öffentlich-private Finanzierung kommunaler Rückgewinnungssysteme.
Wichtigste Erkenntnisse des Berichts
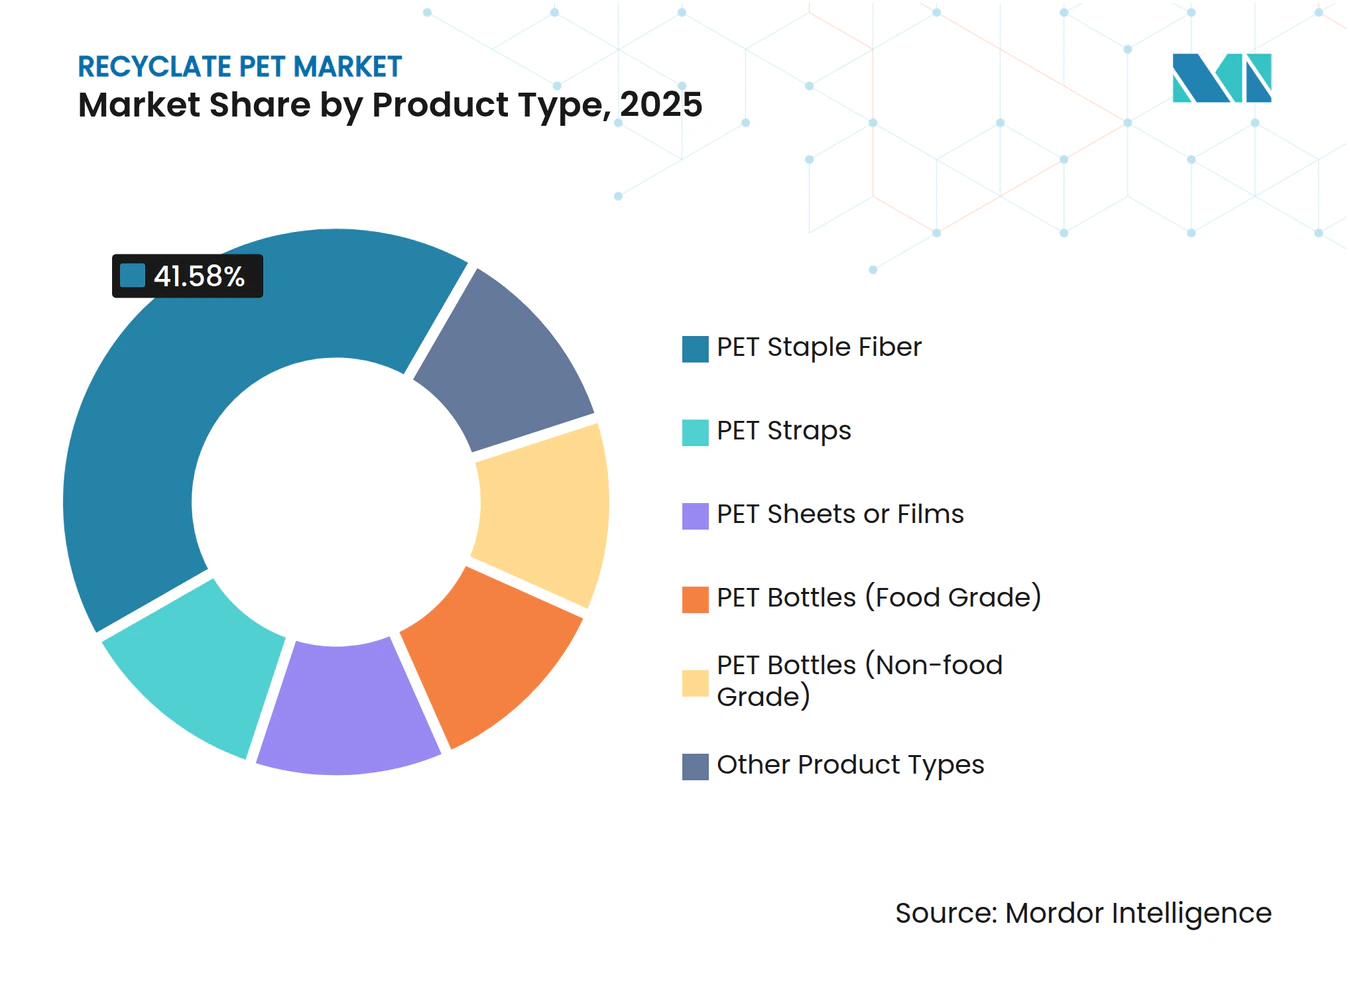
- Nach Produkttyp entfiel PET-Stapelfaser auf 41,58 % des Tonnagevolumens 2025 und soll bis 2031 mit einer CAGR von 7,44 % wachsen – damit übertrifft sie alle anderen Kategorien.
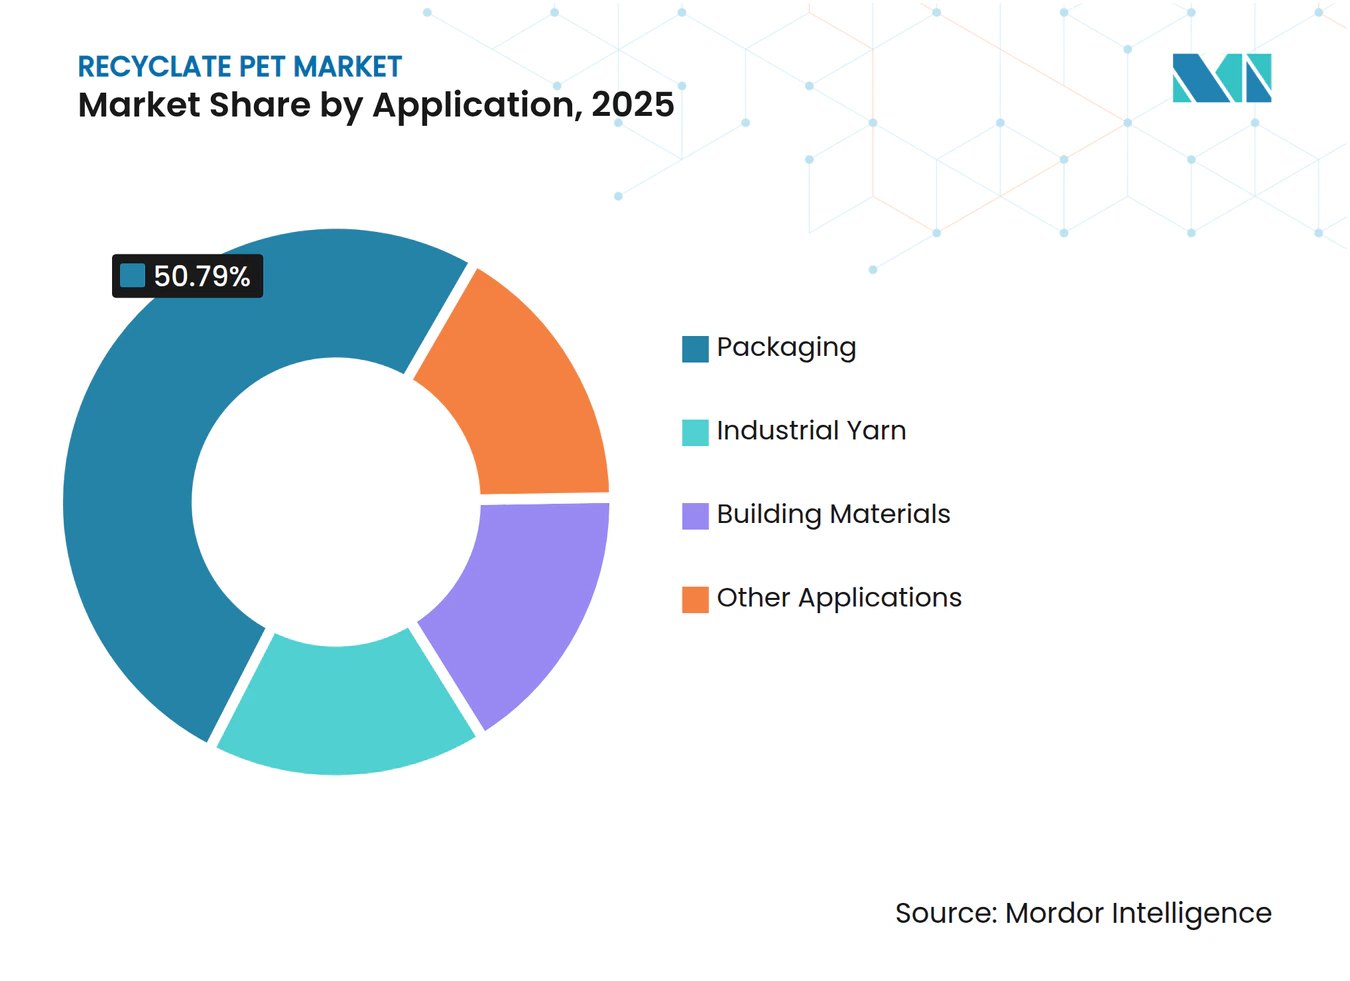
- Nach Anwendung hielt Verpackung 50,79 % des Volumens 2025 und soll mit einer CAGR von 7,57 % wachsen, womit sie ihre Führungsposition beibehält.
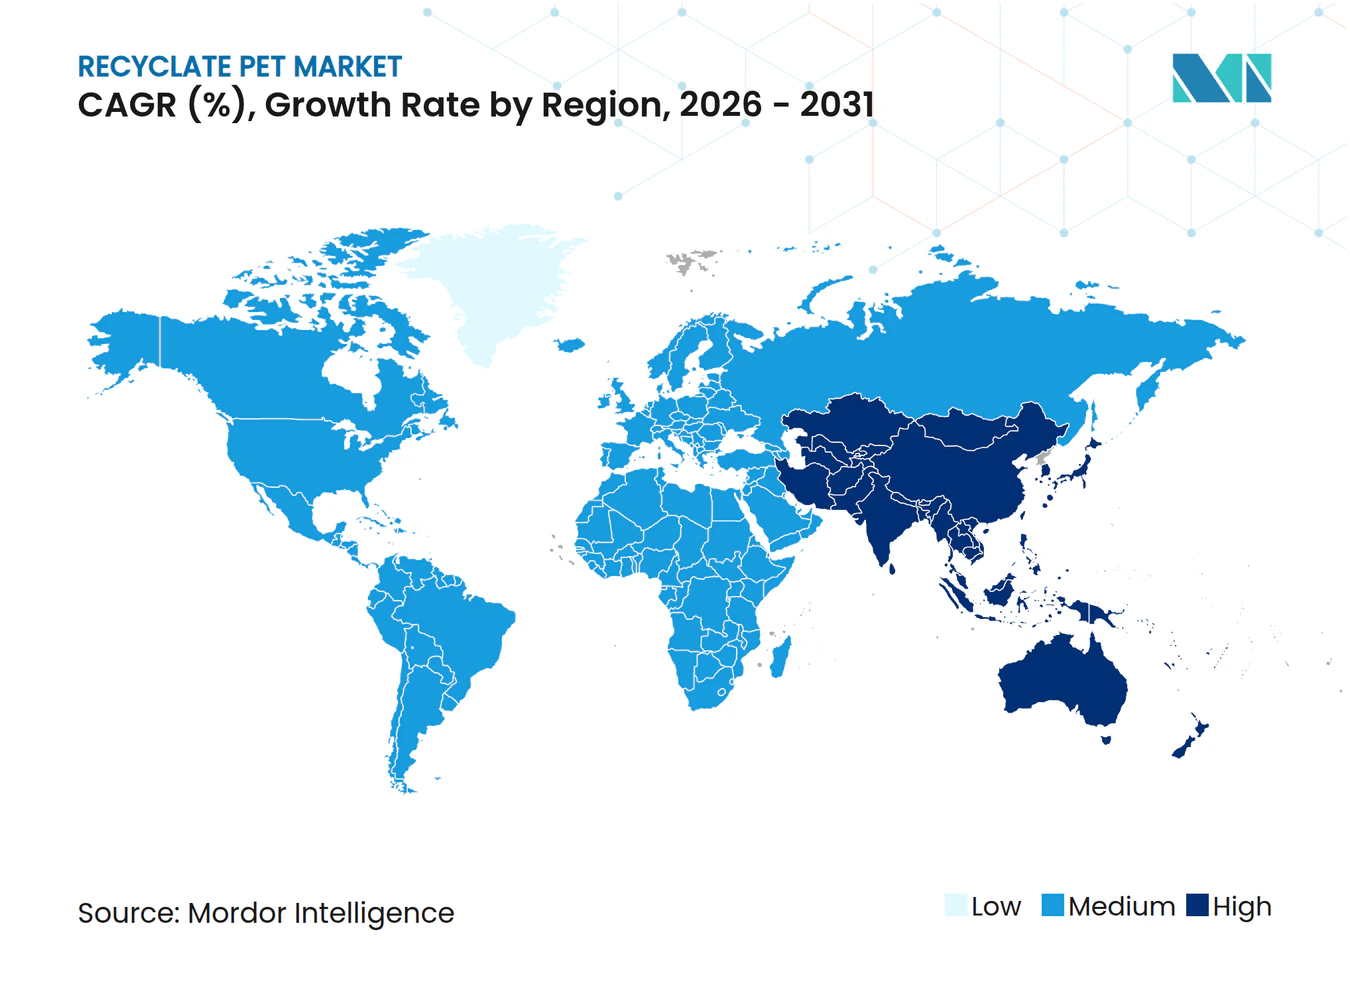
- Nach Geografie trug Asien-Pazifik 43,36 % des globalen Volumens 2025 bei und soll mit einer CAGR von 8,38 % wachsen – das ist das schnellste regionale Tempo.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorgaben für Recyclingmaterialanteile (EU SUPD, PPWR, US-staatliche EPR) | +2.1% | Europa, Nordamerika, ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Markenseitige Beschaffungsziele für Netto-Null 2030 und rPET | +1.8% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kostenparität von rPET-Chips gegenüber Neuware-PET in Hochölszenarien | +1.3% | Global, am ausgeprägtesten in Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Hochskalierung der Depolymerisation zur Erschließung von farbigem rPET in Lebensmittelqualität | +1.2% | Kernregionen Nordamerika und Europa, Ausstrahlungseffekte auf APAC | Langfristig (≥ 4 Jahre) |
| Aufkommende Vorschriften für digitale Pässe, die Rückverfolgbarkeitsprämien erhöhen | +0.9% | Zunächst Europa, Ausweitung auf Nordamerika bis 2028 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorgaben für Recyclingmaterialanteile treiben strukturelle Nachfrage an
Die europäische Verpackungs- und Verpackungsabfallverordnung schreibt vor, dass Getränkeflaschen Recyclingmaterial enthalten müssen. Bußgelder bei Nichteinhaltung können bis zu einem Anteil des Unternehmensumsatzes betragen und schaffen damit eine Mindestanforderung an Recyclat in Lebensmittelqualität. In den USA folgen mehrere Bundesstaaten, angeführt von Kalifornien, dieser Initiative und legen Mindestschwellen für Recyclingmaterialanteile fest[1]. Diese Entwicklung begünstigt insbesondere Verarbeiter mit weitreichenden bundesstaatenübergreifenden Sammelnetzen. Darüber hinaus verschärfen Regulierungsbehörden die Definition von „recycelt” auf ausschließlich Post-Consumer-Ströme, was den Investitionsfokus auf Bordsteinkantensysteme lenkt. Mit Verifizierungsprotokollen wie ISO 14021 und der Einführung digitaler Pässe steigen die Anforderungen an Audits. Als Reaktion darauf setzen proaktive Akteure auf Blockchain-Technologie zur Ballenverfolgung. Insgesamt stabilisieren diese Strategien den Recyclate PET Markt, schützen ihn vor der Volatilität von Neuwareschwankungen und sichern eine konsistente Nachfrage.
Markenzusagen sichern langfristige Abnahmeverträge
Bis 2030 entspricht Coca-Colas Ambition für Recyclingmaterialanteile einem jährlichen globalen rPET-Bedarf. Gleichzeitig trägt PepsiCos europäische Initiative zur Gesamtmenge bei. Unilever, das sein Recyclingkunststoffziel bereits rasch erreicht hat, hat nun ein ehrgeiziges Ziel für 2030 gesetzt[2]. Diese Marken stärken ihre Zusagen durch mehrjährige, inflationsangepasste Verträge, die Recyclern die Aufnahme von Fremdkapital für neue Produktionslinien ermöglichen. Ein Beleg für diesen Wandel in der Beschaffungsdynamik ist Danones Abnahmevertrag für Lebensmittelqualität. Während große Akteure ihre Positionen sichern, fällt es kleineren mechanischen Recyclern schwer, außerhalb dieser etablierten Strukturen um Ballen zu konkurrieren.
Kostenparität in Hochölszenarien verändert die Wirtschaftlichkeit
Wenn der Brent-Rohölpreis über einem bestimmten Schwellenwert bleibt, treiben die Kosten für Paraxylol und PTA die Neuware-PET-Preise nahe an die Preise für Flakes in Lebensmittelqualität heran und beseitigen den üblichen Abschlag, der historisch die Nutzung von Recyclingmaterialien begrenzt hat. Anfang 2025 schrumpfte in Europa die Preisspanne zwischen Neuware und Recyclat auf eine Marge, die leicht durch Logistikkosten beeinflusst werden kann. Diese Entwicklung unterstreicht, dass in der heutigen Marktlage Regulierung und Unternehmenszusagen die Haupttreiber der Nachfrage sind und Kostenüberlegungen in den Hintergrund treten. Wenn der Rohölpreis jedoch unter ein bestimmtes Niveau fällt, entsteht ein erheblicher Abschlag auf Neuware. Dieser Preisrückgang hat einige Recycler in Europa dazu veranlasst, den Betrieb vorübergehend einzustellen. Chemische Recycler hingegen, die für ihre Produkte eine Prämie erzielen, sind von diesen Schwankungen etwas abgeschirmt.
Depolymerisation erschließt bisher nicht recycelbare Ströme
Im Jahr 2024 erreichte Eastmans Methanolysanlage in Kingsport kommerzielle Größe und wandelt gemischte Fasern und farbige Flaschen in ein neuwareäquivalentes Polymer um, das für den Einsatz zugelassen ist. Loop Industries plant die Inbetriebnahme seiner Glykolysanlage in der Normandie im Jahr 2026, mit Fokus auf Kosmetikverpackungen über Liefervereinbarungen. Diese Fortschritte erweitern den zugänglichen Abfallpool aus Post-Consumer-PET. Dies entlastet nicht nur die Nachfrage nach hochwertigen, klaren Ballen, sondern diversifiziert auch die Rohstoffbasis für die Recyclate PET Branche – selbst bei einem Preisaufschlag.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der PET-Flaschensammlung in Schwellenländern | -1.4% | Asien-Pazifik (ohne Japan, Südkorea), Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Überangebotszyklen bei Neuware-PET, die rPET-Margen drücken | -0.9% | Global, am stärksten im Nahen Osten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für fortschrittliches Recycling und Konformität mit Lebensmittelqualität | -0.7% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Sammelinfrastruktur schränken den Rohstoff ein
Im Jahr 2025 gelang es Indien, nur einen Teil seiner PET-Flaschen zu sammeln, wobei eine erhebliche Menge ungeborgen blieb. Indonesiens Sammelquote war moderat, während Nigerias Quote erheblich niedrig war. Dieser Mangel hat dazu geführt, dass installierte Recyclinglinien mit einem unzureichenden und inkonsistenten Input kämpfen. Als Reaktion darauf investieren große Marken nun gemeinsam in kommunale Systeme. Coca-Cola hat sich vorgenommen, bis 2027 Sammelstellen in Lagos und Abuja einzurichten. Gleichzeitig leitet PepsiCo Mittel in Materialrückgewinnungsanlagen in Indonesien, mit dem Ziel, die nationale Sammelquote bis 2028 zu verbessern. Bis zur Ausweitung dieser Initiativen wird der begrenzte Ballenfluss das kurzfristige Wachstum hemmen, insbesondere für unabhängige Recycler, denen die Ressourcen fehlen, eigene Netzwerke aufzubauen.
Überangebot an Neuware-PET belastet die Margen
Zwischen 2024 und 2026 wurden in Saudi-Arabien, den Vereinigten Arabischen Emiraten und China neue Neuwarekapazitäten eingeführt, die von kostengünstigem Naphtha und Ethan profitieren. Als die Rohölpreise Ende 2024 sanken, fiel der Preis für gelieferte Neuware in Europa unter den Preis für Flakes in Lebensmittelqualität, was viele Recycler dazu veranlasste, den Betrieb vorübergehend zu reduzieren. Recycler ohne das Sicherheitsnetz regulatorischer Vorgaben oder fester Verträge sind diesen zyklischen Margendrücken schutzlos ausgeliefert, die die Quartalsergebnisse erheblich belasten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Faserdynamik festigt die MengenführerschaftPET-Stapelfaser hielt 41,58 % des Volumens 2025 auf Basis der asiatischen Bekleidungs- und Heimtextilnachfrage und soll bis 2031 jährlich um 7,44 % wachsen. Diese Dynamik positioniert sie als dominierenden Akteur im Recyclate PET Markt über den Prognosezeitraum. Im Gegensatz dazu entwickeln sich PET-Flaschen, insbesondere solche in Lebensmittelqualität, zum am schnellsten wachsenden Teilsegment. Ihr Wachstum wird durch Getränkeflaschenvorgaben in Europa und verschiedenen US-Bundesstaaten sowie durch Fortschritte beim chemischen Recycling gestützt, das nun opake und mehrschichtige Rohstoffe verarbeiten kann. Während PET-Platten und -Folien allmählich zunehmen – begünstigt durch den Wechsel europäischer Einzelhändler von Polystyrol zu kreislauffähigen Thermoformen –, gewinnen PET-Bänder, obwohl ein Nischenprodukt, im E-Commerce-Fulfillment an Bedeutung, da Unternehmen den Einsatz von Neukunststoff in der Logistik reduzieren wollen.
Regulatorische Rahmenbedingungen und Lebensmittelkontaktrichtlinien stärken die Nachfrage nach PET in Flaschenqualität: Die EFSA und die FDA haben klare Standards für die Validierung mechanischer und chemischer Prozesse festgelegt und damit Unsicherheiten für Entwickler beseitigt. Während Nicht-Lebensmittelflaschen, etwa für Reinigungsmittel und Körperpflegeprodukte, weniger strengen Anforderungen unterliegen, profitieren auch sie von Markenzusagen, wie etwa Zielen für Recyclingmaterialanteile in Europa. Andere Kategorien, von technischen Granulaten bis hin zu Folien für die Elektronikindustrie, nehmen derzeit einen kleinen Marktanteil ein, können aber an Dynamik gewinnen, wenn Depolymerisationsanlagen neuwareäquivalentes Harz produzieren, das strenge mechanische Anforderungen erfüllt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Verpackung dominiert die NachfragekurveVerpackung repräsentierte 50,79 % des Volumens 2025 und wächst mit einer CAGR von 7,57 %. Dieses Wachstum wird durch Vorgaben für Recyclingmaterialanteile in der EU und den USA gestützt, die eine konsistente Nachfrage auch in Phasen sinkender Neuwarepreise sicherstellen. Diese Dominanz verdeutlicht, warum Verpackung den größten Anteil am Recyclate PET Markt hält und weiterhin den Großteil neuer Kapazitätserweiterungen auf sich zieht. Industriegarne, die in Anwendungen wie Sicherheitsgurten, Reifencords und Geotextilien eingesetzt werden, sollen weiter wachsen. Dieses Wachstum wird durch den Drang der Automobilindustrie zur Gewichtsreduzierung und eine Abkehr von Nylon angetrieben. Baumaterialanwendungen gewinnen an Bedeutung, insbesondere durch die Unterstützung von Nachhaltigkeitszertifizierungen wie LEED. Insbesondere US-amerikanische Terrassendielen-Hersteller integrieren nun hohe Anteile an Post-Consumer-PET in ihre Produkte.
Regionale Trends zeigen eine Divergenz: Europa und Nordamerika konzentrieren sich vorwiegend auf Verpackung, während die Asien-Pazifik-Region einen stärkeren Schwerpunkt auf Textilien und Bau legt. Dies ist größtenteils auf das Bevölkerungs- und Infrastrukturwachstum der Region zurückzuführen. Obwohl Spezialelektronik und Medizinprodukte derzeit eine Nische besetzen, sind sie für Wachstum positioniert. Dies liegt an ihrer Fähigkeit, depolymerisierten Rohstoff zu nutzen, der strenge Reinheits- und Leistungsstandards erfüllt – etwas, das mechanische Flakes nur schwer erreichen können.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Recyclat-PET-Markt
Asien-Pazifik hatte 2025 einen Anteil von 43,36 % am Gesamtvolumen und wird voraussichtlich bis 2031 jährlich um 8,38 % wachsen. Chinas ehrgeiziges Ziel für den Anteil an flaschenrecyclierten Inhalten bis 2028 hat Kapazitätserweiterungen von Akteuren wie Far Eastern New Century ausgelöst. Indien, das ab 2025 einen Schwellenwert durchsetzt, hat Reliance und Ganesha Ecosphere zu erheblichen Kapazitätsinvestitionen veranlasst. Obwohl Indonesien und Vietnam bei den Sammelquoten hinterherhinken, werden markenfinanzierte Pfandrückgabesysteme diese Quoten bis 2028 verdoppeln. Japan und Südkorea, die über hohe Sammelquoten verfügen, verlagern ihren Fokus auf das chemische Recycling, wobei Mitsubishi Chemical und SK Chemicals planen, 2026–2027 Glykolyse-Anlagen in Betrieb zu nehmen.
Europa Recyclat-PET-Markt
Europa, das einen bedeutenden Anteil am globalen Volumen 2025 hält, wird voraussichtlich stetig wachsen. Dank ausgereifter Pfandsysteme mit hohen Sammelquoten und der Präsenz vertikal integrierter Akteure wie Veolia und SUEZ nutzen Deutschland, das Vereinigte Königreich, Frankreich und Italien gemeinsam einen wesentlichen Anteil des regionalen rPET. In den nordischen Ländern haben Pilotprojekte mit digitalen Pfandsystemen auf Basis von QR-Codes bereits beeindruckende Rückgabequoten übertroffen. Mit Unterstützung durch Finanzierungsinitiativen errichten die Türkei und Russland neue Sortier- und Waschanlagen mit dem Ziel, die Sammelquoten bis 2028 zu verbessern. Die Wettbewerbslandschaft verändert sich, da mechanische Recycler die Preise für den Zugang zu Ballen in die Höhe treiben, während sich chemische Recycler auf Stoffströme konzentrieren, die konventionelle Anlagen übersehen.
Recyclat-PET-Markt in Amerika und MEA
Nordamerika, das 2025 einen nennenswerten Anteil am Gesamtvolumen hält, verzeichnet ein stetiges Wachstum. Bundesstaaten wie Kalifornien, New York, Washington und Oregon treiben die Nachfrage voran und setzen ehrgeizige Schwellenwerte für Einwegkunststoffe bis 2030. In den USA befinden sich bedeutende Projekte, darunter Eastmans Vorzeige-Methanolysanlage und die Initiative von Loop Industries Inc., die beide die Bemühungen der mechanischen Großakteure Plastipak Holdings Inc. und PolyQuest Inc. ergänzen. Kanadas Federal Plastics Registry entwickelt sich bis 2027 zu verbindlichen Schwellenwerten und prognostiziert einen schrittweisen jährlichen Nachfrageanstieg. In Mexiko steigen die Sammelquoten dank Sortieranlagen-Upgrades, die von Alpek S.A.B. de C.V. unterstützt werden. Während Südamerika sowie der Nahe Osten und Afrika einen kleineren Anteil an der globalen Nachfrage ausmachen, machen sie mit entwicklungsbankfinanzierten Rücknahmeautomaten und EPR-Programmen Fortschritte und streben an, die regionalen Sammelquoten bis 2028 zu erhöhen.
Regulatorisches Umfeld
Das regulatorische Umfeld für Rezyklat-PET wird zunehmend durch verbindliche Vorschriften zu Rezyklatanteilen und Nachweispflichten in Europa geprägt. Die Verordnung (EU) 2025/40 (Verpackungs- und Verpackungsabfallverordnung, PPWR) trat am 11. Februar 2025 in Kraft und gilt allgemein ab dem 12. August 2026, wodurch die Anforderungen an Verpackungsdesign, Rezyklatanteilspflichten und Compliance-Dokumentation verschärft werden. Ergänzend hierzu verabschiedete die Europäische Kommission am 30. Juni 2026 den Durchführungsbeschluss (EU) 2026/1425, der Berechnungs-, Verifizierungs- und Berichterstattungsregeln für chemisch recycelten Anteil in Einweg-PET-Flaschen im Rahmen der Einwegkunststoffrichtlinie festlegt, wodurch die Bedeutung einer prüffähigen Massenbilanzierung und der Bereitschaft für Drittverifizierungen zunimmt.
Außerhalb Europas bleiben die regulatorischen Ansätze in den wichtigsten Verbrauchsregionen fragmentierter. In China wurden die von SAC/TC 15 verwalteten nationalen Normen Anfang 2026 erweitert, wobei neue Normen für recycelte Kunststoffe ab dem 1. Februar 2026 gelten und Bewertungs- sowie Qualitätsbenchmarks abdecken, was formalisiertere inländische Beschaffungsspezifikationen für Rezyklatharze unterstützt. In den Vereinigten Staaten führt die FDA weiterhin ein freiwilliges, unverbindliches Prüfprogramm für Recyclingverfahren bei Lebensmittelkontaktanwendungen durch (über Leitlinien und eine Einreichungsdatenbank), wodurch der Marktzugang eher durch Stellungnahmen zur Prozesssicherheit als durch verbindliche Quoten für Post-Consumer-Rezyklatanteile auf Bundesebene gesteuert wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rezyklat-PET beginnt mit der Sammlung von Post-Consumer-PET (Pfandrücknahmesysteme, kommunale Haussammlung und informelle Sammlung in Schwellenmärkten), gefolgt von Sortierung und Vorverarbeitung zu Ballen, die zu den Recyclern gelangen. Mechanisches Recycling (Sortieren, Zerkleinern, Heißwaschen, Dekontamination und Extrusion zu Flakes oder Pellets) bleibt der dominierende Weg für Hochvolumenanwendungen wie Verpackungen, Stapelfasern und Umreifungsbänder, während Depolymerisation eingesetzt wird, um gemischte, gefärbte und kontaminierte Ströme in neuwertäquivalente Outputs für höherwertige Anwendungen umzuwandeln. Die nachgelagerte Nachfrage wird von Verpackungsverarbeitern und Markeninhabern angeführt, die Lebensmittelkonformität benötigen, wobei Textilien (Stapelfaser und Garn) einen größeren Absatzmarkt bieten, der breitere Qualitätsspannen aufnehmen kann.
Wesentliche Engpässe konzentrieren sich auf die Verfügbarkeit und Qualifizierung von Ausgangsmaterial. Nordamerika veranschaulicht die Verknappung: NAPCOR meldete 2024 eine PET-Flaschen-Recyclingquote von 30,2% (gegenüber 32,5% im Jahr 2023), zusammen mit Rekord-rPET-Importen, die sich fast einem Viertel des Gesamtangebots annähern, was das Gleichgewicht der Beschaffung und Preisbildung für Recycler verschiebt. Partnerschaften werden zudem zunehmend genutzt, um die Kette zu stabilisieren und konforme Outputs zu sichern. Beispielsweise unterzeichnete CARBIOS mehrjährige Handelsverträge (Mai 2025) mit LOREAL und LOccitane en Provence für bio-recyceltes rPET aus seinem Werk in Longlaville, und die Toyo Seikan Group kündigte im Februar 2025 eine mehrparteiliche Zusammenarbeit in Japan an, um das geschlossene Kreislaufrecycling von Kunststoffverpackungen zu fördern, was auf eine tiefere Integration zwischen Verpackungsinhabern, Materialherstellern und Recyclingtechnologie-Akteuren hinweist.
Wettbewerbslandschaft
Marktkonzentration
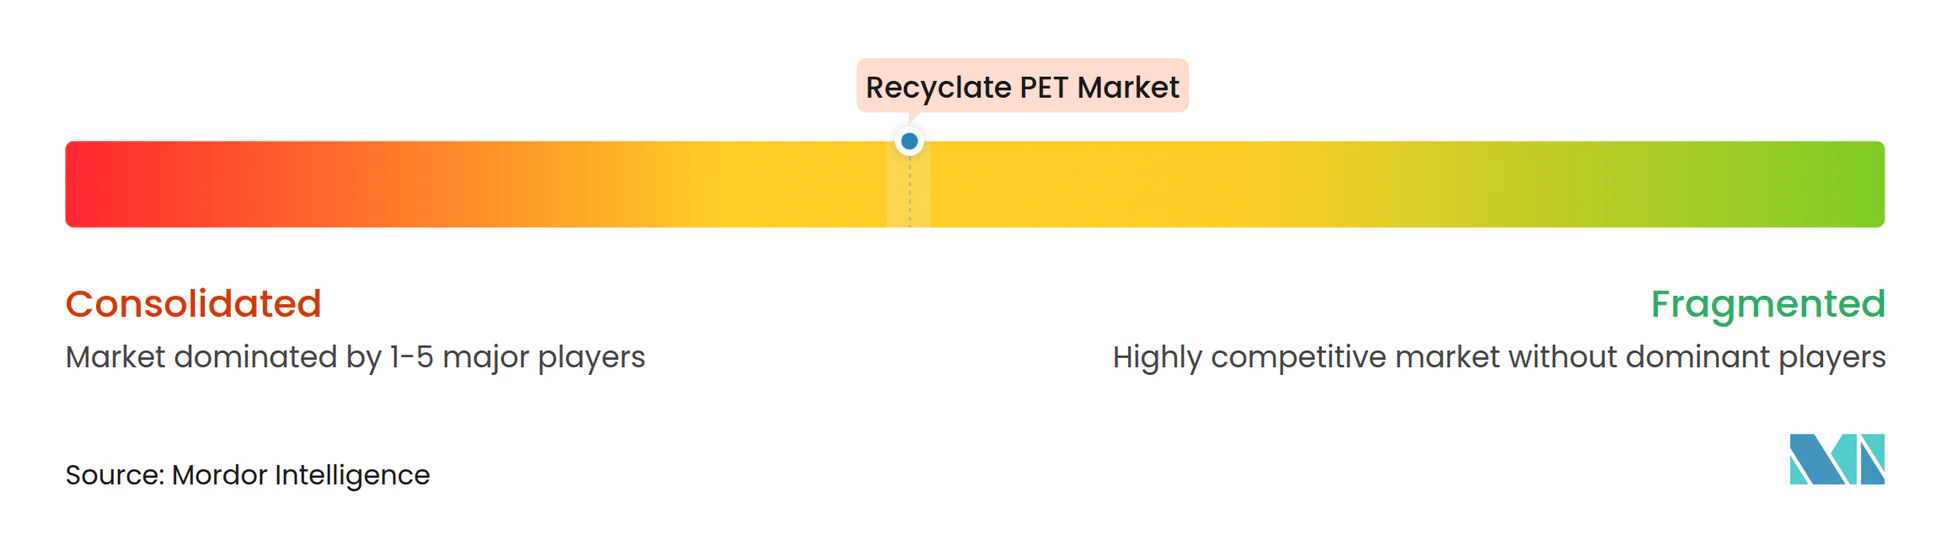
Der globale Recyclate PET Markt ist mäßig konsolidiert. Der strategische Schwerpunkt verlagert sich von Megaton-Kapazitätsankündigungen hin zu gesicherten Abnahmeverträgen und digitaler Rückverfolgbarkeit. Mechanische Recycler investieren nun in Nahinfrarot- und KI-Farbsortierer, um die Kontamination unter 50 ppm zu drücken, während chemische Akteure Depolymerisations-IP lizenzieren, um das Kapitalrisiko zu streuen. Abfallwirtschaftsbetreiber wie Veolia, Suez und Biffa umgehen zunehmend unabhängige Verarbeiter, indem sie in die Wertschöpfungskette vordringen, was kleine Recycler bedroht, sofern diese keine Rohstoffteilungsallianzen schmieden oder sich auf zertifizierte Hochviskositätsgüten spezialisieren. Da digitale Passvorschriften bevorstehen, wird Rückverfolgbarkeit zum Margenhebel: Zertifizierte Flakes erzielen bereits Prämien auf europäischen Spotmärkten und verstärken die Kluft zwischen integrierten Großunternehmen und ressourcenbeschränkten Unabhängigen.
Führende Unternehmen der Recyclate PET Branche
-
Indorama Ventures Public Company Limited
-
Far Eastern New Century Corporation
-
Alpla Group
-
Alpek S.A.B. de C.V.
-
Plastipak Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Recyclate-PET-Markt Unternehmen in diesem Bericht
- Alpek S.A.B. de C.V.
- Alpla Group
- Biffa
- Evergreen
- Far Eastern New Century Corporation
- Ganesha Ecosphere Ltd.
- Indorama Ventures Public Company Limited
- Jiangsu Zhongyuan Industrial Group Co. Ltd
- Loop Industries Inc.
- Phoenix Technologies
- Plastipak Holdings Inc.
- PolyQuest Inc.
- Reliance Industries Ltd
- SUEZ
- Veolia
- Verdeco Recycling Inc.
- Visy
Marktchancen und Zukunftsaussichten
Der Ausbau von Lebensmittel-tauglicher rPET-Kapazität in unterdurchdrungenen Sammlungs- und Recyclingmärkten ist ein klares Whitespace-Thema, insbesondere in Teilen Afrikas und Südasiens, wo Flaschenrückgewinnungsraten das Ballenangebot einschränken und lokale Marken auf importiertes Harz angewiesen sind. Investitionsaktivitäten weisen direkt auf diese Lücke hin: Polysmart Packaging begann im März 2026 mit dem Bau der ersten Phase einer Kunststoffrecyclinganlage in Nigeria im Wert von 60 Millionen USD, die für die Verarbeitung von bis zu 100.000 Tonnen gemischter Kunststoffe pro Jahr zu lebensmitteltauglichem rPET ausgelegt ist, und Indorama Ventures ging im März 2026 eine Partnerschaft mit Nigerian Breweries und Genesis Energy ein, um eine Anlage für lebensmitteltaugliches rPET mit einer Kapazität von 45.000 Tonnen pro Jahr in Lagos zu entwickeln, deren Betriebsaufnahme für 2027 vorgesehen ist. Diese Projekte spiegeln ein aufkommendes Modell wider, das lokale Verarbeitungsnachfrage mit regionalisierter Ausgangsmaterialbündelung und compliancefähiger Verarbeitung kombiniert.
In Europa schaffen Verifizierungs- und Rückverfolgbarkeitsanforderungen eine differenzierte Chance für Recycler, die geprüfte Rezyklatanteil-Angaben sowohl über mechanische als auch chemische Wege liefern können. Der Durchführungsbeschluss (EU) 2026/1425 der Europäischen Kommission (verabschiedet am 30. Juni 2026) definiert Massenbilanzierungs- und Berichterstattungsregeln für chemisch recycelten Anteil in Einweg-PET-Flaschen, wodurch mehr Klarheit darüber geschaffen wird, wie fortschrittliches Recycling auf regulatorische Ziele angerechnet werden kann, und der Wert von Chain-of-Custody-Systemen gesteigert wird. In Asien verstärken schrittweise Angebotserweiterungen in Indien, darunter die Inbetriebnahme einer 22.500-Tonnen-Brownfield-rPET-Erweiterung durch Ganesha Ecosphere in Warangal (März 2026) sowie angekündigte Kapazitätserweiterungen für lebensmitteltaugliches Material durch Srichakra Polyplast (Ende 2026) und LNJ GREENPET (Betriebsaufnahme für September 2026 geplant), den Nachfragesog aus dem Verpackungsbereich und unterstreichen zudem den Vorteil für integrierte Akteure entlang der Kette von Sammlung bis Harz, die mit gleichbleibender Qualität und Compliance-Dokumentation konkurrieren können.
Neueste Industrielle Entwicklungen in Recyclate-PET-Markt
- Juni 2026: Die Europäische Kommission verabschiedete den Durchführungsbeschluss (EU) 2026/1425, der Berechnungs-, Verifizierungs- und Berichterstattungsregeln für chemisch recycelten Kunststoffanteil in Einweg-PET-Flaschen festlegt. Der Beschluss formalisiert Massenbilanz- und Prüfungserwartungen für Angaben zum chemischen Recycling und stärkt den Compliance-Pfad für depolymerisiertes rPET in regulierten Verpackungslieferketten.
- März 2026: Indorama Ventures ging eine Partnerschaft mit Nigerian Breweries und Genesis Energy ein, um eine Produktionsanlage für lebensmitteltaugliches rPET in Lagos, Nigeria, zu entwickeln, mit einer geplanten Kapazität von 45.000 Tonnen pro Jahr und einem angestrebten Betriebsstart in der ersten Hälfte des Jahres 2027. Die Partnerschaft unterstützt eine lokalisierte Bottle-to-Bottle-Versorgung und verbessert den Zugang zu konformem Harz in einem Markt, in dem die Sammel- und Verarbeitungsinfrastruktur noch aufgebaut wird.
- Dezember 2024: Veolia erwarb eine 60%-Beteiligung an PET Recycling Team für 80 Millionen CHF und fügte damit rund 40.000 Tonnen an lebensmitteltauglicher Recyclingkapazität in der Schweiz hinzu. Dieser Schritt erweitert Veolias europäische Präsenz im Bereich hochspezifiziertem rPET und stärkt die Verschiebung hin zu vertikal integrierten Abfallwirtschafts- und Recyclingplattformen.
Recyclate-PET-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Recyclate-PET-Markt recycelte PET-Materialien, die in verwendbare Formen wie Flocken, Pellets und Harz in Endproduktqualität umgewandelt und für die Herstellung von Verpackungen, Fasern, Folien und anderen nachgelagerten Anwendungen verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Jungfräuliches PET-Harz, nicht aus PET bestehende Recyclingkunststoffe sowie Recyclinganlagen und -dienstleistungen sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- PET-Stapelfaser
- PET-Bänder
- PET-Platten oder -Folien
- PET-Flaschen (Lebensmittelqualität)
- PET-Flaschen (Nicht-Lebensmittelqualität)
- Sonstige Produkttypen
- Nach Anwendung
- Verpackung
- Industriegarn
- Baumaterialien
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Grenzen des Marktes abzustecken und den ersten Satz von Annahmen zu Angebot, Nachfrage und Preisentwicklung zu erarbeiten. Dabei stützten wir uns auf öffentliche Quellen wie nationale Statistikbehörden, Zoll- und Handelsdatenportale, Umweltbehörden und auf Kunststoffrecycling spezialisierte Branchenverbände sowie auf begutachtete Fachzeitschriftenartikel zu PET-Recyclingausbeuten und Kontaminationsauswirkungen.
Um das Modell geerdet zu halten, wurden Jahresberichte und Investorenpräsentationen von Unternehmen auf Kapazitätserweiterungen, Inbetriebnahmezeitpläne und Kommentare zur Anlagenauslastung hin ausgewertet und mit seriöser Presseberichterstattung abgeglichen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten wurde selektiv genutzt, um Eigentümerwechsel und den operativen Fußabdruck zu bestätigen, und eine Patentdatenbank wurde herangezogen, um zu verstehen, wo Prozessverbesserungen die Ausbeuten im Zeitverlauf verändern könnten. Diese Desk-Research-Quellen sind nicht erschöpfend; zusätzliche öffentliche Referenzen wurden genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen im Verlauf der Arbeit zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Recyclern, Verarbeitern, markenseitigen Verpackungsanwendern sowie Vertriebs- und Beschaffungsteams, die die rPET-Verfügbarkeit und Qualitätsanforderungen verfolgen. Darüber hinaus wurden technische und Compliance-Befragte befragt, die mit Anforderungen an den Lebensmittelkontakt arbeiten, einschließlich praktischer Akzeptanzgrenzen für Farbe, IV-Wert und Kontamination. Diese Erkenntnisse wurden anschließend genutzt, um Auslastung, Ausbeuteverluste und Gradmix nach Region anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 22 % | APAC: 46 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 43 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgt hauptsächlich durch eine Top-down-Rekonstruktion, bei der regionale Recyclingmengen und Handelssignale in einen nutzbaren rPET-Versorgungspool überführt und anschließend um typische Ausbeuteverluste sowie die Aufteilung zwischen Flaschenqualität und Faser- oder Industriequalitäten bereinigt werden. Nachdem der Nachfragepool strukturiert ist, werden die Gesamtwerte durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben zum Verarbeitungsverbrauch, Kapazitätszusammenführungen für wichtige Standorte und punktuelle Kanalprüfungen zum Materialfluss in Verpackungen und Fasern.
In diesem Markt waren die wichtigsten Eingangsgrößen PET-Sammel- und Recyclingquoten, installierte Wasch- und Pelletierkapazitäten, auslastungsbedingte Schwankungen im Zusammenhang mit Preiszyklen bei Jungfrauen-PET, der Anteil lebensmittelrechtlicher Zulassungen sowie die Umwandlungsausbeuten von Schrott zu Flocken und von Flocken zu Pellets, die sich mit dem Kontaminationsgrad verändern. Prognosen werden mittels Szenarioanalyse erstellt, gestützt auf eine begrenzte Anzahl von Treibern – hauptsächlich politisch bedingte Recyclatanteils-Ziele, bereits in der Umsetzung befindliche Kapazitätserweiterungen und Endverbrauchsnachfragewachstum in den Bereichen Getränke und Fasern. Wo die Bottom-up-Transparenz gering ist, werden Lücken durch die Anwendung konservativer Auslastungs- und Ausbeutebandbreiten nach Region geschlossen, gefolgt von erneuten Abgleichen mit Interview-Feedback vor der Finalisierung der Reihe.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Gesamtwerte mit realen Signalen übereinstimmen. Wir vergleichen das modellierte Volumen mit unabhängigen Indikatoren wie gemeldeten PET-Recyclingmengen, Import- und Exportbewegungen von rPET sowie bekannten Kapazitätsinbetriebnahmeplänen, überprüfen dann Anomalien und korrigieren diese vor der Freigabe.
Wenn eine große Abweichung nach Region oder Qualitätsstufe auftritt, werden Folgegespräche ausgelöst, um die ursächlichen Annahmen erneut zu testen – in der Regel Auslastung, Ausbeuteverlust oder die Lebensmittelqualitäts-Aufteilung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Regulierungsänderungen, größeren Anlagenausfällen oder bedeutenden Kapazitätsinbetriebnahmen. Vor der Auslieferung wird das vollständige Modell für einen neuen Datendurchlauf erneut geöffnet, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für den Recyclate-PET-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Recyclate PET stimmen häufig nicht überein, selbst wenn sie scheinbar dasselbe Thema behandeln. Unterschiede entstehen in der Regel durch die für die Größenbestimmung verwendete Einheit, die Art der Erfassung von Qualitätsstufen und die Frage, ob die Studie Materialvolumen oder einen wertbasierten Harzmarkt verfolgt.
In diesem Markt sind die größten Treiber für Abweichungen, ob die Zahlen ausschließlich verkaufte Recyclate-PET-Mengen für Endanwendungen umfassen oder ob sie auch angrenzende Recyclingkunststoffe und nachgelagerte Produktwerte einbeziehen, was die Zahl schnell aufblähen kann. Eine weitere Lücke ergibt sich aus der Behandlung von lebensmittelgeeignetem gegenüber nicht lebensmittelgeeignetem Material, da sich Preise und Akzeptanzniveaus unterscheiden und Währungszeitpunkte Wertangaben verändern können, selbst wenn die Tonnage stabil bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,22 Mio. Tonnen (2025) | |
| Global Consultancy A | 19,38 Milliarden USD (2025) | Diese Zahl ist wertbasiert und erfasst Harzumsätze über eine breitere rPET-Marktdefinition hinweg, sodass sie ohne eine klare Brücke aus Durchschnittspreis und Qualitätsmix nicht direkt mit einem volumenbasierten Recyclate-Gesamtwert vergleichbar ist. |
| Industry Publisher B | 13,95 Milliarden USD (2025) | Diese Schätzung verwendet USD und scheint mehrere Quell- und Anwendungsbereiche zu bündeln, was breitere recycelte PET-Ströme und Preisannahmen einbeziehen kann, die den Gesamtwert von einer strengen Recyclate-Volumenperspektive wegbewegen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich eine Frage der Einheit und des Geltungsbereichs ist und keine einfache Meinungsverschiedenheit über die Richtung. Im Modell von Mordor Intelligence wird der Markt als physisches Volumen in Millionen Tonnen bemessen und dann unverändert ausgewiesen, was vermeidet, Harzspreisschwankungen in den Marktgesamtwert einzumischen, und die Reihe an Sammel-, Ausbeute- und Kapazitätsrealitäten gebunden hält.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für Recyclate PET bis 2031 prognostiziert?
Die Größe des Recyclate PET Marktes soll bis 2031 12,42 Millionen Tonnen erreichen, was einer CAGR von 7,19 % ausgehend von 8,78 Millionen Tonnen im Jahr 2026 entspricht.
Wie wirken sich Vorgaben für Recyclingmaterialanteile auf Lieferverträge aus?
Verbindliche Quoten in Europa und mehreren US-Bundesstaaten veranlassen Marken, mehrjährige Abnahmeverträge mit festem Volumen abzuschließen und geben Recyclern die Umsatzsicherheit, neue Kapazitäten zu finanzieren.
Welches Segment führt derzeit die Nachfrage an?
Verpackung hält mit 50,79 % des Volumens 2025 den größten Anteil, gestützt durch Getränkeflaschenvorgaben und die zunehmende Nutzung von Thermoformschalen.
Warum gewinnt die Depolymerisation an Bedeutung?
Chemisches Recycling wandelt gemischtes oder farbiges PET in neuwareäquivalentes Harz um, erweitert den adressierbaren Abfallpool auf Ströme, die mechanische Linien ablehnen, und erzielt einen Preisaufschlag.
Welche Region wächst am schnellsten?
Asien-Pazifik wächst bis 2031 mit einer CAGR von 8,38 %, angetrieben durch die Anforderungen an Recyclingmaterialanteile in China und Indien sowie die boomende Textilinachfrage.