
Tamaño y Participación del Mercado de Polietileno Tereftalato del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 4.08 % |
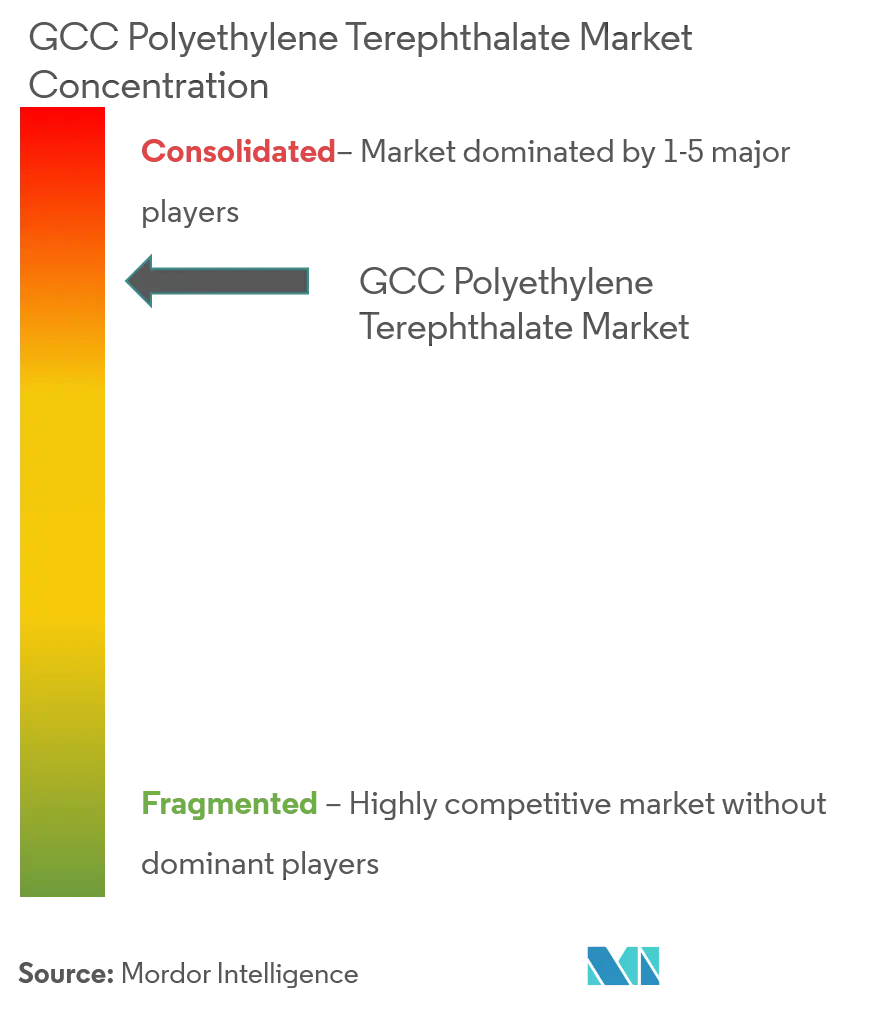
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polietileno Tereftalato del CCG por Mordor Intelligence
Se espera que el tamaño del Mercado de Polietileno Tereftalato del CCG registre una CAGR del 4,08% durante el período de pronóstico.
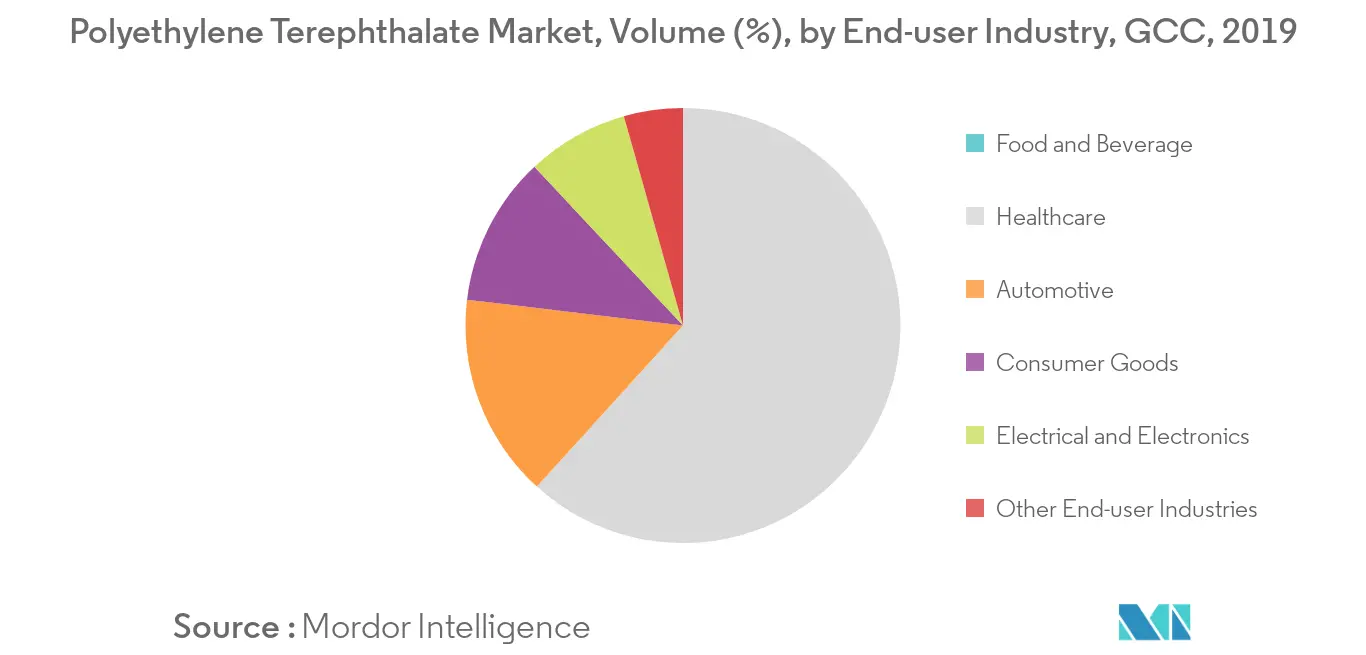
- El segmento de botellas representó una participación mayoritaria del mercado estudiado entre las industrias de usuario final actualmente, y se espera que continúe su dominio durante el período de pronóstico.
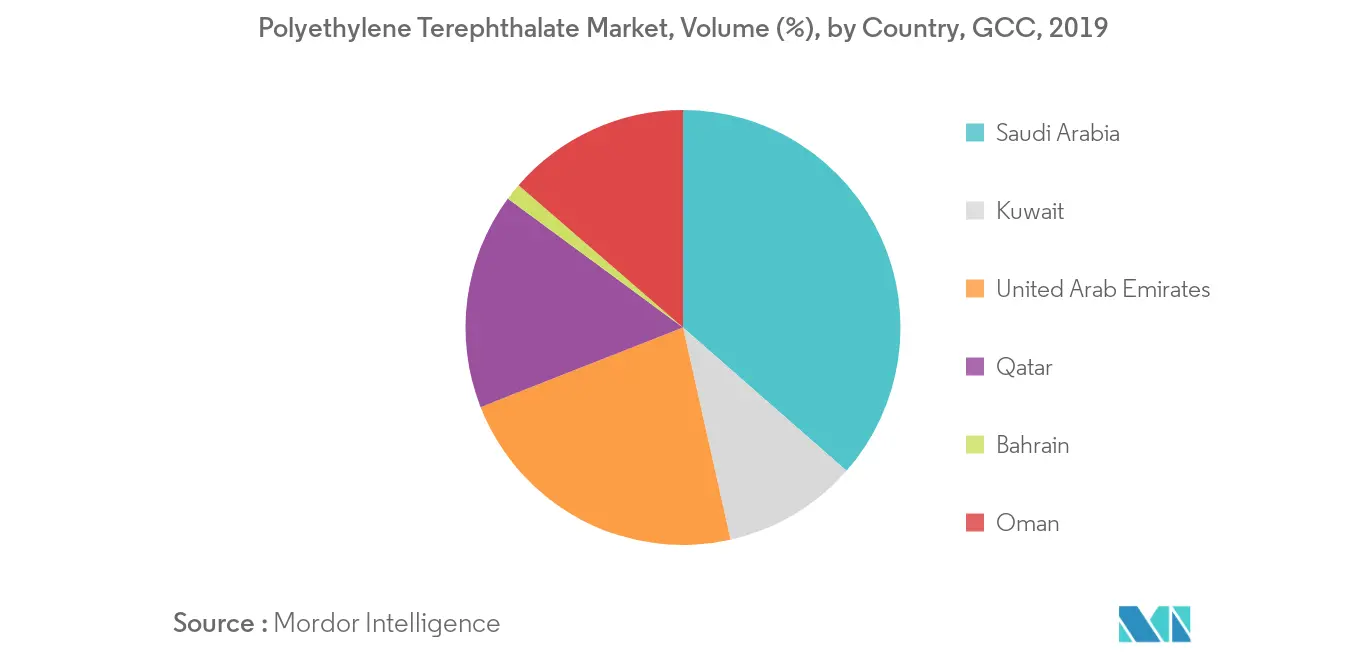
- Arabia Saudita dominó el mercado estudiado, debido a la alta demanda de las industrias de usuario final, incluidas las de alimentos y bebidas y salud.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Polietileno Tereftalato del CCG
Creciente Demanda de la Industria de Alimentos y Bebidas
- El PET se forma combinando ácido tereftálico purificado (PTA) o tereftalato de dimetilo y etilenglicol modificado, lo que lo hace resistente a impactos y proporciona seguridad en el contacto con alimentos.
- La resina PET en la industria de alimentos y bebidas se utiliza comúnmente para el envasado. Las tres principales aplicaciones de envasado del PET son como contenedores (botellas, frascos y recipientes), películas delgadas orientadas (bolsas y envoltorios de alimentos para aperitivos) y láminas semirígidas para termoformado (bandejas y blísteres).
- Principalmente, estos productos incluyen contenedores para comida para llevar, alimentos congelados, bebidas carbonatadas y jugos, kétchup, agua embotellada, frascos y contenedores para productos horneados. También se utilizan en la industria alimentaria para envases tipo almeja, contenedores de charcutería y bandejas para microondas.
- Debido a la creciente demanda de países como Arabia Saudita, los Emiratos Árabes Unidos, Kuwait y Qatar, se espera que el sector de alimentos y bebidas en la región del CCG crezca con fuerza durante el período de pronóstico, impulsando así el Mercado de Polietileno Tereftalato del CCG.
- En Arabia Saudita, el aumento de la población es uno de los factores que impulsa la gran demanda de alimentos y bebidas, especialmente en los segmentos de comida rápida y cafeterías.
Arabia Saudita Dominará el Mercado
- Al ser una economía productora de petróleo, desde la fase inicial, el interés del país en otras industrias era escaso. Sin embargo, tras la aparición y el dominio de los países no pertenecientes a la OPEP a nivel mundial y la alta volatilidad de los precios del petróleo crudo, Arabia Saudita decidió diversificar su cartera para ayudar a que la economía creciera de manera uniforme.
- La apertura del mercado y las oportunidades de inversión en Arabia Saudita son menores en comparación con otras economías emergentes. Sin embargo, el gobierno, en su décimo plan de desarrollo, está reformando las políticas económicas con inversiones en sectores diversificados y trata de atraer inversiones privadas al país para convertirlo en una economía diversificada que no dependa del petróleo.
- Gracias a las inversiones de los fabricantes de polietileno tereftalato en el país, se espera que la capacidad de producción aumente en los próximos años. Por ejemplo, recientemente, en enero de 2019, Pan-Asia PET Resin (Guangzhou) Co., uno de los principales proveedores de botellas PET en China, inauguró una planta de fabricación valorada en 3.900 millones de SAR en el país, que produce PET y PTA utilizados en las industrias del envasado y los tejidos.
- La industria del envasado ha experimentado un crecimiento sustancial en Arabia Saudita, impulsado principalmente por el aumento de la fabricación y el procesamiento de alimentos y el crecimiento de los servicios de entrega de comida en línea.
- La industria de la salud en Arabia Saudita representa el mayor gasto en la región de Oriente Medio, y existe una demanda creciente de aumento de la capacidad de camas hospitalarias y centros de atención a largo plazo. Se espera que el aumento del gasto en salud en el país, junto con la privatización de varios hospitales públicos, impulse la demanda de equipos sanitarios en el país, lo que a su vez impulsará el mercado estudiado en los próximos años.
- Debido a la creciente demanda de las industrias de usuario final, es probable que el Mercado de Polietileno Tereftalato del CCG crezca durante el período de pronóstico.
Análisis de la cadena de valor
La cadena de valor del PET en el CCG comienza con aromáticos y glicoles upstream, que se convierten en PTA y luego se polimerizan en resina de PET de grado botella y PET de grado película para su conversión en botellas, películas/láminas y otros formatos de envasado. El posicionamiento competitivo está determinado por la integración regional, con SABIC abasteciéndose de materias primas clave mediante acuerdos a largo plazo con Saudi Aramco y aprovechando la infraestructura integrada en Jubail y Yanbu, mientras que JBF RAK LLC opera un complejo integrado hacia atrás en Ras Al Khaimah, EAU, con una capacidad de 360.000 TPA de resina de PET grado botella y 72.000 TPA de película BOPET. Omán también respalda la cadena mediante un modelo orientado a la exportación, con la producción de PET vinculada a logística y almacenamiento conectados a puertos utilizados para la distribución regional.
La creación de valor en las etapas intermedia y final está cada vez más influenciada por la tecnología, la logística y el cumplimiento normativo. Las opciones de procesos energéticamente eficientes (por ejemplo, la tecnología MTR citada para Alpek Polyester Middle East en Omán) y la proximidad a centros logísticos como el Puerto de Salalah respaldan la fiabilidad del suministro y el posicionamiento en costos para conversores y propietarios de marcas. En el lado de la distribución y el mercado final, el cumplimiento en materia de contacto con alimentos actúa como un cuello de botella práctico y una barrera de entrada, con aprobaciones vinculadas a normas y evaluaciones de conformidad (en particular los requisitos de la SFDA en Arabia Saudita y los procesos del MOHAP de los EAU) antes de que la resina pueda destinarse a aplicaciones de envasado reguladas. Al mismo tiempo, las iniciativas de reciclaje y recuperación de materiales en los EAU están reconfigurando las vinculaciones entre productores de PET, conversores y recicladores, creando vías para la integración de rPET y contratos de suministro circulares.
Panorama Competitivo
En términos de capacidad de producción, el Mercado de Polietileno Tereftalato del CCG está muy consolidado, con los dos principales actores representando una participación de más del 65%. Los actores clave incluyen OCTAL, Pan-Asia Saudi Co. Ltd, SABIC y JBF RAK.
Líderes de la Industria de Polietileno Tereftalato del CCG
OCTAL
SABIC
PAN-ASIA SAUDI CO., LTD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los programas de envasado circular y los marcos de contenido reciclado para contacto con alimentos en todo el CCG generan un conjunto más específico de requisitos que los productores y conversores de PET pueden abordar mediante el suministro certificado de rPET y una documentación de cumplimiento coherente. La plataforma RECAPP de Veolia, que firmó un contrato de tres años con Agthia (Al Ain Water) para recolectar 20 millones de botellas de PET al año, junto con la recicladora Repeet que las procesa en pellets de rPET de grado alimentario, ofrece un ancla clara para una demanda de material trazable de circuito cerrado. Por otro lado, el Ministerio de Cambio Climático y Medio Ambiente de los EAU amplió los permisos para plásticos reciclados en contacto con alimentos más allá del rPET, incluyendo rPP, rHDPE y rLDPE, lo que respalda carteras de envasado que combinan PET con otros polímeros reciclados y aumenta el valor de las capacidades de clasificación y certificación multirresina dentro de las zonas industriales del CCG.
La capacidad upstream e intermedia en Arabia Saudita también respalda oportunidades para fortalecer la resiliencia de la cadena local de PET y reducir la dependencia de intermedios importados para los conversores. Tasnee completó una expansión de etileno de 500 millones de USD en el craqueador de la Saudi Ethylene and Polyethylene Company (SEPC) en la Ciudad Industrial de Al Jubail en julio de 2026, aumentando la capacidad de olefinas en un 18%, mientras que Arabian Industrial Fibers Company (Ibn Rushd) amplió su complejo de Yanbu añadiendo 400.000 tpa de capacidad de PTA para respaldar la producción de PET. Con la amplia base de uso final de Arabia Saudita en envasado de alimentos y bebidas, los avances en los insumos de resina mejoran los argumentos a favor de inversiones coubicadas de resina a envasado, ciclos de calificación más rápidos para grados de contacto con alimentos, y acuerdos de suministro que combinan PET virgen y rPET para cumplir con los requisitos de sostenibilidad de marca y regulatorios.
Desarrollos recientes del sector
- Julio de 2026: Tasnee completó un proyecto de expansión de etileno de 500 millones de USD en el craqueador de la Saudi Ethylene and Polyethylene Company (SEPC) en la Ciudad Industrial de Al Jubail, elevando la capacidad de producción de olefinas en un 18%. La mayor disponibilidad de materia prima upstream respalda las cadenas de valor de polímeros regionales, incluidos los intermedios de PET y los ecosistemas de conversión de envasado concentrados en torno a los clústeres industriales sauditas.
- Septiembre de 2025: El Registro Federal de EE. UU. publicó los resultados preliminares de la revisión administrativa de derechos antidumping sobre la resina de tereftalato de polietileno procedente del Sultanato de Omán, que abarca a OCTAL SAOC FZC. El procedimiento destacó cómo las medidas de defensa comercial pueden afectar directamente la competitividad exportadora del CCG y la planificación de los productores con exposición a ventas transfronterizas.
- Noviembre de 2024: Informes del sector destacaron el cambio en la producción de PET en Omán, de un suministro principalmente local hacia una postura más orientada a la exportación, respaldada por logística vinculada a puertos. Esto reforzó el papel de Omán en el equilibrio del suministro regional de resina de PET y determinó las estrategias de adquisición de los conversores en todo el CCG que gestionan riesgos de importación y plazos de entrega.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca materiales y productos de tereftalato de polietileno (PET) vendidos dentro de los países del CCG para los principales usos posteriores, como envasado y bienes duraderos. El valor del mercado se mide en el punto de venta dentro de la región.
Exclusiones del alcance: excluimos los polímeros sustitutos no PET, las transferencias internas cautivas que no se valoran como ventas, y cualquier doble contabilización entre la resina y los productos de PET convertidos.
Descripción general de la segmentación
- Tipo de Producto
- Botellas
- Películas y Láminas
- Contenedores para el Hogar
- Otros Tipos de Productos
- Industria de Usuario Final
- Alimentos y Bebidas
- Automotriz
- Eléctrica y Electrónica
- Salud
- Bienes de Consumo
- Otras Industrias de Usuario Final
- Geografía
- Arabia Saudita
- Kuwait
- Emiratos Árabes Unidos
- Qatar
- Baréin
- Omán
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la recopilación de una base fáctica sobre las señales de demanda de PET en el CCG, la intensidad de envasado y los flujos comerciales, y luego fija la lógica de dimensionamiento. Utilizamos estadísticas comerciales de UN Comtrade, portales de estadísticas nacionales de los países del CCG, aranceles aduaneros, y publicaciones de normas y políticas relacionadas con el envasado y la reciclabilidad, seguidas de referencias técnicas de revistas revisadas por pares sobre polímeros y envasado.
Para traducir estas señales en supuestos prácticos, también revisamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa que describen la capacidad, la combinación de productos y la utilización de plantas en la región del CCG. Cuando estuvieron disponibles, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, así como una base de datos de envíos de importación-exportación a nivel de envío para verificar a los principales importadores, exportadores y movimientos de productos relevantes. Estas fuentes de investigación documental son solo ilustrativas, y también se utilizaron referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas para poner a prueba los supuestos documentales sobre precios del PET, combinación de grados y distribución de uso final en todo el CCG, incluidos Arabia Saudita, los EAU y los mercados más pequeños. Conversamos con una combinación de productores, conversores, distribuidores y grandes usuarios finales para cerrar brechas sobre la utilización, la dependencia de importaciones y cómo se comportan en la región los precios típicos por contrato frente a los precios spot, y luego verificamos nuevamente estos puntos frente a los conjuntos de datos documentales más amplios.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 16% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 16% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utiliza un enfoque descendente en el que la demanda del CCG se reconstruye a partir de la capacidad de producción, las tasas de operación y el comercio neto. El valor se calcula luego utilizando bandas de precios regionales verificadas. Para mantener el modelo fundamentado, también realizamos verificaciones ascendentes selectivas utilizando precios de venta promedio muestreados multiplicados por volúmenes estimados para los principales grupos de aplicación, seguidas de verificaciones de canal con conversores y distribuidores.
Los insumos clave que determinan el modelo incluyen los movimientos de precios de la resina de PET y los productos convertidos en el Golfo, indicadores de demanda de envasado como la producción de bebidas embotelladas y el consumo de alimentos envasados en los hogares, los volúmenes de importación y exportación por códigos HS vinculados al PET, el momento de las adiciones de capacidad local o los cierres por mantenimiento, y evidencia de objetivos de contenido reciclado que pueden cambiar la combinación de grados. Dado que algunos datos llegan con retraso, las brechas se manejan mediante interpolación conservadora basada en las series comerciales y de precios disponibles más cercanas, y luego se revisan frente a la retroalimentación de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios porque los precios, la dirección del comercio y la utilización pueden cambiar con los costos de las materias primas y los ciclos de demanda regional. La trayectoria futura se establece tras alinear los impulsores de demanda esperados con las opiniones de expertos sobre la utilización y el balance comercial, y luego someterla a pruebas de estrés frente a escenarios de precios altos y bajos.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que el número final no dependa de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes, como balances comerciales, realidades operativas de plantas conocidas y marcadores de demanda de aplicaciones. Cuando observamos anomalías, las señalamos y las revisamos hasta que la lógica sea coherente entre países.
Antes de la aprobación final, otro analista revisa los supuestos clave, los factores de conversión y el momento de las divisas para que la variación quede entendida y documentada. El estudio se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, incluidos cambios de capacidad significativos, cambios de política en materia de envasado y reciclaje, o movimientos bruscos de precios. Justo antes de la entrega, completamos una revisión final para garantizar que los clientes reciban la visión más actualizada.
Tamaño del mercado del tereftalato de polietileno del CCG de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el PET del CCG pueden diferir ampliamente porque el alcance no se trata de la misma manera entre las fuentes, y porque los supuestos de precios y comercio se manejan de forma diferente. Las principales diferencias suelen provenir de lo que se considera valor de mercado del PET (solo resina frente a resina más productos convertidos), si el PET reciclado se incluye en los totales, y qué año y momento de divisa se utilizan para los precios.
Un factor común de discrepancia en este mercado es que algunas estimaciones incorporan la capacidad de suministro o la producción nominal al valor sin ajustar completamente por la utilización y las exportaciones netas, lo que puede sobreestimar lo que realmente se vende dentro del CCG. Otro factor es el tratamiento de botellas, películas y láminas, y envases domésticos. Cuando se mezclan resina y productos terminados, puede producirse doble contabilización a menos que se separen los factores de conversión y los puntos de precio, lo cual es una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2025) | |
| Consultora Regional A | 4,20 mil millones de USD (2025) | Esta cifra parece basarse en un amplio conjunto de valores que puede mezclar los valores de la resina y los productos de PET posteriores, y puede aplicar un único nivel de precio promedio sin separar los precios por contrato frente a los precios spot en todo el CCG. |
| Editorial Digital B | 2,50 mil millones de USD (2023) | La estimación se ancla en un año base anterior y utiliza una CAGR de largo horizonte, lo que puede pasar por alto cambios comerciales recientes en el CCG y fluctuaciones de precios a corto plazo que alteran materialmente el valor del año en curso. |
En toda la tabla, la dispersión se explica principalmente por la alineación del alcance, el momento de los precios, y si la utilización y el comercio neto se usan para vincular el suministro con las ventas regionales reales. Nuestro enfoque mantiene los pasos trazables a variables claras de demanda y comercio, lo que facilita a los usuarios comprender qué se incluye y repetir la lógica cuando las condiciones cambien.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polietileno Tereftalato (PET) del CCG?
Se proyecta que el Mercado de Polietileno Tereftalato (PET) del CCG registre una CAGR del 4,08% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Polietileno Tereftalato (PET) del CCG?
OCTAL, SABIC y PAN-ASIA SAUDI CO., LTD son las principales empresas que operan en el Mercado de Polietileno Tereftalato (PET) del CCG.
¿Qué años cubre este Mercado de Polietileno Tereftalato (PET) del CCG?
El informe cubre el tamaño histórico del Mercado de Polietileno Tereftalato (PET) del CCG para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Polietileno Tereftalato (PET) del CCG para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página el:



