
Tamaño y Participación del Mercado de Prevención y Gestión del Parto Prematuro
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
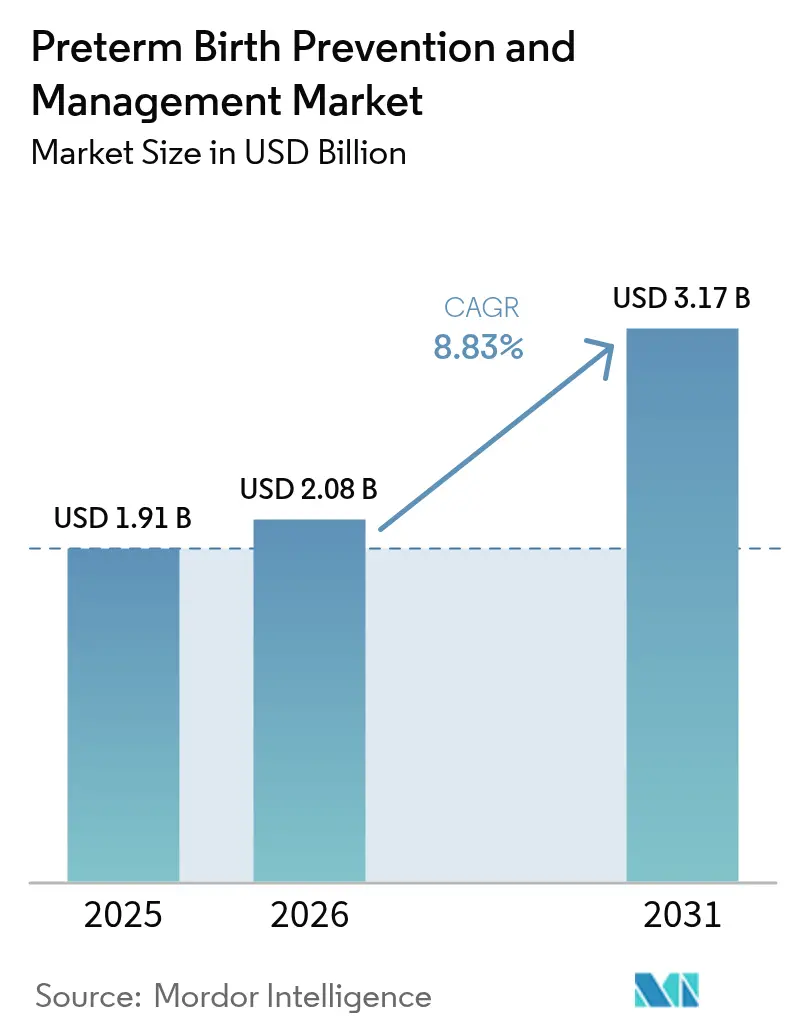
| Tamaño del Mercado (2026) | 2.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.83 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prevención y Gestión del Parto Prematuro por Mordor Intelligence
Se espera que el tamaño del mercado de prevención y gestión del parto prematuro crezca de USD 1,91 mil millones en 2025 a USD 2,08 mil millones en 2026, con una previsión de alcanzar USD 3,17 mil millones en 2031 a una CAGR del 8,83% durante 2026-2031. La urgencia clínica, la convergencia de las guías clínicas en torno a la terapia con progesterona y la rápida adopción de pruebas de biomarcadores en el punto de atención anclan la demanda actual. La retirada regulatoria de agentes ineficaces ha redirigido la inversión hacia terapéuticos y diagnósticos basados en evidencia, mientras que los programas de financiación gubernamentales están reduciendo las barreras de adopción y catalizando la innovación. El foco comercial está pasando de los fármacos reactivos de atención aguda hacia plataformas de estratificación de riesgo de precisión que permiten intervenciones más tempranas y rentables. La intensidad competitiva está aumentando a medida que los actores farmacéuticos establecidos amplían sus carteras de formulaciones y los especialistas en diagnóstico escalan las pruebas rápidas con análisis de inteligencia artificial (IA).
Conclusiones Clave del Informe
- Por intervención, la terapéutica lideró con el 60,62% de la participación del mercado de prevención y gestión del parto prematuro en 2025; se proyecta que el diagnóstico crezca a una CAGR del 9,41% hasta 2031
- Por vía de administración, las formulaciones vaginales representaron el 44,02% del tamaño del mercado de prevención y gestión del parto prematuro en 2025, mientras que la administración oral avanza a una CAGR del 9,62% entre 2026-2031
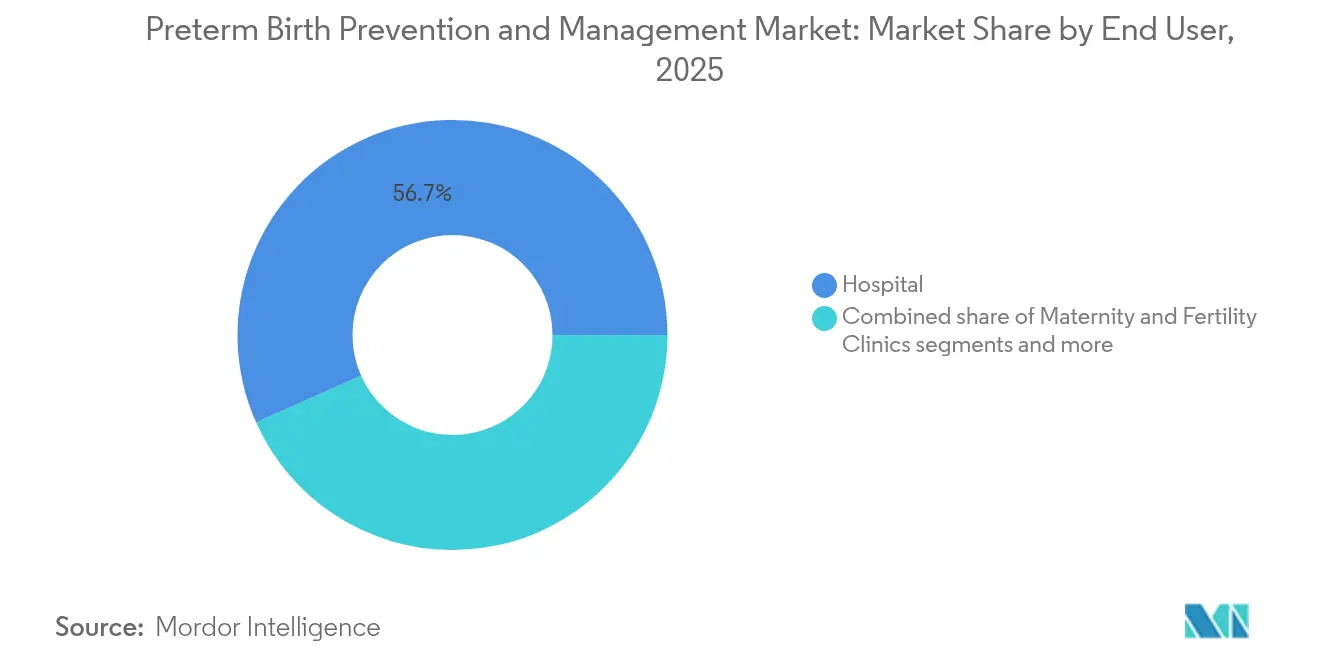
- Por usuario final, los hospitales representaron el 56,68% de los ingresos en 2025 y la atención sanitaria domiciliaria registra la CAGR más rápida del 10,65% hasta 2031
- Por categoría de edad gestacional, los casos extremadamente prematuros (<28 semanas) mantuvieron una participación del 53,21% y se están expandiendo a una CAGR del 9,88%, la más alta entre todas las categorías
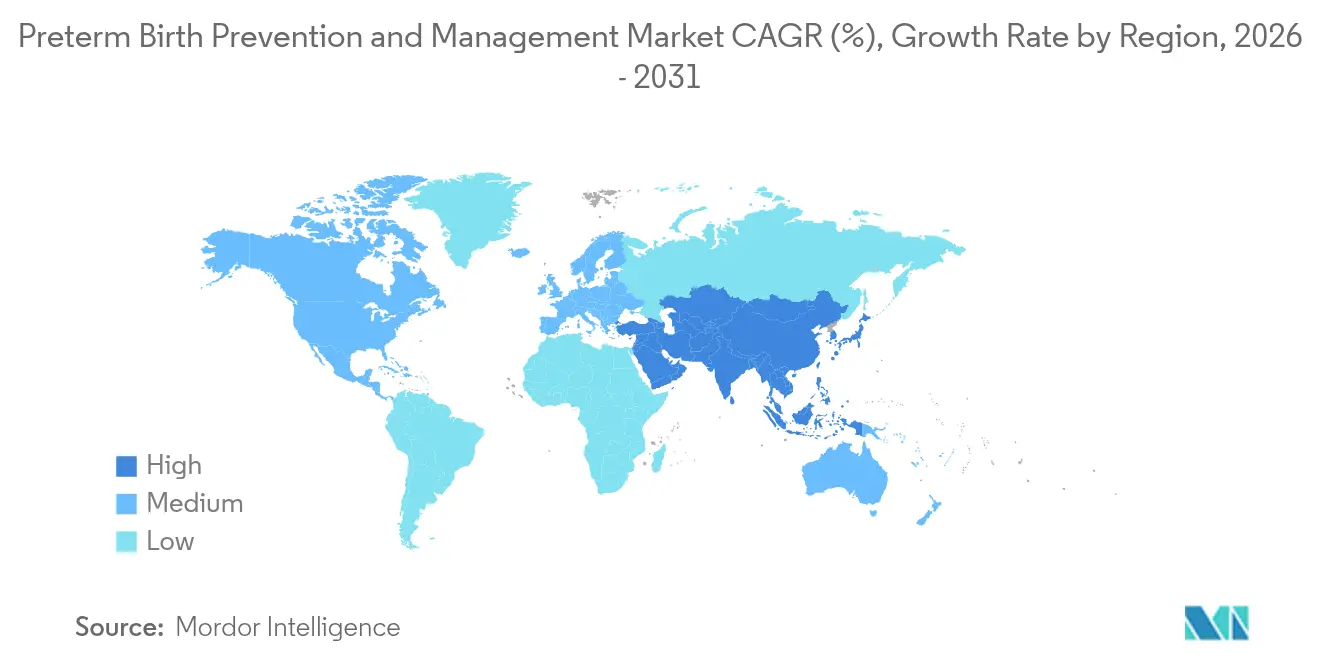
- Por geografía, América del Norte lideró con una participación del 41,76% en 2025, mientras que Asia-Pacífico tiene previsto registrar la CAGR más rápida del 10,05% hasta 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y Perspectivas del Mercado Global de Prevención y Gestión del Parto Prematuro
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de la incidencia global de partos prematuros | +2.1% | Global, con mayor impacto en el África Subsahariana y Asia del Sur | Largo plazo (≥ 4 años) |
| Cambio en las guías clínicas hacia la terapia con progesterona | +1.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida adopción de pruebas de biomarcadores en el punto de atención | +1.5% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Impulsores del financiamiento gubernamental en salud materna | +1.2% | América del Norte, con extensión a mercados emergentes | Mediano plazo (2-4 años) |
| Plataformas de estratificación de riesgo basadas en IA | +0.9% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Vasodilatadores reposicionados que ingresan en ensayos de fase avanzada | +0.7% | Redes globales de ensayos clínicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia Global de Partos Prematuros
Los partos prematuros afectan ahora a 13,4 millones de bebés al año, lo que ancla una demanda sostenida en los segmentos terapéutico y diagnóstico. El aumento de la edad materna, los embarazos múltiples derivados de las tecnologías de reproducción asistida y las persistentes disparidades en la atención sostienen la tendencia al alza. Los países de ingresos bajos y medios soportan la mayor carga, aunque las presiones de costos son globales, dado que la atención de por vida a los supervivientes supera los USD 30 mil millones en gasto anual solo en Estados Unidos. Esta epidemiología está impulsando simultáneamente el crecimiento de las intervenciones preventivas y las tecnologías de cuidados intensivos neonatales, reforzando una dinámica de crecimiento dual que mantiene el mercado de prevención y gestión del parto prematuro en expansión en múltiples frentes.
Cambio en las Guías Clínicas hacia la Terapia con Progesterona
Las sociedades profesionales respaldan ahora la progesterona vaginal para mujeres con cuello uterino corto tras la retirada del caproato de 17-hidroxiprogesterona. El ensayo pivotal PREGNANT mostró una reducción del 45% en los partos prematuros, eliminando la incertidumbre anterior y unificando los patrones de prescripción. Las empresas farmacéuticas están respondiendo con formulaciones de microcristales de liberación prolongada que mejoran la adherencia, mientras que la investigación genética está clarificando qué pacientes se benefician más. La claridad resultante está canalizando el capital hacia la innovación en la vía de administración y respalda un crecimiento de volumen predecible.
Rápida Adopción de Pruebas de Biomarcadores en el Punto de Atención
El cambio de la evaluación subjetiva a la evaluación objetiva de biomarcadores sigue transformando el flujo de trabajo clínico. La prueba Rapid fFN entrega resultados en 10 minutos y registra un valor predictivo negativo del 96%, lo que permite el alta segura de pacientes de bajo riesgo. Los avances paralelos combinan múltiples analitos; las firmas de ARN libre de células pueden predecir el parto prematuro con cuatro meses de anticipación, abriendo una nueva ventana de prevención. La creciente integración con los registros médicos electrónicos permite el soporte de decisiones en tiempo real, impulsando la CAGR más rápida en el mercado general de prevención y gestión del parto prematuro.
Impulsores del Financiamiento Gubernamental en Salud Materna
El gasto federal está en expansión. La iniciativa IMPROVE del NIH aseguró USD 53,4 millones para el ejercicio fiscal 2024, y 15 estados de EE. UU. recibieron subvenciones combinadas de USD 19 millones para proyectos innovadores de salud materna[1]. Los fondos de las subvenciones se centran en el cribado de hipertensión, la capacitación comunitaria y el diagnóstico domiciliario, ampliando directamente el mercado potencial y reduciendo el riesgo del sector privado. Un impulso político similar está emergiendo en Canadá, el Reino Unido y Japón, sentando bases de demanda duraderas para el mercado de prevención y gestión del parto prematuro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Retirada por la FDA de Makena y regulaciones más estrictas | -1.4% | América del Norte, con extensión a agencias reguladoras globales | Corto plazo (≤ 2 años) |
| Inversión limitada en I+D de nuevos fármacos | -0.8% | Industria farmacéutica global | Largo plazo (≥ 4 años) |
| Tendencia hacia la cesárea electiva que reduce la demanda de tocolíticos | -0.6% | Mercados desarrollados, en particular América del Norte y Europa | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro de API para hormonas clave | -0.5% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retirada de Makena por la FDA y Regulaciones Más Estrictas
Los reguladores retiraron el caproato de 17-hidroxiprogesterona del mercado en 2023 tras surgir dudas sobre su eficacia y seguridad, obligando a los clínicos a rediseñar los protocolos de tratamiento y elevando los obstáculos probatorios para nuevos agentes. La acción alarga los plazos de desarrollo y aumenta los requisitos de capital para futuros terapéuticos, moderando el impulso de crecimiento a corto plazo, aunque salvaguardando los resultados de los pacientes.
Inversión Limitada en I+D de Nuevos Fármacos
Las altas tasas de fracaso en los ensayos y las complejidades éticas en torno a las poblaciones de mujeres embarazadas han frenado la financiación de riesgo para moléculas de primera en su clase. Los desarrolladores priorizan ahora los fármacos reposicionados, como los antibióticos bajo investigación que mostraron una reducción del 40% en los partos prematuros en un reciente ensayo del New England Journal of Medicine. Este enfoque incremental limita el potencial de avances revolucionarios, pero mantiene el riesgo de la cartera de proyectos en niveles manejables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Intervención: El Diagnóstico Plantea un Rápido Desafío a la Terapéutica
La terapéutica mantuvo el liderazgo con el 60,62% del mercado de prevención y gestión del parto prematuro en 2025, anclada por la progesterona, los bloqueadores de los canales de calcio y los corticosteroides. La progesterona vaginal sigue siendo la primera línea de tratamiento, mientras que la nifedipina supera a los tocolíticos históricos en la prolongación de la gestación. Los corticosteroides continúan apoyando la maduración pulmonar fetal dentro de ventanas estrictas de edad gestacional. La actividad en la cartera de proyectos abarca antagonistas del receptor de oxitocina y combinaciones de vasodilatadores, aunque la adopción depende de datos de supervivencia más claros.
El diagnóstico registra la CAGR más rápida del 9,41%, impulsado por kits de fibronectina, ensayos de PAMG-1 y sistemas de ecografía de longitud cervical que se integran con la puntuación de riesgo mediante aprendizaje automático. El alto valor predictivo negativo acorta las estancias hospitalarias y orienta el uso dirigido de esteroides, fortaleciendo el respaldo de los pagadores. En conjunto, estas tendencias refuerzan el mercado de prevención y gestión del parto prematuro como un entorno clínico orientado a la prevención.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Vía de Administración: El Dominio de la Vía Vaginal Encuentra el Impulso de la Vía Oral
La administración vaginal capturó el 44,02% del tamaño del mercado de prevención y gestión del parto prematuro en 2025, ya que la dosificación local concentra la progesterona donde se necesita y minimiza los efectos secundarios sistémicos. La autoadministración, los anillos de liberación prolongada y los bajos costos de almacenamiento favorecen una mayor adopción.
Las formulaciones orales se están acelerando a una CAGR del 9,62%, impulsadas por la micronización y los recubrimientos protectores que elevan la biodisponibilidad hasta umbrales terapéuticos. Los pacientes prefieren los comprimidos por su comodidad y los médicos valoran la prescripción simplificada. Las vías parenterales retienen un nicho específico para la tocolisis de emergencia, pero enfrentan la incomodidad del usuario y mayores costos en el lugar de atención.
Por Usuario Final: Los Hospitales Siguen siendo Pilares a Medida que la Atención Sanitaria Domiciliaria se Expande
Los hospitales mantuvieron el 56,68% de los ingresos en 2025, apoyándose en las unidades de cuidados intensivos neonatales y los equipos obstétricos disponibles las 24 horas los 7 días de la semana que gestionan partos complejos. Los centros terciarios también llevan a cabo la mayoría de los ensayos clínicos, por lo que mantienen acceso anticipado a nuevas tecnologías.
La atención sanitaria domiciliaria avanza a una CAGR del 10,65% gracias a los dispositivos conectados que transmiten datos de actividad uterina y presión arterial directamente a los clínicos. Los modelos remotos reducen las tasas de ingreso hospitalario y mejoran el acceso en entornos rurales, ampliando así el alcance del mercado de prevención y gestión del parto prematuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Categoría de Riesgo por Edad Gestacional: La Prematuridad Extrema Impulsa el Gasto
Los nacimientos extremadamente prematuros representaron el 53,21% de los ingresos en 2025, y su CAGR del 9,88% subraya tanto la necesidad clínica como el progreso tecnológico. La ventilación intensiva, la terapia con surfactante y los protocolos de corticosteroides personalizados mejoran la supervivencia, justificando la concentración de recursos.
Los segmentos muy prematuro (28-32 semanas) y moderadamente tardío prematuro (32-37 semanas) crecen de manera sostenida a medida que las guías de corticosteroides se amplían y mejora el acceso a la atención prenatal. Los resultados del ensayo ACTION-III podrían ampliar el uso de corticosteroides en los nacimientos prematuros tardíos y aumentar los volúmenes potenciales.
Análisis Geográfico
América del Norte lideró con el 41,76% de la participación del mercado de prevención y gestión del parto prematuro en 2025, sostenida por las estructuras de reembolso, los flujos de financiamiento del NIH y la madurez de las guías clínicas. La penetración de mercado de las pruebas rápidas de biomarcadores y la progesterona de liberación prolongada ya es elevada. La incertidumbre regulatoria tras la retirada de Makena impulsó una farmacovigilancia más estricta, pero también orientó a las clínicas hacia rutas de atención basadas en diagnóstico.
Asia-Pacífico registra la CAGR más rápida del 10,05%, impulsada por una cobertura de seguros más amplia, reformas gubernamentales en la aprobación de dispositivos y estudios de cohortes multinacionales como CARE-Preterm que estandarizan la atención neonatal. La expansión de la red de Unidades de Cuidados Intensivos Neonatales de China y el portal regulatorio de Ventanilla Única de India están acortando los plazos de lanzamiento de productos, mientras que Japón está integrando la progesterona vaginal en la obstetricia de rutina. En conjunto, la región está reformando la dinámica de volumen del mercado de prevención y gestión del parto prematuro.
Europa, Oriente Medio y África, y América del Sur ofrecen un potencial de crecimiento incremental. La suspensión del caproato de 17-hidroxiprogesterona por parte de la Agencia Europea de Medicamentos está acelerando la adopción de agentes alternativos. El África Subsahariana sigue siendo la región de mayor incidencia, aunque enfrenta brechas de infraestructura, lo que crea espacios en blanco para diagnósticos de bajo costo y telesalud. Los reguladores sudamericanos están invirtiendo en el fortalecimiento de la capacidad en salud materna, contribuyendo a elevar la demanda de base.

Panorama regulatorio
La regulación en el mercado de prevención y manejo del parto prematuro está siendo moldeada por umbrales de evidencia más altos para las indicaciones en el embarazo y normas de conformidad de dispositivos más estrictas. En Estados Unidos, el retiro por parte de la FDA del caproato de 17-hidroxiprogesterona (Makena) en 2023 reajustó el estándar terapéutico para la prevención del parto prematuro recurrente y reforzó la dependencia de vías de progesterona alineadas con las guías clínicas y de diagnósticos que pueden apoyar la triage de riesgo en la atención de rutina.
En el lado de los dispositivos y el diagnóstico in vitro, el acceso al mercado sigue dependiendo de marcos establecidos, pero la carga de cumplimiento va en aumento en las principales regiones. La FDA continúa autorizando dispositivos de ginecología y obstetricia a través de la vía 510(k) (por ejemplo, K253403, autorizado en diciembre de 2025). En Europa, la transición al MDR/IVDR de la Comisión Europea ha alcanzado plazos clave, con ciertas categorías que requieren el cumplimiento total antes del 28 de mayo de 2026. A nivel mundial, las actualizaciones de las directrices de la OMS, incluidas sus recomendaciones de abril de 2025 sobre corticosteroides prenatales para mejorar los resultados del parto prematuro, proporcionan un ancla de política clínica que influye en la adopción y la estandarización de protocolos en los sistemas de salud.
Análisis de la cadena de valor
La cadena de valor abarca el descubrimiento y la generación de evidencia clínica, la fabricación regulada y la distribución multicanal hacia hospitales, clínicas de maternidad y fertilidad, y entornos de atención domiciliaria. En el lado terapéutico, la cadena está anclada por los ingredientes activos hormonales y la formulación de dosis final, especialmente los formatos de progesterona vaginal, junto con sistemas de cadena de frío y calidad para el etiquetado de uso en el embarazo y la farmacovigilancia. En el lado del diagnóstico, la cadena se centra en el desarrollo y validación de ensayos (incluyendo fFN, PAMG-1 y paneles multianalito emergentes), la fabricación de cartuchos o kits, la colocación de lectores o analizadores, y el suministro continuo de consumibles respaldado por capacitación, control de calidad e integración en los registros médicos electrónicos.
La generación de evidencia y el financiamiento son pasos ascendentes fundamentales porque las poblaciones embarazadas requieren una supervisión de seguridad rigurosa y a menudo enfrentan plazos de ensayo más largos. Para los nuevos enfoques de dispositivos, los programas en etapa clínica y el respaldo de capital de riesgo proporcionan un puente desde el prototipado hasta los ensayos pivotales y las eventuales presentaciones regulatorias. Por ejemplo, Novocuff recaudó 26 millones de USD en julio de 2024 para avanzar en tecnología destinada a reducir el riesgo de parto prematuro, lo que destaca cómo las entradas de capital pueden apoyar la ejecución de ensayos y la ampliación de la fabricación, y facilitar asociaciones de canal con actores establecidos de dispositivos y distribución en ginecología y obstetricia.
Panorama Competitivo
El mercado de prevención y gestión del parto prematuro está moderadamente fragmentado porque los variados perfiles de edad gestacional y los entornos mixtos de atención exigen múltiples soluciones. Los principales proveedores farmacéuticos anclan el espacio de la progesterona y los tocolíticos, pero los innovadores en diagnóstico están escalando más rápido a medida que las pruebas en el punto de atención se convierten en estándar. Los líderes del mercado combinan algoritmos de predicción de riesgo con kits de biomarcadores propietarios, ofreciendo soluciones agrupadas que los hospitales adoptan rápidamente.
Los movimientos estratégicos en 2024-2025 confirman la tendencia. Roche obtuvo la autorización 510(k) de la FDA para su prueba de la relación sFlt-1/PlGF Elecsys, ampliando su presencia en salud materna[2]. Los grandes fabricantes de fármacos están actualizando las patentes de formulación para extender los flujos de ingresos a medida que se avecina la progesterona genérica. Mientras tanto, las empresas emergentes de IA licencian modelos predictivos a fabricantes de dispositivos, incorporando análisis en los equipos de ultrasonido y monitoreo existentes.
El espacio en blanco permanece en las economías emergentes donde la infraestructura limita el despliegue del diagnóstico. Las empresas están pilotando analizadores con energía solar y lectores integrados en teléfonos inteligentes para reducir el costo de propiedad. Las asociaciones con agencias de salud pública aceleran la adopción y distribuyen el riesgo financiero, reforzando un giro competitivo hacia la accesibilidad y la escalabilidad en el mercado de prevención y gestión del parto prematuro.
Líderes del Sector de Prevención y Gestión del Parto Prematuro
Covis Pharma GmbH. (AMAG Pharmaceuticals, Inc.)
Ferring B.V.
Pfizer Inc.
Takeda Pharmaceutical Company Limited.
ObsEva
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco de productos se concentra en una estratificación de riesgo más temprana y accionable, y en intervenciones que pueden seleccionarse según el subtipo biológico en lugar de basarse únicamente en amplios factores de riesgo clínico. La investigación de febrero de 2026 que validó un panel de biomarcadores séricos de tres proteínas (GPX3, NID1 y PAPPA2) para la evaluación de riesgo en el primer y segundo trimestre destaca una vía hacia ventanas de detección más tempranas que se alinea con el cambio del mercado hacia una atención centrada en la prevención, y puede expandir el papel del diagnóstico más allá de la triage aguda. Junto con esto, las mejoras en los flujos de trabajo en el punto de atención, incluidos los enfoques de ecografía asistida por IA discutidos en la literatura clínica de 2026, respaldan la demanda de plataformas integradas que combinan imágenes, apoyo a la decisión y pruebas rápidas.
En el lado terapéutico, el entorno posterior a Makena crea espacio para alternativas y complementos respaldados por evidencia, con actividad de ensayos activos que indica hacia dónde se dirige la innovación. March of Dimes anunció el lanzamiento de FLIP-2 en mayo de 2026, un ensayo clínico de Fase 2b que evalúa LACTIN-V (un producto biológico vivo) para la prevención del parto prematuro en mujeres de alto riesgo. Un estudio piloto registrado en ClinicalTrials.gov en abril de 2026 (NCT07305519) comenzó el reclutamiento para evaluar un complemento de múltiples ingredientes junto con progesterona vaginal. Juntas, estas iniciativas señalan una oportunidad a corto plazo para las empresas que combinan terapéuticas dirigidas con la selección de pacientes guiada por biomarcadores y vías de atención que se adaptan a los modelos de monitoreo hospitalario y domiciliario.
Desarrollos recientes del sector
- Abril de 2026: Pfizer publicó un estudio en JAMA Network Open sobre la vigilancia de seguridad secuencial de la vacunación con RSVpreF (Abrysvo) durante el embarazo, analizando resultados que incluyen el parto prematuro a partir de datos recopilados desde el 25 de abril de 2024 hasta el 10 de abril de 2025. La publicación respalda la confianza clínica en los programas de inmunización materna y refuerza las expectativas de farmacovigilancia para los productos relacionados con el embarazo, moldeando cómo las partes interesadas monitorean y comunican las señales de riesgo de parto prematuro.
- Octubre de 2025: La Administración Biden-Harris otorgó 19 millones de USD a 15 estados a través de la HRSA para implementar estrategias innovadoras de salud materna, incluidas vías de identificación y tratamiento más tempranas para las complicaciones del embarazo. El financiamiento amplía la capacidad programática para la detección y la orientación de atención, lo que puede acelerar la adopción de diagnósticos y modelos de monitoreo remoto utilizados en el manejo del riesgo de parto prematuro.
- Julio de 2024: Novocuff cerró una ronda de financiamiento de Serie A sobresuscrita de 26 millones de USD liderada por AXA IM Alts con la participación de Laerdal Million Lives Fund, Laborie, RH Capital, Avestria Ventures y March of Dimes para avanzar en tecnología destinada a reducir el riesgo de parto prematuro. La ronda fortalece la cartera de dispositivos intervencionistas más allá de la atención establecida centrada en la progesterona y respalda la ejecución de ensayos clínicos y la planificación de ampliación en toda la cadena de valor de dispositivos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los productos e intervenciones clínicas utilizados para prevenir el parto prematuro y para manejar el trabajo de parto prematuro amenazante o real, alineados con los embarazos que pueden dar lugar a un parto antes de las 37 semanas completas. Incluye las terapias farmacológicas de uso común, las opciones basadas en procedimientos y las vías de diagnóstico relacionadas utilizadas para estratificar el riesgo y guiar la atención.
Exclusiones de alcance: Las compras de equipos de la unidad de cuidados intensivos neonatales (UCIN) y los ingresos continuos por atención hospitalaria neonatal están excluidos de este tamaño de mercado.
Descripción general de la segmentación
- Por Intervención
- Terapéutica
- Bloqueadores de los Canales de Calcio
- Terapia con Progesterona
- Antagonistas del Receptor de Oxitocina
- Corticosteroides
- Otros
- Diagnóstico
- Kits de Prueba de Biomarcadores (fFN, PAMG-1)
- Dispositivos de Ecografía de Longitud Cervical
- Otras Herramientas de Diagnóstico
- Terapéutica
- Por Vía de Administración
- Vaginal
- Oral
- Parenteral
- Por Usuario Final
- Hospitales
- Clínicas de Maternidad y Fertilidad
- Entornos de Atención Sanitaria Domiciliaria
- Institutos de Investigación y Académicos
- Por Categoría de Riesgo por Edad Gestacional
- Extremadamente Prematuro (<28 semanas)
- Muy Prematuro (28-32 semanas)
- Moderadamente Tardío Prematuro (32-37 semanas)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el contexto clínico y de demanda, y luego para anclar los insumos del modelo que pueden verificarse en el dominio público. Consultamos fuentes como la Organización Mundial de la Salud, los CDC de EE. UU. y los NIH para conocer la incidencia del parto prematuro, los factores de riesgo y las vías de atención vinculadas a las guías clínicas.
También revisamos fuentes como las estadísticas de población de la ONU, las estadísticas de salud de la OCDE y revistas de obstetricia y medicina materno-fetal revisadas por pares para comprender los volúmenes de embarazos, el comportamiento de búsqueda de atención y cómo cambian los patrones de tratamiento según el entorno. Se utilizaron presentaciones de empresas, presentaciones a inversionistas, notas regulatorias y de reembolso, y prensa reconocida para validar la disponibilidad de productos y la dirección de precios, y utilizamos selectivamente una suscripción de pago para datos financieros de empresas y seguimiento de patentes cuando ayudó a confirmar la madurez de los enfoques terapéuticos y diagnósticos. Estas fuentes documentales son solo ilustrativas, y también se utilizaron muchos otros materiales públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
Se realizó trabajo primario para probar las suposiciones documentales frente a lo que los clínicos y las partes interesadas del canal observan en la práctica real, especialmente en torno a qué terapias se utilizan primero y cómo los diagnósticos influyen en las decisiones de tratamiento. Hablamos con una combinación de responsables de decisiones de hospitales y clínicas, clínicos de medicina materno-fetal, farmacéuticos y especialistas de la industria en las principales regiones para que la cobertura reflejara diferentes realidades de reembolso y vías de atención.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% | APAC: 44% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 52% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de grupo de demanda de arriba hacia abajo que reconstruye la cohorte tratada a partir de los volúmenes de embarazos, la prevalencia del riesgo de parto prematuro y la proporción de mujeres que ingresan a una vía manejada antes del parto, y luego se traduce en ingresos utilizando la combinación de terapias y los patrones de vía de administración. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por país para terapias clave, verificaciones de canal sobre la utilización típica, y señales de ingresos del lado del proveedor cuando había datos disponibles.
Los insumos clave del modelo incluyeron, por ejemplo, nacimientos vivos y embarazos por geografía, tasas estimadas de parto prematuro y prácticas de estratificación de riesgo, adopción de progesterona y otras clases de fármacos por entorno de atención, intensidad de uso de diagnósticos que desencadena la intervención, y duración media del tratamiento por vía (oral, parenteral o vaginal). Cuando faltaban datos directos de utilización, las brechas se manejaron mediante bandas de penetración conservadoras que se refinaron a través de la retroalimentación primaria y luego se pusieron a prueba frente a la práctica concordante con las guías clínicas.
Para el pronóstico, nos basamos en análisis de escenarios respaldados por suavizado de series temporales sobre los principales impulsores de la demanda. Esto nos ayudó a separar el crecimiento estructural de la variabilidad a corto plazo impulsada por factores como los cambios de política y la disponibilidad de productos. Las suposiciones sobre los cambios en la combinación de terapias y la progresión de precios se revisaron con expertos para que el pronóstico se mantuviera coherente con la adopción clínica y el comportamiento de adquisición.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación entre señales independientes, incluida la razonabilidad del grupo de pacientes tratados, el gasto implícito por embarazo, y la coherencia de la combinación regional con los indicadores de epidemiología y acceso a la atención publicados. Cuando el resultado de un país parecía inusualmente alto o bajo, revisamos nuevamente la cadena de insumos y las notas de las entrevistas, y solo ajustamos después de que la variación pudiera explicarse.
Antes de la aprobación final, el modelo pasa por revisiones paso a paso de los analistas para que la lógica de cálculo, el manejo de divisas y los rangos de suposiciones estén alineados entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurre un evento material, como un cambio en las guías clínicas, un cambio en el reembolso o el lanzamiento significativo de un producto. Justo antes de la entrega, completamos un repaso final para que los clientes reciban la visión más actual que pueda rastrearse hasta insumos claros.
Tamaño del mercado de prevención y manejo del parto prematuro de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la prevención y el manejo del parto prematuro a menudo difieren porque la línea de alcance entre las intervenciones maternas, los diagnósticos y la atención neonatal posterior no se traza de la misma manera, y las suposiciones de tiempo también varían. Las diferencias también provienen de cómo cada editor construye la población tratada, qué puntos de precio se asumen, y si el cambio en la combinación entre terapias se actualiza con frecuencia.
Los ingresos por equipos de UCIN y por atención hospitalaria neonatal quedan fuera del alcance de Mordor Intelligence. Esa única exclusión puede aumentar los totales en los estudios que incorporan un gasto hospitalario más amplio por nacimiento. También observamos brechas cuando algunas estimaciones aplican curvas de adopción agresivas para las vías de prueba más recientes o cuando el momento de la conversión de divisas no es consistente entre regiones, lo que puede inflar un año base determinado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,08 mil millones de USD (2026) | |
| Editorial Comercial A | 2,01 mil millones de USD (2025) | Utiliza un año base diferente y una definición de ingresos que puede incluir componentes basados en servicios, y no separa claramente los ingresos de prevención y manejo materno de los elementos de atención neonatal adyacentes en todos los casos. |
| Grupo de Investigación del Sector B | 2,45 mil millones de USD (2024) | A menudo combina un paquete más amplio que puede mezclar la detección diagnóstica, las pruebas de PROM y el gasto de atención hospitalaria más amplio, y también puede depender de suposiciones de penetración generalizadas en lugar de verificaciones de utilización a nivel de clase terapéutica. |
La tabla muestra que la dispersión se explica en gran medida por lo que se cuenta alrededor del episodio del embarazo y cómo se normalizan los valores del año base. Al mantener explícita la lógica de la cohorte tratada y vincular los ingresos a la combinación de terapias y a señales de precios observables, proporcionamos una cifra que es más fácil de conciliar entre países y de actualizar a medida que cambian los patrones de práctica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de prevención y gestión del parto prematuro?
El mercado de prevención y gestión del parto prematuro está valorado en USD 2,08 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado durante los próximos cinco años?
De 2026 a 2031 se prevé que el mercado se expanda a una CAGR del 8,83%, alcanzando USD 3,17 mil millones.
¿Qué segmento de intervención se está expandiendo más rápidamente?
El diagnóstico —liderado por las pruebas rápidas de biomarcadores de fibronectina fetal y PAMG-1— registra la CAGR más rápida del 9,41% hasta 2031.
¿Por qué se prefieren las formulaciones de progesterona vaginal en la práctica clínica?
La progesterona vaginal proporciona concentraciones uterinas locales más elevadas con menos efectos secundarios sistémicos y mantiene una participación de mercado del 44,02% en 2025.
Última actualización de la página el:



