
Tamaño y Cuota del Mercado de Pruebas de Parto Prematuro y PROM
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
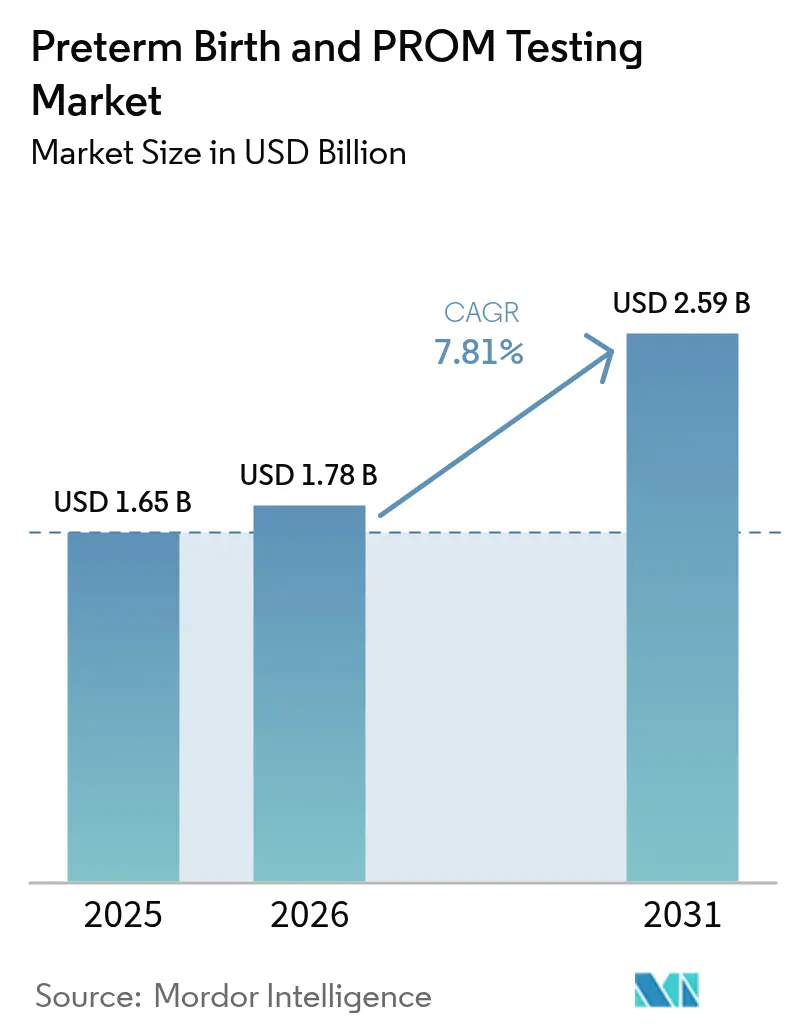
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
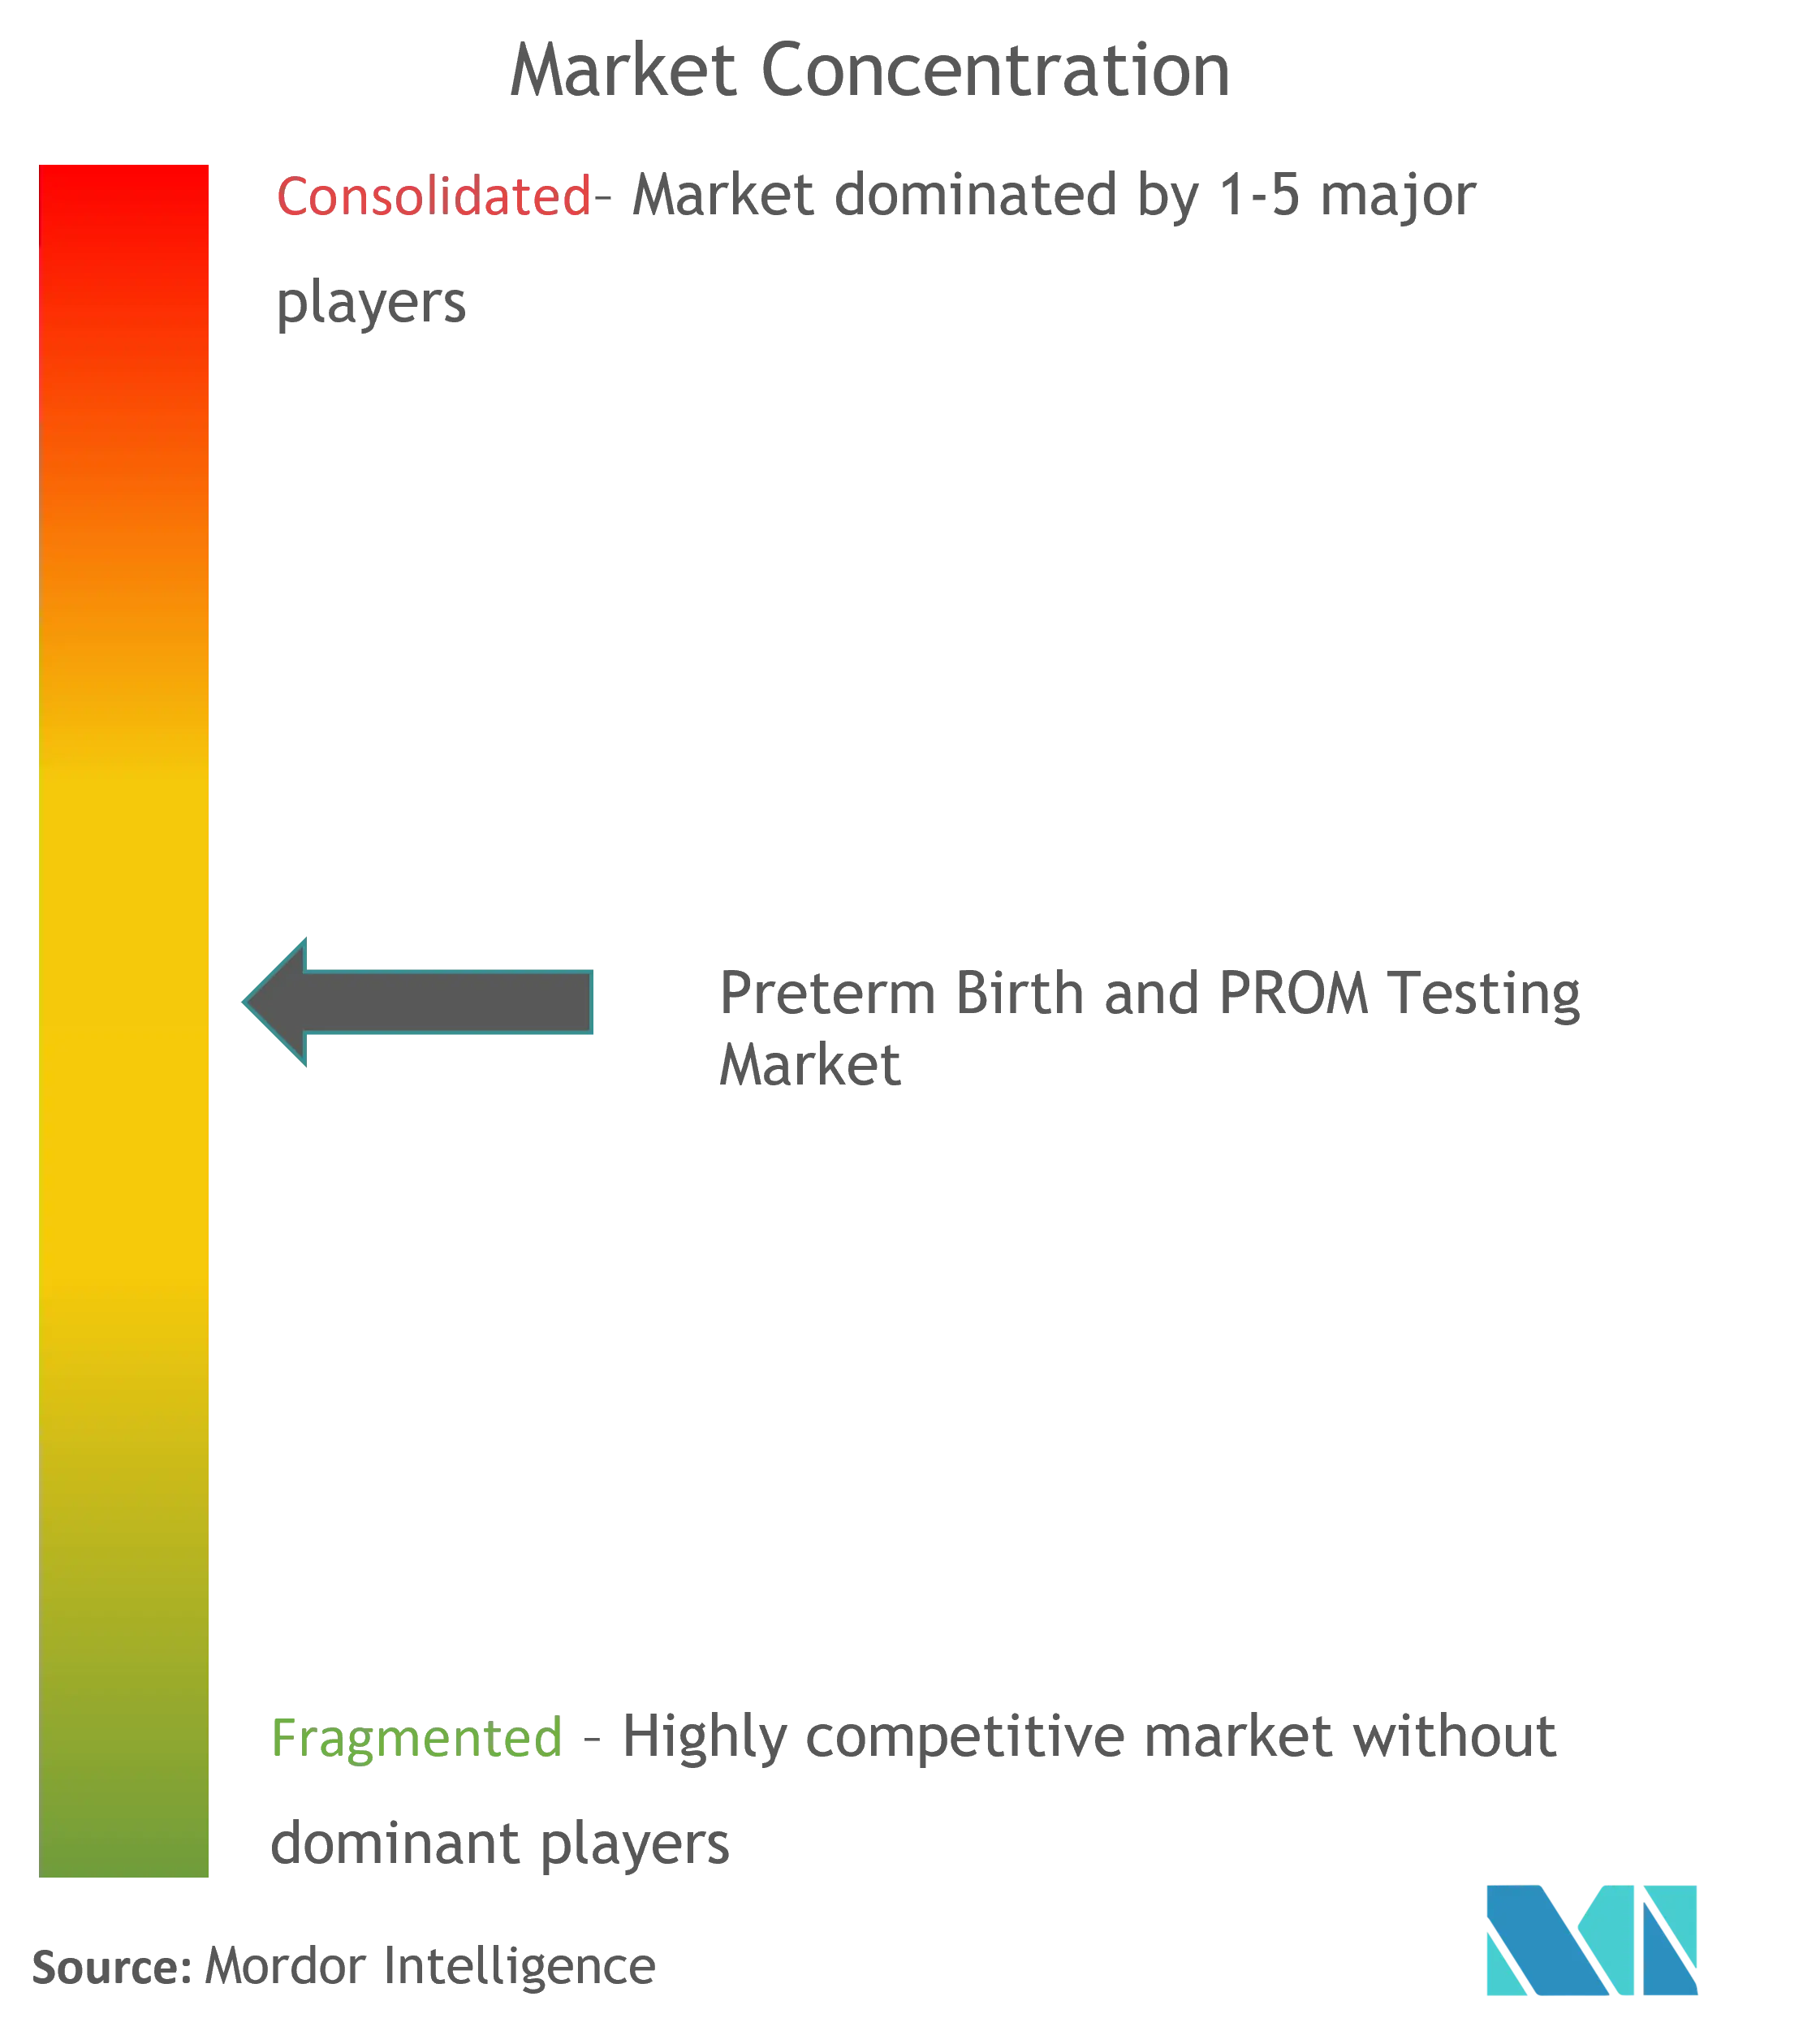
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Parto Prematuro y PROM por Mordor Intelligence
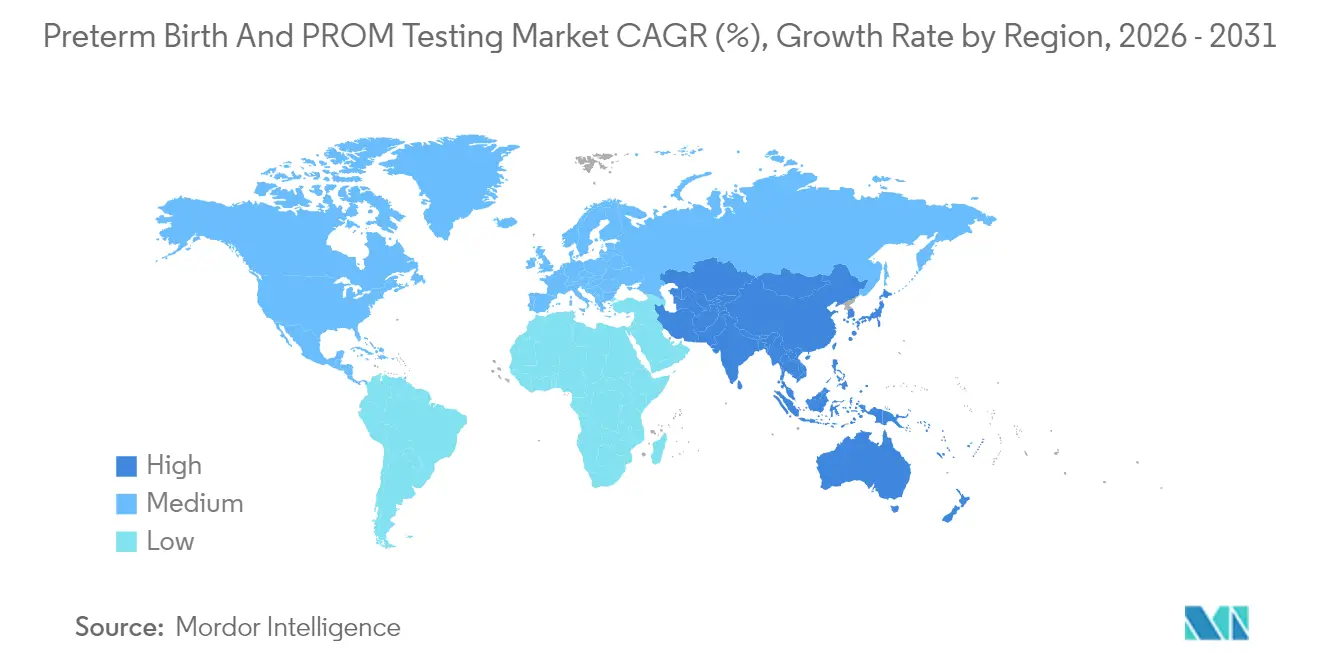
Se espera que el tamaño del mercado de pruebas de parto prematuro y PROM crezca de USD 1,65 mil millones en 2025 a USD 1,78 mil millones en 2026 y se prevé que alcance USD 2,59 mil millones en 2031 a una CAGR del 7,81% durante 2026-2031. El aumento de las tasas mundiales de parto prematuro, la significativa mortalidad neonatal y la creciente carga económica sobre los sistemas de salud mantienen una demanda sólida de diagnósticos precisos en etapas tempranas. El rápido avance en la validación de biomarcadores, especialmente las firmas de ARN libre de células que predicen el riesgo hasta cuatro meses antes del parto, acelera el cambio de la atención materna reactiva a la predictiva[1]Sociedad Europea de Genética Humana, "El ARN Libre de Células Predice el Parto Prematuro," eshg.org. Las plataformas de punto de atención siguen dominando los flujos de trabajo clínicos, aunque los laboratorios centralizados ganan terreno gracias a menús de pruebas más amplios y mayor sensibilidad analítica. A nivel regional, América del Norte lidera gracias a un sólido sistema de reembolso, mientras que Asia-Pacífico registra el crecimiento de ingresos más rápido a medida que se amplían los programas de cribado prenatal. El endurecimiento regulatorio en torno a las pruebas desarrolladas en laboratorio presiona a las empresas más pequeñas, pero al mismo tiempo abre vías de consolidación para los grandes grupos de diagnóstico.
Conclusiones Clave del Informe
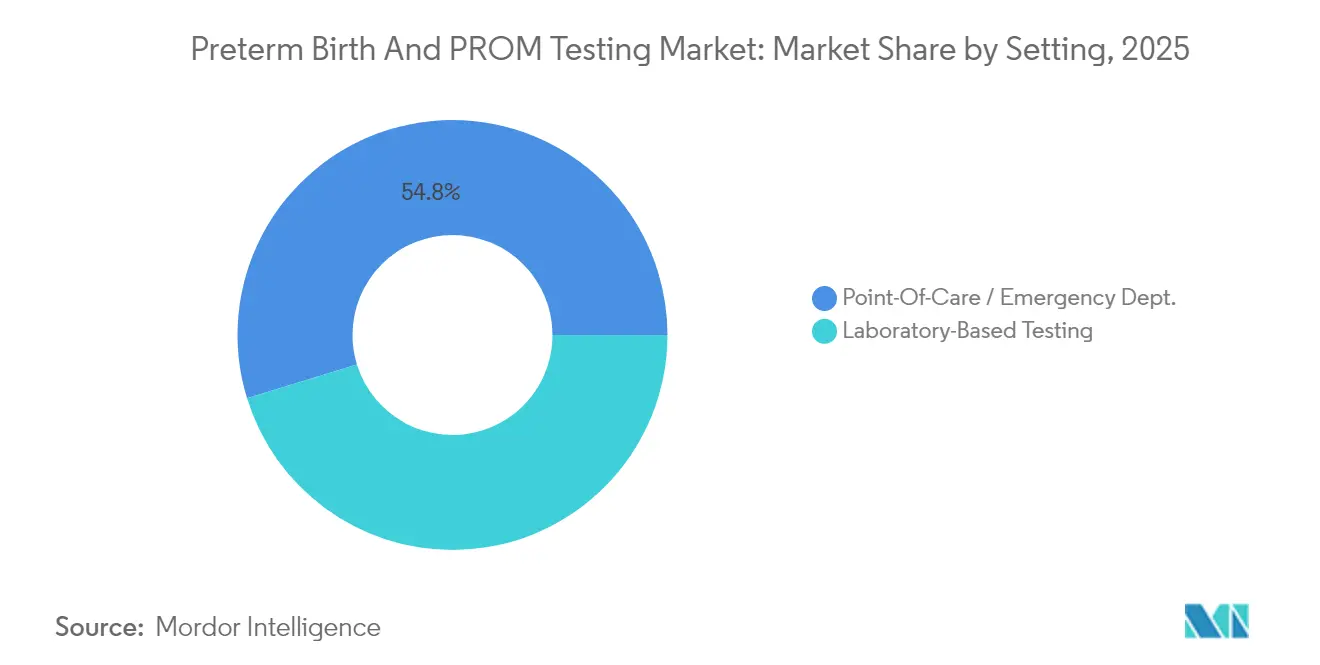
- Por entorno de prueba, el diagnóstico en punto de atención capturó el 54,76% de la cuota del mercado de pruebas de parto prematuro y PROM en 2025; se proyecta que las pruebas en laboratorio se expandan a una CAGR del 10,98% hasta 2031.
- Por categoría de biomarcador, la fibronectina fetal representó el 41,88% de la cuota del mercado de pruebas de parto prematuro y PROM en 2025, mientras que la alfa-microglobulina-1 placentaria crece a una CAGR del 10,07% hasta 2031.
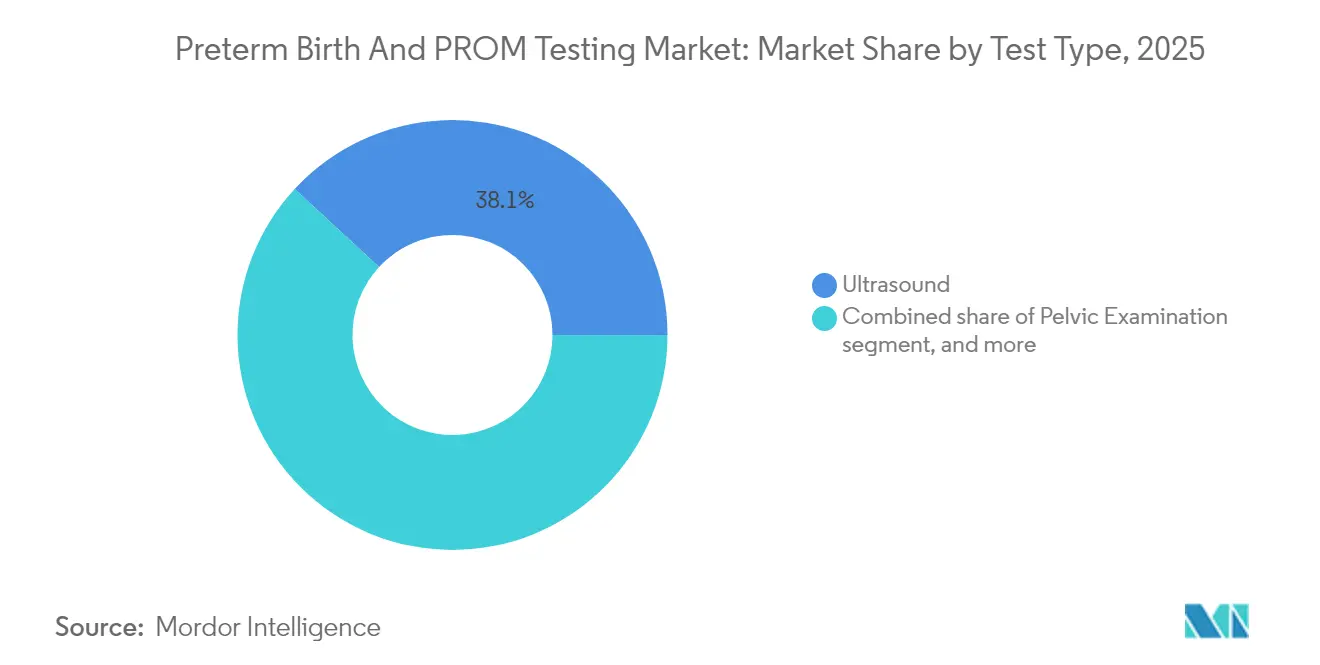
- Por tipo de prueba, la ecografía representó el 38,12% del tamaño del mercado de pruebas de parto prematuro y PROM en 2025; los marcadores bioquímicos crecen a una CAGR del 9,96% entre 2026-2031.
- Por usuario final, los hospitales y centros de maternidad controlaron el 60,55% de los ingresos en 2025; la atención domiciliaria y el monitoreo remoto muestran la CAGR proyectada más alta del 10,92% hasta 2031.
- Por geografía, América del Norte lideró con una cuota de ingresos del 42,76% en 2025, mientras que se prevé que Asia-Pacífico avance a una CAGR del 9,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia mundial de partos prematuros | +2.1% | África Subsahariana, Asia del Sur, repercusión global | Largo plazo (≥ 4 años) |
| Avances tecnológicos en diagnósticos de punto de atención | +1.8% | América del Norte, Europa, expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los programas de cribado prenatal | +1.5% | Núcleo de Asia-Pacífico, repercusión en América Latina | Mediano plazo (2-4 años) |
| Aumento del gasto sanitario en atención materna | +1.2% | Global, liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Apoyo regulatorio y de reembolso favorable | +0.9% | América del Norte, Unión Europea | Corto plazo (≤ 2 años) |
| Creciente adopción de telesalud y pruebas domiciliarias | +0.8% | Global, pronunciado en zonas rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia Mundial de Partos Prematuros
Los partos prematuros anuales ya superan los 15 millones y continúan aumentando a pesar de los avances médicos. Asia representa más de la mitad de esos nacimientos, lo que intensifica la demanda de diagnósticos en regiones de alta densidad poblacional[2]Constance Agius, "Parto Prematuro en Asia," Frontiers in Pediatrics, frontiersin.org. Las complicaciones del parto prematuro le cuestan al sistema de salud de los Estados Unidos más de USD 25 mil millones cada año, lo que impulsa la inversión de los pagadores en tecnologías de detección temprana que reducen las estancias en cuidados intensivos neonatales[3]Conferencia Nacional de Legislaturas Estatales, "Costos del Parto Prematuro," ncsl.org. La reducción de la mortalidad neonatal se ha convertido en un indicador de desempeño central en los planes nacionales de salud materno-infantil, lo que garantiza que las asignaciones presupuestarias favorezcan las herramientas de diagnóstico basadas en evidencia. La edad materna avanzada, cada vez más común en las economías desarrolladas, eleva el riesgo de referencia y mantiene la demanda elevada a largo plazo.
Avances Tecnológicos en Diagnósticos de Punto de Atención
Los analizadores portátiles y de cabecera ahora entregan resultados en minutos, eliminando los retrasos de laboratorio durante las evaluaciones obstétricas agudas. La ecografía cuantitativa que mapea la microestructura cervical predice el riesgo de parto prematuro desde la semana 23, una mejora notable respecto a las evaluaciones basadas en el historial clínico. Los sensores portátiles que capturan la variabilidad de la frecuencia cardíaca suministran datos en tiempo real que los modelos de aprendizaje automático convierten en puntuaciones de riesgo con una precisión del 82%. La combinación de inteligencia artificial con biomarcadores establecidos aumenta la especificidad diagnóstica y minimiza los falsos positivos. Estas plataformas convergentes refuerzan el papel de las pruebas en punto de atención dentro del mercado de pruebas de parto prematuro y PROM.
Expansión de los Programas de Cribado Prenatal
El cribado financiado por el gobierno impulsa la adopción constante de pruebas en India, Indonesia y Brasil, donde los objetivos de mortalidad materna se alinean con las directrices de la Organización Mundial de la Salud para la atención antenatal integral. Los ensayos rentables, como los kits de progesterona salival, amplían el acceso en zonas rurales. Los portales de telesalud extienden aún más el alcance, mejorando la adherencia a las citas y las tasas de devolución de muestras en geografías dispersas. Los protocolos nacionales estandarizados reducen los costos por prueba y estabilizan los canales de adquisición, beneficiando a los proveedores de diagnóstico con producción escalable.
Aumento del Gasto Sanitario en Atención Materna
Los costos de hospitalización de los recién nacidos prematuros se han triplicado en economías como Corea del Sur, lo que impulsa a los sistemas de salud a priorizar la prevención. Los estudios clínicos reportan una disminución del 18% en la morbilidad neonatal grave tras integrar las pruebas de biomarcadores maternos en las vías de atención. Los pagadores favorecen la combinación de la medición de la longitud cervical y las pruebas de fibronectina fetal porque el protocolo reduce la muerte perinatal hasta en un 15% y recorta los costos totales en un 31%. Los modelos de reembolso basados en valor refuerzan, por tanto, el gasto en diagnósticos tempranos dentro del mercado de pruebas de parto prematuro y PROM.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Accesibilidad limitada en entornos de bajos recursos | −1.4% | África Subsahariana, Asia rural, América Latina | Largo plazo (≥ 4 años) |
| Alto costo de las pruebas de diagnóstico avanzadas | −1.1% | Global, más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Procesos de aprobación regulatoria estrictos | −0.8% | Global, más acentuado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia de modalidades alternativas de monitoreo | −0.6% | Global, mayor en mercados tecnológicamente avanzados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Accesibilidad Limitada en Entornos de Bajos Recursos
La adopción de diagnósticos se rezaga en regiones con infraestructura sanitaria frágil donde las tasas de parto prematuro son más altas. La escasez de personal capacitado y equipos de laboratorio restringe la cobertura de las pruebas de biomarcadores[4]Journal of Global Health, "Acceso a Diagnósticos en Entornos de Bajos Recursos," jogh.org. La interrupción del suministro de fibronectina fetal en clínicas remotas de Australia obligó a costosos traslados de pacientes y puso de manifiesto la fragilidad de la cadena de suministro. Las persistentes brechas digitales dificultan las soluciones de telesalud, y los requisitos de cadena de frío añaden obstáculos logísticos. Estas barreras sistémicas ralentizan la penetración del mercado de pruebas de parto prematuro y PROM en regiones desatendidas.
Alto Costo de las Pruebas de Diagnóstico Avanzadas
Los ensayos de alta gama con precios de varios cientos de USD siguen siendo inaccesibles para muchos pacientes porque los aseguradores privados suelen excluir las pruebas preventivas de maternidad. Los modelos de venta directa al consumidor amplían el acceso, pero sirven principalmente a grupos de mayor poder adquisitivo. El mayor escrutinio de la Administración de Alimentos y Medicamentos sobre las pruebas desarrolladas en laboratorio eleva los costos de cumplimiento, que los fabricantes trasladan a través de precios de lista más altos. Los desembolsos de capital para dispositivos de punto de atención disuaden aún más la adopción por parte de clínicas más pequeñas en mercados sensibles al costo. A menos que se reduzcan los obstáculos de precio y reembolso, los volúmenes de pruebas en el mercado de pruebas de parto prematuro y PROM seguirán siendo desiguales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Prueba:
El Dominio de la Ecografía Impulsa la Práctica ActualLa ecografía mantuvo una cuota de ingresos del 38,12% en 2025, consolidando su posición como modalidad principal para la evaluación de la longitud cervical y la vigilancia fetal. La ecografía cuantitativa detecta ahora cambios microestructurales cervicales que pronostican el riesgo de parto prematuro varias semanas antes que los enfoques de imagen convencionales. Los marcadores bioquímicos, que representan una base menor en 2025, exhiben la CAGR más rápida del 9,96% a medida que los clínicos buscan lecturas moleculares objetivas que complementen la imagen. El examen pélvico y el monitoreo uterino continúan desempeñando roles de apoyo, pero carecen del poder predictivo de los paneles combinados de biomarcadores. Los biomarcadores digitales emergentes y los análisis impulsados por inteligencia artificial prometen soluciones integradas, lo que señala una evolución a largo plazo del mercado de pruebas de parto prematuro y PROM.
La creciente preferencia por la evaluación multimodal subraya un cambio hacia la elaboración de perfiles de riesgo integrales. La imagen ultrarrápida más la cuantificación de biomarcadores ofrece probabilidades accionables que impulsan intervenciones tempranas como los corticosteroides antenatales. Los sistemas de ecografía remota vinculados a la revisión de especialistas extienden la capacidad a entornos comunitarios, mientras que los cartuchos bioquímicos desechables simplifican los flujos de trabajo en cabecera. Estas tendencias convergentes refuerzan la demanda futura dentro del tamaño del mercado de pruebas de parto prematuro y PROM para plataformas híbridas que fusionen imagen con diagnóstico molecular.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Categoría de Biomarcador:
La PAMG-1 Desafía la Supremacía de la fFNLa fibronectina fetal (fFN) ostenta una cuota del 41,88% y sigue estando clínicamente consolidada gracias al sólido respaldo de las guías clínicas. Los resultados negativos de fFN otorgan a los clínicos una confianza del 96% en que el parto no ocurrirá en las próximas dos semanas, lo que permite el alta segura y la reducción de costos. La alfa-microglobulina-1 placentaria (PAMG-1) crece a una CAGR del 10,07% y demuestra un rendimiento predictivo superior para el parto en un plazo de siete días. La IGFBP-1 gana terreno en entornos de bajos recursos porque ofrece una sensibilidad del 91% y una especificidad del 82,6% mediante una recolección mínimamente invasiva. Las citocinas y el ARN libre de células representan categorías de vanguardia en proceso de validación clínica.
La dinámica competitiva dentro del espacio de biomarcadores se intensifica a medida que nuevas dianas ingresan a los paneles multianálito. Los desarrolladores de ensayos enfatizan un alto valor predictivo positivo para minimizar las intervenciones innecesarias. Los laboratorios aprovechan la PCR digital para lecturas cuantitativas que refinan los puntos de corte y estratifican los niveles de riesgo, ampliando así el tamaño del mercado de pruebas de parto prematuro y PROM para paneles de biomarcadores avanzados.
Por Entorno:
La Precisión del Laboratorio Gana Terreno frente a la Conveniencia del Punto de AtenciónLos entornos de punto de atención y urgencias mantuvieron una cuota del 54,76% en 2025, lo que refleja la urgencia de la toma de decisiones cuando se sospecha trabajo de parto prematuro. Los ensayos de fFN de diez minutos orientan la administración de corticosteroides y el traslado materno dentro de ventanas críticas. Las pruebas en laboratorio, proyectadas a una CAGR del 10,98%, se benefician de paneles múltiplex, PCR digital y secuenciación de nueva generación que superan a los kits de cabecera de marcador único. Los laboratorios centralizados pueden ejecutar paneles multiómicos que los sistemas de punto de atención aún no pueden soportar.
El enfoque regulatorio en las pruebas desarrolladas en laboratorio remodela las posiciones competitivas. Los grandes laboratorios de referencia absorben los costos de cumplimiento y ganan volumen, mientras que los proveedores más pequeños de punto de atención enfrentan costos relativos más altos. Con el tiempo, es probable que prevalezcan las vías de atención híbridas, con pruebas de triaje rápido en cabecera seguidas de paneles de laboratorio confirmatorios, ampliando la utilización en ambos entornos dentro del mercado de pruebas de parto prematuro y PROM.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La Atención Domiciliaria Disrumpe los Modelos Centrados en el HospitalLos hospitales y centros de maternidad representaron el 60,55% de los ingresos en 2025, lo que subraya su papel en la gestión de riesgos complejos y la atención de urgencia. Las unidades de medicina materno-fetal adoptan habitualmente paneles de múltiples marcadores junto con imagen. Sin embargo, la atención domiciliaria muestra una CAGR del 10,92% a medida que el reembolso de la telesalud acelera el monitoreo remoto. Las pruebas iniciadas por el consumidor, como el PreTRM de Sera Prognostics, permiten a las mujeres realizarse extracciones de sangre localmente y recibir puntuaciones de riesgo personalizadas en línea. Los sensores portátiles integrados con análisis en la nube añaden vigilancia continua sin visitas a la clínica.
Las empresas de diagnóstico se adaptan empaquetando kits adecuados para visitas domiciliarias de enfermería, forjando alianzas con laboratorios de envío por correo e integrando aplicaciones que combinan resultados con consultas virtuales. Los centros de parto ambulatorios sirven de puente entre los entornos hospitalarios y domiciliarios, adquiriendo analizadores de costo medio que complementan la imagen básica. Estos modelos distribuidos amplían el alcance a los pacientes, reforzando el impulso dentro del mercado de pruebas de parto prematuro y PROM.
Análisis Geográfico
Mercado de Pruebas de Parto Prematuro y PROM en América del Norte
América del Norte concentró el 42,76% de los ingresos de 2025 gracias a una cobertura de seguro casi universal para los ensayos de biomarcadores clave, incluido el nuevo pago CPT para el monitoreo fetal en el hogar, que eliminó una barrera de acceso tradicional. Estados Unidos lidera la adopción directa al consumidor a nivel mundial, lo que refleja una sólida madurez en salud digital y un alto nivel de compromiso del paciente. El sistema de pagador único de Canadá financia programas nacionales de detección, lo que garantiza una demanda constante. Las alianzas público-privadas de México amplían las pruebas a las zonas rurales, aunque persisten cuellos de botella logísticos. Si bien los centros urbanos muestran una alta penetración, las comunidades indígenas y remotas aún registran una menor utilización, lo que indica bolsas de necesidad insatisfecha dentro del mercado de pruebas de parto prematuro y PROM.
Mercado de Pruebas de Parto Prematuro y PROM en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 9,28% hasta 2031. China destina fondos públicos sustanciales a la salud materno-infantil y lleva a cabo estudios de cohortes en 60 unidades de cuidados intensivos neonatales que contribuyen a validar los diagnósticos. Los proveedores privados de India integran ensayos de bajo costo en grandes campañas de atención prenatal, mientras que las reformas de política buscan reducir los gastos de bolsillo. Japón y Corea del Sur impulsan la demanda en el segmento premium de paneles de biomarcadores de alta sensibilidad, respaldados por redes hospitalarias avanzadas. Las interrupciones en el suministro en Australia ponen de manifiesto los desafíos de infraestructura persistentes que los proveedores deben abordar para aprovechar las oportunidades rurales. Los diversos perfiles de ingresos en la región generan estrategias de precios segmentadas en el mercado de pruebas de parto prematuro y PROM.
Mercado de Pruebas de Parto Prematuro y PROM en EMEA y América del Sur
Europa mantiene una expansión sostenida gracias a la armonización de las guías clínicas y a un reembolso estable. Las recomendaciones del NICE estandarizan el uso de biomarcadores en todo el Reino Unido, lo que acelera la adopción hospitalaria. Alemania y Francia asignan presupuestos públicos para la detección preventiva, integrando las pruebas en paquetes de atención prenatal agrupados. Italia y España despliegan kits de diagnóstico en el punto de atención en clínicas dirigidas por matronas para reducir los retrasos en las derivaciones. La claridad regulatoria fomenta la innovación, aunque las evaluaciones de valor siguen siendo rigurosas. Por su parte, Oriente Medio y África y América del Sur registran una creciente atención por parte de programas de ayuda multilateral. La infraestructura limitada frena el crecimiento inmediato, aunque la necesidad clínica insatisfecha sigue siendo pronunciada, lo que señala un potencial de crecimiento a largo plazo para el mercado de pruebas de parto prematuro y PROM.

Panorama regulatorio
En los Estados Unidos, las pruebas de diagnóstico in vitro (IVD) de riesgo de parto prematuro y ruptura prematura de membranas (PROM) están reguladas como dispositivos médicos por la FDA (CDRH). Los requisitos abarcan la revisión previa a la comercialización (según corresponda), el registro de establecimientos y la inclusión de dispositivos, los controles de etiquetado y el cumplimiento del Reglamento del Sistema de Calidad. Los laboratorios clínicos que realizan ensayos basados en laboratorio también deben cumplir con las normas de calidad CLIA '88, lo que afecta la forma en que estas pruebas se validan, realizan y notifican en hospitales y laboratorios de referencia.
En Europa, estos IVD se rigen por el Reglamento (UE) 2017/746 (IVDR). Muchas pruebas relacionadas con el embarazo realizadas cerca del paciente entran en vías de mayor riesgo, comúnmente la Clase C, que requiere una evaluación de conformidad obligatoria por parte de un Organismo Notificado para el marcado CE. La orientación continua de la Comisión Europea proveniente del Grupo de Coordinación de Dispositivos Médicos (por ejemplo, MDCG 2024-11) y las expectativas técnicas como la norma ISO 17511:2020 sobre trazabilidad metrológica determinan los paquetes de evidencia y la calidad de la documentación. Esto aumenta la carga de cumplimiento normativo, al tiempo que mejora la comparabilidad de los resultados entre entornos.
Panorama Competitivo
La intensidad competitiva es moderada. Hologic mantiene una posición dominante con su ensayo de fFN, aprovechando décadas de datos y una amplia autorización regulatoria. Abbott y Qiagen ofrecen amplios menús prenatales, integrando el riesgo de parto prematuro con el cribado de enfermedades infecciosas y genéticas para profundizar en las cuentas. Los laboratorios de referencia como Labcorp y Quest Diagnostics agrupan paneles de biomarcadores con pruebas prenatales no invasivas, captando cuota en las redes de proveedores.
El endurecimiento regulatorio por parte de la Administración de Alimentos y Medicamentos favorece a las empresas bien capitalizadas que pueden gestionar nuevas capas de cumplimiento. Los actores emergentes como Sera Prognostics irrumpen a través de canales directos al consumidor que eluden las cadenas de derivación tradicionales, estimulando la transparencia de precios y el empoderamiento del paciente. La convergencia tecnológica amplía el campo: la plataforma de ARN de Mirvie predice el parto prematuro con meses de antelación y ha atraído financiación de capital de riesgo para su comercialización. Los innovadores de dispositivos como Novocuff recaudan capital para soluciones de prevención mecánica que complementan el diagnóstico por biomarcadores.
Las colaboraciones estratégicas se intensifican. Roche se asocia con redes hospitalarias para desplegar paneles de salud materna multianálito, mientras que Nuvo se alinea con el Centro Médico Sheba para integrar el monitoreo remoto basado en inteligencia artificial. Los canales de adquisición permanecen activos a medida que los grandes grupos buscan marcadores propietarios y activos de salud digital para reforzar las ofertas de ecosistema dentro del mercado de pruebas de parto prematuro y PROM. El panorama general favorece a las empresas que pueden presentar evidencia sólida del mundo real sobre la mejora de resultados y el impacto presupuestario a los pagadores.
Líderes de la Industria de Pruebas de Parto Prematuro y PROM
Hologic, Inc.
Abbott
QIAGEN
Sera Prognostics
CooperSurgical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de Parto Prematuro y PROM
- Hologic
- Abbott Laboratories
- QIAGEN
- Sera Prognostics
- The Cooper Companies
- Biosynex
- Intelligent Implants
- NX Prenatal
- Clinical Innovations
- LifeCell International
- Medix Biochemica
- Hangzhou Singclean Medical
- Shuwen Biotech
- Creative Diagnostics
- LabCorp
- Quest Diagnostics
- Eurofins
- Genova Diagnostics
- Sysmex
- Randox Laboratories
Lea el análisis de las empresas de pruebas de parto prematuro y prom

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es convertir las pruebas de riesgo de parto prematuro de un cribado opcional en vías de atención vinculadas a resultados, respaldadas por evidencia clínica sobre la cual los pagadores y los sistemas de salud pueden actuar. En julio de 2026, Sera Prognostics reportó datos de subgrupos del ensayo aleatorizado PRIME que mostraron una reducción relativa del 22% en los ingresos a la UCIN en embarazos de primeriza utilizando atención guiada por la prueba PreTRM Test. Esto respalda programas que combinan la estratificación del riesgo con intervenciones estandarizadas y seguimiento.
En cuanto a la PROM, los algoritmos hospitalarios todavía se basan en el examen con espéculo y métodos tradicionales de cabecera (acumulación de líquido, pH, cristalización). Los ensayos de IGFBP-1 o PAMG-1 se utilizan como herramientas complementarias cuando el estado de ruptura es incierto, lo que deja espacio para productos que reduzcan los resultados equívocos y los ingresos innecesarios. El desarrollo también avanza más allá de la confirmación de ruptura de membranas hacia evaluaciones multiplexadas de riesgo infeccioso dentro del mismo episodio clínico: en enero de 2026, una investigación sobre un enfoque de PCR multiplex basado en chip microfluídico para patógenos del tracto reproductivo en pacientes con PROM destacó la dirección hacia menús de pruebas maternas integradas. Estos menús conectan la clasificación, el manejo de infecciones y las decisiones de escalamiento dentro de los flujos de trabajo de parto y alumbramiento.
Recent Industry Developments in Mercado de Pruebas de Parto Prematuro y PROM
- Julio de 2026: Sera Prognostics compartió un análisis de subgrupo del ensayo PRIME que reportó una reducción relativa del 22% en los ingresos a la UCIN en embarazos de primeriza utilizando atención guiada por la prueba PreTRM Test. La actualización refuerza la propuesta de valor para las vías de maternidad respaldadas por pagadores que vinculan la estratificación del riesgo con intervenciones estandarizadas, lo que respalda una adopción más amplia más allá de los primeros usuarios.
- Junio de 2026: Sera Prognostics anunció su participación en un premio del programa ARPA-H de hasta 10,4 millones de USD para avanzar en un diagnóstico de atención en el punto de servicio destinado a mejorar la seguridad del parto y el alumbramiento. El financiamiento indica un mayor respaldo del sector público para los diagnósticos maternos cercanos al paciente y puede acelerar los plazos de desarrollo de plataformas POC clínicamente validadas.
- Agosto de 2024: Hologic anunció la discontinuación mundial de las pruebas cuantitativas Rapid fFN 10Q y los analizadores PeriLynx asociados, citando factores de la cadena de suministro. Esta salida reconfiguró la disponibilidad de los flujos de trabajo de fibronectina fetal cuantitativa y generó una demanda de cambio a corto plazo hacia biomarcadores alternativos, vías de laboratorio y plataformas predictivas más nuevas.


Mercado de Pruebas de Parto Prematuro y PROM Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado abarca las pruebas de diagnóstico in vitro utilizadas durante el embarazo para evaluar el riesgo de parto prematuro y detectar la ruptura prematura de membranas (PROM), tanto en entornos basados en laboratorio como en atención en el punto de servicio, con los ingresos contabilizados a nivel del fabricante.
Exclusiones del alcance: Esta medición excluye los productos terapéuticos, las ventas generales de equipos de ecografía en el embarazo fuera de los flujos de trabajo de riesgo de parto prematuro, y los paneles rutinarios de cribado prenatal que no están dirigidos a la detección de parto prematuro o PROM.
Descripción general de la segmentación
- Por Tipo de Prueba
- Examen Pélvico
- Ecografía
- Marcadores Bioquímicos
- Monitoreo Uterino
- Otros Tipos de Prueba
- Por Categoría de Biomarcador
- Fibronectina Fetal (fFN)
- Alfa-Microglobulina-1 Placentaria (PAMG-1)
- Proteína de Unión al Factor de Crecimiento Similar a la Insulina-1 (IGFBP-1)
- Interleucinas y Otras Citocinas
- Por Entorno
- Pruebas en Laboratorio
- Punto de Atención / Departamento de Urgencias
- Por Usuario Final
- Hospitales y Centros de Maternidad
- Laboratorios de Diagnóstico
- Centros de Parto Ambulatorios e Independientes
- Atención Domiciliaria y Monitoreo Remoto
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer los límites clínicos y de utilización antes de construir el modelo, ya que la demanda de pruebas diagnósticas depende de las vías de atención y las directrices. Revisamos fuentes de salud pública y estadísticas, como los datos de salud materna y neonatal de la OMS y las estadísticas de salud de la OCDE, para comprender los volúmenes de embarazos y las tendencias más amplias en torno a los resultados de parto prematuro.
También hicimos referencia a fuentes como los CDC y las publicaciones de los NIH de los Estados Unidos, y revistas de obstetricia y ginecología revisadas por pares, para determinar con qué frecuencia se utilizan las pruebas en casos sospechosos y qué desencadena las pruebas en la atención de emergencia o rutinaria. Para traducir ese panorama clínico en un mercado direccionable, verificamos la disponibilidad de pruebas y las autorizaciones regulatorias a través de bases de datos públicas de reguladores, y utilizamos presentaciones de empresas, folletos de productos y prensa médica confiable para la lógica de precios y los plazos de lanzamiento. Cuando fue necesario, se utilizaron suscripciones pagas a datos financieros de empresas y bases de datos de patentes para cubrir vacíos en torno a la presencia de productos y el enfoque de innovación. Estas son solo fuentes ilustrativas, y se consultaron documentos y conjuntos de datos públicos adicionales para validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué proporción de los casos sospechosos de trabajo de parto prematuro y PROM suelen someterse a pruebas, y en qué difiere el uso entre los laboratorios hospitalarios y los flujos de trabajo de atención en el punto de servicio. Hablamos con médicos clínicos, gerentes de laboratorio, distribuidores y especialistas de producto en las principales regiones para poner a prueba los supuestos sobre la combinación de pruebas, los rangos de precios, las barreras de adopción y los cambios esperados a partir de las actualizaciones de directrices.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% | APAC: 47% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal partió de una construcción de arriba hacia abajo que reconstruye el conjunto de la demanda a partir de los embarazos y nacimientos, la proporción de mujeres que presentan síntomas vinculados al trabajo de parto prematuro o sospecha de ruptura de membranas, y luego la tasa de realización de pruebas aplicada en hospitales, laboratorios y entornos de emergencia. Tras estimar las pruebas elegibles, los ingresos se calcularon utilizando los precios habituales de los kits de prueba y la división esperada entre pruebas basadas en biomarcadores y otros enfoques diagnósticos.
Para mantener los totales realistas, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba, principalmente sumando los ingresos indicativos de una muestra de proveedores y luego contrastándolos con la retroalimentación del canal sobre volúmenes y precios de venta promedio. Los insumos más relevantes incluyeron las tendencias de incidencia de parto prematuro, las tasas de encuentros con sospecha de PROM, la preferencia de los médicos clínicos por la confirmación en el punto de atención frente a la de laboratorio, los patrones de reembolso y de gasto directo por región, y los cambios en la combinación de productos hacia ensayos de biomarcadores. Cuando faltaban datos de un país, el modelo utilizó mercados sustitutos con tasas de natalidad y acceso a la atención similares, y luego se ajustó en función de la retroalimentación de las entrevistas sobre los protocolos de pruebas locales.
La previsión se realizó mediante análisis de escenarios respaldado por una regresión multivariante ligera para las regiones más grandes, donde los volúmenes se vincularon a los nacimientos, la proporción de partos hospitalarios y los indicadores de adopción diagnóstica. Los supuestos se revisaron luego con los encuestados primarios para alinear el caso base con el comportamiento de pedidos y los cambios de política o reembolso a corto plazo.
Validación de datos y ciclo de actualización
Las verificaciones se aplicaron por etapas para que los totales del mercado pudieran rastrearse hasta impulsores simples. Comparamos los resultados del modelo con señales independientes, como la dirección del gasto en salud materna, los comentarios sobre envíos de kits de diagnóstico en presentaciones públicas, y los patrones de adopción de pruebas reportados en la literatura clínica, y luego investigamos cualquier variación importante antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para volver a verificar los cálculos, las conversiones de moneda y la alineación de los años, seguida de una revisión final que confirma que las definiciones se mantuvieron coherentes en todas las regiones. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, modificaciones en las directrices o lanzamientos de productos significativos que puedan alterar la utilización o los precios.
Tamaño del mercado global de pruebas de parto prematuro y PROM de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las pruebas de parto prematuro y PROM pueden parecer muy distantes entre sí porque el límite del mercado es fácil de extender hacia diagnósticos prenatales adyacentes, y porque algunos estudios combinan los ingresos por servicios de laboratorio con los ingresos por kits. Las diferencias también surgen cuando una estimación utiliza un año base diferente, o cuando la sincronización de la conversión de divisas no está alineada con el año que se está reportando.
Al hacer un seguimiento de los volúmenes de pruebas a través de las vías de casos sospechosos, actualizar los insumos regionales de precios y reembolso, y aplicar una regla de alcance que solo cuenta los diagnósticos de PROM y riesgo de parto prematuro cuando se utilizan para la toma de decisiones clínicas, Mordor Intelligence llega a una definición más ajustada que puede replicarse por región y luego consolidarse de manera coherente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,78 mil millones de USD (2026) | |
| Editor de Análisis de Salud A | 1,75 mil millones de USD (2025) | Utiliza un año base diferente y combina supuestos de utilización entre entornos de atención, lo que altera los volúmenes cuando las pruebas en el punto de atención crecen más rápido que la confirmación de laboratorio en algunas regiones. |
| Plataforma de Datos de Mercado B | 1,94 mil millones de USD (2025) | Probablemente incluye componentes más amplios de diagnóstico prenatal y servicios de laboratorio relacionados con complicaciones del embarazo, y utiliza una ventana de pronóstico más larga con una actualización más lenta, lo que puede inflar el total a corto plazo en comparación con un conteo basado únicamente en kits. |
La dispersión en los valores se explica principalmente por la alineación de los años y lo que se contabiliza como ingreso, especialmente si los componentes de servicios de laboratorio y los paneles prenatales adyacentes se agrupan en la misma categoría. Nuestro enfoque se mantiene vinculado a una construcción clara de la población evaluada y a pasos de precios repetibles, lo que facilita auditar la cifra y actualizarla cuando cambie la práctica clínica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pruebas de parto prematuro y PROM?
El mercado se sitúa en USD 1,78 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que el mercado crezca a una CAGR del 7,81%, alcanzando USD 2,59 mil millones en 2031.
¿Qué entorno de prueba tiene la mayor cuota de ingresos?
El diagnóstico en punto de atención capturó el 54,76% de los ingresos del mercado en 2025.
¿Qué biomarcador crece más rápido?
La alfa-microglobulina-1 placentaria lidera el crecimiento con una CAGR del 10,07% hasta 2031.
¿Qué región muestra la tasa de crecimiento más alta?
Asia-Pacífico registra la CAGR regional más rápida del 9,28% entre 2026-2031.
¿Qué factor contribuye más a la expansión del mercado?
El aumento de la incidencia mundial de partos prematuros añade un estimado de +2,1% al pronóstico general de CAGR.
Última actualización de la página el:



