
Tamaño y Cuota del Mercado de Espuma de Poliuretano
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 15.88 Millones de toneladas |
| Volumen del Mercado (2031) | 19.61 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
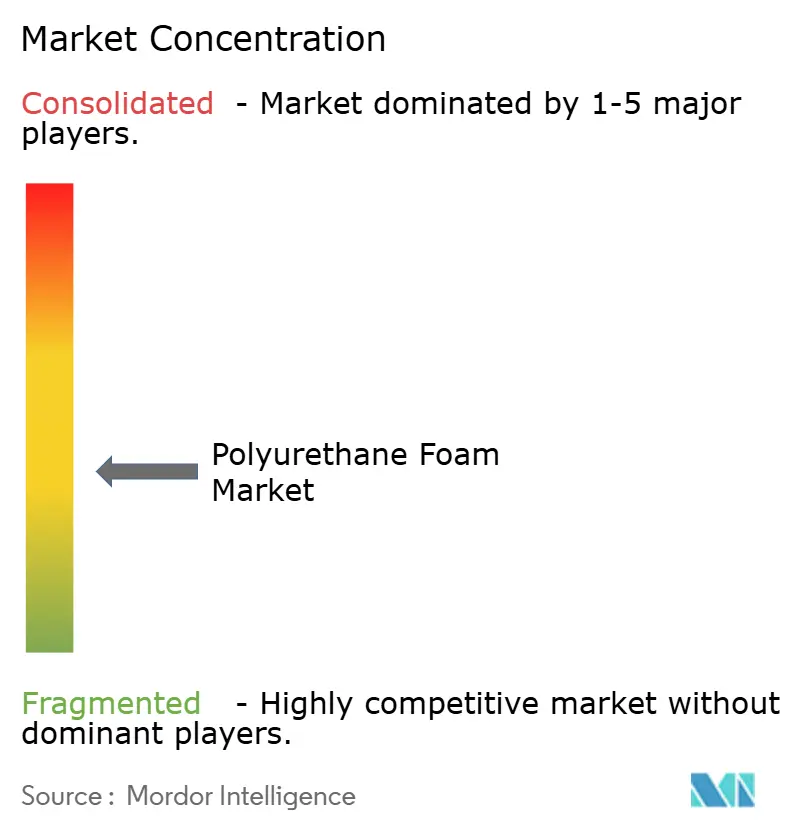
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma de Poliuretano por Mordor Intelligence
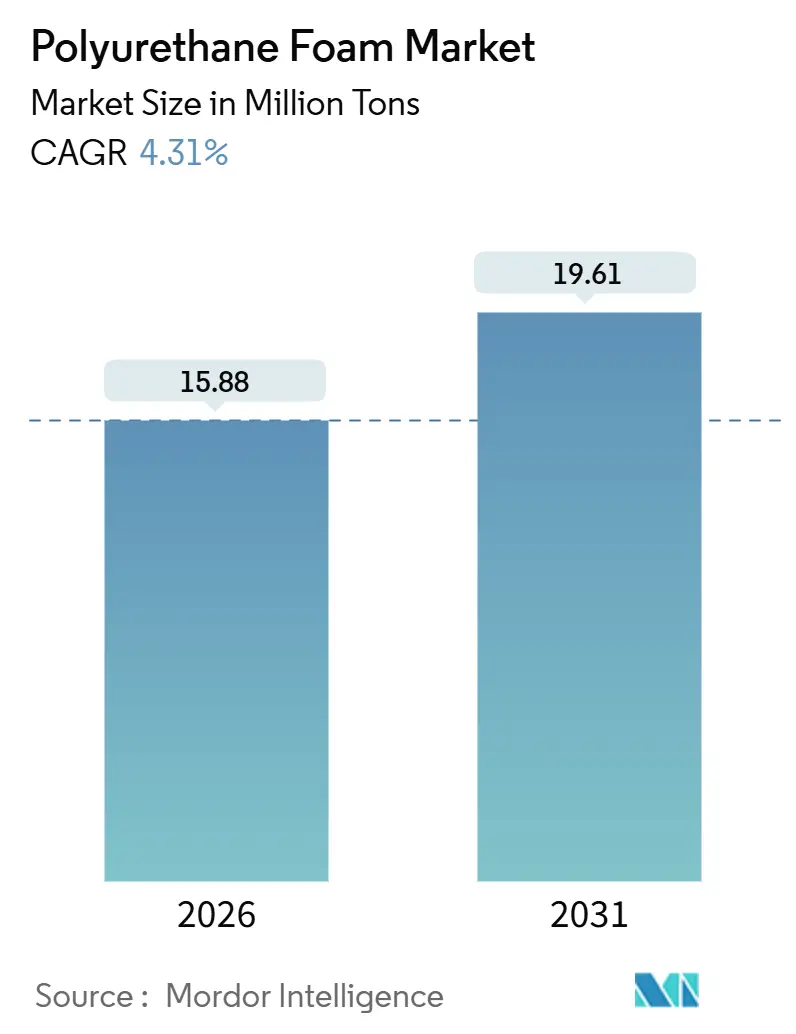
El tamaño del Mercado de Espuma de Poliuretano se estima en 15,88 millones de toneladas en 2026, y se espera que alcance los 19,61 millones de toneladas para 2031, a una CAGR del 4,31% durante el período de previsión (2026-2031). El crecimiento está migrando desde las adiciones de capacidad en nuevas instalaciones hacia la demanda de retrofitting generada por códigos de eficiencia energética más estrictos, el aumento en la producción de vehículos eléctricos (EV) y la rápida expansión de la logística global de cadena de frío. El impulso en formatos especiales como espumas en aerosol, de piel integral y viscoelásticas se está acelerando a medida que los constructores buscan materiales que ofrezcan altos valores R en espacios reducidos, mientras que los fabricantes de equipos originales (OEM) del sector automotriz especifican carcasas de paquetes de baterías a medida que combinan gestión térmica con reducción de peso. Las iniciativas regulatorias —la Directiva de Eficiencia Energética en los Edificios de Europa, la norma GB 50189-2024 de China y el Código Internacional de Conservación de Energía 2024 de los Estados Unidos— están elevando el consumo de referencia, mientras que la volatilidad de precios en el diisocianato de metileno difenilo (MDI) y el diisocianato de tolueno (TDI) continúa presionando los márgenes de los convertidores. Los proveedores integrados con capacidad de isocianato propia y plataformas de polioles de base biológica en etapas tempranas están ampliando la brecha competitiva a medida que los clientes buscan vías verificadas de descarbonización y disponibilidad segura de materias primas.
Conclusiones Clave del Informe
- Por tipo, la espuma flexible lideró con el 56,44% de la participación del mercado de espuma de poliuretano en 2025, mientras que otros formatos tienen previsto registrar el CAGR más rápido del 6,49% hasta 2031.
- Por uso final, la construcción y edificación absorbió el 41,39% del volumen en 2025, pero el embalaje avanza a un CAGR líder del 7,26% hasta 2031.
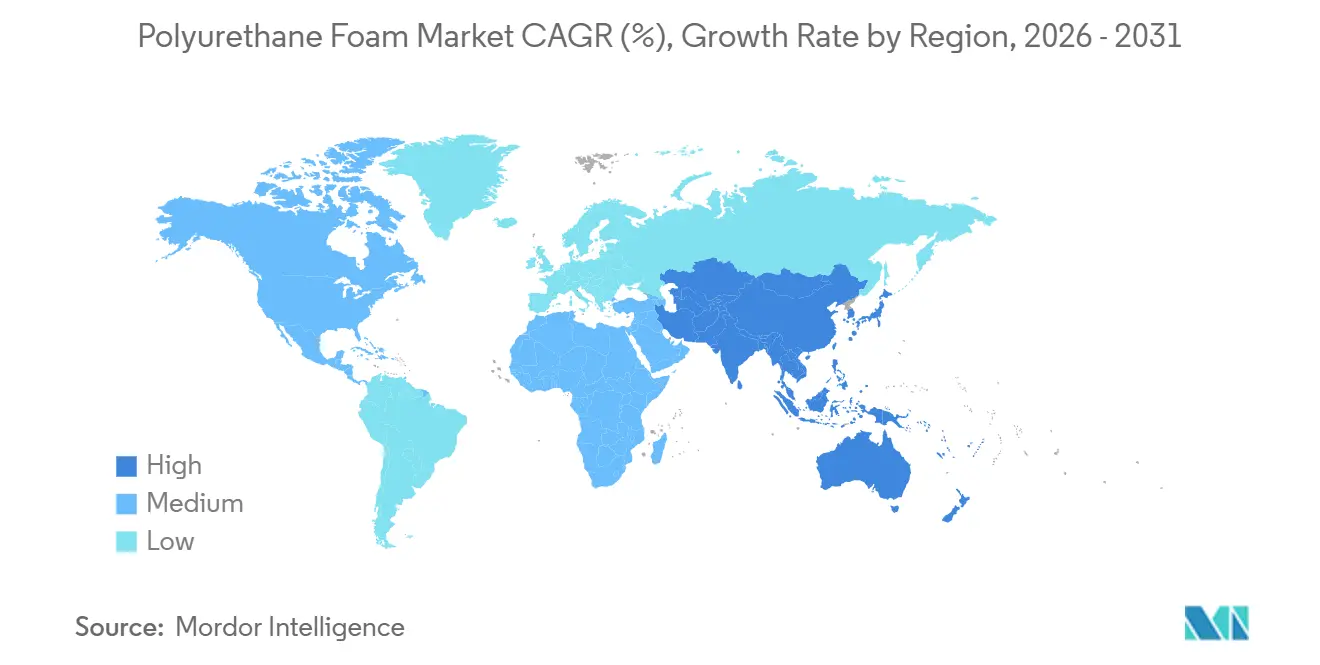
- Por geografía, Asia-Pacífico representó el 49,58% del consumo global del mercado de espuma de poliuretano en 2025; se proyecta que la región se expanda a un CAGR del 6,36% hasta 2031, la trayectoria regional más sólida.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de aislamiento en edificios energéticamente eficientes | +1.2% | Global, con mayor intensidad en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Reducción de peso y aplicaciones de confort en el sector automotriz | +0.9% | Asia-Pacífico como núcleo, más América del Norte | Mediano plazo (2-4 años) |
| Auge en la producción de muebles y colchones | +0.7% | Asia-Pacífico, con efecto derrame en América Latina | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de cadena de frío y refrigeración | +0.8% | Global, con mayor rapidez en Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| Espumas para gestión térmica de baterías de vehículos eléctricos | +0.5% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Aislamiento en Edificios Energéticamente Eficientes
Los gobiernos están endureciendo los requisitos de rendimiento térmico, añadiendo 1,2 puntos porcentuales al CAGR de referencia en el mercado de espuma de poliuretano. En 2024, la Unión Europea revisó su Directiva sobre el Rendimiento Energético de los Edificios, obligando a los estados miembros a renovar anualmente los edificios públicos. Esta medida está orientando a los especificadores a favorecer la espuma de poliuretano proyectada, que ofrece aislamiento y logra el sellado de aire en una sola aplicación. En los Estados Unidos, dieciocho estados adoptaron el Código Internacional de Conservación de Energía de 2024, elevando el aislamiento prescriptivo de paredes de R-13 a R-20 en zonas climáticas más frías, un cambio que sitúa el revestimiento continuo de espuma rígida en la vanguardia del cumplimiento normativo. La norma GB 50189-2024 de China ha elevado los límites de energía para calefacción. Esta medida ha impulsado a los promotores en las provincias del norte a pasar del poliestireno expandido a los paneles de poliuretano de celda cerrada[1]. Además, la espuma proyectada está captando una mayor participación en proyectos de rehabilitación. Su ventaja radica en la posibilidad de aplicarla sin retirar el revestimiento exterior, reduciendo el tiempo de instalación. Estas políticas combinadas garantizan una trayectoria de demanda clara en los próximos años, especialmente para los edificios existentes donde el ahorro energético ofrece períodos de amortización atractivos.
Reducción de Peso y Aplicaciones de Confort en el Sector Automotriz
Los reguladores del sector automotriz están exigiendo una mayor eficiencia de combustible y una mayor autonomía de los vehículos eléctricos, contribuyendo con 0,9 puntos porcentuales al crecimiento del mercado de espuma de poliuretano. En respuesta al estándar de Economía de Combustible Corporativa Promedio de los Estados Unidos, que apunta a un promedio de flota de 58 millas por galón equivalente para 2027, los fabricantes de automóviles están pasando del relleno tradicional a la espuma de poliuretano flexible de baja densidad. Este cambio reduce el peso de los asientos sin comprometer la ergonomía. Un estudio de la SAE encontró que las formulaciones de espuma optimizadas en paneles de puertas y revestimientos de techo pueden reducir el ruido en cabina a velocidades de autopista, mejorando el confort de los pasajeros en las cabinas silenciosas de los vehículos eléctricos. En China, donde las ventas de vehículos de nueva energía han crecido significativamente, los proveedores locales están colaborando en espumas rígidas para el relleno de huecos en módulos de baterías. Estas espumas son más eficaces que los aerogeles para inhibir la propagación del fallo térmico en cascada. Con beneficios tanto en la reducción de masa como en la seguridad, el papel del poliuretano en las listas de materiales de los vehículos se está expandiendo, lo que lleva a un mayor contenido por vehículo tanto en los segmentos premium como en los de mercado masivo.
Auge en la Producción de Muebles y Colchones
El aumento de los ingresos disponibles en Asia-Pacífico aporta un incremento de 0,7 puntos porcentuales al mercado de espuma de poliuretano, más visible en India y el Sudeste Asiático. En 2025, el mercado organizado de muebles de India experimentó un crecimiento significativo. Los colchones de espuma viscoelástica ganaron una participación notable en el segmento de ropa de cama, a medida que los consumidores cambiaron sus preferencias del coco y el algodón. A finales de 2025, Sheela Foam lanzó una línea de espuma flexible en Uttarakhand. La medida apunta a las ciudades de nivel 2, donde la penetración de marcas está en aumento. Mientras tanto, en China, un cambio hacia las ventas de muebles en línea está agilizando los tiempos de entrega. Los fabricantes utilizan ahora embalajes de espuma comprimida al vacío, reduciendo significativamente el volumen de envío. Esta innovación no solo apoya los modelos de venta directa al consumidor, sino que también reduce el costo total de entrega. Como resultado, existe un mercado más amplio para productos de espuma premium, especialmente en los segmentos sensibles al precio.
Expansión de la Capacidad de Cadena de Frío y Refrigeración
El auge de la logística de temperatura controlada añade 0,8 puntos porcentuales al crecimiento del mercado de espuma de poliuretano, impulsado por vacunas, alimentos frescos y comestibles de comercio electrónico. El Fondo de Inversión Pública de Arabia Saudita asignó recursos para un espacio de almacenamiento en frío a gran escala, con el objetivo de completarlo para 2028. El fondo enfatizó el uso de paneles rígidos de poliuretano con conductividad térmica mejorada para reforzar la resistencia a la humedad. En 2025, India proporcionó subsidios a través de su Pradhan Mantri Kisan Sampada Yojana, con el objetivo de acelerar la construcción de almacenes refrigerados. India mostró preferencia por los paneles sándwich de poliuretano prefabricados, que pueden instalarse significativamente más rápido en comparación con el hormigón vertido in situ tradicional. El sector farmacéutico también está impulsando este impulso; la expansión de la red de vacunas de ARNm de Pfizer en 2024 requirió aislamiento para congeladores de temperatura ultrabajas. Este requisito específico fue satisfecho exclusivamente utilizando poliuretano rígido en combinación con paneles de aislamiento al vacío. Dada la demanda persistente de cadenas de frío robustas, el apetito por sistemas de espuma de alto rendimiento seguirá siendo sólido.
Análisis de Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de salud y medioambiente más estrictas sobre isocianatos | -0.6% | Global, con Europa y América del Norte como las más estrictas | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de MDI/TDI | -0.4% | Global, con Europa y América del Norte como las más expuestas | Corto plazo (≤ 2 años) |
| Bioespumas de micelio/algas que reemplazan al poliuretano en el embalaje premium | -0.2% | Segmentos de nicho de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Salud y Medioambiente Más Estrictas sobre Isocianatos
El creciente escrutinio regulatorio sobre la exposición a diisocianatos está recortando 0,6 puntos porcentuales del crecimiento del mercado de espuma de poliuretano. Bajo la Norma de Nuevo Uso Significativo de 2024 de la Agencia de Protección Ambiental de los Estados Unidos, los equipos de espuma proyectada deben usar respiradores de aire suministrado y utilizar monitoreo en tiempo real. Este mandato incrementa los gastos anuales de cumplimiento para cada equipo, dificultando la adopción en rehabilitaciones con presupuesto ajustado. Mientras tanto, la actualización del Reglamento REACH de Europa ha endurecido el límite de exposición ocupacional al TDI. Este cambio obliga a los convertidores a invertir en sistemas de mezcla de circuito cerrado. En 2025, la Proposición 65 de California fue actualizada para incluir el MDI. Esta adición requiere que los minoristas etiqueten los productos con advertencias si contienen más del 0,1% de MDI[2]. Como resultado, los fabricantes de muebles se inclinan cada vez más hacia las formulaciones sopladas con agua, aunque con una prima de costo. Si bien hay avances en las químicas de poliuretano sin isocianato, se proyecta que su adopción comercial generalizada esté al menos a cinco años de distancia, principalmente debido a las disparidades existentes en costo y rendimiento.
Volatilidad en los Precios de las Materias Primas de MDI/TDI
Las fuertes oscilaciones en los precios de los diisocianatos han comprimido los márgenes de los convertidores y han limitado los contratos a largo plazo. En Europa, los precios al contado del MDI se dispararon debido a las interrupciones en las instalaciones de Ludwigshafen de BASF y Dormagen de Covestro. Sin embargo, los precios retrocedieron posteriormente, impulsados por un aumento de las exportaciones chinas. Mientras tanto, las cotizaciones de TDI en la Costa del Golfo de los Estados Unidos oscilaron, influenciadas por eventos de fuerza mayor y derechos antidumping. En respuesta a estas fluctuaciones del mercado, los convertidores han ampliado sus reservas de materias primas como estrategia defensiva. Este enfoque inmoviliza el capital circulante y recorta su retorno sobre el capital invertido. Los proveedores integrados, con capacidad propia de MDI/TDI, están ganando cuota de mercado al ofrecer acuerdos de precio fijo y ciclos de pedido acelerados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Formatos Especiales Superan a la Espuma Flexible de Consumo MasivoLa espuma flexible retuvo el 56,44% de la participación del mercado de espuma de poliuretano en 2025, anclada por aplicaciones en muebles, ropa de cama y asientos automotrices. Sin embargo, los bloques de productos básicos enfrentan una presión sobre los márgenes por las importaciones de bajo costo, lo que persuade a los convertidores de América del Norte y Europa a cambiar hacia líneas de alta resiliencia y viscoelásticas que exigen primas de precio del 30%. Otros formatos —espuma proyectada, de piel integral y viscoelástica— tienen proyectado crecer a un CAGR del 6,49%, casi el doble del mercado en general. La espuma proyectada se beneficia de su capacidad para sellar cavidades irregulares, impulsando la adopción en rehabilitaciones residenciales bajo programas de reembolso de servicios públicos en los Estados Unidos. Las espumas de piel integral en volantes y apoyabrazos están ganando favor a medida que los interiores de vehículos eléctricos priorizan la calidad táctil, mientras que las espumas viscoelásticas están migrando de los colchones premium al calzado deportivo y los cojines médicos.
Los nichos de alto crecimiento están ganando participación de mercado dentro de la industria de la espuma de poliuretano al ofrecer atributos de rendimiento que los materiales alternativos tienen dificultades para igualar. El segmento de espuma proyectada de los Estados Unidos se expandió, impulsado por los reembolsos de la Ley de Reducción de la Inflación para mejoras de sellado de aire. Los fabricantes de equipos originales automotrices aprovecharon la tecnología de piel integral para minimizar la transmisión de vibraciones en las cabinas de vehículos eléctricos, ahora desprovistas de ruido de motor. Este cambio fue respaldado por un estudio de la SAE que destacó la reducción de ruido. Las espumas viscoelásticas, anteriormente limitadas a productos para dormir, ganaron terreno en el calzado para correr, gracias a la introducción por parte de Nike de una entresuela de doble densidad que se adapta al ciclo de la marcha. Estos éxitos en diversas industrias indican que las espumas de poliuretano especiales están preparadas para asegurar una porción significativa de las futuras inversiones en innovación y márgenes de beneficio.
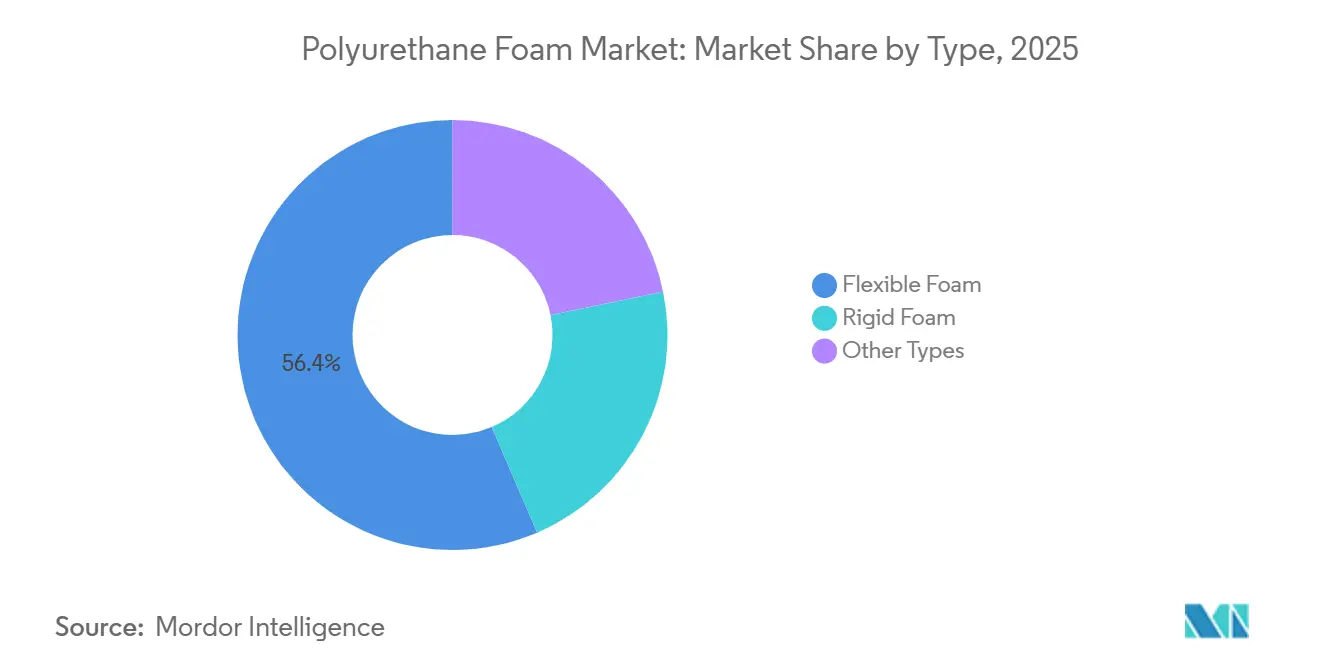
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final:
El Embalaje se Dispara con la Logística de Cadena de FríoLa construcción y edificación absorbió el 41,39% del volumen en 2025, respaldada por actualizaciones obligatorias de aislamiento en Asia-Pacífico, Europa y América del Norte. Sin embargo, el embalaje es el uso final de más rápido crecimiento con un CAGR del 7,26%, impulsado por los comestibles del comercio electrónico y los productos farmacéuticos sensibles a la temperatura. Para 2027, Amazon tiene como objetivo enviar la mitad de sus comestibles frescos utilizando bolsas reutilizables revestidas de poliuretano. Esta decisión se tomó tras reconocer que la espuma de celda cerrada puede mantener temperaturas entre 2 °C y 8 °C durante hasta 48 horas, eliminando la necesidad de paquetes de gel. Pfizer pasó de los transportadores de poliestireno a los de poliuretano, logrando una reducción en el peso del embalaje y un aumento en la densidad de los palés. Este cambio subraya el potencial de ahorros significativos en los costos de flete aéreo.
El sector automotriz, impulsado por el auge de los vehículos eléctricos y un mayor contenido de espuma por vehículo, se posiciona como el segundo segmento de más rápido crecimiento en el mercado de espuma de poliuretano. Los vehículos de nueva energía se benefician del poliuretano utilizado para asientos, amortiguación acústica y aislamiento de baterías, en contraste con los modelos tradicionales de combustión interna. Los sectores de ropa de cama y muebles en la región de Asia-Pacífico se encuentran en una trayectoria de crecimiento constante, impulsados por el aumento de los ingresos y una tendencia hacia la premiumización. El calzado, la electrónica y otras aplicaciones de nicho representan colectivamente una porción significativa de la demanda. En particular, el segmento de calzado está experimentando un auge en la innovación, con marcas que buscan mayores retornos de energía y menores huellas de carbono mediante la integración de polioles de origen biológico.
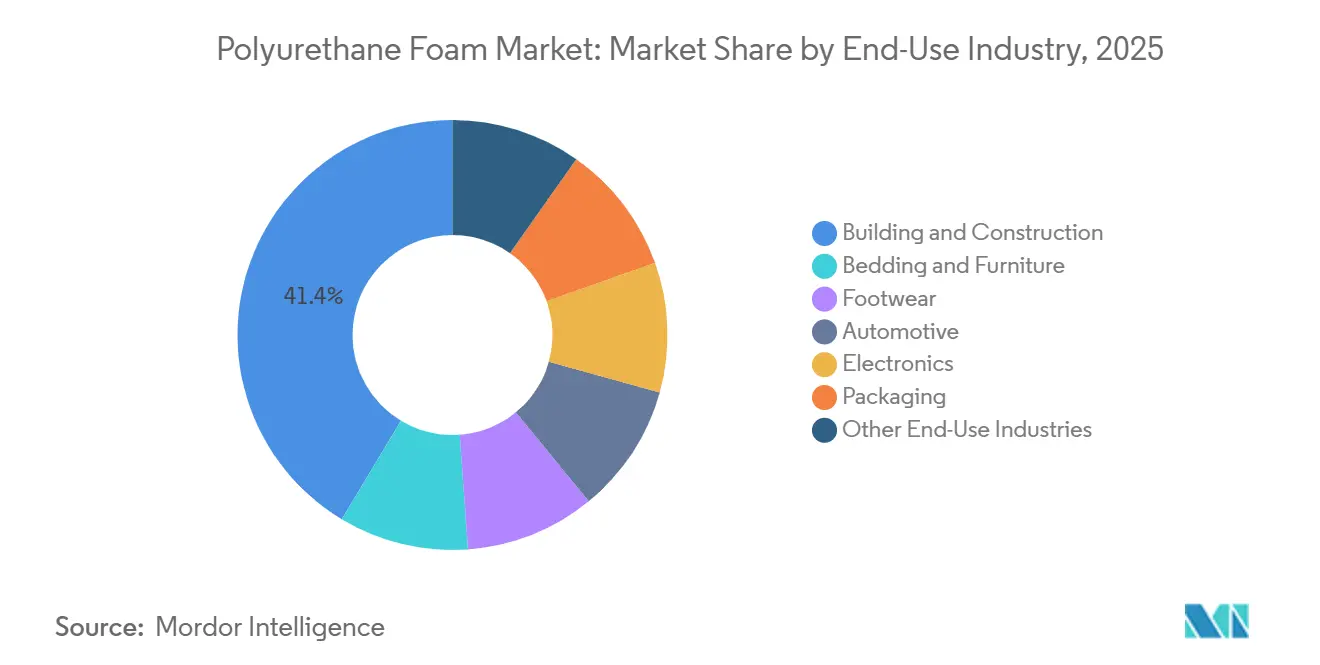
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Espuma de Poliuretano en Asia-Pacífico
Asia-Pacífico dominó el consumo mundial con una participación del 49,58% en 2025 y está en camino de crecer un 6,36% anual hasta 2031, el ritmo regional más alto. En 2024, China actualizó su norma GB 50189, impulsando los valores R de aislamiento de paredes en zonas de calefacción. Este cambio provocó un desplazamiento del poliestireno expandido hacia el poliuretano rígido tanto en proyectos comerciales como residenciales. El mercado de mobiliario organizado de India experimentó un crecimiento significativo en 2025. Este repunte coincidió con la expansión de capacidad de Sheela Foam, orientada a satisfacer la creciente demanda de colchones de espuma viscoelástica en ciudades de segundo nivel. Japón y Corea del Sur, a pesar de la madurez de sus mercados, están aprovechando las innovaciones en electrónica y baterías para vehículos eléctricos. Un ejemplo destacado es la homologación por parte de LG Energy Solution de poliuretano mejorado con cambio de fase para la plataforma E-GMP, lo que subraya los avances tecnológicos de la región. En el Sudeste Asiático, las inversiones en almacenamiento en cadena de frío, especialmente en Vietnam e Indonesia, se ven reforzadas por incentivos gubernamentales orientados a reducir las pérdidas de alimentos poscosecha.
Mercado de Espuma de Poliuretano en América del Norte
América del Norte representó una participación de mercado significativa en 2025 y registró un crecimiento sostenido en el mercado de espuma de poliuretano de Estados Unidos. Los revestimientos de espuma proyectada y los compartimentos de baterías para vehículos eléctricos fueron los principales impulsores de este dinamismo. Un factor determinante de este crecimiento fue el programa de Reembolsos de Energía para el Hogar de la Ley de Reducción de la Inflación de Estados Unidos, que estimuló un aumento en las instalaciones de espuma proyectada en 2025. Los propietarios de viviendas aprovecharon estos reembolsos para reducir los gastos de instalación. Por su parte, el Código Nacional de Construcción de Canadá 2025 está orientando a los constructores hacia el revestimiento de espuma rígida al exigir aislamiento continuo en todas las zonas climáticas. En 2025, México, con una sólida base de producción de vehículos, está siendo testigo de una tendencia en la que los fabricantes de equipos originales estadounidenses están integrando un mayor contenido de poliuretano. Esta medida se alinea con su estrategia de acercar el ensamblaje de vehículos eléctricos a la región, garantizando el cumplimiento de los requisitos de contenido regional.
Mercado de Espuma de Poliuretano en EMEA y América del Sur
Europa transita una trayectoria de crecimiento sostenido en la industria de la espuma de poliuretano. La región se enfrenta a estrictas regulaciones sobre isocianatos mientras persigue de manera agresiva los objetivos de renovación. La Directiva sobre el Rendimiento Energético de los Edificios exige una tasa de renovación anual para los edificios públicos. Esta directiva favorece la espuma proyectada de alta eficiencia, incluso ante el desafío de los elevados costos de cumplimiento laboral. América del Sur y Oriente Medio y África (OMA), que en conjunto representan una porción notable de la demanda mundial, están experimentando un crecimiento sólido. En Brasil, los municipios están incentivando los edificios con certificación LEED mediante rebajas en el impuesto predial, lo que ha llevado a una mayor adopción del aislamiento de poliuretano. En Arabia Saudita, una inversión sustancial en almacenamiento en frío está impulsando la demanda de paneles rígidos. Al mismo tiempo, en Sudáfrica, la incorporación de nueva capacidad solar en 2025 está estimulando el uso del transporte con aislamiento de poliuretano para la exportación de productos perecederos.
Análisis de la cadena de valor
La cadena de valor de la espuma de poliuretano comienza con aromáticos y olefinas en la etapa inicial (benceno, tolueno, propileno), que pasan a intermedios como anilina y óxido de propileno. Estos, a su vez, alimentan los isocianatos (MDI, TDI) y los polioles. Los principales productores integrados, incluidos BASF, Dow, Covestro y Wanhua, operan activos multietapa que conectan estos insumos con la producción de isocianatos y polioles. Esta estructura ayuda a gestionar la variabilidad de las materias primas y respalda la garantía de suministro para las casas de sistemas de espuma y los conversores.
En la etapa intermedia, los formuladores y las casas de sistemas mezclan polioles, catalizadores, tensioactivos, agentes espumantes y retardantes de llama para crear sistemas a medida para espumas flexibles, rígidas y de aspersión. Luego abastecen a los conversores que producen bloques (slabstock), espumas moldeadas y paneles. La distribución se canaliza mediante distribuidores químicos y contratos directos con grandes usuarios finales en productos de construcción, automoción, electrodomésticos y envases, mientras que los resultados en el uso final dependen de la calidad de la instalación y de la capacidad del contratista, especialmente en el caso de la espuma de aspersión, donde el cumplimiento está estrechamente vinculado al rendimiento. Los cuellos de botella suelen concentrarse en la disponibilidad de MDI/TDI y en la logística. La eliminación de cuellos de botella por parte de proveedores integrados y las ampliaciones de capacidad se utilizan para estabilizar el suministro a los conversores, y la orientación sectorial de grupos como el American Chemistry Council (Center for the Polyurethanes Industry) y EUROPUR respalda un manejo más seguro y la estandarización en las actividades posteriores.
Panorama Competitivo
El mercado de espuma de poliuretano está moderadamente fragmentado. La plataforma Cardyon de Covestro, comercializada en 2024, incorpora hasta un 20% de CO₂ capturado en polioles y ha obtenido órdenes de compra de fabricantes de equipos originales automotrices europeos que buscan reducir las emisiones de Alcance 3 sin comprometer la resistencia a los impactos. BASF siguió en 2025 con Lupranat Bio, un MDI a base de ácidos grasos de tall oil dirigido a clientes de muebles y colchones presionados por los compromisos de huella de carbono de los minoristas. Las empresas emergentes están explotando espacios en blanco en baterías para vehículos eléctricos y embalajes para cadena de frío donde los actores establecidos tienen experiencia de dominio limitada. A medida que las métricas de sostenibilidad y el control de calidad en tiempo real ganan importancia, los actores con posiciones integradas en materias primas, tecnologías verificadas de bajo carbono y análisis de fabricación avanzados están preparados para consolidar su participación.
Líderes de la Industria de Espuma de Poliuretano
-
Covestro AG
-
BASF SE
-
Dow
-
Huntsman International LLC
-
Wanhua Chemical Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espuma de Poliuretano Empresas cubiertas en este informe
- Arkema
- BASF SE
- Carpenter Co.
- Covestro AG
- Dow
- Eurofoam S.r.l.
- Foam Partner Group
- Foamcraft Inc.
- FXI
- Huntsman International LLC
- INOAC Corporation
- Rogers Corporation
- Saint-Gobain
- Sekisui Chemical Co., Ltd.
- Sheela Foam Ltd.
- UFP Technologies Inc.
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en los insumos de espuma de poliuretano bajos en carbono y circulares, a medida que los compradores en etapas posteriores se orientan hacia trayectorias verificadas en lugar de afirmaciones generales de sostenibilidad. Covestro comercializó los polioles basados en CO2 Cardyon en 2024 para la demanda de fabricantes de equipos originales de automoción, y BASF le siguió en 2025 con Lupranat Bio (MDI a base de ácido graso de aceite de tall) dirigido a clientes de muebles y colchones influenciados por los compromisos de huella de carbono de los minoristas. Juntos, estos lanzamientos dan a los conversores una base para diferenciarse mediante documentación certificada de huella de carbono del producto, materias primas de balance de masa y mezclas de polioles reciclados, particularmente en espuma flexible y otros formatos especializados donde el know-how de formulación y el soporte de cumplimiento tienen más peso.
Las oportunidades también se extienden a la seguridad de suministro y a la demanda impulsada por especificaciones en aplicaciones de aislamiento, cadena de frío y adyacentes a vehículos eléctricos. La aplicación de normas de eficiencia energética, incluidas las revisiones de 2024 de la Directiva de Eficiencia Energética de Edificios de la UE, la adopción en 2024 del International Energy Conservation Code en Estados Unidos en varios estados, y la norma GB 50189-2024 de China, respalda la demanda impulsada por la renovación de sistemas de aislamiento de aspersión y rígidos. La expansión de la cadena de frío está impulsando los volúmenes de paneles rígidos mediante programas como los subsidios de la India en el marco del Pradhan Mantri Kisan Sampada Yojana. Las medidas de capacidad en etapas iniciales en Asia están remodelando las estrategias de adquisición, con Covestro completando la eliminación de un cuello de botella de TDI en su planta de Shanghái en enero de 2026 (aumento de capacidad del 20%, de 310.000 a 370.000 toneladas métricas) y anunciando en junio de 2026 un programa de inversión que incluye una nueva línea de MDI de 660 kilotoneladas anuales en el mismo sitio integrado de Shanghái. Wanhua Chemical también llevó a consulta pública en mayo de 2026 una ampliación de poliol de poliéter en Yantai. Estos cambios respaldan la contratación a más largo plazo, el abastecimiento dual y capacidades más sólidas y localizadas de las casas de sistemas en las regiones de crecimiento, al mismo tiempo que aumentan el valor comercial de las transiciones hacia agentes espumantes de bajo GWP, en un contexto donde normativas como el F-Gas de la UE y el programa SNAP de la EPA restringen las opciones tradicionales de HFC.
Desarrollos recientes de la industria en Mercado de Espuma de Poliuretano
- Junio de 2026: Covestro anunció un programa de inversión estratégica que incluye una nueva línea de producción de MDI de 660 kilotoneladas anuales en su Sitio Integrado de Shanghái y un estudio de viabilidad para una planta de escala similar en los Emiratos Árabes Unidos. La medida indica un énfasis en asegurar el suministro de isocianato a largo plazo en centros integrados, respaldando a los conversores de espuma de poliuretano que dependen de una disponibilidad estable de MDI para aplicaciones de aislamiento, electrodomésticos e industriales.
- Octubre de 2025: BASF confirmó avances en un importante proyecto de ampliación de capacidad de MDI en Estados Unidos. El proyecto tiene como objetivo fortalecer la seguridad del suministro para la cadena de valor del poliuretano y respalda la contratación a más largo plazo, al tiempo que reduce la vulnerabilidad a interrupciones regionales que pueden afectar a las casas de sistemas de espuma y a los conversores en etapas posteriores.
- Agosto de 2024: UFP Technologies adquirió AQF Medical para ampliar su posición en aplicaciones de espuma de poliuretano de grado médico. La adquisición fortalece las capacidades de conversión para usos finales especializados y regulados, donde los requisitos de rendimiento del material y trazabilidad son más exigentes que en los mercados de espuma commodity.
Mercado de Espuma de Poliuretano Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de espuma de poliuretano incluye espumas de poliuretano recién fabricadas que se venden en canales comerciales, registradas como producción que sale del productor o convertidor y medidas en toneladas métricas en los principales usos finales.
Exclusiones del alcance: Se excluyen las espumas de chatarra rebondeada, los elastómeros de poliurea y los sistemas de cavidades rellenas en planta que no entran en el comercio abierto.
Descripción General de la Segmentación
- Por Tipo
- Espuma Flexible
- Espuma Rígida
- Otros Tipos (Espuma en Aerosol, Espuma de Piel Integral, Espuma Viscoelástica)
- Por Industria de Uso Final
- Construcción y Edificación
- Ropa de Cama y Mobiliario
- Calzado
- Automotriz
- Electrónica
- Embalaje
- Otras Industrias de Uso Final (Dispositivos Médicos, Textiles e Indumentaria, Aeroespacial)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, mapear la cadena de valor y recopilar datos de referencia para las señales de demanda que pueden verificarse país por país. Nos apoyamos en fuentes públicas como las oficinas nacionales de estadística para las series de producción industrial, UN Comtrade para los flujos comerciales de partidas relevantes de productos químicos y espumas, e indicadores de energía y construcción de fuentes como la AIE y el Banco Mundial que ayudan a explicar la demanda de aislamiento.
Para mantener los supuestos prácticos, también consultamos organismos de materiales y construcción como ISO y ASTM para el contexto normativo, además de revistas científicas revisadas por pares en polímeros y materiales para rangos de densidad, rendimiento y formulación que influyen en la conversión de tonelaje. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa se utilizaron para comprender los cambios de capacidad y las huellas operativas regionales, y una suscripción de pago para información financiera e inteligencia empresarial se utilizó de forma selectiva para normalizar las divulgaciones y rastrear los principales anuncios de plantas. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y también se consultaron otros materiales públicos para recopilar datos, validar supuestos y cerrar brechas de información.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cuánta espuma se coloca realmente en los mercados finales y qué desplaza la mezcla entre los grados flexible, rígido y en spray en diferentes regiones. Hablamos con partes interesadas a lo largo de la cadena, incluidos productores y convertidores de espuma, distribuidores y compradores intermedios en construcción, ropa de cama y mobiliario, y automoción, para confirmar las variaciones de utilización, las densidades típicas y los límites prácticos de sustitución.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 15% | APAC: 40% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores menores: 18% | Gerentes: 51% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando una combinación descendente y ascendente, donde los indicadores de producción y comercio se utilizan para reconstruir la disponibilidad aparente de espuma por geografía, seguida de la asignación a usos finales mediante factores de penetración e intensidad. En paralelo, corroboramos los totales con verificaciones ascendentes selectivas, como la capacidad muestreada por sitio, los rangos de utilización analizados en las entrevistas y la lógica típica de densidad y rendimiento para verificar la coherencia del tonelaje implícito por la demanda de uso final.
Los insumos clave que dieron forma al modelo incluyeron señales de actividad constructiva (indicadores de aislamiento y actividad edificatoria), tendencias de producción de ropa de cama y mobiliario, volúmenes de producción automotriz y la demanda relativa de embalaje y electrodomésticos donde el uso de espuma está vinculado a los ciclos de fabricación. También rastreamos la dirección de los precios de las materias primas (MDI y TDI) como indicador práctico de los cambios de formulación y la reducción de calibre que pueden modificar las toneladas enviadas incluso cuando la demanda unitaria es estable. Cuando aparecieron brechas a nivel de país, se gestionaron mediante comparación regional utilizando estructuras de uso final similares y luego se corrigieron mediante retroalimentación de entrevistas y verificaciones de consistencia de flujos comerciales.
Para el pronóstico, se utilizó el análisis de escenarios para traducir los impulsores macroeconómicos de la demanda en trayectorias de crecimiento de volumen, que luego se ajustaron utilizando la retroalimentación primaria sobre adiciones de capacidad, restricciones de conversión y cambios esperados en la mezcla de aplicaciones. Los resultados del pronóstico se revisaron para evaluar su realismo frente a los patrones históricos de volatilidad y frente a los ciclos de inversión conocidos en aislamiento y producción de bienes duraderos.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones cruzadas repetidas para que una sola serie de datos no determine el resultado por sí sola. Comparamos los totales modelados con señales independientes como anuncios de capacidad, comentarios sobre utilización recopilados en entrevistas y movimientos comerciales que deberían coincidir direccionalmente con los cambios en la demanda, y luego se investigan los valores atípicos antes de finalizar los valores.
Se utiliza una revisión por parte de un segundo analista para evaluar los supuestos clave, como los rangos de densidad, los ratios de asignación de uso final y cualquier tendencia inusual por país que pudiera ser un artefacto de los datos. El informe se actualiza anualmente, y se consideran actualizaciones intermedias cuando ocurren eventos materiales como cierres importantes de plantas, nuevas puestas en marcha de capacidad o fuertes variaciones en los precios de las materias primas. Antes de la entrega, se completa una actualización final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Espuma de Poliuretano de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para la espuma de poliuretano a menudo no coinciden porque los autores utilizan diferentes unidades, diferentes puntos en la cadena de valor y diferentes criterios para lo que se contabiliza como espuma vendida en el mercado. Algunas estimaciones también mezclan la espuma con categorías adyacentes de poliuretano, lo que puede hacer que el número principal parezca mayor incluso cuando las señales de demanda de uso final son similares.
Las divulgaciones de utilización de capacidad, la direccionalidad de los flujos comerciales y los indicadores de producción de uso final son las verificaciones que mantienen a Mordor Intelligence alineada con los volúmenes de espuma recién fabricada que entran en los canales comerciales, razón por la cual los resúmenes basados en valor o los alcances más amplios de poliuretano pueden llegar a una cifra diferente. Las brechas suelen provenir de incluir productos CASE o elastómeros, contabilizar el espumado en planta que nunca entra en el comercio abierto, o aplicar un supuesto de precio por tonelada que no se actualiza con la dinámica actual del MDI y el TDI y la mezcla regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,88 M toneladas (2026) | |
| Publicación Especializada A | 70,55 mil millones de USD (2024) | Utiliza una definición basada en ingresos y probablemente combina las ventas de espuma con materiales de poliuretano más amplios y precios de uso final mixtos, lo que aleja el total de una visión pura de tonelaje de espuma en la etapa de salida del productor o convertidor. |
| Boletín Sectorial B | 75,66 mil millones de USD (2024) | Reporta un valor con visibilidad limitada sobre las formas de espuma incluidas y la etapa de conversión, y la base de precios puede diferir materialmente según la región y la mezcla, generando un total diferente en comparación con el dimensionamiento basado en volumen. |
La tabla muestra que la mayor parte de la dispersión se explica por la elección de unidades y el límite del producto incluido, no por un desacuerdo sobre el hecho de que la demanda de espuma está creciendo en construcción y bienes de consumo duraderos. Al mantener el modelo trazable hasta las toneladas colocadas en el comercio y luego verificar esos volúmenes frente a señales de capacidad, comercio y uso final, nuestra estimación resulta más fácil de reproducir e interpretar entre regiones y a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de espuma de poliuretano en 2026?
El tamaño del mercado de espuma de poliuretano es de 15,88 millones de toneladas en 2026, con una previsión de alcanzar los 19,61 millones de toneladas para 2031, registrando una CAGR del 4,31%.
¿Qué región está creciendo más rápido en la demanda de espuma de poliuretano?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR esperada del 6,36% hasta 2031, respaldada por códigos de energía en edificios más estrictos y una red de cadena de frío en expansión.
¿Qué uso final se espera que añada el mayor volumen nuevo?
El embalaje, especialmente para la cadena de frío y los comestibles del comercio electrónico, está proyectado a crecer a una CAGR del 7,26%, la más alta entre todos los usos finales.
¿Cuál es el principal obstáculo regulatorio que enfrentan los productores de espuma de poliuretano?
El endurecimiento de los límites de exposición a los isocianatos en Europa y América del Norte están aumentando los costes de cumplimiento y ralentizando la adopción de la espuma en aerosol.
¿Cómo están mejorando las principales empresas sus credenciales de sostenibilidad?
Los proveedores integrados como Covestro y BASF han comercializado polioles de base biológica y calidades de MDI que incorporan CO₂ capturado o derivados de tall oil, reduciendo las huellas de carbono de los productos sin sacrificar el rendimiento.