
Tamaño y Cuota del Mercado de Muebles para el Hogar en Polonia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
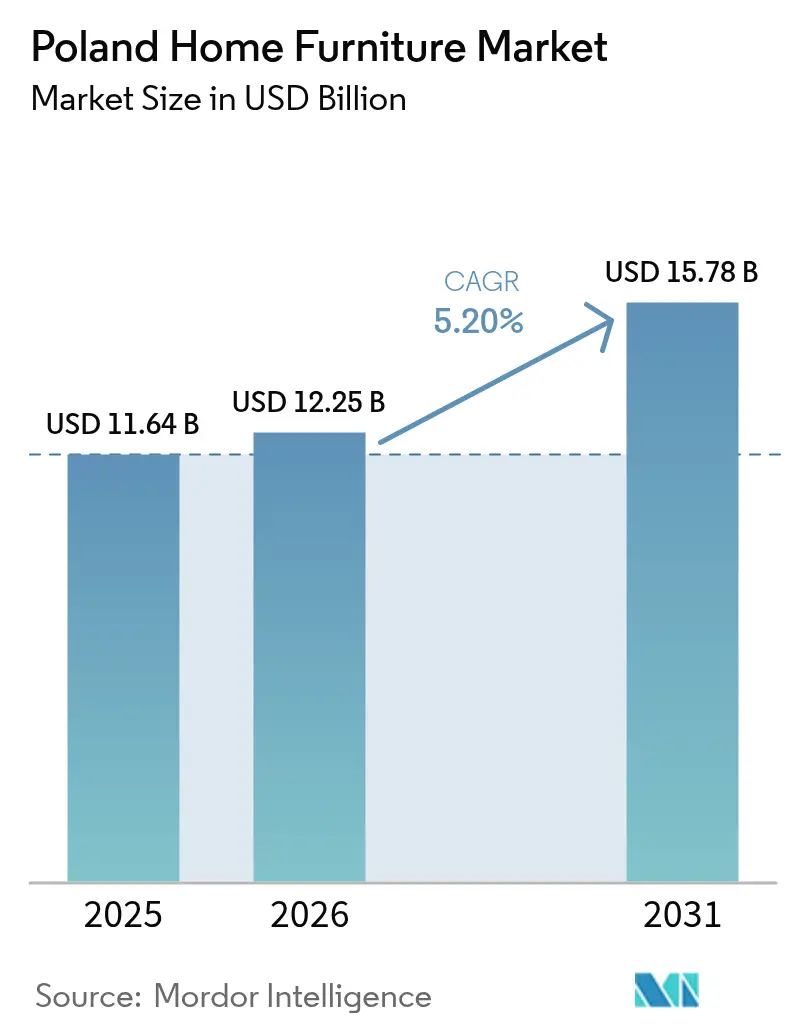
| Tamaño del mercado en el año base (2025) | 11.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.20 % |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Muebles para el Hogar en Polonia por Mordor Intelligence
El tamaño del mercado de muebles para el hogar en Polonia en 2026 se estima en USD 12,25 mil millones, creciendo desde el valor de 2025 de USD 11,64 mil millones con proyecciones para 2031 que muestran USD 15,78 mil millones, creciendo a una CAGR del 5,2% durante el período 2026-2031. El aumento de las primeras adquisiciones de vivienda bajo el plan Bezpieczny Kredyt 2%, los patrones persistentes de trabajo remoto y una clara inclinación del consumidor hacia piezas modulares que ahorran espacio sostienen el impulso de crecimiento[1]Ficha Informativa del Bezpieczny Kredyt 2%, gov.pl. Los fabricantes están ampliando sus carteras de materiales con polímeros reciclables para complementar el arraigado patrimonio de trabajo en madera de Polonia, mientras que la penetración del comercio electrónico impulsa las ventas directas al consumidor, reduciendo los márgenes minoristas. La relocalización por parte de productores orientados a la exportación está ampliando la oferta doméstica premium, y el peso económico de Mazovia garantiza una sólida base de demanda incluso ante presiones inflacionarias. La reconfiguración de la cadena de suministro —especialmente en madera— sigue siendo la principal variable de costos, aunque las altas tasas de certificación FSC ayudan a las empresas a obtener primas de precio entre los segmentos urbanos orientados hacia la sostenibilidad.
Principales Conclusiones del Informe
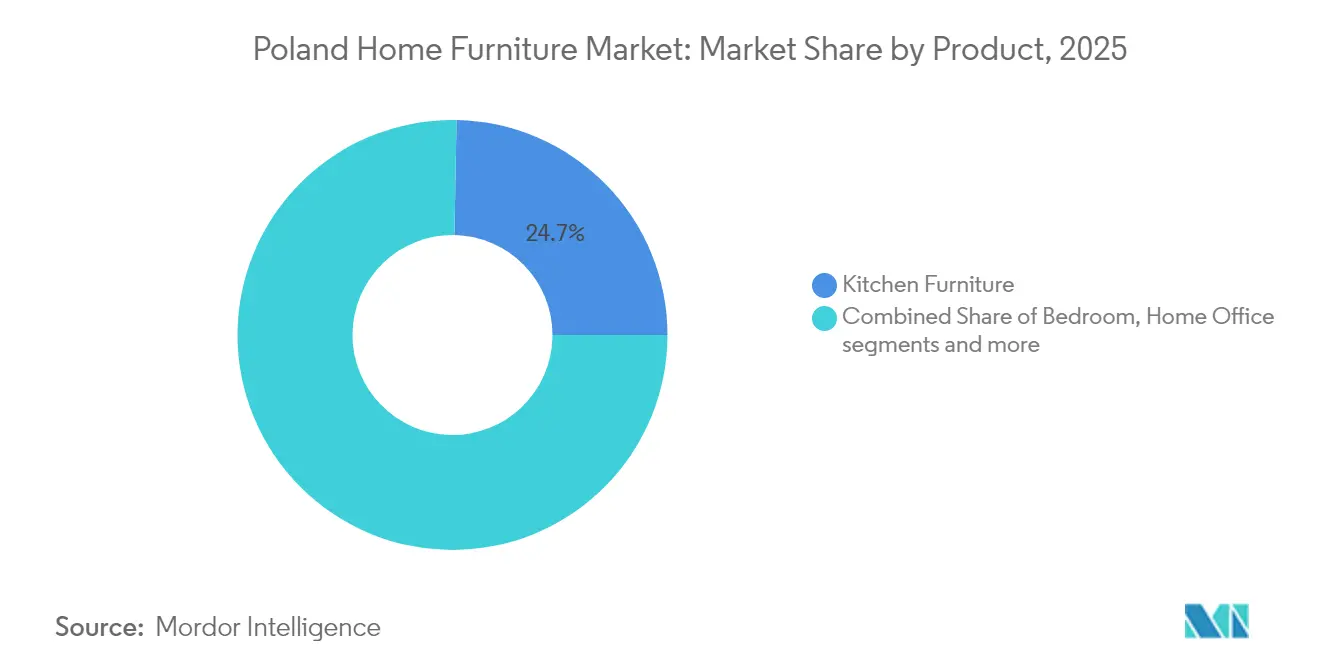
- Por producto, los muebles de cocina lideraron con una cuota de ingresos del 24,70% en 2025; se proyecta que los muebles de oficina en casa se expandan a una CAGR del 5,75% hasta 2031.
- Por material, la madera representó el 44,35% de la cuota del mercado de muebles para el hogar en Polonia en 2025, mientras que el plástico y el polímero avanzan a una CAGR del 5,15% hasta 2031.
- Por rango de precio, el segmento de rango medio capturó el 54,20% del tamaño del mercado de muebles para el hogar en Polonia en 2025; el segmento premium está preparado para crecer a una CAGR del 5,65% hasta 2031.
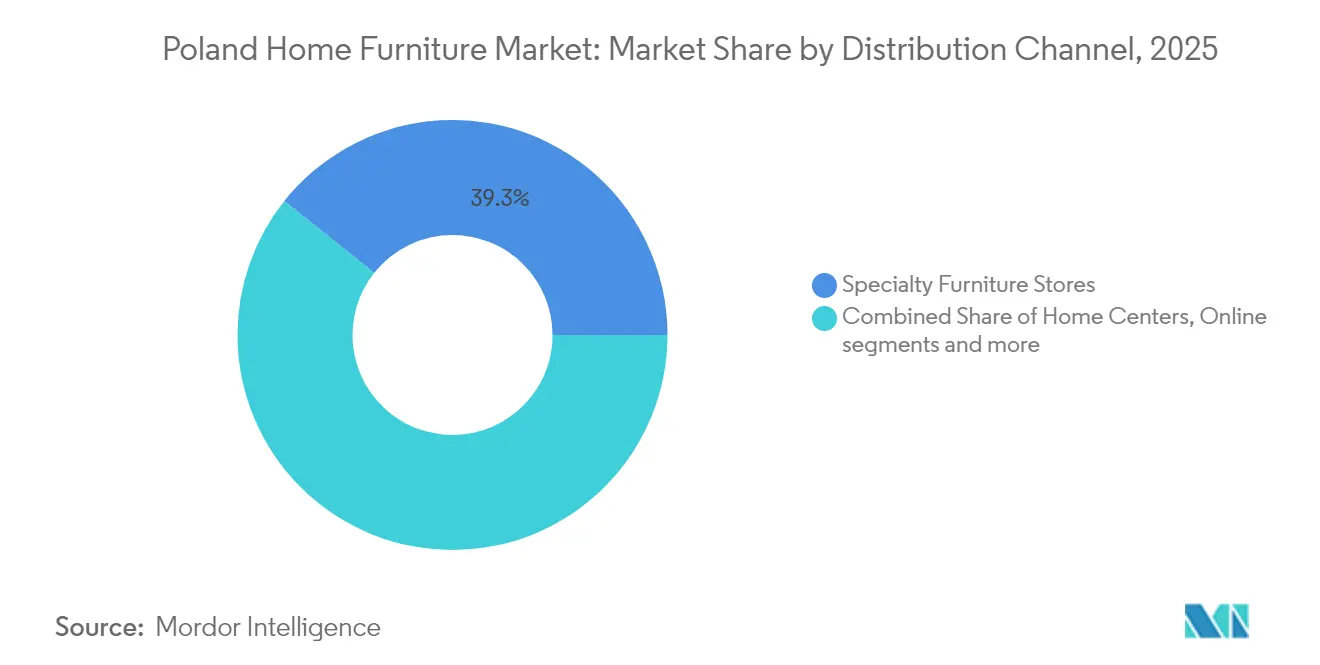
- Por canal de distribución, las tiendas especializadas controlaron el 39,30% de los ingresos en 2025; el comercio minorista en línea está creciendo a una CAGR del 6,35% hasta 2031.
- Por geografía, Mazovia (Mazowieckie) representó el 19,85% de la cuota del mercado de muebles para el hogar en Polonia en 2025, mientras que la Pequeña Polonia (Małopolskie) es la región de más rápido crecimiento con una CAGR del 5,85%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Muebles para el Hogar en Polonia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reurbanización que Impulsa la Demanda de Muebles para Espacios Reducidos | +1.2% | Nacional, concentrado en Varsovia, Cracovia, Breslavia | Mediano plazo (2–4 años) |
| Programa Gubernamental "Mieszkanie Plus" que Impulsa las Primeras Compras de Muebles | +0.8% | Nacional, mayor impacto en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Auge de las Plataformas Nacionales de Comercio Electrónico que Aumentan las Ventas Directas al Consumidor | +0.6% | Nacional, con concentración urbana | Mediano plazo (2–4 años) |
| Productores Polacos Orientados a la Exportación que Relocalizan Capacidad para Atender el Segmento Doméstico Premium | +0.4% | Regiones de Mazovia, Wielkopolskie, Śląskie | Largo plazo (≥ 4 años) |
| Creciente Popularidad de los Muebles de Madera con Certificación FSC Sostenible entre los Millennials | +0.3% | Nacional, con concentración de millennials urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reurbanización que Impulsa la Demanda de Muebles para Espacios Reducidos
La migración urbana se intensifica en Polonia incluso mientras la oferta de vivienda se contrae, con el 28% de los adultos que aún comparten hogares con sus familias y los ciclos de finalización de apartamentos que se alargan de 21 a 26,5 meses. El tamaño promedio de las unidades es de 90,8 m², lo que impulsa a los productores hacia sofás transformables, escritorios plegables y pufs con almacenamiento que permiten un uso multifuncional en plantas con superficie limitada[2]"Estadísticas de Finalizaciones de Vivienda y Permisos 2025," stat.gov.pl. Los inquilinos de Varsovia dedican actualmente el 43% de sus salarios al alquiler, lo que favorece opciones de amueblamiento compacto, mientras que las ciudades fronterizas que acogen a refugiados ucranianos prefieren líneas de montaje rápido y orientadas al presupuesto[3]"Asequibilidad del Alquiler Urbano en Polonia," infor.pl. Los fabricantes que combinan el diseño modular con la entrega rápida ganan cuota de mercado, ya que los clientes equiparan la adaptabilidad con el valor. El marketing que destaca la utilidad de doble propósito resuena con fuerza entre los millennials expertos en tecnología y los hogares de la Generación Z.
Programa Gubernamental "Mieszkanie Plus" que Impulsa las Primeras Compras de Muebles
Los subsidios hipotecarios gubernamentales en curso, una arraigada cultura de trabajo híbrido y una creciente oferta de colecciones domésticas premium mantienen el impulso de la demanda incluso mientras la inflación de materias primas incrementa los costos de producción. El plan Bezpieczny Kredyt 2% reduce los desembolsos hipotecarios iniciales de PLN 5.400 a PLN 2.800, canalizando los fondos liberados directamente hacia los presupuestos de amueblamiento. Los topes de préstamo de PLN 600.000 para familias generan acondicionamientos integrales de habitaciones, elevando los picos de demanda en zonas de cocina, dormitorio y sala de estar. Las finalizaciones de vivienda en enero de 2025 aumentaron un 3,8% hasta 15.500 unidades, dirigidas principalmente a los beneficiarios de subsidios. Los minoristas aprovechan la ventana de subsidio de 10 años para diseñar paquetes a plazos vinculados a los ciclos hipotecarios. Los minoristas agrupados cerca de nuevos complejos de edificios pueden esperar un flujo de ingresos predecible, ya que se proyecta que cada comprador subsidiado realice gastos significativos en compras iniciales de muebles.
Auge de las Plataformas Nacionales de Comercio Electrónico que Aumentan las Ventas Directas al Consumidor
Los configuradores basados en inteligencia artificial y la visualización en realidad aumentada elevan los valores de pedido promedio en línea en un 30%, al tiempo que reducen drásticamente las tasas de devolución por discordancias de color o tamaño[4]Furniture World, "Intiaro Visualization Boosts Sales," furnitureworld.com . El comercio en TikTok ayuda a las marcas a atraer a consumidores más jóvenes a través de videos cortos con posibilidad de compra, construyendo valor de marca sin grandes inversiones en tiendas. Las tiendas digitales transfronterizas permiten a los fabricantes polacos explorar la demanda escandinava antes de buscar distribución física. Los modelos omnicanal fusionan los puntos de contacto de los salones de exposición con la comodidad en línea, permitiendo a las cadenas especializadas proteger su cuota del 40% en tiendas físicas mientras amplían su alcance nacional.
Productores Polacos Orientados a la Exportación que Relocalizan Capacidad para Atender el Segmento Doméstico Premium
Una disminución en los ingresos por exportaciones impulsa a las fábricas a orientar su producción hacia los compradores polacos adinerados y evitar la volatilidad de los fletes. Las líneas premium obtienen márgenes más altos, compensando la caída de volumen y las fluctuaciones cambiarias. El denso clúster de altos ingresos de Mazovia proporciona una base de clientes inmediata, mientras que los talleres de Wielkopolskie aprovechan la proximidad a plantas automatizadas y sistemas justo a tiempo para pedidos personalizados. El giro estratégico comprime los plazos de entrega, respalda los acabados personalizados y mejora la calidad percibida. Las marcas domésticas desafían así a las casas de diseño importadas en términos de artesanía y sostenibilidad, consolidando la trayectoria a largo plazo del mercado de muebles para el hogar en Polonia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Precios de las Materias Primas Impulsado por las Interrupciones de Suministro de Bielorrusia/Rusia | –1.1% | Nacional, con mayor impacto en los fabricantes dependientes de la madera | Corto plazo (≤ 2 años) |
| Prolongados Ciclos de Permisos de Construcción que Retrasan la Demanda de Amueblamiento de Nuevas Viviendas | –0.7% | Nacional, con variaciones regionales en la eficiencia burocrática | Mediano plazo (2–4 años) |
| Logística Fragmentada de Última Milla que Eleva los Costos de Devolución para los Minoristas en Línea | –0.4% | Nacional, con las zonas rurales más afectadas | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Precios de las Materias Primas Impulsado por las Interrupciones de Suministro de Bielorrusia/Rusia
Las sanciones de la UE redujeron las importaciones de madera bielorrusa, y las importaciones sospechosas procedentes de Kazajistán se dispararon de EUR 14 millones a EUR 68 millones, desestabilizando los precios de referencia[5]"Las Rutas de Madera Kazaja Generan Alertas de Sanciones," occrp.org. Las fábricas más pequeñas se enfrentan a una elección entre absorber las pérdidas o ralentizar la producción, ambas opciones que frenan el impulso del mercado. El rechazo de los consumidores ya es visible en los ciclos de reemplazo retrasados, lo que suaviza la demanda doméstica a corto plazo. La sustitución de importaciones procedentes de proveedores bálticos, eslovacos y ucranianos está en curso, aunque la capacidad limitada y los fletes más elevados implican que el alivio será gradual. La volatilidad de las materias primas sigue siendo, por tanto, el principal viento en contra de costos para el mercado de muebles para el hogar en Polonia al menos hasta 2026.
Prolongados Ciclos de Permisos de Construcción que Retrasan la Demanda de Amueblamiento de Nuevas Viviendas
Los plazos de construcción ahora se extienden más allá de los 26 meses, dificultando la planificación de producción para la carpintería de encargo. Las concesiones de permisos se desplomaron un 23,6% interanual en abril de 2025, mientras que los inicios de obra cayeron un 5,5%, postergando aún más la demanda de muebles. Los consumidores suelen posponer los pedidos a medida que surge la claridad sobre los permisos, diluyendo la visibilidad de la cartera de pedidos para los proveedores. Aunque la facilitación de la digitalización puede acortar las aprobaciones a mediano plazo, el freno reducirá en aproximadamente 0,7 puntos porcentuales el crecimiento previsto hasta 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Primacía de la Cocina y Auge de la Oficina en Casa
Los muebles de cocina siguen siendo el ancla, con el 24,70% del mercado de muebles para el hogar en Polonia en 2025, gracias al papel central de las zonas de cocina en los hogares compactos. La alta frecuencia de remodelaciones garantiza volúmenes de referencia, mientras que las soluciones de almacenamiento inteligente reducen el desorden. En paralelo, los muebles de oficina en casa registran una CAGR del 5,75% hasta 2031 a medida que el trabajo híbrido se consolida. Los surtidos de sala de estar y comedor se amplían con sofás seccionales y mesas extensibles que se convierten en superficies de trabajo. Las mejoras en el baño ganan ritmo, impulsadas por cuartos de baño más amplios en los nuevos apartamentos. Las líneas de exterior, antes estacionales, ahora se benefician del mayor uso de los balcones, favoreciendo los compuestos resistentes a la intemperie. El motivo unificador es la modularidad, que permite a los hogares polacos extraer utilidad de cada metro cuadrado.
La cuota del 24,70% de la cocina debería moderarse gradualmente a medida que otras categorías se aceleran, aunque su valor absoluto aumenta en paralelo con las finalizaciones inmobiliarias. Los proveedores que triunfan en el mercado de muebles para el hogar en Polonia ahora impulsan los paquetes de envío rápido para adaptarse a los plazos de mudanza impulsados por las hipotecas. Los productores de segundo nivel aprovechan los configuradores digitales para combinar la carpintería con electrodomésticos, aumentando el tamaño de la cesta media. Los fabricantes de muebles de oficina en casa integran normas ergonómicas y funciones de gestión energética para justificar las etiquetas premium. Con una alta rotación en el mercado de alquiler en Varsovia, las piezas que se desmontan y remontan sin herramientas generan fidelidad e impulsan ciclos de ventas repetidas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material: Patrimonio de la Madera, Innovación en Polímeros
La madera captura el 44,35% de los ingresos y sustenta el liderazgo del tamaño del mercado de muebles para el hogar en Polonia, gracias a los ricos recursos forestales y a las 861 empresas certificadas FSC de fsc.org. Los consumidores consideran los acabados en roble y fresno como indicadores de calidad, especialmente en las viviendas premium de Mazovia. Sin embargo, las líneas de plástico y polímero se expanden a una CAGR del 5,15% gracias a los marcos ligeros y modulares ideales para los pisos con restricciones de ascensor. Los metales complementan ambas categorías, aportando una estética industrial delgada para los escritorios de oficina en casa. Las innovaciones en materiales compuestos permiten el desmontaje para el reciclaje, en consonancia con los mandatos de circularidad de la UE.
Los productores de madera invierten en fabricación eficiente para reducir los residuos, aumentando el rendimiento ante el alza de los precios de las materias primas. Los pioneros en polímeros enfatizan la reciclabilidad, contrarrestando las percepciones de menor durabilidad. A medida que los materiales híbridos difuminan los límites, los pasaportes de producto que enumeran las huellas de carbono se vuelven comunes. Los proveedores capaces de combinar chapas de madera con núcleos de polímero para ahorrar peso sin sacrificar la calidez táctil amplían su atractivo en la industria de muebles para el hogar en Polonia.
Por Rango de Precio: Base del Rango Medio, Ascenso del Premium
El rango medio retiene el 54,20% de la cuota, dando al mercado de muebles para el hogar en Polonia una base de ingresos estable que equilibra el valor y la longevidad. Los compradores en este segmento aceptan la personalización en masa, lo que conduce a tiradas de fabricación predecibles. Las ventas premium, en una trayectoria de CAGR del 5,65%, reflejan el aumento de los ingresos disponibles urbanos y un cambio hacia considerar los muebles como activos de varias décadas. Las marcas enfocadas en la exportación redirigen la capacidad doméstica, introduciendo diseñadores reconocidos a nivel mundial en los salones de exposición locales.
La resiliencia del rango medio amortigua los choques económicos; los fabricantes negocian economías de escala para absorber los incrementos en madera y energía. Los márgenes premium, aunque menores en volumen, proporcionan útiles amortiguadores contra la volatilidad de los insumos. Las líneas económicas siguen siendo relevantes para los alquileres estudiantiles y la demanda en las regiones fronterizas, pero enfrentan presión sobre la rentabilidad. La diferenciación ahora gira en torno a la duración de la garantía, la prueba de abastecimiento sostenible y el soporte de visualización digital que acorta los ciclos de compra.
Por Canal de Distribución: Autoridad de las Tiendas Especializadas, Auge Digital
Las cadenas de muebles especializadas mantienen una cuota del 39,30% al combinar salones de exposición táctiles con asesoramiento de diseño de interiores, reforzando la confianza en las compras de alta implicación. Los canales en línea crecen un 6,35% anualmente, ampliando el mercado de muebles para el hogar en Polonia a las zonas rurales mediante la entrega a domicilio. Las grandes superficies del hogar como IKEA y Agata explotan las economías de escala, mientras que los hipermercados capturan compras oportunistas. La preparación omnicanal es decisiva; los consumidores que navegan desde sus teléfonos esperan visibilidad del stock antes de la confirmación en persona.
Los minoristas especializados integran el servicio de recogida en tienda para preservar el tráfico presencial. Las asociaciones logísticas maduran a medida que los transportistas adoptan camiones con plataforma elevadora y entrega en la habitación de su elección para reducir las reclamaciones por daños. La gestión de devoluciones sigue siendo un punto de dolor, pero la predicción algorítmica de ajuste está mitigando el riesgo de discordancia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La voivodía de Mazovia controla el 19,85% del mercado de muebles para el hogar en Polonia, anclada por la base de clientes premium de Varsovia. La alta densidad de vivienda y los clústeres de sedes corporativas sostienen la demanda durante todo el año, mientras que las instituciones de I+D impulsan la innovación en diseño. La infraestructura regional otorga a los productores un acceso rápido a las autopistas nacionales, reduciendo los costos de última milla.
La Pequeña Polonia (Małopolskie) es la que avanza más rápido, con una previsión de CAGR del 5,85% hasta 2031, ya que el auge del turismo en Cracovia eleva los precios de los inmuebles y propicia renovaciones de muebles más frecuentes. Las empresas internacionales que abren centros regionales están atrayendo a jóvenes profesionales que prefieren líneas limpias y construcciones modulares. La Gran Polonia (Wielkopolskie) sigue siendo un bastión manufacturero; las plantas en torno a Poznań abastecen a Europa Occidental a través de autopistas bien desarrolladas y el nuevo centro de distribución paneuropeo de VOX.
La Baja Silesia (Dolnośląskie) se apoya en sus raíces industriales y sus vínculos transfronterizos con Alemania y la República Checa. Los consumidores fuera de los grandes centros urbanos tienden a preferir los acabados clásicos en madera, mientras que los compradores urbanos prefieren conjuntos minimalistas y que ahorran espacio, dando a los productores margen para adaptar los surtidos regionales. La extensión de la demanda más allá de Varsovia reduce el riesgo de mercado y apoya un crecimiento nacional más estable a medida que múltiples centros locales ganan escala.
Panorama regulatorio
El mercado polaco de muebles para el hogar opera bajo la Ley de Seguridad General de Productos, alineada con las normas de seguridad de productos de la UE y supervisada por la Oficina de Competencia y Protección al Consumidor (UOKiK) mediante vigilancia de mercado y la Inspección Comercial (Inspekcja Handlowa). Los requisitos se centran en la comercialización de productos seguros, el mantenimiento de la documentación técnica y la demostración de conformidad con las normas PN-EN pertinentes, según corresponda, con una aplicación que abarca tanto el comercio minorista físico como el comercio en línea.
La atención regulatoria se vincula cada vez más con la venta digital y la transparencia de la cadena de suministro. El Reglamento General de Seguridad de los Productos de la UE (GPSR) amplía las responsabilidades de las plataformas en línea para supervisar y retirar ofertas inseguras, mientras que las obligaciones de trazabilidad de la madera vinculadas al Reglamento de la UE sobre Deforestación (EUDR) son un foco de cumplimiento a corto plazo para las carteras con alto componente de madera. En mayo de 2026, el Ministerio de Desarrollo y Tecnología presidió la segunda reunión del Consejo de la Industria de la Madera y el Mueble, lo que refleja la coordinación continua entre el Estado y la industria en materia de estabilidad de materias primas y competitividad. En junio de 2026, la Cámara de Comercio Polaca de Fabricantes de Muebles solicitó formación práctica sobre la implementación del EUDR.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas ascendentes, encabezadas por el suministro de madera (incluidos los Bosques Estatales como fuente doméstica clave), así como paneles, acabados, herrajes, adhesivos y embalaje, y luego pasa a la fabricación, dominada por pymes junto con actores más grandes. La producción abarca ebanistería, tapicería y ensamblaje, respaldada por entidades de servicio como talleres de carpintería y tapicería y proveedores de equipos. La coordinación sectorial y el desarrollo de capacidades cuentan con el respaldo de asociaciones como la Cámara de Comercio Polaca de Fabricantes de Muebles (OIGPM) y DROMA (maquinaria y herramientas para trabajar la madera).
En la parte descendente, la distribución fluye a través de centros del hogar y cadenas de gran formato (por ejemplo, IKEA y otros minoristas de bricolaje y muebles como Castorama y Leroy Merlin), tiendas especializadas de muebles y un canal en línea que se expande con una mayor dependencia de la logística de terceros y la gestión de última milla para artículos voluminosos. La disponibilidad y volatilidad de precios de la madera, los altos costos de energía y transporte, y la presión sobre los márgenes por las importaciones son cuellos de botella recurrentes en toda la cadena. Estas limitaciones también se han manifestado en tensiones financieras a nivel sectorial, incluidos pasivos vencidos reportados para las industrias de la madera y el mueble (352 millones de PLN, según lo informado en junio de 2026). Los fabricantes han respondido con medidas de consolidación operativa y eficiencia, como Forte S.A., que concentra la producción de muebles de gabinete en Suwałki y Ostrów Mazowiecka.
Panorama Competitivo
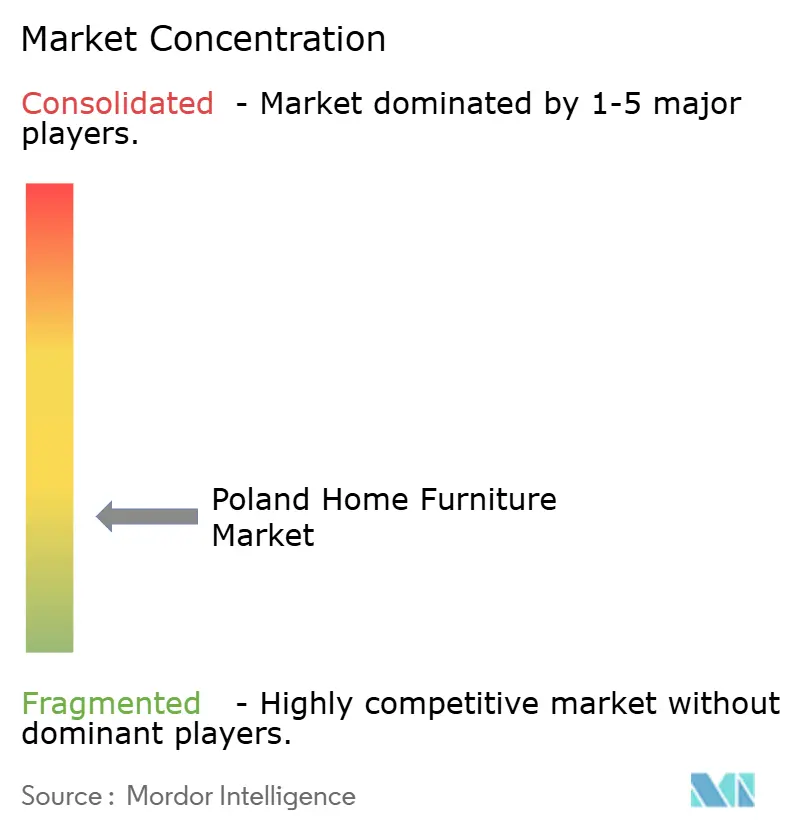
El mercado de muebles para el hogar en Polonia sigue estando fragmentado. Docenas de molinos regionales y tapiceros boutique compiten en nichos de diseño, lo que dificulta la consolidación. Las barreras de entrada al mercado se mantienen bajas en segmentos especializados como los muebles juveniles, fomentando la innovación pero limitando el poder de fijación de precios.
La inversión en tecnología define a los líderes emergentes. Los proveedores que adoptan fresadoras CNC y canteadoras automáticas acortan los plazos de entrega y respaldan la personalización en masa. Los minoristas que integran herramientas de visualización en 3D de socios como Intiaro reportan menores tasas de devolución y mayor satisfacción del cliente. La sostenibilidad sigue siendo un arma de marca; las empresas que exhiben etiquetas FSC justifican primas del 15–20%. Los clústeres geográficos cercanos a Poznań y Breslavia forjan redes de proveedores que comparten prototipos con rapidez y comercializan conjuntamente en el exterior.
Los nuevos participantes en el comercio electrónico aprovechan los canales de influenciadores para escalar a nivel nacional sin grandes superficies de tiendas. Las cadenas establecidas contrarrestan añadiendo servicios de suscripción de consultoría de diseño que generan ingresos recurrentes. Las asociaciones con empresas de tecnología financiera para la financiación mediante pagos fraccionados amplían aún más el alcance al consumidor. Se espera que la intensidad competitiva persista dado que ningún actor individual supera un umbral de cuota del 25%, alineando la industria de muebles para el hogar en Polonia con las normas de concentración de rango medio.
Líderes de la Industria de Muebles para el Hogar en Polonia
-
IKEA
-
Black Red White SA
-
VOX Furniture (Poland Sales Arm)
-
Fabryki Mebli "Forte" SA
-
Szynaka-Meble Sp. z o.o.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La trazabilidad impulsada por el cumplimiento normativo y el abastecimiento verificable crean una oportunidad tangible para proveedores y minoristas que puedan escalar la documentación de origen de la madera y la documentación de seguridad de productos. Los organismos de la industria han señalado brechas de ejecución, incluido el llamado de junio de 2026 de la Cámara de Comercio Polaca de Fabricantes de Muebles para formación práctica sobre el EUDR. Esto está impulsando la demanda de incorporación estructurada de proveedores, documentación de cadena de custodia y flujos de trabajo listos para auditoría. Las empresas con alta adopción de FSC pueden usar la certificación y la documentación para defender el acceso a cadenas de valor vinculadas a la exportación y también para respaldar un posicionamiento premium en el mercado interno.
La digitalización y automatización de fábricas también ofrecen una vía concreta para abordar las limitaciones laborales y el control de costos, respaldada por actividades como la licitación de julio de 2026 de Przedsiebiorstwo Wielobranzowe Mobilis Marcin Matusiak para la modernización digital y automatización de la producción de muebles mediante nuevos equipos CNC. Por el lado de la demanda, el trabajo híbrido persistente y la vida en espacios reducidos continúan respaldando las gamas modulares y ahorradoras de espacio, así como el descubrimiento liderado por lo digital. Esto crea oportunidades para surtidos de productos configurables y enfoques de cumplimiento omnicanal que reducen los devoluciones y el riesgo de daños en la entrega de última milla.
Desarrollos recientes del sector
- Marzo de 2026: IKEA Retail Polska publicó actualizaciones del año fiscal 2025, destacando a Polonia como un mercado líder en la transformación de sostenibilidad del Grupo Ingka y reportando ventas locales de más de 6.2 mil millones de PLN, un aumento del 3% interanual. La divulgación subraya el énfasis continuo en la inversión en la presencia minorista polaca y refuerza el papel de las operaciones vinculadas a la sostenibilidad en la diferenciación de marca. También respalda la ejecución omnicanal a medida que la contribución en línea representa una mayor parte de las ventas.
- Noviembre de 2025: Black Red White S.A. anunció un plan de reestructuración respaldado por financiamiento del propietario y bancario extendido hasta el 31 de marzo de 2027, junto con el objetivo de aumentar el EBITDA en 100 millones de PLN para finales de 2026 en comparación con 2025. El plan indica una estabilización del balance y un reenfoque operativo en uno de los actores destacados de muebles para el hogar de Polonia, con implicaciones para los precios, la amplitud del surtido y la estrategia de canal. También delinea la capacidad de BRW para financiar mejoras de capacidades y la expansión de mercados mientras gestiona las presiones de costos.
- Abril de 2024: El Grupo Ingka publicó los informes del año fiscal 2024 de IKEA y las divulgaciones de sostenibilidad para Polonia, reiterando el enfoque operativo de la empresa en reducir la huella ambiental en las actividades minoristas. El énfasis en la descarbonización y la circularidad fortalece las afirmaciones de sostenibilidad orientadas al consumidor en un mercado donde el FSC y la trazabilidad se utilizan cada vez más para justificar primas. También eleva el nivel competitivo para las marcas nacionales que venden a través de canales de gran formato y en línea.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre el valor minorista anual (punto de venta, incluido el IVA) de nuevos muebles móviles para el hogar comprados para uso residencial en toda Polonia, y se expresa en USD para facilitar la comparación en el tiempo.
Exclusiones de alcance: excluimos la carpintería empotrada in situ, los armarios integrados, los colchones, los accesorios decorativos, los electrodomésticos y el mobiliario no residencial o de contrato.
Descripción general de la segmentación
-
Por Producto
- Muebles de Sala de Estar y Comedor
- Muebles de Dormitorio
- Muebles de Cocina
- Muebles de Oficina en Casa
- Muebles de Baño
- Muebles de Exterior
- Otros Muebles
-
Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros
-
Por Rango de Precio
- Económico
- Rango Medio
- Premium
-
Por Canal de Distribución
- Grandes Superficies del Hogar (por ejemplo, IKEA, Black Red White, Agata, etc.)
- Tiendas Especializadas en Muebles (incluidos los puntos de venta exclusivos de marca)
- En Línea
- Otros Canales de Distribución (hipermercados, supermercados, televenta, clubes de almacén, grandes almacenes, etc.)
-
Por Geografía
- Mazovia (Mazowieckie)
- Silesia (Śląskie)
- Gran Polonia (Wielkopolskie)
- Baja Silesia (Dolnośląskie)
- Pequeña Polonia (Małopolskie)
- Resto de Polonia
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó definiendo qué debía contabilizarse como valor minorista de muebles para el hogar en Polonia, y luego alineándolo con series estadísticas públicas y flujos comerciales. Revisamos fuentes oficiales y no restringidas por muro de pago, como la Oficina Central de Estadística de Polonia (GUS) para indicadores de gasto de los hogares y minoristas, Eurostat para categorías de consumo armonizadas, y publicaciones del Banco Nacional de Polonia para el contexto macroeconómico y las señales de inflación que influyen en los precios de los muebles.
Para verificar de manera cruzada la dirección de la oferta y los precios, también utilizamos fuentes como UN Comtrade para datos de comercio de muebles, la documentación de comercio y seguridad de productos de la Comisión Europea para clarificar los límites del mercado, y publicaciones de asociaciones industriales que describen movimientos de categoría y sentimiento de demanda. Los informes anuales de las empresas, las presentaciones a inversores y la prensa acreditada se utilizaron para verificar los cambios de canal y de mezcla de productos. Se utilizaron suscripciones de pago seleccionadas únicamente para datos financieros e inteligencia de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envío cuando las series públicas estaban demasiado agregadas. Estos ejemplos no son exhaustivos, y se utilizaron también muchas otras fuentes públicas y propietarias para recopilar datos, validar hipótesis y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con minoristas de muebles, fabricantes, distribuidores y especialistas del sector con sede en Polonia aclaran la demanda, la combinación de canales, el movimiento de precios, la venta en línea y los vacíos entre la producción, las importaciones y las compras de los consumidores en Polonia. Las verificaciones de seguimiento comparan estas respuestas con los datos documentales antes de establecer los supuestos y los resultados finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó principalmente utilizando un enfoque de arriba hacia abajo, en el que el consumo de los hogares y las señales minoristas se reconstruyen en un grupo de demanda exclusivo de muebles para Polonia, y luego se convierte a USD con una temporalidad coherente. Una vez formado el grupo de demanda, se realizaron verificaciones selectivas de abajo hacia arriba utilizando puntos de precio muestreados multiplicados por proxies de volumen observados, y mediante consolidaciones de un conjunto limitado de indicadores de proveedores y canales para ajustar el conteo excesivo o insuficiente evidente.
El modelo utiliza insumos prácticos que se pueden monitorear cada año, como las tendencias de consumo final de los hogares, la dirección del volumen de ventas minoristas de muebles, la finalización de viviendas y la actividad de renovación como desencadenantes de la demanda, los movimientos de importación y exportación para categorías de muebles terminados, y el movimiento del precio de venta promedio por grupos de muebles principales (capturando tanto los cambios de mezcla como la inflación). Debido a que los precios de los muebles pueden fluctuar por los costos de madera y logística, tratamos la progresión del ASP como un paso separado en lugar de un simple aumento del IPC. Las previsiones se desarrollaron con análisis de escenarios, donde las trayectorias macroeconómicas y la actividad de vivienda se traducen en crecimiento de la demanda, y luego se validaron con el consenso de expertos sobre la mezcla de canales y la intensidad promocional. Cuando las verificaciones de abajo hacia arriba tenían cobertura de empresas faltante, llenamos las brechas utilizando promedios a nivel de categoría y rangos de participación de canales de distribución confirmados en las entrevistas.
Validación de datos y ciclo de actualización
La validación se realizó comparando los resultados del modelo con señales independientes, incluida la dirección minorista, las balanzas comerciales para las categorías de muebles pertinentes y el nivel de gasto implícito por hogar. Se marcaron valores atípicos cuando las tasas de crecimiento o los ASP implícitos se desviaban demasiado de la inflación observada y los comentarios de categoría, y luego se revisaron los supuestos antes de la aprobación final.
Cada informe se revisa en varios pasos, comenzando con verificaciones internas de definiciones y cálculos, seguidas de una segunda revisión por parte de un analista sobre los factores clave y las sensibilidades, y luego una pasada final para verificar la coherencia en toda la serie temporal. Actualizamos el modelo anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios fiscales, fluctuaciones cambiarias abruptas o cambios repentinos en la actividad de vivienda. Antes de la entrega, se vuelven a verificar las publicaciones públicas más recientes para que la visión reportada refleje las señales más recientes.
El tamaño del mercado polaco de muebles para el hogar de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los muebles para el hogar en Polonia pueden variar ampliamente porque los límites no siempre son los mismos, y el tratamiento de precios puede diferir incluso cuando la etiqueta de categoría parece similar. Las diferencias generalmente provienen de qué se cuenta como muebles, si los valores son minoristas o de fábrica, y cómo se maneja la conversión de moneda a través de años inflacionarios.
Un factor importante es si las unidades de cocina y baño, la carpintería empotrada o los colchones se mezclan en el mismo total, lo que puede aumentar o disminuir las estimaciones sin una pista obvia en el titular. Otro problema frecuente es la cadencia de actualización, ya que el uso de una temporalidad de tipo de cambio más antigua o un paso de ASP no actualizado puede distorsionar los valores del mercado en USD cuando el zloty se mueve, y la definición minorista con IVA incluido no siempre se sigue.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,64 mil millones de USD (2025) | |
| Publicación Comercial A | 6,48 mil millones de USD (2025) | Utiliza un panel minorista más estrecho y, por lo general, excluye las unidades de cocina y baño, y luego aplica un único aumento de índice de precios que puede subestimar los cambios de mezcla de ASP en categorías de mayor precio. |
| Asociación Industrial B | 14,20 mil millones de USD (2025) | Combina el valor de producción de fábrica con indicadores de volumen de ventas minoristas, lo que puede generar doble contabilización a través de la cadena, y a menudo se actualiza con menor frecuencia en cuanto a la temporalidad de conversión a USD durante la volatilidad de divisas. |
La dispersión en la tabla proviene principalmente del alcance y la temporalidad, no de un desacuerdo sobre la existencia de la demanda de muebles. Al mantener la conversión a USD anclada a un enfoque de promedio anual coherente, verificar nuevamente los precios minoristas con IVA incluido, y revalidar el movimiento del ASP durante los ciclos de actualización anuales, la estimación se mantiene rastreable, una disciplina aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de muebles para el hogar en Polonia?
El mercado de muebles para el hogar en Polonia está valorado en USD 12,25 mil millones en 2026.
¿A qué velocidad crecerá el mercado hasta 2031?
Se proyecta que los ingresos del mercado se expandan a una CAGR del 5,2%, alcanzando USD 15,78 mil millones en 2031.
¿Qué segmento de producto genera los mayores ingresos?
Los muebles de cocina lideran con una cuota de ingresos del 24,70%, impulsados por las frecuentes remodelaciones y su condición esencial en los nuevos hogares.
¿Por qué los muebles de oficina en casa están ganando tracción?
Los modelos de trabajo híbrido persistentes impulsan una CAGR del 5,75% para el segmento, ya que los consumidores buscan configuraciones de oficina ergonómicas y que ahorran espacio.
¿Qué región crece más rápido?
La Pequeña Polonia (Małopolskie) registra el mayor crecimiento con una CAGR del 5,85%, impulsada por la creciente urbanización, el desarrollo tecnológico y el aumento de los ingresos disponibles.
¿Cómo están afectando los canales en línea a las ventas?
El comercio minorista en línea está creciendo a una CAGR del 6,35%, apoyado por herramientas de visualización en realidad aumentada que reducen la incertidumbre en la compra y las devoluciones.
Última actualización de la página el:


