
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
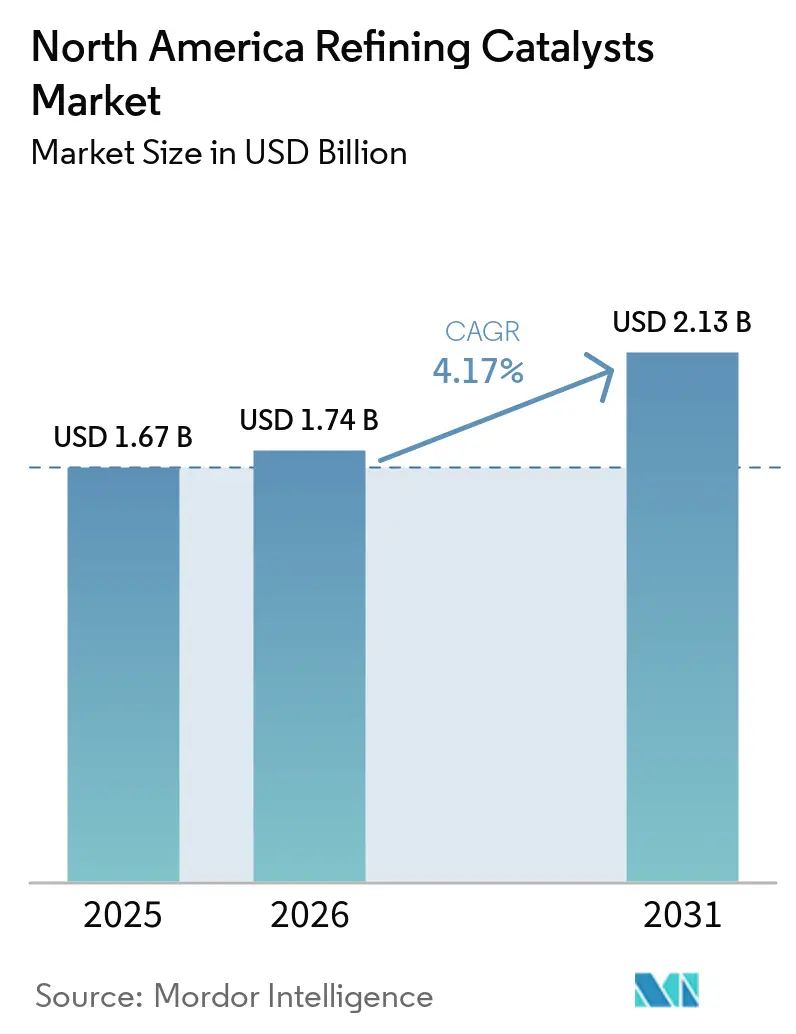
| Tamaño del mercado en el año base (2025) | 1.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.17 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catalizadores de Refinación de América del Norte por Mordor Intelligence
El tamaño del Mercado de Catalizadores de Refinación de América del Norte fue valorado en 1,67 mil millones de USD en 2025 y se estima que crecerá desde 1,74 mil millones de USD en 2026 hasta alcanzar 2,13 mil millones de USD en 2031, a una CAGR del 4,17% durante el período de pronóstico (2026-2031). Estados Unidos sigue siendo el centro de demanda regional debido a que su amplio sistema de refinerías cuenta con una extensa capacidad de craqueo catalítico fluidizado (FCC) y de hidroprocesamiento. Los sitios de la Costa del Golfo en Texas y Luisiana siguen siendo importantes porque combinan el acceso a suministros de crudo, terminales de exportación e infraestructura petroquímica. Las normas más estrictas sobre azufre, las modernizaciones de refinerías y el coprocesamiento de combustibles renovables respaldan el mercado de catalizadores de refinación de América del Norte. La volatilidad en los costos de metales y el mantenimiento diferido pueden desplazar las compras de catalizadores entre trimestres, incluso cuando las necesidades operativas subyacentes permanecen vigentes. Los proveedores están respondiendo mediante servicios técnicos, formulaciones especializadas y expansión de portafolio en aplicaciones de refinación y combustibles renovables.
Conclusiones Clave del Informe
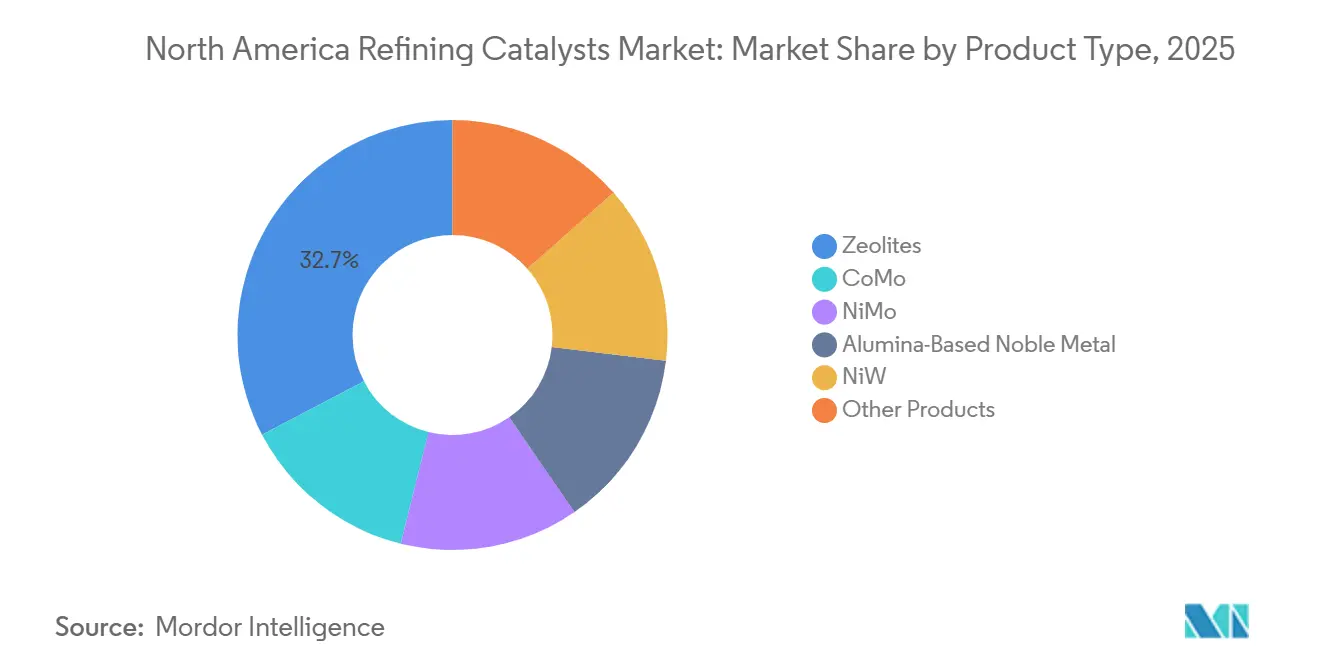
- Por tipo de producto, las zeolitas representaron el 32,67% de la participación del mercado de catalizadores de refinación de América del Norte en 2025 y se proyecta que avancen a una CAGR del 4,36% hasta 2031.
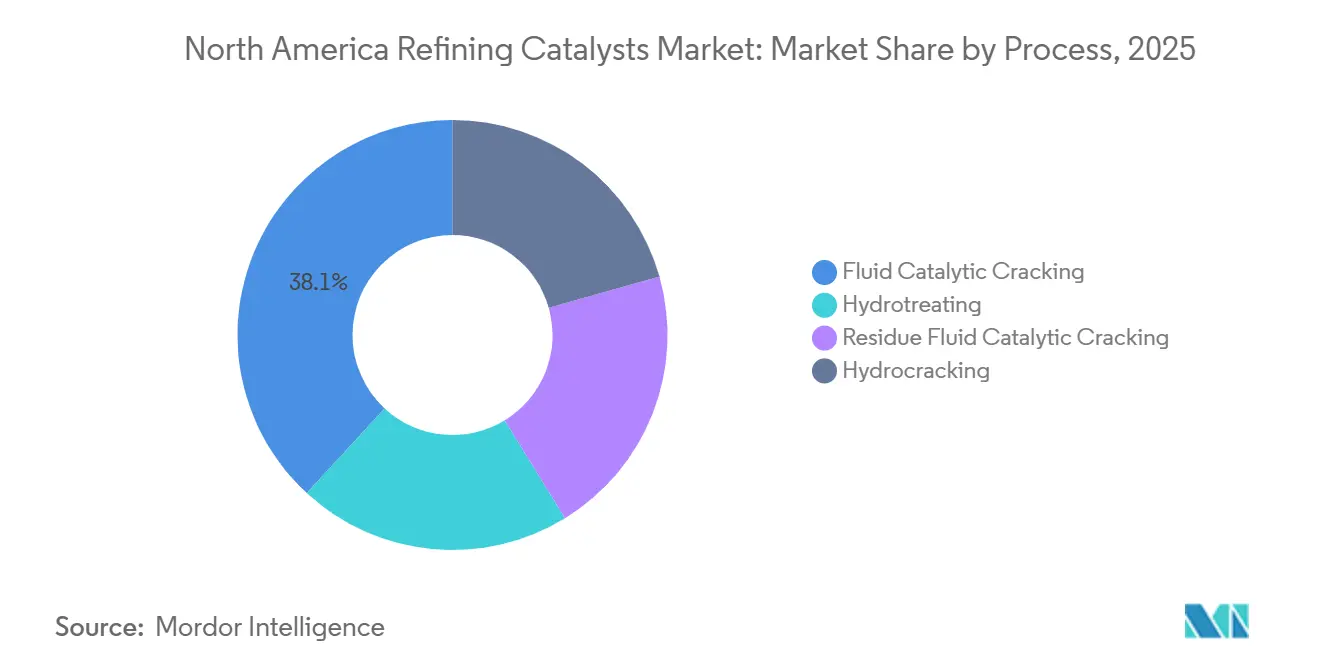
- Por proceso, el craqueo catalítico fluidizado representó el 38,14% de la participación del mercado de catalizadores de refinación de América del Norte en 2025, mientras que el hidrocraqueo se proyecta que avance a una CAGR del 4,71% hasta 2031.
- Por geografía, Estados Unidos representó el 76,52% de la participación del mercado de catalizadores de refinación de América del Norte en 2025 y se proyecta que avance a una CAGR del 4,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas de Azufre y Calidad de Combustibles | +1.1% | Estados Unidos (Nivel 3 de la EPA), Canadá (regulaciones de calidad de combustibles de la ECCC) | Largo plazo (≥ 4 años) |
| Modernización de Refinerías y Eliminación de Cuellos de Botella en Unidades Secundarias | +0.9% | Estados Unidos (Costa del Golfo, Medio Oeste), Canadá | Mediano plazo (2-4 años) |
| Procesamiento de Crudos más Pesados y Contaminados | +0.7% | Estados Unidos (Costa del Golfo), Canadá (corredores de alimentación de arenas petrolíferas) | Mediano plazo (2-4 años) |
| Coprocesamiento de Diésel Renovable y Combustible de Aviación Sostenible | +0.6% | Estados Unidos (California, Costa del Golfo), Canadá | Largo plazo (≥ 4 años) |
| Optimización del Rendimiento del FCC e Integración Petroquímica | +0.4% | Estados Unidos (Costa del Golfo, Medio Oeste), México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas de Azufre y Calidad de Combustibles
El programa de gasolina Nivel 3 de la Agencia de Protección Ambiental exige un límite promedio anual de azufre de 10 ppm en peso para la gasolina suministrada a Estados Unidos[1]. La nafta de craqueo catalítico fluidizado constituía una gran parte del conjunto de gasolinas y contribuía con una proporción sustancial del azufre en la gasolina, lo que convirtió al hidroprocesamiento en el tren de craqueo catalítico fluidizado en un punto de cumplimiento importante. Aumentar la severidad del hidrotratador puede reducir las olefinas y disminuir el octanaje, lo que puede requerir componentes de mezcla de mayor costo. Este equilibrio operativo respalda la demanda de catalizadores que mejoran la actividad preservando la selectividad. Muchas refinerías de Estados Unidos dependían de postratadores de gasolina de craqueo catalítico fluidizado sin un pretratador de alimentación, lo que las dejaba más expuestas cuando las especificaciones de combustible se volvieron más estrictas. Los costos de cumplimiento también crean un incentivo para gestionar de cerca el desempeño en azufre, lo que respalda la demanda recurrente de catalizadores en el mercado de catalizadores de refinación de América del Norte.
Modernización de Refinerías y Eliminación de Cuellos de Botella en Unidades Secundarias
La inversión en capacidad de unidades secundarias sigue siendo un impulsor de la demanda de catalizadores en la Costa del Golfo de Estados Unidos. Valero Energy Corp. planificó mejoras específicas para aumentar la unidad de destilación de crudo AVU-146 en Port Arthur, Texas, de 235.000 barriles por día (bpd) a 260.000 bpd, con trabajos que comenzarían a principios de 2026. Exxon Mobil Corporation también anunció una reconfiguración del complejo de Baytown, Texas, cuyo arranque está previsto para 2028. Un mayor rendimiento a través de los lechos de catalizadores existentes puede acortar los ciclos y adelantar las necesidades de reemplazo. Ese efecto respalda el mercado de catalizadores de refinación de América del Norte, incluso cuando los proyectos no añaden una nueva unidad de catalizadores. La actividad de mantenimiento también puede generar compras concentradas de catalizadores cuando las unidades complejas se ponen fuera de servicio y se recargan.
Procesamiento de Crudos más Pesados y Contaminados
Las refinerías de la Costa del Golfo de Estados Unidos procesan cada vez más materias primas más pesadas y con mayor contenido de metales, lo que aumenta la carga operativa sobre los catalizadores. El crudo pesado canadiense suministró 13,6 millones de barriles por mes a los refinadores de la Costa del Golfo en los 12 meses que finalizaron en febrero de 2025. La producción de arenas petrolíferas canadienses alcanzó 3,3 millones de bbl/d en 2024 y se esperaba que llegara a 3,5 millones de bbl/d en 2025. El cambio en la mezcla de crudos favorece a los coquizadores, hidrocraqueos y unidades de desulfurización de conversión profunda que pueden procesar materias primas más difíciles. El hierro y el calcio en el crudo de arenas petrolíferas pueden obstruir los poros del catalizador de craqueo catalítico fluidizado y reducir la accesibilidad. Una desactivación más rápida puede aumentar las tasas de adición de catalizadores y favorecer las formulaciones tolerantes a metales sobre los grados de recarga estándar.
Coprocesamiento de Diésel Renovable y Combustible de Aviación Sostenible
El coprocesamiento de materias primas de origen biológico en hidrotratadores existentes proporciona una ruta de menor capital para la producción de combustibles renovables. La Organización de Aviación Civil Internacional reconoce el coprocesamiento y la reconversión como vías que pueden utilizar la infraestructura de refinería existente para la producción de combustible de aviación sostenible[2]. Las materias primas de origen biológico pueden introducir oxígeno, fósforo y otros contaminantes que desactivan las formulaciones convencionales de catalizadores de cobalto-molibdeno y níquel-molibdeno. BASF diseñó su portafolio Elevolve para la producción de diésel renovable y combustible de aviación sostenible. Topsoe ofrece soluciones de coprocesamiento para hidrotratadores de queroseno utilizados en la producción de combustible de aviación sostenible. Esta necesidad de lechos de guarda tolerantes a contaminantes y sistemas de catalizadores especializados desplaza las compras hacia grados de mayor especificación en el mercado de catalizadores de refinación de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Níquel, Molibdeno y Metales Preciosos | -0.8% | Cadenas de suministro globales; impacto directo en costos en toda América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad en los Márgenes de Refinación y Paradas Diferidas | -0.7% | Estados Unidos (Costa del Golfo, Medio Oeste), Canadá | Corto plazo (≤ 2 años) |
| Ciclos de Catalizadores más Cortos por Contaminación con Fósforo y Álcalis | -0.4% | Estados Unidos (crudos de esquisto), Canadá (crudos de arenas petrolíferas) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Níquel, Molibdeno y Metales Preciosos
El níquel y el molibdeno son insumos de costo importantes para los catalizadores de hidroprocesamiento de níquel-molibdeno y cobalto-molibdeno. Los cambios de precio en esos metales pueden afectar directamente los precios de los catalizadores y los presupuestos de adquisición. Los proveedores pueden utilizar acuerdos vinculados a índices de materias primas en lugar de precios anuales fijos cuando los costos de insumos se mueven bruscamente. Ese enfoque transfiere parte de la exposición al precio de las materias primas a los compradores de refinerías. El platino y el paladio utilizados en catalizadores de metal noble a base de alúmina también exponen a los proveedores a un suministro de metales geográficamente concentrado. Estos movimientos de costos pueden restringir los márgenes y complicar las decisiones de compra en todo el mercado de catalizadores de refinación de América del Norte.
Volatilidad en los Márgenes de Refinación y Paradas Diferidas
Los altos márgenes de refinación pueden alentar a los operadores a retrasar las paradas programadas porque poner una unidad fuera de servicio sacrifica un rendimiento rentable. Varias refinerías trasladaron los trabajos planificados para el otoño de 2026 a 2027, retrasando temporalmente los cambios de catalizadores. Los aplazamientos reducen la demanda a corto plazo, pero crean un retraso de actividad de reemplazo futura. Las longitudes de ciclo extendidas bajo condiciones de alta severidad pueden aumentar el riesgo de sinterización hidrotermal y acumulación de metales. Cuando las unidades finalmente se detienen, los operadores pueden requerir cambios más amplios en el lecho de catalizadores en lugar de recargas parciales. Este patrón puede hacer que la demanda trimestral sea menos predecible para los proveedores que atienden el mercado de catalizadores de refinación de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Zeolitas Anclan Tanto los Ingresos como el CrecimientoLas zeolitas representaron el 32,67% del mercado de catalizadores de refinación de América del Norte en 2025, lo que refleja su papel como componentes activos de craqueo en los catalizadores de craqueo catalítico fluidizado y como materiales de selectividad de forma en las formulaciones de hidrocraqueo. El tamaño del mercado de catalizadores de refinación de América del Norte para las zeolitas también se beneficia de la demanda de las refinerías de un rendimiento mejorado en las unidades de craqueo y conversión. Las formulaciones de níquel-molibdeno se utilizan para la hidrodesulfurización profunda y el hidrotratamiento de destilados. Los grados de cobalto-molibdeno se utilizan en la hidrodesulfurización selectiva de nafta de craqueo catalítico fluidizado, donde los refinadores buscan limitar la saturación de olefinas y proteger el octanaje. Los catalizadores de metal noble a base de alúmina sirven para aplicaciones de hidrogenación selectiva y reformado. Su alto contenido de metales preciosos limita su uso a una base de aplicaciones más pequeña y de precio premium.
Se proyecta que las zeolitas avancen a una CAGR del 4,36% hasta 2031. La creciente integración del craqueo catalítico fluidizado con operaciones petroquímicas respalda la demanda de aditivos ZSM-5 diseñados para una mayor producción de propileno. El coprocesamiento de materias primas biológicas en hidrocraqueos también requiere zeolitas con estructuras de poros adecuadas y estabilidad hidrotermal. El vapor formado a partir de oxigenados en la alimentación puede causar dealuminación del marco bajo condiciones operativas convencionales. Zeolyst International ofrece el portafolio Opal Renew para la demanda de catalizadores de combustibles renovables. Ketjen informó que su catalizador SaFeGuard mejoró la accesibilidad del catalizador de craqueo catalítico fluidizado en un 77% en una prueba de 30 días, demostrando la relevancia de las formulaciones tolerantes a alimentaciones pesadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso:
El Craqueo Catalítico Fluidizado Domina los Ingresos, Mientras que el Hidrocraqueo Impulsa el CrecimientoEl craqueo catalítico fluidizado representó el 38,14% del mercado de catalizadores de refinación de América del Norte en 2025. Las unidades de craqueo catalítico fluidizado circulan y reemplazan continuamente el catalizador en una configuración de lecho móvil, lo que aumenta los inventarios de catalizadores y las necesidades de compra recurrentes. La escala de los programas de catalizadores en las refinerías complejas de la Costa del Golfo puede hacer que el craqueo catalítico fluidizado sea la partida más grande en el presupuesto de catalizadores de una refinería. El hidrotratamiento cubre gasolina, queroseno, diésel, gasóleo de vacío, gasolina de craqueo catalítico y alimentaciones residuales. Se beneficia de los requisitos de cumplimiento de azufre y del coprocesamiento de combustibles renovables. El craqueo catalítico fluidizado de residuos procesa residuos atmosféricos y de vacío, y puede experimentar una desactivación más rápida con alimentaciones de alto contenido de metales.
Se proyecta que el hidrocraqueo avance a una CAGR del 4,71% hasta 2031. La industria de catalizadores de refinación de América del Norte depende del hidrocraqueo para convertir el gasóleo de vacío y las corrientes residuales en diésel y combustible de aviación de mayor valor. Los refinadores utilizan estas unidades para mejorar la flexibilidad de la mezcla de crudos y profundizar la conversión de materias primas difíciles. Pemex completó en octubre de 2025 una parada en su refinería de Deer Park, Texas, que incluyó una unidad de hidrocraqueo de 70.000 bpd junto con sus unidades de craqueo catalítico fluidizado y coquizador. Los catalizadores de hidrocraqueo generalmente tienen un precio premium porque utilizan cargas más altas de metales activos y formulaciones bifuncionales de zeolita-metal. La contaminación de la alimentación también aumenta el valor de las estrategias avanzadas de clasificación y los catalizadores frescos de mayor actividad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Catalizadores de Refinación de Estados Unidos
Estados Unidos representó el 76,52% del mercado de catalizadores de refinación de América del Norte en 2025 y se proyecta que avance a una CAGR del 4,55% hasta 2031. La participación de mercado de catalizadores de refinación de América del Norte en manos de Estados Unidos refleja su extensa base de refinerías y la gran concentración de unidades complejas. Texas y Luisiana albergan una parte sustancial de la capacidad nacional de refinación. Sus refinerías de la Costa del Golfo procesan crudo proveniente de las arenas petrolíferas canadienses, la Cuenca Pérmica e importaciones de corrientes pesadas. Las obligaciones regulatorias bajo el Nivel 3 y el Estándar de Combustibles de Bajo Carbono de California respaldan la demanda de grados de catalizadores de alta actividad y larga vida útil. Valero fijó como objetivo el inicio de operaciones en el tercer trimestre de 2026 para la optimización del craqueo catalítico fluidizado en su refinería de St. Charles, mientras que la reconfiguración de Baytown de Exxon Mobil Corporation sigue planificada para un inicio en 2028.
Mercado de Catalizadores de Refinación de Canadá
En Canadá, las refinerías del país procesan crudo pesado y con alto contenido de azufre proveniente de arenas petrolíferas, lo que requiere una mayor actividad de catalizadores por barril en comparación con los grados ligeros dulces. El níquel y el vanadio pueden incrementar la desactivación de catalizadores en estas operaciones. Se espera que la expansión de la capacidad de refinación doméstica se mantenga relativamente limitada hasta 2031. Sin embargo, una mezcla de materias primas más pesadas puede continuar aumentando el consumo de catalizadores por cada unidad de procesamiento. Natural Resources Canada señaló que los operadores integrados invierten en capacidad de procesamiento en parte para crear salidas domésticas para la creciente producción de arenas petrolíferas.
Mercado de Catalizadores de Refinación de México
La refinería Olmeca de Pemex en Dos Bocas produjo un promedio de 175.800 bbl/d en el primer trimestre de 2026, por debajo de su capacidad de diseño de 340.000 bbl/d. La demora en la puesta en marcha limitó la demanda de una refinería que se esperaba añadiera consumo regional. Las unidades de alquilación e isomerización de butano aún no habían alcanzado su plena operación tras contratiempos operativos. Si Dos Bocas alcanza su caudal previsto durante el período de pronóstico, su configuración de craqueo catalítico fluidizado e hidrocraqueo podría generar una mayor demanda de catalizadores. Las restricciones financieras y el historial operativo de Pemex moderan las expectativas a corto plazo para el mercado de catalizadores de refinación de América del Norte.
Panorama Competitivo
Concentración del Mercado
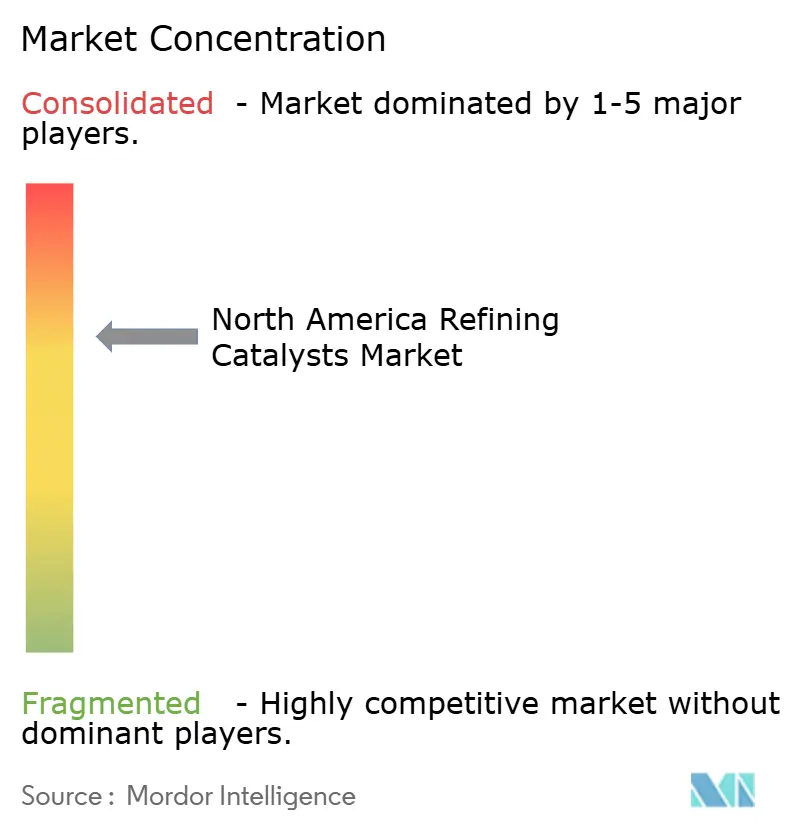
El mercado de catalizadores de refinación de América del Norte está moderadamente concentrado, con los cinco principales actores que incluyen Albemarle Corporation, W. R. Grace & Co.-Conn, BASF, Topsoe y Honeywell International Inc. W. R. Grace & Co.-Conn posee la propiedad total del portafolio de hidroprocesamiento de Advanced Refining Technologies tras la absorción de la participación de Chevron en la empresa conjunta. Honeywell International Inc. completó su adquisición del negocio de Tecnologías de Catalizadores de Johnson Matthey en julio de 2026 por GBP 1.325 mil millones (aproximadamente 1,77 mil millones de USD). La combinación une la licencia de procesos de Universal Oil Products (UOP) con las formulaciones de catalizadores de refinación y combustibles renovables de Johnson Matthey. BASF inauguró un nuevo centro de investigación y desarrollo aplicado en su sitio de catalizadores de refinación de Attapulgus, Georgia, en mayo de 2026.
Los cambios de propiedad crean oportunidades para Axens, Topsoe, Evonik Industries AG y proveedores más pequeños para construir relaciones con refinadores que buscan diversificación de suministros. Axens obtuvo el control directo de la empresa conjunta de reciclaje de catalizadores Eurecat en enero de 2026 tras adquirir la participación del 50% de Albemarle Corporation. Albemarle declaró que la transacción formó parte de la venta de su participación en Eurecat y de la participación de control en Ketjen. El reciclaje de catalizadores y la gestión de metales gastados pueden volverse más relevantes a medida que los refinadores buscan valor en los materiales desactivados. BASF puso en marcha la producción a escala industrial de catalizadores fabricados con su tecnología X3D en marzo de 2026. La tecnología utiliza geometrías optimizadas para reducir la caída de presión en el reactor y aumentar el área superficial activa.
La diferenciación tecnológica sigue siendo un factor competitivo central en el mercado de catalizadores de refinación de América del Norte. Los proveedores compiten en actividad del catalizador, selectividad, resistencia a contaminantes y el soporte técnico proporcionado durante un ciclo de unidad. La oferta Elevolve de BASF aborda las aplicaciones de diésel renovable y combustible de aviación sostenible. Evonik Industries AG ofrece el servicio de rejuvenecimiento de catalizadores Excel, diseñado para restaurar la actividad del catalizador gastado. JGC C&C y CLARIANT compiten en hidrotratamiento y aditivos especializados de craqueo catalítico fluidizado. Las relaciones de larga data con los clientes y los historiales operativos siguen siendo importantes en estas aplicaciones especializadas.
Líderes de la Industria de Catalizadores de Refinación de América del Norte
-
Albemarle Corporation
-
W. R. Grace & Co.-Conn
-
BASF
-
Topsoe
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Catalizadores de Refinación de América del Norte Empresas cubiertas en este informe
- Albemarle Corporation
- Axens
- BASF
- CLARIANT
- DuPont
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.-Conn
- Zeolyst International
Lea el análisis de las empresas de catalizadores de refinación de américa del norte
Desarrollos recientes de la industria en Mercado de Catalizadores de Refinación de América del Norte
- Julio de 2026: Honeywell International Inc. completó su adquisición del negocio de Tecnologías de Catalizadores de Johnson Matthey por GBP 1.325 mil millones (aproximadamente 1,77 mil millones de USD). La adquisición amplía el portafolio de catalizadores de Honeywell y fortalece sus capacidades en refinación, hidroprocesamiento, combustibles renovables y aplicaciones petroquímicas, respaldando el mercado de catalizadores de refinación de América del Norte.
- Marzo de 2026: Albemarle Corporation completó la venta de una participación de control en su negocio de catalizadores de refinación Ketjen a KPS Capital Partners, conservando una participación minoritaria. La transacción establece una nueva estructura de propiedad para un importante proveedor de catalizadores de refinación y respalda el desarrollo y suministro continuo de soluciones de catalizadores de FCC e hidroprocesamiento.
Alcance del Informe del Mercado de Catalizadores de Refinación de América del Norte
Los catalizadores de refinación son materiales especializados utilizados para acelerar y controlar las reacciones químicas durante los procesos de refinación del petróleo. Ayudan a convertir las materias primas de la refinería en los productos deseados, al tiempo que mejoran la eficiencia del proceso y apoyan la eliminación de compuestos no deseados.
El Mercado de Catalizadores de Refinación de América del Norte está segmentado por tipo de producto, proceso y geografía. Por tipo de producto, el mercado está segmentado en zeolitas, CoMo, NiMo, metal noble a base de alúmina, NiW y otros productos. Por proceso, el mercado está segmentado en craqueo catalítico fluidizado, hidrotratamiento, craqueo catalítico fluidizado de residuos e hidrocraqueo. El hidrotratamiento está segmentado adicionalmente en gasolina, queroseno, diésel, gasóleo de vacío, gasolina de craqueo catalítico y alimentación residual. El informe también cubre el tamaño del mercado y los pronósticos para los catalizadores de refinación en 3 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
Por Tipo de Producto
| Zeolitas |
| CoMo |
| NiMo |
| Metal Noble a Base de Alúmina |
| NiW |
| Otros Productos |
Por Proceso
| Craqueo Catalítico Fluidizado | |
| Hidrotratamiento | Gasolina |
| Queroseno | |
| Diésel | |
| Gasóleo de Vacío | |
| Gasolina de Craqueo Catalítico | |
| Alimentación Residual | |
| Craqueo Catalítico Fluidizado de Residuos | |
| Hidrocraqueo |
Por Geografía
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Zeolitas | |
| CoMo | ||
| NiMo | ||
| Metal Noble a Base de Alúmina | ||
| NiW | ||
| Otros Productos | ||
| Por Proceso | Craqueo Catalítico Fluidizado | |
| Hidrotratamiento | Gasolina | |
| Queroseno | ||
| Diésel | ||
| Gasóleo de Vacío | ||
| Gasolina de Craqueo Catalítico | ||
| Alimentación Residual | ||
| Craqueo Catalítico Fluidizado de Residuos | ||
| Hidrocraqueo | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de catalizadores de refinación de América del Norte?
El mercado de catalizadores de refinación de América del Norte se sitúa en 1,74 mil millones de USD en 2026 y se proyecta que alcance 2,13 mil millones de USD en 2031.
¿Qué está impulsando la demanda de catalizadores de refinación en América del Norte?
Las necesidades de cumplimiento de azufre, la modernización de refinerías, el procesamiento de crudos más pesados y el coprocesamiento de materias primas renovables respaldan la demanda.
¿Qué tipo de producto lideró la demanda del mercado en 2025?
Las zeolitas lideraron con el 32,67% del valor en 2025.
¿Qué proceso se proyecta que crezca más rápido hasta 2031?
Se proyecta que el hidrocraqueo avance a una CAGR del 4,71% hasta 2031, respaldado por las necesidades de conversión más profunda y flexibilidad de materias primas.