
Tamaño y Participación del Mercado de Envases PET
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
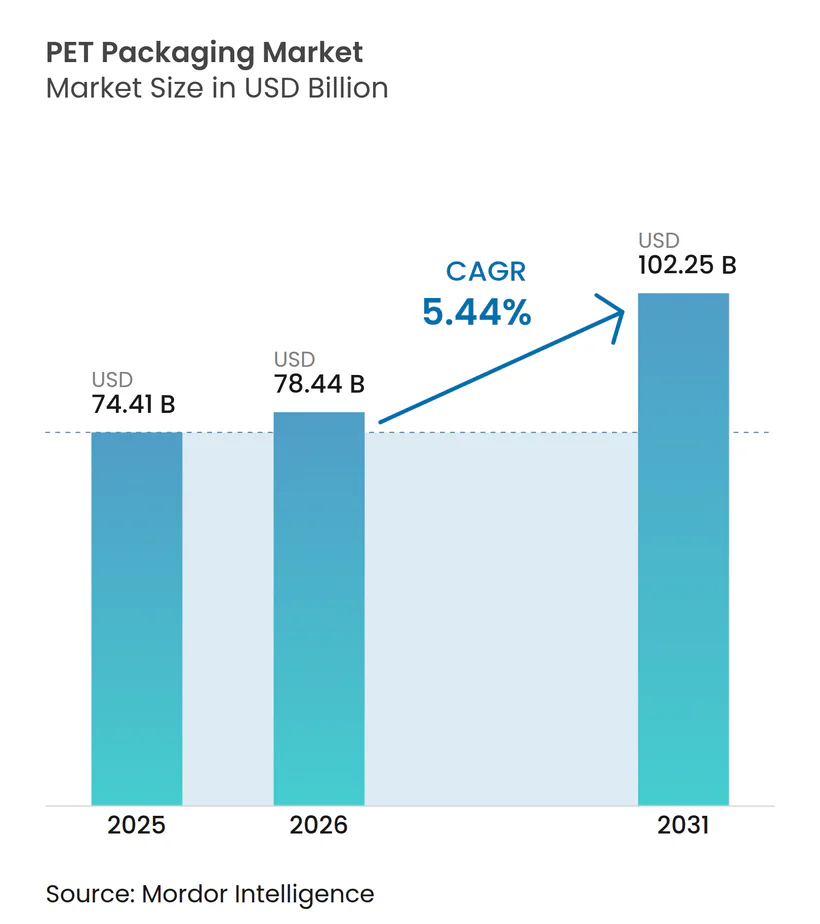
| Tamaño del Mercado (2026) | 78.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 102.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases PET por Mordor Intelligence
El tamaño del mercado de envases PET fue valorado en 74,41 mil millones de USD en 2025 y se prevé que crezca desde 78,44 mil millones de USD en 2026 hasta 102,25 mil millones de USD en 2031, avanzando a una CAGR del 5,44% durante 2026-2031. El mercado de envases PET continúa beneficiándose de su papel consolidado en las cadenas de suministro de bebidas, alimentos, farmacéutica y cuidado personal, donde la transparencia, el rendimiento de barrera y la reciclabilidad siguen respaldando un uso comercial amplio a escala. El segmento de envases PET reciclado está pasando de ser una cuestión de cumplimiento normativo a convertirse en una prioridad central de abastecimiento, a medida que las normas sobre contenido reciclado entran en ciclos de aplicación en Europa y América del Norte. Esto también está desplazando el poder de negociación hacia los actores que pueden asegurar suministro de rPET, trazabilidad y acceso a procesamiento antes de que los plazos de los mandatos se endurezcan aún más. Al mismo tiempo, los sistemas de clasificación digital y los envases con marcas de agua están comenzando a redefinir cómo se evalúa el valor del envase, ya que la clasificabilidad se está convirtiendo en parte del posicionamiento de marca y de las decisiones de adquisición. La competencia sigue siendo más intensa entre los grandes convertidores que pueden combinar reducción de peso, contenido reciclado e integración de la cadena de suministro, mientras que la presión sobre los márgenes sigue siendo sensible a las interrupciones en las materias primas y a las fluctuaciones en el costo de la resina.
Conclusiones Clave del Informe
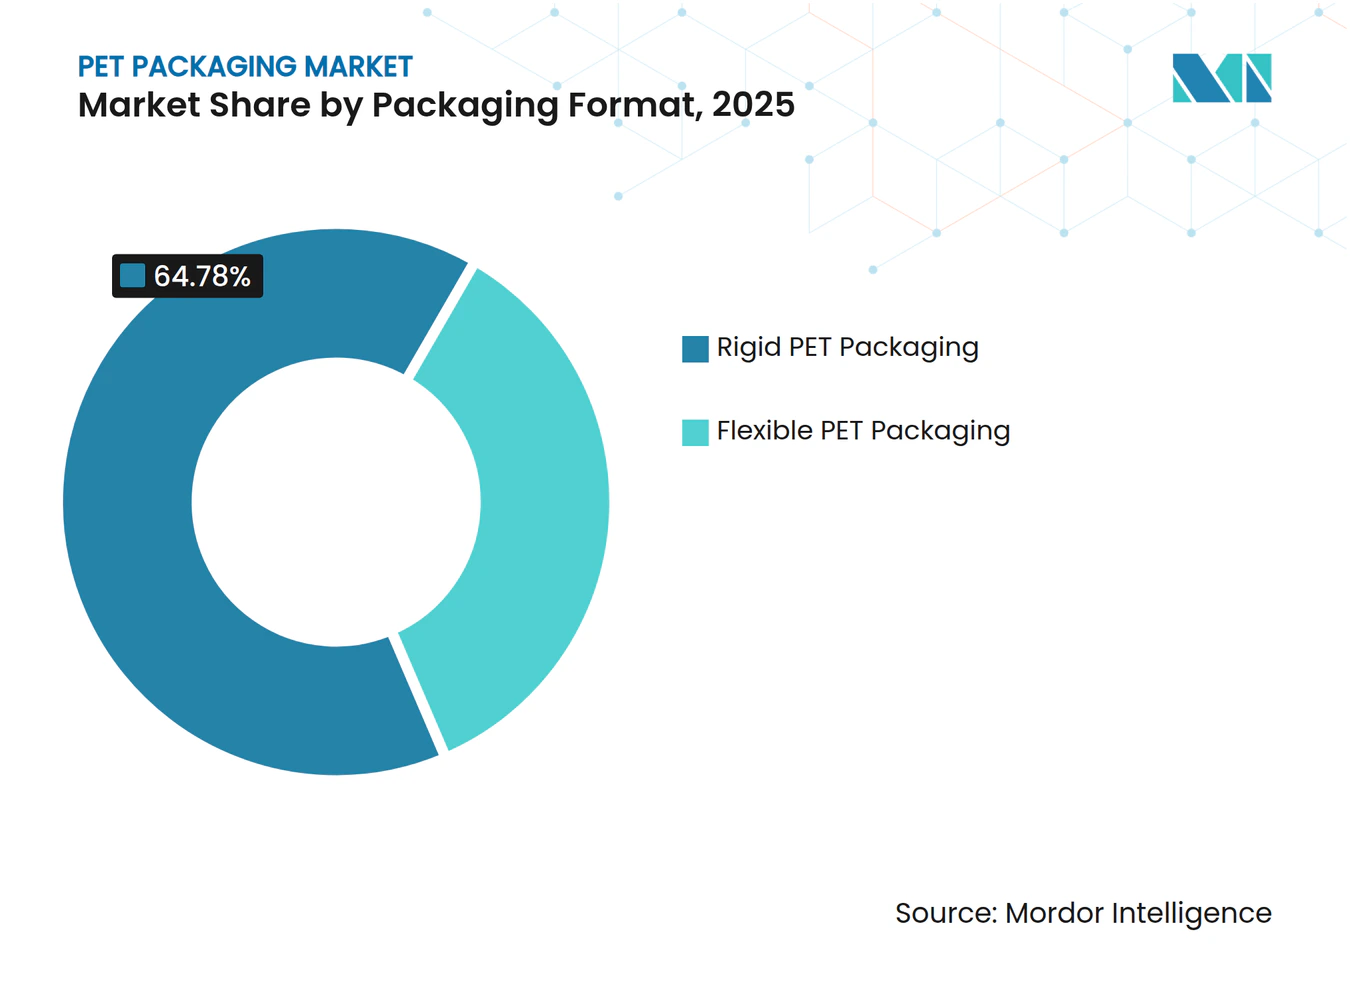
- Por formato de envase, los envases PET rígidos representaron una participación del 64,78% en 2025 en el mercado de envases PET, mientras que se prevé que los envases PET flexibles se expandan a una CAGR del 5,98% hasta 2031.
- Por tipo de producto, las botellas y frascos representaron una participación del 68,91% en 2025, mientras que se proyecta que las bolsas y sobres crezcan a una CAGR del 6,22% hasta 2031.
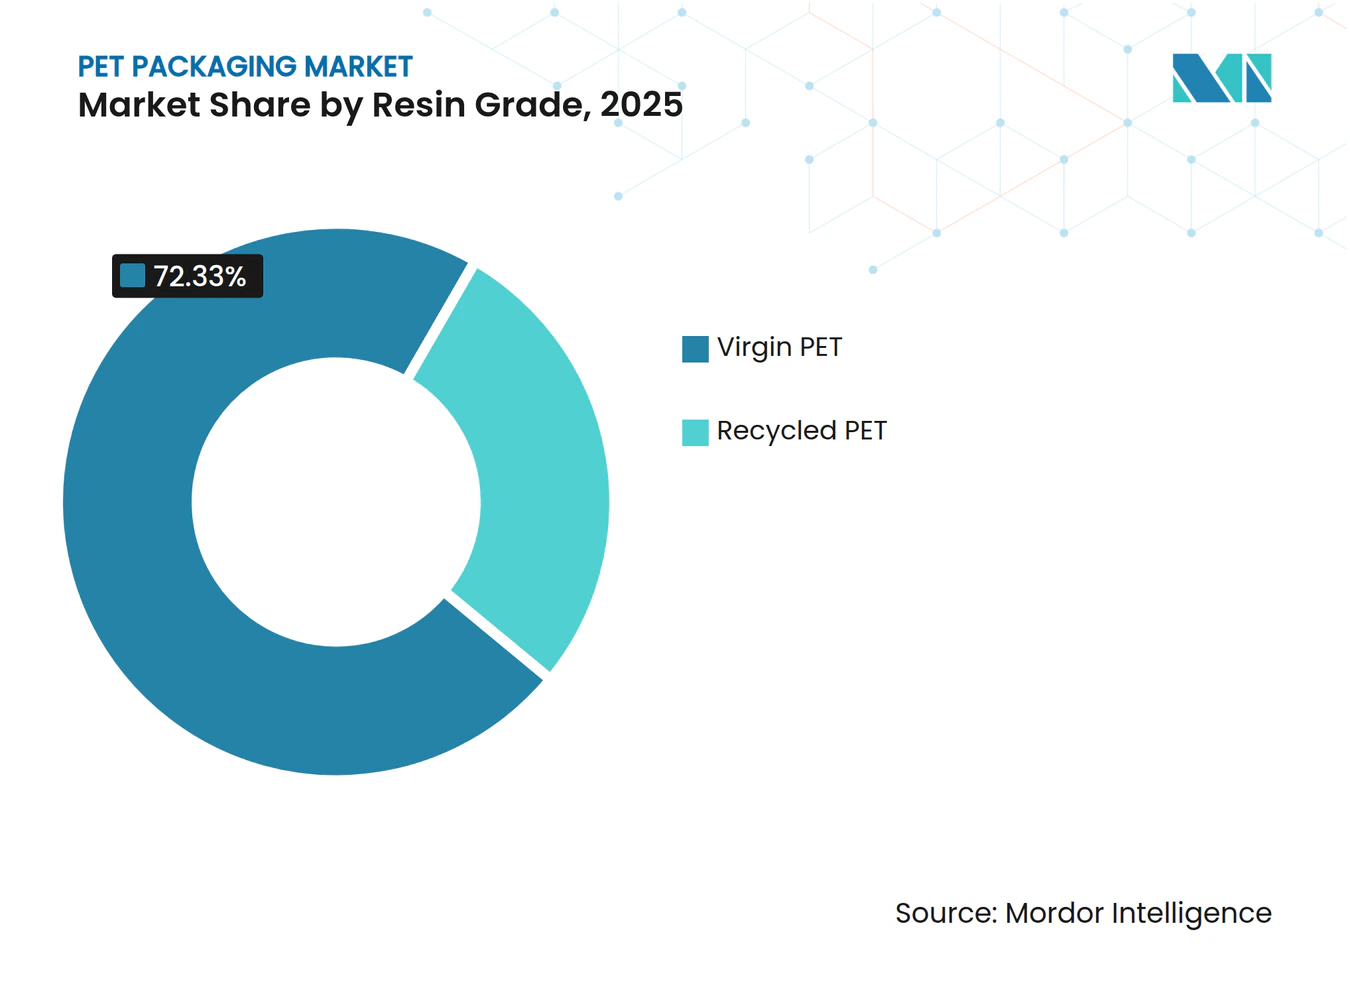
- Por grado de resina, el PET virgen representó una participación del 72,33% del mercado de envases PET (Tereftalato de Polietileno) en 2025, mientras que se prevé que el PET reciclado crezca a una CAGR del 5,80% hasta 2031.
- Por industria usuaria final, alimentos y bebidas representaron una participación del 59,74% en 2025, mientras que se proyecta que cuidado personal y cosméticos avance a una CAGR del 6,51% hasta 2031.
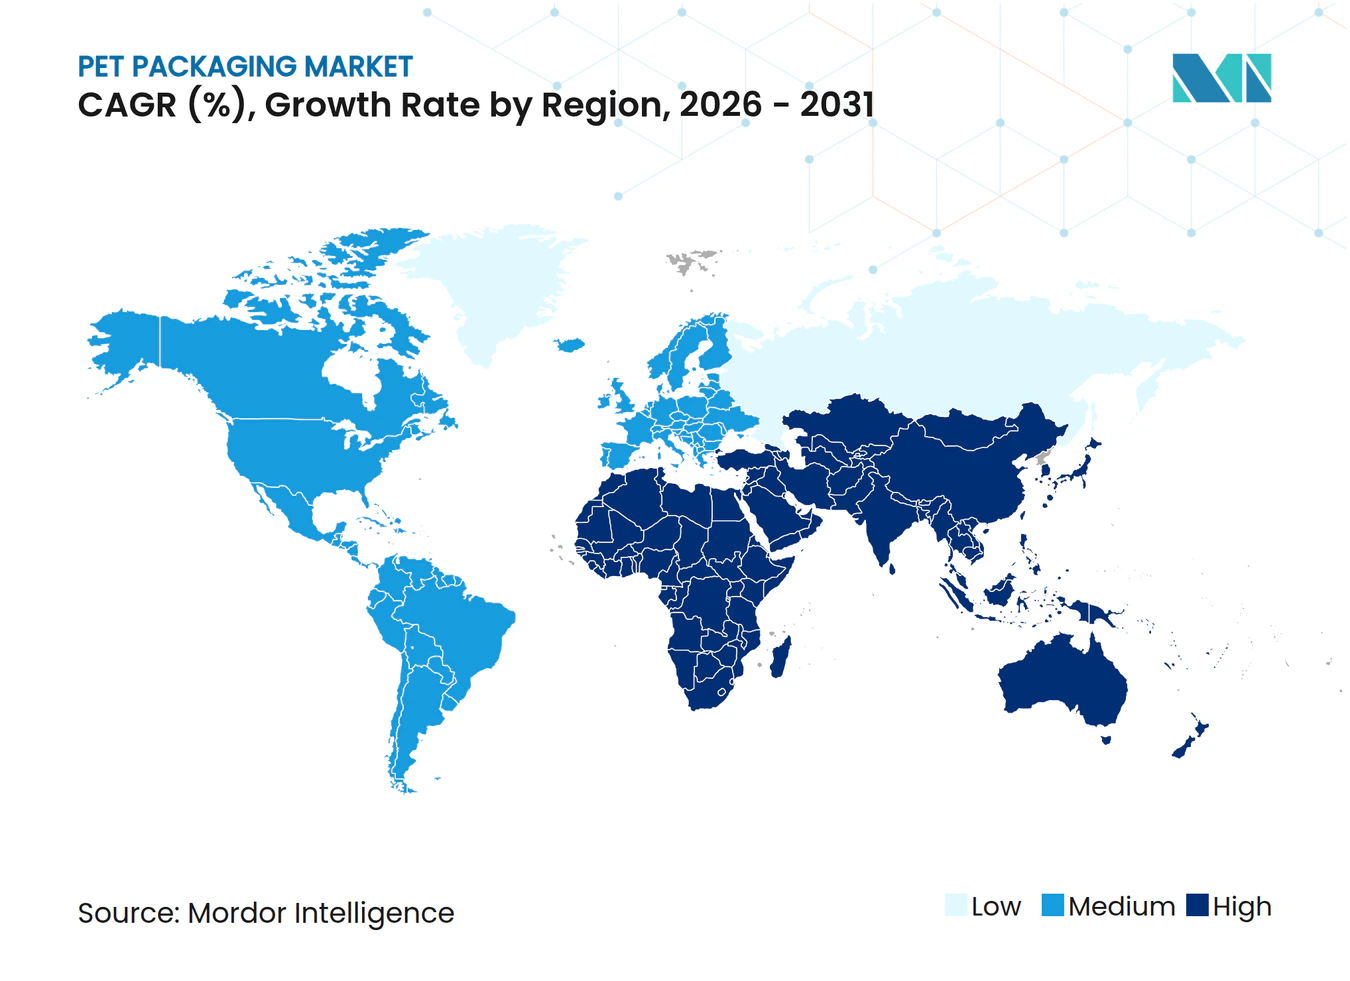
- Por geografía, Asia-Pacífico representó una participación del 47,38% en 2025 y se prevé que crezca a una CAGR del 6,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Reciclabilidad y Ventaja de Reducción de Peso | +1.5% | Global | Largo plazo (≥ 4 años) |
| Mandatos de PET Reciclado Apto para Contacto con Alimentos en Europa y Estados Unidos | +1.2% | Europa, América del Norte, efecto secundario en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Reciclaje Químico | +0.9% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Demanda del Comercio Electrónico de Envases Ligeros Resistentes a Impactos | +0.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Integración de Marcas de Agua Digitales para Clasificación Automatizada | +0.4% | Europa, adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Tapas y Cierres PET Monomaterial que Permiten el Reciclaje de Botella a Botella | +0.3% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Reciclabilidad y Ventaja de Reducción de Peso
El mercado de envases PET continúa beneficiándose de la forma en que la reducción de peso y la reciclabilidad se refuerzan mutuamente en lugar de competir entre sí. Un menor uso de resina reduce el costo del material y la carga de transporte, mientras que el mismo envase sigue encajando en una cadena de reciclaje establecida en muchos usos finales. Esto importa porque las líneas de llenado comerciales ya han invertido años en optimizar el rendimiento de las botellas PET, especialmente en bebidas donde la escala y la velocidad de línea siguen siendo decisivas. La posición regulatoria del reciclaje en contacto con alimentos también favorece al PET porque el reciclaje mecánico post-consumo de PET sigue siendo la única vía actualmente autorizada para materiales plásticos reciclados destinados al contacto con alimentos en el marco normativo pertinente de la UE.[1] Los equipos de adquisición están, por tanto, tratando la reducción de peso menos como un ejercicio de reducción de costos y más como un requisito de envase circular vinculado a la renovación de contratos, el cumplimiento de la cartera y la estabilidad del suministro a largo plazo. Es probable que el mercado de envases PET siga beneficiándose de esta doble ventaja porque pocos sustratos alternativos pueden igualar tanto la eficiencia del material como la aceptación en circuito cerrado a escala comercial.
Mandatos de PET Reciclado Apto para Contacto con Alimentos en Europa y Estados Unidos
El mercado de envases PET está siendo impulsado por normas que ya han superado la intención política y han entrado en plazos de aplicación obligatoria. En Europa, la Directiva sobre Plásticos de Un Solo Uso exigió un 25% de contenido reciclado en botellas de bebidas PET a partir de enero de 2025, y se espera que el Reglamento sobre Envases y Residuos de Envases eleve aún más los requisitos de contenido reciclado para envases sensibles al contacto para 2030 y 2040. En Estados Unidos, la Ley AB 793 de California exigió un 25% de contenido reciclado en botellas de bebidas a partir de 2025 y estableció un umbral del 50% para 2030.[2] Estas normas escalonadas están obligando a los propietarios de marcas a firmar acuerdos de compra a más largo plazo antes de lo que harían en condiciones normales de mercado, porque esperar al suministro spot se está convirtiendo en una estrategia cada vez más arriesgada. Esto está desplazando las decisiones de capital en todo el mercado de envases PET hacia recicladores, procesadores y convertidores que pueden asegurar rPET apto para contacto con alimentos antes de que se endurezcan los plazos de aplicación. El mercado de envases PET también está viendo un efecto secundario en Asia porque los proveedores que pueden cumplir con los estándares occidentales de contacto con alimentos se están convirtiendo en socios de exportación más atractivos para las marcas de consumo globales.
Expansión de la Infraestructura de Reciclaje Químico
El mercado de envases PET también está siendo moldeado por el reciclaje químico porque el reciclaje mecánico por sí solo es poco probable que cubra la demanda futura impulsada por mandatos de rPET conforme. Revalyu Resources puso en marcha una planta de reciclaje químico de PET en Nashik, India, con una capacidad de 280 toneladas por día y una inversión declarada de 100 millones de USD. La empresa también declaró que el proceso ofrece una reducción del 91% en energía frente a la producción convencional de PET virgen, lo que refuerza el argumento del abastecimiento orientado a la sostenibilidad cuando los propietarios de marcas evalúan las vías de resina. El reciclaje químico importa más donde las corrientes de PET coloreado, multicapa y contaminado siguen fuera del alcance práctico de los sistemas de reciclaje convencionales. Esto le da al mercado de envases PET una segunda vía de suministro de material equivalente al virgen, lo cual es importante a medida que los umbrales de contenido reciclado continúan aumentando. Por lo tanto, es probable que el mercado de envases PET recompense a los productores que puedan combinar recuperación mecánica, procesamiento químico y producción fiable apta para contacto con alimentos, en lugar de depender de una única vía de reciclaje.
Demanda del Comercio Electrónico de Envases Ligeros Resistentes a Impactos
El mercado de envases PET se está beneficiando de la forma en que el comercio electrónico cambia las necesidades de envasado tanto en aplicaciones rígidas como flexibles. El cumplimiento directo al consumidor expone los envases a más eventos de manipulación, lo que aumenta el valor de la resistencia a impactos, la estabilidad dimensional y el menor peso de flete. Esto le da al PET una ventaja sobre el vidrio en cuidado personal, condimentos y otras categorías donde la apariencia del producto sigue siendo importante, pero los costos por rotura son más difíciles de absorber en las redes de paquetería. China es un caso importante porque las estimaciones indican que las ventas de comestibles en línea superaron el 25% del total de ventas de bienes de consumo de alta rotación a finales de 2025, lo que respalda la demanda de formatos de envase aptos para el tránsito en un gran mercado de consumo. El mercado de envases PET también se está beneficiando de la forma en que las marcas ahora utilizan códigos QR e identificadores digitales en los envases, convirtiendo el packaging en un activo logístico y en un punto de contacto de datos con el consumidor. A medida que crece la distribución en línea, el mercado de envases PET debería seguir viendo una mayor demanda de especificaciones premium pero duraderas que puedan transportarse bien sin aumentar el peso ni las tasas de daño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de la Resina PET Virgen | -0.9% | Global | Corto plazo (≤ 2 años) |
| Prohibiciones Emergentes de Sobres de Un Solo Uso en Países en Desarrollo | -0.6% | Asia-Pacífico, África, Oriente Medio | Mediano plazo (2-4 años) |
| Brecha de Suministro en rPET Apto para Botellas | -0.5% | América del Norte, Europa, Asia-Pacífico (India) | Mediano plazo (2-4 años) |
| Cambio del Consumidor hacia Alternativas de Envase sin Plástico | -0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Resina PET Virgen
El mercado de envases PET sigue expuesto a la volatilidad de las materias primas porque la economía del PET virgen está estrechamente vinculada al ácido tereftálico purificado y al monoetilenglicol. Estos insumos siguen determinando los márgenes de los convertidores, especialmente cuando los contratos de adquisición van por detrás de los cambios en los precios aguas arriba. El estrés en los márgenes es más visible entre los convertidores más pequeños que carecen de cobertura de suministro a largo plazo o de posiciones de abastecimiento integradas. En esos casos, las fluctuaciones de la resina pueden eliminar las ganancias de precios y dificultar las negociaciones con los clientes durante el período contractual. El mercado de envases PET está, por tanto, viendo una mayor presión hacia la consolidación porque los actores más grandes pueden distribuir el riesgo de materias primas a través de la escala, la geografía y la estructura contractual. Esta restricción no cambia el caso de demanda a largo plazo para el PET, pero sí hace que la rentabilidad a corto plazo sea menos estable y recompensa a los convertidores que pueden asegurar el acceso a materias primas con anticipación.
Prohibiciones Emergentes de Sobres de Un Solo Uso en Países en Desarrollo
El mercado de envases PET enfrenta una restricción clara derivada de la legislación dirigida a los pequeños sobres de un solo uso en las economías en desarrollo. India avanzó en este tema en abril de 2026 cuando la Autoridad de Normas y Seguridad Alimentaria de India propuso una prohibición de los sobres de plástico para pan masala y gutkha, incluidos los formatos de poliéster y otros polímeros sintéticos. Nigeria también incorporó las botellas PET y los envases de agua en sobres al ámbito de su comité interministerial sobre prohibiciones de plásticos de un solo uso en noviembre de 2025. Esto crea un equilibrio difícil para los convertidores porque las bolsas y los sobres siguen atendiendo la demanda de los consumidores de bajos ingresos en varios mercados de rápido crecimiento. El mercado de envases PET aún puede crecer en aplicaciones flexibles, pero los planes de capacidad vinculados en exceso al volumen de sobres ahora conllevan más incertidumbre regulatoria que hace apenas un año. Es probable que esa presión redirija la inversión hacia formatos rígidos reciclables y hacia soluciones PET flexibles que puedan alinearse mejor con las expectativas políticas futuras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Envase:
La Escala Rígida Apoya el Impulso FlexibleLos envases PET rígidos representaron el 64,78% de la participación del mercado de envases PET en 2025, lo que muestra cuán firmemente está anclada la categoría en los sistemas de llenado de alto volumen. El agua embotellada, las bebidas carbonatadas y los aceites comestibles siguen dependiendo de las botellas PET porque las líneas de velocidad, el rendimiento de barrera y los sistemas de recolección han sido construidos en torno a ellas durante décadas. Eso hace que el cambio de material sea costoso, incluso cuando los propietarios de marcas están bajo presión para mejorar las métricas de sostenibilidad. La industria de envases PET también se beneficia del hecho de que el PET rígido ya está integrado en los sistemas de recuperación que respaldan el reciclaje de botella a botella en los mercados más regulados. Esta ventaja estructural significa que es probable que los formatos rígidos sigan siendo la base de volumen del mercado de envases PET durante todo el período de pronóstico.
Se proyecta que los envases PET flexibles crezcan a una CAGR del 5,98% hasta 2031, lo que es más rápido que los envases PET rígidos y apunta a una relevancia de uso final cada vez mayor. El crecimiento está siendo respaldado por diseños monomaterial que están reemplazando los laminados multicapa no reciclables en determinadas aplicaciones de alimentos y cuidado personal. Esto es importante porque expande el PET hacia categorías que anteriormente habían favorecido combinaciones de barrera más difíciles de reciclar a escala. El mercado de envases PET está, por tanto, viendo crecer las aplicaciones flexibles y rígidas al mismo tiempo, en lugar de un simple desplazamiento de un formato a otro. Ese equilibrio respalda una inversión de capacidad más amplia porque los convertidores pueden atender la demanda estable de botellas mientras también persiguen casos de uso flexible de mayor crecimiento. El mercado de envases PET debería seguir recompensando a los proveedores que puedan vincular la innovación flexible a afirmaciones de reciclabilidad que los clientes puedan verificar en los procesos de adquisición.


Por Tipo de Producto:
La Economía de las Botellas se Mantiene Mientras los Sobres Registran un Crecimiento más RápidoLas botellas y frascos representaron una participación del 68,91% del tamaño del mercado de envases PET en 2025, convirtiéndolos en el ancla clara del valor a nivel de producto. Su liderazgo refleja el largo ciclo de inversión del sector global de bebidas en infraestructura de recolección, clasificación y reciclaje específica para botellas. Esta base instalada mantiene bajo el riesgo de sustitución porque los formatos competidores necesitarían igualar el costo, la escala y la compatibilidad aguas abajo al mismo tiempo. Las botellas y frascos también siguen siendo centrales en aplicaciones de alimentos, hogar y farmacéutica, donde la visibilidad del producto y la integridad del envase determinan las decisiones de compra. Como resultado, el mercado de envases PET sigue obteniendo gran parte de su valor actual de categorías donde las botellas y frascos siguen siendo el estándar comercial.
Se prevé que las bolsas y sobres crezcan a una CAGR del 6,22% hasta 2031, lo que los mantiene como el tipo de producto de más rápido crecimiento en el mercado de envases PET. Su atractivo sigue siendo más fuerte en los mercados de consumidores de bajos ingresos donde los precios por porción individual importan y las redes de distribución favorecen los envases ligeros. Las preformas también están adquiriendo mayor importancia en partes de África y Oriente Medio, donde el soplado local puede ser más económico que importar botellas terminadas. Al mismo tiempo, las perspectivas para los sobres ya no son sencillas porque la legislación en India y Nigeria ha introducido un verdadero riesgo regulatorio para este subsegmento. Esto significa que el mercado de envases PET todavía tiene margen para el crecimiento liderado por sobres en el corto plazo, pero la capacidad construida en torno a ese formato ahora conlleva más riesgo a mediano plazo que los activos centrados en botellas. Los convertidores que puedan atender tanto tamaños de envase asequibles como formatos más preparados para la regulación estarán mejor posicionados a medida que el mercado de envases PET se adapte a la aplicación desigual de políticas entre regiones.
Por Grado de Resina:
El PET Virgen Mantiene la Escala Mientras el rPET Gana PrioridadEl PET virgen representó una participación del 72,33% del tamaño del mercado de envases PET en 2025, lo que muestra que el suministro de rPET conforme apto para contacto con alimentos sigue siendo insuficiente frente a la demanda. Este equilibrio está siendo moldeado más por las limitaciones de suministro que por un retorno generalizado a la preferencia de las marcas por el material virgen. NAPCOR informó que el contenido reciclado promedio en las botellas de bebidas PET de EE. UU. fue solo del 15,9% en 2024, lo que se mantuvo por debajo del requisito del 25% de California para 2025.[3] Esa brecha pone de manifiesto lo difícil que es alinear la recolección, el procesamiento y la producción apta para contacto con alimentos con los umbrales de contenido reciclado exigidos. El mercado de envases PET, por tanto, sigue dependiendo en gran medida de la resina virgen en el corto plazo, incluso cuando la dirección a largo plazo se está desplazando hacia un mayor contenido reciclado.
Se prevé que el PET reciclado crezca a una CAGR del 5,80% hasta 2031, convirtiéndolo en el grado de resina de más rápido crecimiento en el mercado de envases PET. La demanda está siendo reforzada por la regulación, los compromisos corporativos de sostenibilidad y los acuerdos de abastecimiento plurianuales que otorgan a los recicladores verticalmente integrados un mayor poder de fijación de precios. India está adquiriendo mayor importancia en este cambio porque UFlex lanzó una solución de rPET de pellet único certificada por la FSSAI en junio de 2025 y la respaldó con una inversión de 317 millones de INR (34,7 millones de USD) en su red de reciclaje de Noida. Revalyu Resources también amplió la conversación sobre el suministro al poner en marcha su gran planta de reciclaje químico de PET en Nashik, lo que amplía la base potencial de rPET más allá de la concentración histórica en Europa Occidental y China. La industria de envases PET está, por tanto, avanzando hacia un mapa de reciclaje más diversificado, lo que debería mejorar gradualmente la seguridad del suministro para los compradores que necesitan rPET de grado apto para contacto con alimentos en Asia. Con el tiempo, es probable que el mercado de envases PET favorezca a los proveedores que puedan ofrecer volumen, cumplimiento y trazabilidad juntos, en lugar de solo contenido reciclado.

Por Industria Usuaria Final:
El Volumen de Bebidas se Mantiene Central Mientras la Belleza Impulsa el CrecimientoAlimentos y bebidas representaron una participación del 59,74% del tamaño del mercado de envases PET en 2025, lo que mantiene a este grupo de usuarios finales en el centro de la demanda general. El agua embotellada, las bebidas carbonatadas, el aceite comestible y los condimentos siguen dependiendo del PET porque el material respalda la transparencia, el rendimiento de barrera al oxígeno y el llenado eficiente a escala. Estos usos también se benefician de una infraestructura que ya ha sido diseñada en torno a las botellas PET, desde la producción de preformas hasta la recolección y el reciclaje. Ese sistema instalado le da al mercado de envases PET una sólida base de volumen recurrente que es difícil de desplazar por otros sustratos durante el período de pronóstico. Las aplicaciones farmacéuticas siguen siendo menores en términos absolutos, pero añaden estabilidad y mejores márgenes porque los requisitos de calidad tienden a reducir el campo de proveedores calificados.
Se proyecta que el segmento de cuidado personal y cosméticos crezca a una CAGR del 6,51% hasta 2031, lo que lo convierte en el segmento de usuarios finales de más rápido crecimiento en el mercado de envases PET. El crecimiento está siendo respaldado por la premiumización en el Sudeste Asiático y el Golfo, junto con el alejamiento del vidrio en los formatos de cuidado de la piel y belleza orientados al comercio electrónico. Corea del Sur ilustra esta dirección porque el Ministerio de Seguridad Alimentaria y Farmacéutica informó exportaciones de cosméticos por valor de 10,2 billones de KRW (7,3 mil millones de USD) en 2024, lo que apunta a una gran base de exportación que favorece cada vez más opciones de envase más ligeras y duraderas.[3] Los usos domésticos e industriales continúan añadiendo una demanda constante, especialmente en productos de limpieza, agroquímicos y fluidos automotrices. Estas categorías no cambian el equilibrio básico del mercado de envases PET, pero amplían la base de pedidos para los convertidores tanto en economías maduras como emergentes. La industria de envases PET está, por tanto, viendo un crecimiento de valor en belleza y cuidado personal mientras las aplicaciones de bebidas siguen respaldando la mayor parte del volumen general.
Análisis Geográfico
Mercado de Envases PET en Asia-Pacífico
Asia-Pacífico representó el 47,38% de la participación del mercado de envases PET en 2025, manteniéndose muy por delante de todas las demás regiones. Se proyecta que la región crezca a una CAGR del 6,42% hasta 2031, lo que la convierte en la geografía de más rápido crecimiento en el mercado de envases PET. China e India siguen siendo los principales pilares porque uno combina una escala de resina y envases muy grande, mientras que el otro se está expandiendo rápidamente en la manufactura de procesamiento de alimentos y cuidado personal. India ha adquirido mayor importancia para la planificación de contenido reciclado porque su norma de la FSSAI exige un 30% de contenido reciclado en envases plásticos rígidos de Categoría 1 a partir del año fiscal 2026. Esto está atrayendo más inversión hacia la capacidad doméstica de rPET y fortaleciendo el caso de India como futuro centro de suministro regional. Japón y Corea del Sur siguen siendo importantes para el desarrollo de botellas de mayor especificación, especialmente en bebidas premium y formatos nutracéuticos donde el rendimiento de barrera y la precisión del diseño tienen mayor peso.
Mercado de Envases PET en Europa y América del Norte
Europa sigue siendo la región más estrictamente regulada en el mercado de envases PET, y esto continúa moldeando la demanda, el calendario de inversiones y el comportamiento de abastecimiento. La Directiva de la UE sobre Plásticos de Un Solo Uso ya exigió un 25% de contenido reciclado en botellas de bebidas PET a partir de enero de 2025, mientras que el Reglamento sobre Envases y Residuos de Envases inició su fase de aplicación el 12 de agosto de 2026 y se espera que endurezca aún más las expectativas de contenido reciclado con el tiempo. El Reino Unido está añadiendo una presión de costos adicional porque su Impuesto sobre Envases de Plástico aumentó a 228,82 GBP (307,75 USD) por tonelada en 2026 para los envases con menos del 30% de contenido reciclado.[4] Estas normas están aumentando la demanda de rPET de grado apto para contacto con alimentos más rápido de lo que el suministro existente puede satisfacer cómodamente. América del Norte enfrenta un patrón relacionado porque la Ley AB 793 de California está impulsando el cumplimiento del contenido reciclado mientras los convertidores también gestionan condiciones de abastecimiento más estrictas para el suministro doméstico. El mercado de envases PET en estas regiones está, por tanto, avanzando hacia una contratación más anticipada, una mayor integración vertical y un mayor interés en el suministro reciclado trazable.
Mercado de Envases PET en Oriente Medio y África y América del Sur
Se anticipa que África experimente un crecimiento sólido debido a diversos factores como la urbanización, la formalización del comercio minorista y el movimiento hacia bienes de consumo envasados individualmente, que continúan respaldando la demanda en toda la región. Al mismo tiempo, las medidas políticas contra algunos formatos de un solo uso están cambiando las prioridades de inversión, con el proceso regulatorio de Nigeria señalando una mayor presión sobre los sobres y un argumento más sólido para los formatos PET rígidos recuperables. Se espera que América del Sur ofrezca una expansión moderada pero constante en agua embotellada, bebidas carbonatadas y aceite comestible, mientras que Oriente Medio está equilibrando el riesgo de materias primas con la inversión en manufactura local que debería reducir la dependencia de las importaciones con el tiempo.
Panorama Competitivo
Concentración del Mercado
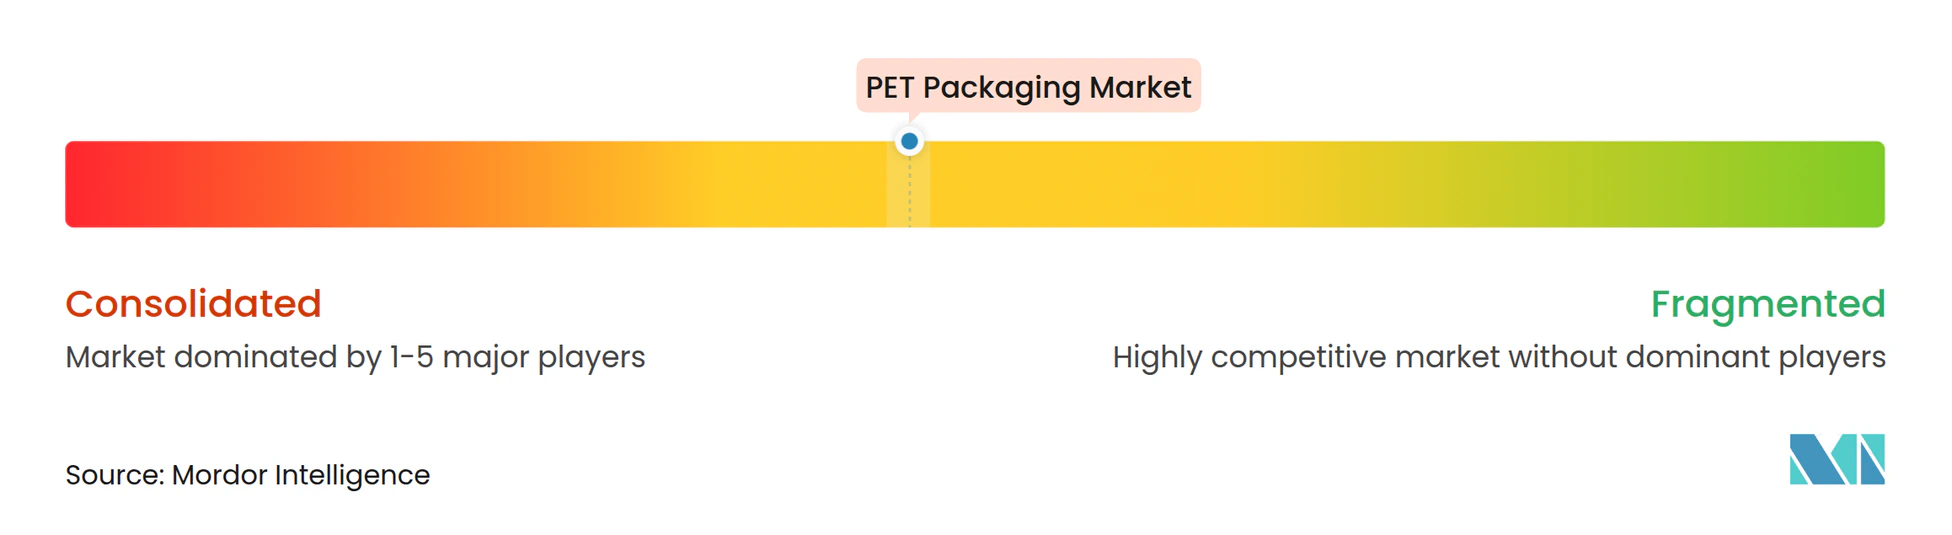
El mercado de envases PET tiene un nivel superior moderadamente concentrado, pero el campo más amplio sigue fragmentado entre muchos convertidores regionales. Amcor, ALPLA Werke Alwin Lehner GmbH and Co KG, Silgan Holdings y otros actores multirregionales mantienen ventajas de escala en adquisición, alcance de clientes y ejecución técnica. Aun así, el mercado de envases PET todavía deja espacio para muchos fabricantes medianos y locales, especialmente en India, Turquía, África y partes de América del Sur, donde la demanda regional y los menores costos de transporte respaldan la producción localizada. Esta combinación mantiene activa la competencia porque la escala global importa en las cuentas estratégicas, mientras que la flexibilidad regional sigue importando en el suministro diario. El informe anual FY2025 de Silgan mostró cuán atractivos pueden ser los formatos de envase de valor añadido, con su segmento de dispensadores y cierres generando el 55% del EBITDA del grupo frente a ventas netas totales de 6,5 mil millones de USD.
La diferenciación estratégica en el mercado de envases PET se está alejando del costo unitario puro y avanzando hacia capacidades que los clientes pueden vincular al cumplimiento normativo y la seguridad del suministro. Amcor informó ventas netas del tercer trimestre del FY2026 de 5.914 millones de USD y declaró que la integración de Berry Global respaldó un aumento importante en la escala, mientras que la dirección reafirmó sinergias objetivo de 650 millones de USD para el FY2028. Eso importa porque las plataformas integradas más grandes pueden negociar resina, invertir en asociaciones de reciclaje y estandarizar las afirmaciones de sostenibilidad en más contratos con clientes. UFlex también dio un paso significativo en junio de 2025 cuando lanzó una solución de rPET de pellet único certificada por la FSSAI y la respaldó con una inversión de 317 millones de INR (34,7 millones de USD) en su red de reciclaje de Noida. Digimarc Recycle añadió un tipo diferente de movimiento estratégico cuando se validó el despliegue comercial tras los ensayos de HolyGrail 2.0, lo que demuestra que la tecnología de clasificación se está convirtiendo en parte de la ecuación competitiva para los envases PET en lugar de ser un problema separado aguas abajo.
El mercado de envases PET también está abriendo espacio para actores que pueden combinar trazabilidad, acceso a materias primas recicladas y producción conforme sin depender únicamente de los márgenes de conversión de envases. Por eso los recicladores, los proveedores de tecnología de marcas de agua y los especialistas en resina están adquiriendo mayor importancia en el posicionamiento competitivo en todo el mercado de envases PET. Los competidores regionales todavía tienen margen para ganar negocios a través del costo y la proximidad al cliente, pero enfrentan un camino más difícil cuando los grandes compradores quieren contenido reciclado garantizado, idoneidad documentada para el contacto con alimentos y compromisos de entrega a largo plazo. En general, el mercado de envases PET sigue siendo competitivo e invertible, pero las posiciones más sólidas pertenecen cada vez más a las empresas que pueden conectar el diseño de envases, el acceso al reciclaje y la preparación regulatoria dentro de una sola oferta comercial.
Líderes de la Industria de Envases PET
-
Amcor plc
-
Resilux NV
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
Silgan Holdings Inc.
-
Graham Packaging Company LP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases PET Empresas cubiertas en este informe
- Amcor plc
- Resilux NV
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- Graham Packaging Company LP
- GTX Hanex Plastic Sp. z o.o.
- Dunmore Corporation
- Comar LLC
- TOPPAN Holdings Inc.
- Huhtamaki Oyj
- Nampak Ltd.
- Plastipak Holdings Inc.
- ACTI PACK S.A.S
- RETAL Industries Ltd.
- Sealed Air Corporation
- Pactiv Evergreen Inc.
- Uflex Ltd.
- Zhongfu Industrial Co. Ltd.
- Novapet S.A.
Desarrollos recientes de la industria en Mercado de Envases PET
- Enero de 2026: Gerolsteiner Brunnen lanzó una botella PET reutilizable de 1 litro con 50% de rPET, extendiendo los ciclos de relleno a 25 y ahorrando 1.900 toneladas de CO₂ anualmente.
- Enero de 2026: ALPLA reportó una facturación de 5,2 mil millones de EUR (5,88 mil millones de USD) para el ejercicio fiscal 2025 y se comprometió a destinar 15 millones de EUR (16,95 millones de USD) anuales a partir de 2026 para elevar la capacidad de reciclaje a 700.000 toneladas.
- Diciembre de 2025: CARBIOS y Wankai New Materials finalizaron un acuerdo de accionistas para una planta de bioreciclaje de PET de 50.000 toneladas por valor de 115 millones de EUR (129,95 millones de USD) en Haining, China, prevista para el primer trimestre de 2027.
- Septiembre de 2025: Eastman y Doloop presentaron una botella de 100% rPET en Drinktec 2025, producida a partir de resina Eastar Renew EN031 reciclada químicamente.
- Junio de 2025: UFlex lanzó su solución de rPET de pellet único certificada por la FSSAI para aplicaciones de contacto con alimentos, respaldada por una inversión de 317 millones de INR (34,7 millones de USD) en su red de plantas de reciclaje de Noida para escalar la capacidad de suministro doméstico de rPET en India.
Alcance del Informe Global del Mercado de Envases PET
El mercado de envases PET se refiere a la industria centrada en la producción y comercialización de soluciones de envase basadas en tereftalato de polietileno (PET) diseñadas para aplicaciones de envase ligero, duradero y reciclable en los sectores de consumo e industrial.
El Informe del Mercado de Envases PET está segmentado por Formato de Envase (Envases PET Rígidos y Envases PET Flexibles), Tipo de Producto (Botellas y Frascos, Bolsas y Sobres, Bandejas y Envases con Tapa Abatible, Tapas, Cierres y Tapones, y Preformas y Otros Tipos de Producto), Grado de Resina (PET Virgen y PET Reciclado), Industria Usuaria Final (Alimentos y Bebidas, Farmacéutica, Cuidado Personal y Cosméticos, Hogar, Bienes Industriales y Otras Industrias Usuarias Finales), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y el Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia y el Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur y el Resto de Asia-Pacífico], y Oriente Medio y África [Oriente Medio (Emiratos Árabes Unidos, Arabia Saudita y el Resto de Oriente Medio) y África (Sudáfrica, Egipto y el Resto de África)]). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Envases PET Rígidos |
| Envases PET Flexibles |
| Botellas y Frascos |
| Bolsas y Sobres |
| Bandejas y Envases con Tapa Abatible |
| Tapas, Cierres y Tapones |
| Preformas y Otros Tipos de Producto |
| PET Virgen |
| PET Reciclado |
| Alimentos y Bebidas |
| Farmacéutica |
| Cuidado Personal y Cosméticos |
| Hogar |
| Bienes Industriales |
| Otras Industrias Usuarias Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Formato de Envase | Envases PET Rígidos | ||
| Envases PET Flexibles | |||
| Por Tipo de Producto | Botellas y Frascos | ||
| Bolsas y Sobres | |||
| Bandejas y Envases con Tapa Abatible | |||
| Tapas, Cierres y Tapones | |||
| Preformas y Otros Tipos de Producto | |||
| Por Grado de Resina | PET Virgen | ||
| PET Reciclado | |||
| Por Industria Usuaria Final | Alimentos y Bebidas | ||
| Farmacéutica | |||
| Cuidado Personal y Cosméticos | |||
| Hogar | |||
| Bienes Industriales | |||
| Otras Industrias Usuarias Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de pronóstico del mercado de envases PET?
El mercado de envases PET fue valorado en 74,41 mil millones de USD en 2025 y se prevé que alcance los 102,25 mil millones de USD en 2031 a una CAGR del 5,44% durante 2026-2031.
¿Qué región lidera la demanda mundial de envases PET?
Asia-Pacífico lideró con una participación de ingresos del 47,38% en 2025, respaldada por grandes bases de manufactura de bebidas, alimentos y cuidado personal en China e India.
¿Qué grado de resina crece más rápido hasta 2031?
El PET reciclado es el grado de resina de más rápido crecimiento, con una CAGR proyectada del 5,80%, respaldado por mandatos de contenido reciclado y una creciente inversión en reciclaje.
¿Por qué alimentos y bebidas sigue siendo el mayor segmento de usuarios finales para los envases PET?
Alimentos y bebidas representaron el 59,74% de los ingresos de 2025 porque el PET sigue siendo muy adecuado para agua embotellada, bebidas carbonatadas, aceite comestible y condimentos que requieren escala, transparencia y eficiencia de llenado.
¿Qué formato de producto se está expandiendo más rápido en este espacio?
Se proyecta que las bolsas y sobres crezcan a una CAGR del 6,22% hasta 2031, aunque sus perspectivas ahora están moderadas por una regulación más estricta en algunos países en desarrollo.
¿Qué está moldeando la competencia entre las empresas de envases PET?
La competencia se centra cada vez más en el acceso al suministro de rPET, la reducción de peso, la trazabilidad y la capacidad de cumplir con el cumplimiento regulatorio, en lugar de solo en el precio.