
Tamaño y Cuota del Mercado de Arroz Envasado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
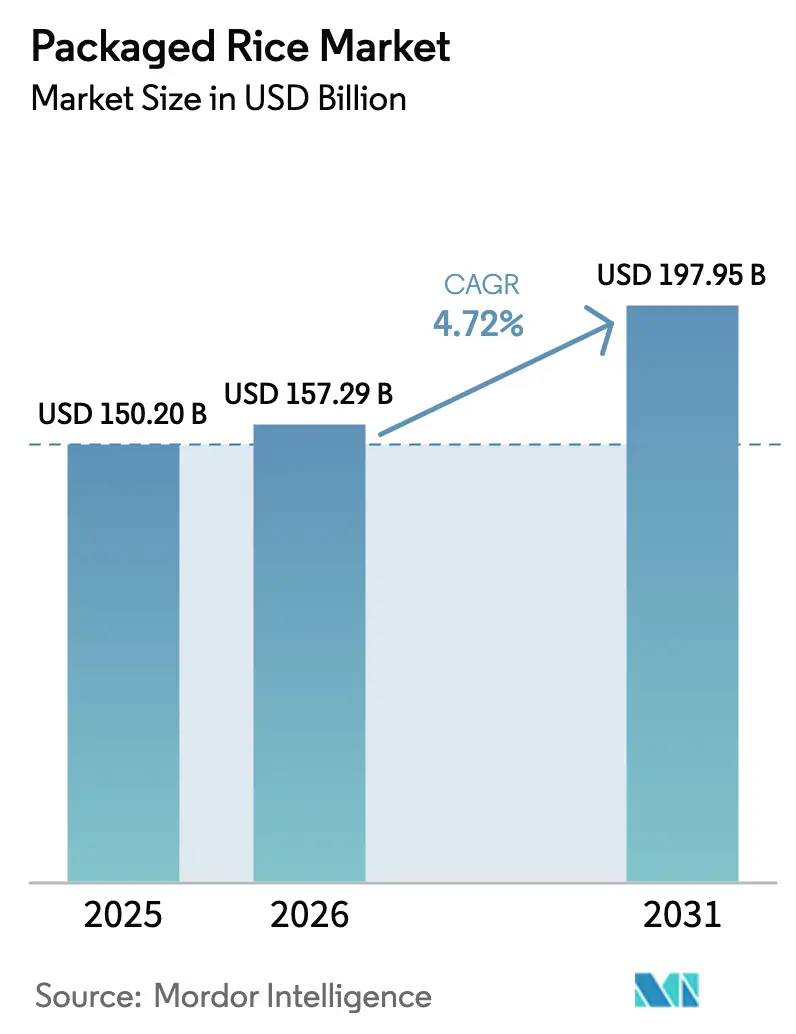
| Tamaño del Mercado (2026) | 157.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 197.95 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.72 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
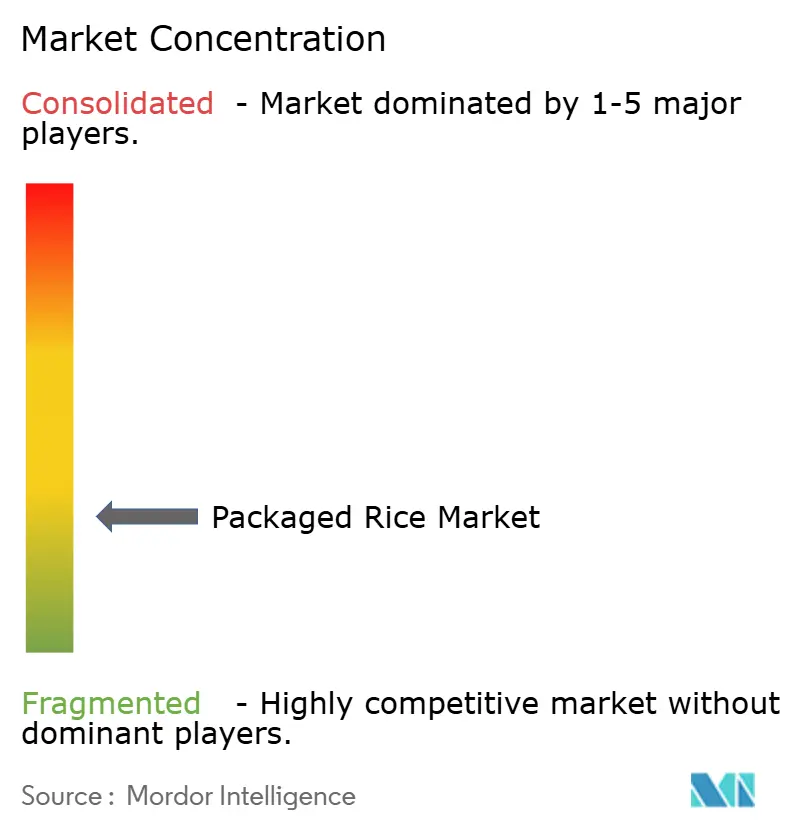
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arroz Envasado por Mordor Intelligence
Se espera que el mercado de arroz envasado crezca de 150.200 millones de USD en 2025 a 157.290 millones de USD en 2026 y se prevé que alcance los 197.950 millones de USD en 2031, con una CAGR del 4,72% durante el período 2026-2031. Esta trayectoria de crecimiento refleja la resiliencia del sector ante la evolución de las preferencias de los consumidores y los mandatos regulatorios que están reconfigurando los patrones tradicionales de consumo de arroz. Los programas de nutrición liderados por el gobierno, en particular la distribución universal de arroz fortificado de la India a través del Sistema de Distribución Pública que se extiende hasta diciembre de 2028, demuestran cómo las intervenciones de política pueden generar una demanda sostenida de productos de arroz envasado con valor agregado[1]Fuente: Ministerio de Asuntos del Consumidor, "Arroz Fortificado: La ambiciosa iniciativa del Gobierno Central para combatir las deficiencias de micronutrientes," pib.gov.in. Entre los factores clave que contribuyen al crecimiento del mercado se encuentran la creciente demanda de conveniencia impulsada por la urbanización y el cambio hacia un consumo más consciente de la salud.
Conclusiones Clave del Informe
- Por tamaño de grano, el arroz de grano largo lideró con el 61,78% de la cuota del mercado de arroz envasado en 2025; se proyecta que el arroz de grano corto se expanda a una CAGR del 5,02% hasta 2031.
- Por tipo de arroz, el arroz blanco representó el 51,62% del tamaño del mercado de arroz envasado en 2025; se prevé que el arroz basmati crezca a una CAGR del 5,38% hasta 2031.
- Por naturaleza, el arroz convencional mantuvo una cuota del 91,72% del mercado de arroz envasado en 2025, mientras que el arroz orgánico está preparado para una CAGR del 6,22% entre 2026-2031.
- Por categoría, el arroz crudo dominó con una cuota de ingresos del 77,63% en 2025; los productos listos para calentar/listos para comer están avanzando a una CAGR del 5,24% hasta 2031.
- Por canal de distribución, el canal fuera del hogar capturó el 70,86% de la cuota del valor total en 2025; los canales de canal horeca están establecidos para registrar una CAGR del 5,31% hasta 2031.
- Por geografía, Asia-Pacífico comandó el 48,12% de las ventas de 2025; se proyecta que la región de Oriente Medio y África registre la CAGR más rápida del 5,88% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Arroz Envasado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente cambio hacia el consumo consciente de la salud orientado al arroz integral y al arroz fortificado | +1.2% | Global, con fuerte adopción en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Estilos de vida urbanos orientados a la conveniencia que impulsan la demanda de paquetes listos para cocinar | +0.9% | Centros urbanos globales, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Programas de nutrición gubernamentales que ordenan arroz fortificado | +1.1% | India, Indonesia, naciones africanas seleccionadas | Largo plazo (≥ 4 años) |
| Innovación creciente de productos | +0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente interés en platos internacionales que utilizan arroces especiales | +0.5% | América del Norte, Europa, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Creciente demanda de productos de arroz con envases sostenibles y ecológicos | +0.4% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cambio hacia el Consumo Consciente de la Salud Orientado al Arroz Integral y al Arroz Fortificado
La concienciación de los consumidores sobre las deficiencias de micronutrientes está impulsando una demanda sin precedentes de arroz envasado fortificado, con programas gubernamentales que actúan como poderosos catalizadores del mercado. El Gabinete de la Unión aprobó la extensión del Plan de Arroz Fortificado hasta diciembre de 2028. El programa garantiza un suministro universal de arroz fortificado en todos los esquemas gubernamentales, con el Gobierno de la India proporcionando financiación completa de INR 17.082 Crore[2]Fuente: Ministerio de Asuntos del Consumidor, "El Plan de Arroz Fortificado se extiende hasta 2028 con el respaldo gubernamental de ₹17.082 Crore," pib.gov.in. Este desarrollo de infraestructura señala un cambio estructural hacia productos fortificados que va más allá de los programas gubernamentales hacia los mercados comerciales. El respaldo de la Organización Mundial de la Salud (OMS) a la fortificación del arroz como intervención de Categoría 1 en lugares donde el arroz es un alimento básico proporciona validación regulatoria que alienta la inversión del sector privado en líneas de productos fortificados[3]Fuente: Organización Mundial de la Salud, "Fortificación del Arroz," who.int. El arroz integral y las variedades especiales de grano entero están ganando terreno entre los consumidores conscientes de la salud, particularmente en los mercados desarrollados donde los precios premium respaldan márgenes más altos para los productores de arroz envasado.
Estilos de Vida Urbanos Orientados a la Conveniencia que Impulsan la Demanda de Paquetes Listos para Cocinar
Los cambios demográficos urbanos están alterando fundamentalmente los patrones de consumo de arroz, con productos listos para servir que experimentan expansiones significativas de capacidad para satisfacer la creciente demanda. La sustancial expansión de Riviana Foods Inc. de la capacidad de producción de arroz listo para servir en su planta de Memphis en abril de 2024 refleja el reconocimiento de la industria sobre la durabilidad de esta tendencia más allá de los cambios impulsados por la pandemia. La industria de alimentos listos para comer de Tailandia muestra crecimiento en el segmento de arroz envasado dentro de los productos estables en estante, impulsado por la demanda de los consumidores de conveniencia y porciones individuales. Los canales minoristas modernos, particularmente los hipermercados y las tiendas de conveniencia, se han convertido en los principales puntos de distribución del arroz envasado en Tailandia. La mayor parte del arroz llega a los consumidores en forma preenvasada a través de estos formatos minoristas modernos. Este cambio desde las ventas tradicionales a granel permite a las empresas establecer un posicionamiento premium y diferenciar sus marcas.
Programas de Nutrición Gubernamentales que Ordenan Arroz Fortificado
Los mandatos regulatorios para la fortificación del arroz están creando flujos de demanda sostenidos que reconfiguran la dinámica de la cadena de suministro y las especificaciones de productos en múltiples mercados. El programa de distribución de arroz de la Agencia Nacional de Alimentos de Indonesia Bantuan Pangan Beras, lanzado a mediados de 2023 con planes de distribuir 639 millones de kg de arroz fortificado a 21,353 millones de familias beneficiarias, representa la mejor oportunidad para escalar la fortificación de arroz a gran escala en el Sudeste Asiático[4]Fuente: UNICEF, "Análisis del Panorama de la Fortificación Alimentaria a Gran Escala en Indonesia," unicef.org. Los requisitos técnicos para la producción de arroz fortificado, incluida la necesidad de equipos especializados de mezcla y sistemas de control de calidad, favorecen a los productores más grandes y tecnológicamente avanzados, al tiempo que crean barreras para los molinos más pequeños. Las normas de la Autoridad de Seguridad y Normas Alimentarias de la India (FSSAI) que requieren niveles específicos de micronutrientes establecen especificaciones claras de productos que impulsan la estandarización de la industria y la inversión en tecnología de fortificación. Estos programas crean una demanda predecible a largo plazo que permite la planificación de capacidad y la optimización de la cadena de suministro para los productores de arroz envasado que atienden a los mercados institucionales.
Innovación Creciente de Productos
El avance tecnológico en el procesamiento y envasado de arroz está permitiendo estrategias de diferenciación de productos que exigen precios premium y amplían los mercados disponibles. La adopción de tecnología moderna de molinería de arroz, que incluye mejoras en automatización, digitalización y eficiencia energética, permite a los productores ofrecer múltiples SKU y garantizar estándares de trazabilidad que satisfacen las expectativas cambiantes de los consumidores. La maquinaria de producción de arroz fortificado, incluidas las máquinas de fabricación de arroz artificial completamente automáticas con tecnología de extrusión de doble tornillo, permite a los fabricantes producir productos nutricionalmente mejorados a escala comercial con rendimientos que van de 100 a 240 kg/hora. La introducción de SunRice de Tazas de Arroz para Microondas y variedades con sabores demuestra cómo la innovación en el envasado puede crear nuevas ocasiones de consumo e impulsar la frecuencia de uso. La integración de características de sostenibilidad, incluidas las transiciones de envases a formatos reciclables y la reducción del uso de plástico, alinea el desarrollo de productos con las regulaciones medioambientales y las preferencias de los consumidores, al tiempo que respalda estrategias de posicionamiento premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de los sustitutos de granos bajos en carbohidratos (quinua, "arroz" de coliflor) | -0.8% | América del Norte, Europa, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Volatilidad de precios del arroz crudo | -1.1% | Global, afectando particularmente a las regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Riesgos regulatorios, de certificación y de falsificación | -0.6% | Global, con mayor impacto en los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Desafíos de cadena de suministro y almacenamiento | -0.9% | Global, agudo en regiones con infraestructura limitada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad de los Sustitutos de Granos Bajos en Carbohidratos
Los productos alternativos a base de granos están captando cuota de mercado en segmentos demográficos conscientes de la salud, particularmente entre los consumidores que buscan reducir la ingesta de carbohidratos y diversificar su dieta. La aparición del arroz de coliflor, la quinua y otros sustitutos bajos en carbohidratos crea presión competitiva sobre los productos tradicionales de arroz envasado, especialmente en los segmentos de mercado premium donde los consumidores tienen mayor poder adquisitivo y mayor disposición a experimentar con alternativas. Esta tendencia es más pronunciada en los mercados de América del Norte y Europa, donde las tendencias dietéticas suelen originarse antes de extenderse a otras regiones. Sin embargo, el papel fundamental del arroz como alimento básico, particularmente en los mercados asiáticos donde representa fundamentos culturales y nutricionales, limita el impacto general de la amenaza de sustitución. El desafío para los productores de arroz envasado radica en el posicionamiento del producto y la innovación para abordar las preocupaciones de los consumidores conscientes de la salud, al tiempo que se mantienen las ventajas de conveniencia y versatilidad del arroz.
Volatilidad de Precios del Arroz Crudo
Las fluctuaciones internacionales del precio del arroz crean una presión significativa sobre los márgenes e incertidumbre en la cadena de suministro para los productores de arroz envasado, con la volatilidad reciente demostrando la sensibilidad del mercado ante las perturbaciones de políticas y condiciones meteorológicas. Los precios del arroz aumentaron aproximadamente un 45% entre agosto de 2022 y enero de 2024, impulsados por las preocupaciones meteorológicas del fenómeno El Niño y las restricciones de exportación de la India, antes de descender cuando las condiciones se estabilizaron[5]Fuente: Instituto Internacional de Investigación del Arroz, "Altibajos en el mercado mundial del arroz," irri.org. Este patrón de volatilidad, combinado con las fluctuaciones en los costos de fertilizantes y las disrupciones en el transporte marítimo derivadas de tensiones geopolíticas, complica las estrategias de fijación de precios y la gestión de inventarios para las empresas de arroz envasado. Los productores deben desarrollar sofisticadas estrategias de cobertura y diversificación de la cadena de suministro para gestionar estos riesgos, manteniendo al mismo tiempo precios competitivos para los productos envasados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Grano: El Dominio del Grano Largo se Enfrenta a la Innovación del Grano Corto
El arroz de grano largo mantiene su posición dominante con el 61,78% de cuota de mercado en 2025, impulsado por su versatilidad en las cocinas internacionales y sus superiores características de almacenamiento que atraen tanto a los consumidores como a los minoristas. El dominio del segmento refleja cadenas de suministro establecidas, particularmente de las principales regiones productoras como la India y Tailandia, donde las variedades de grano largo se benefician de la infraestructura de exportación y la estandarización de la calidad. El arroz de grano corto emerge como el segmento de más rápido crecimiento con una CAGR del 5,02% hasta 2031, impulsado por la creciente demanda de aplicaciones especiales, incluida la preparación de sushi y los productos premium listos para comer que requieren características de textura específicas.
La segmentación por tamaño de grano revela la evolución de la sofisticación del consumidor y su disposición a pagar precios premium por productos específicos para cada aplicación. El análisis del mercado europeo de arroz especial indica una creciente demanda de variedades aromáticas y especiales, con opciones de grano corto que ganan terreno en los canales orgánicos y premium. Esta tendencia sugiere que, si bien el arroz de grano largo mantiene el liderazgo en volumen, la creación de valor ocurre cada vez más en segmentos especializados donde el tamaño del grano impacta directamente en el rendimiento culinario y la satisfacción del consumidor.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Arroz: El Liderazgo del Arroz Blanco es Desafiado por el Crecimiento del Basmati
El arroz blanco controla el 51,62% de la cuota de mercado en 2025, lo que refleja su amplio atractivo entre diversos segmentos de consumidores y su posición establecida tanto en los canales minoristas como en los de restauración. Sin embargo, el arroz basmati demuestra la trayectoria de crecimiento más sólida con una CAGR del 5,38% hasta 2031, impulsado por la creciente apreciación de las variedades aromáticas y la expansión de la adopción de cocinas internacionales. El arroz integral y otros tipos especiales representan colectivamente la cuota de mercado restante, con el arroz integral beneficiándose de las tendencias de consumo consciente de la salud a pesar de los desafíos de procesamiento y vida útil que limitan una adopción más amplia.
El mercado muestra un cambio hacia productos de arroz envasado premium, particularmente variedades aromáticas y especiales, que generan márgenes de beneficio más altos en comparación con el arroz blanco estándar. La cadena de valor integrada de basmati de KRBL Limited, que abarca desde el desarrollo de semillas hasta la comercialización de marcas en múltiples mercados internacionales, demuestra cómo la especialización en tipos específicos puede crear ventajas competitivas. La trayectoria de crecimiento del basmati refleja tanto la expansión del consumo de alimentos étnicos como la aceptación generalizada de las variedades de arroz premium en los mercados desarrollados.
Por Naturaleza: El Arroz Orgánico Gana Impulso a Pesar del Dominio Convencional
El arroz convencional mantiene una cuota de mercado dominante del 91,72% en 2025, impulsado por cadenas de suministro establecidas, menores costos y una amplia aceptación por parte de los consumidores. El dominio del segmento convencional refleja la posición del arroz como alimento básico, siendo el precio un factor primordial en las decisiones de compra de los consumidores. El arroz orgánico, que representa el 8,28% de la cuota de mercado en 2025, exhibe la tasa de crecimiento más alta con una CAGR del 6,22% hasta 2031, impulsado por consumidores conscientes de la salud y el apoyo regulatorio a las prácticas de agricultura sostenible.
El crecimiento del arroz orgánico se enfrenta a restricciones en la cadena de suministro y complejidades de certificación que limitan una expansión rápida, pero los precios premium respaldan a los productores y minoristas especializados. El logro de Matco Foods de la Certificación Orgánica de la Unión Europea tanto a nivel de granja como de fábrica, lo que permite el suministro global de variedades de basmati orgánico, ilustra los requisitos técnicos y regulatorios para una participación exitosa en el mercado de arroz orgánico. La trayectoria de crecimiento del segmento orgánico sugiere una creciente disposición de los consumidores a pagar precios premium por los beneficios percibidos para la salud y el medio ambiente, creando oportunidades para estrategias de posicionamiento diferenciado.
Por Categoría: La Innovación en Productos Listos para Comer Interrumpe el Dominio del Arroz Crudo
El arroz crudo mantiene la mayor cuota de categoría con el 77,63% en 2025, lo que refleja los patrones de consumo tradicionales y la sensibilidad al precio entre los segmentos de consumidores principales. El arroz parbolizado sirve preferencias regionales específicas y aplicaciones de procesamiento, mientras que el arroz listo para calentar/listo para comer emerge como la categoría de más rápido crecimiento con una CAGR del 5,24% hasta 2031. Este crecimiento refleja las tendencias de urbanización y los cambios en los patrones de estilo de vida que priorizan la conveniencia sobre los métodos de cocción tradicionales.
Los patrones de consumo de arroz están cambiando significativamente, especialmente en las áreas urbanas donde los estilos de vida ajetreados incrementan la demanda de productos de arroz convenientes. La industria de alimentos listos para comer de Tailandia proyecta un crecimiento de las exportaciones más sólido que el crecimiento doméstico, lo que indica oportunidades en el mercado internacional para productos de arroz envasado de conveniencia. Los productos de arroz listo para comer se benefician de una vida útil prolongada, control de porciones y conveniencia de preparación, creando nuevas ocasiones de consumo y ampliando los mercados disponibles más allá de los consumidores tradicionales de arroz.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución: El Comercio Moderno Reconfigura las Ventas Tradicionales de Arroz
Los canales fuera del hogar dominan con el 70,86% de cuota de mercado en 2025, abarcando supermercados, hipermercados, tiendas de conveniencia y plataformas minoristas en línea que atienden a la mayoría de los consumidores de arroz envasado. Los canales de canal horeca demuestran un crecimiento más rápido con una CAGR del 5,31% hasta 2031, impulsado por la expansión de los sectores de restauración y los programas de compras institucionales. Este crecimiento refleja el aumento del consumo de arroz en restaurantes, hoteles y entornos institucionales donde los productos envasados ofrecen ventajas de control de porciones y consistencia de calidad.
La evolución del canal de distribución refleja una transformación minorista más amplia y el cambio en los comportamientos de compra de los consumidores, acelerado por la adopción digital. El crecimiento del comercio electrónico en el comercio minorista de alimentación crea nuevas oportunidades para que las marcas de arroz envasado lleguen directamente a los consumidores. Los canales de comercio moderno permiten el posicionamiento premium y la diferenciación de marcas, al tiempo que proporcionan información basada en datos que orienta el desarrollo de productos y las estrategias de marketing.
Análisis Geográfico
Asia-Pacífico mantiene su posición dominante con el 48,12% de cuota de mercado en 2025, respaldado por los patrones de consumo tradicionales, grandes bases de población y programas de nutrición liderados por el gobierno que crean una demanda sostenida de productos de arroz envasado. El liderazgo de la región refleja tanto las ventajas de producción como las preferencias culturales que hacen del arroz un alimento básico en la dieta en diversos mercados. China e India representan los mayores mercados individuales dentro de la región, mientras que los países del Sudeste Asiático contribuyen tanto mediante el consumo como mediante la producción orientada a la exportación. Los programas de fortificación gubernamentales, en particular la distribución universal de arroz fortificado de la India que se extiende hasta diciembre de 2028, crean flujos de demanda predecibles que respaldan la planificación de capacidad y las decisiones de inversión para los productores regionales.
La región de Oriente Medio y África exhibe el mayor potencial de crecimiento con una CAGR del 5,88% hasta 2031, impulsado por el crecimiento de la población, la urbanización y la mejora de la infraestructura de distribución. La trayectoria de crecimiento de la región refleja el aumento del consumo de arroz a medida que los patrones dietéticos evolucionan y los programas de nutrición gubernamentales se expanden. Los esfuerzos regionales de fortificación del arroz, respaldados por organizaciones como el análisis del Instituto George de las regulaciones de etiquetado nutricional en Etiopía, Kenia, Nigeria y Sudáfrica, indican una creciente atención política al arroz como vehículo para abordar las deficiencias de micronutrientes.
América del Norte y Europa representan mercados maduros con patrones de consumo establecidos y sofisticadas redes de distribución que favorecen los productos de arroz premium y especiales. La dinámica del mercado norteamericano refleja la diversidad demográfica, con el consumo de arroz concentrado entre las poblaciones asiática e hispana que demuestran un mayor consumo per cápita y frecuencia de consumo. Los mercados europeos de arroz especial muestran una creciente demanda de productos orgánicos, de Comercio Justo y con certificación de sostenibilidad, siendo el Reino Unido el mayor importador de países en desarrollo y con una fuerte demanda de variedades basmati impulsada por las preferencias de la población étnica.


Panorama regulatorio
La regulación en el arroz envasado está determinada por las normas alimentarias, las especificaciones de fortificación y las medidas comerciales que afectan al etiquetado, la calidad y el suministro transfronterizo. En Estados Unidos, el USDA actualizó las Normas de Estados Unidos para el Arroz mediante una acción del Registro Federal con fecha del 18 de noviembre de 2025, reforzando definiciones estandarizadas que influyen en la clasificación, las especificaciones de adquisición y las declaraciones de calidad minorista. En India, los requisitos de fortificación de la FSSAI y la decisión del Gobierno de India de extender el Esquema de Arroz Fortificado hasta diciembre de 2028 elevan las necesidades de cumplimiento en torno a la dosificación de micronutrientes y el aseguramiento de calidad para el arroz envasado fortificado distribuido a través de canales gubernamentales.
Los regímenes comerciales y de importación también añaden pasos de cumplimiento y variabilidad de costos para los actores de arroz envasado de marca y de marca privada. En enero de 2026, Filipinas implementó un mecanismo de ajuste arancelario del arroz activado por precios (en virtud de la Orden Ejecutiva n.º 105, de 2025), con aranceles que varían según los umbrales de precios internacionales, lo que afecta los costos de desembarque para importadores y envasadores posteriores. India también endureció los protocolos de exportación para el acceso a China, con la APEDA emitiendo procedimientos el 8 de junio de 2026 que incluyen requisitos como la implementación del HACCP y el análisis de OGM, elevando el listón en el registro de molinos y la documentación para exportadores que buscan acceder a ese corredor. En marzo de 2026, el Reino Unido abrió el año de cuota 2026 para las importaciones de arroz con asignaciones definidas por origen, moldeando las estrategias de abastecimiento para envasadores y minoristas europeos.
Análisis de la cadena de valor
La cadena de valor del arroz envasado va desde el desarrollo de semillas y variedades, el cultivo (a menudo mediante agricultura por contrato) y la adquisición de arroz cáscara, hasta el molido y pulido, la mezcla o fortificación (cuando corresponda), el envasado, el almacenamiento y la distribución a través del comercio moderno, el comercio electrónico y los canales de foodservice o institucionales. Actores integrados como KRBL combinan el abastecimiento ascendente, el procesamiento y la distribución de marca, lo que ayuda a gestionar atributos de calidad como la longitud del grano, el aroma, la rotura y la preparación para exportación de categorías premium como el basmati.
La creación de valor y el riesgo se concentran en los nodos de procesamiento, cumplimiento y logística. Los mandatos de arroz fortificado y las normas de acceso a exportación aumentan la demanda de tecnología de mezcla, pruebas y sistemas certificados de seguridad alimentaria, incluidos los requisitos vinculados al HACCP bajo los procedimientos de exportación de India a China, lo que puede favorecer a los molinos más grandes y las marcas organizadas. Aguas abajo, los operadores multinacionales y regionales gestionan la exposición cambiaria y arancelaria en rutas dependientes de importación; Ebro Foods destacó la sensibilidad de sus operaciones de importación en EE. UU. a las fluctuaciones arancelarias y a los movimientos USD/EUR en el primer trimestre de 2026, mostrando cómo la política comercial y el tipo de cambio pueden afectar los costos de insumos y los precios de envasado. La sostenibilidad y la trazabilidad también se están convirtiendo en requisitos operativos en algunos canales, con LT Foods realizando un análisis de huella de carbono en los Alcances 1, 2 y 3, y el nuevo exportador Rize enviando 1.500 toneladas métricas de arroz trazable de bajas emisiones a múltiples mercados desarrollados, lo que indica un abastecimiento y una verificación más basados en datos en toda la cadena.
Panorama Competitivo
El mercado de arroz envasado exhibe fragmentación, lo que indica oportunidades significativas para la consolidación y la obtención de cuota de mercado a través del posicionamiento estratégico y la excelencia operativa. Los actores líderes persiguen estrategias de integración vertical que abarcan el desarrollo de semillas, las asociaciones agrícolas, el procesamiento, el envasado y la comercialización de marcas para capturar valor a lo largo de la cadena de suministro.
La adopción de tecnología emerge como un diferenciador clave, con empresas que invierten en automatización, control de calidad digital y envases sostenibles para mejorar la eficiencia y satisfacer las expectativas cambiantes de los consumidores. Existen oportunidades de mercado sin explotar en los mercados emergentes donde el desarrollo de la infraestructura de distribución y los programas de nutrición gubernamentales crean nuevos flujos de demanda de productos de arroz envasado.
Los disruptores emergentes se centran en el posicionamiento de sostenibilidad, los canales directos al consumidor y el desarrollo de productos especiales que abordan preferencias dietéticas específicas o aplicaciones culinarias. El nivel de concentración moderado sugiere que tanto las estrategias de crecimiento orgánico como las de adquisición pueden construir efectivamente una posición en el mercado, particularmente para las empresas que pueden combinar la eficiencia operativa con el desarrollo de marcas y la expansión de la red de distribución.
Líderes del Sector de Arroz Envasado
KRBL Ltd
LT Foods Ltd
Riviana Foods Inc
Riceland Foods Inc
Ebro Foods SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La adquisición vinculada a la fortificación y la demanda institucional crean una vía de comercialización para el arroz envasado de valor añadido, particularmente en mercados donde el arroz se utiliza para ofrecer programas de nutrición. India extendió su distribución universal de arroz fortificado a través de programas gubernamentales hasta diciembre de 2028, respaldada por financiamiento dedicado, lo que aumenta el volumen abordable para los formatos envasados fortificados y respalda la inversión en mezcla, pruebas y envasado conforme adecuado para la distribución a gran escala.
Los programas de arroz verificado por sostenibilidad y trazable están creando oportunidades de premiumización y acceso a canales, especialmente para el arroz envasado orientado a la exportación y el basmati de marca. En mayo de 2026, Tilda expandió su programa de basmati sostenible a 3.840 granjas y reportó una reducción anual de 36.900 millones de litros en el uso de agua de riego, brindando a las principales marcas métricas operativas que pueden traducir en declaraciones en el envase y requisitos de los minoristas. El capital también se está moviendo hacia la trazabilidad y la digitalización agrícola: Rize recaudó 31 millones de USD en julio de 2026 para expandir sistemas de agricultura sostenible habilitados por IA y trazabilidad de exportación en todo el Sudeste Asiático, y ya ha enviado 1.500 toneladas métricas de arroz trazable de bajas emisiones a compradores en Europa, Canadá, Australia y Singapur. En el Sudeste Asiático, el arroz envasado de marca también puede conectarse con cadenas públicas de nutrición mediante compras estructuradas; Pandawa Agri y Danone Indonesia integraron el ecosistema RiceVitalize en el programa Makan Bergizi Gratis del gobierno indonesio para las cadenas de suministro de comidas escolares.
Desarrollos recientes del sector
- Julio de 2026: KRBL Limited lanzó el Kit India Gate Classic Biryani. El lanzamiento expande el segmento de conveniencia del arroz envasado. La iniciativa refuerza el foso competitivo de la marca India Gate y respalda la categoría nacional de kits de masala para biryani.
- Junio de 2026: KRBL Limited lanzó Poha bajo la marca India Gate. El lanzamiento amplía la presencia en la categoría de productos básicos dentro del portafolio de arroz envasado. Amplía la mezcla de productos para captar ocasiones de desayuno y meriendas, con el objetivo de aumentar la participación en la oferta de productos básicos.
- Abril de 2026: Riviana Foods Inc. lanzó Success Boil-in-Bag Sticky Rice para el mercado del este de EE. UU. El lanzamiento expande el portafolio de listos para calentar en bolsa hervible en la costa este de EE. UU. Fortalece la distribución regional de Riviana en canales de mercado clave.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye el arroz vendido en forma envasada para uso doméstico y de foodservice, a través de canales de comercio moderno y en línea, y valorado en el punto de venta en cada país.
Exclusiones del alcance: Los elementos excluidos suelen incluir el arroz suelto sin envasar vendido en mercados abiertos y los productos alimenticios donde el arroz es solo un ingrediente menor (como las comidas listas para consumir).
Descripción general de la segmentación
- Por Tamaño de Grano
- Arroz de Grano Corto
- Arroz de Grano Medio
- Arroz de Grano Largo
- Por Tipo de Arroz
- Arroz Blanco
- Arroz Integral
- Arroz Basmati
- Otros
- Por Naturaleza
- Convencional
- Orgánico
- Por Categoría
- Arroz Crudo
- Arroz Parbolizado
- Arroz Listo para Calentar/Listo para Comer
- Por Canal de Distribución
- Canal Horeca
- Canal Fuera del Hogar
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el contexto de oferta y demanda en torno al arroz que puede fluir de manera realista hacia formatos envasados. Utilizamos fuentes públicas como FAOSTAT, USDA PSD, ITC Trade Map, UN Comtrade y determinadas oficinas nacionales de estadística para comprender la producción, las importaciones y las exportaciones, y para confirmar la dirección del consumo por país.
A continuación, verificamos cómo la dinámica del envasado y el comercio minorista podría desplazar el valor, utilizando fuentes como los aranceles aduaneros, las normas gubernamentales de seguridad alimentaria y etiquetado, y publicaciones de asociaciones comerciales de cereales y alimentos envasados. También utilizamos informes anuales de empresas, presentaciones a inversores y artículos de prensa de reputación para mapear la presencia de marcas y las diferencias en las rutas al mercado. Cuando faltan detalles financieros, cubrimos las brechas utilizando suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envío cuando es pertinente. Los ejemplos aquí enumerados son ilustrativos y no exhaustivos, y se consultaron referencias adicionales para validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales sobre lo que realmente se vende como arroz envasado, cómo se mueven los tamaños de envase y las bandas de precio, y cómo varían los márgenes de distribución según el canal. Hablamos con una combinación de fabricantes, distribuidores, minoristas y especialistas en categorías en las principales regiones consumidoras, de modo que los insumos del modelo reflejen patrones de compra observados y no solo estadísticas comerciales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos: 13% | APAC: 42% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Actores más pequeños: 16% | Gerentes: 60% | Américas: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una reconstrucción del conjunto de demanda de arriba hacia abajo, donde la producción, los flujos comerciales y el consumo aparente se acotan a la participación que se vende a través de formatos envasados por país y canal. Esto luego se traduce en valor utilizando bandas de precios minoristas y mayoristas observadas por tipo de arroz y tamaño de envase, con ajustes por márgenes de canal e impuestos cuando corresponda.
Para mantener realistas los totales, los corroboramos con verificaciones selectivas de abajo hacia arriba, como agregar SKU de marca y de marca privada muestreados en los canales clave y aplicar la lógica de precio de venta promedio (ASP) por volumen para un conjunto reducido de mercados representativos, seguido de ajustes cuando la brecha persiste. Los insumos que más comúnmente modifican el modelo incluyen la participación envasada del consumo total de arroz, los cambios hacia variedades premium (como el basmati y el jazmín), la combinación de tamaños de envase, la penetración del comercio moderno y el comercio electrónico, y la dependencia de importaciones para tipos específicos de arroz.
El pronóstico se realiza mediante análisis de escenarios respaldado por suavizado de tendencias, donde impulsores como el crecimiento del ingreso, la urbanización, la expansión minorista y los ciclos de precios del arroz se vinculan con la participación envasada y la progresión de precios. Cuando las respuestas primarias difieren según el país, aplicamos un punto medio conservador y documentamos el supuesto para que los pasos puedan repetirse y revisarse posteriormente.
Validación de datos y ciclo de actualización
Se aplican controles en múltiples etapas para que los resultados no dependan de un único conjunto de datos o supuesto. Comparamos los totales modelados con señales independientes como los totales comerciales, la razonabilidad del consumo per cápita, los rangos de movimiento de precios y la participación envasada implícita, y luego se revisan los valores atípicos antes de la aprobación final.
Si una variación es grande, el impulsor se rastrea hasta uno de los insumos clave y se revalida mediante seguimiento adicional o extracciones adicionales de datos públicos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos (como cambios de política, grandes shocks de precios o restricciones comerciales). Antes de la entrega, un analista completa una revisión final para garantizar que se reflejen los últimos datos y que los supuestos se mantengan coherentes.
Tamaño del mercado de arroz envasado de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados para el arroz envasado pueden parecer muy dispares porque la línea entre el arroz envasado minorista y el comercio más amplio de arroz no es consistente entre fuentes, y los supuestos de precios también varían según el canal y la geografía. Las diferencias también surgen cuando una estimación se construye solo a partir del valor minorista, y otra incluye la conversión de foodservice o de granel a envasado.
Las verificaciones de flujos comerciales, la validación de la participación envasada a partir de entrevistas y las revisiones de bandas de precio a nivel de SKU son los puntos de evidencia que conectan a Mordor Intelligence con la demanda de formatos envasados (incluidos los envases para foodservice) en lugar del consumo total de arroz. Las brechas suelen provenir de contabilizar el arroz suelto vendido a través de mercados tradicionales, mezclar formas de arroz adyacentes de manera diferente, o aplicar una única sincronización de moneda y estructura de márgenes en muchos países.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 157,29 mil millones de USD (2026) | |
| Revista Comercial A | 67,55 mil millones de USD (2024) | A menudo delimitado como solo arroz minorista preenvasado, lo que tiende a excluir partes de la demanda de foodservice y puede subestimar el valor en mercados donde el envasado ocurre aguas abajo de la importación o el molido. |
| Portal de la Industria B | 33,16 mil millones de USD (2025) | Típicamente refleja un conjunto más reducido de productos y regiones de arroz envasado, y puede depender de precios simplificados que no capturan completamente la combinación de variedades premium y los márgenes de canal. |
Al observar la tabla, la dispersión se explica principalmente por lo que se cuenta como arroz envasado y cómo se construye el valor a partir de los precios y los canales. Cuando el alcance se restringe a SKU envasados exclusivamente minoristas o a geografías limitadas, el total naturalmente disminuye, incluso si se citan tendencias de consumo similares. Nuestro método sigue siendo repetible porque la cifra final puede rastrearse hasta la participación envasada, las bandas de precios y las consolidaciones por país que se verifican durante las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál será el volumen global de ventas de arroz envasado en 2031?
Se proyecta que el mercado de arroz envasado alcance los 197.950 millones de USD en 2031, lo que refleja una CAGR del 4,72% desde 2026.
¿Qué segmento de tamaño de grano se está expandiendo más rápidamente?
El arroz de grano corto está preparado para el mayor crecimiento, avanzando a una CAGR del 5,02% hasta 2031 debido a la demanda de sushi y postres.
¿Qué impulsa el cambio hacia los paquetes de arroz listo para comer?
Los estilos de vida urbanos favorecen la conveniencia; las tazas aptas para microondas y las bolsas estables en estante reducen el tiempo de cocción y han impulsado una CAGR del 5,24% en la categoría lista para calentar.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que Oriente Medio y África se expanda a una CAGR del 5,88% hasta 2031, respaldado por el crecimiento de la población y la mejora de las redes de distribución.
Última actualización de la página el:



