
Tamaño y Cuota del Mercado de Dispositivos Viscoelásticos Oftálmicos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 521.16 Millones de dólares |
| Tamaño del Mercado (2032) | 712.02 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.44 % |
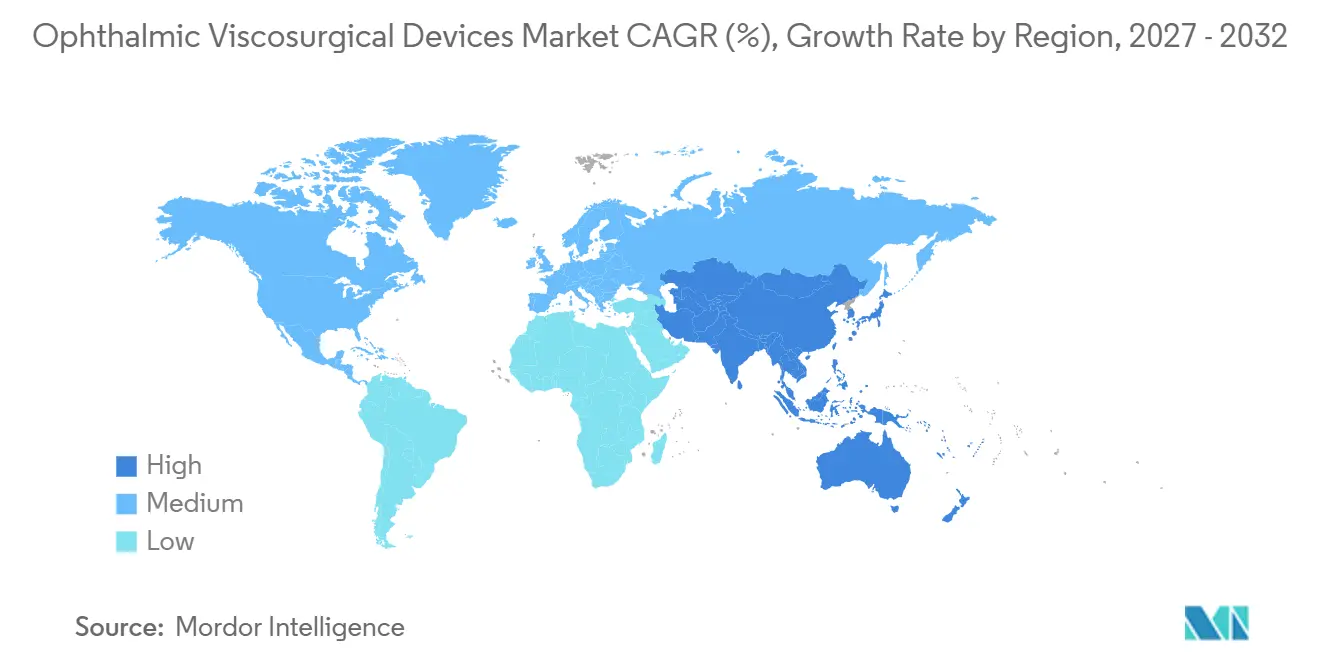
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
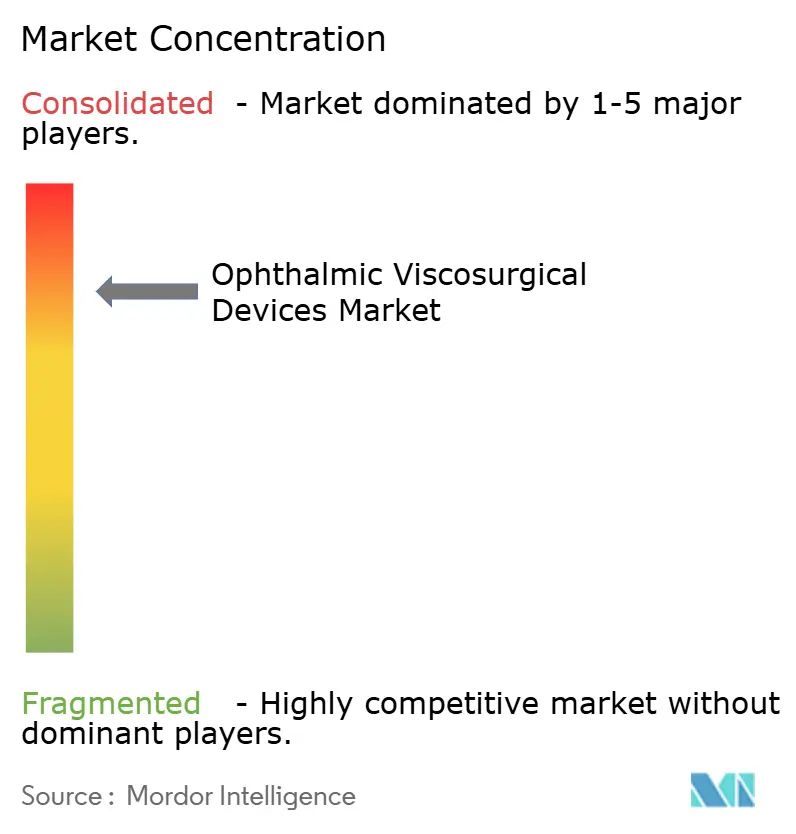
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Viscoelásticos Oftálmicos por Mordor Intelligence
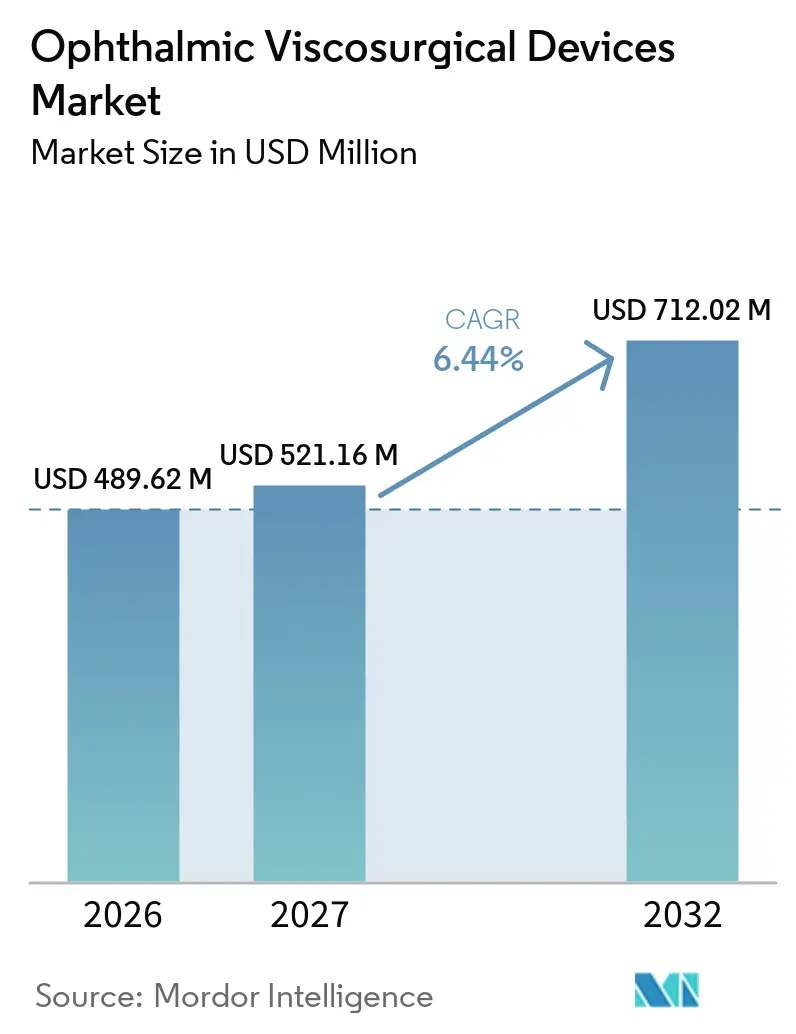
El tamaño del Mercado de Dispositivos Viscoelásticos Oftálmicos fue valorado en 489,62 millones de USD en 2026 y se estima que crecerá desde 521,16 millones de USD en 2027 hasta alcanzar 712,02 millones de USD en 2032, a una CAGR del 6,44% durante el período de pronóstico (2027-2032).
El aumento global en el número de procedimientos de cataratas, la adopción más amplia de la cirugía de glaucoma mínimamente invasiva y las actualizaciones constantes de las plataformas premium de segmento anterior se combinan para elevar tanto los volúmenes unitarios como los precios de venta promedio. Los hospitales en sistemas de salud maduros continúan ampliando los horarios de quirófano para atender las listas de espera de cataratas, mientras que los centros quirúrgicos ambulatorios (ASC) impulsan ganancias de rendimiento que favorecen los envases de viscoelástico de un solo uso. Los cirujanos están consolidando sus compras en torno a formulaciones de múltiples propiedades que alternan entre comportamiento dispersivo y cohesivo, fortaleciendo el papel de los kits de procedimiento completo. Los criterios medioambientales están comenzando a influir en las licitaciones, lo que lleva a los fabricantes a publicar análisis de ciclo de vida y renovar los envases como palanca competitiva.
Conclusiones Clave del Informe
- Por tipo de producto, los agentes dispersivos lideraron con el 37,33% de la participación del mercado de dispositivos viscoelásticos oftálmicos en 2026, mientras que se prevé que los agentes viscoadaptativos registren la CAGR más rápida del 7,59% hasta 2032.
- Por fuente, el ácido hialurónico derivado de bacterias capturó el 39,02% de la participación del tamaño del mercado de dispositivos viscoelásticos oftálmicos en 2026; se prevé que los grados semisintéticos/de fermentación se expandan a una CAGR del 8,74% hasta 2032.
- Por aplicación, la cirugía de cataratas representó el 50,17% del tamaño del mercado de dispositivos viscoelásticos oftálmicos en 2026, mientras que los procedimientos de glaucoma exhiben la CAGR más alta del 6,47% hasta 2032.
- Por usuario final, los hospitales mantuvieron una participación de ingresos del 59,74% en 2026; los ASC representan el canal de más rápido crecimiento con una CAGR del 8,06% hasta 2032.
- Por geografía, América del Norte mantuvo una participación de ingresos del 37,58% en 2026; Asia-Pacífico representa la región de más rápido crecimiento con una CAGR del 7,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la población propensa a cataratas | +1.3% | Global (alto en América del Norte y Europa) | Largo plazo (≥ 4 años) |
| Complicaciones oculares vinculadas a la diabetes | +1.0% | América del Norte y Asia-Pacífico | Medio plazo (2-4 años) |
| Evolución tecnológica en plataformas de faco, femto y MIGS | +0.9% | Tres regiones (NA, UE, APAC) | Corto plazo (≤ 2 años) |
| Crecimiento de los ASC y programas de prevención de la ceguera | +0.8% | Estados Unidos y Asia | Corto plazo (≤ 2 años) |
| Aumento del gasto sanitario y reembolso de cataratas | +0.7% | Mercados de la OCDE y grandes economías emergentes | Medio plazo (2-4 años) |
| Fermentación de precisión de HA de alto peso molecular | +0.6% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Demográfica del Segmento de Ancianos Propensos a Cataratas
Los años de vida ajustados por discapacidad perdidos a causa de cataratas aumentaron de 6,68 millones en 2019 a 7,1 millones en 2021 y podrían superar los 7,5 millones en 2025 si las tendencias de incidencia se mantienen[1]. Un metaanálisis de 2024 registró 17 millones de personas ciegas y 83,5 millones con discapacidad visual moderada a grave por cataratas en 2020. Los hospitales en países de altos ingresos se enfrentan ahora a listas de espera medianas de seis semanas para los slots de extracción, lo que infla directamente el uso de referencia de las jeringas viscoelásticas. Cada año adicional de esperanza de vida amplía el embudo quirúrgico, asegurando que el mercado de dispositivos viscoelásticos oftálmicos siga superando al sector más amplio de consumibles de oftalmología. Las reservas anticipadas publicadas a principios de 2025 subrayan la demanda no satisfecha, lo que implica una mayor incorporación de dispositivos incluso cuando la dosificación por procedimiento permanece constante.
Incidencia Creciente de Complicaciones Oculares Vinculadas a la Diabetes
Los adultos con diabetes desarrollan cataratas de forma más temprana y agresiva que sus pares no diabéticos, adelantando la edad de la primera cirugía y prolongando la exposición de por vida a los viscoelásticos. La detección temprana rutinaria eleva las tasas de intervención que se extienden a las indicaciones de glaucoma y vitrectomía. Los fabricantes ahora enfatizan fórmulas que moderan los picos de presión intraocular postoperatoria, posicionando dichos atributos como diferenciadores clínicos. Los cirujanos que tratan a cohortes diabéticas más jóvenes prefieren los viscoadaptativos que preservan la integridad endotelial, reforzando la demanda del segmento premium. El mercado de dispositivos viscoelásticos oftálmicos se beneficia, por lo tanto, de una doble ventaja: cohortes de pacientes más grandes y una mezcla de productos de mayor valor.
Evolución Tecnológica en Plataformas de Faco, Femto y MIGS
La cirugía de cataratas asistida por láser de femtosegundo produce turbulencias de microburbujas que amenazan el endotelio corneal sin amortiguación de alto peso molecular. A medida que las puntas de microincisión entran en uso generalizado, los cirujanos demandan mezclas viscoadaptivas que mantengan la profundidad de la cámara pero evacuen los detritos con rapidez. El rápido crecimiento de los procedimientos de MIGS intensifica las demandas de viscoelásticos ultraclaro y con bajo contenido de partículas que no obstruyan las vistas gonioscopicas. Estos avances en las plataformas elevan las expectativas de rendimiento y consolidan el mercado de dispositivos viscoelásticos oftálmicos como un caso de crecimiento excepcional entre los suministros quirúrgicos de un solo uso.
Crecimiento de la Capacidad Quirúrgica a través de los ASC y los Programas Nacionales de Prevención de la Ceguera
Los ASC realizan ahora casi una de cada cinco operaciones de cataratas financiadas por Medicare en los Estados Unidos. Los menores costes generales aceleran la recuperación de la inversión en equipos premium, fomentando la adopción de agentes viscoelásticos oftálmicos de alto rendimiento que reducen el tiempo en silla. En toda Asia, las campañas de cataratas respaldadas por el gobierno equipan a las unidades de alcance con kits compactos que incluyen jeringas viscoelásticas precargadas, generando pedidos masivos durante los días quirúrgicos de alto volumen. Esta concentración temporal de la demanda ayuda a los fabricantes a planificar los ciclos de producción y a suavizar los ciclos de inventario para el mercado de dispositivos viscoelásticos oftálmicos.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad al precio y límites de reembolso | –0.7% | Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Técnicas quirúrgicas con bajo uso de OVD o sin OVD | –0.5% | Centros globales de alto volumen | Medio plazo (2-4 años) |
| Escrutinio regulatorio estricto | –0.4% | Global (especialmente UE y EE. UU.) | Largo plazo (≥ 4 años) |
| Costes de gestión de residuos medioambientales | –0.3% | Europa y América del Norte | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al Precio y Límites de Reembolso en los Grados Premium de OVD
Los pagos de los ASC están vinculados al calendario hospitalario de pacientes ambulatorios, agrupando los costes viscoelásticos en paquetes de reembolso más amplios de cataratas. Cuando los techos de pago comprimen los márgenes, los equipos de compras se inclinan hacia formulaciones de nivel medio o negocian descuentos por volumen. Los hospitales europeos que operan bajo presupuestos basados en el valor exigen datos revisados por pares sobre la pérdida de células endoteliales antes de aprobar actualizaciones más costosas, favoreciendo a las empresas que financian sólidos programas de apoyo clínico. Esta compresión del reembolso modera la expansión de la combinación premium dentro del mercado de dispositivos viscoelásticos oftálmicos sin frenar el crecimiento general del volumen.
Disponibilidad de Técnicas Quirúrgicas con Bajo Uso de OVD o sin OVD
Los nuevos sistemas de fluidos estabilizan la cámara anterior con solución salina equilibrada, reduciendo el volumen de viscoelástico por caso. Las auditorías piloto muestran recortes tangibles, aunque los cirujanos siguen dependiendo de los OVD para las fases de capsulorrexis e implantación del cristalino. La cirugía de cataratas bilateral secuencial inmediata promete eficiencias por paciente, pero habitualmente exige paquetes de un solo uso independientes para el control de riesgos, compensando parcialmente las disminuciones del consumo. El efecto neto es una moderación gradual, no precipitada, de la demanda dentro del mercado de dispositivos viscoelásticos oftálmicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
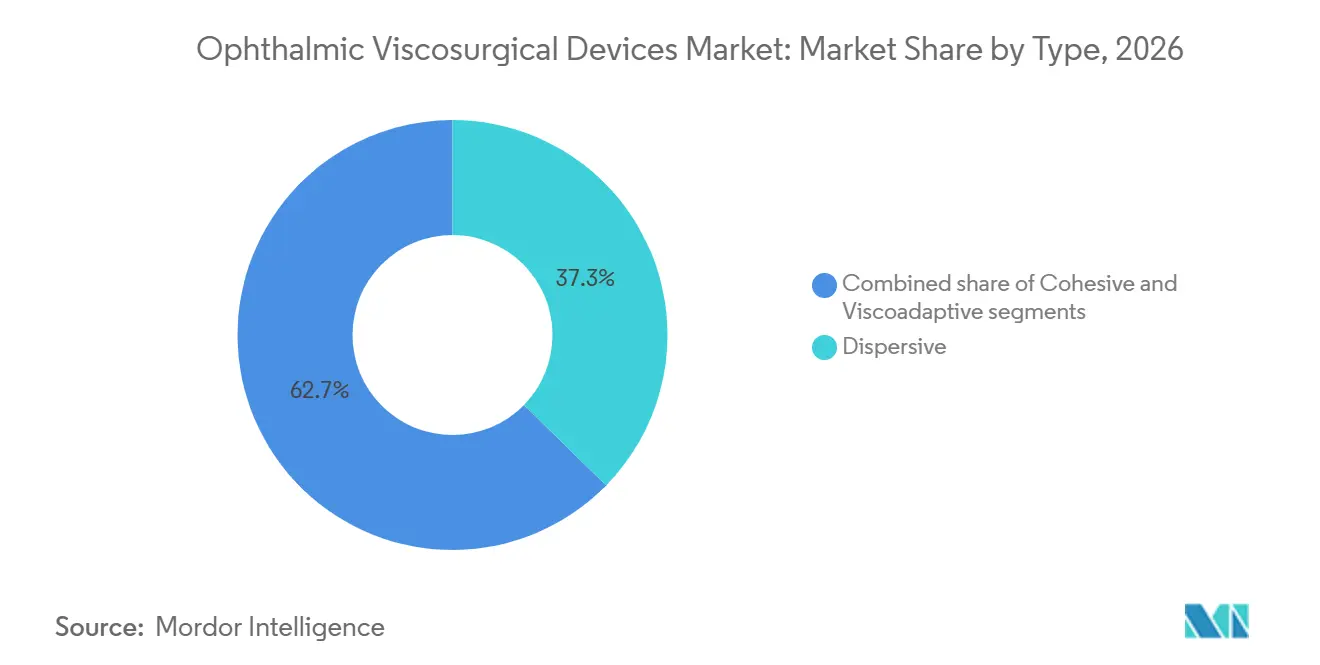
Los Agentes Dispersivos Dominan, los Viscoadaptativos se AceleranLos agentes dispersivos representaron la mayor participación del 37,33% del tamaño del mercado de dispositivos viscoelásticos oftálmicos en 2026, beneficiándose de su capacidad para recubrir tejidos delicados durante la desintegración del núcleo. Los cirujanos gestionan presentaciones complejas de cataratas —pseudoexfoliación, cámaras poco profundas, casos post-LASIK— alternando OVD dispersivos y cohesivos dentro de un mismo procedimiento, lo que eleva el volumen por caso. Los innovadores ahora incorporan aditivos antioxidantes en las formulaciones dispersivas, defendiendo los puntos de precio incluso en licitaciones sensibles al costo.
Las mezclas viscoadaptativas se expanden más rápidamente a una CAGR del 7,59% hasta 2032, impulsadas por casos de lentes intraoculares (LIO) premium que exigen una protección endotelial superior. Estos agentes se comportan de manera cohesiva bajo baja cizalladura y se dispersan bajo alto flujo, manteniendo la estabilidad de la cámara durante la facoemulsificación o la fragmentación por femtosegundo. Los fabricantes vinculan las jeringas viscoadaptativas a sistemas de inyectores, consolidando la fidelidad del cirujano y profundizando la penetración en el mercado de dispositivos viscoelásticos oftálmicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Fuente:
El Ácido Hialurónico Biológico Lidera, los Grados de Fermentación Ganan TerrenoEl ácido hialurónico derivado de bacterias aseguró el 39,02% de la participación del mercado de dispositivos viscoelásticos oftálmicos en 2026, valorado por su longitud de cadena consistente y baja inmunogenicidad. Los hospitales alinean estos productos con cuadros de mando de sostenibilidad que favorecen el abastecimiento libre de animales. La fiabilidad del suministro consolida aún más el liderazgo del segmento.
Los grados semisintéticos/de fermentación están previstos para una CAGR del 8,74% hasta 2032. La fermentación permite una escalabilidad rápida y un control preciso del peso molecular, lo que posibilita mezclas personalizadas para casos combinados de cataratas y glaucoma. Los equipos de adquisición valoran el aislamiento frente a los impactos de enfermedades del ganado, lo que aumenta el atractivo estratégico de las rutas de fermentación dentro del mercado de dispositivos viscoelásticos oftálmicos. Las fuentes de origen animal mantienen una posición por precio, pero están cediendo terreno a medida que los reguladores respaldan la reducción de proteínas animales.
Por Aplicación:
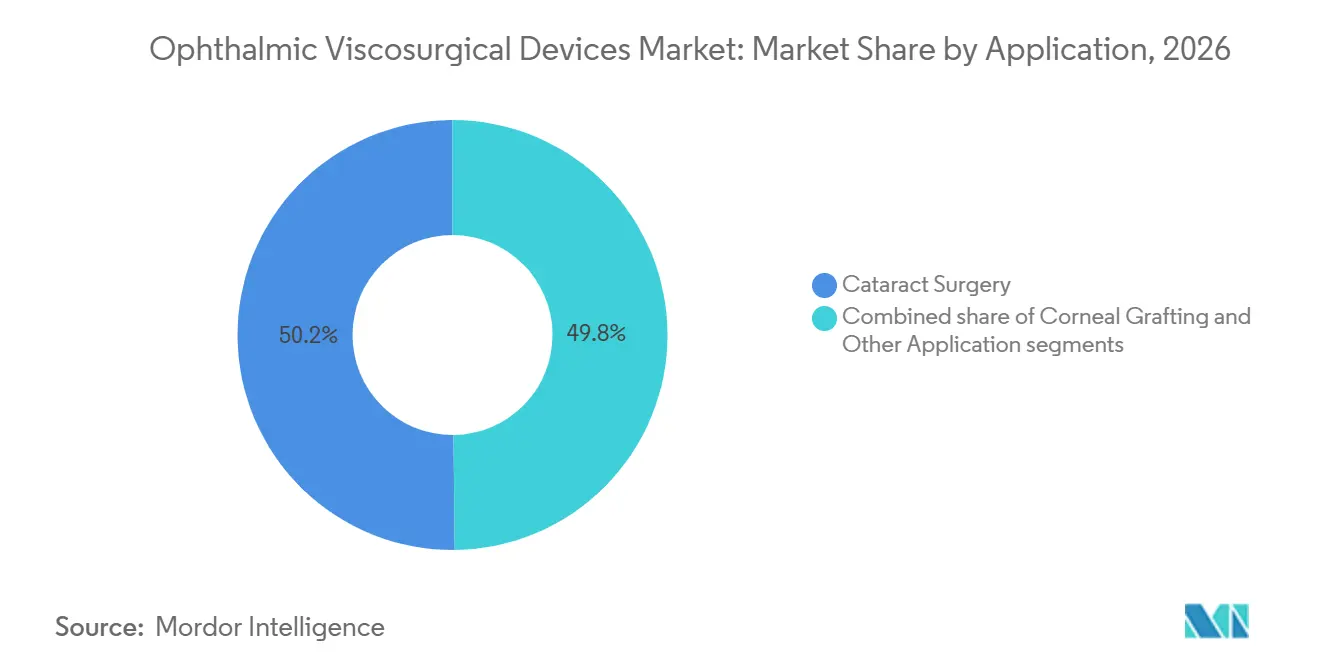
Las Cataratas Siguen siendo el Motor Principal, el Glaucoma EmergeLa cirugía de cataratas generó el 50,17% del tamaño del mercado de dispositivos viscoelásticos oftálmicos en 2026. Los volúmenes de procedimientos en los Estados Unidos superan los 4 millones anuales y se dirigen hacia los 6 millones para 2030. Cada caso de cataratas consume al menos una jeringa, lo que ancla la demanda base. Los hospitales ahora programan listas vespertinas extendidas para reducir los tiempos de espera, un cambio operativo que eleva aún más el consumo de jeringas.
Los procedimientos de glaucoma contribuyen con una participación absoluta menor, pero muestran la CAGR más sólida del 6,47% hasta 2032. La cirugía de glaucoma microinvasiva depende de la administración precisa de viscoelástico para proteger las estructuras del ángulo, lo que impulsa a los comités de formulario a almacenar reologías especializadas. Los programas de detección diagnóstica detectan la enfermedad de manera más temprana, ampliando el grupo de pacientes potenciales y orientando el mercado de dispositivos viscoelásticos oftálmicos hacia una mayor diversidad de procedimientos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Usuario Final:
Los Hospitales Anclan la Demanda, los ASC se AceleranLos hospitales mantuvieron el 59,74% de la participación del mercado de dispositivos viscoelásticos oftálmicos en 2026, ya que gestionan casos complejos y lideran la adopción de viscoadaptativos premium. Las compras centralizadas en redes de múltiples estados garantizan la continuidad del suministro, reforzando las marcas establecidas. Los hospitales universitarios también realizan ensayos comparativos que dan forma a los formularios regionales, orientando indirectamente las preferencias del mercado.
Los ASC registran la CAGR más rápida del 8,06% hasta 2032, impulsados por un incremento interanual del 15,41% en los pagos de Medicare en 2023. Su enfoque en la eficiencia inclina la selección de productos hacia envases de un solo uso que reducen el tiempo de rotación. Las clínicas especializadas mantienen una presencia estable al atender a cohortes premium o complejas, y los consultorios quirúrgicos incipientes podrían generar un micronivel de jeringas viscoelásticas compactas, añadiendo matices al mercado de dispositivos viscoelásticos oftálmicos.
Análisis Geográfico
Mercado de Dispositivos Viscoelásticos Oftálmicos en América del Norte
América del Norte representó el 37,58% del tamaño del mercado global de dispositivos viscoelásticos oftálmicos en 2026, respaldada por un sólido reembolso y una densa distribución de oftalmólogos. Medicare confirma la extracción de cataratas como el episodio quirúrgico principal en los ASC con aproximadamente el 19% del volumen. Casi el 27,8% de los adultos estadounidenses de 71 años o más reportan deterioro visual, lo que refuerza la carga quirúrgica. Los acuerdos de compra agrupados que vinculan el viscoelástico con las puntas de facoemulsificación e inyectores de LIO están ganando terreno, consolidando la fidelización de proveedores.
Mercado de Dispositivos Viscoelásticos Oftálmicos en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta del 7,68% hasta 2032. La expansión del seguro médico en China e India impulsa la penetración de cataratas, mientras que las instalaciones provinciales hacen la transición a plataformas de femtosegundo que requieren viscoelásticos avanzados. Las encuestas del suroeste de China revelan una proporción creciente de pacientes con cataratas con cirugía refractiva previa o alta miopía. A medida que el reembolso comienza a reconocer las LIO premium, los viscoadaptativos de doble acción capturan la preferencia del cirujano, elevando la combinación regional y dirigiendo los ingresos incrementales hacia el mercado de dispositivos viscoelásticos oftálmicos.
Mercado de Dispositivos Viscoelásticos Oftálmicos en Europa
Europa mantiene una base considerable, aunque enfrenta una contratación basada en valor más estricta. Los hospitales exigen datos comparativos de pérdida de células endoteliales antes de aprobar actualizaciones premium, lo que favorece a las empresas con sólidos presupuestos de evidencia clínica. Las sociedades regionales promueven las instrucciones de uso electrónicas, con el objetivo de reducir las emisiones del embalaje de lentes intraoculares en un 67%. El cumplimiento temprano con el embalaje ecológico certificado puede mejorar las puntuaciones en licitaciones y preservar la cuota en el mercado de dispositivos viscoelásticos oftálmicos.
Panorama regulatorio
Los dispositivos viscoquirúrgicos oftálmicos (OVD) se alinean con la norma ISO 15798:2022, que define los requisitos de seguridad, rendimiento, evaluación y etiquetado, y que los fabricantes utilizan comúnmente para estructurar la documentación técnica y las pruebas. En la Unión Europea, los OVD se rigen por el Reglamento (UE) 2017/745 (MDR), donde el cumplimiento de los Requisitos Generales de Seguridad y Rendimiento y la evidencia clínica defendible influyen en el acceso y en las actualizaciones continuas del ciclo de vida.
En Estados Unidos, los OVD están regulados por la FDA y generalmente se gestionan a través del marco de Aprobación Previa a la Comercialización (PMA), por lo que los cambios de fabricación, proveedores y sitios requieren suplementos PMA. La actividad reciente de la FDA destaca esta intensidad de control del ciclo de vida: en febrero de 2026, Alcon recibió la aprobación de un suplemento PMA (P840064/S089) para un nuevo volumen de llenado de 0,75 mL para Viscoat, producido en la planta de LifeCore Biomedical, y en diciembre de 2025 y diciembre de 2024, Johnson & Johnson Surgical Vision obtuvo aprobaciones de suplementos PMA (P810031/S081 y P810031/S076) que cubren un proveedor alternativo para un componente del sistema de administración y una instalación de almacenamiento adicional para los productos Healon.
Panorama Competitivo
Aproximadamente el 65,0% de la cuota del mercado de dispositivos viscoelásticos oftálmicos reside en los cinco mayores productores, liderados por Alcon, Johnson & Johnson y Bausch + Lomb. La actualización de los mercados de capitales de Alcon en 2025 prometió inversión continua en viscoadaptativos de próxima generación integrados en sus paquetes quirúrgicos de microincisión. Las soluciones integradas elevan los costes de cambio para los hospitales que ya utilizan las consolas de Alcon.
Johnson & Johnson profundizó en su ecosistema de cataratas lanzando las LIO TECNIS Odyssey en 2024, junto con protocolos clínicos que destacan la reducción de la pérdida de células endoteliales cuando se implantan con viscoelásticos de marca propia. Los programas de apoyo a los cirujanos y la evidencia del mundo real consolidan la demanda continua, reforzando la posición de Johnson en el mercado de dispositivos viscoelásticos oftálmicos.
Bausch + Lomb agudizó la diferenciación introduciendo los sistemas de doble acción ClearVisc y Totalvisc que combinan ácido hialurónico con sorbitol antioxidante. Los documentos presentados ante la SEC confirman un giro estratégico hacia las franquicias de superficie ocular y quirúrgica. Empresas de nicho como Seikagaku explotan cadenas de ácido hialurónico propietarias para preservar la lubricidad bajo alta cizalladura, manteniendo la fidelidad en Japón y determinados territorios de exportación.
Líderes de la Industria de Dispositivos Viscoelásticos Oftálmicos
-
Carl Zeiss Meditec AG
-
Bausch & Lomb Incorporated
-
Rayner Intraocular Lenses Limited
-
Alcon AG
-
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Viscoelásticos Oftálmicos Empresas cubiertas en este informe
- Alcon
- Johnson & Johnson
- Bausch + Lomb Inc.
- Carl Zeiss
- Beckton Dickinson
- Rayner Intraocular Lenses Ltd.
- Bohus Biotech
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical
- Advin Health Care
- MicroSurgical Technology (MST)
- Lifecore Biomedical
- Contamac Ltd.
Lea el análisis de las empresas de dispositivos viscoelásticos oftálmicos
Oportunidades de mercado y perspectivas futuras
La gestión del ciclo de vida y la optimización de SKU generan espacio a corto plazo mientras los centros quirúrgicos equilibran las limitaciones de inventario con el aumento del rendimiento. Las aprobaciones de la FDA para cambios de fabricación y configuración muestran dónde los proveedores están reduciendo la fricción en los flujos de trabajo de hospitales y ASC, incluida la aprobación del suplemento PMA de Alcon en febrero de 2026, que permite un nuevo volumen de llenado de 0,75 mL para Viscoat en LifeCore Biomedical. Esto respalda tamaños de envase específicos por procedimiento y entorno, incluidos los kits de un solo uso para el procedimiento completo, que pueden mejorar la rotación mientras se mantienen alineados con los controles de costos impulsados por el reembolso.
La expansión de la cartera y de los canales es otro vector de oportunidad, especialmente donde los ecosistemas de cataratas se están ampliando mediante derechos comerciales y ofertas agrupadas. El anuncio de Rayner en marzo de 2026 sobre la adquisición de los derechos de distribución en EE. UU. de Anikavisc indica que el acceso a productos OVD establecidos se está tratando como una palanca estratégica junto con las lentes intraoculares y las plataformas para cataratas, fortaleciendo las vías de venta cruzada con las cuentas de los cirujanos. Al mismo tiempo, la flexibilidad de la cadena de suministro reconocida por la FDA, como la aprobación del suplemento PMA de Johnson & Johnson Surgical Vision en diciembre de 2025 para un proveedor alternativo de un componente de administración de Healon, subraya la demanda de un abastecimiento resiliente y opciones de procesos validados que reducen el riesgo de interrupción para los programas de alto volumen de cataratas y MIGS.
Desarrollos recientes de la industria en Mercado de Dispositivos Viscoelásticos Oftálmicos
- Junio de 2026: Carl Zeiss Meditec reportó implantaciones clínicas tempranas exitosas de su lente intraocular tórica AT LUCIA 721P. La expansión de los flujos de trabajo premium para cataratas puede aumentar la demanda de consumibles estrechamente integrados, reforzando el papel de la selección de OVD dentro de los ecosistemas quirúrgicos de extremo a extremo.
- Marzo de 2026: Rayner anunció la adquisición de los derechos de distribución en EE. UU. de Anikavisc, ampliando su acceso a la categoría de dispositivos viscoquirúrgicos oftálmicos. El movimiento fortalece la capacidad de Rayner para agrupar consumibles de cirugía de cataratas con su cartera de lentes intraoculares y profundizar las relaciones con las cuentas de cataratas de EE. UU.
- Septiembre de 2024: Johnson & Johnson amplió su cartera de lentes intraoculares correctoras de presbicia TECNIS Odyssey en Estados Unidos, respaldada por la orientación de la empresa que combina los protocolos de implantación con OVD viscoadaptativos de marca. Este tipo de extensión de cartera respalda el arrastre de consumibles quirúrgicos adyacentes utilizados en casos de lentes intraoculares premium.
Mercado de Dispositivos Viscoelásticos Oftálmicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los dispositivos viscoelásticos oftálmicos utilizados durante las cirugías oculares para mantener el espacio y proteger los tejidos sensibles en la cámara anterior, y se mide como los ingresos provenientes de los productos OVD vendidos a hospitales, clínicas oftalmológicas y centros quirúrgicos.
Exclusiones del alcance: Se excluyen los equipos quirúrgicos, las lentes intraoculares, los productos farmacéuticos y las gotas posoperatorias que no se comercializan como productos OVD.
Descripción General de la Segmentación
- Por Tipo
- Cohesivo
- Dispersivo
- Viscoadaptivo
- Por Fuente
- Biológico (HA Derivado de Bacterias)
- Animal (Cresta de Gallo, Porcino, Bovino)
- Semisintético / Basado en Fermentación
- Por Aplicación
- Cirugía de Cataratas
- Injerto Corneal / Queratoplastia
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Clínicas Oftálmicas Especializadas
- Centros de Cirugía Ambulatoria (ASC)
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para precisar el contexto clínico y de procedimientos donde los OVD se utilizan de manera rutinaria. Generalmente nos apoyamos en fuentes públicas como los recursos de la Organización Mundial de la Salud sobre cataratas y salud ocular, las estadísticas relacionadas con la visión de los Centros para el Control y la Prevención de Enfermedades, las publicaciones de los Institutos Nacionales de Salud y los indicadores de salud de la OCDE para comprender las señales de crecimiento de los procedimientos. Para el contexto regulatorio y de productos, también analizamos las bases de datos y el material de orientación de la Administración de Alimentos y Medicamentos, junto con revistas de oftalmología revisadas por pares que explican los patrones de uso de OVD y los tipos de materiales.
Luego incorporamos presentaciones de empresas, presentaciones para inversores, prensa de reputación y sitios web de asociaciones para mapear el posicionamiento del lado de la oferta y las vías de distribución por región. Donde persisten brechas, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, seguimiento de noticias y finanzas, y bases de datos de patentes para verificar las líneas de productos y la actividad manufacturera principal. Las fuentes enumeradas son meramente ilustrativas, y revisamos muchas referencias públicas adicionales para recopilar, validar y aclarar los supuestos finales.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con partes interesadas como cirujanos oftalmólogos, equipos de adquisición hospitalaria, administradores de centros quirúrgicos ambulatorios y líderes de ventas a nivel de distribuidor. Dado que los volúmenes de cirugía de cataratas y las realidades de reembolso difieren según la geografía, cubrimos las principales regiones de demanda y utilizamos estas conversaciones para confirmar la utilización por procedimiento, los tamaños de envase típicos y cómo varían las preferencias de productos según los entornos quirúrgicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 13% | Asia-Pacífico: 45% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 27% | Europa, Oriente Medio y África: 33% |
| Actores menores: 15% | Gerentes: 60% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando una lógica descendente y ascendente, donde los grupos de demanda basados en procedimientos se reconstruyeron primero y luego se verificaron utilizando señales del lado de la oferta. En el enfoque descendente, vinculamos los volúmenes de cirugía oftálmica, la participación de los procedimientos de cataratas dentro del total de cirugías oculares y el uso típico de OVD por procedimiento para llegar al consumo regional, que luego se traduce en ingresos utilizando precios de venta promedio realistas. Para mantener el modelo práctico, enfatizamos algunos insumos clave, como el crecimiento de la cirugía de cataratas, las tendencias de envejecimiento de la población, la actividad de procedimientos de glaucoma e injerto corneal, los cambios en la combinación de productos entre el uso cohesivo y dispersivo, y los cambios en la participación de hospitales frente a centros quirúrgicos ambulatorios.
Esos resultados se corroboraron luego con aproximaciones ascendentes selectivas. Verificamos los ingresos utilizando rangos de precios muestreados, realizamos verificaciones de canal sobre el comportamiento de compra a nivel de envase y revisamos la presencia de proveedores por región principal. Donde aparecieron brechas de cobertura para países más pequeños o aplicaciones menores, aplicamos supuestos de referencia basados en la intensidad de procedimientos e indicadores de acceso a la atención médica, y luego los ajustamos durante la validación con expertos. Para el pronóstico, utilizamos principalmente análisis de escenarios anclados en el crecimiento de procedimientos y la progresión de precios, con supuestos refinados utilizando lo que los encuestados esperaban para las tendencias de utilización, los cambios en la combinación y la presión de adquisición durante los próximos años.
Validación de Datos y Ciclo de Actualización
La validación se realizó comparando los resultados del modelo con señales independientes, como la dirección del crecimiento de los procedimientos, los patrones de gasto en salud regional y si los precios implícitos se mantenían dentro de los rangos realistas reportados durante las entrevistas. Los valores atípicos fueron señalados, los factores subyacentes fueron verificados nuevamente y se completó una segunda revisión por parte de un analista antes de la aprobación final para garantizar que los problemas aritméticos y lógicos no se trasladaran a los totales finales. Si persistía una discrepancia material, se volvía a contactar a los encuestados para reconfirmar las tasas de utilización, los supuestos de combinación o el movimiento de precios.
El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando eventos significativos del mercado pueden modificar los volúmenes de procedimientos, la disponibilidad de productos o los precios. Antes de la entrega, se realiza una revisión final para garantizar que las últimas publicaciones públicas y los insumos primarios validados se reflejen en las cifras del mercado y en el pronóstico.
Comparación del Dimensionamiento del Mercado de Dispositivos Viscoelásticos Oftálmicos de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos viscoelásticos oftálmicos pueden parecer diferentes incluso cuando parecen describir el mismo grupo de productos, porque el grupo de procedimientos contabilizados y la lógica de precios no siempre están alineados. Las diferencias generalmente provienen de qué cirugías se incluyen, si la estimación refleja el uso real por procedimiento o un grupo de gasto en dispositivos más amplio, y cómo se aplican los supuestos de temporalidad de divisas e inflación.
Para los OVD específicamente, las brechas suelen aparecer cuando se utilizan modelos exclusivos de cataratas, o cuando un estudio combina consumibles oftálmicos adyacentes que siguen la misma ruta de adquisición. Otro factor común es el manejo del precio de venta promedio, ya que el uso de precios de lista en lugar de los precios reales de hospitales y distribuidores puede elevar los totales, y la combinación regional puede modificar los resultados si los centros ambulatorios están subcontabilizados. Estas decisiones ayudan a explicar por qué algunos valores de 2025 se sitúan por encima o por debajo de la cifra de 2026, incluso cuando las tasas de crecimiento parecen similares debido a un punto de partida diferente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 489,62 millones de USD (2026) | |
| Consultora Global A | 479,80 millones de USD (2025) | Utiliza una base de 2024 con una estimación de 2025 que puede ser sensible a los supuestos de crecimiento de procedimientos de principios de año y al momento de la conversión de divisas, lo que puede no coincidir con una recalibración de año posterior. |
| Editorial de Investigación B | 565,17 millones de USD (2025) | El valor más alto es coherente con un grupo de gasto más amplio y supuestos de precios realizados más agresivos, especialmente si los consumibles quirúrgicos adyacentes o una cobertura de aplicaciones más amplia se combinan en el total de OVD. |
La diferencia proviene principalmente de cómo se construye el grupo de procedimientos y cómo se traducen los precios en ingresos, más que de un único factor de crecimiento. Al vincular la demanda a las señales de procedimientos de cataratas, glaucoma e injerto corneal y manteniendo los precios de venta promedio alineados con lo que los compradores reportan pagar, el total del mercado se mantiene más cercano a insumos repetibles y verificables, que es el enfoque aplicado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos viscoelásticos oftálmicos?
El tamaño del mercado de dispositivos viscoelásticos oftálmicos se sitúa en 489,62 millones de USD en 2026 y se proyecta que alcance 712,02 millones de USD en 2032, reflejando una CAGR del 6,44%.
¿Qué tipo de producto tiene la mayor participación en 2026?
Los agentes dispersivos lideraron el mercado con una participación de ingresos del 37,33% en 2026.
¿Qué área de aplicación está creciendo más rápido?
Los ASC se centran en un alto rendimiento; su preferencia por paquetes viscoelásticos de un solo uso orientados a la eficiencia está impulsando una CAGR del 8,06% en este canal.
¿Cuán concentrado está el panorama competitivo?
Aproximadamente el 65,0% de los ingresos está en manos de los cinco principales actores, lo que arroja una puntuación de concentración de mercado de 8 sobre una escala de 10 puntos.
¿Qué mercado regional se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico avance a una CAGR del 7,68%, impulsado por la ampliación de la cobertura del seguro y la rápida adopción de plataformas premium de cataratas.