
Tamaño y Participación del Mercado de Pupilómetros
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
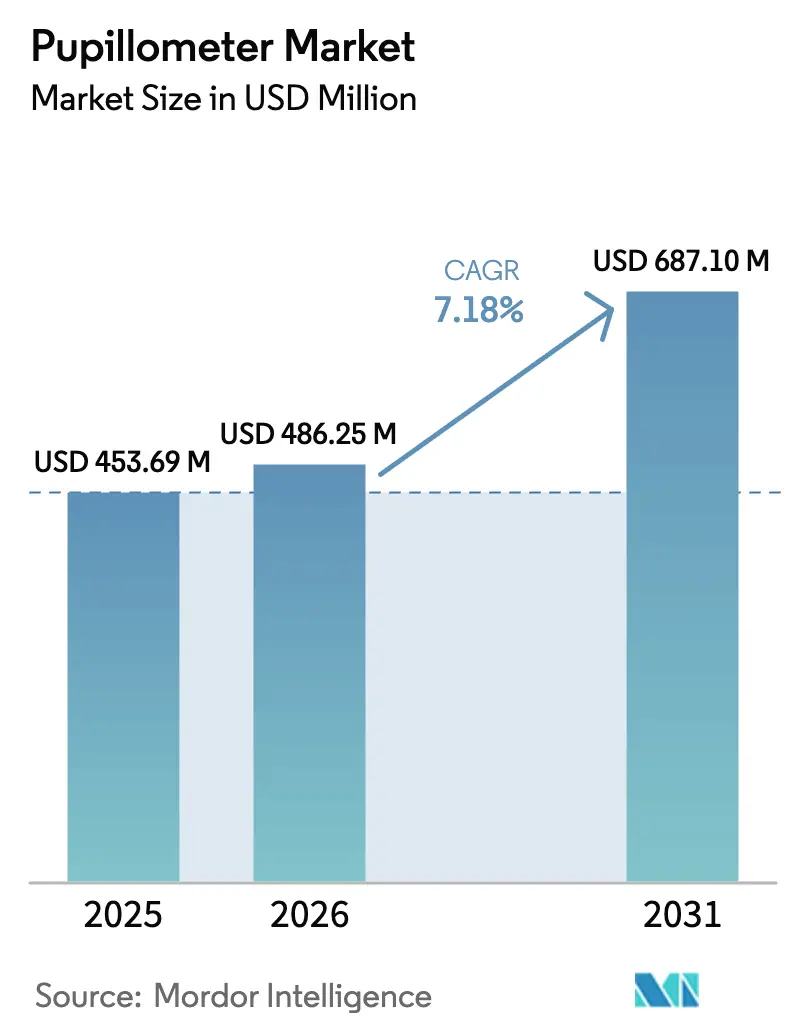
| Tamaño del Mercado (2026) | 486.25 Millones de dólares |
| Tamaño del Mercado (2031) | 687.1 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pupilómetros por Mordor Intelligence
El tamaño del mercado de pupilómetros fue valorado en USD 453,69 millones en 2025 y se estima que crecerá desde USD 486,25 millones en 2026 hasta alcanzar USD 687,1 millones en 2031, a una CAGR del 7,18% durante el período de pronóstico (2026-2031). La rápida adopción de la pupilometría cuantitativa en centros de trauma y unidades de cuidados intensivos está ampliando la aceptación clínica, mientras que la fusión de la óptica infrarroja con algoritmos de IA está reduciendo el tiempo de evaluación de minutos a segundos, impulsando la capacidad de respuesta en cuidados críticos. Los fabricantes de equipos originales (OEM) están incorporando conectividad segura en la nube que transmite métricas pupilares desidentificadas a los registros médicos electrónicos, facilitando el análisis de tendencias y la intervención neurológica temprana. La medicina deportiva, la atención médica de defensa y la tele-neurología están abriendo nuevos volúmenes direccionables, ya que los dispositivos portátiles y basados en teléfonos inteligentes permiten el despliegue en campo. Mientras tanto, la ambigüedad en el reembolso y las brechas en la capacitación de los médicos continúan moderando la adopción a corto plazo, a pesar de la clara evidencia de mejora en los resultados.
Conclusiones Clave del Informe
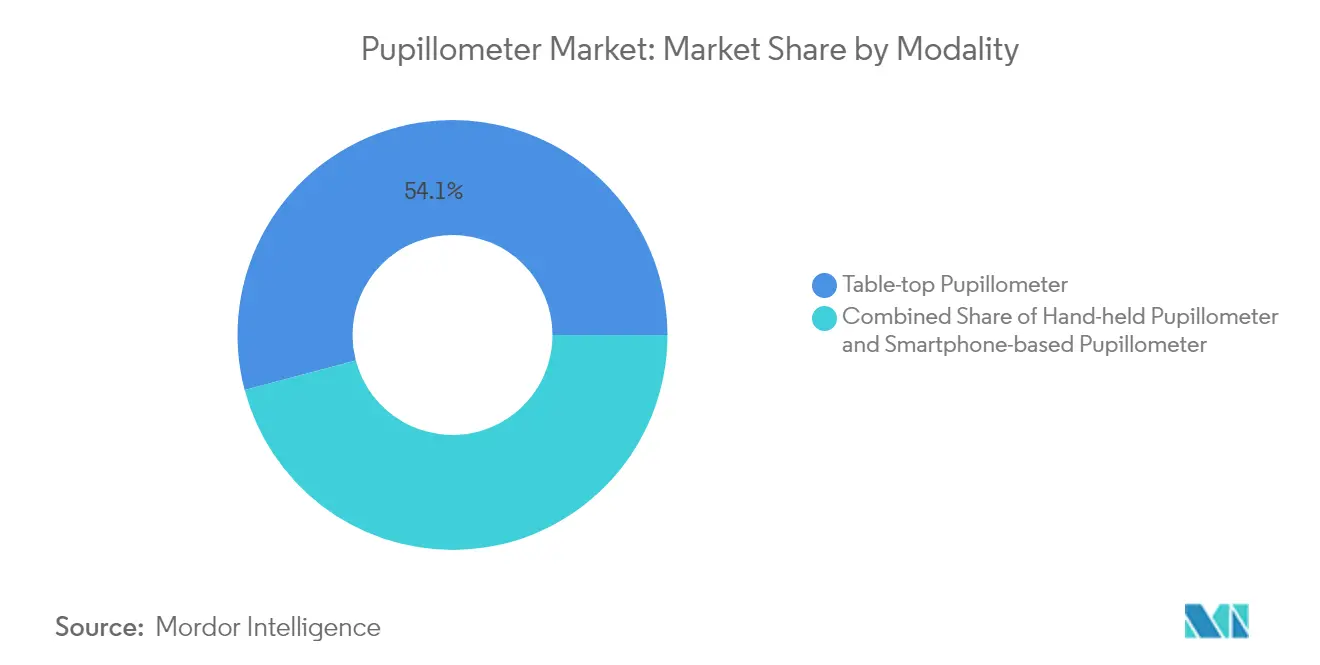
- Por modalidad, los sistemas de mesa lideraron con una participación de ingresos del 54,12% en 2025; se prevé que los dispositivos de mano se expandan a una CAGR del 7,72% hasta 2031.
- Por tipo, la tecnología de video capturó el 51,62% de la participación del mercado de pupilómetros en 2025, mientras que los sistemas digitales de infrarrojos están creciendo a una CAGR del 7,89%.
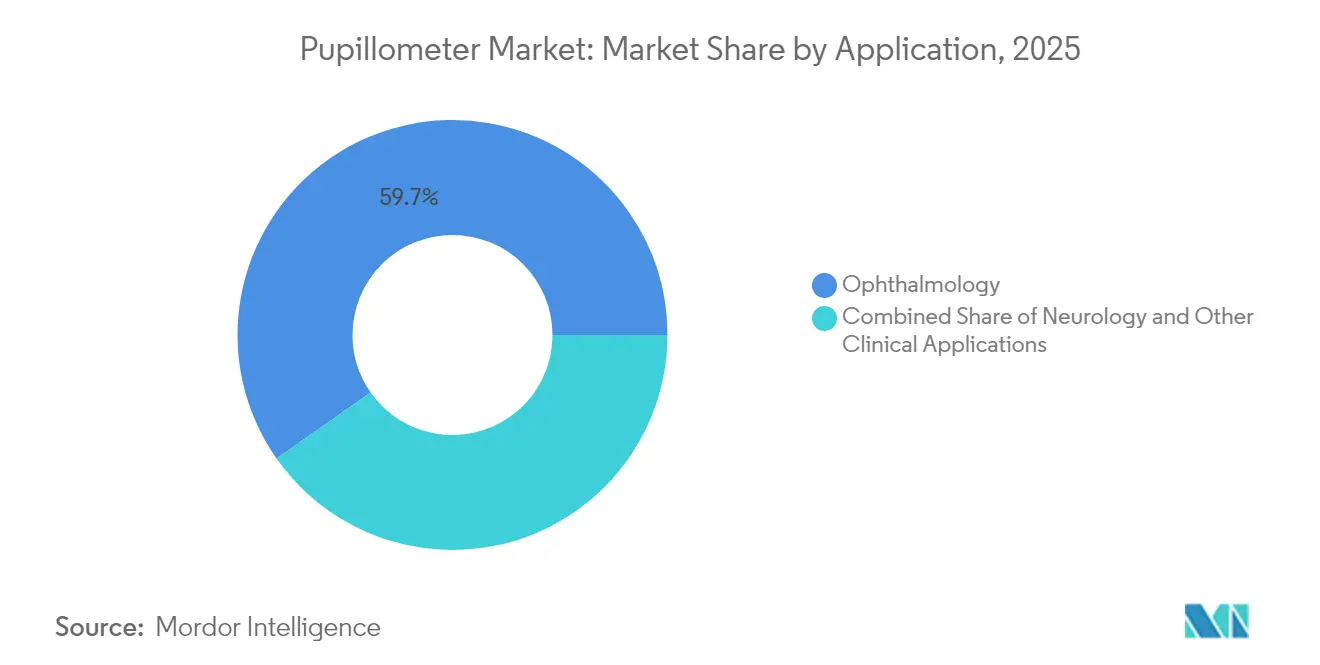
- Por aplicación, la oftalmología representó el 59,74% de la participación del tamaño del mercado de pupilómetros en 2025; las aplicaciones de neurología avanzan a una CAGR del 8,19% hasta 2031.
- Por usuario final, los hospitales retuvieron el 58,56% de la participación en 2025; las clínicas oftalmológicas y los centros de visión están en camino de crecer a una CAGR del 8,33% hasta 2031.
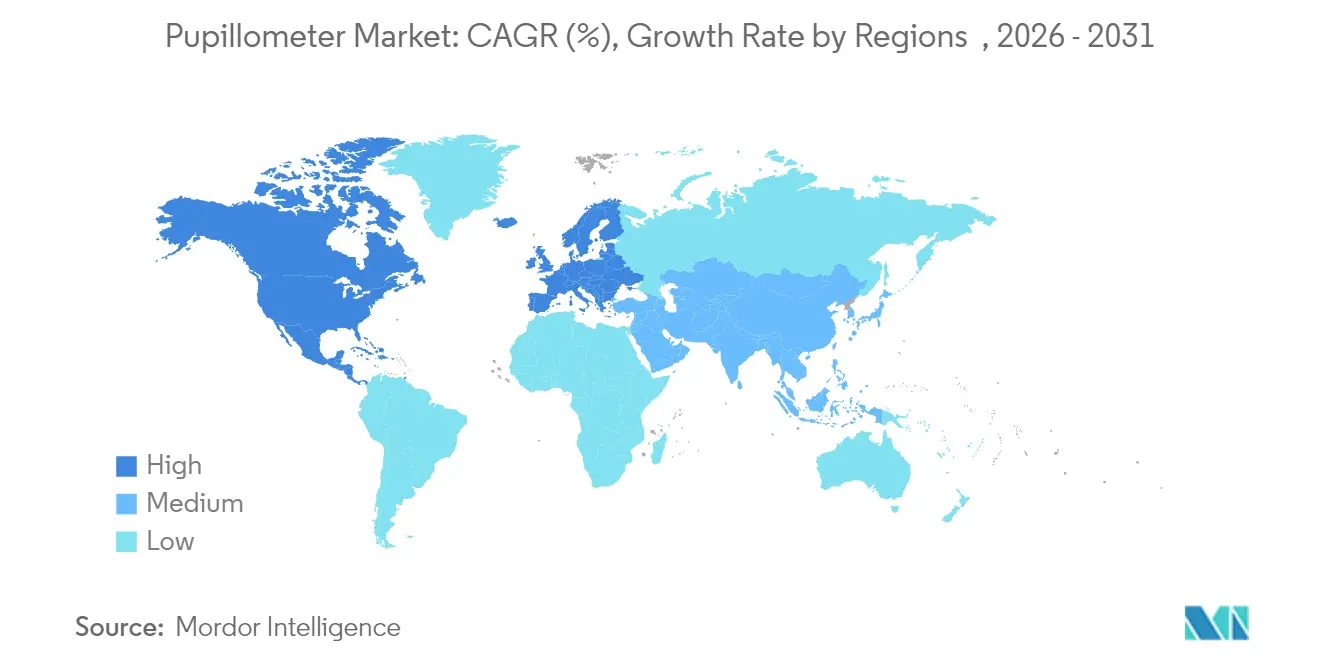
- Regionalmente, América del Norte dominó con una participación del 42,75% en 2025; Asia-Pacífico es la región de mayor crecimiento con una CAGR del 8,53%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la concienciación y avances tecnológicos en pupilometría cuantitativa | +1.8% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Creciente prevalencia de cuidados neuro-críticos y casos de TCE | +1.5% | Global, concentrado en regiones con poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Adopción creciente para la detección de glaucoma y cirugía refractiva | +1.2% | Asia-Pacífico como núcleo, con expansión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración en diagnósticos oftálmicos habilitados por IA | +1.0% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de plataformas de atención en el punto de cuidado y tele-neurología | +0.8% | Global, con áreas rurales y desatendidas priorizadas | Corto plazo (≤ 2 años) |
| Uso en protocolos de triaje para conmociones cerebrales deportivas y en el campo de batalla | +0.6% | América del Norte y la UE, aplicaciones militares a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Concienciación y Avances Tecnológicos en Pupilometría Cuantitativa
Los médicos están pasando de las comprobaciones subjetivas con linterna a lecturas del Índice Pupilar Neurológico (NPi) basadas en algoritmos, que se correlacionan estrechamente con los cambios en la presión intracraneal. Los análisis en tiempo real ahora cuantifican la velocidad de constricción y el retraso en la dilatación en diversas pigmentaciones del iris. Los dispositivos portátiles equipados con LED infrarrojos caben en los carros de emergencia y en las ambulancias, ampliando el mercado de pupilómetros en el triaje prehospitalario. Los paneles de control en la nube grafican tendencias pupilares longitudinales, detectando cambios neurológicos subclínicos hasta 4 horas antes que las variaciones de la Escala de Coma de Glasgow. Dichas métricas objetivas están convenciendo a los pagadores de implementar modelos de reembolso basados en resultados en entornos de alta complejidad.
Creciente Prevalencia de Cuidados Neuro-Críticos y Casos de TCE
Las tasas globales de traumatismo craneoencefálico (TCE) se mantienen elevadas en poblaciones envejecidas y participantes de deportes de contacto, lo que impulsa a los hospitales a añadir unidades de mano en las salas de trauma. Los médicos militares emplean dispositivos reforzados durante el triaje en el campo de batalla, donde un escaneo pupilar de 30 segundos informa sobre la prioridad de evacuación. Los equipos de paro cardíaco utilizan la pupilometría para el pronóstico dentro de las primeras 24 horas tras el retorno de la circulación espontánea (ROSC), reduciendo la duración de la estancia en la UCI cuando se predicen resultados neurológicos desfavorables de manera temprana. La creciente base de evidencia posiciona al mercado de pupilómetros para una mayor penetración en los centros integrales de ictus y clínicas de conmoción cerebral.
Adopción Creciente para la Detección de Glaucoma y Cirugía Refractiva
Los oftalmólogos integran el análisis cuantitativo de la pupila para detectar la disfunción de las células ganglionares de la retina antes de que se manifieste la pérdida del campo visual. Los centros de cirugía refractiva mapean los diámetros pupilares escotópicos y fotópicos para refinar el diseño de la zona óptica del LASIK, reduciendo las quejas de visión nocturna. Los pupilómetros basados en teléfonos inteligentes combinados con la clasificación por IA permiten que los programas de extensión comunitaria realicen exámenes a poblaciones rurales en minutos, un desarrollo que acelera el crecimiento del volumen en Asia-Pacífico. Las métricas pupilares también ayudan a la estratificación del riesgo de retinopatía diabética, fusionando la atención oftalmológica con el manejo de enfermedades crónicas.
Integración en Diagnósticos Oftálmicos Habilitados por IA
Los modelos de aprendizaje automático ahora detectan defectos pupilares aferentes relativos sutiles con precisión a nivel de médico. Los paneles de control vinculados al registro médico electrónico grafican los cambios mensuales del NPi, ayudando a los neurólogos a ajustar la terapia en tiempo real. Los auriculares de realidad virtual incorporan sensores de seguimiento ocular que realizan pupilometría encubierta durante las pruebas cognitivas, integrando la evaluación neurológica y de salud mental. Las plataformas multimodales combinan la tomografía de coherencia óptica, los datos del campo visual y las métricas pupilares, generando perfiles óculo-neurológicos de 360 grados que respaldan la medicina de precisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de adquisición y reembolsos limitados | -1.2% | Global, afectando particularmente a los mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de médicos capacitados en interpretación neuro-oftálmica | -0.8% | Global, con las áreas rurales más afectadas | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria para los algoritmos de software como dispositivo médico | -0.6% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de datos en grabaciones pupilares basadas en la nube | -0.4% | Global, con el cumplimiento del RGPD de la UE más estricto | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Reembolsos Limitados
Las unidades de uso intensivo de capital tienen un precio superior a USD 20.000, lo que disuade a las clínicas más pequeñas donde los códigos de facturación siguen siendo ambiguos [1]F. Gupta, "Códigos Clínicos Inexistentes para la Pupilometría," Boletín de Política Clínica de Aetna, aetna.com. La ausencia de un código CPT dedicado obliga a agrupar el servicio bajo exámenes oculares generales, reduciendo la recuperación de costos hasta en un 40%. Los contratos de servicio, las licencias de software y la capacitación del personal elevan aún más el costo total de propiedad. Las alternativas basadas en teléfonos inteligentes, que se ubican por debajo de USD 1.000, amenazan con erosionar los márgenes del hardware premium, al tiempo que amplían la huella del mercado de pupilómetros entre los proveedores conscientes de los costos.
Escasez de Médicos Capacitados en Interpretación Neuro-Oftálmica
Las especialidades en neuro-oftalmología a nivel global son menos de 50 anuales, lo que limita la disponibilidad de expertos. La compleja fisiología pupilar exige conocimientos multidisciplinarios que los médicos generalistas a menudo no poseen. Por ello, los hospitales rurales subutilizan los dispositivos instalados, lo que reduce el retorno sobre la inversión. Los análisis de IA basados en la nube que proporcionan interpretaciones generadas automáticamente serán fundamentales para escalar el uso más allá de los centros terciarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad:
La Portabilidad Impulsa la Adopción de Dispositivos de ManoLos dispositivos de mano están impulsando el mercado de pupilómetros con una CAGR del 7,72%, ya que los servicios de urgencias y los programas deportivos prefieren diseños ligeros que funcionan durante un turno completo con una sola carga. Los sistemas de mesa aún aseguran el 54,12% de los ingresos de 2025 al integrarse perfectamente en los arreglos de monitoreo de UCI, ofreciendo análisis multiparamétrico junto con los signos vitales.
Los avances en baterías de iones de litio y la óptica en miniatura están reduciendo el peso de las unidades a menos de 300 gramos, lo que permite a los primeros respondedores capturar métricas pupilares durante el transporte. Las plataformas de mesa agrupan cada vez más paneles de control de IA que envían alertas a los teléfonos inteligentes de los neurólogos, manteniendo su relevancia a pesar de su huella estacionaria. Los nuevos participantes en el mercado que aprovechan la plataforma de los teléfonos inteligentes evitan los costos de hardware propietario, lo que anticipa un futuro en el que la movilidad define la ventaja competitiva.


Por Tipo:
El Video Lidera, el Infrarrojo AceleraLas unidades de video representaron el 51,62% de la participación del mercado de pupilómetros en 2025, lo que refleja los protocolos hospitalarios generalizados que requieren grabaciones de alta frecuencia de imágenes para la documentación médico-legal. Los dispositivos digitales de infrarrojos están ganando terreno con una CAGR del 7,89%, ya que la fidelidad de los sensores ahora compensa la varianza en la pigmentación del iris.
Las transmisiones de video de alta resolución permiten la revisión cuadro a cuadro de la dinámica de constricción, beneficiando a los hospitales universitarios que archivan clips desidentificados para el entrenamiento de modelos de IA. Las unidades de infrarrojos sobresalen ante las fluctuaciones de luz ambiental, apoyando a las camionetas de atención rural donde las condiciones de sala oscura son difíciles de mantener. Los productos híbridos que combinan el seguimiento de video e infrarrojo están programados para su lanzamiento en 2026, con el objetivo de unificar las características de primer nivel y ampliar el tamaño del mercado de pupilómetros en entornos tanto agudos como ambulatorios.
Por Aplicación:
La Neurología Supera a la OftalmologíaLa oftalmología sostuvo el 59,74% de los ingresos de 2025; sin embargo, la neurología está creciendo al ritmo más rápido con una CAGR del 8,19%, a medida que los protocolos de detección de TCE estandarizan las comprobaciones pupilares objetivas. Se proyecta que el tamaño del mercado de pupilómetros para uso específico en neurología alcanzará USD 193,6 millones en 2031, sustentado por los mandatos de conmoción cerebral en el deporte.
Las UCI cardíacas están incorporando alertas de NPi en los paneles de control de código azul, permitiendo a los intensivistas rastrear las trayectorias de recuperación post-reanimación. La oftalmología continúa aprovechando las métricas pupilares para la detección del glaucoma, pero el apoyo integrado de decisiones con IA ahora reduce el tiempo en el sillón en un 15%, liberando capacidad para consultas quirúrgicas de mayor margen. La adopción interdisciplinaria subraya el creciente campo clínico de la pupilometría cuantitativa.
Por Usuario Final:
Los Centros de Visión Cierran la BrechaLos hospitales lideraron el gasto con el 58,56% en 2025; sin embargo, las clínicas oftalmológicas y los centros de visión están añadiendo unidades a una CAGR del 8,33%. Se prevé que su participación en el tamaño del mercado de pupilómetros alcance USD 228,4 millones en 2031, a medida que los volúmenes de LASIK se recuperan.
Las cadenas de óptica minorista están pilotando exámenes pupilares en quioscos que derivan a los sospechosos de glaucoma hacia las prácticas de oftalmología afiliadas, demostrando nuevas sinergias entre el comercio minorista y la atención clínica. Los hospitales universitarios despliegan flotas de múltiples unidades que cubren las unidades de neurotraumatología, anestesia e ictus, garantizando disponibilidad las 24 horas. Mientras tanto, las clínicas militares integran modelos reforzados en los kits de telesalud en el campo de batalla, destacando la versatilidad de la tecnología en todos los segmentos de usuarios finales.
Análisis Geográfico
Mercado de Pupilómetros en América del Norte
América del Norte retuvo el 42,75% de los ingresos globales en 2025, ya que la clasificación de Clase I de la FDA minimiza la carga regulatoria, acelerando los ciclos de adquisición hospitalaria. Los ensayos multicéntricos financiados por los Institutos Nacionales de Salud continúan validando nuevos algoritmos de inteligencia artificial, reforzando la confianza de los pagadores. El atletismo universitario exige cada vez más exploraciones basales de la pupila, generando colocaciones incrementales de dispositivos fuera de los entornos hospitalarios tradicionales.
Mercado de Pupilómetros en Asia-Pacífico
Asia-Pacífico está preparada para registrar la trayectoria más rápida con una CAGR del 8,53% hasta 2031. La alta prevalencia de miopía y la creciente carga de enfermedades neurológicas están impulsando a los gobiernos a subsidiar tecnologías de detección temprana. Las cadenas privadas de oftalmología en India y China están integrando la analítica pupilar con paquetes de cataratas y cirugía refractiva para diferenciar sus ofertas de servicios. Las empresas emergentes nacionales también están ingresando al mercado de pupilómetros con adaptadores de bajo costo para teléfonos inteligentes, intensificando la competencia de precios.
Mercado de Pupilómetros en Europa
Europa continúa aprovechando las vías regulatorias cohesivas bajo el Reglamento de Dispositivos Médicos, facilitando implementaciones más rápidas de innovaciones digitales de infrarrojos. La demografía envejecida impulsa una mayor incidencia de glaucoma, sosteniendo la demanda de dispositivos en hospitales públicos y clínicas privadas. Las iniciativas de telemedicina transfronteriza que vinculan clínicas rurales del Báltico con centros de neuro-oftalmología en Alemania ejemplifican modelos de implementación colaborativa que amplían el alcance diagnóstico.

Panorama regulatorio
En Estados Unidos, los pupilómetros se regulan como dispositivos médicos y se clasifican bajo la normativa 21 CFR 886.1700 como dispositivos de Clase I, lo que generalmente reduce la carga de notificación previa a la comercialización (510(k)), aunque sigue exigiendo el registro del establecimiento y la inscripción del dispositivo. A partir del 2 de febrero de 2026, la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA se alinea más directamente con los requisitos de la norma ISO 13485:2016, lo que aumenta el énfasis en los controles de diseño documentados, los controles de fabricación y la trazabilidad en toda la base de suministro de pupilómetros.
Para los fabricantes originales de equipos (OEM) y nuevos entrantes que añaden análisis de software, conectividad en la nube o módulos de IA, los programas de cumplimiento abarcan cada vez más tanto los requisitos de calidad de los dispositivos como las obligaciones más amplias de privacidad y ciberseguridad vinculadas a los registros pupilares desidentificados y la conectividad con historiales clínicos electrónicos (EHR). Esto es especialmente relevante en implementaciones de flujo de trabajo conectado, donde los hospitales evalúan la adquisición de dispositivos junto con la madurez del sistema de gestión de calidad (QMS) y la preparación para la interoperabilidad, y no solo el rendimiento óptico.
Análisis de la cadena de valor
La cadena de valor de los pupilómetros comienza con el abastecimiento de componentes, en particular emisores infrarrojos, sensores ópticos, módulos de cámara para sistemas de video, microcontroladores, baterías y carcasas diseñadas para la limpieza clínica y la durabilidad. Los OEM de dispositivos luego integran la óptica, el software embebido y las rutinas de calibración, seguidos de la validación para casos de uso que abarcan clínicas de oftalmología y cuidados neurocríticos. Con la actualización de la QMSR de la FDA que entra en vigor el 2 de febrero de 2026, la alineación del sistema de calidad con la norma ISO 13485:2016 eleva las expectativas en cuanto a la calificación de proveedores, la inspección de entrada y la documentación.
Las vías de comercialización suelen combinar ventas directas a hospitales y redes integradas de prestación de servicios de salud (IDN) para su implementación en UCI y urgencias, con distribución por canales hacia clínicas de oftalmología y optometría, donde la pupilometría a menudo se integra en conjuntos de diagnóstico más amplios. Tras la instalación, la captura de valor depende cada vez más de la concesión de licencias de software, los módulos de conectividad que alimentan las métricas pupilares hacia paneles de análisis e historiales clínicos electrónicos, los contratos de servicio y calibración, y la formación de personal clínico, factores que en conjunto determinan el costo total de propiedad y la economía de renovación.
Panorama Competitivo
El mercado de pupilómetros está moderadamente fragmentado. NeurOptics, Essilor Instruments y NIDEK anclan el nivel premium mediante algoritmos validados y una amplia distribución. NeurOptics extendió el lanzamiento de su NPi-300 a 15 países en 2024, reforzando el valor de la marca clínica [3]NeurOptics Inc., "Comunicado de Prensa del Lanzamiento Global del NPi-300," neuroptics.com. Essilor Instruments aprovecha su red de lentes oftálmicas para vender de manera cruzada unidades digitales de infrarrojos a la optometría minorista. NIDEK agrupa la pupilometría con auto-refractómetros queratómetros, apuntando a clínicas asiáticas de alto volumen.
Los nuevos participantes centrados en teléfonos inteligentes están perturbando a los actores establecidos al reducir el desembolso de capital a menos de USD 1.000 y ofreciendo suscripciones de análisis de pago por uso. Un destacado desarrollador de aplicaciones se asoció recientemente con un proveedor de registros médicos electrónicos para completar automáticamente las puntuaciones de NPi en los expedientes de los pacientes, reduciendo el tiempo de documentación en un 30%. Los OEM responden presentando soluciones híbridas de software y hardware y buscando módulos de IA con marcado CE que ofrecen análisis de nivel clínico en dispositivos de consumo.
Las asociaciones dominan la actividad estratégica. En 2025, una red hospitalaria estadounidense firmó un acuerdo con un especialista en IA en la nube para vincular los pupilómetros al pie de la cama con un panel de control neuro-centralizado, agrupando datos de 50 UCI. Simultáneamente, una agencia de defensa europea encargó unidades reforzadas capaces de soportar condiciones de campo de −20 °C, subrayando el potencial de las aplicaciones de nicho. Las solicitudes de patentes se centran en el seguimiento pupilar independiente de la mirada y los algoritmos de visión por máquina, lo que indica un giro hacia la diferenciación definida por software.
Líderes de la Industria de Pupilómetros
NeurOptics Inc.
Essilor Group (Essilor Instruments)
NIDEK SA
Reichert Inc.
Konan Medical USA Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pupilómetros
- NeurOptics
- Essilor Instruments
- Visionix (Luneau Technology)
- Advancing Eyecare (US Ophthalmic)
- Nidek
- HAAG-STREIT Group
- Reichert Technologies
- Konan Medical
- Good-Lite Company
- Grobet USA (Vigor Optical)
- Plusoptix GmbH
- IDMED (NeuroLight)
- Righton Instruments
- Topcon
- Carl Zeiss
- Keeler Ltd.
- Medline Industries
- BVI Medical
- Optomed Plc
- Coburn Technologies
- Marco Ophthalmic

Oportunidades de mercado y perspectivas futuras
Existe un espacio en blanco para ampliar la pupilometría cuantitativa más allá de los centros terciarios hacia flujos de trabajo que ya priorizan la rapidez, la repetibilidad y la documentación, incluidos la medicina de emergencias, las salas de trauma, el transporte y la teleneurología. La conectividad y la integración de flujos de trabajo son una palanca práctica: NeurOptics ha destacado la pupilometría objetiva para cuidados críticos y neurología, y ha promovido enfoques conectados destinados a favorecer la adopción clínica, mientras que quienes toman decisiones en los hospitales evalúan cada vez más los pupilómetros como parte de un flujo de datos más amplio en lugar de como herramientas de medición independientes.
En la atención oftalmológica ambulatoria, las oportunidades se concentran en integrar controles pupilares objetivos en carriles de diagnóstico multiprueba y en el cribado refractivo, con el respaldo de proveedores consolidados de equipos oftálmicos. Konan Medical USA comercializa EyeKinetix para el control pupilar objetivo junto con orientación de práctica clínica, y Reichert Technologies continúa haciendo hincapié en la integración diagnóstica, alineándose con las clínicas que buscan flujos de trabajo de un solo proveedor y exámenes simplificados. Tanto en entornos agudos como ambulatorios, la presión de precios de alternativas de menor costo y centradas en teléfonos inteligentes crea margen para ofertas escalonadas, en las que los dispositivos premium compiten en algoritmos validados, interoperabilidad y servicio, mientras que los sistemas de gama de entrada compiten en accesibilidad y volumen de implementación.
Recent Industry Developments in Mercado de Pupilómetros
- Mayo de 2026: NeurOptics organizó sesiones de educación clínica centradas en la tecnología de pupilometría NPi en AACN NTI 2026. El evento apunta a un impulso educativo y de adopción clínica en cuidados críticos, ya que los profesionales encuentran datos de pupilometría durante las rondas. Esto amplía la conciencia profesional y la posible interoperabilidad con historiales clínicos electrónicos dentro de los flujos de trabajo de UCI.
- Mayo de 2026: NIDEK lanzó el ICE-2 Intelligent Blocker para apoyar procesos precisos de biselado de lentes. El lanzamiento amplía la actividad a nivel de producto dentro del ecosistema de fabricación de dispositivos oftálmicos. Podría fortalecer la adopción de flujos de trabajo vinculados a la pupilometría de NIDEK en las clínicas.
- Marzo de 2026: NeurOptics instaló el centro de conectividad NPi-Connect SmartGuard en los departamentos de cuidados críticos del University of Nebraska Medical Center. La implementación muestra cómo el análisis centralizado de pupilometría puede integrarse en los flujos de datos de la UCI. Esto favorece una adopción más amplia al conectar la pupilometría con los sistemas de historiales clínicos electrónicos.


Mercado de Pupilómetros Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por los dispositivos pupilómetros utilizados para medir el tamaño y la reactividad pupilar en entornos clínicos y de cribado, incluidos los sistemas portátiles y de sobremesa vendidos para evaluación oftálmica y neurológica.
Exclusiones de alcance: excluimos los dispositivos generales de examen ocular que no midan la dinámica pupilar, junto con las herramientas exclusivamente de software y las aplicaciones de consumo no médicas que no califican como pupilómetros.
Descripción general de la segmentación
- Por Modalidad
- Pupilómetro de Mano
- Pupilómetro de Mesa
- Pupilómetro Basado en Teléfono Inteligente
- Por Tipo
- Pupilómetro Digital (Infrarrojo)
- Pupilómetro de Video
- Pupilómetro Basado en Fotorrefractor
- Por Aplicación
- Oftalmología
- Neurología
- Otras Aplicaciones Clínicas
- Por Usuario Final
- Hospitales
- Clínicas Oftalmológicas y Centros de Visión
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con puntos de referencia públicos de atención médica y dispositivos médicos para mantener el dimensionamiento fundamentado en señales reales de demanda. Las fuentes utilizadas incluyen, por ejemplo, las bases de datos de dispositivos de la FDA de EE. UU., recursos de la Biblioteca Nacional de Medicina de EE. UU., la Organización Mundial de la Salud, los indicadores macroeconómicos del Banco Mundial y las estadísticas de salud de la OCDE, que ayudan con la combinación de entornos de atención y el contexto del gasto.
También revisamos presentaciones de empresas, presentaciones a inversores, catálogos de distribuidores, notas de adquisición hospitalaria en prensa reconocida y páginas de sociedades clínicas cuando estaban disponibles. Estas fuentes se usaron para comprender los casos de uso típicos y los ciclos de compra. En algunos casos, utilizamos suscripciones de pago para datos financieros y noticias de empresas, y una base de datos de patentes de pago, principalmente para confirmar la actividad de productos y el momento de los lanzamientos. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas y de pago adicionales para recopilar, verificar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se basó en entrevistas y encuestas breves con una combinación de expertos del lado de los dispositivos y partes interesadas en la prestación de atención, incluidos usuarios clínicos en oftalmología y cuidados críticos, equipos de adquisición biomédica y participantes de canales de distribución. Dado que los patrones de adopción difieren según el entorno de atención, estas conversaciones se utilizaron para validar la lógica de ubicación de unidades, el momento de reemplazo y cómo varían los precios entre las compras de dispositivos portátiles y de sobremesa.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 21% | APAC: 44% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 37% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 42% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante un enfoque de arriba hacia abajo, en el que el conjunto de demanda se reconstruye a partir de la adopción por entorno de atención, la intensidad de procedimientos y monitoreo, y la proporción de centros que utilizan la medición pupilar cuantitativa como parte del flujo de trabajo habitual. Luego, verificamos esos totales de forma cruzada con aproximaciones selectivas de abajo hacia arriba, como rangos de precio de venta promedio muestreados multiplicados por volúmenes de unidades estimados por modalidad, seguidos de verificaciones con distribuidores y canales para mantener los totales realistas.
Los insumos clave del modelo incluyeron la tendencia de la base instalada en hospitales y clínicas oftalmológicas, los ciclos de reemplazo de dispositivos portátiles, la utilización promedio de dispositivos por entorno de atención y las bandas de precios por modalidad y nivel de funciones (capacidades digitales frente a video). También se tuvieron en cuenta las diferencias regionales de adopción vinculadas a protocolos clínicos y formación. Cuando la evidencia de abajo hacia arriba era escasa para geografías más pequeñas, cubrimos las brechas utilizando ratios proxy validados de entornos de atención similares y luego ajustamos con retroalimentación de expertos para que los supuestos siguieran siendo explicables.
La previsión utilizó análisis de escenarios respaldado por una visión multivariante ligera de factores impulsores como las incorporaciones de capacidad de cuidados críticos hospitalarios, los volúmenes de diagnóstico oftalmológico y la deriva de precios por mejoras de funciones. La trayectoria final se aceptó solo después de que las trayectorias de los factores impulsores coincidieran con lo que describieron los entrevistados sobre los plazos de compra y las restricciones presupuestarias.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas por etapas para reducir el sesgo de fuente única. Comparamos los resultados con señales independientes, como la dirección del gasto sanitario regional, indicios de adopción de dispositivos reportados en entornos clínicos y actividad visible de productos, y luego revisamos los resultados en busca de valores atípicos antes de la aprobación final.
Cuando el modelo produjo saltos pronunciados, revisamos los supuestos y, si era necesario, volvimos a contactar a las fuentes primarias para confirmar si un cambio era real o un artefacto de los datos. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos materiales como cambios regulatorios, lanzamientos importantes o cambios en el suministro. Antes de la entrega, un analista realiza una verificación final para garantizar que la información más reciente disponible se refleje en las cifras y la narrativa del mercado.
Tamaño del mercado de pupilómetros de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados del mercado de pupilómetros pueden parecer inconsistentes porque cada editor toma decisiones diferentes sobre qué se contabiliza, qué año se trata como base y cómo se proyectan los precios. La tabla ayuda a mostrar cómo esas decisiones pueden mover la cifra hacia arriba o hacia abajo, incluso cuando la historia de crecimiento parece similar.
Un motivo común de brecha es el alcance. Algunas estimaciones incluyen equipos de examen ocular más amplios o herramientas de neuromonitoreo relacionadas, lo que infla el conjunto direccionable más allá de los pupilómetros reales. Las diferencias también provienen de los métodos de fijación de precios, ya que un supuesto lineal de precio de venta promedio (ASP) puede sobrestimar la realidad cuando la combinación se desplaza hacia dispositivos portátiles, y de la frecuencia de actualización, ya que los modelos más antiguos pueden no reflejar pausas recientes en las compras o cambios de adopción impulsados por protocolos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 453,69 millones de USD (2025) | |
| Publicación sectorial A | 379,20 millones de USD (2023) | Utiliza un año base anterior y parece enfatizar los envíos de dispositivos sin ajustar completamente por la combinación de precios según la modalidad, lo que puede subestimar los ingresos cuando se adquieren sistemas con más funciones. |
| Editorial sectorial B | 310,00 millones de USD (2024) | Cubre una definición de dispositivo más restringida y asume una adopción conservadora en cuidados críticos, lo que reduce la base instalada implícita y mantiene el total por debajo de una construcción de demanda impulsada por el entorno de atención. |
La tabla muestra una dispersión que proviene principalmente de la elección del año base y de lo que se considera un dispositivo calificado, y en el modelo de Mordor Intelligence el total se construye en torno a los ingresos exclusivos de pupilómetros en todos los casos de uso clínico, con verificaciones de precios y adopción a nivel de modalidad utilizadas para mantener la cifra trazable al comportamiento real de compra.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Pupilómetros?
Se espera que el tamaño del Mercado de Pupilómetros alcance USD 486,25 millones en 2026 y crezca a una CAGR del 7,18% para llegar a USD 687,1 millones en 2031.
¿Qué modalidad está creciendo más rápidamente?
Los dispositivos de mano registran el mayor crecimiento con una CAGR del 7,72%, ya que la medicina de urgencias, las clínicas deportivas y las unidades militares prefieren los diagnósticos portátiles.
¿Quiénes son los actores clave en el Mercado de Pupilómetros?
NeurOptics Inc., Essilor Group (Essilor Instruments), NIDEK SA, Reichert Inc. y Konan Medical USA Inc. son las principales empresas que operan en el Mercado de Pupilómetros.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
La expansión de la infraestructura sanitaria, la alta prevalencia de miopía y la creciente incidencia de enfermedades neurológicas están impulsando una CAGR del 8,53% en Asia-Pacífico.
¿Qué región tiene la mayor participación en el Mercado de Pupilómetros?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Pupilómetros.
¿Qué barreras limitan una adopción más amplia?
El alto costo de capital, el reembolso inconsistente y la escasez de médicos capacitados en interpretación neuro-oftálmica siguen siendo los principales obstáculos.
Última actualización de la página el:



