
Tamaño y Participación del Mercado de Anticonceptivos en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
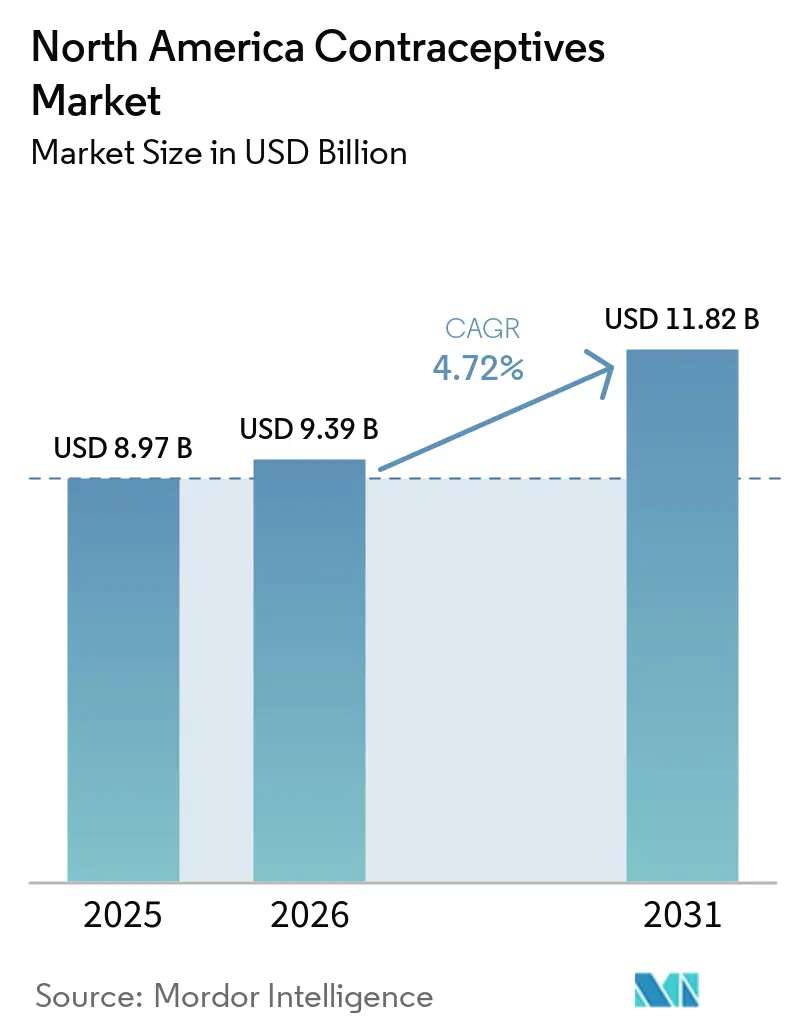
| Tamaño del mercado en el año base (2025) | 8.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
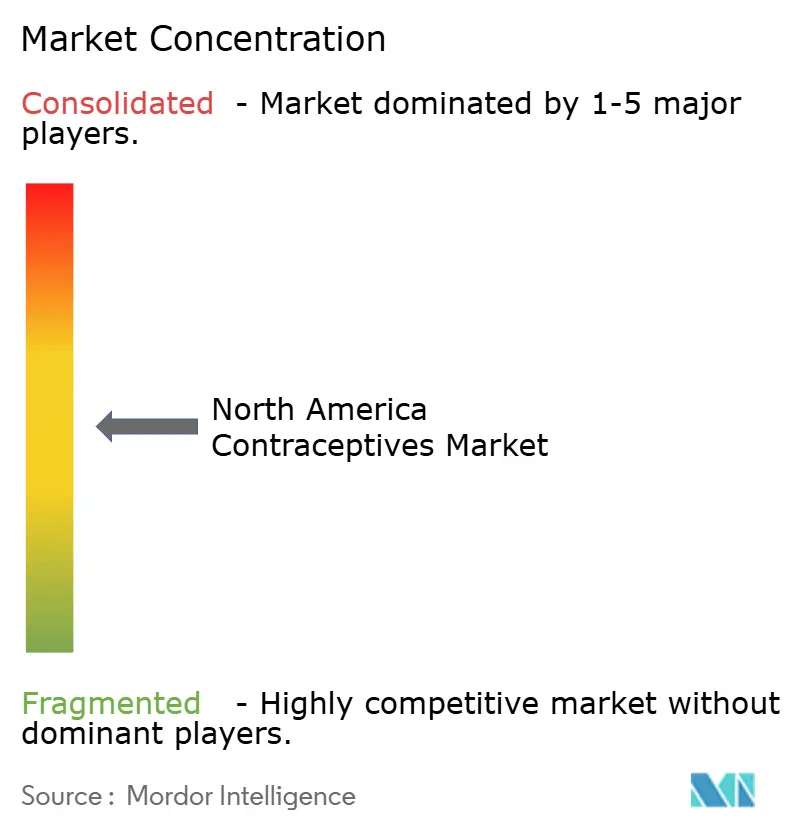
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Anticonceptivos en América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de anticonceptivos en América del Norte crezca de USD 8.970 millones en 2025 a USD 9.390 millones en 2026, y se prevé que alcance USD 11.820 millones en 2031 a una CAGR del 4,72% durante 2026-2031. El creciente apoyo regulatorio a los productos de venta libre, una mayor integración de la salud digital y la demanda persistente de anticonceptivos reversibles de larga duración sostienen la expansión a pesar de los obstáculos legislativos en partes de los Estados Unidos.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA aprueba el primer anticonceptivo oral diario sin receta," fda.gov Los consumidores están migrando hacia opciones basadas en dispositivos que evitan las hormonas, mientras que las aseguradoras y los programas públicos continúan priorizando métodos rentables que reducen las tasas de embarazos no deseados. Mientras tanto, la financiación de capital de riesgo en métodos masculinos y las aplicaciones de seguimiento del ciclo impulsadas por inteligencia artificial están redefiniendo las estrategias competitivas y ampliando la población total objetivo. En Canadá y México, las iniciativas de cobertura universal y los objetivos de mortalidad materna están acelerando la adopción, proporcionando nuevos canales de crecimiento para marcas establecidas y emergentes.[2]Organización Mundial de la Salud, "México," who.int
Conclusiones Clave del Informe
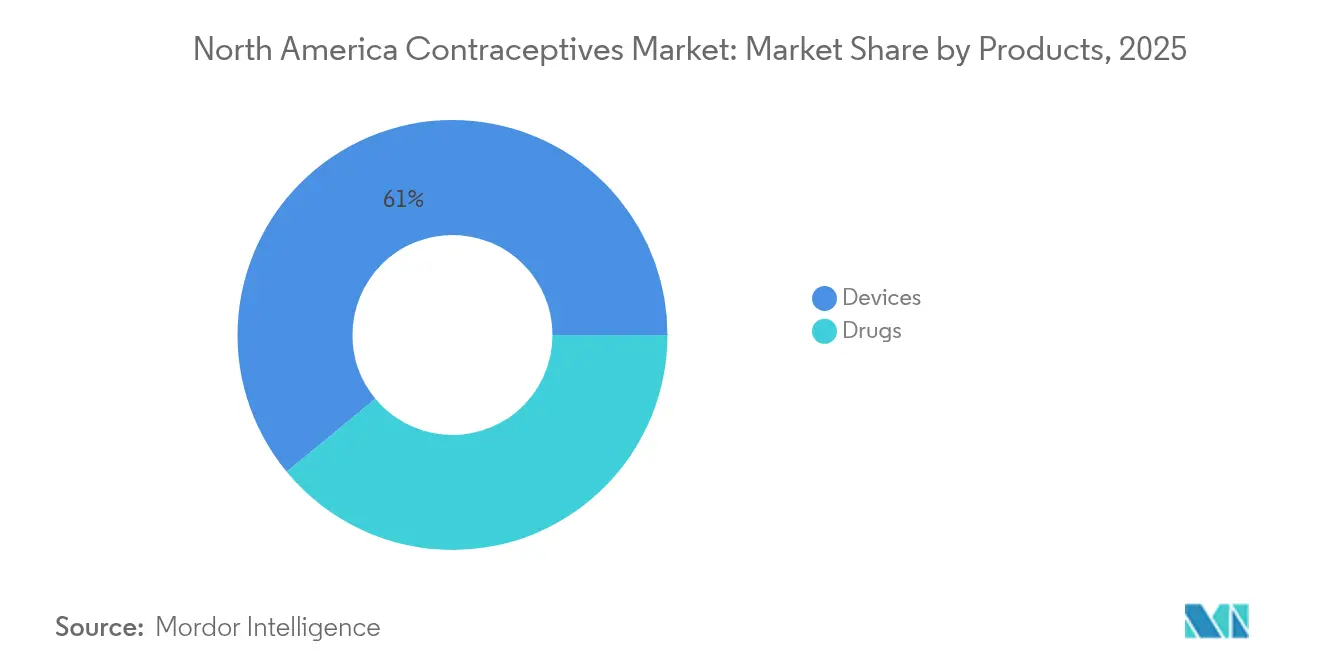
- Por tipo de producto, los Dispositivos representaron el 60,98% de los ingresos de 2025, mientras que los métodos farmacéuticos están proyectados para crecer más rápido con una CAGR del 5,41% hasta 2031.
- Por género, los productos orientados al segmento Femenino captaron una participación del 86,95% en 2025; el segmento masculino avanza a una CAGR del 5,92% hasta 2031 a medida que los candidatos en desarrollo progresan.
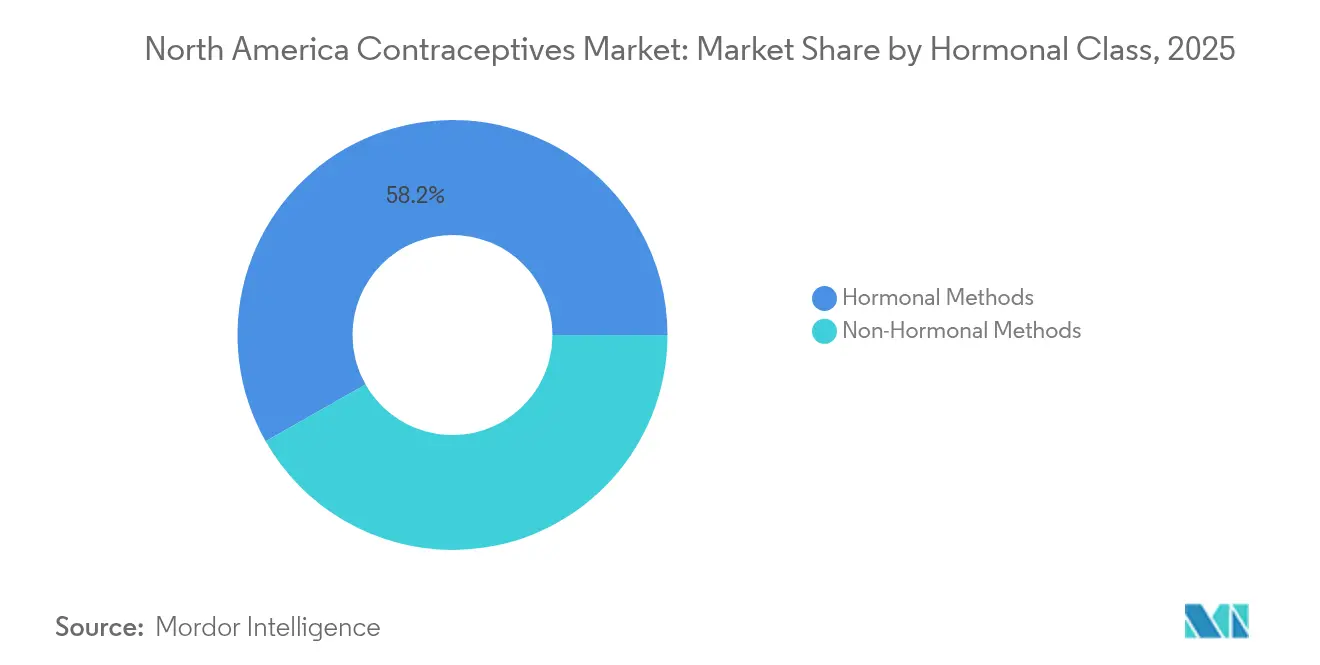
- Por clase hormonal, las opciones Hormonales representaron una participación del 58,23% en 2025, mientras que los métodos no hormonales lideraron el crecimiento con una CAGR del 5,74% hasta 2031.
- Por geografía, los Estados Unidos representaron el 84,02% de las ventas en 2025; México es el mercado de más rápido crecimiento, con una CAGR prevista del 5,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aprobación regulatoria de píldoras hormonales de venta libre | +1.0% | Estados Unidos; efecto secundario en Canadá | Corto plazo (≤2 años) |
| Ampliación de los presupuestos de anticoncepción del Título X y Medicaid | +0.7% | Estados Unidos (variación estatal) | Mediano plazo (2-4 años) |
| El aumento de la incidencia de ITS impulsa la demanda de preservativos y LARC | +0.5% | América del Norte urbana | Mediano plazo (2-4 años) |
| Beneficios de telesalud respaldados por empleadores | +0.4% | Estados Unidos, Canadá | Corto plazo (≤2 años) |
| Cartera de métodos masculinos financiada por capital de riesgo | +0.3% | Estados Unidos; ensayos se extienden a Canadá | Largo plazo (≥4 años) |
| Aplicaciones de seguimiento del ciclo impulsadas por inteligencia artificial | +0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aprobación regulatoria de píldoras hormonales de venta libre
La autorización de la FDA para Opill en 2023 amplió significativamente el acceso al eliminar las barreras de prescripción, lo que llevó a las aseguradoras a debatir la cobertura sin costo y a los fabricantes a reevaluar sus estrategias de fijación de precios.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA aprueba el primer anticonceptivo oral diario sin receta," fda.gov Los datos de ventas iniciales indican usuarios incrementales en lugar de una simple canibalización, lo que apunta a una expansión neta del mercado.
Ampliación de los presupuestos de anticoncepción del Título X y Medicaid
El gasto federal de USD 286,5 millones para el año fiscal 2025 sostiene las clínicas de red de seguridad que atienden a 2,8 millones de clientes, aunque la incertidumbre política mantiene a los proveedores cautelosos respecto a las inversiones a largo plazo. Donde el financiamiento es estable, las empresas privadas aprovechan las oportunidades para asociarse con programas públicos.
El aumento de la incidencia de ITS impulsa la demanda de preservativos y LARC
La vigilancia de los Centros para el Control y la Prevención de Enfermedades registró 2,4 millones de casos de ITS de notificación obligatoria en 2023, impulsando el asesoramiento de doble protección y consolidando los preservativos como complemento esencial de los LARC.[3]Centros para el Control y la Prevención de Enfermedades, "Panorama Nacional de las ITS en 2023," cdc.gov La tendencia es especialmente pronunciada en el grupo de edad de 15 a 24 años.
Beneficios de telesalud respaldados por empleadores
Las clínicas digitales financiadas por seguros de empleadores ahora envían recetas a 43 estados de los Estados Unidos, reduciendo los tiempos de espera y ampliando el alcance de Medicaid. Los protocolos institucionales desarrollados en la UCSF confirman la solidez de la tele-anticoncepción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre jurídica a nivel estatal tras Dobbs | −1.1% | Estados de los Estados Unidos con legislación restrictiva | Mediano plazo (2-4 años) |
| Desinformación en redes sociales sobre efectos secundarios hormonales | −0.7% | Estados Unidos, Canadá | Corto plazo (≤2 años) |
| Perturbaciones en la cadena de suministro de DIU de levonorgestrel | −0.6% | América del Norte | Corto plazo (≤2 años) |
| Límites de reembolso en LARC avanzados | −0.4% | Estados Unidos (variación en Medicaid) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La incertidumbre jurídica posterior a Dobbs reduce la disponibilidad de proveedores
Los estados que aplican restricciones al aborto registraron caídas del 5,6% en las prescripciones de anticonceptivos y cierres de clínicas que limitan la capacidad de asesoramiento anticonceptivo.
Desinformación en redes sociales sobre efectos secundarios hormonales
Los mitos virales sobre cambios de humor e infertilidad han llevado a algunos usuarios a abandonar opciones hormonales fiables, lo que ha impulsado al Colegio Americano de Obstetras y Ginecólogos a intensificar sus campañas de verificación de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Productos:
Los Dispositivos impulsan el liderazgo del mercadoLos dispositivos anticonceptivos representaron el 60,98% del mercado de anticonceptivos de América del Norte en 2025, impulsados por los DIU de acción prolongada y los métodos de barrera libres de hormonas. El segmento se beneficia de las reducciones de precios de organizaciones sin fines de lucro, como el programa LILETTA de Medicines360 bajo el programa 340B. Los condones mantienen su relevancia debido a las necesidades de doble protección en un contexto de aumento de las infecciones de transmisión sexual.
Los métodos farmacéuticos, aunque de menor tamaño, avanzan a una CAGR del 5,41% hasta 2031. El tamaño del mercado de anticonceptivos de América del Norte para píldoras, parches e inyectables se está expandiendo tras la aprobación de venta libre de Opill, mientras que las revisiones de seguridad en torno al DMPA están reformulando los patrones de prescripción. Es probable que el tamaño del mercado de píldoras anticonceptivas continúe expandiéndose a medida que más estados facultan a los farmacéuticos para dispensar sin receta médica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Género:
La emergencia del segmento masculino desafía el dominio femeninoLos productos orientados al segmento femenino representaron el 86,95% de la participación del mercado de anticonceptivos en América del Norte en 2025, lo que refleja normas clínicas arraigadas y una amplia gama de productos. Las nuevas ofertas, como el parche Twirla de aplicación semanal, buscan facilitar la adherencia.
El mercado de anticonceptivos en América del Norte observa que los métodos masculinos crecen a una CAGR del 5,92%, impulsados por Plan A y otros candidatos no hormonales que podrían llegar a revisión de la FDA en un plazo de tres años. Las encuestas muestran que los hombres están dispuestos a adoptar nuevas opciones reversibles, lo que indica una demanda latente.
Por Clase Hormonal:
La innovación no hormonal se aceleraLas soluciones hormonales controlaron el 58,23% de las ventas en 2025. Décadas de datos de seguridad y cobertura de seguros mantienen la confianza del consumidor, aunque la desinformación y las señales de seguridad emergentes para ciertos inyectables moderan el crecimiento.
Las ofertas no hormonales avanzan a una CAGR del 5,74% a medida que los usuarios buscan alternativas sin hormonas. Candidatos como Ovaprene subrayan el enfoque en la innovación, mientras que los DIU de cobre siguen siendo populares por su protección de larga duración y libre de medicamentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Anticonceptivos en Estados Unidos
Estados Unidos generó el 84,02% de los ingresos de 2025, respaldado por el mercado de seguros más grande del mundo y una rápida adopción por parte de los consumidores tras la autorización de la píldora anticonceptiva de venta libre. Sin embargo, el entramado legal posterior a Dobbs deprime las ventas en los estados con legislación restrictiva, generando un rendimiento desigual en los canales de distribución.
Mercado de Anticonceptivos en Canadá
La hoja de ruta de cobertura universal de Canadá, respaldada por 670 millones de CAD en financiamiento federal-provincial, posiciona al país para una adopción sostenida una vez que el reembolso comience en 2026. La prescripción por parte de farmacéuticos, lanzada en Columbia Británica, ya registró más de 430.000 evaluaciones, lo que demuestra la demanda de acceso descentralizado.
Mercado de Anticonceptivos en México
México es el territorio de mayor crecimiento con una CAGR del 5,96% gracias a los programas de mortalidad materna respaldados por la OMS y un proceso simplificado de ensayos clínicos de la COFEPRIS que atrae la inversión extranjera.
Panorama regulatorio
En los Estados Unidos, los medicamentos y dispositivos anticonceptivos se rigen principalmente por la Administración de Alimentos y Medicamentos de EE. UU. (FDA) a través de vías regulatorias para medicamentos y dispositivos médicos, incluidos los requisitos de calidad postcomercialización. Un pilar clave de cumplimiento para 2026 es la implementación por parte de la FDA del Reglamento del Sistema de Gestión de Calidad (QMSR), vigente desde el 2 de febrero de 2026, que actualiza las expectativas del sistema de calidad de dispositivos y aumenta la necesidad de documentación armonizada y preparación para auditorías en fabricantes y proveedores que atienden las carteras de condones y DIU/implantes.
En Canadá, Health Canada regula los dispositivos médicos bajo el Reglamento de Dispositivos Médicos (SOR/98-282), con requisitos operativos adicionales en 2026, ya que el Proceso de Inscripción Regulatoria (REP) y la Puerta de Enlace Común de Presentación Electrónica (CESG) se volvieron obligatorios para la mayoría de las transacciones de dispositivos médicos a partir del 1 de abril de 2026. Por separado, en junio de 2026 se publicaron en la Gaceta de Canadá reglamentos que modifican el Reglamento de Dispositivos Médicos relacionados con las licencias de establecimiento, lo que refuerza los pasos de licencia y cumplimiento para importadores, distribuidores y fabricantes que suministran dispositivos anticonceptivos a los canales canadienses.
Análisis de la cadena de valor
La cadena de valor abarca desde el abastecimiento de API y materias primas (principios activos hormonales y materiales especializados como cobre y nitinol) hasta la formulación y fabricación de dispositivos, la liberación regulatoria y la distribución a través de mayoristas nacionales, farmacias minoristas, adquisiciones hospitalarias o clínicas, y modelos de cumplimiento de venta directa al consumidor y telesalud en expansión. La concentración en etapas iniciales en API de fuente única y componentes especializados de dispositivos puede aumentar la exposición a interrupciones, y el alcance del informe ya destaca los shocks en la cadena de suministro de DIU de levonorgestrel como una restricción a corto plazo para Norteamérica.
Aguas abajo, los controles de acceso de los proveedores y los cambios en el etiquetado pueden alterar la ejecución del canal y las estrategias de inventario. Acciones recientes de la FDA, como la extensión del uso de NEXPLANON hasta cinco años (Organon, enero de 2026) y una actualización de la concentración etiquetada aprobada por la FDA para TWIRLA (Exeltis USA, junio de 2026), muestran cómo la gestión del ciclo de vida afecta la previsión, las transiciones de empaque y los intervalos de asesoramiento en las clínicas. En el ámbito de los dispositivos, los nuevos sistemas de inserción y los requisitos de capacitación relacionados influyen en la adopción en el punto de atención, mientras que la asignación a nivel de farmacia y los desabastecimientos localizados siguen siendo restricciones prácticas para los anticonceptivos orales, incluso con una amplia disponibilidad minorista.
Panorama Competitivo
Los fabricantes consolidados como Bayer, Pfizer y Johnson & Johnson se apoyan en su escala y alcance multicanal para defender sus posiciones, aunque enfrentan presión sobre los márgenes por parte de disruptores de precios sin fines de lucro como Medicines360. Los nuevos participantes centrados en la telesalud, como Twentyeight Health, están ganando contratos de Medicaid en 43 estados y eludiendo las limitaciones del comercio físico.
La investigación y desarrollo de métodos masculinos es el nuevo espacio en blanco: Plan A y otras empresas emergentes compiten por asegurar datos fundamentales antes de las actualizaciones anticipadas de las directrices de la FDA para las vías de anticoncepción masculina. El giro de Agile Therapeutics hacia el comercio electrónico y los estados con mayor reembolso ilustra cómo los actores establecidos se adaptan a las normas de seguros fragmentadas.
La tecnología sigue siendo el campo de batalla definitorio; las empresas que integran análisis de inteligencia artificial, sensores portátiles y entrega en el mismo día están en posición de captar la fidelidad de los consumidores que esperan experiencias fluidas. Quienes puedan navegar por las distintas leyes estatales mientras escalan los servicios digitales probablemente superen a los competidores más lentos y con mayor carga de cumplimiento normativo.
Líderes del Sector de Anticonceptivos en América del Norte
Bayer AG
Teva Pharmaceuticals Ltd
Pfizer
Cooper Surgical
Reckitt Benckiser Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Anticonceptivos en América del Norte
- Bayer
- Pfizer
- Insud Pharma
- Teva Pharmaceutical Industries
- Agile Therapeutics Inc.
- The Cooper Companies
- Organon
- Evofem Biosciences Inc.
- Church & Dwight
- Reckitt Benckiser Group
- Johnson & Johnson
- Abbvie
- Mayer Laboratories
- Femcap Inc.
- Amneal Pharmaceuticals
- Karex Berhad
- Cadence Health Inc.
- HRA Pharma
Lea el análisis de las empresas de mercado de anticonceptivos en américa del norte

Oportunidades de mercado y perspectivas futuras
Las ofertas de dispositivos de acción prolongada y diferenciados que mejoran la experiencia del usuario y reducen la frecuencia de reemplazo presentan una oportunidad concreta. La aprobación de la FDA que extiende NEXPLANON hasta cinco años (enero de 2026) respalda el caso clínico y económico de los implantes en los protocolos de pagadores y proveedores, además de aumentar el énfasis en prácticas estandarizadas de inserción y extracción mediante controles vinculados a REMS. En paralelo, las mejoras de usabilidad de los DIU continúan configurando la adopción, respaldadas por el lanzamiento de CooperSurgical de un nuevo insertador Paragard de una sola mano (septiembre de 2024), diseñado para facilitar la colocación y adaptarse al flujo de trabajo en clínicas de alto rendimiento.
Los formatos sin hormonas y controlados por el paciente también representan un espacio en blanco viable, respaldado por programas activos de empresas y evidencia en etapas avanzadas. Daré Bioscience informó resultados positivos provisionales de la Fase 3 para Ovaprene (mayo de 2026), lo que indica impulso para la anticoncepción intravaginal mensual y no hormonal, y Organon completó un acuerdo de licencia para el DIU de cobre sin hormonas MIUDELLA de Sebela (junio de 2026), lo que crea una nueva opción de dispositivo para su comercialización a finales de 2026. En Canadá, las iniciativas de acceso a productos y la modernización de canales generan espacio para lanzamientos adicionales, destacado por la introducción de Duchesnay de PrRingza, un sistema vaginal anticonceptivo reutilizable de un año de duración (abril de 2026), que se ajusta a la demanda de farmacias y clínicos por opciones de mayor duración gestionadas por el paciente.
Recent Industry Developments in Mercado de Anticonceptivos en América del Norte
- Julio de 2026: Bayer celebró un acuerdo estratégico para asegurar 3.0 mil millones de euros en capital social de Apollo Global Management por una participación minoritaria no controladora en una entidad de nueva creación que contiene el negocio de anticonceptivos reversibles de acción prolongada de Bayer (incluidos Mirena, Kyleena, Jaydess, Skyla y Jadelle). Bayer conservó la propiedad mayoritaria y el control operativo, con cierre previsto para el tercer trimestre de 2026. El acuerdo respalda la flexibilidad de capital mientras mantiene una importante franquicia de LARC en Norteamérica posicionada para una inversión continua y continuidad de suministro.
- Diciembre de 2025: Bayer inició el estudio clínico de Fase III SUNFLOWER de su sistema intrauterino liberador de levonorgestrel de 52 mg, Mirena, para el tratamiento de la hiperplasia endometrial no atípica. Aunque está fuera del etiquetado exclusivo de anticoncepción, el programa amplía la evidencia clínica y puede reforzar la familiaridad de los prescriptores con el uso de SIU-LNG en ginecología. La actividad adicional del ensayo también aumenta el enfoque en la preparación de fabricación y farmacovigilancia para una plataforma intrauterina de gran volumen.
- Septiembre de 2024: CooperSurgical lanzó Paragard con un nuevo insertador de una sola mano tras la aprobación de la FDA. El sistema de colocación actualizado está diseñado para simplificar los procedimientos de inserción de DIU en entornos de consultorio. Una colocación más sencilla puede favorecer la adopción por parte de los proveedores y el rendimiento de pacientes, reforzando la diferenciación competitiva en el segmento de DIU de cobre.


Mercado de Anticonceptivos en América del Norte Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado se define como el valor de los medicamentos y dispositivos anticonceptivos vendidos para la prevención del embarazo y la doble protección en los Estados Unidos, Canadá y México, medido en dólares estadounidenses corrientes.
Exclusiones del alcance: Las aplicaciones de seguimiento de la fertilidad, los procedimientos de esterilización quirúrgica y los abortivos quedan excluidos del valor del mercado.
Descripción General de la Segmentación
- Por Productos
- Medicamentos
- Anticonceptivos Orales
- Anticonceptivos Tópicos
- Inyectables Anticonceptivos
- Dispositivos
- Preservativos
- Diafragmas
- Capuchones Cervicales
- Esponjas
- Anillos Vaginales
- Dispositivos Intrauterinos
- Otros Dispositivos
- Medicamentos
- Por Género
- Masculino
- Femenino
- Por Clase Hormonal
- Métodos Hormonales
- Métodos No Hormonales
- Geografía
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para establecer la estructura base del modelo, compilamos en primer lugar indicadores de salud, demográficos y de acceso disponibles públicamente que influyen en la adopción y la combinación de métodos anticonceptivos. Las fuentes de datos habituales incluyeron los CDC y otros paneles de salud pública, tablas demográficas de la ONU, agencias nacionales de estadística para la población por edad y sexo, y revistas científicas revisadas por pares sobre tasas de continuación y fallo de los métodos.
A continuación, el marco del mercado fue verificado mediante informes anuales de fabricantes, presentaciones para inversores, etiquetado y aprobaciones de productos en sitios web de organismos reguladores, y cobertura de prensa sanitaria de reconocido prestigio. Cuando estuvo disponible, se utilizaron suscripciones de pago a información financiera y noticias de empresas para alinear los plazos de ingresos y señalar partidas extraordinarias que pueden distorsionar un año concreto. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas adicionales para recopilar, validar y clarificar los supuestos.
Entrevistas Primarias y Encuestas
Una vez elaborado el modelo documental, validamos los supuestos clave mediante entrevistas con expertos y encuestas estructuradas a partes interesadas de marcas, distribuidores, médicos y roles adyacentes a los pagadores. Para un alcance de América del Norte, la cobertura se equilibró entre los Estados Unidos, Canadá y México, de modo que pudieran captarse las diferencias en precios, exposición al reembolso y combinación de canales, para luego trasladarlas al modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 37% |
| Actores menores: 14% | Gerentes: 50% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El tamaño del mercado se construyó utilizando un enfoque de demanda agregada de arriba hacia abajo, en el que los cohortes de población y la prevalencia anticonceptiva se traducen en usuarios por método y luego se valoran utilizando el consumo anualizado típico y los rangos de precios por país. Para mantener los totales dentro de parámetros realistas, los resultados se corroboraron mediante verificaciones selectivas de abajo hacia arriba, como el volumen muestreado multiplicado por el precio de venta promedio por clase de producto, y consolidaciones limitadas de ingresos de proveedores donde las divulgaciones públicas eran claras.
Los principales insumos del modelo incluyeron mujeres en edad reproductiva por país, prevalencia anticonceptiva y combinación de métodos, la proporción de prescripciones frente a compras sin receta, patrones promedio de uso por unidad (por ejemplo, ciclos por año para métodos orales), y la exposición a precios y reembolsos a nivel de país que modifica los valores netos realizados. Para la elaboración de pronósticos, nos basamos en un análisis por escenarios respaldado por las opiniones de expertos sobre la adopción de métodos reversibles de acción prolongada, cambios en políticas y acceso, y la evolución esperada de los precios; luego se seleccionó el caso central tras revisar la varianza entre escenarios. Cuando las señales de abajo hacia arriba eran incompletas para canales más pequeños, se cubrieron las brechas mediante una asignación de participación conservadora anclada en indicadores de utilización, y dichas asignaciones se revisaron nuevamente durante la validación.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se triangularon con señales independientes, como patrones de envíos e importaciones y exportaciones, ingresos por categoría divulgados y estadísticas de utilización, y luego se sometieron a pruebas de estrés para detectar variaciones interanuales que no correspondieran a eventos conocidos. Cualquier valor atípico desencadenó una segunda revisión de los insumos subyacentes, seguida de un recontacto específico con los entrevistados cuando la discrepancia no podía explicarse mediante evidencia documental.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones analíticas que verifican la lógica aritmética, la alineación del alcance y las divisiones por país; luego, el valor final del mercado se confirma con respecto a las inclusiones y exclusiones definidas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen cambios de política relevantes, aprobaciones importantes o interrupciones en el suministro, y se realiza un repaso previo a la entrega para que la perspectiva refleje la información más reciente disponible.
Estimación del Mercado de Anticonceptivos de América del Norte de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los anticonceptivos en América del Norte suelen diferir, incluso cuando el nombre del tema parece similar, porque cada estimación puede utilizar un límite de producto, una definición de año y un tratamiento de precios distintos. En nuestras verificaciones, las mayores variaciones suelen deberse a si el alcance incluye herramientas digitales de fertilidad o servicios de esterilización, a cómo se capturan los volúmenes de venta libre y a si los valores reportados reflejan precios de lista brutos o una realización neta más aproximada.
Al rastrear las reglas de inclusión y el momento de actualización, Mordor Intelligence mantiene la estimación vinculada únicamente a medicamentos y dispositivos anticonceptivos (excluyendo aplicaciones de fertilidad, esterilización y abortivos) y luego verifica los totales con respecto a los grupos de demanda impulsados por la prevalencia antes de publicar el valor final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,97 mil millones de USD (2025) | |
| Libro de Datos Sectorial A | 9,58 mil millones de USD (2024) | Utiliza un año base de 2024 y una división de productos que puede incorporar más valor al año a través de diferentes plazos de precios, y la descripción del alcance tiende a ser más amplia en torno a medicamentos y dispositivos sin indicar claramente exclusiones como la esterilización o las herramientas digitales. |
| Editorial Regional B | 8,30 mil millones de USD (2024) | Ancla la serie en 2024 y aplica una trayectoria de mayor crecimiento, lo que puede reflejar supuestos más agresivos de adopción y precios, mientras que la redacción sobre la cobertura de países puede variar (por ejemplo, agrupando partes de la región como un segmento residual). |
La tabla muestra que las diferencias son en gran medida explicables una vez que el año, las inclusiones y la base de precios se alinean de manera coherente. Cuando el mercado se limita a medicamentos y dispositivos y luego se concilia con indicadores de demanda como la prevalencia y la combinación de métodos, el valor resultante es más fácil de reproducir y de seguir a lo largo del tiempo para las decisiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de anticonceptivos en América del Norte?
El mercado generó USD 9.390 millones en 2026 y se proyecta que alcance USD 11.820 millones en 2031.
¿Qué categoría de producto tiene la mayor participación?
Los dispositivos como los DIU y los preservativos lideraron con una participación de ingresos del 60,98% en 2025.
¿Cómo influirán los anticonceptivos masculinos en el crecimiento?
Se prevé que los métodos masculinos crezcan a una CAGR del 5,92%, respaldados por nuevas tecnologías no hormonales actualmente en ensayos clínicos.
¿Por qué son importantes las plataformas digitales para el acceso a los anticonceptivos?
La telesalud y las aplicaciones impulsadas por inteligencia artificial reducen los tiempos de espera y personalizan las opciones, ampliando el alcance especialmente en las zonas rurales
¿Qué cambio regulatorio afecta más fuertemente la dinámica del mercado?
La aprobación de venta libre de Opill por parte de la FDA eliminó las barreras de prescripción y se espera que añada un 1,0% a la CAGR del mercado.
¿Qué país de América del Norte está creciendo más rápido?
México muestra el mayor crecimiento previsto con una CAGR del 5,96% hasta 2031, impulsado por los programas de salud materna respaldados por la Organización Mundial de la Salud.
Última actualización de la página el:



