
Tamaño y Participación del Mercado de Medicamentos y Dispositivos Anticonceptivos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
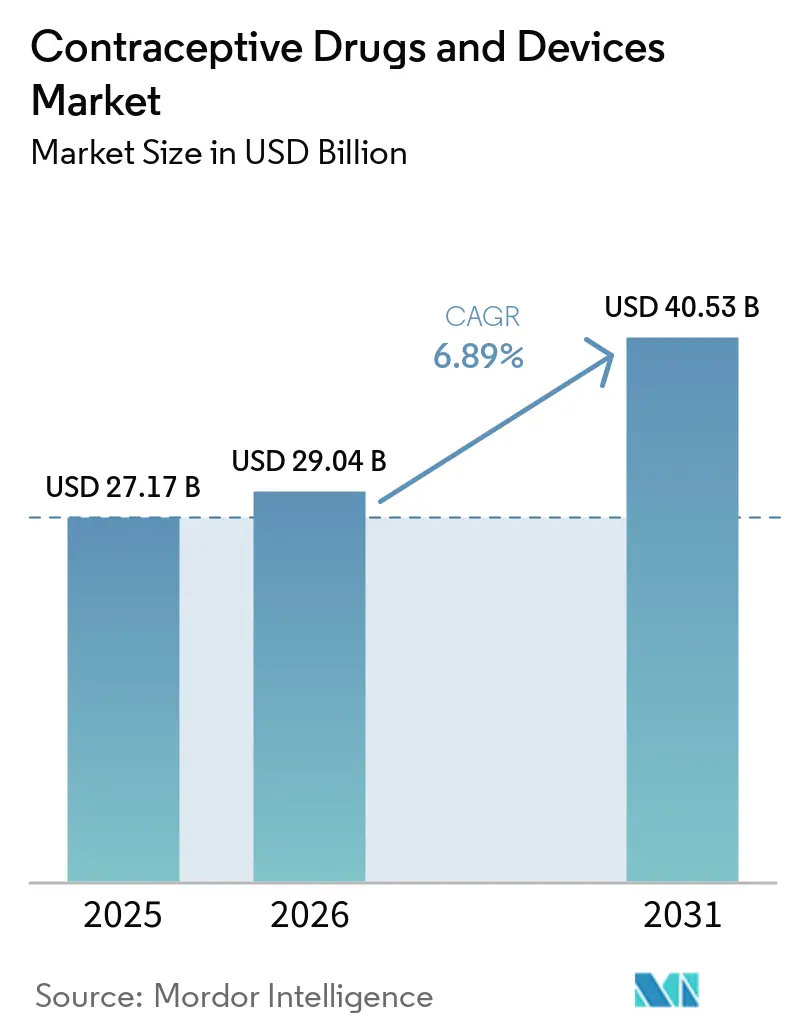
| Tamaño del Mercado (2026) | 29.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
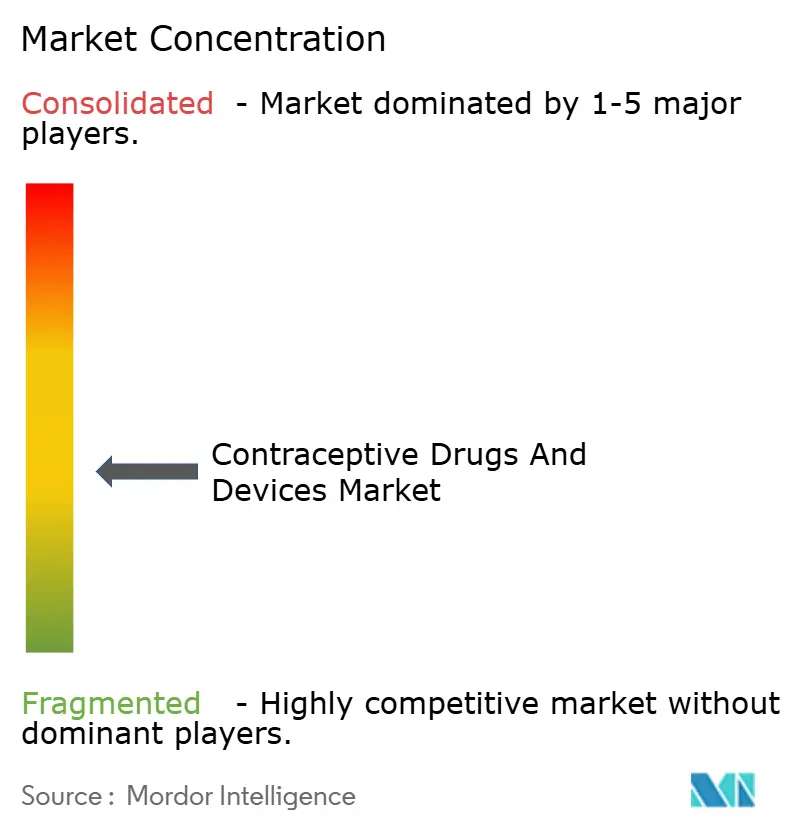
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Medicamentos y Dispositivos Anticonceptivos por Mordor Intelligence
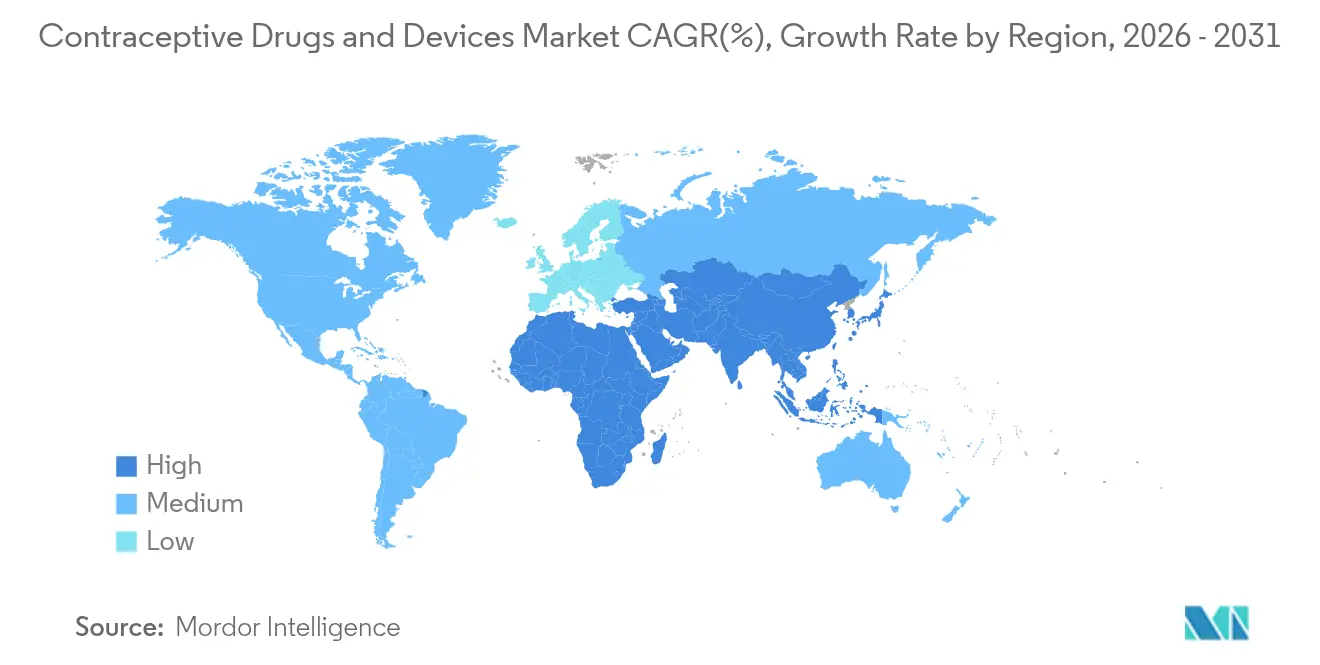
Se espera que el tamaño del mercado de medicamentos y dispositivos anticonceptivos crezca de USD 27,17 mil millones en 2025 a USD 29,04 mil millones en 2026 y se prevé que alcance USD 40,53 mil millones en 2031 a una CAGR del 6,89% durante 2026-2031. El crecimiento está respaldado por una inversión sostenida en anticonceptivos reversibles de larga duración (LARC), una demanda creciente de métodos no hormonales y un cambio constante hacia canales de compra digitales que reducen las barreras de acceso. Asia-Pacífico representó el 33,33% de los ingresos de 2024, impulsado por los programas gubernamentales de planificación familiar, mientras que Oriente Medio y África está en camino de la expansión más rápida con una CAGR del 8,67% gracias a los nuevos esquemas de reembolso que mitigan la resistencia cultural.[1]Fondo de Población de las Naciones Unidas, "Informe de Medición del Desempeño de Suministros del UNFPA 2023," UNFPA, unfpa.org Los dispositivos captaron el 65,34% de las ventas de 2024 y registran una ganancia anual del 8,2% a medida que los implantes y los dispositivos intrauterinos hormonales ofrecen una eficacia del >99% con una intervención mínima del usuario. La distribución en línea, que se expande un 9,78% por año, está reformando la adquisición al combinar consultas de telesalud con logística directa al consumidor.
Conclusiones Clave del Informe
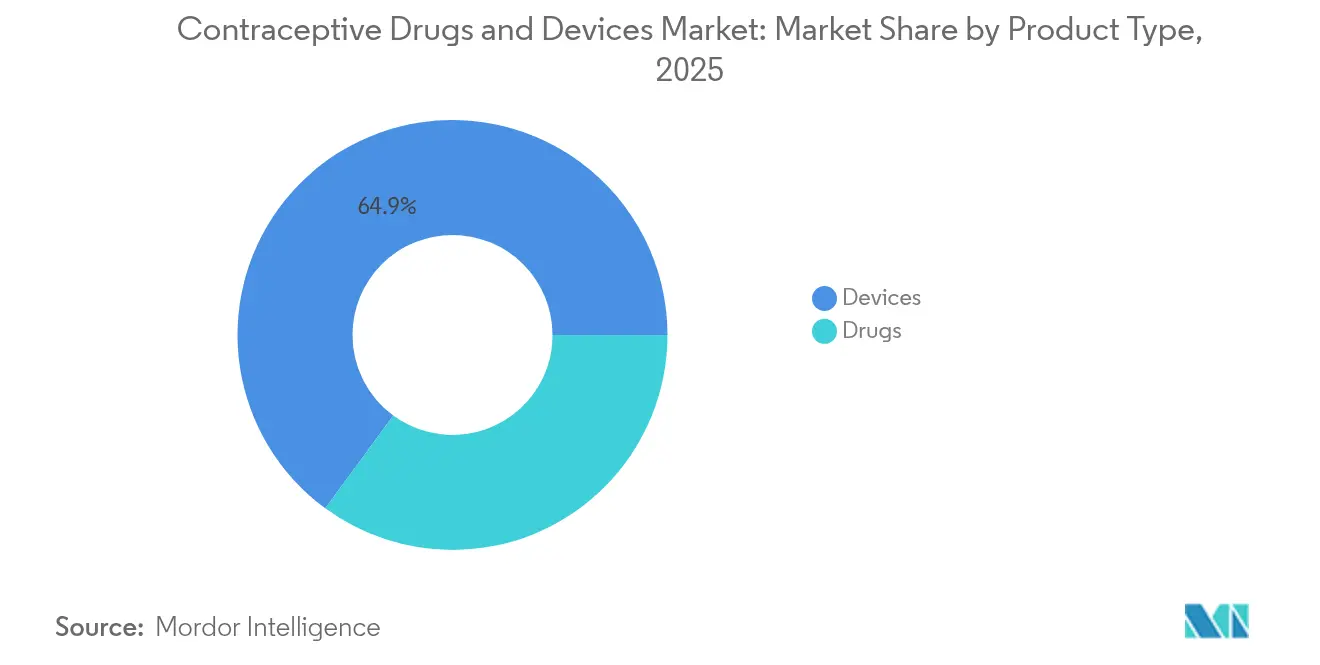
- Por tipo de producto, los dispositivos lideraron con una participación de ingresos del 64,92% en 2025, mientras que los medicamentos avanzan a una CAGR del 7,03% hasta 2031.
- Por clase hormonal, los métodos hormonales mantuvieron el 60,75% de la participación del mercado de medicamentos y dispositivos anticonceptivos en 2025; se proyecta que las opciones no hormonales se expandan a una CAGR del 8,61% hasta 2031.
- Por género, los productos orientados a la mujer dominaron con una participación del 79,86% en 2025, mientras que las soluciones masculinas registraron la CAGR proyectada más alta del 7,98% hasta 2031.
- Por grupo de edad, los consumidores de 25 a 34 años representaron el 35,92% del mercado en 2025; el grupo de 15 a 24 años está en camino de alcanzar una CAGR del 7,67% hasta 2031.
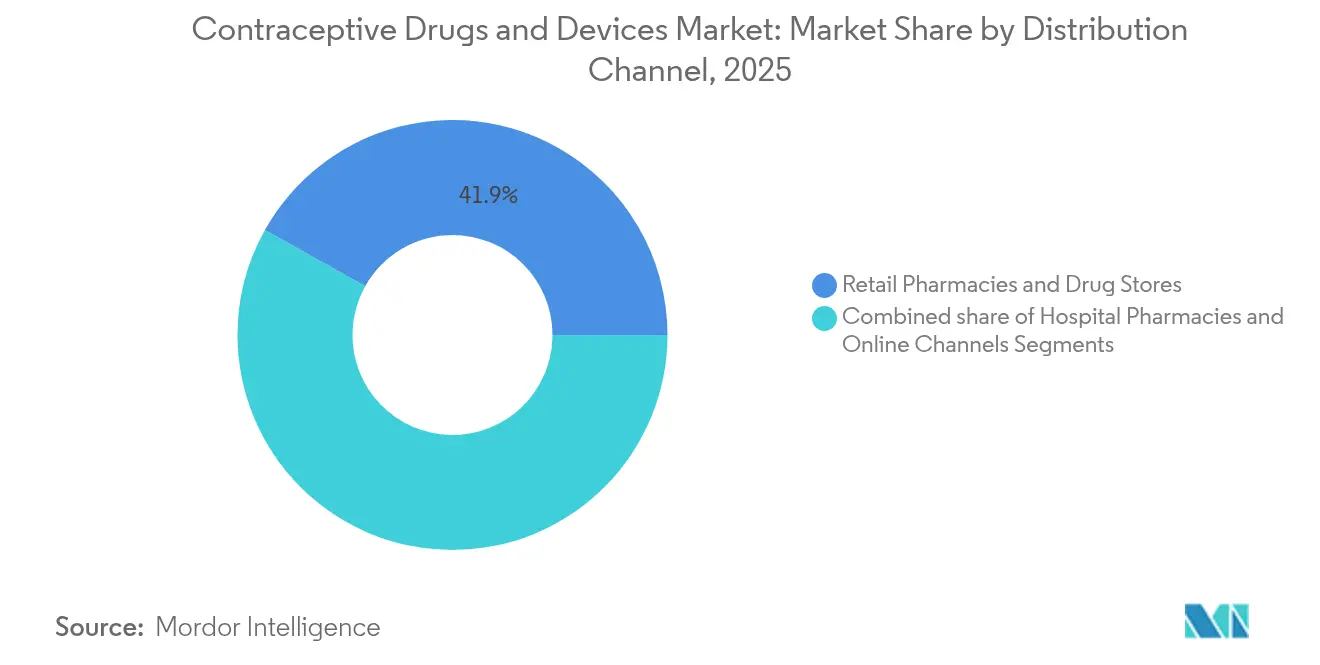
- Por canal de distribución, las farmacias minoristas controlaron el 41,88% de los ingresos de 2025, pero las plataformas en línea están creciendo a una CAGR del 9,56% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo la mayor participación del 33,05% en 2025, mientras que se proyecta que Oriente Medio y África crezca más rápido con una CAGR del 8,54% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la adopción de LARC | +2.1% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Expansión del reembolso y la concienciación | +1.7% | Asia-Pacífico, Oriente Medio y África, Global | Mediano plazo (2-4 años) |
| Avance tecnológico y cartera de innovación | +1.5% | América del Norte, Europa, Global | Largo plazo (≥ 4 años) |
| Cambio al comercio electrónico para productos de barrera de venta libre | +0.9% | Regiones desarrolladas, Global | Corto plazo (≤ 2 años) |
| Mayor concienciación sobre la planificación familiar | +0.6% | Regiones en desarrollo, Global | Mediano plazo (2-4 años) |
| Crecimiento de la población mundial y embarazos no deseados | +0.8% | Asia-Pacífico, África, Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción de Anticonceptivos Reversibles de Larga Duración
Los métodos anticonceptivos reversibles de larga duración (LARC) ofrecen una efectividad superior al 99% y reducen significativamente el error del usuario, lo que los convierte en la recomendación de primera línea entre los médicos. Los cambios de política, como el reembolso separado de Medicaid para la colocación inmediata posparto, aumentaron la utilización en 0,74 puntos porcentuales.[2]Journal of Adolescent Health, "Estudio sobre la Satisfacción Anticonceptiva entre los Jóvenes," Journal of Adolescent Health, jahonline.org La innovación en torno a los implantes biodegradables en ensayos de Fase 1 tiene como objetivo eliminar la necesidad de procedimientos de extracción. Los pagadores obtienen ahorros de costos, ya que incluso una migración modesta desde los anticonceptivos orales de acción corta hacia los LARC reduce las tasas de embarazo no deseado, lo que fortalece el apoyo de los pagadores. En conjunto, estas dinámicas mantienen al mercado de medicamentos y dispositivos anticonceptivos en una trayectoria de crecimiento estructuralmente más elevada.
Expansión de las Iniciativas de Reembolso Junto con Programas de Acceso y Concienciación
Un presupuesto de USD 390 millones del Título X de EE. UU. para 2025, un aumento del 36%, amplía el acceso subsidiado para usuarios de bajos ingresos. Otros catorce gobiernos mantuvieron o aumentaron sus asignaciones, totalizando USD 35,3 millones.[1]Fondo de Población de las Naciones Unidas, "Informe de Medición del Desempeño de Suministros del UNFPA 2023," UNFPA, unfpa.org La política de anticoncepción gratuita en toda la provincia de Columbia Británica demuestra el aumento de volumen que se produce cuando se eliminan las barreras de costo, aunque los proveedores establecidos deben recalibrar sus modelos de ingresos. Las asociaciones digitales, como las colaboraciones de Bayer con Your Life y UNFPA India, combinan educación y distribución, profundizando la penetración en países de ingresos bajos y medios. Estas iniciativas elevan colectivamente la prevalencia de los métodos modernos y sostienen la expansión del mercado de medicamentos y dispositivos anticonceptivos.
Avance Tecnológico y Cartera de Innovación
Los Institutos Nacionales de Salud comprometieron USD 420 millones para la investigación y desarrollo en anticoncepción para 2024-2025, destinando casi un tercio de los fondos a soluciones masculinas. La Organización Mundial de la Salud estima que ampliar la combinación de métodos podría aumentar la prevalencia anticonceptiva mundial en ocho puntos porcentuales para 2030.[3]Organización Mundial de la Salud, "Salud Sexual y Reproductiva para Todos," who.int Los formatos de próxima generación van desde parches de microagujas e inyectables de seis meses hasta píldoras de doble prevención que combinan protección contra el embarazo y el VIH. Casea S, un implante biodegradable, y Ovaprene, un anillo intravaginal sin hormonas en ensayos de Fase 3, ilustran cómo el diseño no hormonal aborda la brecha de efectos secundarios. Estas carteras diversifican las opciones y refuerzan el impulso a largo plazo en el mercado de medicamentos y dispositivos anticonceptivos.
Cambio al Comercio Electrónico para Productos de Barrera de Venta Libre
Los productos de barrera se compran cada vez más en línea, impulsando el crecimiento del segmento a una CAGR del 10,20%. La teleanticoncepción fusiona las consultas en línea con la entrega a domicilio, ampliando el acceso, particularmente en las zonas rurales. Sin embargo, el riesgo de falsificación es significativo; las incautaciones de la FDA de anticonceptivos falsos aumentaron un 43% en 2024. Las plataformas están respondiendo con tecnología de autenticación y funciones de chat con farmacéuticos para proteger a los usuarios. En general, los canales digitales complementan los puntos de venta físicos, ampliando la huella del mercado de medicamentos y dispositivos anticonceptivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Barrera cultural-religiosa en la adopción de anticonceptivos | –0.8% | Oriente Medio y África, partes de Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Efectos secundarios y factores de riesgo percibidos | –0.5% | Global | Mediano plazo (2-4 años) |
| Problemas regulatorios y proliferación de falsificaciones | –0.3% | Regiones en desarrollo, Global | Mediano plazo (2-4 años) |
| Alto costo inicial del dispositivo y acceso limitado en zonas rurales | –0.4% | Regiones en desarrollo, zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Barrera Cultural-Religiosa en la Adopción de Anticonceptivos
Las objeciones religiosas representan el 37% del no uso en Arabia Saudita, el 42% en Nigeria y el 28% en Pakistán. Los países con fuerte influencia religiosa registran tasas de prevalencia anticonceptiva 18 puntos más bajas que sus pares de ingresos similares. Ejemplos de políticas, como las restricciones de Medicaid de Indiana sobre los dispositivos intrauterinos, ilustran la institucionalización de dichas barreras. Las disparidades a nivel provincial en Mozambique subrayan los matices localizados en contraceptionmedicine.biomedcentral.com. Los fabricantes se involucran cada vez más con líderes religiosos y despliegan actividades de divulgación comunitaria para suavizar la resistencia y proteger la trayectoria del mercado de medicamentos y dispositivos anticonceptivos.
Problemas Regulatorios y Proliferación de Productos Falsificados
El treinta y nueve por ciento de los medicamentos falsificados incautados en 2024 eran anticonceptivos, lo que subraya los riesgos de calidad en los canales informales. La divergencia regulatoria crea complejidad: mientras que 29 jurisdicciones de EE. UU. ahora permiten la prescripción por parte de farmacéuticos, otras regiones aún exigen visitas médicas, lo que ralentiza la adopción. La armonización de estándares y el fortalecimiento de la vigilancia poscomercialización siguen siendo prioridades de la industria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Dispositivos Dominan Gracias a su Ventaja en EficaciaLos dispositivos mantuvieron el 64,92% de los ingresos de 2025, otorgándoles la mayor participación del mercado de medicamentos y dispositivos anticonceptivos, gracias a la eficacia superior al 99% de los dispositivos intrauterinos e implantes. La categoría está creciendo a una tasa del 6,15% anual, a medida que los implantes biodegradables y los dispositivos intrauterinos hormonales de larga duración impulsan la adopción. Los dispositivos intrauterinos hormonales también tratan el sangrado abundante, añadiendo atractivo clínico. Los dispositivos no hormonales emergentes como Ovaprene apuntan a atender al segmento consciente de los efectos secundarios.
Los productos basados en medicamentos representaron el 35,08% restante en 2025, pero se espera que experimenten un crecimiento más rápido. El tamaño del mercado de medicamentos y dispositivos anticonceptivos para las píldoras de emergencia se está expandiendo no obstante en mercados donde aumenta la concienciación sobre la ventana de 72 horas. La autorización de la FDA para la venta de Opill sin receta en marzo de 2024 elimina la fricción de la prescripción y podría revitalizar los volúmenes de píldoras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clase Hormonal:
Los Métodos No Hormonales Ganan ImpulsoLos métodos hormonales controlaron el 60,75% de los ingresos, pero las alternativas no hormonales se están expandiendo un 8,61% anualmente, muy por encima de la CAGR total del mercado de medicamentos y dispositivos anticonceptivos. La demanda de dispositivos intrauterinos de cobre también está aumentando a medida que los usuarios buscan opciones sin hormonas. La eficacia del 86-91% de Ovaprene en estudios iniciales sugiere una sólida perspectiva comercial.
Las innovaciones hormonales de dosis más bajas buscan mitigar los efectos sistémicos manteniendo la eficacia. Mientras tanto, el compromiso anual de USD 280 millones de la Fundación Gates para la investigación y desarrollo no hormonal subraya la convicción de los inversores. Se espera que esta afluencia de financiación amplíe el tamaño del mercado de medicamentos y dispositivos anticonceptivos para las soluciones sin hormonas.
Por Género:
La Anticoncepción Masculina Emerge como Frontera de CrecimientoLos productos orientados a la mujer representaron el 79,86% de las ventas de 2025, respaldados por una amplia combinación de productos que incluía píldoras, anillos, implantes y dispositivos intrauterinos. El sistema FemBloc con marcado CE introduce la primera opción permanente no quirúrgica, reforzando la amplitud de la innovación.
Los métodos masculinos, actualmente en el 20,14%, se están expandiendo a una tasa anual del 7,98% a medida que cambian las actitudes sociales. Plan A, un hidrogel reversible en ensayos australianos, y el Galactic Cap son ilustrativos de la cartera de investigación y desarrollo. Una encuesta de JAMA de 2025 encontró que el 78% de los hombres de 18 a 45 años estaban dispuestos a adoptar nuevos métodos anticonceptivos, lo que señala una demanda latente significativa.
Por Grupo de Edad:
El Segmento Juvenil Impulsa el Crecimiento FuturoLos consumidores de 25 a 34 años representaron el 35,92% del gasto de 2025, en consonancia con sus mayores necesidades de gestión de la fertilidad. Tienen un 31% más de probabilidades que los de 15 a 24 años de adoptar métodos modernos.
Sin embargo, el grupo de 15 a 24 años es el de más rápido crecimiento, con una CAGR del 7,67% hasta 2031. La insatisfacción con los efectos secundarios hormonales, citada por el 42% en un estudio de EE. UU., impulsa el interés en opciones no hormonales fáciles de usar. Los canales de telesalud resuenan fuertemente con este segmento nativo digital, ampliando la concienciación y el acceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Plataformas en Línea Revolucionan el AccesoLas farmacias minoristas mantuvieron una participación del 41,88% en 2025, destacadas por los programas de prescripción por farmacéuticos en 29 estados y el Distrito de Columbia. Opill de venta libre a USD 19,99 por mes fortalece aún más este canal.
Los portales en línea están escalando a una CAGR del 9,56%, integrando consultas virtuales y entrega discreta a domicilio. Las prescripciones anticonceptivas por telesalud casi se duplicaron entre 2023 y 2025, con un aumento vertiginoso del uso rural. Los desafíos de autenticidad persisten; las incautaciones de la FDA de productos falsificados aumentaron un 43% interanual, lo que lleva a las plataformas a reforzar la verificación de la cadena de suministro.
Análisis Geográfico
Mercado de Fármacos y Dispositivos Anticonceptivos en América del Norte
América del Norte se beneficia de un reembolso sustancial, con 390 millones USD de financiación del Título X en 2025 y la disponibilidad de Opill sin receta que elimina los obstáculos de prescripción. No obstante, iniciativas como el Proyecto 2025 amenazan con reducir la anticoncepción de emergencia gratuita para 48 millones de mujeres, generando incertidumbre en materia de políticas.
Mercado de Fármacos y Dispositivos Anticonceptivos en Asia-Pacífico
La región de Asia-Pacífico ocupa la posición regional más destacada, con una participación del 33,05%, aunque persisten disparidades intrarregionales; solo el 20,2% de las mujeres bangladesíes que desean evitar el embarazo utilizan métodos anticonceptivos de larga duración reversibles (LARC), lo que pone de manifiesto un considerable margen de crecimiento. Se espera que la distribución digital y la ampliación del reembolso reduzcan esta brecha.
Mercado de Fármacos y Dispositivos Anticonceptivos en Oriente Medio y África
La CAGR del 8,54% de Oriente Medio y África hasta 2031 se debe a una mayor financiación y alcance, como el plan de Zambia de elevar la prevalencia al 40% para 2026. Las encuestas a jóvenes en Uganda revelan que el 72,4% tiene intención de usar anticonceptivos una vez que se reduzcan las barreras.
Mercado de Fármacos y Dispositivos Anticonceptivos en Europa
El maduro mercado europeo registra un crecimiento sostenido en medio de combinaciones de métodos variadas; el uso de anticonceptivos hormonales oscila entre el 28% en los estados del sur y el 54% en los del norte. Las aprobaciones de la EMA de tres formulaciones en 2024 mantienen los ciclos de renovación de productos.
Mercado de Fármacos y Dispositivos Anticonceptivos en América del Sur
América del Sur registra una demanda sólida donde los métodos anticonceptivos de larga duración reversibles (LARC) sin costo impulsan la adherencia; Brasil reporta una tasa de continuación del 82,1% para los DIU de levonorgestrel a los 24 meses, lo que valida las estrategias de adquisición del sector público.

Panorama regulatorio
La regulación abarca las vías de fármacos, dispositivos y productos combinados, con una gestión de la seguridad a lo largo del ciclo de vida que cobra mayor peso para los anticonceptivos hormonales y los anticonceptivos reversibles de acción prolongada (LARC). En Estados Unidos, la FDA ha ampliado el acceso a la vez que endurece los controles de uso para ciertos LARC. Esto incluye la aprobación de la NDA suplementaria de enero de 2026 que extiende la duración de uso del implante NEXPLANON de Organon hasta cinco años, junto con requisitos para proveedores impulsados por REMS para una inserción y uso adecuados.
En Europa, la actividad de farmacovigilancia de la EMA sigue moldeando el etiquetado y la comunicación de riesgos para productos de progestágenos ampliamente utilizados. Esto incluye las recomendaciones del PRAC de julio de 2026 para actualizar la información del producto de los anticonceptivos que contienen desogestrel y etonogestrel, con el fin de incluir el meningioma como posible efecto secundario. Para los programas de adquisición y acceso del sector público, los marcos de calidad de la OMS/UNFPA y la precalificación de la OMS siguen siendo pilares clave para el aseguramiento de la calidad de los productos y para apoyar la participación en licitaciones de dispositivos como los condones masculinos y femeninos y los DIU de cobre.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y componentes especializados, los principios activos (API) para productos orales e inyectables, y los polímeros y metales de grado médico para condones, implantes y DIU. Les sigue la fabricación de formulaciones o dispositivos bajo sistemas de calidad regulados. La oferta del mercado refleja una combinación de fabricantes multinacionales y actores enfocados en regiones específicas, mientras que la demanda se canaliza a través de mayoristas comerciales y farmacias, y mediante adquisiciones institucionales que dependen de compradores financiados por donantes y del sector público, en particular programas alineados con UNFPA y USAID, para abastecer a los sistemas nacionales de salud y las redes de ONG.
El desempeño posterior depende de la capacidad de distribución de última milla, la disponibilidad de proveedores de inserción para los LARC, y la trazabilidad que reduce los riesgos de falsificación y desvío, especialmente a medida que los canales en línea se expanden. Las estructuras de asociación muestran cómo las empresas gestionan la comercialización en canales controlados: Medicines360 y DKT WomanCare se asociaron para ampliar el acceso al DIU hormonal Avibela con responsabilidades coordinadas de suministro y calidad regulatoria (enero de 2024). Afaxys y Exeltis también renovaron su acuerdo para mantener el acceso a Twirla en el mercado de salud pública de EE. UU. (junio de 2025). La planificación del suministro sigue siendo sensible a los cambios en la financiación, con interrupciones reportadas que generan desajustes entre el inventario almacenado y la disponibilidad real en algunos entornos de bajos ingresos.
Panorama Competitivo
Bayer AG aprovecha la franquicia Mirena y se compromete a brindar acceso a la anticoncepción para 100 millones de mujeres para 2030. Organon & Co. deriva el 27% de sus ingresos de 2022 de Nexplanon y NuvaRing, lo que subraya su participación en el mercado de medicamentos y dispositivos anticonceptivos.
Los actores centrados en la innovación ganan visibilidad: Daré Bioscience avanza con Ovaprene y Casea S, asociándose con Theramex para comercializar implantes biodegradables. NEXT Life Sciences recaudó USD 20 millones para Plan A, destacando el apetito inversor por las soluciones masculinas. La intensidad competitiva está aumentando a medida que los actores establecidos y las empresas emergentes compiten por satisfacer las necesidades no cubiertas con sistemas de administración diferenciados, perfiles de dosificación y carteras equilibradas por género.
Líderes de la Industria de Medicamentos y Dispositivos Anticonceptivos
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson and Johnson
-
Organon
-
CooperSurgical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos y Dispositivos Anticonceptivos
- Bayer
- Organon
- Pfizer
- Teva Pharmaceutical Industries
- The Cooper Companies
- Reckitt Benckiser Group
- Church & Dwight
- Abbvie
- Agile Therapeutics Inc.
- Viatris
- Gedeon Richter Plc
- Glenmark Pharmaceuticals
- Cipla
- Pregna International Ltd
- Mayer Laboratories
- HLL Lifecare
- Karex Berhad
- Okamoto Industries Inc.
- Femcap Inc.
- Amneal Pharmaceuticals
Lea el análisis de las empresas de medicamentos y dispositivos anticonceptivos

Oportunidades de mercado y perspectivas futuras
Se observa un espacio en blanco donde los usuarios y los pagadores amplían la combinación de métodos más allá de las píldoras diarias hacia formatos de administración diferenciados que reducen la carga de la adherencia o abordan preocupaciones relacionadas con las hormonas. Una oportunidad a corto plazo se encuentra en las opciones libres de hormonas y controladas por la paciente, respaldadas por un desarrollo y licenciamiento activos en fase avanzada. En mayo de 2026, Daré Bioscience divulgó resultados intermedios positivos de la Fase 3 para Ovaprene, un anticonceptivo intravaginal mensual, libre de hormonas. En junio de 2026, Organon completó un acuerdo de licencia global para el DIU de cobre libre de hormonas MIUDELLA de Sebela, aprobado por la FDA, alineándose con la demanda de LARC no hormonales y añadiendo un nuevo participante de marca al segmento de DIU de cobre.
También está surgiendo espacio comercial en blanco donde las reformas de reembolso y de canales reducen la fricción, especialmente cuando se combinan con acciones regulatorias que amplían la duración etiquetada o simplifican el acceso. En Canadá, el lanzamiento en abril de 2026 de PrRingza por parte de Duchesnay, un sistema vaginal reutilizable y controlado por la paciente diseñado para hasta un año de uso, refleja la renovación continua de productos y la ampliación de opciones en anticonceptivos dispensados por clínicos. En el lado de la oferta, la asignación de capital enfocada en el portafolio está creando espacio para la escala y la expansión geográfica en LARC, respaldada por la transacción de julio de 2026 de Bayer con fondos gestionados por Apollo para una participación minoritaria no controladora en una entidad de nueva creación que alberga el negocio de LARC de Bayer (Mirena, Jaydess, Kyleena, Jadelle). Esta estructura respalda la inversión continua en una franquicia de dispositivos de gran volumen y central.
Recent Industry Developments in Mercado de Medicamentos y Dispositivos Anticonceptivos
- Julio de 2026: Bayer obtuvo 3.000 millones de euros en capital accionario de fondos gestionados por Apollo a cambio de una participación minoritaria no controladora en una entidad de nueva creación que alberga el portafolio de LARC de Bayer (incluyendo Mirena, Jaydess, Kyleena y Jadelle). La estructura mejora la flexibilidad financiera mientras mantiene el control operativo en Bayer, apoyando un financiamiento sostenido para una franquicia de ingresos central que influye en la disponibilidad global de LARC.
- Junio de 2026: Organon completó un acuerdo de licencia global con Sebela Pharmaceuticals para MIUDELLA, un DIU de cobre libre de hormonas aprobado por la FDA de EE. UU. en 2025, con comercialización prevista para finales de 2026. El acuerdo añade un nuevo dispositivo no hormonal al portafolio de salud femenina de Organon y refuerza el cambio de la industria hacia opciones libres de hormonas bajo modelos de distribución controlada, como los requisitos de capacitación y uso basados en REMS.
- Marzo de 2025: Femasys obtuvo la marca CE para FemBloc, posicionado como un dispositivo de control de natalidad permanente y no quirúrgico. Este hito impulsa un enfoque novedoso de anticoncepción permanente en Europa y amplía el conjunto competitivo más allá de los métodos permanentes tradicionales al habilitar una vía alternativa basada en dispositivos.


Mercado de Medicamentos y Dispositivos Anticonceptivos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por medicamentos anticonceptivos y dispositivos anticonceptivos utilizados para prevenir el embarazo, contabilizados en el punto de venta a través de los principales canales de atención médica y minoristas. Dimensionamos el mercado en términos de valor en USD en las principales regiones globales.
Exclusiones del alcance: Excluimos las aplicaciones de seguimiento de la fertilidad, las terapias hormonales no anticonceptivas y el equipo quirúrgico para abortos.
Descripción General de la Segmentación
-
Por Tipo de Producto
-
Medicamentos
- Píldoras Orales
- Parche Transdérmico
- Anticonceptivos Inyectables
- Píldoras de Emergencia
-
Dispositivos
-
Dispositivos de Barrera
- Preservativo Masculino
- Preservativo Femenino
- Diafragma
- Capuchón Cervical
- Esponja Anticonceptiva
-
Anticonceptivos Reversibles de Larga Duración
- Dispositivo Intrauterino Hormonal
- Dispositivo Intrauterino de Cobre
- Implante Subdérmico
- Anillo Vaginal
-
Permanentes
- Dispositivo de Oclusión Tubárica
-
Dispositivos de Barrera
-
Medicamentos
-
Por Clase Hormonal
- Métodos Hormonales
- Métodos No Hormonales
-
Por Género
- Masculino
- Femenino
-
Por Grupo de Edad
- 15-24 Años
- 25-34 Años
- 35-44 Años
- 45+ Años
-
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas y Droguerías
- Canales en Línea
-
Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el establecimiento del contexto de la demanda, que luego se vincula a las señales de oferta para que el modelo de dimensionamiento no se desvíe. Normalmente revisamos indicadores de salud pública y población de fuentes como la Organización Mundial de la Salud, la División de Población de la ONU, el Banco Mundial y las agencias nacionales de salud, ya que estos determinan la base de usuarios subyacente y la combinación de métodos.
Para traducir ese contexto en valor de mercado, la disponibilidad y los flujos de productos se verifican utilizando fuentes como UN Comtrade, estadísticas aduaneras nacionales y portales regulatorios públicos que describen aprobaciones y etiquetado. Esto ayuda a mantener separados los medicamentos y los dispositivos y reduce el doble conteo cuando las categorías se superponen. También utilizamos presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reputación para comprender la combinación de cartera y la exposición a canales, y hacemos referencia selectiva a suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y datos comerciales a nivel de envíos para verificar los ingresos y los ciclos tecnológicos. Las fuentes enumeradas aquí son meramente ilustrativas, y también se utilizan muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión las hipótesis documentales, especialmente en torno a los precios, los márgenes de los canales y cómo el cambio de método se refleja en las ventas. Recopilamos aportes de entrevistas y encuestas de fabricantes, distribuidores, médicos y partes interesadas del lado de la adquisición o la farmacia en APAC, EMEA y las Américas. Estos aportes ayudaron a ajustar las hipótesis sobre los patrones de adopción, los ciclos de reemplazo y las divisiones entre venta libre y prescripción antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 16% | APAC: 41% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 16% | Gerentes: 49% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde las cohortes en edad reproductiva y la prevalencia anticonceptiva se convierten en un grupo de demanda a nivel de método, y luego se valoran utilizando el costo anualizado típico por usuario por método. Una vez formados los totales iniciales, se corroboran con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por el volumen para los métodos clave, verificaciones de canales para la participación minorista y en línea, y consolidaciones parciales de proveedores donde están disponibles las divisiones de ingresos públicos.
Algunos insumos prácticos que importan en este mercado incluyen la participación de los anticonceptivos reversibles de larga duración frente a los métodos de acción corta, la disponibilidad con o sin receta, los ciclos de reemplazo promedio para dispositivos como los DIU e implantes, y la intensidad de las compras del sector público que puede mover los volúmenes rápidamente. Los precios se normalizan a USD utilizando una sincronización de divisas consistente, y donde los precios locales son escasos, las brechas se manejan utilizando conjuntos de países pares y luego se vuelven a probar mediante retroalimentación de expertos hasta que los rangos parezcan realistas.
Para el pronóstico, se utiliza el análisis de escenarios para que los cambios en la adopción (incluidas las tendencias de autocuidado y los cambios de canal) puedan expresarse como casos claros al alza y a la baja, y luego consolidarse en un caso base. La trayectoria año a año también se verifica con respecto al ritmo esperado de cambios regulatorios y ciclos de actualización de productos, ya que esos eventos pueden crear cambios escalonados en lugar de un crecimiento uniforme.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los totales modelados con señales independientes, como los flujos comerciales para las categorías de dispositivos relevantes, la actividad de adquisición pública donde sea visible, y el gasto implícito por usuario en comparación con los costos de método conocidos. Cuando aparecen grandes variaciones, se revisan las hipótesis, se documentan los valores atípicos y se activa el seguimiento para que los resultados no estén impulsados por un único insumo.
Antes de la aprobación final, el modelo y el informe pasan por una revisión analítica de múltiples pasos, que incluye verificaciones de los saltos año a año, la consistencia de la conversión de divisas y si las exclusiones del alcance se aplicaron de la misma manera en todas las regiones. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, seguidas de un análisis final previo a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Medicamentos y Dispositivos Anticonceptivos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para medicamentos y dispositivos anticonceptivos a menudo no coinciden porque los productos incluidos, los canales de venta y el momento de la conversión de divisas pueden diferir de un estudio a otro. Las diferencias también provienen de cómo cada modelo trata las compras del sector público, los ciclos de reemplazo de métodos y si la demanda se reconstruye a partir de la prevalencia y la combinación de métodos o se infiere principalmente a partir de las divisiones de ingresos del lado de las empresas.
Los factores más comunes que generan brechas en este mercado son las elecciones de alcance (por ejemplo, si se cuentan las aplicaciones de concienciación sobre la fertilidad), además de cómo se establecen los precios cuando existen tanto precios de licitación como precios minoristas y varan ampliamente según el país. Algunas estimaciones también presentan un caso de crecimiento más agresivo sin volver a verificar las hipótesis de cambio de método a corto plazo y de reemplazo con aportes frescos de expertos, lo que puede elevar el año base reportado. Mantener las herramientas basadas en aplicaciones fuera del alcance y anclar los totales a la prevalencia, la combinación de métodos y los ciclos de reemplazo explica gran parte de la dispersión para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 29,04 mil millones de USD (2026) | |
| Consultora Global A | 31,18 mil millones de USD (2024) | Utiliza un año base anterior y puede resultar más alto si los precios de venta promedio se extienden sin reequilibrar las diferencias de precios entre licitación y minorista y los cambios en la combinación de métodos. |
| Editorial de Datos B | 21,80 mil millones de USD (2024) | Aplica un mapa de categorías más amplio, y la incorporación de aplicaciones de concienciación sobre la fertilidad y diagnósticos de autocuidado relacionados en el total puede cambiar lo que se contabiliza como mercado. |
En general, la dispersión se explica principalmente por la selección del año base, las elecciones de normalización de canales y precios, y si se incluyen categorías digitales adyacentes. Con inclusiones claramente definidas y verificaciones repetibles frente a señales de demanda e indicadores comerciales o de canal, el total del mercado se vuelve más fácil de conciliar a medida que surgen nuevos puntos de datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de medicamentos y dispositivos anticonceptivos?
El mercado está valorado en USD 29,04 mil millones en 2026 y se proyecta que alcance USD 40,53 mil millones para 2031.
¿Qué categoría de producto lidera el mercado?
Los dispositivos dominan con una participación de ingresos del 64,92% en 2025, impulsados por la eficacia y conveniencia de los dispositivos intrauterinos e implantes.
¿Por qué los métodos no hormonales crecen más rápido que las opciones hormonales?
La creciente preocupación de los consumidores por los efectos secundarios hormonales y la creciente inversión en investigación y desarrollo en tecnologías sin hormonas están impulsando una CAGR del 8,61% para los productos no hormonales.
¿Cómo está cambiando el comercio electrónico el acceso a los anticonceptivos?
Los canales en línea, que crecen un 9,56% por año, integran consultas de telesalud con entrega a domicilio, ampliando el alcance a usuarios rurales y conscientes de su privacidad.
¿Qué región se está expandiendo más rápido?
Se prevé que Oriente Medio y África crezca a una CAGR del 8,54% entre 2026-2031, impulsado por nuevos programas de reembolso y campañas de concienciación.
¿Qué innovaciones están surgiendo en la anticoncepción masculina?
Los productos en cartera, como el hidrogel Plan A y el Galactic Cap, tienen como objetivo ofrecer opciones masculinas reversibles y sin hormonas, con ensayos clínicos iniciales en curso.
Última actualización de la página el:



