
Tamaño y Cuota del Mercado de Sistemas de Radar Naval
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
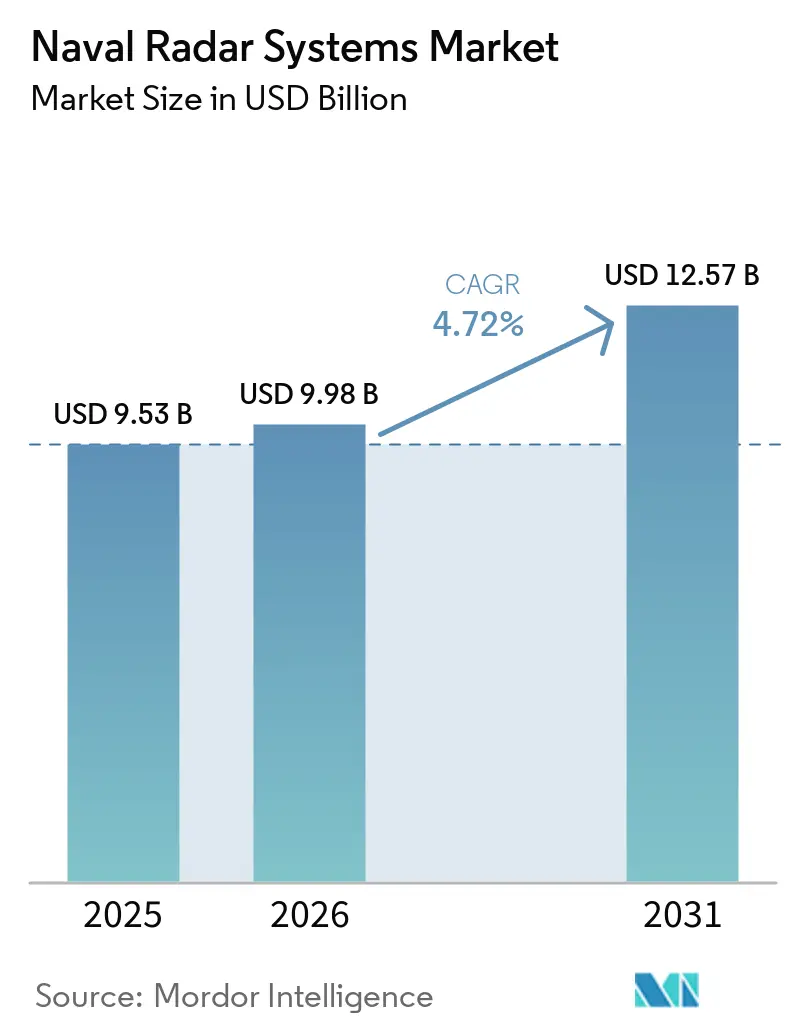
| Tamaño del Mercado (2026) | 9.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
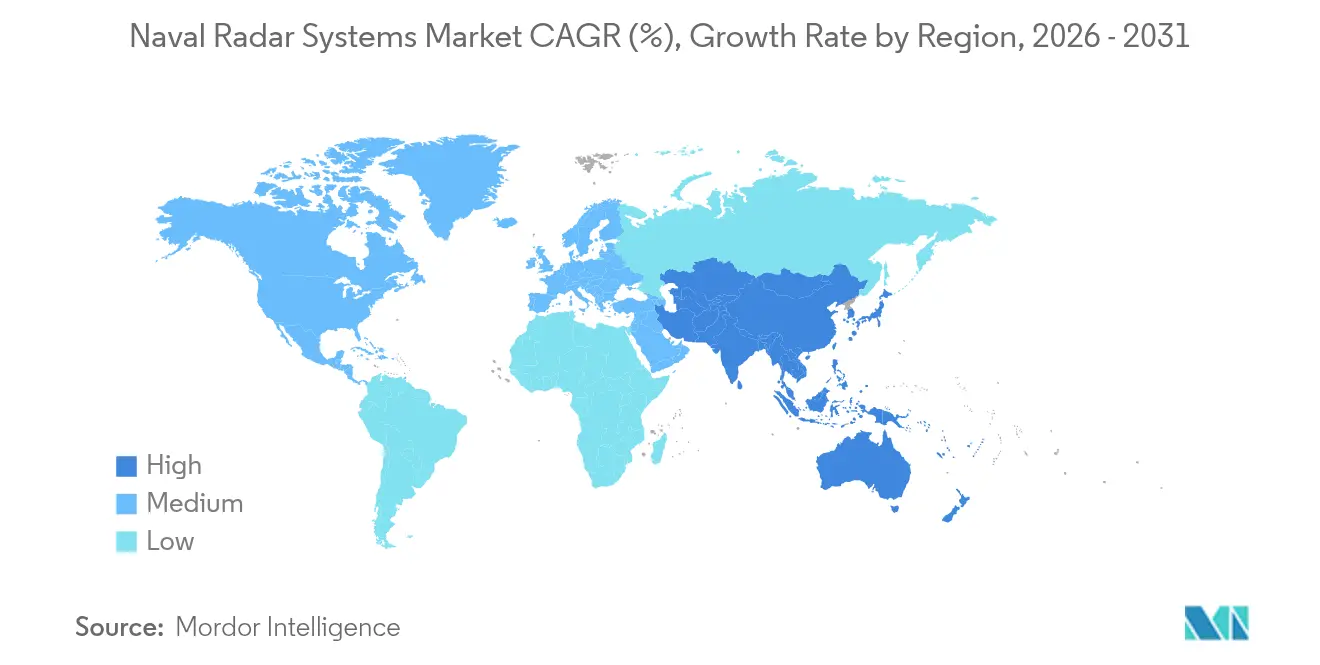
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
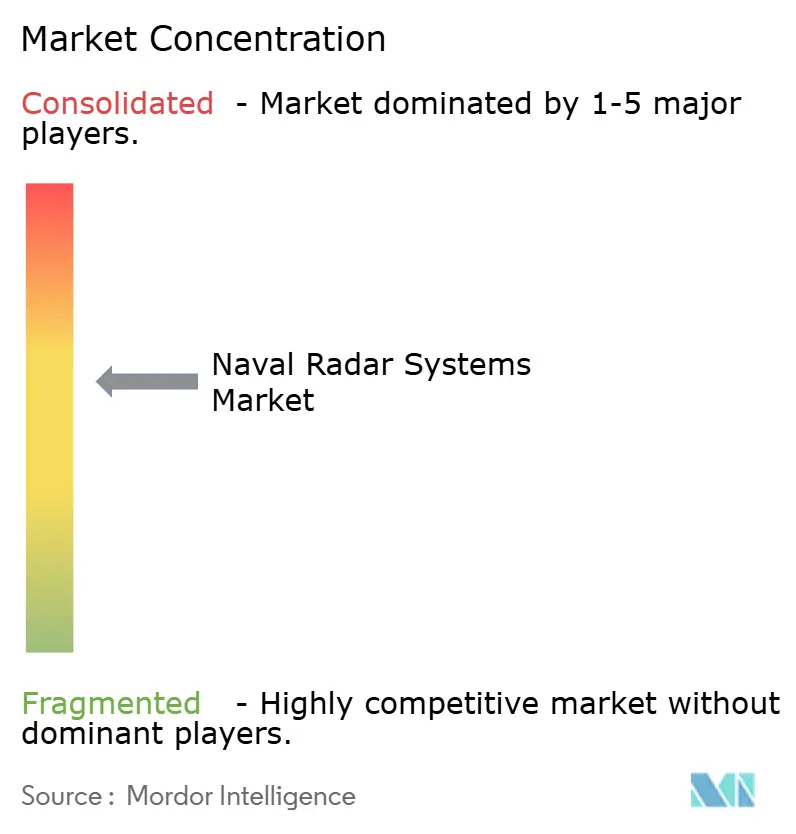
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Radar Naval por Mordor Intelligence
El tamaño del mercado de sistemas de radar naval se espera que crezca de USD 9,53 mil millones en 2025 a USD 9,98 mil millones en 2026 y se prevé que alcance USD 12,57 mil millones en 2031 a una CAGR del 4,72% durante el período 2026-2031. La demanda sostenida surge de las amenazas de misiles en múltiples dominios, la transición desde sensores 2D heredados y la necesidad de fusión de radar con guerra electrónica (GE) que acorta los plazos de la cadena de ataque. La reducción de los costos de GaN, actualmente por debajo de USD 4 por vatio, permite módulos de transmisión-recepción de alta densidad de potencia a precios asequibles, ayudando a los proveedores a preservar márgenes a pesar de las agresivas negociaciones de precios. La financiación para la modernización sigue anclada en América del Norte y Europa. Sin embargo, el crecimiento de la flota de superficie en el Indo-Pacífico inclina el volumen futuro hacia Asia-Pacífico, manteniendo el mercado de sistemas de radar naval en una trayectoria resiliente de dígito medio único. La dinámica competitiva se intensifica a medida que las grandes empresas consolidan las cadenas de suministro de componentes de radiofrecuencia (RF) para protegerse contra los controles de exportación de galio, mientras que las empresas más pequeñas utilizan arquitecturas habilitadas por inteligencia artificial (IA) para penetrar en los segmentos emergentes de sistemas no tripulados.
Conclusiones Clave del Informe
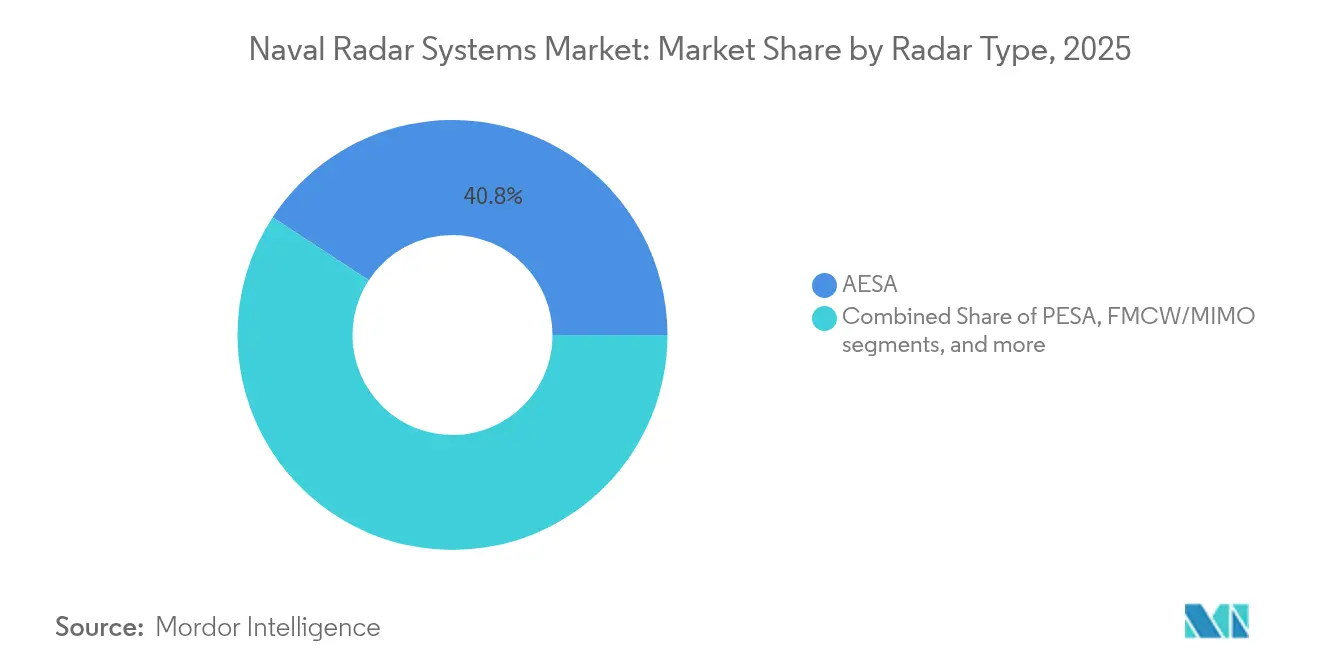
- Por tipo de radar, AESA representó el 40,78% de la cuota del mercado de sistemas de radar naval en 2025, mientras que FMCW/MIMO está posicionado para la CAGR más rápida del 6,55% hasta 2031.
- Por plataforma, los destructores y cruceros dominaron con una cuota del 38,74% del mercado de sistemas de radar naval en 2025, mientras que las plataformas de superficie no tripuladas y de vehículos autónomos subacuáticos (AUV) se proyecta que se expandan a una CAGR del 8,12%.
- Por aplicación, la vigilancia y alerta temprana representó el 31,92% del tamaño del mercado de sistemas de radar naval en 2025; se prevé que el apoyo a la guerra electrónica crezca a una CAGR del 5,62%.
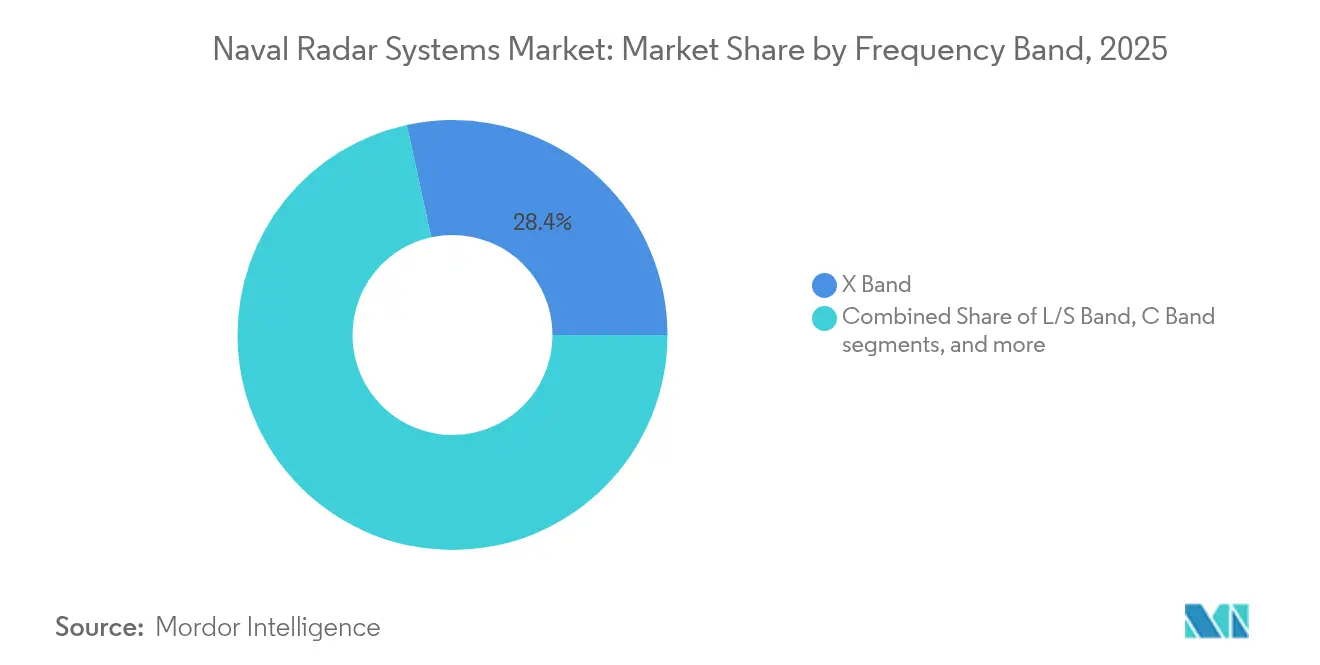
- Por banda de frecuencia, la banda X se mantuvo dominante con una cuota del 28,41%, aunque las soluciones de banda Ku/Ka están encaminadas hacia una CAGR del 6,52%.
- Por componente, los paneles de antena y de array capturaron una cuota del 35,62%, y los transmisores/amplificadores de potencia están preparados para la CAGR más rápida del 4,65%.
- Por alcance, los sistemas de corto alcance (menos de 50 km) aseguraron una cuota del 40,86%, mientras que los sistemas de largo alcance (más de 200 km) deberían crecer a una CAGR del 7,42%.
- Por geografía, América del Norte retuvo una cuota del 37,21% del mercado de sistemas de radar naval en 2025; Asia-Pacífico avanza a una CAGR regional del 8,31%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de amenazas de misiles en múltiples dominios | +1.2% | Indo-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Ciclos de modernización de sensores 2D a AESA | +0.8% | América del Norte y Europa | Largo plazo (≥4 años) |
| Expansión naval en el Indo-Pacífico y programas de fragatas | +0.7% | Asia-Pacífico | Mediano plazo (2-4 años) |
| Gestión obligatoria de la sección transversal de radar | +0.4% | Global | Largo plazo (≥4 años) |
| Curva de costos de GaN inferior a USD 4/W | +0.6% | Global | Corto plazo (≤2 años) |
| Integración de chips de fusión radar-GE | +0.5% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Amenazas de Misiles en Múltiples Dominios
Los requisitos de radar embarcado cambiaron después de que los misiles rasantes y los misiles hipersónicos demostraron duras lecciones en el Mar Rojo y saturaron los sensores heredados durante los ataques de saturación. La Marina de los Estados Unidos aceleró los paquetes de retroadaptación SPY-6 a partir de 2026 con un presupuesto de 536 millones de USD para ampliar las ventanas de detección.[1] El avance de China hacia radares de velocidad cercana a la luz que detectan submarinos a cientos de metros bajo la superficie amplía la brecha tecnológica y presiona a los aliados a desplegar matrices multifunción ágiles. Como resultado, los proveedores están diseñando formas de onda definidas por software que rastrean simultáneamente perfiles balísticos, hipersónicos y rasantes sin latencia de cambio de modo. Estas capacidades también están impulsando la demanda de radares de superficie, sustentando un ritmo de gasto constante dentro del mercado de sistemas de radar naval.
Ciclos de Modernización de Radares 2D Anticuados a AESA
Las fragatas y los destructores comisionados antes de 2005 están cerca de la obsolescencia, lo que desencadena retrofits AESA a gran escala, como la actualización F124 de Alemania por EUR 200 millones (USD 232,42 millones) adjudicada a Hensoldt e IAI. Los Países Bajos siguieron con cuatro fragatas de defensa aérea valoradas en EUR 3,5 mil millones (USD 4,07 mil millones), incorporando conjuntos de array de fase activa en la etapa de construcción en lugar de a mitad de su vida útil. El prototipo de Hanwha Systems de Corea del Sur puede rastrear simultáneamente 4.000 objetivos, ilustrando las respuestas tecnológicas soberanas a los límites de exportación. Los programas de sustitución valoran cada vez más las mejoras basadas en firmware que evitan cambios estructurales en dique seco. Estas dinámicas establecen un previsible acumulado de actualizaciones que apoya la expansión del mercado de sistemas de radar naval hasta 2030.
Expansión Naval en el Indo-Pacífico y Programas de Fragatas
Australia comprometió AUD 50 mil millones (USD 32,47 mil millones) para duplicar su flota de superficie, alineando arcos plurianuales de adquisición de radar que impulsan la demanda regional. El primer SPY-7(V)1 de Japón para sus buques equipados con Aegis proporciona potencia GaN en banda S con un alcance terrestre de 4.828 km. Las Filipinas desplegó unidades FPS-3ME de Mitsubishi Electric valoradas en PHP 5,5 mil millones (USD 96,76 millones) para fortalecer la conciencia del dominio marítimo. El contrato de fuente única de Taiwán con Raytheon aprieta aún más los plazos en medio de la creciente tensión en el estrecho. Estos programas sustentan la CAGR regional más rápida en el mercado de sistemas de radar naval.
Gestión Obligatoria de la Sección Transversal de Radar
Las marinas centradas en el sigilo ahora exigen mástiles integrados y montaje enrasado de sensores, lo que produce una reducción de la firma de la media aritmética de hasta 46,46 dBsm frente a las configuraciones convencionales. La participación temprana en el diseño entre los astilleros y los fabricantes de equipos originales (OEM) de radar utiliza una simulación de trazado de rayos por disparo y rebote para optimizar la colocación de antenas frente a amenazas multibanda. La colaboración alinea la supervivencia, el rendimiento de los sensores y la compatibilidad electromagnética sin penalizaciones por retroadaptación. En consecuencia, los requisitos de baja observabilidad pasan de ser "optativos" a especificación de contrato de referencia, manteniendo el poder de fijación de precios premium para las soluciones conformes.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Límites de control de exportación sobre MMIC de GaN | -0.9% | Global | Mediano plazo (2-4 años) |
| Sobrecostos que impulsan la reducción del alcance del radar | -0.6% | América del Norte y Europa | Corto plazo (≤2 años) |
| Congestión del espectro de bandas S/X en zonas litorales | -0.4% | Regiones costeras | Largo plazo (≥4 años) |
| Restricciones de peso y potencia en la cubierta superior del casco | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Control de Exportación sobre MMIC de GaN
China controla el 85% del suministro primario de galio, y las recientes restricciones a la exportación elevan el riesgo de aprovisionamiento para los radares occidentales que utilizan módulos GaN. Las listas de exportación de Estados Unidos restringen aún más los dispositivos de 40 a 230 GHz, complicando el codesarrollo con aliados.[2] Washington y Bruselas subvencionan refinerías de galio nacionales, pero los plazos plurianuales mantienen alta la dependencia, insertando incertidumbre en los plazos de entrega de varios contratos del mercado de sistemas de radar naval.
Sobrecostos que Impulsan la Reducción del Alcance del Radar
La Marina de los Estados Unidos sustituyó su Radar de Banda Dual por el Radar de Vigilancia Aérea Empresarial en el CVN-79, recortando USD 180 millones pero reduciendo el rendimiento.[3] La Oficina de Responsabilidad Gubernamental (GAO) destaca los retrasos en el cronograma del AN/SPY-6 derivados de una complejidad de software subestimada, con repercusiones en los presupuestos aliados. Los techos fiscales imponen compromisos de capacidad que frenan los ingresos a corto plazo para los sensores de alta gama dentro del mercado de sistemas de radar naval.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Radar:
El Dominio de AESA Impulsa la ModernizaciónLos sistemas AESA mantuvieron la mayor cuota del mercado de sistemas de radar naval del 40,78% en 2025, gracias al sólido rastreo de múltiples objetivos y la formación de haz digital resistente a la interferencia. El tamaño del mercado de sistemas de radar naval para los radares FMCW/MIMO se proyecta que se expanda a una CAGR del 6,55% hasta 2031, impulsado por la demanda de multifuncionalidad definida por software que admite enlaces de comunicaciones simultáneos. Los arrays de exploración electrónica pasiva (PESA) tradicionales persisten en las actualizaciones sensibles al costo, mientras que los conceptos cuánticos y fotónicos ocupan la categoría de "Otros" como apuestas de investigación y desarrollo (I+D) a largo plazo.
El SPY-7 de Lockheed Martin demostró un rastreo persistente para el programa de fragata F-110 de España, con entrega en 2026 y puesta en servicio en 2028. Mientras tanto, las soluciones FMCW que migran desde las cadenas de suministro automotrices muestran economías de volumen favorables, comprimiendo las barreras de entrada para nuevos proveedores. El intercambio de algoritmos entre dominios reduce los ciclos de desarrollo, brindando a las marinas rutas asequibles hacia bibliotecas de formas de onda de tipo conectar y reproducir que garantizan la viabilidad futura de sus sensores de flota.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Plataforma:
Los Sistemas No Tripulados Reconfiguran las Operaciones NavalesLos destructores y cruceros representaron el 38,74% del tamaño total del mercado de sistemas de radar naval en 2025, porque las doctrinas de defensa aérea de la flota siguen centradas en los grandes buques de combate. Sin embargo, las plataformas de superficie no tripuladas y de vehículos autónomos subacuáticos encabezan la tabla de crecimiento con una CAGR del 8,12%, reflejando estrategias de letalidad distribuida que exigen exploradores de baja firma.
Los amplificadores de potencia GaN miniaturizados y las antenas conformales ahora satisfacen los límites de tamaño, peso y potencia (SWaP, por sus siglas en inglés) de los cascos no tripulados, desbloqueando nuevas capas de adquisición. Los radares de mástil de submarinos también avanzan, permitiendo la conciencia situacional a profundidad de periscopio con una exposición mínima. Los conceptos de "bahía de carga útil" modular permiten que los núcleos de sensores comunes se deslicen entre buques tripulados y no tripulados, reduciendo los costos de integración y fomentando la estandarización de la flota entre plataformas.
Por Aplicación:
La Integración de la Guerra Electrónica se AceleraLa vigilancia y alerta temprana mantuvo una cuota del 31,92% del mercado de sistemas de radar naval en 2025, permaneciendo indispensable para las decisiones de mando en aguas abiertas. El tamaño del mercado de sistemas de radar naval para el apoyo a la guerra electrónica está en camino de una CAGR del 5,62% a medida que los adversarios inundan el espectro con interferencia ágil, obligando a las marinas a integrar receptores de guerra electrónica dentro de los paneles de radar primarios.
La actualización de Capacidad de Acción Cooperativa (Cooperative Engagement Capability) de Collins Aerospace por USD 904 millones integra las pistas de radar AESA en enlaces de datos seguros, fusionando las bibliotecas de amenazas entre buques distribuidos. Los clasificadores basados en IA ahora etiquetan automáticamente las huellas de emisores, reduciendo el tiempo de reacción del operador. Los códigos base de vigilancia, control de fuego y guerra electrónica convergen en un único plano posterior, prometiendo reducciones en el costo del ciclo de vida a medida que las marinas actualizan los paquetes de misión mediante parches seguros en lugar de visitas al casco.
Por Banda de Frecuencia:
El Liderazgo de la Banda X Enfrenta el Desafío de las Bandas Ku/KaLos radares de banda X retuvieron una cuota del 28,41% en 2025 gracias al rechazo óptimo de la perturbación por estado del mar y los maduros algoritmos de control de fuego. El tamaño del mercado de sistemas de radar naval para los sistemas de bandas Ku/Ka se proyecta que se amplíe a una CAGR del 6,52% porque las imágenes de alta resolución y la coexistencia con comunicaciones por satélite (SATCOM) impulsan la adquisición de doble banda.
La investigación sobre el intercambio dinámico de espectro indica que los radares de banda S pueden cohabitar con LTE a una separación superior a 50 km, pero la adopción regulatoria sigue siendo lenta. Los prototipos de radar cognitivo que utilizan aprendizaje por refuerzo alteran los patrones de pulso en tiempo real, minimizando la interferencia mutua. Las arquitecturas definidas por software permiten una rápida reconfiguración de banda, facultando a las marinas para hacer coincidir los perfiles de emisión con los perfiles de amenaza de misión y las reglas de espectro soberano.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Componente:
La Innovación en Antenas Impulsa el RendimientoLos paneles de antena y de array acapararon el 35,62% de los ingresos de 2025, definiendo la ganancia del sistema y la agilidad del haz. Los transmisores y amplificadores de potencia se encaminan hacia la CAGR más alta del 4,65% a medida que los componentes GaN ofrecen el triple de la densidad de potencia de los dispositivos de arseniuro de galio heredados.
Los arrays de baldosas modulares permiten a los técnicos de mantenimiento sustituir los módulos defectuosos en muelle, evitando largas visitas a los depósitos. Los sistemas frontales fotónicos prometen un mayor ancho de banda instantáneo, aunque siguen principalmente en validación de laboratorio. Mientras tanto, los lazos de enfriamiento ajustados por IA reducen las temperaturas de unión del array en 8 °C, extendiendo el tiempo medio entre fallos y mejorando las métricas de disponibilidad del radar en todo el mercado de sistemas de radar naval.
Por Alcance:
Los Sistemas de Largo Alcance Lideran el CrecimientoLos radares de corto alcance de menos de 50 km capturaron el 40,86% de la demanda de 2025 para navegación, defensa portuaria y apoyo de artillería de corto alcance. Los sistemas de largo alcance de más de 200 km deberían avanzar a una CAGR del 7,42% a medida que las flotas de defensa antimisiles balísticos (BMD) despliegan radares de discriminación persistente capaces de rastreo volumétrico de 360°.
Las arquitecturas de potencia distribuida reducen la masa de cableado en las plataformas aéreas de múltiples antenas, conceptos que ahora migran hacia los arrays de cubierta naval. Los modos FMCW de corto alcance se integran dentro de paquetes AESA más grandes, dando a los comandantes un "zoom digital" que flexibiliza entre la protección de la fuerza local y la señalización a escala de teatro sin intercambios de hardware.
Análisis Geográfico
Mercado de Sistemas de Radar Naval de América del Norte
América del Norte lideró con el 37,21% de la cuota del mercado de sistemas de radar naval en 2025, respaldada por el plan de la Armada de los Estados Unidos de instalar el SPY-6 en 65 buques de combate de superficie y de desplegar el Radar de Vigilancia Aérea Empresarial a bordo de futuros portaaviones. La selección del SPY-7 por parte de Canadá para los destructores de clase River añade sinergia industrial transfronteriza, mientras que las mejoras incrementales de vigilancia costera de México dejan margen para pedidos posteriores. Los sólidos presupuestos de defensa que superan los 800 mil millones de USD proporcionaron visibilidad de financiación plurianual, lo que permitió a los fabricantes de equipos originales fijar precios de escala para los dispositivos GaN.
Mercado de Sistemas de Radar Naval de Asia-Pacífico
Asia-Pacífico representa el grupo de mayor crecimiento, expandiéndose a una CAGR del 8,31% hasta 2031, a medida que las pruebas de radar de seguimiento de submarinos de China aceleran la urgencia de adquisición regional. El programa japonés de radar de largo alcance de fabricación propia por valor de 41 millones de USD y las remodelaciones del destructor KDX-II de Corea del Sur, valoradas en 300 millones de USD, evidencian una inclinación estratégica hacia ecosistemas de sensores soberanos. La expansión de la flota australiana por 50 mil millones de AUD (32,47 mil millones de USD) y el paquete de importación de radar de las Filipinas por 5.500 millones de PHP (96,76 millones de USD) subrayan el amplio frente de gasto de la región, amortiguando a los proveedores frente a la volatilidad de los pedidos en otros lugares.
Mercado de Sistemas de Radar Naval de Europa
Europa registra ganancias constantes a medida que se intensifica la cohesión de la OTAN. La actualización F124 de Alemania por valor de 200 millones de EUR (232,42 millones de USD) y la construcción de fragatas de los Países Bajos por valor de 3.500 millones de EUR (4,07 mil millones de USD) garantizan una cartera de pedidos continua. España integra el SPY-7 en los cascos F-110, mientras que la renovación a mitad de vida de la fragata Horizon franco-italiana, valorada en 1.500 millones de EUR (1,74 mil millones de USD), impulsa estándares comunes en múltiples armadas. Las tensiones en el Mediterráneo oriental empujan a Grecia hacia nuevas fragatas de defensa aérea, y Noruega contempla sensores costeros mejorados, lo que sugiere un carril de crecimiento seguro a medio plazo a pesar del escrutinio fiscal.

Panorama regulatorio
El equipo de radar naval debe alinearse con las normas internacionales de seguridad marítima y rendimiento, cuando corresponda, ancladas en la Resolución MSC.192(79) de la OMI para radares embarcados. Más allá de la OMI, el acceso al mercado y la certificación están determinados por normas de equipos de radio y espectro específicas de cada país y región, incluida la ISED RSS-238 en Canadá para radares embarcados que operan en las bandas de 2.900-3.100 MHz y 9.225-9.500 MHz.
El suministro y la colaboración en electrónica de defensa también se ven influenciados por marcos de control de exportaciones y regulaciones periódicas. El Departamento de Comercio de EE. UU., a través de la Oficina de Industria y Seguridad (BIS), emitió actualizaciones de control de exportaciones en octubre de 2024 y enero de 2026 que flexibilizaron ciertos requisitos de licencia para tecnologías específicas destinadas a aliados cercanos (en particular, Australia, Canadá y el Reino Unido), lo que favorece la colaboración industrial transfronteriza y la planificación de la cadena de suministro. China también actualizó su ecosistema de normas nacionales para radares marinos, incluida la GB/T 9391-2025, con fecha de entrada en vigor el 1 de mayo de 2026, lo que crea un punto adicional de cumplimiento para los fabricantes de equipos originales e integradores que venden a China o se abastecen desde allí.
Análisis de la cadena de valor
La cadena de valor de los sistemas de radar naval comienza con las materias primas y la microelectrónica en las etapas iniciales, donde la disponibilidad de galio y dispositivos GaN determina el costo, los plazos de entrega y la posibilidad de exportación. Esto continúa con los servicios de fundición de GaN y el empaquetado, seguidos del ensamblaje de módulos de transmisión/recepción, la integración de antenas y paneles de matriz, y el hardware de procesamiento digital de alto rendimiento. Luego, los contratistas principales y los proveedores clave de subsistemas desarrollan el software de forma de onda y procesamiento de señales, entregan la integración de sistemas (incluidas las interfaces de sistemas de combate y guerra electrónica) y brindan soporte para la instalación a bordo, ya sea a través de canales directos de adquisición naval o mediante vías de Ventas Militares Extranjeras.
Las actividades posteriores incluyen pruebas de aceptación, pruebas de mar y gestión de configuración para actualizaciones de misión. Los enfoques de sistemas abiertos modulares y el trabajo con radares definidos por software reducen la necesidad de ciclos de rediseño de hardware. La actividad de los programas también refleja la intensidad de servicio y actualización de la cadena, con ManTech recibiendo un contrato de cinco años por 197 millones de USD en julio de 2026 para brindar servicios de RDT&E orientados a modernizar los sistemas de radar de superficie de los buques, e Indra contratando con Kongsberg Defence and Aerospace en abril de 2026 para suministrar sistemas de guerra electrónica y radar para seis submarinos Tipo 212CD destinados a Alemania y Noruega. En conjunto, estos movimientos destacan el papel de las casas de integración, la infraestructura de pruebas y el soporte de ingeniería de cola larga junto con la capacidad de fabricación de hardware.
Panorama Competitivo
El mercado de sistemas de radar naval está moderadamente concentrado. RTX Corporation, Lockheed Martin Corporation, Thales Group y Northrop Grumman Corporation representan colectivamente los principales ingresos, aprovechando cada uno líneas de semiconductores verticalmente integradas, equipos de integración de conjuntos de buques e IP de procesamiento de señales propios. Su escala ofrece acceso temprano a escasos suministros de galio y el capital necesario para el desarrollo de amplificadores GaN de clase 200 kW.
Sin embargo, la disrupción se gesta en los márgenes. Las aperturas de metamateriales de Echodyne proporcionan antenas de alta ganancia a una fracción del costo heredado, permitiendo que las pequeñas embarcaciones de patrulla alojen sensores de precisión por primera vez. La adquisición de Numerica por parte de Anduril en 2025 incorporó el radar Spyglass en su plataforma Lattice centrada en IA, mostrando cómo los nuevos participantes orientados al software absorben a especialistas en RF para presentar soluciones llave en mano. Mientras tanto, el contrato de radar de búsqueda de superficie de USD 421 millones de Ultra Maritime demuestra que los actores de segundo nivel pueden asegurar contratos de primer nivel enfatizando el cumplimiento de la arquitectura abierta.
Los temas estratégicos giran en torno al control de la capacidad de obleas de GaN, la convergencia sensor-GE y los diseños preparados para la autonomía. Las grandes empresas cultivan fabricas soberanas para aliviar el riesgo de embargo. Las medianas empresas europeas se asocian en demostradores de apertura compartida para obtener licencias de exportación vedadas a equipos estadounidenses sujetos al Reglamento Internacional de Tráfico de Armas (ITAR). Las empresas conjuntas y los memorandos de entendimiento de codesarrollo apuntan a agrupar formación, gemelo digital y soporte del ciclo de vida, inclinando la competencia hacia flujos de ingresos basados en servicios que crecen más rápido que el hardware por sí solo dentro del mercado de sistemas de radar naval.
Líderes de la Industria de Sistemas de Radar Naval
-
RTX Corporation
-
Thales Group
-
Northrop Grumman Corporation
-
HENSOLDT AG
-
Lockheed Martin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Radar Naval
- RTX Corporation
- Lockheed Martin Corporation
- THALES Group
- Northrop Grumman Corporation
- Leonardo S.p.A
- Saab AB
- HENSOLDT AG
- BAE Systems plc
- L3Harris Technologies, Inc.
- Terma A/S
- Israel Aerospace Industries Ltd.
- Bharat Electronics Limited
- Indra Sistemas S.A.
- Elbit Systems Ltd.
- Kongsberg Gruppen ASA
- Hanwha Systems Co., Ltd.
- Aselsan A.Ş.
- Mitsubishi Electric Corporation
- Rosoboronexport
- Reutech Radar Systems (Reutech Pty (Ltd.))

Oportunidades de mercado y perspectivas futuras
Los programas de modernización y actualización retroactiva en cascos heredados siguen siendo un espacio en blanco visible, ya que las marinas buscan mejorar las ventanas de detección frente a amenazas rasantes y perfiles de ataque complejos sin incurrir en cambios estructurales importantes. La Armada de EE. UU. presupuestó 536 millones de USD a partir de 2026 para acelerar los paquetes de actualización retroactiva del SPY-6, y el contrato de junio de 2026 por 515 millones de USD de la Armada de EE. UU. para la familia SPY-6 (incluidas las actualizaciones para destructores Flight IIA) refuerza una amplia base instalada que sustenta oportunidades recurrentes en integración, pruebas y actualizaciones de configuración en torno a una familia de radares común.
Las arquitecturas de radar definidas por software y modulares crean una segunda vía de oportunidad, particularmente para la fusión radar-guerra electrónica y las actualizaciones rápidas de forma de onda entregadas como incrementos de capacidad. En mayo de 2026, la Oficina de Investigación Naval otorgó a RTX (Raytheon) un contrato para avanzar en la capacidad de radar definido por software de próxima generación, lo que indica demanda de bloques de construcción operables de forma independiente y una adaptación de misión más rápida. Los programas internacionales también amplían la demanda direccionable de radares de conjunto de buque a través de ecosistemas de sistemas de combate estandarizados, incluida la aprobación de EE. UU. en abril de 2026 de un paquete AEGIS y AN/SPY-6(V)1 para las fragatas F127 de Alemania, lo que aumenta las adquisiciones impulsadas por la interoperabilidad y los requisitos de escalamiento de la cadena de suministro asociados.
Recent Industry Developments in Mercado de Sistemas de Radar Naval
- Junio de 2026: RTX (Raytheon) recibió un contrato de la Armada de EE. UU. por 515 millones de USD para la familia de radares SPY-6, que abarca la integración continua, las pruebas y el soporte de producción, incluidas las actualizaciones para destructores Flight IIA y el soporte vinculado al programa F127 de Alemania. La adjudicación refuerza la hoja de ruta centrada en el SPY-6 en múltiples clases de buques y sostiene la demanda de matrices de GaN, mano de obra de integración y capacidad de calificación. También incrementa la escala del programa, lo que puede atraer requisitos de países aliados hacia un ecosistema de radar y sistemas de combate más común.
- Octubre de 2025: RTX anunció la selección por parte de Alemania del radar SPY-6(V)1 para sus futuras fragatas F127. La decisión fortalece el canal de Ventas Militares Extranjeras para radares AESA navales de alto nivel y vincula la modernización de la flota europea con arquitecturas de radar de origen estadounidense. También aumenta la importancia de las configuraciones exportables, la planificación de microelectrónica de plazos largos y los servicios de integración impulsados por la interoperabilidad.
- Septiembre de 2024: El Departamento de Comercio de EE. UU., a través de la Oficina de Industria y Seguridad (BIS), publicó una actualización de las normas de control de exportaciones que afecta las licencias para ciertas tecnologías avanzadas y destinos aliados. La claridad en el control de exportaciones influye en cómo los fabricantes de equipos originales de radar estructuran la colaboración internacional, el abastecimiento de componentes y los permisos de reexportación posteriores para subsistemas de radar naval. La actualización también incide en las estrategias de los proveedores para localizar etapas sensibles de microelectrónica y reducir el riesgo de cronograma asociado a los artículos controlados.


Mercado de Sistemas de Radar Naval Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de sistemas de radar naval abarca los equipos de radar y el software integrado instalados en plataformas navales para detectar, rastrear y apoyar la navegación y el control de fuego. Incluye la instalación en nuevas construcciones vendida junto con la construcción del buque, y también incluye los kits de actualización vendidos en programas de modernización de flotas.
Exclusiones del alcance: Se excluyen los radares de vigilancia costera en tierra, los radares marinos civiles utilizados en buques mercantes y los ingresos por mantenimiento posventa fuera de garantía.
Descripción General de la Segmentación
- Por Tipo de Radar
- AESA
- PESA
- FMCW/MIMO
- Otros
- Por Plataforma
- Destructores y Cruceros
- Fragatas
- Corbetas y Patrulleros Oceánicos (OPV)
- Portaviones y Buques Anfibios
- Submarinos (mástil montado)
- Plataformas de Superficie No Tripuladas/AUV
- Por Aplicación
- Vigilancia y Alerta Temprana
- Guía de Misiles/Control de Fuego
- Navegación y Prevención de Colisiones
- Búsqueda de Superficie y Rastreo de Objetivos
- Monitoreo Meteorológico y Ambiental
- Apoyo a la Guerra Electrónica
- Por Banda de Frecuencia
- Banda L/S
- Banda C
- Banda X
- Banda Ku/Ka
- Por Componente
- Transmisor/Amplificador de Potencia
- Receptor/Convertidor Descendente
- Paneles de Antena/Array
- Otros Componentes
- Por Alcance
- Corto (Menos de 50 km)
- Medio (50–200 km)
- Largo (Más de 200 km)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Taiwán
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Turquía
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por delimitar el conjunto de demanda, que comprende la flota activa, los nuevos buques y submarinos que entran en servicio, y el calendario de actualización de las plataformas heredadas. Se consultan documentos públicos de presupuesto de defensa, portales nacionales de adquisiciones y publicaciones de auditoría (como los informes de estilo GAO) para comprender el calendario de los programas y el flujo de financiación. Para mantener los recuentos de plataformas y las entregas bien fundamentados, se revisan fuentes como los resúmenes del Balance Militar del IISS, las divulgaciones del UNROCA y los registros gubernamentales de buques cuando están disponibles.
También se utilizan fuentes abiertas como estadísticas de aduanas y comercio exterior (donde los códigos relacionados con radar son significativos), bases de datos de patentes para registros relacionados con radar y AESA, y revistas científicas revisadas por pares que analizan las tendencias de rendimiento de los sensores navales y las restricciones de integración. Los informes de empresas, las presentaciones a inversores y la prensa de defensa de reconocida solvencia se utilizan para vincular los contratos adjudicados con las clases de sistemas y los ciclos de actualización. Las suscripciones de pago se aplican de forma selectiva para obtener información financiera e inteligencia empresarial, contratos y licitaciones de defensa, y bases de datos de programas de aeronaves y buques que ayudan a verificar los plazos. Las fuentes aquí enumeradas son ilustrativas, y se han consultado muchos otros documentos públicos para cubrir lagunas y validar supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo que las señales documentales no pueden confirmar con claridad, incluidas las cantidades típicas de conjuntos de radar por buque, el contenido de las actualizaciones por clase y cómo cambian los precios cuando se introducen nuevos módulos de transmisión-recepción y procesamiento definido por software. Se realizaron entrevistas con una combinación de roles del lado de los fabricantes de equipos originales (OEM), partes interesadas en adquisiciones y programas navales, e integradores de las principales regiones de construcción naval y operación, de modo que los supuestos reflejan los patrones de entrega y no únicamente la intención anunciada.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% | APAC: 48% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores menores: 18% | Gerentes: 58% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye con un enfoque de arriba hacia abajo, en el que los datos de flota y construcción naval se reconstruyen en una oportunidad anual de instalación y actualización, que luego se convierte en ingresos utilizando los valores típicos de los sistemas por clase de plataforma. El modelo se ancla en indicadores como el recuento de buques de combate de superficie activos y submarinos, las entregas de nuevas construcciones, la cadencia de actualizaciones a mitad de vida, el equipamiento de radar por plataforma y el cambio en la combinación hacia conjuntos de radar AESA y multifunción. Cuando los presupuestos y los programas son visibles, el gasto planificado se filtra a través de los calendarios de entrega para que el momento coincida con la realidad de las adquisiciones.
Se utilizan aproximaciones selectivas de abajo hacia arriba para mantener los totales dentro de parámetros realistas, incluyendo una consolidación de contratos divulgados públicamente, verificaciones de precios muestreados a partir de licitaciones y comprobaciones de coherencia utilizando la exposición de ingresos de los proveedores a los sensores navales. Cuando falta el detalle de los contratos, las lagunas se gestionan con valores de referencia basados en la clase (por ejemplo, aplicando el valor típico de un paquete de actualización a un conjunto conocido de cascos programados para reacondicionamiento). El pronóstico se realiza mediante análisis de escenarios respaldado por aportaciones de expertos sobre la capacidad de producción de los astilleros, la dirección de la financiación de defensa y el ritmo de adopción esperado de las matrices modernas y las actualizaciones de procesamiento.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas para que los valores atípicos se detecten con anticipación y se expliquen antes de la aprobación final. Se comparan los resultados del modelo con señales independientes, como los principales anuncios de adquisiciones navales, la capacidad de entrega de los astilleros y el volumen visible de licitaciones; a continuación, se verifican los saltos pronunciados de un año a otro que no coinciden con el calendario de los programas. Se realiza una revisión por parte de un segundo analista para cuestionar los supuestos clave, como los intervalos de actualización y los valores medios de los sistemas, y se activa un seguimiento adicional si una variación permanece sin explicación.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como la adjudicación de un importante contrato de radar, un retraso en un programa o una revisión de la base presupuestaria. Antes de la entrega, se realiza una revisión final para que los clientes reciban la versión más reciente de los datos y los supuestos.
Tamaño del Mercado de Sistemas de Radar Naval de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado para los sistemas de radar naval, ya que los editores no siempre contabilizan los mismos flujos de ingresos ni alinean los mismos años y el mismo momento de conversión de divisas. Mantenemos la lógica de dimensionamiento trazable a la demanda de plataformas y la cadencia de adquisiciones, de modo que la estimación pueda verificarse con señales reales de flota y programa.
Los contratos de mantenimiento posventa y el soporte a largo plazo son un complemento habitual en algunas publicaciones, y esa única inclusión puede elevar los totales porque el sostenimiento abarca muchos años por buque. En el alcance de Mordor Intelligence, los ingresos por mantenimiento posventa fuera de garantía quedan fuera del valor de mercado, de modo que el dato se centra en las nuevas instalaciones y los kits de modernización directamente vinculados a los ciclos de adquisición. Las diferencias también provienen de si los radares de vigilancia costera se incluyen, de cómo se valoran los paquetes de actualización a medida que aumenta el contenido de software, y de la frecuencia con que el modelo se actualiza tras los retrasos en los programas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,98 mil millones de USD (2026) | |
| Revista Especializada A | 4,52 mil millones de USD (2025) | Utiliza un conjunto de ingresos más reducido, más cercano al radar de vigilancia exclusivamente, y parece excluir varios conjuntos de sistemas embarcados multifunción y los paquetes de actualización de buques de combate de mayor envergadura. |
| Editorial del Sector B | 4,80 mil millones de USD (2026) | Contabiliza un conjunto más restringido de entregas de radar naval y puede omitir parte del contenido de radar de control de fuego de submarinos y buques de combate de superficie de alta gama, lo que sitúa el total por debajo de una visión completa del sistema embarcado. |
La diferencia entre las tres cifras se explica principalmente por lo que se contabiliza como sistema de radar naval y qué usos de radar adyacentes se incluyen o excluyen. Cuando el alcance se vincula a las instalaciones en plataformas, el calendario de actualizaciones y la visibilidad de los contratos, el total resultante se mantiene equilibrado y puede reproducirse con datos de entrada claros en lugar de complementos ocultos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de radar naval?
El mercado de sistemas de radar naval generó USD 9,98 mil millones en 2026 y se proyecta que alcance USD 12,57 mil millones en 2031, avanzando a una CAGR del 4,72%.
¿Qué tipo de radar lidera la adopción hoy en día?
Los radares AESA tienen la mayor cuota del 40,78%, reflejando sus superiores capacidades de rastreo de múltiples objetivos y resiliencia a la guerra electrónica.
¿Qué región crece más rápido en las adquisiciones de radar naval?
Asia-Pacífico se expande a una CAGR del 8,31%, impulsada por la expansión de la flota de superficie del Indo-Pacífico y los programas de modernización de fragatas.
¿Cómo están afectando los controles de exportación a los proveedores?
Las restricciones a las exportaciones de MMIC de GaN y el dominio de China en el suministro de galio introducen riesgo de plazos y estimulan la inversión en capacidad nacional de semiconductores.
¿Qué segmento de plataforma muestra el mayor potencial de crecimiento?
Se prevé que las embarcaciones de superficie no tripuladas y los vehículos autónomos subacuáticos crezcan a una CAGR del 8,12% a medida que las marinas adoptan arquitecturas de sensores distribuidos.
¿Quiénes son los principales actores de esta industria?
RTX Corporation, Lockheed Martin Corporation, Thales Group y Northrop Grumman Corporation ostentan colectivamente una cuota de mercado principal, con competencia emergente de empresas como Echodyne y Anduril.


 Sus datos están seguros y nunca se venden ni se comparten.
