
Tamaño y Cuota del Mercado de Automatización de Laboratorios Mineros
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.88 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.13 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
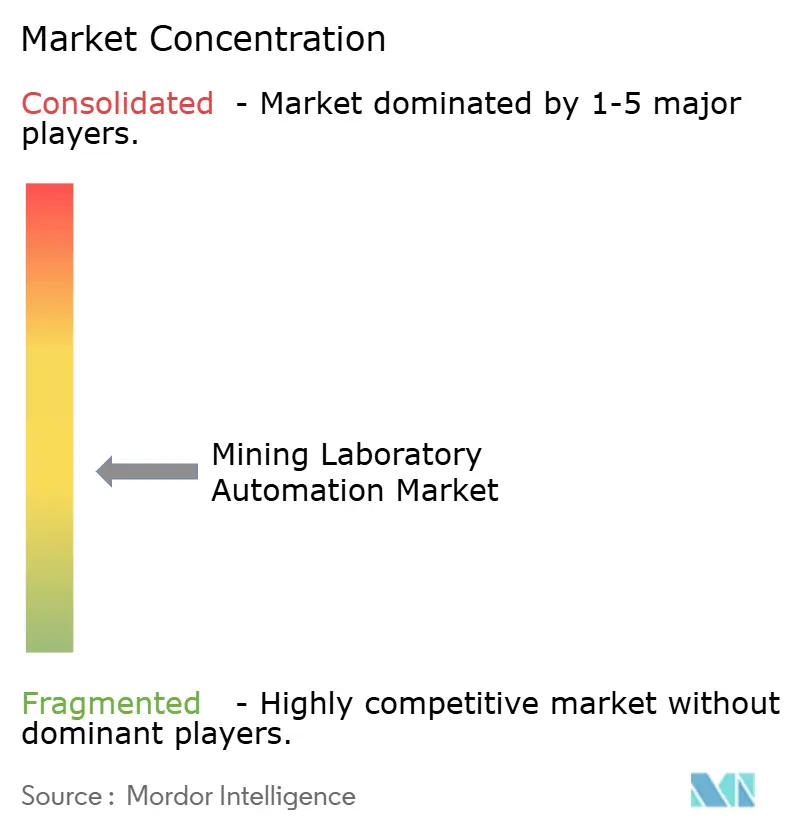
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Laboratorios Mineros por Mordor Intelligence
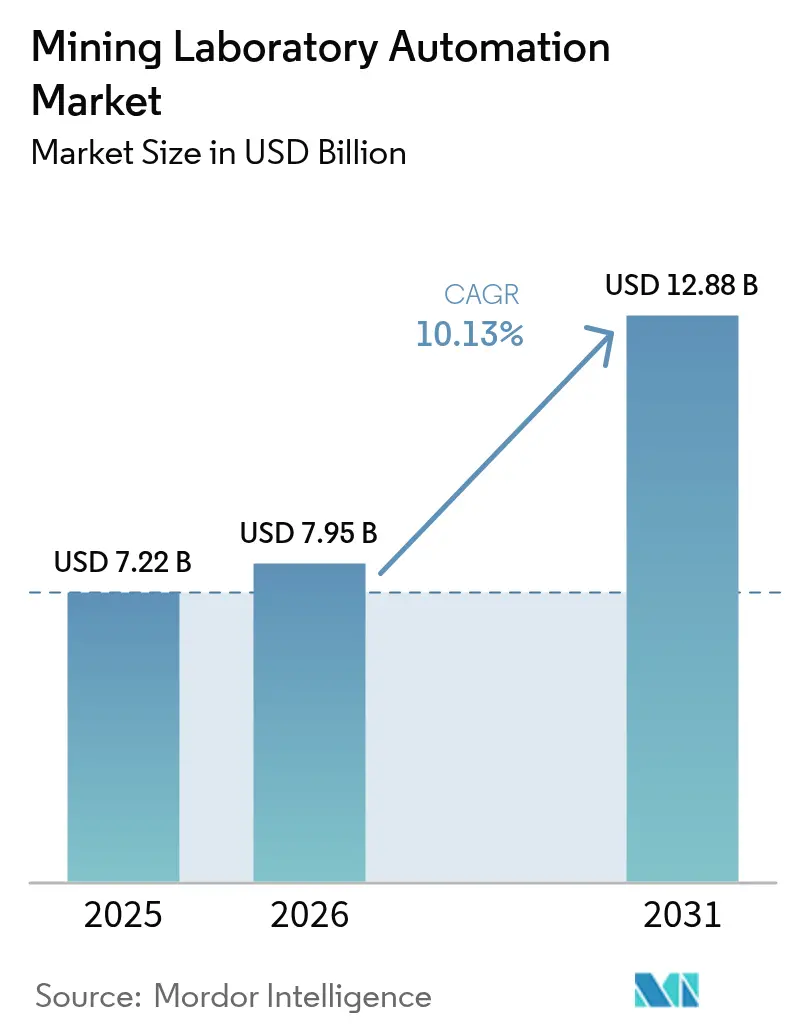
El tamaño del mercado de Automatización de Laboratorios Mineros en 2026 se estima en USD 7,95 mil millones, creciendo desde el valor de 2025 de USD 7,22 mil millones con proyecciones para 2031 que muestran USD 12,88 mil millones, creciendo a una CAGR del 10,13% durante 2026-2031. La sólida demanda proviene de programas de digitalización en sitios mineros que buscan una rotación más rápida de ensayos, un control de ley más estricto y una menor exposición humana a entornos peligrosos. Los sistemas de muestreo autónomos ahora se vinculan directamente con plataformas LIMS alojadas en la nube, lo que permite la trazabilidad de pozo a puerto que aumenta la recuperación de mineral, reduce los costos de re-manipulación y fortalece el cumplimiento ESG. Los mineros de escala media y grande están digitalizando los laboratorios para contrarrestar la escasez de mano de obra calificada, mientras que los laboratorios en contenedor acortan los plazos de desarrollo para proyectos de campo verde. La convergencia de la robótica, la IA y la instrumentación modular está creando ecosistemas escalables que reducen el costo total de propiedad y dan a los adoptantes tempranos horizontes de recuperación de la inversión de 18 a 24 meses. El impulso de inversión se ve reforzado por iniciativas de política regional, particularmente en Australia, Chile, Arabia Saudita y Ghana, donde los reguladores y los fondos soberanos están orientando el capital hacia cadenas de valor minero automatizadas.
Conclusiones Clave del Informe
- Por categoría de producto, la robótica lideró con una cuota de ingresos del 33,60% en 2025; se prevé que el LIMS se expanda a una CAGR del 12,15% hasta 2031.
- Por nivel de automatización, los sistemas modulares tuvieron el 50,20% de la cuota del mercado de Automatización de Laboratorios Mineros en 2025, mientras que la automatización total de laboratorio se proyecta que crezca a una CAGR del 14,51% hasta 2031.
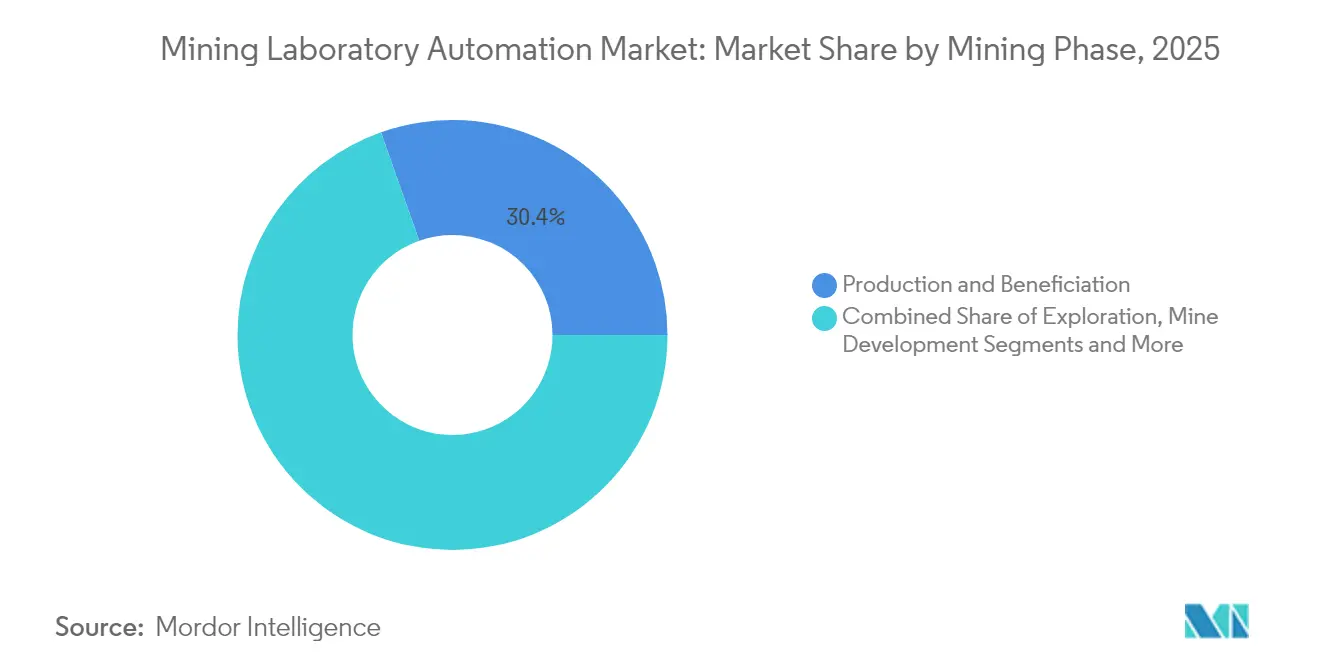
- Por fase minera, la producción y la beneficiación representaron el 30,40% de la cuota del tamaño del mercado de Automatización de Laboratorios Mineros en 2025; la exploración y el control de ley avanzan a una CAGR del 12,98% hasta 2031.
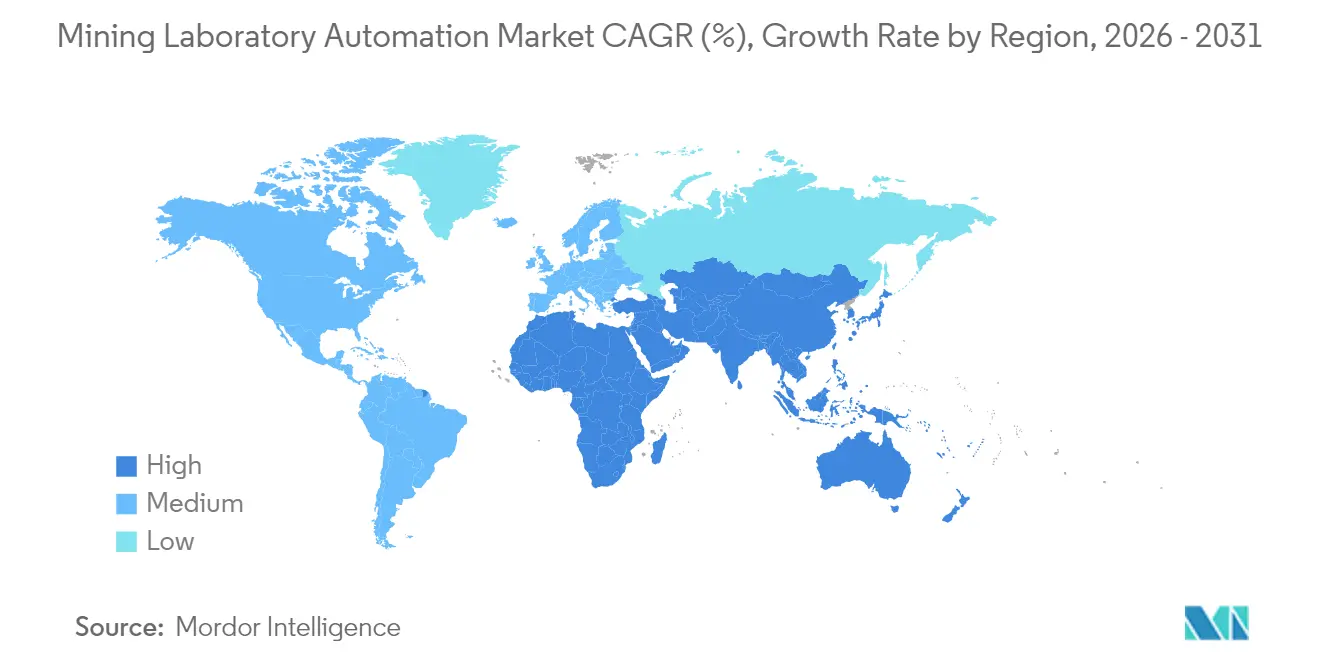
- Por geografía, Asia-Pacífico tuvo el 31,20% de cuota en 2025, mientras que Oriente Medio y África registra la CAGR más rápida del 14,86% hasta 2031.
- Por usuario final, las grandes empresas capturaron el 57,10% del tamaño del mercado de Automatización de Laboratorios Mineros en 2025; los mineros de nivel medio y junior representan el grupo de usuarios de más rápido crecimiento con una CAGR del 13,88%.
- FLSmidth, Thermo Fisher Scientific y Bruker en conjunto tuvieron el 25,60% de cuota del mercado de Automatización de Laboratorios Mineros en 2025, lo que refleja un panorama moderadamente fragmentado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Automatización de Laboratorios Mineros
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Iniciativas de Muestreo de "Pozo a Puerto" con Enfoque Digital en Australia | 1.8% | Australia, con repercusión en Canadá y Brasil | Mediano plazo (2-4 años) |
| Requisito de Rotación de Ensayos en Sitio en Minas de Cobre Chilenas | 1.5% | Chile, Perú, con adopción en operaciones de cobre de la región Asia-Pacífico | Corto plazo (≤ 2 años) |
| Necesidades Rápidas de Control de Ley en Grandes Explotaciones de Oro en África Occidental | 1.2% | África Occidental, en expansión hacia África Oriental y América del Sur | Mediano plazo (2-4 años) |
| Normas Más Estrictas de Monitoreo de Diques de Relaves en Brasil | 0.9% | Brasil, con repercusión regulatoria en las operaciones globales | Largo plazo (≥ 4 años) |
| Auge de Laboratorios "Hub-and-Spoke" en Contenedor en los Países Nórdicos | 0.7% | Países nórdicos, en expansión hacia regiones mineras remotas a nivel global | Largo plazo (≥ 4 años) |
| Mantenimiento Predictivo Habilitado por IA para la Preparación Robótica de Muestras | 1.4% | Global, con adopción temprana en Australia y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas de Muestreo de "Pozo a Puerto" con Enfoque Digital en Australia
Las grandes empresas mineras integran ahora perforadoras autónomas, trituradoras automatizadas y líneas robóticas de ensayo al fuego en columnas vertebrales de datos unificadas que introducen resultados geoquímicos en el software de planificación en cuestión de minutos. Rio Tinto reporta ahorros anuales de USD 200 millones tras desplegar mantenimiento predictivo en activos de laboratorio robótico, mientras que la mina Spence de BHP en Chile registró tres meses de plena autonomía sin ningún incidente de seguridad en 2024. El flujo continuo de datos elimina los cuellos de botella manuales, reduce el riesgo de contaminación en un 40% y eleva la recuperación de mineral entre un 3% y un 5% en grandes operaciones de mineral de hierro.[1]Equipo Editorial de BHP, "La Inteligencia Artificial está desenterrando un futuro más inteligente," bhp.com
Requisito de Rotación de Ensayos en Sitio en Minas de Cobre Chilenas
Los límites regulatorios de cuatro horas para los ensayos de control de ley han obligado a los sitios chilenos a adoptar la preparación automatizada de muestras y unidades portátiles de fluorescencia de rayos X capaces de obtener resultados en 90 minutos. El acuerdo de USD 2.500 millones de Codelco con ABB agrupa la electrificación y la automatización de laboratorios, lo que otorga a los primeros en adoptarlo aumentos de 2 a 3 puntos en la recuperación de cobre y da forma a mandatos similares en Perú.[2]Personal de Mining Digital, "ABB y Codelco se asocian en la descarbonización de minas chilenas," miningdigital.com
Necesidades Rápidas de Control de Ley en Grandes Explotaciones de Oro en África Occidental
Los mega-pozos de oro han introducido laboratorios robóticos de alto rendimiento que procesan más de 500 muestras por día. AngloGold Ashanti obtuvo un retorno de inversión del 650% en Iduapriem al combinar el monitoreo del movimiento de voladuras con flujos de trabajo de ensayos automatizados, lo que aumentó la recuperación de oro entre un 4% y un 6%. El éxito está impulsando inversiones similares en Ghana, Malí y Surinam.
Mantenimiento Predictivo Habilitado por IA para la Preparación Robótica de Muestras
Los modelos de aprendizaje automático revisan señales de vibración y temperatura para pronosticar fallas con 72 a 96 horas de anticipación. Gecko Robotics documentó un 35% menos de tiempo de inactividad no planificado y una disponibilidad de equipos entre un 8% y un 12% mayor en sitios mineros piloto. Los menores costos de mantenimiento aceleran la recuperación de la inversión de los proyectos y fomentan los contratos combinados de hardware y software.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Recuperación del CAPEX > 3 Años para Minas de Nivel Medio | -1.6% | Global, con especial impacto en las operaciones junior y de nivel medio | Corto plazo (≤ 2 años) |
| Interoperabilidad Limitada entre el Hardware de Ensayo Heredado | -1.2% | América del Norte y Europa con infraestructura envejecida | Mediano plazo (2-4 años) |
| Escasez de Técnicos en Robótica en África y el Caribe | -0.8% | África Subsahariana y regiones mineras del Caribe | Largo plazo (≥ 4 años) |
| Barreras de Soberanía de Datos para el LIMS Alojado en la Nube en la UE | -0.7% | Unión Europea, con posible repercusión en otras regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del CAPEX > 3 Años para Minas de Nivel Medio
Las operaciones mineras de nivel medio enfrentan limitaciones financieras significativas al evaluar inversiones en automatización de laboratorios, ya que los períodos de recuperación extendidos a menudo superan los umbrales de riesgo aceptables para empresas con recursos de capital limitados. El análisis de SRK Consulting sobre los costos operativos mineros revela que los proyectos de automatización que requieren inversiones iniciales superiores a USD 5 millones generalmente enfrentan el escrutinio de los directorios cuando los períodos de recuperación se extienden más allá de 36 meses. El desafío se ve agravado por la volatilidad de los precios de las materias primas, lo que hace que los cálculos de retorno de inversión a largo plazo sean poco fiables, particularmente para las operaciones de oro y metales base donde las fluctuaciones de precios pueden superar el 20% anual. El proyecto Quebrada Blanca II de Teck Resources ejemplifica este desafío, con costos de desarrollo que escalaron hasta USD 8.500-9.000 millones, significativamente por encima de las estimaciones iniciales, lo que pone de relieve el riesgo de sobrecostos en las principales iniciativas de automatización. Las opciones de financiamiento de equipos y los acuerdos de arrendamiento están surgiendo como posibles soluciones, pero la adopción sigue siendo limitada debido a las preocupaciones sobre la obsolescencia tecnológica y las responsabilidades de mantenimiento.
Interoperabilidad Limitada entre el Hardware de Ensayo Heredado
La importante base instalada de equipos analíticos heredados de la industria minera crea importantes desafíos de integración al implementar sistemas de automatización modernos, ya que muchos instrumentos carecen de protocolos de comunicación estandarizados necesarios para el intercambio fluido de datos. Los sistemas de gestión de información de laboratorio deben acomodar docenas de interfaces de instrumentos diferentes, con algunas instalaciones que operan equipos de más de 15 fabricantes distintos que abarcan más de 20 años de evolución tecnológica. La complejidad aumenta exponencialmente al intentar integrar hornos de ensayo al fuego, espectrómetros de fluorescencia de rayos X y sistemas de absorción atómica de diferentes épocas en flujos de trabajo automatizados unificados. Las soluciones de actualización pueden costar entre un 40% y un 60% de las compras de equipos nuevos y solo ofrecen una funcionalidad parcial, lo que crea difíciles decisiones de asignación de capital para las empresas mineras. La aparición de estándares de comunicación universales y soluciones de middleware ofrece un alivio potencial, pero la implementación requiere una experiencia técnica significativa que muchas operaciones mineras carecen internamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: La Robótica Acelera la Reducción de Riesgos
La robótica generó la mayor porción del 33,60% del mercado de Automatización de Laboratorios Mineros en 2025, sustentada por la necesidad de proteger al personal de hornos de alta temperatura y polvo cancerígeno. Las celdas llave en mano de Scott Automation ahora realizan trituración, molienda, pesaje y vertido de ensayo al fuego en entornos sellados, aumentando el rendimiento y la repetibilidad. El LIMS, aunque menor en tamaño, es el segmento de más rápido crecimiento con una CAGR del 12,15%, ya que los ejecutivos valoran la integridad de los datos y la trazabilidad regulatoria más que la velocidad incremental del hardware. Los laboratorios en contenedor responden a campañas de exploración que requieren movilización rápida; un módulo de 40 pies puede estar en línea en tres semanas. Los analizadores automatizados adoptan calibración asistida por IA, lo que reduce el uso de reactivos y mejora la precisión.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Nivel de Automatización: El Sistema Modular Domina pero la Automatización Total de Laboratorio Gana Terreno
Las empresas prefieren módulos independientes que reemplazan tareas discretas —trituración, división o fusión— sin desestabilizar los flujos de trabajo completos. Dichos sistemas representaron el 50,20% de la cuota del mercado de Automatización de Laboratorios Mineros en 2025. A medida que se acumula la prueba de la recuperación de la inversión, la automatización total de laboratorio crece un 14,51% por año, particularmente en los centros de mineral de hierro y cobre donde los volúmenes de muestras son extremos. La alianza de ABB con Agilent para proporcionar módulos integrados de robótica y química señala un cambio hacia ecosistemas de proveedores que ofrecen soluciones de principio a fin.
Por Fase Minera: La Producción Domina, la Exploración Avanza a Paso Acelerado
Las etapas de producción y beneficiación consumieron el 30,40% de los ingresos de 2025 a medida que los operadores demandan control de procesos en tiempo real para cumplir con las especificaciones contractuales. La exploración y el control de ley, sin embargo, registran el titular de CAGR del 12,98% porque los cuerpos de mineral complejos requieren análisis rápidos de núcleos de perforación. El despliegue de Giant Mining de modelado geométrico impulsado por IA antes de su campaña de perforación de 2025 muestra cómo la inteligencia geoquímica temprana reduce el riesgo del capex posterior.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Grandes Empresas Siguen Dominando
Los grandes mineros diversificados tuvieron el 57,10% del tamaño del mercado de Automatización de Laboratorios Mineros en 2025 porque pueden financiar implementaciones en múltiples sitios y sostener la I+D interna. La reducción de costos y los modelos de arrendamiento permiten a los actores de nivel medio aumentar su gasto a una CAGR del 13,88%. El servicio de detección de oro por pago por muestra de Orexplore resulta atractivo para los junior que buscan exploración con bajo uso de capital.
Análisis Geográfico
Asia-Pacífico ancló el 31,20% de los ingresos globales en 2025, con la cadena autónoma de mineral de hierro de Australia y la vasta capacidad de metales base de China impulsando la demanda. El gasto en robótica de Australia en minería ascendió a USD 63 mil millones en 2022 y se proyecta que saltará a USD 218 mil millones para 2030, una tendencia que se replica en los entornos de laboratorio. Japón y Corea del Sur suministran sensores de precisión y chips de IA que mejoran la exactitud de los ensayos.
Oriente Medio y África registra la CAGR más rápida del 14,86%, catalizada por los fondos soberanos. La alianza del minero saudí Ma'aden con Hexagon para abrir la primera mina digital de la región —con un presupuesto de USD 2 mil millones— establece un modelo para la automatización de laboratorios en activos de fosfato, oro y cobre. Los despliegues africanos se apoyan fuertemente en laboratorios en contenedor y monitoreo remoto para sortear la débil infraestructura y la escasez de técnicos.
América del Norte muestra una demanda de reemplazo constante a medida que los laboratorios heredados de uranio, potasa y metales preciosos envejecen. Los proveedores deben navegar por las actualizaciones de interoperabilidad y los entornos laborales sindicalizados. El panorama de Europa es mixto: los productores de mineral de hierro nórdicos son pioneros en laboratorios automatizados de tipo hub-and-spoke que dan soporte a numerosas minas satélite, pero la UE en general lucha con obstáculos de soberanía de datos que complican los modelos de LIMS basados en la nube. América del Sur se beneficia de la ley de rotación de ensayos de Chile y el auge del litio en Perú.

Panorama regulatorio
La regulación que afecta a la automatización de laboratorios mineros se basa en regímenes de salud y seguridad ocupacional y en normas técnicas para sistemas autónomos, con una aplicación y orientación que varían según la jurisdicción. En Estados Unidos, la Administración de Seguridad y Salud Minera (MSHA) establece la base a través de 30 CFR Partes 1-199, con la cual los operadores mineros y los laboratorios in situ deben alinearse al introducir manejo automatizado de muestras, robótica y las salvaguardas asociadas. Canadá también está perfeccionando la orientación para la minería autónoma móvil, con referencia a enfoques provinciales como las directrices de Columbia Británica y las aplicaciones de la Ley de Salud y Seguridad Ocupacional de Ontario, que determinan cómo se evalúan los riesgos, se mantienen y se dota de personal a los laboratorios automatizados dentro de la mina y las celdas robóticas de preparación de muestras.
Las normas y las expectativas de diligencia debida influyen cada vez más en la forma en que se implementan los datos de ensayo, la trazabilidad y los flujos de trabajo digitales. Los marcos ISO comúnmente referenciados en seguridad de máquinas y sistemas autónomos, incluidos ISO 17757 e ISO 12100, respaldan las decisiones de evaluación de riesgos e integración de sistemas para las líneas de laboratorio robóticas. En China, la norma YS/T 1821-2025 para fábricas inteligentes en el contexto de la minería no ferrosa se emitió en agosto de 2025 y se implementó el 1 de marzo de 2026, reforzando los requisitos de estandarización nacional para operaciones inteligentes y conectadas. En Europa, los requisitos de informes de sostenibilidad y diligencia debida, incluidas las expectativas impulsadas por la CSRD, elevan las necesidades de documentación y auditabilidad de los resultados de laboratorio, aumentando el énfasis en la trazabilidad de los LIMS y el manejo controlado de datos en las cadenas de suministro minerales globales.
Análisis de la cadena de valor
La cadena de valor comienza con los OEM de automatización y los integradores de sistemas que suministran manejo robótico de muestras, módulos de trituración/división/preparación y analizadores automatizados (XRF, XRD, ICP-MS, LIBS), y luego avanza hacia las capas de software donde los LIMS y las herramientas de conectividad integran los instrumentos con la planificación minera, SAP/ERP y los flujos de trabajo de control de calidad. Los proveedores en las etapas iniciales incluyen a Scott Technology (Rocklabs), FLSmidth, Alsys International y QCS LabAutomation GmbH, mientras que la integración digital y el intercambio de datos en etapas posteriores están respaldados por proveedores de LIMS y plataformas como Online LIMS Canada Ltd., Datamine (AssayNet), MineHub y aXedras.
El despliegue normalmente avanza desde el diseño de ingeniería y el mapeo de flujos de trabajo, pasando por las pruebas de aceptación en fábrica, la puesta en marcha en el sitio y los contratos de servicio a largo plazo que cubren calibración, repuestos y disponibilidad operativa. Dos canales destacados son los laboratorios ubicados en la mina que respaldan el control de ley y la producción, y los laboratorios comerciales de terceros (proveedores de TIC) que estandarizan los flujos de trabajo de ensayo entre múltiples clientes mineros. El despliegue de Scott Technology en junio de 2026 de una celda de trituración AMS en un laboratorio comercial a gran escala ilustra esta expansión en etapas posteriores. Los principales cuellos de botella se centran en la integración con hardware de ensayo heredado, impulsados por la diversidad de interfaces y los costos de adaptación, y en la construcción de canalizaciones de datos que preserven la cadena de custodia y la trazabilidad alineada con ISO 17025, al mismo tiempo que permiten ciclos de decisión casi en tiempo real entre los resultados de laboratorio y las operaciones.
Panorama Competitivo
El mercado de Automatización de Laboratorios Mineros se equilibra entre los titulares de escala y los disruptores ágiles. FLSmidth, Bruker y Thermo Fisher disponen de flotas de servicio globales, conjuntos de análisis integrados y sólidos contratos posventa —capturando conjuntamente una cuota del 26%. Consolidan sus posiciones a través de paquetes de actualización que incorporan robótica en instrumentos heredados. Las empresas retadoras como Chrysos (PhotonAssay) y GeologicAI ofrecen análisis no destructivo revolucionario y escaneo de núcleos asistido por IA que comprimen los plazos de ejecución de los ensayos de horas a minutos. Las redes de asociaciones se multiplican: ABB se une a Agilent para celdas robóticas de química en vía húmeda; ABB también se enlaza con LabX de Mettler-Toledo para superponer datos de peso sobre el LIMS, respondiendo a los laboratorios que carecen de técnicos calificados.
La automatización como servicio emerge como un campo de batalla. Scott Technology e Intertek impulsan contratos basados en resultados en los que los mineros pagan por muestra analizada en lugar de poseer el equipo directamente. Mientras tanto, los fabricantes de equipos originales integran mantenimiento predictivo impulsado por IA para reducir el tiempo de inactividad no planificado —un diferenciador destacado por los resultados de campo de Gecko Robotics. Los imperativos de sostenibilidad impulsan a los proveedores a diseñar hornos de fusión de bajo consumo energético y ventilación inteligente, abordando los análisis de relaves más estrictos y las métricas de descarbonización.
Líderes de la Industria de Automatización de Laboratorios Mineros
FLSmidth A/S
Thermo Fisher Scientific
SGS SA
Intertek Group PLC
Rocklabs (Scott Technology)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo espacio en torno a la ampliación de la automatización modular más allá de los sitios mineros individuales hacia el ecosistema de laboratorios comerciales y pruebas multicliente, donde la estandarización y el rendimiento se monetizan entre muchos operadores. El contrato de junio de 2026 de Scott Technology para instalar una celda de trituración de la Solución Modular Automatizada (AMS) en un laboratorio comercial de minerales a gran escala es una señal concreta de que las islas de laboratorio modulares se están empaquetando para flujos de trabajo más amplios de laboratorios de servicio, y no solo para despliegues de operadores propietarios. Esto crea espacio para proveedores capaces de entregar módulos repetibles, puesta en marcha rápida y control de calidad consistente, al mismo tiempo que integran los resultados en los sistemas LIMS y los formatos de informes de los clientes.
La caracterización cuantitativa más rápida del mineral también sigue siendo un área de fuerte oportunidad para el control de ley y la optimización de procesos, particularmente a medida que los cuerpos mineralizados se vuelven más complejos y los programas de minerales críticos exigen una trazabilidad más estricta. La instalación en junio de 2026 por parte de Metso de un analizador de mineralogía automatizado TESCAN TIMA en su centro de investigación de Pori, Finlandia, tiene como objetivo comprimir los ciclos de caracterización de días a horas, alineándose con la demanda de flujos de trabajo de alto rendimiento y ricos en datos respaldados por manejo automatizado y gestión digital de datos. La puesta en marcha en junio de 2026 por parte de Vale de una planta de procesamiento habilitada con IA en Itabira, Brasil, con amplias capacidades de automatización y robótica remota, refuerza aún más la demanda de análisis integrados y canalizaciones de datos desde la muestra hasta la decisión. En conjunto, estos indicios respaldan oportunidades para que los proveedores combinen robótica, analizadores y conectividad LIMS con interfaces abiertas, trazabilidad validada y estructuras de automatización como servicio que reduzcan el riesgo inicial para los mineros de nivel medio y junior limitados por el período de recuperación de la inversión.
Desarrollos recientes del sector
- Junio de 2026: Scott Technology obtuvo un contrato para desplegar su celda de trituración de la Solución Modular Automatizada (AMS) de Rocklabs en un laboratorio comercial de pruebas de minerales a gran escala. El movimiento extiende la automatización de laboratorios modulares desde los despliegues en sitios mineros hacia los flujos de trabajo de pruebas de terceros, donde el rendimiento estandarizado y la repetibilidad pueden escalarse entre múltiples clientes mineros.
- Mayo de 2026: FLSmidth recibió un pedido por valor de 300 millones de DKK para suministrar tecnologías clave de beneficio para un proyecto de mineral de hierro de cuarcita hematítica bandeada (BHQ) en el sur de Asia, incluidos rodillos de molienda de alta presión y molinos de medios agitados. El pedido refuerza los diagramas de flujo de procesamiento integrados que dependen cada vez más de bucles más estrictos de medición, muestreo y control de laboratorio para estabilizar la calidad del producto.
- Septiembre de 2024: FLSmidth acordó adquirir Tipco (TIPCO Tudeshki Industrial Process Control GmbH) para reforzar su oferta de bombas, ciclones y válvulas digitales con capacidad de medición de distribución del tamaño de partículas. La incorporación de conocimientos en instrumentación y control respalda arquitecturas de control de proceso más automatizadas, aumentando la demanda de análisis compatibles de laboratorio y en línea que puedan alimentar la optimización en bucle cerrado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca las soluciones de automatización utilizadas dentro de los laboratorios mineros para preparar, probar, analizar e informar muestras, incluidos el hardware, el software y los servicios de apoyo relacionados vinculados a los flujos de trabajo de laboratorio en minería.
Exclusiones del alcance: no se cuenta la automatización general de sitios mineros que se encuentra fuera del laboratorio, y no se incluyen los consumibles rutinarios que no forman parte de una solución de automatización.
Descripción general de la segmentación
- Por Producto
- Robótica
- Sistemas de Gestión de Información de Laboratorio (LIMS)
- Laboratorio en Contenedor
- Analizadores Automatizados y Equipos de Preparación de Muestras
- Por Nivel de Automatización
- Automatización Total de Laboratorio (ATL)
- Automatización Modular / por Módulos
- Por Fase Minera
- Exploración y Control de Ley
- Desarrollo y Planificación de Minas
- Producción y Beneficiación
- Cierre y Monitoreo Ambiental
- Por Materia Prima Procesada
- Mineral de Hierro
- Cobre
- Oro
- Carbón y Minerales para Baterías (Ni, Li, Co)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir un conjunto de datos inicial claro, mapeamos cómo la demanda de automatización de laboratorios mineros se conecta con la actividad de exploración y producción, y luego la alineamos con indicadores públicos que se pueden rastrear año tras año. Las entradas comunes incluyen estadísticas mineras gubernamentales y series de producción mineral de fuentes como el USGS, los servicios geológicos nacionales y los ministerios de energía o minería, que ayudan a enmarcar la actividad de materias primas y la exposición por país.
También utilizamos normas y referencias técnicas que dan forma a los flujos de trabajo de laboratorio y a los requisitos de calidad, como los métodos ISO utilizados en el ensayo y manejo de muestras, además de artículos revisados por pares sobre preparación automatizada de muestras y desempeño de instrumentación analítica. Para el contexto de mercado y las señales de adopción, revisamos informes anuales de empresas, presentaciones a inversionistas, cobertura de prensa confiable y materiales de asociaciones sobre prácticas mineras y de laboratorio. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia de empresas, búsquedas de patentes, verificaciones de envíos o comercio, y seguimiento de licitaciones para confirmar el momento de las mayores construcciones de laboratorios. Estas fuentes son ilustrativas, y también utilizamos otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los límites del alcance y asegurar que el modelo refleje lo que los laboratorios realmente compran y despliegan, no solo lo que se comercializa. Hablamos con una combinación de proveedores de soluciones, operadores de laboratorios mineros y partes interesadas en ingeniería o adquisiciones en las principales regiones productoras para poder confirmar los rangos de precios, el ritmo de implementación y los ciclos de reemplazo. Cuando las respuestas entraban en conflicto, revisamos nuevamente las definiciones y dimos seguimiento hasta que los supuestos centrales (nivel de automatización, vinculación con la fase de la mina y adjunción de servicios) coincidieran con la forma en que se entregan los proyectos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 13% | APAC: 39% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 16% | Gerentes: 52% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza a partir de una construcción de arriba hacia abajo en la que la actividad minera y la intensidad de la carga de trabajo de laboratorio se traducen en un grupo de demanda direccionable para la preparación automatizada de muestras, sistemas analíticos, robótica e informática de laboratorio. La exposición por país y por materia prima se reconstruye utilizando señales públicas de producción y proyectos, y luego se ajusta según las tasas de adopción, que difieren según la fase de la mina y la madurez del laboratorio.
Para mantener las cifras fundamentadas, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como precios de sistemas muestreados, recuentos típicos de módulos por laboratorio y tasas de adjunción de servicios y software recopiladas de entrevistas y materiales públicos. Las variables más importantes en este mercado incluyen la dirección del gasto en exploración y control de ley, el rendimiento de producción y beneficio, el cambio hacia las pruebas de minerales para baterías, la progresión del precio de venta promedio para sistemas modulares y las limitaciones de personal de laboratorio que impulsan los proyectos de automatización. Cuando faltan datos para geografías más pequeñas, manejamos los vacíos utilizando perfiles mineros comparables y luego aplicando supuestos de penetración conservadores, que posteriormente se validan en llamadas.
Las previsiones se elaboran mediante análisis de escenarios en torno a los ciclos de las materias primas y el capex minero, seguido de las ganancias de penetración de automatización esperadas y la demanda de reemplazo. Los supuestos se ajustan utilizando opiniones de expertos sobre los plazos de entrega de los proyectos, el comportamiento de adquisición y el ritmo de las actualizaciones de LIMS y robótica, de modo que la previsión sea repetible y explicable.
Validación de datos y ciclo de actualización
Los resultados se verifican cruzadamente con señales independientes, incluidas las tendencias de producción minera, las expansiones de laboratorio anunciadas y el gasto implícito por cada instalación de laboratorio activa, lo que ayuda a detectar resultados que se alejan demasiado de la realidad. Las variaciones se revisan en etapas, primero por el analista principal y luego mediante una revisión interna por pares donde se verifican nuevamente las definiciones y fórmulas antes de la aprobación final.
Si aparece un valor atípico, por ejemplo un salto que no puede explicarse por movimientos de materias primas, región o precios, revisamos los supuestos y, cuando es necesario, volvemos a contactar a los entrevistados para obtener aclaraciones. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como grandes retrasos en proyectos, cambios regulatorios que afectan las prácticas de laboratorio o cambios repentinos en la inversión minera. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada basada en la información más reciente disponible.
Comparación del dimensionamiento del mercado de automatización de laboratorios mineros de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la automatización de laboratorios mineros a menudo no coinciden porque cada editor elige un criterio diferente sobre qué cuenta como automatización dentro del laboratorio, cómo se adjuntan los servicios y qué años se tratan como los principales puntos de referencia.
Una fuente común de dispersión es si la estimación incluye únicamente despliegues de laboratorios específicos de minería o si también incorpora el gasto de laboratorios industriales adyacentes que no está vinculado a los flujos de trabajo mineros. Las diferencias también provienen de la rapidez con la que se supone que aumentan los ASP a medida que los laboratorios pasan de la automatización modular a una más completa. La tabla señala estas decisiones de alcance y precios, y el modelo mantiene el total vinculado a los casos de uso de laboratorios mineros y un valor de referencia de 2025 de 7,22 mil millones de USD, razón por la cual la alineación del año de referencia se ve diferente para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,22 mil millones de USD (2025) | |
| Editorial Comercial A | 2,50 mil millones de USD (2024) | Utiliza una definición más estrecha que parece centrarse en los sistemas de automatización vendidos como soluciones empaquetadas, y probablemente excluye varias líneas de gasto en informática de laboratorio minero y actualizaciones modulares que se cuentan cuando se despliegan como parte de los flujos de trabajo de laboratorio. |
| Informe Sectorial B | 2,68 mil millones de USD (2025) | Parece hacer énfasis en una canasta de productos limitada y aplica una curva de adopción más baja, lo que reduce la expansión modelada de la base instalada y mantiene la adjunción de software y servicios más pequeña de lo que sugirieron las entrevistas. |
En las tres cifras, la principal lección es que el alcance y el tratamiento de las actualizaciones modulares impulsan la mayor parte de la diferencia, seguido de cómo se agrupan el software y los servicios en el total. Al mantener cada línea vinculada a las actividades de laboratorio minero y verificar cruzadamente los supuestos con señales de proyectos y precios, terminamos con un total que es más fácil de rastrear y actualizar a medida que se anuncian nuevos despliegues.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Automatización de Laboratorios Mineros?
El mercado está valorado en USD 7,95 mil millones en 2026 y se prevé que alcance USD 12,88 mil millones para 2031.
¿Qué segmento de producto lidera el gasto hoy en día?
La robótica tiene la mayor cuota del 33,60%, impulsada por la necesidad de automatizar las tareas peligrosas de preparación de muestras.
¿Por qué los laboratorios en contenedor están ganando interés?
Ofrecen capacidades analíticas completamente equipadas que pueden desplegarse en sitio en cuestión de semanas, ideales para la exploración remota y los proyectos de campo verde con plazos acelerados.
¿Qué región está creciendo más rápidamente?
Oriente Medio y África registra la CAGR más alta del 14,86%, impulsada por las inversiones de los fondos de riqueza soberana y las nuevas minas digitales.
¿Cuál es el período de recuperación típico para los proyectos de automatización?
Las grandes operaciones reportan recuperaciones de la inversión de 18 a 24 meses, mientras que las minas de nivel medio a menudo enfrentan períodos superiores a 3 años a menos que se utilicen modelos de arrendamiento o basados en servicios.
¿Qué papel desempeña la IA en la automatización de laboratorios?
La IA sustenta el mantenimiento predictivo, el análisis de datos en tiempo real y la caracterización avanzada de mineral basada en imágenes, reduciendo el tiempo de inactividad y mejorando la precisión en la toma de decisiones.
Última actualización de la página el:



