
Tamaño y Participación del Mercado de Crimen y Combate en el Medio Oriente
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.32 % |
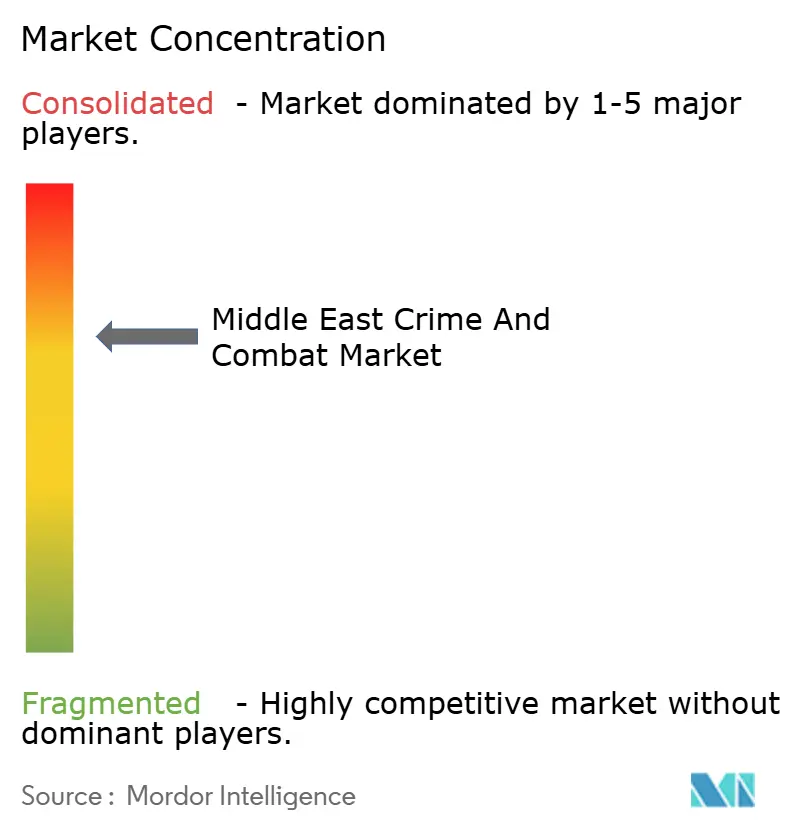
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Crimen y Combate en el Medio Oriente por Mordor Intelligence
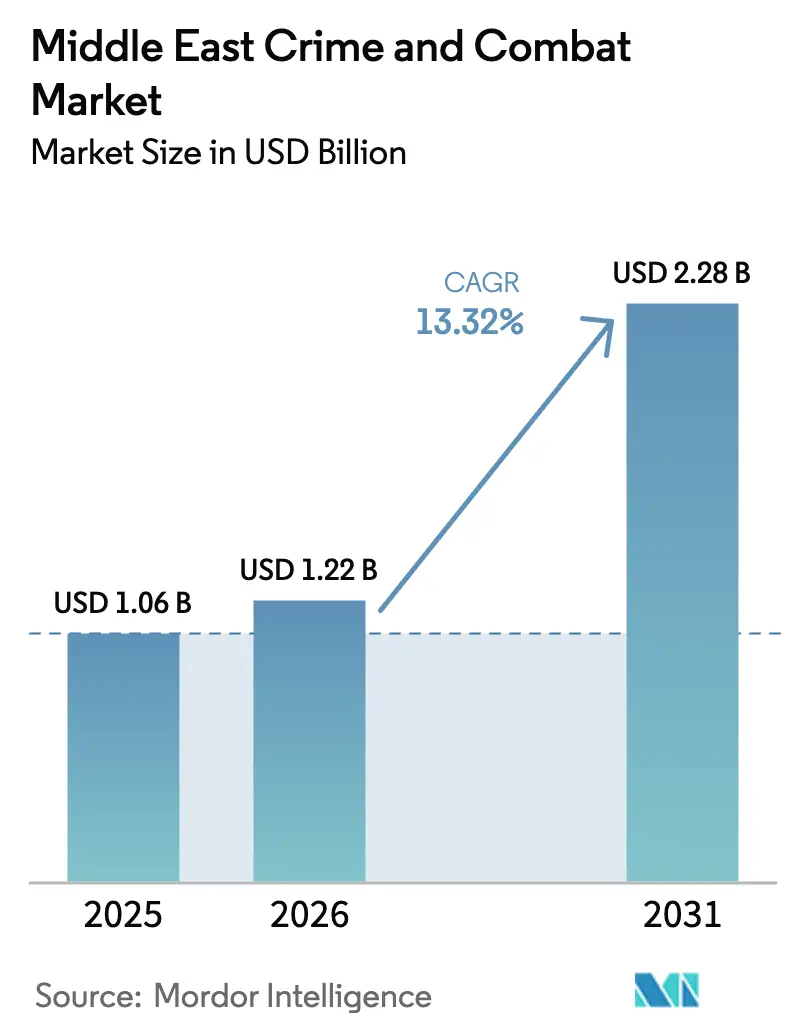
Se proyecta que el tamaño del mercado de crimen y combate en el Medio Oriente se expanda desde USD 1,06 mil millones en 2025 y USD 1,22 mil millones en 2026 hasta USD 2,28 mil millones en 2031, registrando una CAGR del 13,3% entre 2026 y 2031. El aumento de los volúmenes de pagos instantáneos, los ciclos de evaluación mutua más frecuentes del Grupo de Acción Financiera Internacional (GAFI) y la implementación obligatoria del conozca a su cliente electrónico (e-KYC) en los Emiratos Árabes Unidos (EAU) y el Reino de Arabia Saudita (RAS) están acelerando el gasto en controles automatizados de delitos financieros. Los bancos regionales están reemplazando los motores basados en reglas con modelos de aprendizaje automático que evalúan el riesgo en tiempo real, mientras que las empresas de tecnología financiera adoptan suites de cumplimiento nativas en la nube para satisfacer los mismos estándares contra el lavado de dinero (AML) que los actores establecidos. Los fondos soberanos de riqueza y los centros de financiamiento comercial en los EAU y el RAS están catalizando la demanda de sistemas que fusionan la inteligencia de sanciones con los datos de carga transfronteriza. Los paneles de inteligencia artificial (IA) explicable se han convertido en características imprescindibles para los consejos de administración y los supervisores, ya que traducen la lógica compleja de los modelos en narrativas claras en árabe e inglés. Estas fuerzas en conjunto posicionan al mercado de crimen y combate en el Medio Oriente como una de las arenas de tecnología de cumplimiento de más rápido crecimiento en el mundo.
Conclusiones Clave del Informe
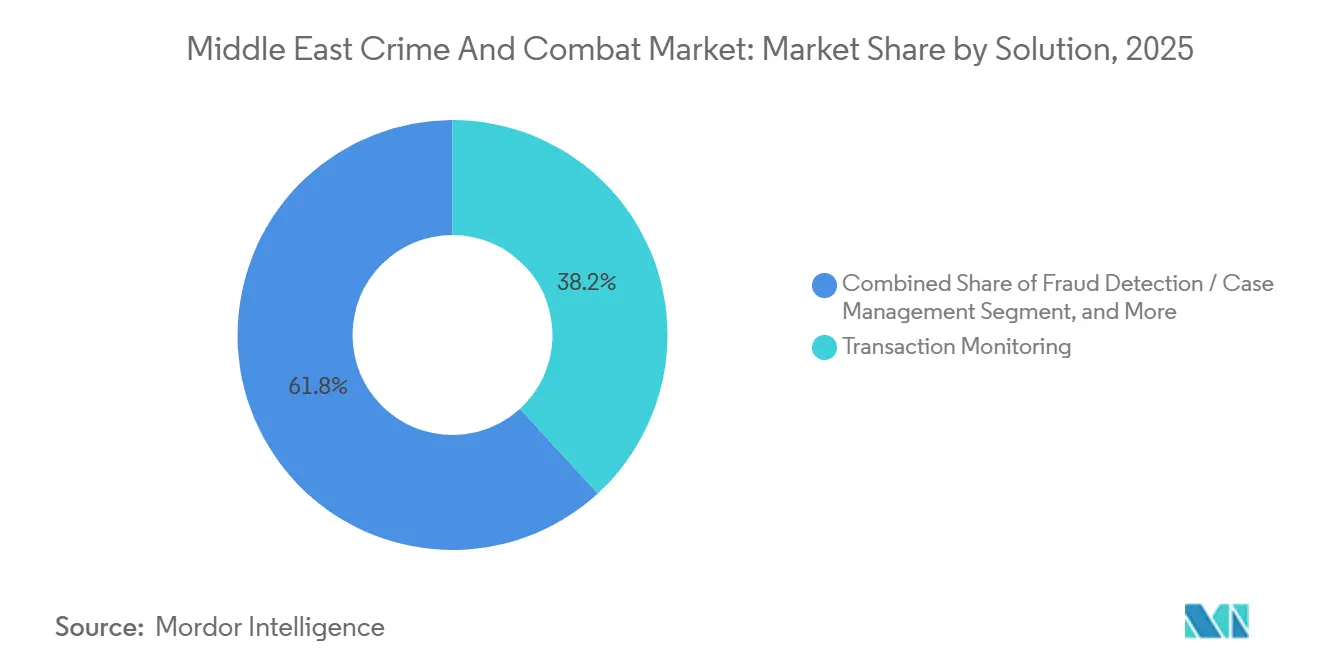
- Por solución, el monitoreo de transacciones lideró con el 38,19% de la participación del mercado de crimen y combate en el Medio Oriente en 2025, mientras que las herramientas de detección de fraude y gestión de casos avanzan a una CAGR del 13,98% hasta 2031.
- Por modo de implementación, la infraestructura local representó el 56,71% del tamaño del mercado de crimen y combate en el Medio Oriente en 2025, mientras que se proyecta que las plataformas en la nube crezcan a un 14,04% entre 2026 y 2031.
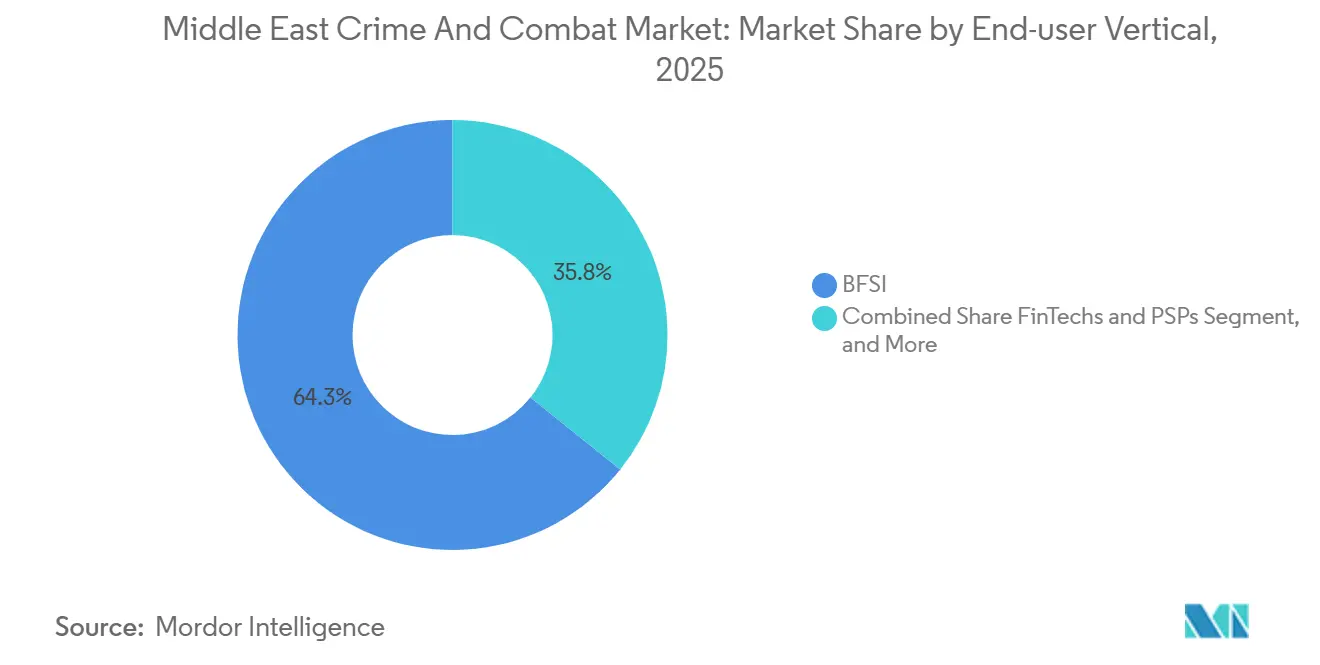
- Por vertical de usuario final, la banca, los servicios financieros y los seguros (BFSI) mantuvieron una participación de ingresos del 64,25% del mercado de crimen y combate en el Medio Oriente en 2025; las empresas de tecnología financiera y los proveedores de servicios de pago se están expandiendo a una CAGR del 13,58% hasta 2031.
- Por aplicación, el AML dominó con una participación del 49,29% en 2025; la detección de fraude y ciberdelincuencia es la de más rápido crecimiento con un 13,71% hasta 2031.
- Geográficamente, los EAU controlaron el 27,78% del mercado de crimen y combate en el Medio Oriente en 2025, mientras que se prevé que Qatar registre la CAGR más rápida del 14,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Crimen y Combate en el Medio Oriente
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Penetración de los Pagos Digitales | +2.80% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Qatar, Egipto | Mediano plazo (2-4 años) |
| Intensificación de la Vigilancia del Comercio Transfronterizo del CCG | +2.30% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Kuwait, Baréin, Omán | Corto plazo (≤ 2 años) |
| Marcos Obligatorios de e-KYC (EAU, RAS) | +2.10% | Emiratos Árabes Unidos, Reino de Arabia Saudita | Corto plazo (≤ 2 años) |
| Adopción de Detección de Anomalías Impulsada por IA en Bancos de Primer Nivel | +1.90% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Presiones de Evaluación Mutua del GAFI que Impulsan la Preinversión en Cumplimiento | +1.70% | Global, con concentración en Emiratos Árabes Unidos, Reino de Arabia Saudita, Kuwait, Omán | Largo plazo (≥ 4 años) |
| Conjuntos de Herramientas de Explicabilidad de IA Generativa que Reducen los Falsos Positivos | +1.50% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Qatar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Penetración de los Pagos Digitales
Los volúmenes de pagos digitales en las economías del Consejo de Cooperación del Golfo (CCG) alcanzaron USD 227 mil millones en 2025 y se espera que superen los USD 360 mil millones en 2030.[1]PwC Medio Oriente, "Estudio de Pagos del CCG 2026," pwc.com Los sistemas de pago instantáneo en los EAU y el RAS liquidan transferencias entre particulares en segundos, comprimiendo las ventanas de revisión y obligando a los bancos a incorporar motores de aprendizaje automático que evalúan el riesgo sobre la marcha. Las remesas de trabajadores migrantes del CCG hacia Asia Meridional superaron los USD 50 mil millones en 2025, poniendo los canales informales bajo supervisión regulatoria. Las empresas de tecnología financiera que atienden estos corredores ahora tienen obligaciones obligatorias de e-KYC, lo que impulsa una carrera por suites de gestión de casos basadas en la nube capaces de absorber picos de tráfico impredecibles. La escala y la inmediatez de los pagos digitales, por lo tanto, impulsan un crecimiento sostenido en todo el mercado de crimen y combate en el Medio Oriente.
Intensificación de la Vigilancia del Comercio Transfronterizo del CCG
El comercio de mercancías del CCG con Asia, África y Europa totalizó USD 1,2 billones en 2025, y las agencias aduaneras han comenzado a canalizar datos de financiamiento comercial hacia las unidades de inteligencia financiera para detectar fraudes en facturas y evasión de sanciones.[2]Secretaría del Consejo de Cooperación del Golfo, "Estadísticas Anuales de Comercio 2025," gcc-sg.org El piloto de cadena de bloques de los EAU vincula los conocimientos de embarque con los registros de propiedad efectiva, exponiendo empresas fantasma en tiempo casi real. La norma de declaración previa a la llegada de 2025 del RAS crea datos estructurados de contenedores que los motores de cumplimiento analizan en busca de anomalías, como envíos en serie de electrónica de alto valor a jurisdicciones de bajo riesgo. Estas innovaciones exigen suites de análisis que concilien los mensajes de banca corresponsal con los movimientos de carga, una capacidad ausente en las herramientas AML heredadas, y este requisito es un acelerador clave para el mercado de crimen y combate en el Medio Oriente.
Marcos Obligatorios de e-KYC en los EAU y el RAS
La Autoridad de Identidad Digital de los EAU ordenó a todas las instituciones financieras adoptar la verificación de identidad digital nacional antes de marzo de 2025, mientras que el Centro Nacional de Información del RAS lanzó una utilidad centralizada de e-KYC en junio de 2025.[3]Banco Central de los EAU, "Directrices sobre Adopción de la Nube," centralbank.ae Estos mandatos agilizan la incorporación de clientes de confianza, pero imponen obligaciones detalladas de registro de auditoría. La Autoridad del Mercado de Capitales del RAS multó a tres corredoras con SAR 12 millones (USD 3,2 millones) en agosto de 2025 por perfiles de riesgo de clientes desactualizados. Los bancos han respondido adquiriendo motores de diligencia debida habilitados por API que consultan bases de datos gubernamentales en tiempo real, elevando la implementación en la nube a una prioridad estratégica e impulsando gasto adicional dentro del mercado de crimen y combate en el Medio Oriente.
Detección de Anomalías Impulsada por IA en Bancos de Primer Nivel
Los bancos de primer nivel en los EAU y el RAS introdujeron modelos de monitoreo de transacciones de aprendizaje automático un 40% más rápido en 2025 que en 2024. Emirates NBD y Saudi National Bank pilotaron arquitecturas de redes neuronales de grafos que mapean relaciones intrincadas entre titulares de cuentas, beneficiarios y entidades fantasma, exponiendo esquemas de estratificación que evaden los disparadores de umbral. El banco central de los EAU ahora permite basarse en puntuaciones de riesgo generadas por IA si los modelos superan la validación anual y los informes de explicabilidad bilingüe se archivan durante siete años. Los módulos de IA generativa que verbalizan la lógica del modelo en árabe e inglés reducen drásticamente los falsos positivos, ampliando la capacidad de los analistas y sustentando el rápido ascenso del mercado de crimen y combate en el Medio Oriente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Analistas de Cumplimiento de Habla Árabe | -1.60% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Qatar, Egipto, Kuwait | Mediano plazo (2-4 años) |
| Sistemas Bancarios Centrales Heredados Fragmentados | -1.30% | Egipto, Kuwait, Baréin, Omán, Resto del Medio Oriente | Largo plazo (≥ 4 años) |
| Altos Costos de Cambio de Sistemas Locales | -0.90% | Reino de Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Corto plazo (≤ 2 años) |
| Mecanismos de Ajuste en Frontera de Carbono que Amplían el Alcance del AML a Datos ESG | -0.70% | Emiratos Árabes Unidos, Reino de Arabia Saudita, Qatar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Analistas de Cumplimiento de Habla Árabe
Las tasas de vacantes para analistas de cumplimiento bilingües alcanzaron el 35% en 2025, lo que obliga a los bancos a depender de expatriados que a menudo pasan por alto los matices regionales dentro de las narrativas de transacciones. Las universidades de los EAU y el RAS otorgaron menos de 800 titulaciones duales en delitos financieros y lingüística árabe en 2025, frente a una demanda del mercado de más de 2.500 puestos. Los plazos de presentación de informes regulatorios en Egipto y Kuwait requieren informes en árabe en un plazo de 48 horas, lo que estira a los equipos con poco personal. Los proveedores están incorporando modelos de lenguaje natural en árabe, pero la precisión en los dialectos egipcio y del Golfo sigue siendo inferior al 80%, lo que perpetúa los cuellos de botella manuales y modera la tasa de crecimiento alcanzable del mercado de crimen y combate en el Medio Oriente.
Sistemas Bancarios Centrales Heredados Fragmentados
Los bancos en Egipto, Kuwait, Baréin y Omán operan plataformas centrales instaladas entre 2005 y 2015 que aíslan los datos de los clientes por producto, lo que dificulta la detección de sanciones en tiempo real. La actualización a núcleos impulsados por API tarda entre 18 y 36 meses y más de USD 50 millones para los prestamistas de tamaño mediano, un desembolso que los consejos de administración dudan en aprobar sin compulsión regulatoria. Los parches híbridos introducen riesgos cibernéticos y complejidad operativa, lo que ralentiza la migración a entornos modernos en la nube y amortigua las perspectivas de crecimiento a corto plazo dentro del mercado de crimen y combate en el Medio Oriente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución: El Monitoreo de Transacciones Ancla la Demanda en Medio del Auge de la Detección de Fraude
Los sistemas de monitoreo de transacciones mantuvieron el 38,19% de la participación del mercado de crimen y combate en el Medio Oriente en 2025, lo que refleja la insistencia regulatoria en que cada instrucción de pago instantáneo y financiamiento comercial sea examinada en busca de sanciones, estructuración y financiamiento del terrorismo. Se prevé que el tamaño del mercado de crimen y combate en el Medio Oriente asignado a las herramientas de detección de fraude y gestión de casos aumente a una CAGR del 13,98% hasta 2031, a medida que las redes de identidad sintética explotan las billeteras digitales. Los paneles integrados que permiten a los analistas alternar entre tipologías de AML y fraude son favorecidos porque suprimen los acumulados de alertas y eliminan la duplicación de datos.
Oracle Financial Services Software y Fiserv aprovecharon los contratos de larga data con bancos del CCG para vender módulos de fraude adicionales que reutilizan los registros de clientes principales, mientras que los competidores nativos de IA como Feedzai y ComplyAdvantage comprimen los plazos de implementación de 12 a 6 meses mediante el envío de modelos preentrenados. Las suites de informes de cumplimiento están creciendo rápidamente después de que el Banco Central de Qatar ordenara la presentación de transacciones sospechosas en formato XML en enero de 2026. Las plataformas de auditoría y análisis que rastrean el sesgo del modelo y la gobernanza se han convertido en imperativos a nivel de consejo de administración, consolidando su posición en el creciente mercado de crimen y combate en el Medio Oriente.


Por Modo de Implementación: La Nube Gana Impulso a Pesar de la Inercia Local
Las instalaciones locales retuvieron el 56,71% del tamaño del mercado de crimen y combate en el Medio Oriente en 2025 debido a las normas de residencia de datos en los EAU y el RAS y al costo hundido del hardware heredado. Sin embargo, las suscripciones en la nube están en camino de registrar una CAGR del 14,04% entre 2026 y 2031, a medida que los centros de datos de hiperescala en Riad, Yeda, Abu Dabi y Dubái satisfacen los mandatos de soberanía y proporcionan cómputo elástico para el entrenamiento de modelos.
La guía de abril de 2025 del Banco Central de los EAU aprobó las cargas de trabajo de cumplimiento en la nube pública si el cifrado, los controles de acceso y las notificaciones de brechas coinciden con el marco de la Autoridad Nacional de Seguridad Electrónica. Los grandes prestamistas están probando planos híbridos que mantienen los datos de identificación personal en las instalaciones mientras descargan las tareas de análisis pesadas a la nube, mientras que las empresas de tecnología financiera saltan directamente a las pilas nativas en la nube para evitar gastos de capital. Los proveedores se diferencian en la orquestación multinube, el enmascaramiento de datos en tiempo real y las zonas regionales de baja latencia, inclinando la futura participación del mercado de crimen y combate en el Medio Oriente a favor de los modelos de suscripción.
Por Vertical de Usuario Final: La Dominancia del BFSI Persiste mientras las Empresas de Tecnología Financiera se Aceleran
Las instituciones BFSI generaron el 64,25% de los ingresos de 2025 debido a los altos volúmenes de transacciones y las estrictas expectativas de supervisión. El tamaño del mercado de crimen y combate en el Medio Oriente vinculado al BFSI continúa aumentando a medida que los bancos de primer nivel adaptan las pasarelas de pago instantáneo con detección basada en IA y contratan más investigadores antes de las evaluaciones del GAFI.
Se proyecta que las empresas de tecnología financiera y los proveedores de servicios de pago crezcan a una CAGR del 13,58% hasta 2031 después de que la Autoridad de Valores y Materias Primas de los EAU ordenara el cumplimiento de la regla de viaje para las empresas de activos virtuales antes de diciembre de 2026. Las agencias gubernamentales y de aplicación de la ley adquieren plataformas a un ritmo mesurado limitado por los presupuestos, mientras que las empresas y profesiones no financieras designadas siguen siendo un segmento con baja penetración al que los reguladores apuntan cada vez más, ofreciendo un potencial sin explotar para el mercado de crimen y combate en el Medio Oriente.
Por Aplicación: El AML Lidera mientras la Detección de Fraude Converge
Los motores AML mantuvieron el 49,29% del gasto de 2025, respaldados por flujos de trabajo maduros de sanciones e informes de actividades sospechosas. La participación del mercado de crimen y combate en el Medio Oriente para la detección de fraude y ciberdelincuencia está destinada a superar todas las categorías con una CAGR del 13,71% hasta 2031, a medida que las estafas de ingeniería social abusan de los sistemas de pago instantáneo.
Los análisis de financiamiento contra el terrorismo siguen siendo clave para las agencias de seguridad regionales, mientras que las suites de informes regulatorios y fiscales responden a las necesidades de la Ley de Cumplimiento Fiscal de Cuentas Extranjeras y el Estándar Común de Reporte. La norma de marzo de 2025 del Centro Financiero de Qatar que obliga a realizar evaluaciones unificadas de riesgo delictivo impulsa a los compradores hacia plataformas que correlacionan alertas de AML, fraude, sanciones y cibernéticas en una sola cola, ampliando el potencial de venta cruzada de soluciones dentro del mercado de crimen y combate en el Medio Oriente.
Análisis Geográfico
Los EAU mantuvieron el 27,78% del mercado de crimen y combate en el Medio Oriente en 2025 gracias a los corredores comerciales de Dubái, la supervisión de la riqueza soberana de Abu Dabi y los reguladores proactivos. El comercio continuo con más de 200 jurisdicciones impulsa a las empresas a fusionar datos de sanciones con manifiestos de carga. La consulta de validación de modelos de IA del banco central de enero de 2026 añade urgencia en torno a la explicabilidad, lo que lleva a varias instituciones a presupuestar actualizaciones de plataformas este año.
El RAS ocupa el segundo lugar y sigue siendo una potencia de innovación en pagos instantáneos bajo la Visión 2030. El sistema ferroviario en tiempo real de Riad aumenta los volúmenes de mensajes que los motores de alerta heredados no pueden absorber, impulsando la adopción de detección de anomalías basada en grafos y elasticidad en la nube. Qatar, mientras tanto, está destinado a crecer más rápido con una CAGR del 14,22% hasta 2031 tras su directiva de 2025 que exige la detección de anomalías en 24 horas en todos los licenciatarios.
La norma de febrero de 2025 de Egipto que redujo a la mitad el umbral de notificación a EGP 50.000 (USD 1.600) duplicó los totales de alertas de la noche a la mañana, desencadenando una carrera por la gestión automatizada de casos. Kuwait, Baréin y Omán forman colectivamente una frontera importante a medida que los campeones nacionales se modernizan antes de las revisiones de evaluación mutua. El entorno de pruebas de tecnología financiera de Baréin acelera la adopción en la nube, mientras que la diversificación de Omán impulsa la vigilancia del financiamiento comercial. Irak, Jordania y Líbano siguen siendo pequeños debido a la inestabilidad macroeconómica, pero las multinacionales presentes allí implementan suites empresariales para mantener una cobertura básica, expandiendo gradualmente el mercado general de crimen y combate en el Medio Oriente.
Panorama regulatorio
La regulación en el mercado de delincuencia y combate de Oriente Medio está siendo moldeada por una supervisión más estricta en materia de ALD/CFT/CPF y un mayor cumplimiento en los EAU, Arabia Saudita y Baréin. Los EAU emitieron el Decreto Ley Federal N.º (10) de 2025, que amplía el alcance de ALD a los activos virtuales y la financiación de la proliferación, y permite sanciones de hasta 100 millones de AED, lo que eleva el nivel de exigencia de cumplimiento para bancos, fintechs y negocios y profesiones no financieras designadas (DNFBP). En abril de 2026, el Banco Central de los EAU publicó una guía revisada de ALD/CFT/CPF que enfatiza la supervisión basada en la eficacia, incluidas expectativas de monitoreo continuo y basado en riesgo en áreas como el blanqueo de capitales basado en el comercio (TBML) y la banca corresponsal. Es probable que esto mantenga la demanda centrada en analíticas auditables y monitoreo de extremo a extremo.
Arabia Saudita también reforzó su marco en abril de 2026 mediante enmiendas a su Ley Antilavado de Dinero (Real Decreto N.º M/20), que añaden controles más estrictos en torno a la confiscación de activos y la transparencia para relaciones de mayor riesgo. Baréin está modernizando su régimen mediante el Decreto-Ley N.º 36/2025. Paralelamente, el Comité Nacional de los EAU para la Lucha contra el Lavado de Dinero y la Financiación del Terrorismo y de Organizaciones Ilegales (NAMLCFTC) ejecuta una estrategia nacional 2024-2027 centrada en la evaluación de riesgos, la coordinación y la supervisión, reforzando un impulso multianual hacia una detección de actividades sospechosas de mayor calidad, mayor explicabilidad y una presentación de informes regulatorios más rápida en todo Oriente Medio.
Panorama Competitivo
Los cinco mayores proveedores SAS Institute, NICE Actimize, FICO, Oracle Financial Services Software y Fiserv controlaron aproximadamente el 55% de las reservas de 2025, otorgando al mercado de crimen y combate en el Medio Oriente un perfil de concentración moderada. Sus bibliotecas de reglas, interfaces multilingüe y referencias de una década en el CCG les otorgan una notable fidelización.
Los competidores como Feedzai, ComplyAdvantage, ThetaRay y Napier AI aprovechan modelos árabes preentrenados, precios de suscripción y promesas de implementación en seis meses para ganar mandatos de empresas de tecnología financiera y bancos de nivel medio. East Nets intensifica la competencia localizando las interfaces de usuario y vinculándose directamente a los sistemas de pago en tiempo real del CCG. Los proveedores de nube de hiperescala Amazon Web Services, Microsoft y Google Cloud agrupan el cumplimiento como servicio con contratos de infraestructura, comprimiendo los márgenes de mantenimiento tradicionales.
Los proveedores están compitiendo hacia la supremacía de la IA explicable y la convergencia de datos ambientales, sociales y de gobernanza. NICE Actimize abrió un centro en Dubái con 50 consultores para guiar las migraciones a la nube, y Oracle puso en marcha una instancia en la nube en Riad utilizada por 12 bancos sauditas en seis meses. Los mecanismos de ajuste en frontera de carbono que vinculan el AML con el monitoreo de emisiones de la cadena de suministro crean una nueva adyacencia que favorece a las empresas capaces de integrar inteligencia ambiental. El equilibrio competitivo, por lo tanto, se inclina gradualmente hacia los especialistas con enfoque en IA, manteniendo una rivalidad saludable en todo el mercado de crimen y combate en el Medio Oriente.
Líderes de la Industria de Crimen y Combate en el Medio Oriente
SAS Institute Inc.
NICE Actimize (NICE Ltd)
Experian Information Solutions Inc. (Experian Ltd)
Symphony Innovation LLC
Fair Isaac Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El mercado de delincuencia y combate de Oriente Medio presenta una oportunidad clara para herramientas que demuestren la eficacia de los controles bajo una supervisión orientada a resultados, en lugar de centrarse únicamente en el cumplimiento de políticas. El énfasis del Banco Central de los EAU en abril de 2026 en la supervisión de ALD/CFT/CPF basada en la eficacia y el monitoreo continuo impulsa el interés de adquisición en plataformas que combinan monitoreo de transacciones en tiempo real, gobernanza de modelos y explicabilidad bilingüe (árabe e inglés) que puede archivarse y auditarse.
Una segunda oportunidad es la vigilancia del TBML y del comercio transfronterizo. A medida que los flujos de datos de aduanas y financiación comercial se incorporan a los flujos de trabajo de inteligencia financiera, los bancos y equipos de cumplimiento buscan sistemas que concilien los mensajes de pago con el contexto de carga y contraparte, en lugar de depender de motores de reglas ALD aislados. La cobertura de activos virtuales y las normas de alcance más amplio también expanden el gasto abordable en e-KYC escalable, verificación de sanciones y gestión de casos para no residentes e incorporación de mayor riesgo. La evidencia en el conjunto normativo actual incluye el Decreto Ley Federal N.º (10) de 2025 de los EAU, que amplía explícitamente el alcance de ALD a los activos virtuales y la financiación de la proliferación, junto con las enmiendas de ALD de Arabia Saudita de abril de 2026, que refuerzan las expectativas de trazabilidad de activos y transparencia y elevan los requisitos de los flujos de trabajo de investigación. El Decreto-Ley N.º 36/2025 de Baréin y la estrategia 2024-2027 del NAMLCFTC de los EAU también apuntan hacia una consistencia de cumplimiento más allá de los bancos de primer nivel, respaldando ofertas de proveedores que combinan informes de cumplimiento listos para la nube, colas de investigación y capas de integración de datos para instituciones de nivel medio y DNFBP con menos recursos internos de cumplimiento.
Desarrollos recientes del sector
- Enero de 2026: NICE Actimize lanzó Actimize Insights Network para brindar visibilidad en tiempo real del riesgo de contraparte a las instituciones financieras. El lanzamiento refuerza la capacidad de los bancos regionales para monitorear y gestionar el riesgo de ALD/CFT en los mercados de Oriente Medio, respaldando flujos de trabajo proactivos de fraude y cumplimiento.
- Octubre de 2025: SAS Institute se asoció con Dubai Islamic Bank (DIB) para elevar la gestión del riesgo de delitos financieros, anunciado en GITEX 2025. La colaboración brinda a los bancos de Oriente Medio una capacidad de gobernanza y detección más integrada, ampliando la base de referencia del software de combate al delito de SAS entre las instituciones del CCG.
- Octubre de 2025: SAS Institute se unió a DataScience ME y Ajman Bank PJSC para reforzar las capacidades de detección y prevención de fraude en toda la empresa. La alianza amplía la presencia de SAS en la banca de los EAU y valida la implementación multientidad en redes financieras.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como el gasto en Oriente Medio en sistemas y servicios de delincuencia y combate que ayudan a prevenir, detectar, responder e investigar amenazas en casos de uso de seguridad pública y defensa, medido en términos de valor en USD.
Exclusiones de alcance: los dispositivos de consumo puramente civiles, el hardware informático general sin un caso de uso de seguridad y el contenido de formación no operativo no se contabilizan, a menos que se adquieran como parte de un programa de delincuencia y combate.
Descripción general de la segmentación
- Por Solución
- Sistemas de Conozca a su Cliente (KYC)
- Monitoreo de Transacciones
- Suites de Informes de Cumplimiento
- Auditoría y Análisis
- Detección de Fraude / Gestión de Casos
- Por Modo de Implementación
- Nube
- Local
- Por Vertical de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Agencias Gubernamentales y de Aplicación de la Ley
- Empresas de Tecnología Financiera y Proveedores de Servicios de Pago
- Empresas y Profesiones No Financieras Designadas
- Por Aplicación
- Antilavado de Dinero (AML)
- Financiamiento Contra el Terrorismo (CTF)
- Detección de Fraude y Ciberdelincuencia
- Cumplimiento Regulatorio y Fiscal (FATCA, CRS)
- Por Geografía
- Emiratos Árabes Unidos
- Reino de Arabia Saudita
- Qatar
- Egipto
- Kuwait
- Baréin y Omán
- Resto del Medio Oriente
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el contexto nacional y regional, y para anclar los insumos del modelo en señales medibles que puedan verificarse con el tiempo. Nos basamos en fuentes públicas y oficiales como las series de gasto en defensa de SIPRI, indicadores macroeconómicos del Banco Mundial, estadísticas comerciales y aduaneras de UN Comtrade, y publicaciones estadísticas nacionales relevantes cuando están disponibles.
Para traducir estas señales en insumos de dimensionamiento del mercado, también revisamos portales de contratación gubernamental y avisos de licitación, documentos presupuestarios parlamentarios, y sitios web de reguladores o ministerios que describen las prioridades de los programas. Los informes de empresas, presentaciones a inversores y prensa reputada se utilizan luego para verificar cronogramas, anuncios de contratos y ritmos de entrega. En algunos casos, se utilizan suscripciones pagas para datos financieros de empresas, búsquedas de patentes y registros comerciales a nivel de envío para confirmar estructuras de propiedad, temas tecnológicos e intensidad de importación. Las fuentes documentales aquí listadas son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales y cubrir vacíos difíciles de observar a partir de datos públicos, como los rangos de precios habituales, los ciclos de compra y qué se considera una solución desplegada completa frente a un componente. Entrevistamos y encuestamos a una combinación de partes interesadas de programas, equipos del lado de los integradores y especialistas del dominio en los principales mercados de Oriente Medio, de modo que el modelo refleje el comportamiento real de adquisición y no solo la intención declarada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXOs): 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda abordable a partir del gasto en seguridad y defensa a nivel de país, la intensidad de contratación y la actividad de programas, y luego lo filtra en categorías relevantes para delincuencia y combate. Los totales se corroboran posteriormente con verificaciones selectivas de abajo hacia arriba, como valores de contratos muestreados, precios de paquetes de soluciones y una validación limitada de proveedores y canales, que luego se utilizan para ajustar por doble contabilización y desajustes de tiempo.
Los insumos utilizados en el modelo incluyen (a modo ilustrativo) las tendencias de los presupuestos de defensa y seguridad interna, la duración del ciclo de contratación, los flujos comerciales transfronterizos para las clases de equipos relevantes, los cambios en la combinación de despliegue entre las instalaciones locales y la nube cuando corresponde, y el ritmo de las iniciativas de modernización vinculadas a la seguridad fronteriza y la protección de infraestructuras críticas. Cuando los insumos primarios son incompletos para un país, los vacíos se abordan mediante indicadores proxy como los patrones de participación presupuestaria y curvas de adopción de mercados comparables, antes de revisarse con expertos locales.
Para el pronóstico, se aplica un análisis de escenarios en torno a las trayectorias presupuestarias y los plazos de contratación, y la trayectoria se suaviza utilizando técnicas de series de tiempo cortas cuando la señal histórica es estable. Los supuestos sobre precios y velocidad de implementación se actualizan mediante consenso de expertos, de modo que el crecimiento no dependa de una sola variable.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones que comparan los totales calculados con señales independientes, como movimientos de líneas presupuestarias, volúmenes de licitaciones e hitos de entrega conocidos. Se marcan los valores atípicos cuando las tasas de crecimiento, el gasto implícito por programa o las cuotas por país se alejan de lo que sugieren las entrevistas y los registros públicos, y luego se revisa la lógica del modelo antes de su aprobación.
Se completa una segunda revisión por parte de un analista para garantizar la coherencia aritmética, la alineación del alcance y supuestos razonables entre países y tipos de soluciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como revisiones presupuestarias importantes o adjudicaciones de grandes programas. Antes de la entrega, se realiza una nueva revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de delincuencia y combate de Oriente Medio de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones de mercado publicadas para este espacio a menudo difieren porque el límite del mercado no está universalmente definido, y porque la cobertura regional puede combinarse con totales más amplios de Oriente Medio y África. Las diferencias también surgen de si un estudio contabiliza únicamente las soluciones desplegadas, o si también incluye elementos de defensa adyacentes y TI de seguridad general que quedan fuera de los casos de uso operativos de delincuencia y combate.
Al rastrear las señales presupuestarias a nivel de país y la actividad de contratación, y luego aplicar una prueba de inclusión clara sobre lo que cuenta como gasto operativo en delincuencia y combate, Mordor Intelligence mantiene la estimación vinculada a un conjunto de demanda repetible que puede volver a verificarse en cada ciclo de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,22 mil millones de USD (2026) | |
| Consultora Regional A | 1,65 mil millones de USD (2026) | Esta estimación parece incluir un paquete más amplio de defensa y seguridad pública, en el que se contabilizan equipos militares más generales e infraestructura de seguridad general junto con los programas de delincuencia y combate, lo que infla el valor abordable. |
| Asociación Industrial B | 0,98 mil millones de USD (2025) | Esta estimación se acerca más a una visión conservadora del gasto para el año anterior, y típicamente refleja asignaciones aprobadas o presupuestadas en lugar de valores entregados y contratados, lo que puede rezagarse durante ciclos de contratación rápidos. |
La dispersión en la tabla se explica principalmente por decisiones de alcance y calendario, no solo por supuestos de crecimiento. Cuando el límite se mantiene consistente y se compara el mismo año de manera equivalente, el mercado puede seguirse utilizando indicadores visibles, lo que facilita repetir y validar la lógica de dimensionamiento con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Con qué rapidez está creciendo el gasto en cumplimiento en los países del CCG?
El mercado de crimen y combate en el Medio Oriente está creciendo a una CAGR del 13,3% entre 2026 y 2031, a medida que el tráfico de pagos instantáneos, los mandatos de e-KYC y las revisiones del GAFI intensifican la demanda de automatización.
¿Qué categoría tecnológica genera actualmente los mayores ingresos?
El monitoreo de transacciones mantiene el 38,19% de la facturación de 2025, lo que refleja la dependencia de los reguladores en la detección automatizada de sanciones y actividades sospechosas.
¿Por qué las empresas de tecnología financiera están aumentando sus presupuestos de cumplimiento?
Las empresas de tecnología financiera y los proveedores de servicios de pago deben ahora cumplir las mismas normas de AML y financiamiento contra el terrorismo que los bancos, impulsando su gasto a una CAGR del 13,58% hasta 2031.
¿Qué hace de Qatar el mercado de más rápido crecimiento de la región?
Una directiva del Banco Central de Qatar de 2025 exige que las instituciones señalen patrones inusuales en un plazo de 24 horas, acelerando la adopción tecnológica y alimentando una CAGR prevista del 14,22%.
¿Cómo están reduciendo los proveedores los falsos positivos en las narrativas en árabe?
Los módulos de IA explicable traducen la lógica del modelo al árabe y al inglés, y los modelos de lenguaje natural preentrenados ajustados a los dialectos del Golfo reducen los falsos positivos y liberan el tiempo de los analistas.
Última actualización de la página el:



