
Tamaño y Participación del Mercado de Ciberseguridad en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.23 % |
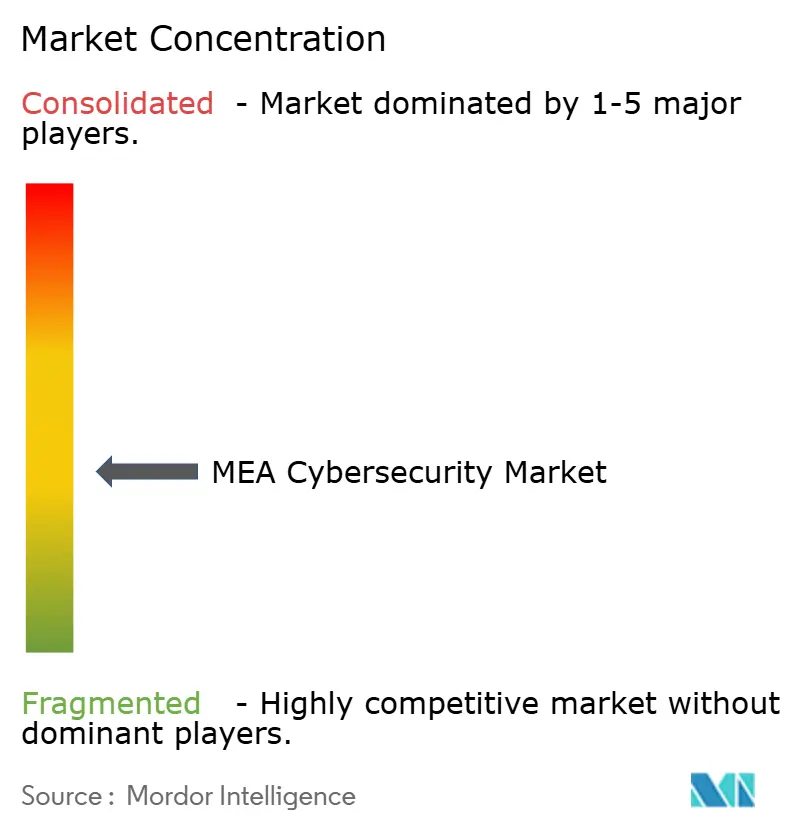
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Ciberseguridad en Oriente Medio y África por Mordor Intelligence
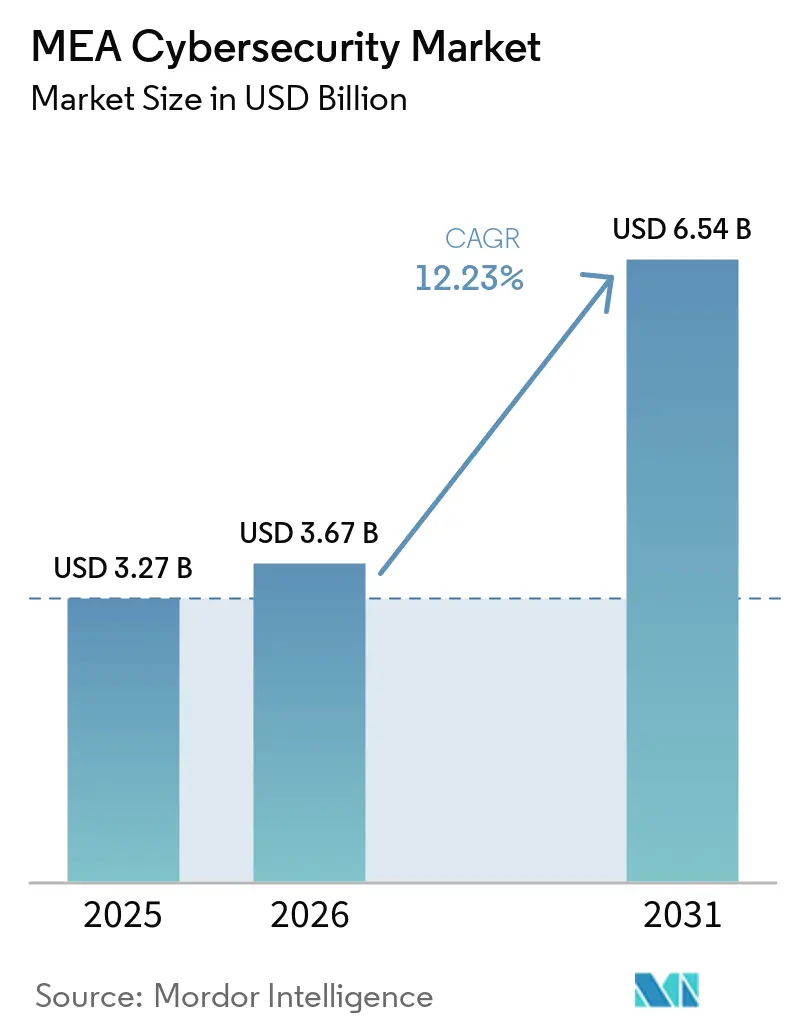
Se espera que el tamaño del mercado de ciberseguridad de MEA aumente de 3,27 mil millones de USD en 2025 a 3,67 mil millones de USD en 2026 y alcance los 6,54 mil millones de USD para 2031, creciendo a una CAGR del 12,23% durante 2026-2031. Los rápidos despliegues de nubes soberanas en el Consejo de Cooperación del Golfo, las crecientes amenazas a la tecnología operacional (OT) dirigidas a los activos regionales de petróleo y gas, y la explosiva adopción del dinero móvil en el África Subsahariana están convergiendo para impulsar el gasto en seguridad. Las canalizaciones de megaeventos como la Expo 2030 y NEOM impulsan el refuerzo de la infraestructura nacional crítica, mientras que la seguridad entregada en la nube gana terreno a medida que las organizaciones modernizan sus arquitecturas hacia la confianza cero. Las presiones de costos paralelas derivadas de una aguda escasez de talento y las leyes fragmentadas de protección de datos crean oportunidades para que los proveedores de servicios de seguridad gestionados capturen cuota de mercado en el mercado de ciberseguridad de Oriente Medio y África.
Conclusiones Clave del Informe
- Por oferta de soluciones, se prevé que la cuota del mercado de ciberseguridad de Oriente Medio y África correspondiente a soluciones alcance el 69,28% en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 14,68% hasta 2031.
- Por modo de implementación, la nube representó el 57,61% de la cuota del mercado de ciberseguridad de Oriente Medio y África en 2025, mientras que la seguridad entregada en la nube está prevista para crecer a una CAGR del 15,43%.
- Por segmento de usuario final, la banca, los servicios financieros y los seguros (BFSI) lideraron con una cuota de ingresos del 31,25% en 2025, y la industria de salud y ciencias de la vida avanza a una CAGR del 15,02% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 67,45% del gasto en 2025, mientras que el segmento de pymes se aceleró a una CAGR del 14,36% hasta 2031.
- Por país, Arabia Saudita mantuvo una cuota del 24,81% en 2025, y se prevé que Nigeria crezca más rápido a una CAGR del 16,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Ciberseguridad en Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Nube Soberana y Residencia de Datos en el CCG que Aceleran las Inversiones en SOC | +2.1% | Naciones del CCG | Mediano plazo (2-4 años) |
| Rápida Emisión de Licencias de Banca Digital en KSA y EAU que Impulsa el Gasto en Seguridad Orientado al Cumplimiento Normativo | +1.8% | Arabia Saudita, EAU | Corto plazo (≤ 2 años) |
| Escalada de Ciberataques a OT en Activos de Petróleo y Gas que Impulsa la Adopción de Seguridad ICS/SCADA | +1.6% | Oriente Medio, Norte de África | Mediano plazo (2-4 años) |
| Explosiva Adopción del Dinero Móvil en el África Subsahariana que Requiere Protección de Endpoints y contra el Fraude | +2.3% | África Subsahariana | Largo plazo (≥ 4 años) |
| Cartera de Megaeventos (Expo 2030, NEOM, Dubai Airshow) que Intensifica el Refuerzo de la Infraestructura Crítica | +1.4% | EAU, Arabia Saudita | Corto plazo (≤ 2 años) |
| Nuevas Regulaciones Nacionales de Ciberseguridad (NCA ECC, UAE NESA, Ley de Protección de Datos de Egipto) que Exigen el Intercambio de Inteligencia sobre Amenazas | +1.9% | CCG, Norte de África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Nube Soberana y Residencia de Datos en el CCG que Aceleran las Inversiones en SOC
Los mandatos establecidos en los Controles Esenciales de Ciberseguridad 2024 de Arabia Saudita y la Política Nacional de Seguridad del Internet de las Cosas de los EAU exigieron a las organizaciones procesar los datos dentro de las fronteras nacionales, lo que llevó a las empresas y entidades del sector público a invertir en centros de operaciones de seguridad locales y a desarrollar canales de talento en ciberseguridad autóctonos.[1]Clyde & Co LLP, "Controles Esenciales de Ciberseguridad de Arabia Saudita 2024," clydeco.comLa Estrategia Nacional de Ciberseguridad 2024-2030 de Qatar reforzó aún más este cambio regional, con el país apuntando a un valor de mercado de 11 mil millones de USD para 2027 y priorizando los servicios de seguridad gestionados para abordar la persistente escasez de talento y las brechas de capacidad operacional. Estas iniciativas regulatorias y estratégicas aumentaron la demanda de capacidades de monitoreo localizado, respuesta a incidentes, inteligencia sobre amenazas y ciberseguridad orientada al cumplimiento normativo en todo el CCG. Como resultado, la construcción de SOC locales y la adopción de servicios de seguridad gestionados se espera que sigan siendo contribuyentes clave al crecimiento a largo plazo en el mercado de ciberseguridad de Oriente Medio y África.
Rápida Emisión de Licencias de Banca Digital en KSA y EAU que Impulsa el Gasto en Seguridad Orientado al Cumplimiento Normativo
Los programas de entorno regulatorio controlado de ciberseguridad de Arabia Saudita y la Ley de Protección de Datos Personales de los EAU exigieron a los bancos digitales establecer marcos sólidos de gestión de riesgos antes de su lanzamiento. En 2025, la rápida emisión de licencias de banca digital en KSA y los EAU aumentó la necesidad de que los bancos y los participantes liderados por fintech cumplieran con estrictos requisitos de cumplimiento normativo, protección de datos y resiliencia operacional. Múltiples puntos de control regulatorio, desde los bancos centrales hasta los ministerios de comercio, exigieron auditorías continuas, documentación y validación de los controles de ciberseguridad. Estos requisitos impulsaron la demanda de servicios de consultoría, evaluaciones de riesgos de terceros, pruebas de penetración, herramientas de gobernanza y cumplimiento normativo, y plataformas de automatización de la seguridad. A medida que aumentaron las solicitudes de licencias, las inversiones en ciberseguridad orientadas al cumplimiento normativo continuaron apoyando el crecimiento en el mercado de ciberseguridad de Oriente Medio y África.
Escalada de Ciberataques a OT en Activos de Petróleo y Gas que Impulsa la Adopción de Seguridad ICS/SCADA
Los operadores energéticos de Oriente Medio y África están experimentando campañas cibernéticas cada vez más sofisticadas dirigidas a entornos de tecnología operacional, en particular las redes de control de refinerías, donde las intrusiones exitosas pueden interrumpir la producción, comprometer la seguridad y afectar la fiabilidad de los activos. La academia de seguridad OT de Saudi Aramco, desarrollada con Dragos, pone de relieve el creciente enfoque en el fortalecimiento de la protección especializada de los sistemas de control industrial y en la construcción de capacidades regionales para abordar los riesgos de ciberseguridad específicos del sector. Los corredores energéticos altamente interconectados de la región también aumentan la necesidad de arquitecturas de red con aislamiento físico, sensores de detección de anomalías y centros de operaciones de seguridad (SOC) enfocados en OT disponibles las 24 horas del día, los 7 días de la semana, reforzando así la demanda de soluciones avanzadas de ciberseguridad en el mercado de ciberseguridad de Oriente Medio y África.
Explosiva Adopción del Dinero Móvil en el África Subsahariana que Requiere Protección de Endpoints y contra el Fraude
Las transacciones de dinero móvil en el África Subsahariana alcanzaron niveles récord, pero la rápida expansión de los servicios financieros digitales también aumentó la exposición al cibercrimen, resultando en pérdidas de 140 millones de USD. El intercambio de SIM y las tácticas de ingeniería social siguieron siendo contribuyentes clave a estas pérdidas, destacando la necesidad de controles más sólidos de verificación de identidad, monitoreo de transacciones y seguridad de endpoints. En respuesta, los bancos centrales de Nigeria y Kenia introdujeron marcos de ciberseguridad obligatorios que exigen a los proveedores de servicios financieros implementar autenticación multifactor, análisis de fraude en tiempo real y redes de agentes seguras. A medida que las plataformas de dinero móvil continúan apoyando la inclusión financiera entre las poblaciones desatendidas, los proveedores de gestión de endpoints y fraude están ganando cuota en el mercado de ciberseguridad de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aguda Escasez de Talento en Ciberseguridad que Infla los Costos de los Servicios | -1.8% | CCG y África | Largo plazo (≥ 4 años) |
| Leyes Fragmentadas de Protección de Datos en las Naciones Africanas que Aumentan la Complejidad del Cumplimiento Normativo | -1.2% | África Subsahariana | Mediano plazo (2-4 años) |
| Restricciones Presupuestarias entre las Pymes Africanas que Priorizan la Digitalización Básica sobre la Seguridad | -1.4% | África Subsahariana | Mediano plazo (2-4 años) |
| Dependencia de las Importaciones de Dispositivos de Seguridad Expuesta a Interrupciones Geopolíticas en la Cadena de Suministro | -0.9% | Oriente Medio, Norte de África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aguda Escasez de Talento en Ciberseguridad que Infla los Costos de los Servicios
Qatar registra 434,09 puestos de ciberseguridad por cada 100.000 residentes, pero la demanda continúa superando significativamente la oferta, lo que pone de manifiesto la magnitud de la brecha de talento en ciberseguridad en Oriente Medio y África. Esta escasez ejerce una presión sostenida sobre las organizaciones a medida que buscan profesionales cualificados para gestionar funciones críticas, incluidas la monitorización de amenazas, la respuesta a incidentes, la evaluación de vulnerabilidades, la gestión del cumplimiento normativo y la arquitectura de seguridad. En muchos casos, las empresas deben externalizar estas funciones a proveedores de servicios de seguridad gestionados o consultores especializados, lo que aumenta los costos salariales, las tarifas de servicio y los costos generales de implementación de proyectos. El impacto en los costos es especialmente pronunciado entre las empresas de nivel medio, que generalmente tienen presupuestos más limitados y menos flexibilidad financiera que las organizaciones más grandes. Como resultado, estas empresas a menudo enfrentan retrasos en la implementación de soluciones avanzadas de ciberseguridad o pueden reducir los planes de implementación para controlar el gasto. Esta situación modera las tasas de adopción en toda la región, mientras que la persistente escasez de profesionales cualificados sigue siendo una barrera estructural para escalar las capacidades de ciberseguridad. A pesar del fuerte impulso de las iniciativas de transformación digital, se espera que la aguda escasez de talento en ciberseguridad limite el crecimiento general del mercado.
Leyes Fragmentadas de Protección de Datos en las Naciones Africanas que Aumentan la Complejidad del Cumplimiento Normativo
Camerún, Nigeria y Egipto siguen estatutos distintos de privacidad y protección de datos, lo que exige a los proveedores de servicios multinacionales mantener marcos de cumplimiento normativo separados para cada jurisdicción. Las diferencias en los plazos de notificación de brechas, las obligaciones de reporte, las prácticas de aplicación y las estructuras de sanciones aumentan las cargas de auditoría y hacen que la planificación regulatoria sea más compleja. Estas variaciones también amplían los plazos de los proyectos, ya que las empresas deben alinear los controles internos, la documentación, las prácticas de gestión de proveedores y los procesos de respuesta a incidentes con los requisitos específicos de cada país. Muchas organizaciones están adoptando un enfoque de máximos estándares, aplicando los controles de cumplimiento normativo más estrictos en todas sus operaciones africanas para reducir el riesgo regulatorio. Sin embargo, este enfoque aumenta los costos de implementación, añade complejidad operacional y puede retrasar la entrada al mercado o la expansión en el mercado de ciberseguridad de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Soluciones Superan a los Servicios, pero el Impulso Cambia
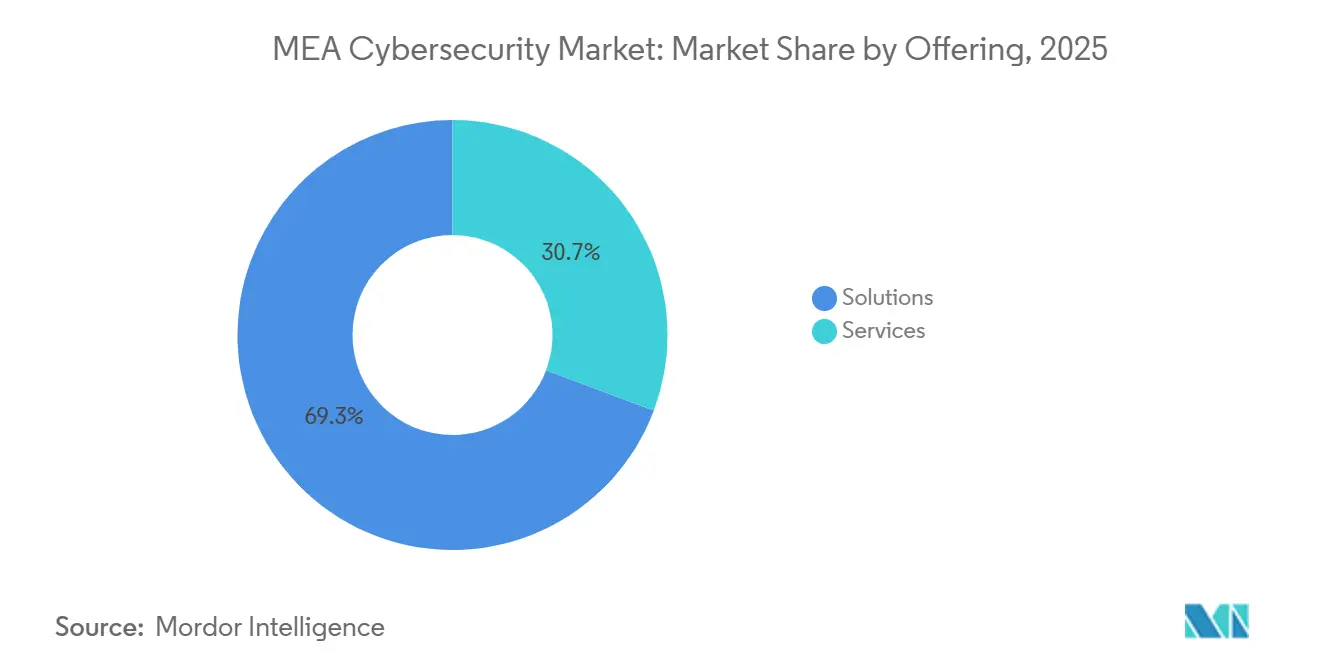
Las soluciones capturaron el 69,28% de los ingresos en 2025, ya que las organizaciones adquirieron en bloque suites de seguridad para endpoints, redes y la nube. Este dominio muestra el poder adquisitivo de las grandes empresas que aún prefieren los dispositivos locales para entornos críticos. La continua innovación en la detección de amenazas impulsada por inteligencia artificial refuerza el gasto en soluciones, con proveedores como SentinelOne que añaden la gestión de la postura de seguridad para defender los activos de inteligencia artificial en la sombra.[2]SentinelOne, "Lanzamiento de Gestión de la Postura de Seguridad de IA," sentinelone.com El mercado de ciberseguridad de Oriente Medio y África muestra no obstante un creciente apetito por los servicios gestionados, evidente en una perspectiva de CAGR del 14,68% impulsada por la aguda escasez de talento y las cargas de cumplimiento normativo.
Los servicios profesionales crecen a medida que los integradores adaptan arquitecturas híbridas complejas en entornos de nube soberana. Las pymes en particular se inclinan por las ofertas de SOC como Servicio, como Liquid C2, que agrupa la monitorización, la respuesta a incidentes y el reporte regulatorio por una estructura de tarifas predecible. El cambio reasigna la cuota dentro de la industria de ciberseguridad de Oriente Medio y África, al tiempo que preserva las ventas de soluciones para grandes proyectos de renovación.


Por Modo de Implementación: La Tracción de la Nube Gana Terreno al Liderazgo Local
En el mercado de ciberseguridad de Oriente Medio y África, las implementaciones en la nube dominaron, representando el 57,61% de la cuota de mercado en 2025. Este liderazgo reflejó la acelerada adopción de la computación en la nube en industrias clave, incluidas BFSI, gobierno y energía, donde la escalabilidad, la resiliencia operacional, el cumplimiento normativo y la prestación segura de servicios digitales siguieron siendo prioridades críticas. Las empresas migraron cada vez más cargas de trabajo, aplicaciones y entornos de datos a la nube para apoyar las estrategias nacionales de transformación digital y cumplir con los mandatos regionales de protección de datos. La creciente necesidad de protección de cargas de trabajo en la nube, gobernanza de identidades, gestión de acceso seguro y marcos de confianza cero reforzó aún más el papel central de las implementaciones en la nube en la protección de ecosistemas híbridos y multinube en toda la región.
Se proyecta que la seguridad entregada en la nube registre una CAGR del 15,43% hasta 2031, convirtiéndola en el modo de implementación de más rápido crecimiento en el mercado de MEA. Las inversiones en proyectos de ciudades inteligentes, redes privadas 5G e iniciativas de digitalización en los sectores de petróleo y gas y telecomunicaciones están impulsando este crecimiento. Las organizaciones están priorizando las herramientas de seguridad nativas de la nube para mejorar la visibilidad de las amenazas, automatizar la respuesta a incidentes y fortalecer el cumplimiento normativo en entornos de TI distribuidos. Las pymes también están acelerando la adopción de la nube y confiando en los servicios de seguridad gestionados para abordar la escasez de habilidades en ciberseguridad, reducir la complejidad operacional y cumplir con las regulaciones en evolución. A medida que los hiperescaladores y los proveedores regionales integran la detección habilitada por inteligencia artificial, la automatización y los controles de seguridad avanzados en las plataformas en la nube, se espera que la seguridad en la nube siga siendo un pilar del panorama de ciberseguridad de MEA, apoyando la resiliencia, la continuidad del negocio y la innovación en diversas industrias.
Por Industria de Usuario Final: BFSI Mantiene el Liderazgo, Salud Experimenta un Auge
Las instituciones de Banca, Servicios Financieros y Seguros (BFSI) representaron el 31,25% del gasto en 2025, respaldadas por una estricta supervisión prudencial, un mayor escrutinio regulatorio y el continuo aumento de los incidentes de fraude en pagos. Las nuevas rondas de licencias de banca digital en Arabia Saudita y los EAU exigieron controles alineados con ISO 27001, lo que llevó a las instituciones a consolidar los presupuestos de seguridad en módulos de gestión de identidades, prevención del fraude y prevención de pérdida de datos. Mientras tanto, el gasto en salud y ciencias de la vida aumentó a una CAGR del 15,02%, ya que el creciente despliegue de dispositivos médicos conectados amplió la superficie de ataque y aumentó la necesidad de controles de ciberseguridad más sólidos. La investigación de consorcios académicos documentó riesgos de malware y ransomware en flotas de Internet de las Cosas hospitalarias, subrayando la necesidad de asegurar los entornos clínicos, la infraestructura conectada y los datos sensibles de los pacientes.
Los sectores gubernamental, energético y manufacturero mantuvieron la demanda de defensas centradas en OT, ya que las organizaciones se enfocaron en proteger la infraestructura crítica, los sistemas de control industrial y la continuidad operacional. Las empresas de comercio minorista y electrónico priorizaron la seguridad de las pasarelas de pago a medida que proliferaron las transacciones en línea y aumentó la adopción de pagos digitales. Los operadores de telecomunicaciones invirtieron en el refuerzo del back-end y en programas de reventa de seguridad gestionada para fortalecer la resiliencia de la red y ampliar las ofertas de servicios orientados a la seguridad. Estos impulsores de demanda diversificados reforzaron la resiliencia en el mercado de ciberseguridad de Oriente Medio y África.
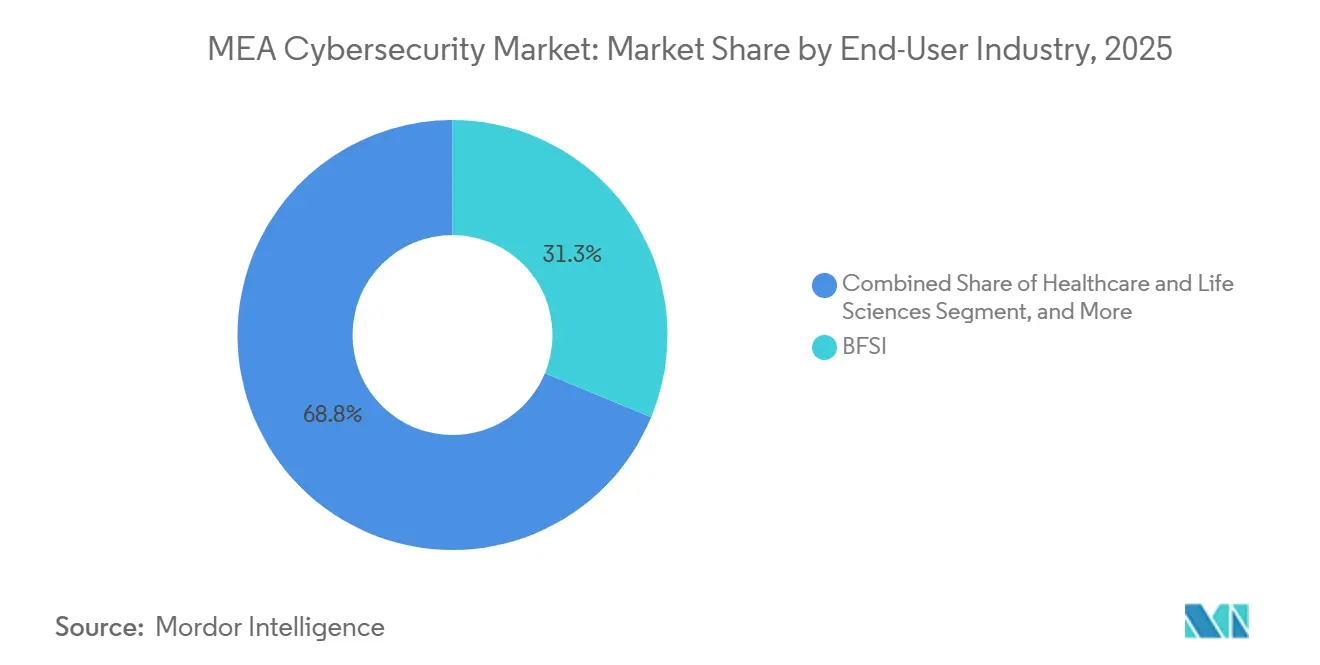
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: La Adopción por Pymes Reduce la Brecha
Las grandes empresas representaron el 67,45% del gasto en 2025, mientras que las pymes registraron la trayectoria de crecimiento más rápida, con una CAGR del 14,36%. Los ciberataques se dirigieron a las pequeñas empresas sudafricanas en el 43% de los incidentes, con pérdidas promedio que alcanzaron los 254.445 USD por brecha. Esta exposición alentó a las pymes a priorizar soluciones de ciberseguridad rentables y escalables. Los catálogos de servicios gestionados, los SIEM de código abierto y las suites de endpoints basadas en suscripción redujeron las barreras de entrada y permitieron a las pymes cumplir con los estándares regulatorios sin ampliar la plantilla interna.
Las asignaciones presupuestarias también aumentaron. Las empresas planificaron incrementos anuales del presupuesto de seguridad del 9% durante los próximos dos años, lo que indica que el mercado de ciberseguridad de Oriente Medio y África continuó expandiéndose más allá de los clientes empresariales establecidos. Este cambio reflejó una demanda más amplia de organizaciones más pequeñas que buscan soluciones de seguridad flexibles, asequibles y listas para el cumplimiento normativo. Las licencias escalables y los precios basados en el consumo siguieron siendo fundamentales para desbloquear la demanda latente de las pymes.
Análisis Geográfico
Se espera que Arabia Saudita mantenga la mayor cuota del mercado de ciberseguridad de Oriente Medio y África, representando el 24,81% en 2025. Las iniciativas de Visión 2030 sustentan este liderazgo al financiar megaproyectos como la fábrica de inteligencia artificial DataVolt de NEOM y otros programas de transformación digital a gran escala.[3]NEOM, "Acuerdo de la Fábrica de IA DataVolt," neom.com Estos proyectos están ampliando la capacidad de procesamiento de datos nacional y aumentando los requisitos de seguridad, impulsando la demanda de soluciones avanzadas en seguridad en la nube, gobernanza de identidades y marcos de confianza cero. El sólido entorno regulatorio del país y las inversiones respaldadas por el gobierno posicionan a Arabia Saudita como el centro regional de innovación y adopción de la ciberseguridad.
Se prevé que Nigeria sea el mercado de más rápido crecimiento, expandiéndose a una CAGR del 16,42% hasta 2031. Las directrices basadas en el riesgo del Banco Central están impulsando el crecimiento al exigir a las instituciones financieras que fortalezcan sus posturas de ciberseguridad. La creciente adopción digital en los sectores de telecomunicaciones y fintech apoya aún más la expansión del mercado. El creciente ecosistema de dinero móvil del país y la creciente exposición a los ciberataques están acelerando las inversiones en servicios de seguridad gestionados y plataformas de detección impulsadas por inteligencia artificial. La sólida trayectoria de crecimiento de Nigeria la posiciona como un mercado clave para los proveedores que buscan oportunidades en la economía digital de África.
Más allá de estos dos mercados clave, otras geografías de la región de MEA también están influyendo en la trayectoria del mercado. Los EAU continúan invirtiendo significativamente en la adopción de la nube soberana y el desarrollo de la fuerza laboral, apuntando a 18 mil millones de AED (4,90 mil millones de USD) en valor del mercado de ciberseguridad en la región MENA. Sudáfrica lidera la adopción comercial, pero continúa enfrentando un espacio en blanco significativo, ya que la mayoría de las empresas carecen de protocolos adecuados. Países como Kenia, Egipto y Ghana están fortaleciendo los esfuerzos de desarrollo de capacidades tras incidentes cibernéticos de alto perfil, mientras que los estados del Golfo más pequeños, como Qatar y Baréin, se están alineando con las estrategias regionales de ciberseguridad. Esta diversidad geográfica refleja una dinámica de mercado dual: las economías maduras de Oriente Medio están impulsando proyectos a gran escala, mientras que las naciones africanas ofrecen oportunidades sustanciales sin explotar para el crecimiento futuro.
Panorama Competitivo
El mercado de ciberseguridad de Oriente Medio y África sigue siendo moderadamente fragmentado, con incumbentes globales como Cisco Systems Inc., Palo Alto Networks Inc. e IBM Corporation compitiendo junto a especialistas regionales como Help AG y StarLink. La consolidación de proveedores continúa dando forma al panorama competitivo, ya que los proveedores de plataformas más grandes adquieren startups de soluciones puntuales para ampliar la amplitud de su cartera, fortalecer las capacidades de seguridad integradas y mejorar la retención de clientes. La reportada adquisición de CPX por parte de G42 en 2025 se espera que combine el análisis impulsado por inteligencia artificial con la escala de los servicios gestionados, demostrando cómo la integración vertical puede ayudar a los proveedores a fortalecer su posicionamiento competitivo y abordar los requisitos de seguridad empresarial en evolución.
La presencia local sigue siendo un diferenciador clave para los proveedores de ciberseguridad que operan en toda la región. LogRhythm | Exabeam inauguró su sede en Riad para alinear mejor sus ofertas con la Visión Saudita 2030 y apoyar las crecientes iniciativas de transformación digital del país.[4]Iniciativas de Transformación Digital del País, "Programa de Transformación Nacional", www.vision2030.gov.sa De manera similar, PureSquare abrió dos oficinas en el Golfo como parte de su estrategia para apuntar a un crecimiento de ingresos regional de diez veces. La diferenciación tecnológica continúa centrándose en la inteligencia artificial, el aprendizaje automático y los marcos de confianza cero, ya que las empresas buscan arquitecturas de seguridad más proactivas, escalables y resilientes. Por ejemplo, A10 Networks publicó directrices de seguridad de aplicaciones de inteligencia artificial que se alinean con las prioridades de las empresas con enfoque digital centradas en asegurar aplicaciones, datos y operaciones impulsadas por la nube.
Las oportunidades de espacio en blanco siguen concentradas en salud, habilitación de pymes y dispositivos de seguridad para la cadena de suministro, donde las soluciones fragmentadas y heredadas siguen siendo comunes. Estas áreas ofrecen un potencial de crecimiento significativo para los proveedores que pueden ofrecer soluciones de ciberseguridad rentables, conformes y localmente relevantes. Los disruptores emergentes, como Cipher de Arabia Saudita y Defendis con enfoque en África, están asegurando financiamiento para escalar plataformas de detección de amenazas adaptadas a los vectores de ataque locales y los entornos operativos regionales. La frontera competitiva favorece cada vez más a los proveedores que combinan el dominio regulatorio, el soporte localizado y los programas de desarrollo de talento con análisis avanzados de amenazas, posicionando tanto a los líderes globales como a los innovadores regionales para capturar el crecimiento en el mercado de ciberseguridad de Oriente Medio y África.
Líderes de la Industria de Ciberseguridad en Oriente Medio y África
-
Cisco Systems Inc.
-
Dell Technologies
-
Kaspersky Lab
-
IBM Corporation
-
Check Point Software Technologies Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: IBM anunció nuevas medidas de ciberseguridad para ayudar a las organizaciones a abordar las amenazas cibernéticas emergentes a medida que los atacantes comienzan a utilizar como arma los modelos de inteligencia artificial de frontera. La empresa señaló que los atacantes ya están utilizando estos modelos para acelerar cada etapa del ciclo de vida del ataque. Estos modelos reducen significativamente el tiempo, el costo y la experiencia necesarios para ejecutar ataques sofisticados, aumentando la necesidad de que las organizaciones fortalezcan la resiliencia cibernética y se preparen para posibles interrupciones del negocio.
- Marzo de 2026: Cisco Security adquirió dos startups de seguridad de inteligencia artificial para fortalecer sus capacidades de análisis predictivo y automatización del cumplimiento normativo. Las adquisiciones reforzaron la cartera empresarial de Cisco Security y apoyaron su estrategia de ofrecer soluciones de seguridad más avanzadas y habilitadas por inteligencia artificial para grandes organizaciones.
- Marzo de 2026: Palo Alto Networks amplió Prisma Cloud con defensas impulsadas por inteligencia artificial contra amenazas agénticas y mejoró Cortex XSIAM para la automatización de SOC. La expansión se centra en asegurar las cargas de trabajo de inteligencia artificial en entornos de nube híbrida y ayudar a los equipos de seguridad a mejorar la detección de amenazas, la respuesta y la eficiencia operacional.
- Febrero de 2026: CrowdStrike lanzó módulos de detección autónoma diseñados para contrarrestar las amenazas de inteligencia artificial agéntica. El lanzamiento mejoró la plataforma Falcon con capacidades de defensa adaptativa en tiempo real, permitiendo a las empresas identificar, analizar y responder a las amenazas emergentes de manera más eficiente.


Alcance del Informe del Mercado de Ciberseguridad en Oriente Medio y África
El mercado de ciberseguridad de MEA comprende tecnologías, soluciones y servicios en Oriente Medio y África que ayudan a las organizaciones a proteger redes, datos e infraestructura crítica. Las crecientes amenazas cibernéticas, la rápida transformación digital y los requisitos de cumplimiento normativo bajo las regulaciones regionales, incluido el marco NCA de Arabia Saudita, la Estrategia Nacional de Ciberseguridad de los EAU y las emergentes leyes de protección de datos de África, están impulsando el crecimiento del mercado. Las empresas están implementando cada vez más seguridad en la nube, gobernanza de identidades y marcos de confianza cero para asegurar sus ecosistemas digitales. Las continuas inversiones en protección de infraestructura crítica, iniciativas de ciudades inteligentes y redes privadas 5G están fortaleciendo aún más la demanda, posicionando a MEA como una de las regiones de más rápido crecimiento para la innovación y la resiliencia en ciberseguridad.
El Mercado de Ciberseguridad de Oriente Medio y África está Segmentado por Oferta (Soluciones [Seguridad de Aplicaciones, Seguridad en la Nube, Seguridad de Datos, Gestión de Acceso e Identidades, Protección de Infraestructura, Gestión Integrada de Riesgos, Seguridad de Redes y Seguridad de Endpoints], y Servicios [Servicios Profesionales y Servicios Gestionados]), Implementación (Local y en la Nube), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, TI y Telecomunicaciones, Gobierno y Administración Pública, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Manufactura Industrial y Otras Industrias de Usuario Final), Tamaño de Organización (Pequeñas y Medianas Empresas (Pymes) y Grandes Empresas) y País (Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Qatar, Baréin, Kuwait y Resto de Oriente Medio], África [Sudáfrica, Egipto, Nigeria y Resto de África]). Los tamaños de mercado y las previsiones se proporcionan en términos de valor en (USD).
| Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | |
| Seguridad de Datos | |
| Gestión de Identidad y Acceso | |
| Protección de Infraestructura | |
| Gestión Integrada de Riesgos | |
| Equipos de Seguridad de Redes | |
| Seguridad de Endpoints | |
| Otros Servicios | |
| Servicios | Servicios Profesionales |
| Servicios Gestionados |
| Local |
| Nube |
| BFSI |
| Salud |
| TI y Telecomunicaciones |
| Industrial y Defensa |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Manufactura |
| Otros |
| Pequeñas y Medianas Empresas (Pymes) |
| Grandes Empresas |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Baréin | |
| Kuwait | |
| Omán | |
| Israel | |
| Turquía | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Marruecos | |
| Resto de África |
| Por Oferta | Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | ||
| Seguridad de Datos | ||
| Gestión de Identidad y Acceso | ||
| Protección de Infraestructura | ||
| Gestión Integrada de Riesgos | ||
| Equipos de Seguridad de Redes | ||
| Seguridad de Endpoints | ||
| Otros Servicios | ||
| Servicios | Servicios Profesionales | |
| Servicios Gestionados | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Por Vertical de Usuario Final | BFSI | |
| Salud | ||
| TI y Telecomunicaciones | ||
| Industrial y Defensa | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Otros | ||
| Por Tamaño de Empresa del Usuario Final | Pequeñas y Medianas Empresas (Pymes) | |
| Grandes Empresas | ||
| Por Geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Baréin | ||
| Kuwait | ||
| Omán | ||
| Israel | ||
| Turquía | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Marruecos | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de ciberseguridad de Oriente Medio y África?
Se espera que el tamaño del mercado de ciberseguridad de MEA aumente de 3,27 mil millones de USD en 2025 a 3,67 mil millones de USD en 2026 y alcance los 6,54 mil millones de USD para 2031, creciendo a una CAGR del 12,23% durante 2026-2031.
¿Qué segmento crece más rápido dentro del mercado?
Los servicios registran el ritmo más rápido, proyectado en una CAGR del 14,68% hasta 2031.
¿Por qué se está expandiendo rápidamente la ciberseguridad en salud y ciencias de la vida?
Los acelerados programas de salud digital y el creciente despliegue de dispositivos médicos con IoT exponen a los hospitales al ransomware y al malware, lo que respalda una perspectiva de CAGR del 15,02%.
¿Cómo influyen los mandatos de nube soberana en el gasto en seguridad?
Las normas de residencia de datos y de saudización obligan a las organizaciones a construir SOC locales y adoptar servicios gestionados, lo que impulsa la demanda de soluciones y servicios.
¿Qué desafíos enfrentan las pymes africanas en la adopción de la ciberseguridad?
Las restricciones presupuestarias y la aguda escasez de talento dificultan el desarrollo de capacidades internas, lo que empuja a las pymes hacia servicios gestionados basados en suscripción para su protección.
Última actualización de la página el:



