
Tamaño y cuota del mercado de publicidad programática de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
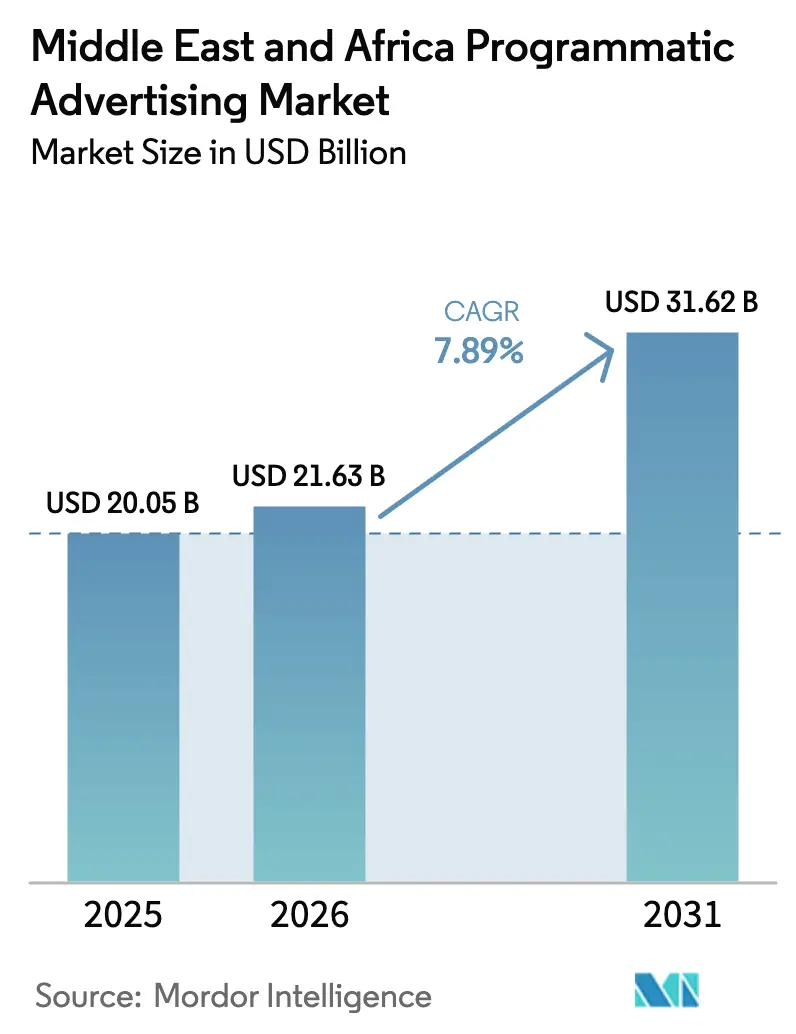
| Tamaño del mercado en el año base (2025) | 20.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 21.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de publicidad programática de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del mercado de publicidad programática de Oriente Medio y África crezca de 20.050 millones de USD en 2025 a 21.630 millones de USD en 2026, con una previsión de alcanzar 31.620 millones de USD en 2031 a una CAGR del 7,89% durante 2026-2031. El sólido crecimiento de los pagos digitales, los programas soberanos de IA y los grafos de identidad liderados por las operadoras de telecomunicaciones están ampliando los grupos de audiencia direccionable al tiempo que facilitan el cumplimiento de las nuevas leyes de privacidad. [1]Jurgita Rudzyte, "MTN Reimagina la Publicidad Móvil", Novatiq, novatiq.com La rápida expansión del comercio electrónico ha incrementado los volúmenes de datos de primera parte, permitiendo a los anunciantes desplazar presupuestos desde la segmentación amplia hacia compras deterministas que mejoran el retorno sobre la inversión publicitaria. El comportamiento de los consumidores con prioridad en el móvil en los estados del CCG, junto con un giro decisivo hacia el inventario de CTV por parte de las cadenas de difusión regionales, intensifica la demanda de soluciones de medición multiplataforma. Al mismo tiempo, la conectividad irregular fuera de las ciudades africanas de primer nivel y la adopción desigual de herramientas de seguridad de marca moderan las perspectivas de crecimiento a corto plazo.
Conclusiones clave del informe
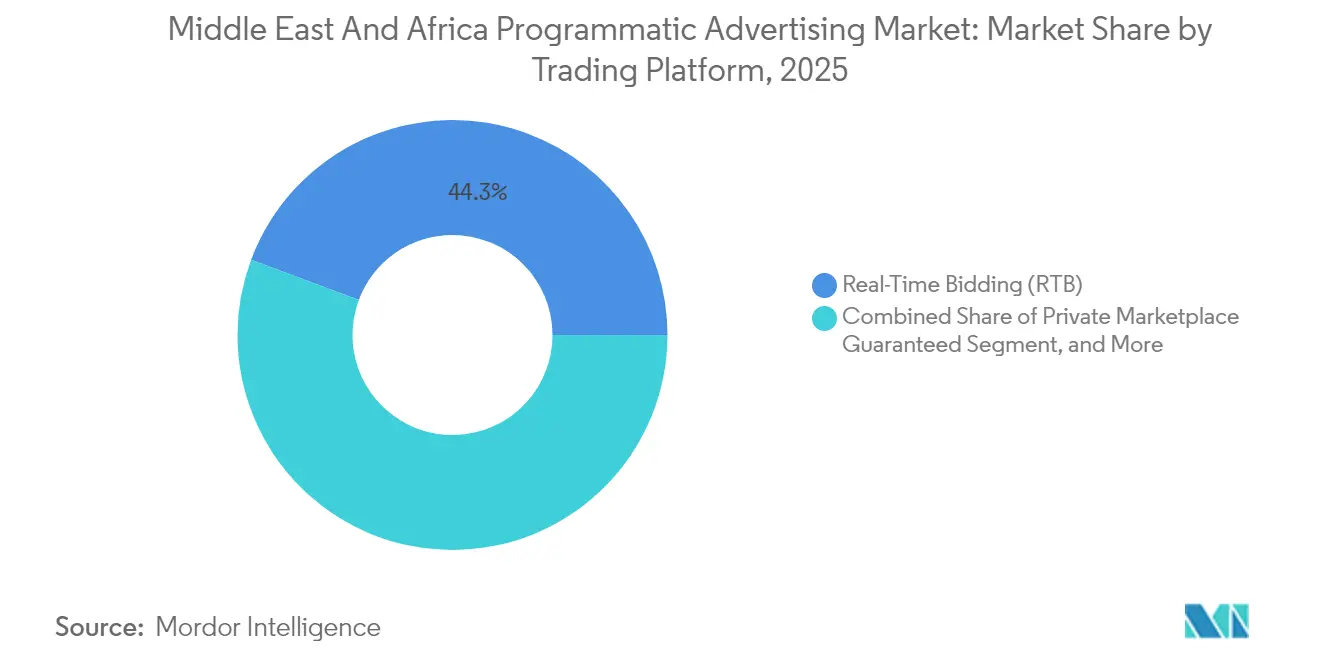
- Por plataforma de negociación, la puja en tiempo real (RTB) lideró con el 44,30% de la cuota del mercado de publicidad programática de Oriente Medio y África en 2025, mientras que el garantizado automatizado está proyectado para expandirse a una CAGR del 10,34% hasta 2031.
- Por medio publicitario, el display digital capturó el 54,30% de los ingresos en 2025; el display móvil está previsto que avance a una CAGR del 8,88% hasta 2031.
- Por formato de anuncio, el banner de display representó el 34,40% del tamaño del mercado de publicidad programática de Oriente Medio y África en 2025, mientras que CTV/OTT crece a una CAGR del 13,98%.
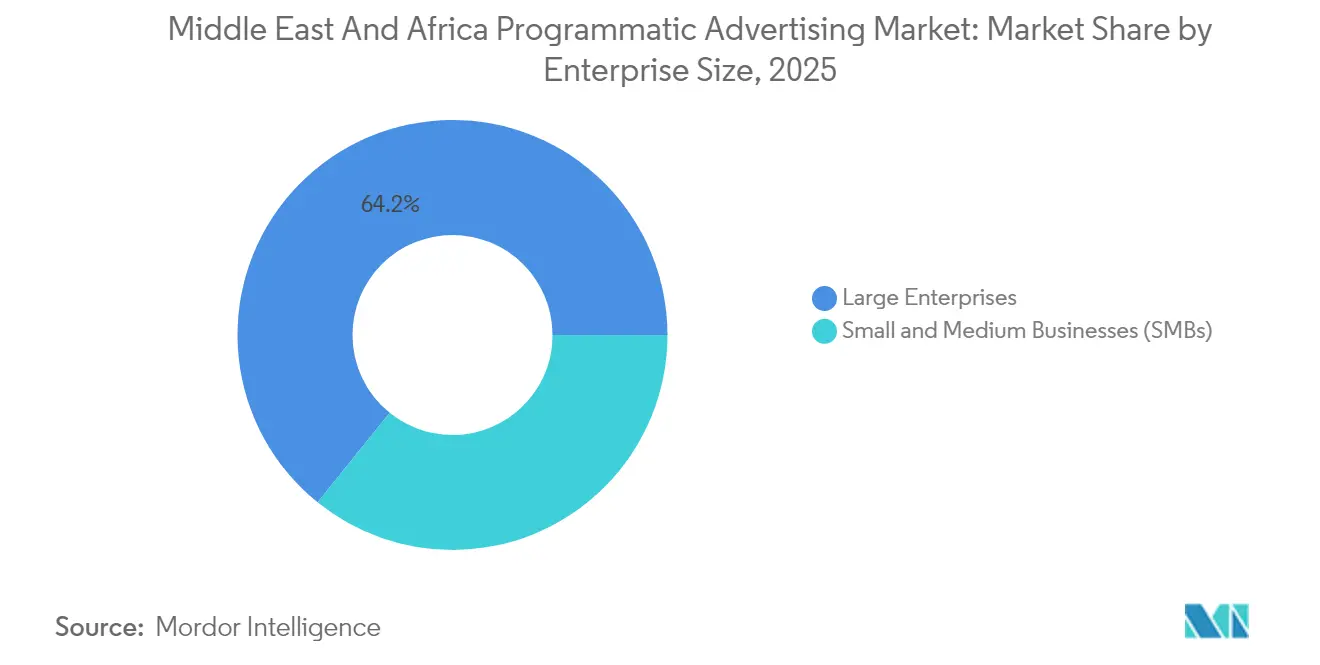
- Por tamaño de empresa, las grandes empresas mantuvieron el 64,20% del gasto en 2025; las pymes impulsan el crecimiento a una CAGR del 8,96%.
- Por sector vertical, el comercio minorista y electrónico lideró con una cuota del 19,70% en 2025, mientras que el sector sanitario y farmacéutico está proyectado para crecer a una CAGR del 9,84%.
- Por geografía, Oriente Medio concentró el 59,40% de la cuota en 2025; África es la región de más rápido crecimiento con una CAGR prevista del 9,12%.
- Google, Amazon Ads y Xaxis representaron colectivamente el 52% del gasto en 2024, lo que subraya la concentración moderada del mercado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Explosión de consumidores con prioridad en el móvil en los estados del CCG | +2.1% | Emiratos Árabes Unidos, Arabia Saudí, Catar, Kuwait | Plazo medio (2-4 años) |
| Adopción creciente de inventario publicitario de CTV/OTT por parte de las cadenas de difusión de MENA | +1.8% | Núcleo de Oriente Medio, expansión hacia el Norte de África | Plazo medio (2-4 años) |
| Auge del comercio electrónico transfronterizo que impulsa el uso de datos de primera parte en EAU y KSA | +1.5% | Emiratos Árabes Unidos, Arabia Saudí, expansión regional | Plazo corto (≤ 2 años) |
| Iniciativas de grafos de identidad lideradas por operadoras de telecomunicaciones en África | +1.2% | África subsahariana, Nigeria, Sudáfrica | Plazo largo (≥ 4 años) |
| Implantaciones de DOOH programático en torno a los eventos de la FIFA y las Expo en MEA | +1.0% | Catar, Emiratos Árabes Unidos, Arabia Saudí, Egipto | Plazo corto (≤ 2 años) |
| Integración de IA y automatización en las operaciones publicitarias | +0.9% | Global, con adopción temprana en los estados del CCG | Plazo medio (2-4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de consumidores con prioridad en el móvil en los estados del CCG
El uso con prioridad en el móvil define ahora la interacción de los consumidores, con el 70% de los compradores de los Emiratos Árabes Unidos aprovechando los asistentes de IA, un salto del 44% desde 2024. Los usuarios pasan 3,5 horas diarias en plataformas sociales, y el 67% de los espectadores de TikTok se sienten motivados para realizar compras dentro de la aplicación. Los anunciantes obtienen señales de audiencia granulares que refinan las estrategias de puja en todo el mercado de publicidad programática de Oriente Medio y África. Los minoristas están priorizando los presupuestos de IA para acortar el camino hacia la compra y reducir el abandono del carrito. Se proyecta que el mercado de comercio electrónico de los Emiratos Árabes Unidos supere los 48.800 millones de AED (13.300 millones de USD) para 2028, reforzando la escala necesaria para pilas programáticas avanzadas. [2]Somshankar Bandyopadhyay, "Se espera que el mercado de comercio electrónico de los EAU supere los 48.800 millones de dírhams para 2028", Khaleej Times, khaleejtimes.com Las DSP centradas en el móvil como InMobi se posicionan para una OPI de 1.000 millones de USD con el fin de capitalizar este repunte.
Adopción creciente de inventario publicitario de CTV/OTT por parte de las cadenas de difusión de MENA
El 65% de los residentes de los Emiratos Árabes Unidos consumen contenidos en streaming diariamente, acelerando la migración de los presupuestos de marca hacia formatos de TV direccionable. Las retransmisiones de la IPL de Noon muestran cómo las superposiciones de compra fusionan el entretenimiento con las compras por impulso. La alianza de ArabyAds con LG Ad Solutions amplía la oferta al tiempo que mantiene los estándares de visibilidad. El mercado curado de CTV de Dentsu registró un aumento del 18% en las puntuaciones de atención y redujo el fraude en un 60% en comparación con los intercambios abiertos. Netflix y Yahoo ampliaron las ventas programáticas, y Amazon Ads acordó una colaboración con Roku que llega al 80% de los hogares de CTV a nivel global, atrayendo demanda incremental hacia el mercado de publicidad programática de Oriente Medio y África.
Auge del comercio electrónico transfronterizo que impulsa el uso de datos de primera parte en EAU y KSA
Los volúmenes de pagos digitales han aumentado un 658% desde 2020, alimentando conjuntos de datos con consentimiento más enriquecidos para la segmentación determinista. Arabia Saudí ha registrado un salto del 180% en las compras en línea semanales, mientras que la dependencia del pago contra reembolso cayó al 20%, lo que indica una mayor confianza en los pagos digitales. Las nuevas normativas, como el Decreto-ley Federal n.º 45 de 2021 de los Emiratos Árabes Unidos, están obligando a los profesionales del marketing a virar hacia flujos de datos seguros. Las alianzas de medios minoristas, incluida GoWit-Mumzworld, permiten a las marcas activar 3,5 millones de identificadores de compradores a través de paneles de autoservicio. El lanzamiento de Amazon en Sudáfrica valida el espacio de mercado sin explotar, ampliando aún más el mercado de publicidad programática de Oriente Medio y África.
Iniciativas de grafos de identidad lideradas por operadoras de telecomunicaciones en África
MTN Ads ofrece ahora coincidencias deterministas en 19 mercados sin cookies de terceros. La certificación de GroupM y Accenture Song por parte de Utiq demuestra que las agencias globales están adoptando los identificadores de telecomunicaciones. La asociación de Vodacom con Google en IA generativa y los modelos de idiomas africanos de Orange destacan cómo las operadoras van más allá de la conectividad hacia la habilitación de datos. A medida que la penetración de suscriptores móviles se dirige hacia el 50% para 2030, los grafos de identidad prometen escala y alineación con la privacidad para el sector de publicidad programática de Oriente Medio y África.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alternativas limitadas a las cookies de terceros en los editores locales | -1.4% | Editores regionales en toda MEA | Plazo corto (≤ 2 años) |
| Cobertura irregular de 4G/5G fuera de las ciudades africanas de primer nivel | -1.1% | África subsahariana, áreas rurales | Plazo largo (≥ 4 años) |
| Baja penetración de herramientas de seguridad de marca que eleva el riesgo de fraude | -0.8% | Núcleo de África, mercados emergentes de Oriente Medio | Plazo medio (2-4 años) |
| Normativas de privacidad de datos fragmentadas en los estados de MEA | -0.6% | Pan-MEA, con requisitos de cumplimiento variables | Plazo corto (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alternativas limitadas a las cookies de terceros en los editores locales
El 30% de los profesionales del marketing sigue sin estar preparado para la eliminación de las cookies, lo que genera una dependencia excesiva de la segmentación contextual. Los editores locales a menudo carecen del capital para desarrollar herramientas de datos de primera parte, creando un ecosistema a dos velocidades donde las plataformas globales obtienen presupuestos desproporcionados. Asociaciones como ArabyAds-Lotame buscan cerrar esta brecha, aunque la adopción es desigual. Los marcos de privacidad de datos fragmentados añaden una carga de cumplimiento que los editores más pequeños tienen dificultades para gestionar. El desequilibrio restringe la diversidad de la oferta dentro del mercado de publicidad programática de Oriente Medio y África y podría frenar el crecimiento del CPM para el inventario regional.
Cobertura irregular de 4G/5G fuera de las ciudades africanas de primer nivel
Sudáfrica disfruta de una cobertura de banda ancha del 97,5%, pero muchas regiones africanas enfrentan velocidades inconsistentes que perjudican los formatos de anuncios de alto ancho de banda. Los anuncios de vídeo y los medios enriquecidos tienen dificultades para cargarse, lo que obliga a los anunciantes a excluir los segmentos rurales o a conformarse con una interacción menor. Los ingresos del sector del videojuego alcanzaron 1.800 millones de USD en 2024, pero una mayor aceleración requiere redes fiables. La expansión de Starlink ofrece un remedio, aunque las elevadas tarifas de usuario y las normas de propiedad local limitan la escala a corto plazo. La restricción afecta especialmente al DOOH programático y a las campañas basadas en la ubicación que dependen de pings de datos en tiempo real.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por plataforma de negociación:
Desplazamiento hacia el inventario garantizado de calidadLa puja en tiempo real (RTB) aportó 8.880 millones de USD, lo que equivale al 44,30% del tamaño del mercado de publicidad programática de Oriente Medio y África en 2025. Los anunciantes favorecen la puja en tiempo real (RTB) por su eficiencia en las subastas y su alcance en grupos de editores fragmentados. Sin embargo, las preocupaciones por el fraude han incrementado el atractivo de los acuerdos de garantizado automatizado que bloquean espacios premium a CPM predecibles. El garantizado automatizado está previsto para un CAGR del 10,34%, reflejando las crecientes expectativas de seguridad de marca y la integración de protocolos de optimización de la ruta de suministro. El aumento del 25% en los ingresos de The Trade Desk y la adquisición de Sincera demuestran el giro hacia el análisis que pone de manifiesto rutas fiables y reduce las comisiones ocultas. PubMatic informa de que el 55% de las impresiones viajan ahora por rutas optimizadas, lo que subraya un impulso generalizado hacia la transparencia.
El mercado privado garantizado ofrece contextos de alta visibilidad curados para marcas de automoción, BFSI y lujo. Los acuerdos de tarifa fija no reservada siguen siendo relevantes para los profesionales del marketing de resultados que persiguen el control de costes. La consolidación remodela las opciones de plataforma, ya que la adquisición de Teads por parte de Outbrain por 1.000 millones de USD amplía los paquetes de contenido nativo y vídeo. Los anunciantes sopesan, por tanto, la escala frente a la exclusividad al determinar las combinaciones de negociación óptimas en todo el mercado de publicidad programática de Oriente Medio y África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por medio publicitario:
El display móvil supera al de escritorioEl display digital mantuvo una cuota del 54,30% impulsada por campañas omnicanal que reutilizan el contenido creativo en diferentes pantallas. Se prevé que el display móvil registre un CAGR del 8,88%, impulsado por la adopción de teléfonos inteligentes e innovaciones en medios ecológicos que reducen las emisiones en un 39% al tiempo que aumentan los clics en un 10%. Las integraciones de datos de operadoras de telecomunicaciones profundizan la precisión contextual, especialmente en entornos con pocas cookies. A medida que el mercado de publicidad programática de Oriente Medio y África madura, las marcas alinean los presupuestos móviles con los recorridos de comercio impulsados por IA, llegando a los consumidores dentro de la aplicación donde el intento de compra alcanza su punto máximo. El display de escritorio sigue siendo vital para el B2B y los contenidos de formato largo, aunque su cuota continúa reduciéndose a medida que el trabajo híbrido desplaza más tiempo de los usuarios hacia los ecosistemas móviles.
Los compradores de medios exigen cada vez más el límite de frecuencia entre dispositivos y la medición unificada. El aumento del 23% en los ingresos de CTV de Magnite señala la demanda de una ejecución en plataforma única que combina CTV y vídeo móvil. La inflación de los costes de medios también ha empujado a los profesionales del marketing hacia la poda de la ruta de suministro, elevando a los SSP que garantizan inventario visible a CPM sostenibles. El resultado es una asignación más disciplinada de los presupuestos de display en todo el mercado de publicidad programática de Oriente Medio y África.
Por formato de anuncio:
CTV/OTT acelera la economía de la atenciónEl banner de display generó 6.900 millones de USD, aunque enfrenta presión por la ceguera ante los banners. CTV/OTT registró la trayectoria de crecimiento más alta con un CAGR del 13,98%, reflejando el compromiso en pantalla completa y las herramientas de mitigación del fraude inherentes a la inserción de anuncios del lado del servidor. El movimiento hacia las divisas basadas en la atención gana impulso, ya que los formatos de anuncios contextuales en árabe lograron 3,5 veces las métricas de atención estándar. El vídeo en línea y las redes sociales ofrecen interacción en la mitad del embudo, mientras que el audio aprovecha el auge regional de los pódcast. El DOOH escala a través de instalaciones basadas en eventos como los legados de la FIFA, aprovechando la integración de SSP de VIOOH con BackLite Media.
La inversión en CTV se acelera a medida que las plataformas priorizan la expansión de la audiencia. El apoyo de Magnite al lanzamiento programático inaugural de Netflix afirma la prima de los entornos cinematográficos en el recuerdo de marca. A su vez, los compradores canalizan presupuestos incrementales hacia el inventario de CTV que complementa el alcance decreciente de la televisión lineal. La evolución subraya cómo la atención del usuario, y no el dispositivo, ancla ahora la planificación de medios en todo el mercado de publicidad programática de Oriente Medio y África.
Por tamaño de empresa:
Acceso de las pymes a la compra de autoservicioLas grandes empresas dominaron con el 64,20% del gasto gracias a los lagos de datos propios y la orquestación omnicanal entre mercados. Sin embargo, se proyecta que la adopción por parte de las pymes crezca un CAGR del 8,96% a medida que los paneles fáciles de usar eliminan los obstáculos de ejecución. La asociación entre Intuit SMB MediaLabs y PubMatic ejemplifica soluciones respetuosas con la privacidad adaptadas a presupuestos más pequeños. Los intercambios de medios minoristas de autoservicio como GoWit elevan a las marcas de nicho al abrir acceso directo a compradores con alta intención en categorías como el comercio minorista de madre e hijo. Se prevé que el tamaño del mercado de publicidad programática de Oriente Medio y África para el gasto de las pymes supere los 3.250 millones de USD para 2031, reflejando la democratización.
Mientras tanto, las grandes empresas refinan la medición de la incrementalidad mediante algoritmos de IA que atribuyen el incremento fuera de línea a la exposición en línea. La inversión sostenida en salas de datos limpios garantiza el cumplimiento de los nuevos estatutos de privacidad en las jurisdicciones de MEA. En consecuencia, los actores de gran escala mantienen el control del suministro premium y la inteligencia de audiencia, incluso cuando la penetración de las pymes amplía la base de compradores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por sector vertical:
El sector sanitario y farmacéutico emerge como catalizador de crecimientoEl comercio minorista y el comercio electrónico mantuvieron una cuota del 19,70% en 2025, impulsados por las redes de medios minoristas y las opciones de entrega en el mismo día. El sector sanitario y farmacéutico está previsto para un CAGR del 9,84%, ya que la telemedicina, los dispositivos ponibles y los verificadores de síntomas con IA generan flujos de datos ricos en contexto. La estricta supervisión regulatoria exige soluciones centradas en la privacidad, posicionando los canales programáticos que pueden respetar los marcos de consentimiento. El sector BFSI explota los identificadores deterministas para enriquecer los modelos de venta cruzada, mientras que las marcas de automoción se apoyan en los formatos basados en la ubicación para impulsar las visitas a los concesionarios.
Se proyecta que los ingresos de medios minoristas de Amazon superen los 60.000 millones de USD en 2025, demostrando la sinergia entre los datos de comercio y la monetización publicitaria. La alianza de Criteo con MobileFuse profundiza la segmentación de audiencias de comercio, apuntando hacia una segmentación vertical específica futura dentro del mercado de publicidad programática de Oriente Medio y África.
Análisis geográfico
Mercado de Publicidad Programática de Oriente Medio
Oriente Medio aportó el 59,40% de los ingresos, respaldado por políticas visionarias como la Visión 2030 de Arabia Saudita que exigen la diversificación digital. Los Emiratos Árabes Unidos y Arabia Saudita se benefician de una adopción de teléfonos inteligentes casi universal y de avanzadas infraestructuras fintech. Las alianzas en la nube, incluido el acuerdo AWS-e& por más de 1.000 millones de USD, mejoran el rendimiento de las pujas en tiempo real y la entrega de anuncios con baja latencia en todo el mercado de publicidad programática de Oriente Medio y África. Catar aprovecha la infraestructura de la Copa del Mundo para expandir las redes DOOH, mientras que el ecosistema de startups de Israel inyecta algoritmos de IA en los motores de puja. El lanzamiento de la IA en lengua árabe de Meta refuerza la resonancia cultural de los activos creativos.
Mercado de Publicidad Programática de África
África registra el crecimiento más rápido con una CAGR del 9,12%. Sudáfrica ancla el desarrollo con 124 millones de conexiones móviles y sólidas infraestructuras bancarias. Los 300 millones de USD en ingresos del sector de videojuegos de Nigeria señalan segmentos de ocio digital monetizables. La innovación en dinero móvil de Kenia amplía los grupos de pago accesibles, mientras que el bono demográfico juvenil de Egipto acelera la adopción de las redes sociales. MTN Ads y los proyectos de lenguaje de IA de Orange dotan a los profesionales del marketing de identificadores localizados. La colaboración entre Airtel y SpaceX Starlink tiene como objetivo reducir las brechas de cobertura rural, mejorando la calidad del inventario en las regiones rezagadas.
Mercado de Publicidad Programática de MEA
Los corredores de comercio transfronterizo profundizan los repositorios de datos de primera parte. El lanzamiento de Amazon en Sudáfrica eleva los estándares logísticos que los competidores deben alcanzar. La alianza entre Ecobank y Google Cloud impulsa la inclusión financiera, ampliando el uso de billeteras digitales que respaldan el seguimiento de conversiones. La combinación geográfica revela una oportunidad de doble vertiente: Oriente Medio se centra en la optimización, mientras que África se concentra en el desarrollo de infraestructuras que impulsará la próxima ola de crecimiento en el mercado de publicidad programática de Oriente Medio y África.
Panorama regulatorio
Los requisitos regulatorios para la publicidad programática en MEA se están endureciendo en torno a las licencias de publicidad y el procesamiento de datos personales, lo que aumenta la carga de cumplimiento para anunciantes, agencias e intermediarios de ad-tech que manejan datos de audiencia. En los EAU, el Media Council aplica el Permiso de Anunciante (Mu'lin) conforme al Decreto Ley Federal N.º 55 de 2023 para contenido promocional pagado, mientras que el cumplimiento de privacidad se rige por el Decreto Ley Federal N.º 45 de 2021 de los EAU. Arabia Saudita y otros mercados del CCG continúan avanzando en la regulación de datos y digital, reforzando el cambio hacia la activación de datos propios con consentimiento y tipos de acuerdo más controlados en la compra programática.
En toda África, los marcos de protección de datos y supervisión publicitaria se están volviendo más aplicables, elevando el nivel exigido para las transferencias transfronterizas de datos y la gobernanza. Nigeria aplica la Advertising Regulatory Council of Nigeria Act 2022 (ARCON) junto con la Nigeria Data Protection Act 2023 (NDPA), mientras que el Information Regulator de Sudáfrica supervisa la POPIA, con acciones formales de cumplimiento disponibles, incluidas notificaciones de cumplimiento e inspecciones. El Personal Data Protection Centre (PDPC) de Egipto puso en marcha su régimen en 2025, incluida la concesión de licencias para transferencias transfronterizas y el registro de DPO, y Omán alcanzó el pleno cumplimiento operativo de su marco de protección de datos el 5 de febrero de 2026, añadiendo otro punto de control para las operaciones de campañas regionales y los flujos de datos.
Panorama competitivo
Los líderes mundiales de tecnología publicitaria mantienen ventajas de escala, aunque los especialistas regionales inyectan tensión competitiva. Google mantiene una cuota del 31% a través del alcance de YouTube y la plataforma integrada DV360. Amazon Ads le sigue con el 12% al vincular los conocimientos del comercio minorista con la puja en DSP. Xaxis captura el 9% mediante mesas de negociación integradas en agencias que negocian suministro curado. InMobi posee el 7% a través de su posicionamiento con prioridad en el móvil y alianzas con operadoras de telecomunicaciones. El mercado de publicidad programática de Oriente Medio y África exhibe, por tanto, una concentración moderada, fomentando la innovación en torno a la identidad, la medición y los formatos creativos.
Las adquisiciones estratégicas dan forma a la integración de la cadena de valor. La compra de Teads por parte de Outbrain crea una plataforma de vídeo de internet abierto a escala, mientras que el acuerdo de Vistar Media por parte de T-Mobile posiciona a la operadora para controlar el suministro de DOOH. La compra de Lotame por parte de Publicis busca la gestión de datos de extremo a extremo, señalando que los grupos de agencias quieren una infraestructura de identidad propia. Los proveedores de nube chinos como Huawei y Alibaba ofrecen precios más bajos que AWS, adentrándose en la capa de alojamiento de tecnología publicitaria. A medida que los mandatos de privacidad se intensifican, los actores capaces de ofrecer audiencias autenticadas sin comprometer el cumplimiento normativo fortalecerán su posición.
Los disruptores emergentes incluyen los brazos de publicidad de las operadoras de telecomunicaciones como MTN Ads, que aprovecha los identificadores deterministas, y las plataformas de medios minoristas como GoWit que monetizan la intención del comprador en el punto de venta. La diferenciación tecnológica es la ventaja decisiva. Las plataformas que invierten en IA generativa para la iteración creativa y en salas limpias para la colaboración segura de datos superarán a las plataformas heredadas. En consecuencia, el sector de publicidad programática de Oriente Medio y África se encuentra en un punto de inflexión donde la propiedad de las señales de primera parte y la eficiencia algorítmica marcan el listón competitivo.
Líderes del sector de publicidad programática de Oriente Medio y África
Tonic International
Mars Media Group
Executive Digital
Boopin
Xaxis (GroupM)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Publicidad Programática de Oriente Medio y África
- Google LLC
- Amazon Ads (Amazon Inc.)
- Xaxis (GroupM)
- InMobi Pte Ltd
- The Trade Desk, Inc.
- Magnite, Inc.
- PubMatic, Inc.
- Adform A/S
- Criteo SA
- Mars Media Group
- Tonic International
- Hsoub
- AdFalcon
- Gamned!
- Adsterra
- MMP World Wide
- Dentsu Aegis Network MEA
- Omnicom Media Group MEA
- AdFalcon (Noor Telecom)
- Digital Turbine Inc.
- Executive Digital
- Boopin
Lea el análisis de las empresas de mercado de publicidad programática de oriente medio y áfrica

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más visible se encuentra en la intersección entre el cumplimiento de la privacidad y el rendimiento, donde las normas fragmentadas de MEA y la disparidad en la preparación de los editores impulsan la demanda de tecnología y servicios que operacionalicen el consentimiento, la minimización de datos y los controles de transferencia transfronteriza sin reducir la direccionabilidad. Los requisitos de privacidad y permisos de publicidad de los EAU y Arabia Saudita están empujando a marcas y agencias hacia la activación autenticada y determinista, lo que refuerza el argumento a favor de los gráficos de identidad liderados por telcos (por ejemplo, MTN Ads operando en 19 mercados) y los segmentos de datos propios derivados del comercio en retail y comercio electrónico. Estos cambios respaldan una adopción más amplia de los mercados privados y las transacciones garantizadas automatizadas que simplifican la gobernanza al reducir la exposición de la ruta de suministro y el intercambio de datos.
El CTV y los medios de retail también están generando necesidades escalables de inventario y medición que las plataformas locales pueden abordar con soporte de idiomas regionales, controles antifraude e informes multipantalla. La evidencia del informe sobre movimientos de plataformas, como Netflix y Yahoo ampliando las ventas programáticas, y Amazon Ads asociándose con Roku para un mayor alcance en CTV, se alinea con la demanda de suministro de video premium curado y gestión unificada de frecuencia entre dispositivos. Junto con esto, las iniciativas de digitalización impulsadas por infraestructura, como Saudi Vision 2030 y la agenda de transformación digital de Egipto, mantienen la migración del marketing del sector público y privado hacia canales digitales, lo que crea puntos de entrada para proveedores de servicios especializados en cumplimiento por diseño y herramientas de inteligencia contextual que reducen la dependencia de las cookies de terceros, funcionando a la vez en distintos niveles de madurez regulatoria en MEA.
Recent Industry Developments in Mercado de Publicidad Programática de Oriente Medio y África
- Abril de 2026: Tamatem adquirió Playable Factory, con sede en Istanbul, para mejorar la adquisición de usuarios de juegos móviles y las capacidades de anuncios interactivos. La adquisición amplía las capacidades de anuncios interactivos de Tamatem dentro del ecosistema de juegos móviles y refuerza la pila de ad tech de datos propios regional y el inventario en MEA.
- Abril de 2026: Perion Network lanzó una asociación exclusiva de publicidad con IA con McSorely Media y Mediamark para implementar el agente de ejecución nativo de IA Outmax en toda África. La alianza despliega la ejecución de anuncios automatizada y basada en IA en toda la región, lo que podría mejorar el ROI y cambiar la dinámica competitiva en la compra programática africana.
- Marzo de 2026: Yassir adquirió Kawarizmi, con sede en París, para construir un ecosistema integrado de medios de retail y publicidad en toda la región EMEA. La integración vertical de las capacidades de adtech y medios de retail amplía la presencia y los activos de datos de Yassir en toda la región MEA.


Mercado de Publicidad Programática de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos este mercado como el valor de los medios de publicidad pagada en Oriente Medio y África que se compra y vende a través de plataformas automatizadas, incluidas las pujas en tiempo real y los acuerdos de tipo mercado privado en las principales pantallas digitales.
Exclusiones de alcance: excluimos la compra de medios no digitales y las colocaciones no pagadas, y no contabilizamos las suscripciones de software de ad tech a menos que estén directamente incluidas en el valor de la transacción de medios.
Descripción general de la segmentación
- Por plataforma de negociación
- Puja en tiempo real (RTB)
- Mercado privado garantizado
- Garantizado automatizado
- Tarifa fija no reservada
- Por medio publicitario
- Display digital
- Display móvil
- Por formato de anuncio
- Banner de display
- Vídeo en línea
- Redes sociales
- CTV / OTT
- Audio (streaming y pódcast)
- DOOH (publicidad exterior digital)
- Otros
- Por tamaño de empresa
- Pequeñas y medianas empresas (pymes)
- Grandes empresas
- Por sector vertical
- Comercio minorista y electrónico
- BFSI
- Automoción
- Medios de comunicación y entretenimiento
- Sector sanitario y farmacéutico
- Viajes y hostelería
- Telecomunicaciones y tecnología de la información
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el mapeo del volumen de gasto y la oferta direccionable para la compra automatizada en Oriente Medio y África. Utilizamos fuentes públicas como los indicadores de conectividad de la ITU, las series digitales y macroeconómicas del Banco Mundial, las tablas de tipos de cambio del FMI y publicaciones de reguladores de telecomunicaciones en mercados clave, que sirven de base para el uso de internet, la presión de precios y los efectos cambiarios.
Para conectar esas señales de demanda con el valor publicitario, revisamos fuentes como las directrices del IAB sobre definiciones programáticas, materiales de la GSMA sobre tendencias de uso móvil, y divulgaciones auditadas de empresas, como informes anuales y presentaciones a inversores de agencias, editores y plataformas que reportan desgloses de ingresos regionales. Cuando estuvo disponible, también revisamos bases de datos de patentes sobre temas de identidad, medición y mecánica de subastas, y una base de datos de envíos de importación y exportación para determinados indicadores de hardware que pueden influir en el crecimiento del inventario, por ejemplo, dispositivos conectados con publicidad.
Las fuentes documentales mencionadas aquí son solo ilustrativas, y también se utilizaron muchos otros documentos y bases de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de los presupuestos digitales se transacciona de forma programática en la región, y cómo se mueven los precios con la calidad del inventario y los cambios de política. Hablamos con profesionales del lado de la demanda y de la oferta, incluidos anunciantes, agencias, editores y especialistas en operaciones publicitarias, abarcando centros del CCG y grandes mercados publicitarios africanos, de modo que nuestras hipótesis fueran puestas a prueba en distintos niveles de madurez.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | CXOs: 18% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 21% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, primero reconstruimos el gasto direccionable de arriba hacia abajo vinculando el gasto publicitario digital regional con la cuota programática, y luego convirtiéndolo a USD utilizando supuestos de cambio promedio anual coherentes. Para evitar tratar todas las impresiones como equivalentes, utilizamos variables como la penetración de smartphones, el uso de internet móvil, el crecimiento del inventario de video y CTV, la división entre la actividad de subasta abierta y de mercado privado, y el movimiento típico del CPM por tipo de medio como comprobaciones prácticas de los totales.
Esos totales de arriba hacia abajo se corroboraron luego con aproximaciones selectivas de abajo hacia arriba, como volúmenes muestreados de impresiones monetizadas de editores multiplicados por rangos de CPM observados, y comprobaciones de canal sobre la compra de servicio gestionado frente a autoservicio. Cuando la visibilidad de abajo hacia arriba fue incompleta, por ejemplo en editores más pequeños o compras transfronterizas, las brechas se gestionaron utilizando rangos de penetración analizados en las entrevistas, seguidos de ajustes conservadores cuando las respuestas divergían.
La previsión se apoyó en un análisis de escenarios respaldado por una visión multivariante ligera de factores como la expansión de la banda ancha, la actividad de comercio y los cambios de política que afectan la direccionabilidad. Los supuestos se refinaron posteriormente mediante conversaciones de seguimiento con profesionales del sector para que la trayectoria se mantuviera realista.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias rondas de comprobaciones para que el valor final no dependa de una sola fuente de datos. Comparamos los resultados con señales independientes, como la dirección del gasto publicitario digital total, indicadores de crecimiento de inventario y tendencias de precios por formato, y luego investigamos los valores atípicos que aparecen a nivel de país o de medio.
Antes de la aprobación final, el modelo se revisa para verificar la coherencia interna, incluidos los saltos interanuales, los CPM implícitos y si los cambios en la combinación de plataformas coinciden con lo que describen los encuestados en el mercado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios, grandes movimientos de divisas o cambios significativos en la oferta de editores. Justo antes de la entrega, realizamos una última revisión para garantizar que las cifras reflejen la información pública más reciente disponible y la retroalimentación de mercado validada.
Tamaño del mercado de publicidad programática de Oriente Medio y África de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas sobre publicidad programática en Oriente Medio y África pueden diferir incluso cuando todos analizan el mismo tema general, porque la transacción contabilizada puede variar. Las diferencias suelen provenir de lo que se trata como valor de medios frente a tarifas tecnológicas, cómo se gestiona el inventario móvil y de video, y si solo se contabiliza la subasta abierta o si también se incluyen los acuerdos de mercado privado.
Otro factor frecuente es el momento de conversión y la práctica cambiaria, ya que varias monedas locales pueden fluctuar lo suficiente como para cambiar la visión en USD entre años, incluso si el gasto local es estable. Algunas estimaciones también aplican tasas globales de penetración programática a la región sin comprobar la dinámica de subastas local, lo que puede sobrestimar el gasto en mercados donde las ventas directas todavía dominan. La dispersión es más fácil de explicar una vez que se hacen explícitas las decisiones de alcance, y la siguiente tabla muestra dónde suelen manifestarse esas decisiones en las cifras.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20,05 mil millones de USD (2025) | |
| Consultoría Regional A | 18,40 mil millones de USD (2025) | Utiliza una definición más estrecha que enfatiza la compra por subasta abierta y excluye la mayor parte del valor de los acuerdos de mercado privado y programático garantizado, lo que reduce el gasto contabilizado en el inventario dominado por editores del CCG. |
| Asociación Industrial B | 22,90 mil millones de USD (2025) | Combina el valor de medios con partes de la capa de servicios de ad tech y aplica un supuesto de aumento de CPM más rápido para video en línea y display móvil, lo que eleva el gasto implícito. |
La comparación se reduce principalmente a lo que se cuenta como medio programático y a la rapidez con la que se permite que cambien la fijación de precios y la combinación de formatos año tras año. Al mantener el valor de la transacción de medios separado de los ingresos por servicios adyacentes, y al validar las divisiones por tipo de acuerdo y los rangos de CPM mediante entrevistas regionales, la estimación se mantiene rastreable a los verdaderos factores de gasto, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de publicidad programática de Oriente Medio y África?
El mercado se sitúa en 21.630 millones de USD en 2026 y se prevé que alcance 31.620 millones de USD para 2031 a una CAGR del 7,89%.
¿Qué segmento de plataforma de negociación se expande más rápidamente?
Se proyecta que el garantizado automatizado crezca a una CAGR del 10,34% entre 2026 y 2031, reflejando una mayor demanda de inventario premium controlado contra el fraude.
¿Cuál es la magnitud de la oportunidad de CTV/OTT en la región?
La publicidad en CTV/OTT es el formato de anuncio de más rápido crecimiento con un CAGR del 13,98%, beneficiándose de una penetración de streaming diario del 65% en los Emiratos Árabes Unidos.
¿Por qué las operadoras de telecomunicaciones son importantes para la resolución de identidad en África?
Operadoras como MTN proporcionan identificadores deterministas en 19 mercados, ofreciendo a los anunciantes rutas de segmentación sin cookies en entornos con escasos datos de editores.
¿Qué frena el crecimiento fuera de las principales ciudades africanas?
La cobertura irregular de 4G/5G limita los formatos de alto ancho de banda, reduciendo el alcance de las campañas en las zonas rurales y ralentizando la adopción de herramientas programáticas avanzadas.
¿Qué tan concentrado está el panorama competitivo?
Los cinco principales actores tienen aproximadamente el 60% de la cuota, lo que indica una concentración moderada que aún deja espacio para que los especialistas regionales y los nuevos participantes escalen.
Última actualización de la página el:



